Формування вертикально інтегрованих компаній в промисловості
Зміст
Вступ
1. Гірничо-металургійна промисловість
2. Жидачівський целюлозно-паперовий комбінат (Україна)
3. Агропромислове об'єднання (США)
4. Приклади формування кластерів
5. Створення вертикально інтегрованої нафтової компанії (ВІНК)
6. ЗАТ „Західна компанія „ДАКОР"
Висновки
Література
Вступ
Тема курсової роботи «Формування вертикально інтегрованих компаній в промисловості».
Мета роботи – розглянути вертикально інтегровані компанії в промисловості, взагалі:
в гірничо-металургійної промисловості;
целюлозно-паперової промисловості;
нафто - газової промисловості;
підприємств по виробництву цукру.
В роботі пропонуються приклади формування кластерів, порівняний аналіз агропромислових об’єднань у США.
1. Гірничо-металургійна промисловість
Сучасна чорна металургія України має чудові можливості для створення повноцінних промислово-фінансових груп, об'єднуючих гірничорудні, коксохімічні, металургійні, метизні підприємства. Якщо врахувати, що нині до 90 % феросплавів, чавуну, прокатної заготовки до труб, арматури, осей, рейок, сортового прокату експортується, очевидно, що створення вертикально інтегрованих компаній (ВІК), дозволило б значно знизити собівартість, зменшило б залежність від коливань світових цін та нівелювало б наслідки слабкого внутрішнього попиту. Крім того, необхідні значні інвестиції в розвиток галузі, а вони неможливі без мінімізації затрат.
Експортувати металургійну продукцію на зовнішні ринки і конкурувати за ціною з російською стає все складнішим, оскільки вартість всіх груп металургійної продукції зростає через причину зростання цін на енергоносії і транспортування продукції.
Практика створення вертикально інтегрованих металургійних компаній зумовлена рядом факторів, які дозволяють знизити технічні, управлінські і податкові затрати. Зокрема, створення вертикально інтегрованої компанії з участю гірничодобувного, коксохімічного і металовиробного підприємства дає змогу двічі звільнитися від ПДВ (на етапі передачі вугілля і руди), тобто призводить до 20-відсоткового зниження собівартості одиниці продукції. Крім того, цехова або холдингова побудова вертикально інтегрованих компаній дозволяє поліпшити якість і знизити кількість управлінського апарату. При цьому серед підприємств проводиться узгоджена цінова і збутова політика, що також дозволяє уникнути побічних податків, які переносяться на кінцевий товар. „Створення ВІК - ідеальний варіант для оптимізації оподаткування підприємства, оскільки існуюча податкова система не створює нормальних умов для роботи підприємств, і його багатоступенсвість призводить до того, що податки накопичуються на кожному переділі, а кінцева продукція виходить дуже дорогою" - вважає В. Терещенко, виконавчий директор Української асоціації виробників чорних металів.
Але якщо все так очевидно, то чому всі українські підприємства не створили об'єднання на принципах вертикальної інтеграції? Справа в тому, що при об'єднанні в багатьох випадках відбувається конфлікт інтересів його учасників. Директори заводів, які повинні увійти у ВІК як цехи (як правило, це „коксохіміки" і „рударі"), втрачають економічну і організаційну самостійність. Ця проблема ускладнюється тим, що більша частина підприємств приватизована і нові власники різних заводів не завжди знаходять між собою взаєморозуміння. Наприклад, якщо на кокс нині є добрий попит, то не кожен коксохімічний завод погодиться на об'єднання зі споживачем своєї продукції.
Можна виділити наступні організаційні типи підприємств гірничо-металургійного комплексу:
1. Створення ВІК на базі об'єднання металургійного заводу, коксохімічного заводу і ГЗК. Найбільш вдалим прикладом вертикальної інтеграції є гірничо-металургійний комбінат „Криворіжсталь". В 1996 р. до його складу ввійшли металургійний та коксохімічний заводи,Новокриворізький гірничо-збагачувальний комбінат, а весною 2001 р. - шахтоуправління „Криворіжсталь". За рахунок зменшення податків, зокрема, ПДВ, податку на прибуток, податків на утримання автодоріг та в інноваційний фонд на проміжних ділянках виробництва, кінцева продукція стала дешевшою і збільшився прибуток. В результаті об'єднання „Криворіжсталь" забезпечує себе на 90 % агломераційною рудою і повністю коксом, концентратом і агломератом. Виключення становлять окотиші, які щомісячно в обсязі приблизно 100 тис. т потрібно закуповувати на Північному та Центральному ГЗК. Все це створило умови для покращення виробничих та фінансово-економічних показників роботи „Криворіжсталі".
Донедавна ближче всього до ВІК знаходилась „Запоріжсталь". Підприємство з моменту створення в 1933 р. мало повний виробничий цикл, оскільки в склад комбінату входили агломераційне, доменне, мартенівське, прокатне виробництво. Як відомо, 60 % ціни чавуну формує кокс. Але, володіючи 30 % акціями „Запоріжкоксу", менеджмент „Запоріжсталі" не зміг добитися повернення коксівного вугілля, яке вироблялося на давальницьких умовах. Більше того, „Запоріжсталь", як один із найбільших акціонерів, втратив важелі впливу на політику коксохімічного підприємства і не входив до складу його органів управління. І хоча це нетиповий приклад відносин акціонерів і підприємства, він свідчить про те, що створення ВІК зустрічає опір.
Ще одним прикладом подібної інтеграції може служити Нікопольський завод феросплавів (НЗФ). НЗФ - один з найкрупніших у світі виробників марганцевих феросплавів. Частка його продукції на світовому ринку становить 11,5%. Виробничі потужності дозволяють щорічно випускати 1 млн. т сілікомарганцю, 250 тис. т високовуглецевого феромарганцю; більше 18 тис. т середньовуглецевого феромарганцю; до 60 тис. флюсів різних марок; 50 тис. т електродної маси. Будівництво Нікопольського заводу феросплавів було прив'язано до покладів марганцевої руди (Нікополь -марганцевий басейн). До 95 % марганцевого концентрату до недавнього часу НЗФ стабільно споживав із Орджонікідзевського ГЗК - найкрупнішого добуваючого підприємства в своєму сировинному сегменті. Але з 2003 р. НЗФ почав використовувати схему толлінгу, при якій спочатку офшорна компанія Steelex закуповує руду в Австралії, Бразилії, Гані або Габоні, потім віддає її на переробку в Нікополь за давальницькою схемою, і, нарешті, вивозить звідти готові феросплави для реалізації поза Україною. Використання даної схеми передбачає, що заводу дістається невелика сума грошей за виплавлену тону, з якої відраховується незначна сума в бюджет, а інше осідає на закордонних рахунках офшора. Для українських ГЗК відмова НЗФ закуповувати марганцеву сировину призвела до значних економічних втрат і зменшення робочих місць на ГЗК, які є містоутворюючими підприємствами.
2. Об'єднання залізорудних компаній. В кінці 2004 р. на російському ринку залізорудної сировини відбулося серйозне укрупнення: після придбання 97 % акцій Михайлівського ГЗК, 30 % акцій заводу „Тулачермет" (за обидва пакета було сплачено більше 2 млрд. дол.) Алішер Усманов, який володів на той час ТОВ „Уральська сталь" та Лебединським ГЗК, сконцентрував в своїх руках більше 40 % видобутку руди в Росії. За словами Усманова, є доцільним об'єднання деяких залізорудних компаній СНД, а саме Соколо-Сарбайського ГЗК (Казахстан), Лебединського та Михайлівського ГЗК (Росія) і деяких українських рудних компаній. В результаті можливо організувати Єдину гірничо-металургійну компанію, що буде монополістом на залізорудну сировину у всьому світі [1]. В 2011 році очікується поява найбільшої алюмінієвої компаній, яку планується створити шляхом злиття російських компаній РусАл, СУАЛ і швейцарської Glencore. У склад новоствореної компанії увійдуть активи компаній з видобутку бокситів, виробництва глинозему, алюмінію та фольги. Після інтеграції компанія повністю буде забезпечувати себе сировиною, а її оборот перевищить 12 млрд. дол. [2].
3. Поглинання меткомбінатами гірничодобувних підприємств. Маріупольський меткомбінат ім. Ілліча поглинув Комсомольське рудоуправління. ПівнГЗК та Маріупольський меткомбінат ім. Ілліча є основними претендентами на придбання залізорудної шахти „Первомайська". Ця шахта розташована в 500-х метрах від північного схилу кар'єра ПівнГЗК, технологічно пов'язана з ним, і експлуатують вони одне рудне тіло. Вартість проекту по відновленню перевищує 400 млн. грн. Для Маріупольського меткомбінату ім. Ілліча на шахті „Первомайська" немає багатої руди, яку можна використовувати в доменному виробництві. Там залишились магнетитові кварцити. Для того щоб ця сировина стала придатною для металургів, вона повинна пройти стадію збагачення на фабриках, яких у
Маріупольського меткомбінату немає. Фактично це означає будівництво нового ГЗК в двох кроках від діючого, але це дуже дорогий проект і навряд чи це потрібно нашій державі.
4. Поглинання гірничо-збагачувальними комбінатами металургійних заводів. Інгулецький ГЗК, власником якого є „Старт-груп" російського бізнесмена Вадима Новінського в серпні 2004 році поглинув Макіївський меткомбінат [3].
5. Будівництво (придбання) меткомбінатами власних ГЗК. Прикладом може слугувати Маріупольський меткомбінат ім. Ілліча який опинився без власної сировинної бази, що призвело до залежності від коливання високих цін на сировину. Тому керівництво Маріупольського меткомбінату ім. Ілліча розглядає можливість будівництва власного ГЗК. Над даним проектом, вартістю 200 млн. дол. Маріупольський меткомбінат ім. Ілліча " працює спільно з „Запоріжсталлю".
6. Придбання метзаводів за кордоном. Холдінг „Систем Кепітал Манеджмент", до якого входять 37 компаній, що утворюють два повністю інтегрованих ланцюги - металургійний та електроенергетичний, придбав завод Ferriera Valsider в Італії, що виробляє мільйон тон прокату для автомобільної промисловості та машинобудування. Таким чином, СКМ намагається інтегрувати в Європу і стати ближче до ринків та споживачів.
7. Відокремлене функціонування ГЗК або металургійних заводів.
8. Повна вертикальна інтеграція, коли ВІК включає в себе сировинні підрозділи, підрозділи по виробництву сталі, різних сортів прокату, метизів та машинобудівних заводів.
В Росії створення вертикально інтегрованих компаній в металургії відбувається більш високими темпами. Так, Магнітогорський металургійний комбінат прийняв рішення про створення фінансово-промислової групи, до складу якої ввійдуть Михайлівський і Соколово-Сарбайський гірничо-збагачувальний комбінати, Челябинський трубопрокатний завод, Магнітогорський метизно-металургійний комбінат. До активного будівництва вертикально інтегрованого холдингу приступила „Северсталь". Уже сьогодні в розпорядженні комбінату є три гірничо-збагачувальні комбінати (ГЗК), а його продукція поставляється на Череповецький сталепрокатний завод, який випускає приблизно 50 % всіх метизів Росії.
Створення вертикально інтегрованої компанії з участю гірничодобувного, коксохімічного і металовиробного підприємства дозволяє двічі звільнитися від ПДВ (на етапі передачі вугілля і руди), тобто призводить до 20-відсоткового зниження собівартості одиниці продукції. Крім того, цехова або холдингова побудова вертикально інтегрованих компаній дозволяє поліпшити якість і знизити кількість управлінського апарату. При цьому серед підприємств проводиться узгоджена цінова і збутова політика, що також дозволяє уникнути побічних податків, які переносяться на кінцевий товар.
Очевидно, що сукупний фінансовий результат господарської діяльності не залежить від об'єднання чи дезінтеграції підприємств. Але з позицій податкового права певні наслідки таких дій можуть виникати. Чинне законодавство із податку на прибуток підприємств передбачає, що в тому разі, коли суб'єктом господарювання є декілька філій, відділень та інших відокремлених підрозділів, можна сплачувати або консолідований податок на прибуток (але за умови внеску частини грошей територіальним громадам за місцем перебування цих підрозділів, виходячи з умовно розрахованої, тобто приписаної їм, суми прибутку), або окремі податки на прибуток кожного підрозділу, розраховані у звичайному порядку, хоча вони і не виступають як самостійні юридичні особи. Коли виробничі одиниці працюють і платять податки самостійно, то збитки одних не використовуються для зменшення прибутку інших. Якщо ж у разі інтеграції приймається рішення про введення єдиного обліку й сплату консолідованого податку, тоді податок на прибуток буде зменшений внаслідок врахування в сукупному фінансовому результаті збитку.
Умови та можливості повної інтеграції розглянемо, використавши ілюстрацію, наведену на рисунку 1.1. Нижня частина рисунку ілюструє взаємодію трьох основних складових частин агропромислового бізнесу США, який включає три основні сфери. Перша - виробництво засобів виробництва - займає відокремлену позицію, оскільки це суто промислова сфера. її частка в продукції АПК займає проміжне місце між другою сферою - власне сільським господарством і третьою - переробкою сільгосппродукції. Вартість валового продукту, виробленого власне в сільськогосподарській сфері коливається від 53 до 67 млрд. дол. і практично не перевищує 7 %. На фермах працюють 1,7-1,9 млн. фермерів та членів їх сімей, а також приблизно 900 тис. найманих працівників. Найбільш важливу роль відіграє сфера переробки, зберігання, транспортування і реалізації сільгосппродукції. 600-650 млрд. дол., або більше 60% валового продукту АПК виробляється в цій сфері. В ній зайнято приблизно 17 млн. Осіб або 12,7% загального числа зайнятих в країні. Так, практично збиткова сільськогосподарська сировина, отримана в другій сфері, в процесі її переробки в третій сфері і реалізації споживачу отримає високі споживчі якості і значно більш високу вартість. Це дозволяє отримати значний дохід від галузі в цілому. Держава лише перерозподіляє доходи, отримуючи можливість субсидувати сільськогосподарське виробництво (позиція (1) на рисунку).
За аналогією з вищенаведеним розглянемо верхню частину рисунку, де зображена взаємодія гірничо-збагачувального, металургійного та машинобудівного підприємств, об'єднаних в одну ВІК. Перше і третє підприємство характеризуються високими значеннями ефекту операційного левериджу, а друге - низькими його значеннями. Гірничо-збагачувальний підрозділ корпорації в умовах сучасного підвищення попиту на залізорудну сировину і очікуваним в зв'язку з цим підвищенням цін на неї на світовому ринку має можливість збільшити обсяги виробництва. Оскільки воно працює правіше точки беззбитковості, то, завдяки високому значенню операційного левериджу, отримує на кожний відсоток приросту виробництва значно більший приріст прибутку, який створює умови як для зменшення негативного впливу зростання цін на енергоносії, так і для збільшення стабілізації металургійного виробництва.
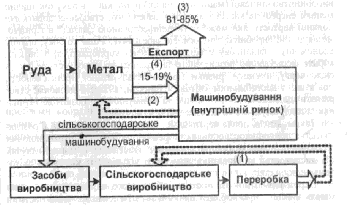
Рис. 1.1 - Формування та перерозподіл доданої вартості: 1 - повернення доданої вартості у вигляді дотацій; 2 - повернення доданої вартості у вигляді інвестицій; 3,4 - відповідно частка поставок металопродукції на зовнішній та внутрішній ринки
В результаті певну частину прибутку корпорація може інвестувати у свій машинобудівний підрозділ. При цьому слід відзначити, що гірничометалургійні підрозділи корпорації, по-перше, потребують на кожну гривню доданої вартості в декілька разів більше, порівняно з машинобудівним підрозділом, природного газу, електроенергії та інших паливноенергетичних ресурсів, які хронічно дорожчають, а, по-друге, вимагають на одну гривню доданої вартості в 3-5 разів більше інвестицій. Тобто, виробництво кінцевої (машинобудівної) продукції, за рахунок значно меншої енерго- та капіталомісткості, забезпечує створення додаткової доданої вартості, яка може бути реінвестованою „назад" в гірничо-металургійні виробничі ланцюги. Це забезпечує, з одного боку, більшу економічну і фінансову стабільність самої корпорації, а, з іншого, сприяє формуванню розширеного внутрішнього ринку металу, що, в свою чергу, зменшує ризики гірничометалургійної промисловості, пов'язані з нестабільним світовим ринком, а також дозволяє створювати додаткові робочі місця та стимулювати розвиток вітчизняних підтримуючих та забезпечуючих галузей.
Таким чином, повна вертикальна інтеграція виробництва в розглянутих видах діяльності сприяє створенню стабільних господарюючих одиниць, ланцюговому прискореному зростанню в інших галузях промисловості і зменшенню залежності від цінових коливань світового ринку.
Перед фірмами часто постає проблема джерел постачання - вони мають вирішити, виробляти чи купувати їм комплектуючі частини для своєї кінцевої продукції. Як слід діяти фірмі - вертикально інтегруватися для виробництва власних комплектуючих частин, створити підприємство для їх виробництва чи купувати їх у незалежних постачальників? Рішення про виробництво або купівлю має важливе значення для виробничих стратегій багатьох фірм. Наприклад, в автомобільній індустрії типова автомашина складається з понад 10 тисяч частин, а тому перед автомобільними фірмами постійно постає проблема рішення: виробляти чи купувати? Приміром, Ford of Europe виробляє на своїх власних заводах лише близько 45 % вартості автомобіля Fiesta. Решта 55 %, що переважно припадають на комплектуючі частини, надходять від незалежних постачальників. У галузі спортивного взуття проблема „виробляти чи купувати" з усією гостротою постала перед такими компаніями, як Nike і Reebok, - вони не здійснюють виробництва; всі виробничі операції виконуються виробниками, переважно розміщеними у країнах із дешевою робочою силою.
На користь виробництва компонентів у межах компанії - вертикальної інтеграції - свідчать чотири фактори. Вертикальна інтеграція зменшує витрати, полегшує інвестування у високоспеціалізовані активи, захищає патентовану технологію виробництва і спрощує планування суміжних процесів. Наприклад, у 1920-ті роки Ford виграла від суворої координації та планування, що стали можливими завдяки зворотній вертикальній інтеграції у сталеплавильні, видобуток та перевезення залізної руди. Постачання плавильних заводів Форда у районі Великих Озер було так добре скоординоване, що руда „перетворювалася" на блоки двигунів протягом 24 годин. Це істотно зменшило виробничі витрати компанії, усунувши потребу зберігати надмірні запаси руди.
Переваги купівлі комплектуючих частин у незалежних постачальників полягають у тому, що це надає фірмі більшої гнучкості, може зменшити структуру її витрат, а також допомогти фірмі одержати замовлення від міжнародних покупців.
Вертикальна інтеграція у виробництво комплектуючих частин збільшує масштаби організації, а зростання комплексності організації може збільшити структуру витрат фірми. Є три причини цього.
По-перше, чим більша кількість підрозділів організації, тим більші проблеми координування та контролю цих підрозділів. Координування та контроль за діяльністю підрозділів потребують від найвищого керівництв* опрацювання великих обсягів інформації про їх діяльність. Чим більше підрозділів, тим більшу кількість інформації має опрацювати керівництво, і тим важче це зробити йому як слід. За теорією, якщо фірма здійснює надто багато видів діяльності, керівники штаб-квартири неспроможні ефективно контролювати всі ці види, а така неефективність зводить нанівець усі переваги вертикальної інтеграції.
По-друге, фірма, яка вертикально інтегрується у виробництво комплектуючих частин, може виявити, що, оскільки її внутрішні постачальники мають в особі компанії постійного покупця, у них зникає стимул до зменшення витрат. Факт відсутності конкуренції з іншими постачальниками за право одержати замовлення може призвести до зростання операційних витрат. Менеджери підрозділу постачання, можливо, відчуватимуть спокусу перекласти зростання витрат на інші підрозділи фірми у вигляді вищих трансфертних цін, замість того, щоб намагатися скоротити ці витрати.
Фірма, яка купує комплектуючі частини в незалежного постачальника, може уникнути всіх цих проблем та пов'язаних із ними витрат. Така фірма має менше підрозділів, діяльність яких необхідно контролювати. Крім того, оскільки ціни незалежних постачальників визначаються ринковими чинниками, знімається й проблема трансфертного ціноутворення.
Окремі міжнародні фірми намагаються одержати деякі вигоди від вертикальної інтеграції і при цьому уникнути пов'язаних з нею організаційних проблем, увійшовши до стратегічних союзів з найголовнішими постачальниками. Стратегічні альянси формують атом-сферу довіри між фірмою та її постачальниками. Довіра створюється тоді, коли фірма бере на себе правдиве зобов'язання й надалі купувати на розумних умовах потрібні компоненти у постачальника. Наприклад, фірма може інвестувати кошти в постачальника, можливо, придбавши мінімальний пакет акцій, щоб засвідчити свій намір сформувати продуктивні, взаємовигідні довготривалі стосунки. Дотримуючись такої стратегії, японські автовиробники одержують від вертикальної інтеграції багато вигод і при цьому не потерпають від організаційних проблем, які створюються формальною вертикальною інтеграцією. Від таких стосунків виграють і постачальники, котрі зростають разом з фірмою і користуються плодами її успіху. Завдяки такій стратегії „Тойота" виробляє вдома лише 27 % своїх комплектуючих частин, тоді як „Форд" виробляє 48,, Дженерал Моторз" - 67 %.
2. Жидачівський целюлозно-паперовий комбінат (Україна)
За Портером, підприємство може добитися успіхів у конкурентному суперництві або підтримуючи низькі витрати, або пропонуючи споживачам різноманітну продукцію, кращу, ніж у конкурентів.
При стратегічному управлінні витратами в межах кожного зі стратегічних напрямів можливе планування збільшення значення витрат в якійсь ланці загального ланцюга вартостей, якщо це викличе адекватне зниження витрат на інших ділянках або забезпечить підприємству іншу конкурентну перевагу. З позицій стратегічного управління витратами їх рівень, перш за все, залежить від стратегічного вибору. І у зв'язку з цим вони є функцією набагато загальніших структурних і функціональних факторів.
З точки зору стратегічного управління витратами концепція ланцюгів вартостей дає можливість підприємству отримати суттєві переваги по витратах за рахунок втручання в роботу постачальників (для їх же вигоди). З іншого боку, підприємство може значно розширити свої конкурентні переваги, якщо стане займатися післяпродажним обслуговуванням клієнтів. Тим самим можуть бути створені передумови для „прив'язування" певних клієнтів до підприємства на тривалий термін.
Концепція ланцюга вартостей передбачає, принаймні, чотири напрями збільшення прибутку: зв'язок з постачальниками, зв'язок зі споживачами, технологічні зв'язки усередині ланцюга вартостей окремого підрозділу підприємства, зв'язки між ланцюгами вартостей підрозділів усередині підприємства.
Розглянемо приклад використання концепції ланцюга вартостей для умов Жидачівського целюлозно-паперового комбінату (рисунок 2.1).
До недавнього часу Жидачівський комбінат контролював ланки ланцюга вартостей від четвертої до сьомої включно. Собівартість готової продукції була високою, і ніякі зусилля традиційного характеру не змогли суттєво знизити загальні витрати. Враховуючи стан, що склався, керівництво підприємства прийняло рішення залучити до бізнесу третю ланку ланцюга вартостей, пов'язану із заготівлею макулатури. Були придбані вісім підприємств, зайнятих заготівлею макулатури в різних регіонах України. Це дозволило знизити собівартість в середньому більше ніж на 10 %. Крім того, підприємство вирішило проблему якості макулатури, яка поставлялася на комбінат.
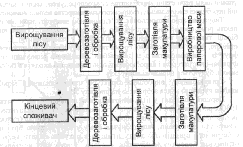
Рис.
2.1
-
Ланцюг вартостей
целюлозно-паперового
комбінату
Бажання збільшити прибуток примусило підприємство проаналізувати питання про залучення до ланцюга вартостей другої ланки, тобто зайнятися заготівлею деревини. Справа в тому, що для виробництва паперу використовуються обрізки з дерев, так званий „баланс". Для заготівельників „ділової деревини" баланс є вторинним продуктом технологічного процесу. Лісозаготівельники не зацікавлені в удосконаленні технології в частині процесу заготівлі балансу, оскільки це не дає їм додаткового прибутку від продажу високосортної ділової деревини. В результаті вартість балансу для целюлозно-паперового комбінату виявлялася досить високою. Єдиний шлях зниження витрат - самостійно зайнятися заготівлею лісових відходів, збільшивши прибуток від реалізації кінцевого продукту.
Зрозуміло, що ідеальною організацією целюлозно-паперового бізнесу є залучення до ланцюга вартостей комбінату першої ланки -лісорозведення. І це завдання - в майбутніх планах Жидачівського целюлозно-паперового комбінату, де хочуть повністю замкнути усі ланки ланцюга.
Очевидно, що не усі стратегічні фактори є однаково важливими в даний час, - необхідно здійснювати безперервний моніторинг стану підприємства, очікуючи моменту, коли настає час для кожного з факторів [4].
3.Агропромислове об'єднання (США)
Вертикальна інтеграція і створення агропромислових об'єднань, які охоплюють під єдиним управлінням різні стадії виробництва сільгосппродуктів, мали в загальній перебудові американського сільського господарства велике значення.
Творцями агропромислових об'єднань або інтеграторами виступають різні промислові, торгові або фінансові компанії. Однак найбільш типовими організаторами об'єднань у тваринництві є, як правило, фірми комбікормової промисловості, а у вирощуванні овочів і фруктів - підприємства з їх переробки. Юридично відносини між фірмою-інтегратором і виробничими одиницями, які входять в об'єднання, будуються на основі контракту.
Організаційна і виробнича структура агрооб'єднання з виробництва курячого м'яса зображена на рисунку 3.1.
Перший контракт у птахівництві виник випадково, на початку 1930-х p., коли один із фермерів-птахівників не зміг розплатитися за поставлені йому в кредит корми. Торгівець кормами, щоб якось повернути свої гроші, запропонував йому угоду, за якою брав на себе ризик і організацію збуту птиці, а в рахунок оплати кормів отримував половину майбутньої виручки. З того часу контракти між постачальниками кормів і фермерами-птахівниками пройшли серйозну еволюцію. У міру того, як постачальники кормів вникали в питання управління, виробництва і збуту продукції, їх частка в ціні зростала, досягнувши нарешті до 9/10.
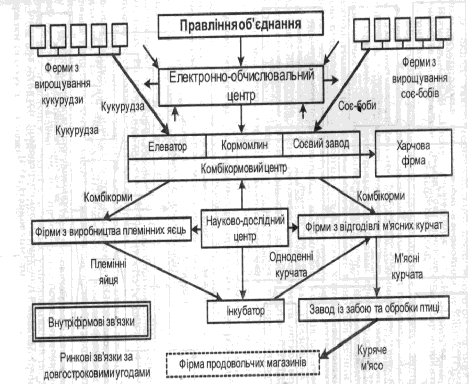
Рис.3.1.
- Структура
агропромислового
об'єднання з
виробництва
курячого м'яса
4. Приклади формування кластерів
Працівниками кафедри економіки та управління ЧДТУ сформульовані бізнес-пропозиції технологічних кластерів навколо зернопереробної, молочно-переробної підгалузей харчової промисловості та легкої промисловості. До складу територіально-виробничого об'єднання зернопереробних підприємств входять підприємства-виробники зернових культур, елеватори, млини, комбікормові заводи, хлібокомбінати, наукові та банківські установи. Роль державних органів місцевої влади в структурі кластерів полягає в забезпеченні рівних умов для всіх учасників, зменшенні диспропорцій, що можуть виникнути, наприклад, між виробниками та переробниками сировини, стимулюванні розвитку пріоритетних галузей та видів економічної (виробничої) діяльності. Приклад територіального об'єднання підприємств, сформованого на базі концентрації виробництва зернових та пов'язаного технологічним ланцюгом, для умов Тальнівського району Черкаської області наведено на рисунок 4.1.
Аналіз виробничо-господарської діяльності молочнопереробних підприємств та попередніх домовленостей з керівниками деяких підприємств та банківських структур свідчить про доцільність створення кластера з виробництва молочної продукції на базі Катеринопільського району (рисунок 4.2).
До складу такого територіально-виробничого об'єднання входять сільськогосподарські підприємства - виробники молока (СТОВ „Надія" с. Вікнено, СТОВ „Надія" с. Грушівка, СТОВ „Прогрес" с. Ромей-ково, СТОВ „Берегиня" с. Рубаний міст), ТОВ „Сиророб" та фірма-дистриб'ютор.
Формування раціональних організаційних структур підприємств харчової промисловості позитивно вплине на галузеву, територіальну та соціально-економічну структури промислового виробництва, дозволить отримати значні прибутки від галузі в цілому.
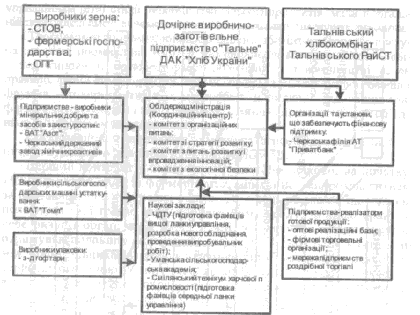
Рис. 4.1 - Структура кластера зернопереробної підгалузі харчової промисловості
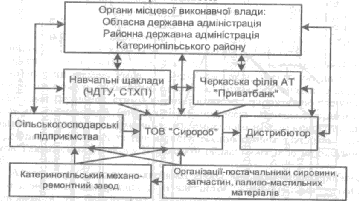
Рис.
4.2 - Структура
кластера
молокопереробної
підгалузі
харчової
промисловості
[5]
Особливої уваги заслуговує формування ефективних регіонально-виробничих інституціональних одиниць в легкій промисловості. Адже технологічний цикл легкої промисловості тісно пов'язаний з роботою підприємств сільського господарства, хімічної та машинобудівної галузі, які нині мають проблеми ринку збуту.
Дослідження стану виробничо-господарської діяльності підприємств легкої промисловості довели, що однією з основних причин погіршення використання потенціалу підприємств легкої промисловості є розірвання ланок ланцюга створення вартості. В галузі відсутні чіткі збалансовані взаємозв'язки між підприємствами-поста-чальниками сировини, підприємствами-виробниками продукції легкої промисловості, органами влади, закладами освіти та підприємствами розподілу і збуту продукції. Більшість підприємств практично існують за рахунок виробництва по давальницькій схемі. В той же час легка промисловість України має достатній виробничий та трудовий потенціал для розвитку на внутрішньому ринку, існує достатня сировинна база.
При формуванні кластера легкої промисловості (рисунок 4.3) висхідним пунктом мають стати підприємства-постачальники сировини. Наприклад, ВАТ "Хімволокно", що спеціалізується на виготовленні віскозної нитки, яку в свою чергу АТЗТ "ЧШК" переробляє на тканину. Ці підприємства мають забезпечити безперебійний процес поставки сировини на швейні фабрики.
Наступною складовою кластера мають стати швейні фабрики області. Серед них найбільш привабливими є КП "Золотоніська швейна фабрика" та ЗАТ "Корсунь-Шевченківська швейна фабрика". їх завдання полягає у виготовленні якісних конкурентоспроможних товарів легкої промисловості.
На виході продукція реалізується через добре налагоджені канали збуту продукції. З цією метою пропонується створити фірмові магазини або орендувати секції у великих універмагах міста. Доцільно також сформувати мережу дистриб'юторів, які повинні пропонувати зразки продукції в межах України.
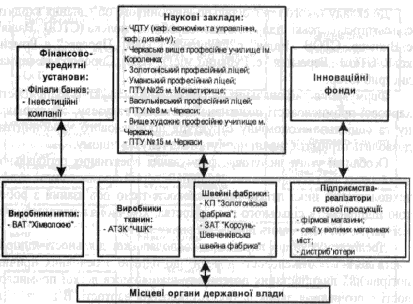
Рис. 4.3 - Структура кластера легкої промисловості
Велику роль у створенні та ефективному функціонуванні кластера відіграють органи державної влади, наукові та навчальні заклади, фінансово-кредитні установи. Органи державної влади здійснюють координацію та забезпечують умови ефективного функціонування кластера.
Використання кластерної моделі розвитку промисловості дає можливість залучати невикористаний капітал підприємств та прискорити його обіг, прискорити впровадження нових технологічних процесів, економити витрати та оптимально використовувати прибутки, економніше витрачати ресурси та ефективно використовувати наявні або мінімізувати невикористані виробничі потужності, завоювати значну частку ринку, створювати об'єднання підприємств всередині кластера, що мають більш вузьку спеціалізацію (об'єднання виробників зерна, борошна, комбікормів та ін.), котрі в подальшому корди-нували б та підтримували одне одного, оптимально використовувати залучені інвестиції.
Для сучасної світової економіки характерними є з одного боку, злиття (поглинання) підприємств, а з іншого - виділення з них дочірніх або внучатах фірм, або розділення великих корпорацій на "командні" структури невеликої чисельності [6]. Причому спостерігається рух до оптимізації діючих організаційних структур. Вітчизняна практика свідчить про дещо інші тенденції. Для великих підприємств, наприклад, в легкій промисловості, характерною є "втеча" кваліфікованих кадрів на приватні малі підприємства. Персонал, який залишається, працює неповний робочий тиждень. Використання виробничих потужностей сягає в окремих випадках 17-25 %, що призводить до збитковості операційної діяльності та низького рівня оплати праці.
Великі підприємства, спроектовані для діяльності при оптимальному випуску продукції QB, фактично виробляють її значно менше і не витримують конкуренції з малими підприємствами, які, до того ж, значною мірою знаходяться в "тіньовому" секторі: так, лівіше точки "А" (рисунок 4.4) собівартість одиниці продукції, виробленої великими підприємствами (Св), перевищує собівартість продукції малих підприємств (См). Для забезпечення їх ефективної взаємодії потрібні вдосконалення як податково-амортизаційної політики, так і мотиваційного механізму в промисловості.
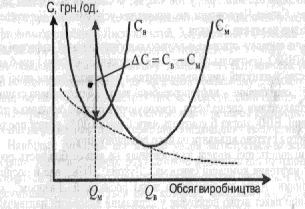
Рис.
4.4 - Залежність
середніх (питомих)
витрат від
обсягу виробництва
продукції на
великих (Св)
і малих (См)
підприємствах
5. Створення вертикально інтегрованої нафтової компанії (ВІНК)
Як показує досвід, катастрофи в паливно-енергетичному комплексі України трапляються із очевидною регулярністю - двічі на рік - у квітні-травні і у вересні-жовтні. І посівна, і збір врожаю чомусь завжди виявляються для української влади великою несподіванкою. Тому зростання попиту майже завжди перетворюється на зростання цін на пальне. І, за сумним економічним „правилом храповика", назад ціна вже не падає.
Двічі на рік держава продовжує використовувати адміністративні важелі: намагається регулювати ціни, забороняє експорт нафтопродуктів, шукає, винних у своїй незграбності, веде виснажливу боротьбу за дешеве пальне для сільськогосподарських робіт. Це не дає знаних результатів, тому що чиновники не розуміють головного: набагато ефективніше для держави не давити на ринок, а мати свого потужного гравця на цьому ринку. Звичайно, таким гравцем міг би бути і Держрезерв України, який би виходив на ринок з інтервенціями пального і збивав би ціну. Як видно, в держбюджеті-2010 на Держрезерв передбачено лише 625 млн. грн., у той час, як, за словами екс-голови Держрезерву Євгена Червоненка, на виконання усіх функцій Держрезерву необхідно не менше 2,7 млрд.
Інша справа - створення вертикально інтегрованої нафтової компанії (ВІНК), контрольний пакет якої належав би державі і яка б мала повністю замкнутий цикл виробництва і розповсюдження своєї продукції: „свердловина - нафтопереробний завод - автозаправна станція". За підрахунками спеціалістів, враховуючи можливі складники такої компанії, ВІНК могла б контролювати близько 30 % ринку продажу пального і суттєво впливати на його роздрібну ціну.
Вигідність цієї моделі вже збагнула не тільки більшість російських нафтових компаній (зокрема, „Лукойл", ТНК), але й російські чиновники. Адже не випадково зараз російський „Газпром", контрольний пакет