Роль центрального банка
1 Более подробно Центральный банк РФ будет рассмотрен в соответствующем разделе курсовой работы.
2 Конституция Российской Федерации (ст. 114, подпункт б)
3 Конституция Российской Федерации (ст. 103, подпункт в)
4 Конституция Российской Федерации (ст. 83, подпункт г).
5 Гражданский Кодекс Российской Федерации. Часть первая (ст. 48).
6 Тосунян Г.А. К вопросу о статусе Банка России. // Деньги и Кредит, 1998, №10.
7 Robin Bade, Parkin Michael. Central Bank Laws and Monetary Policy, unpublished mimeo, Dept. of Economics, University of Western Ontario, 1980 December.
8 King Banaian, Laney Leroy O., Willett Thomas D. Central Bank Independence: An international Comparison. – Federal Reserve Bank of Dallas Economic Review, 1983 March.
9 Кейнс Дж. М. Общая теория занятости, процента и денег// Избранные произведения. – М.: Экономика, 1993.
10 Фридмен М. Количественная теория денег. – М.: Эльф пресс, 1996.
11 Самуэльсон П. Экономика. – М.: Алгон, 1992.
12 Федеральный закон о бухгалтерском учете.
МАТЕМАТИЧЕСКИЕ АСПЕКТЫ ПОСТРОЕНИЯ НЕЙРОСЕТЕВЫХ МОДЕЛЕЙ СЛОЖНЫХ ЭКОНОМИЧЕСКИХ МОДЕЛЕЙ В УСЛОВИЯХ НЕОПРЕДЕЛЕННОСТИ.
Горбатков С.А., Полупанов Д.В.
В работе рассмотрены вопросы построения нейросетевых математических моделей сложных экономических объектов, например налогообложения, которые можно отнести к классу систем, функционирующих в условиях неопределенности. Целью нашего исследования является оценка выходных показателей объекта по известным значениям входных факторов. Неопределенность, в которой функционируют сложные объекты, обусловлена неполнотой информации, декларируемой в отчетной документации и ее возможными искажениями, дефицитом наблюдений, изменчивой внутренней структурой объекта во времени и стохастическим характером влияния динамической внешней среды. Специфические трудности построения математических моделей для указанного класса объектов характеризуются сильной зашумленностью данных, мультиколлинеарностью класса входных факторов, а также сильными нелинейностями в связях «вход-выход».
Пусть в
составе объекта
моделирования
имеются сложные
экономические
системы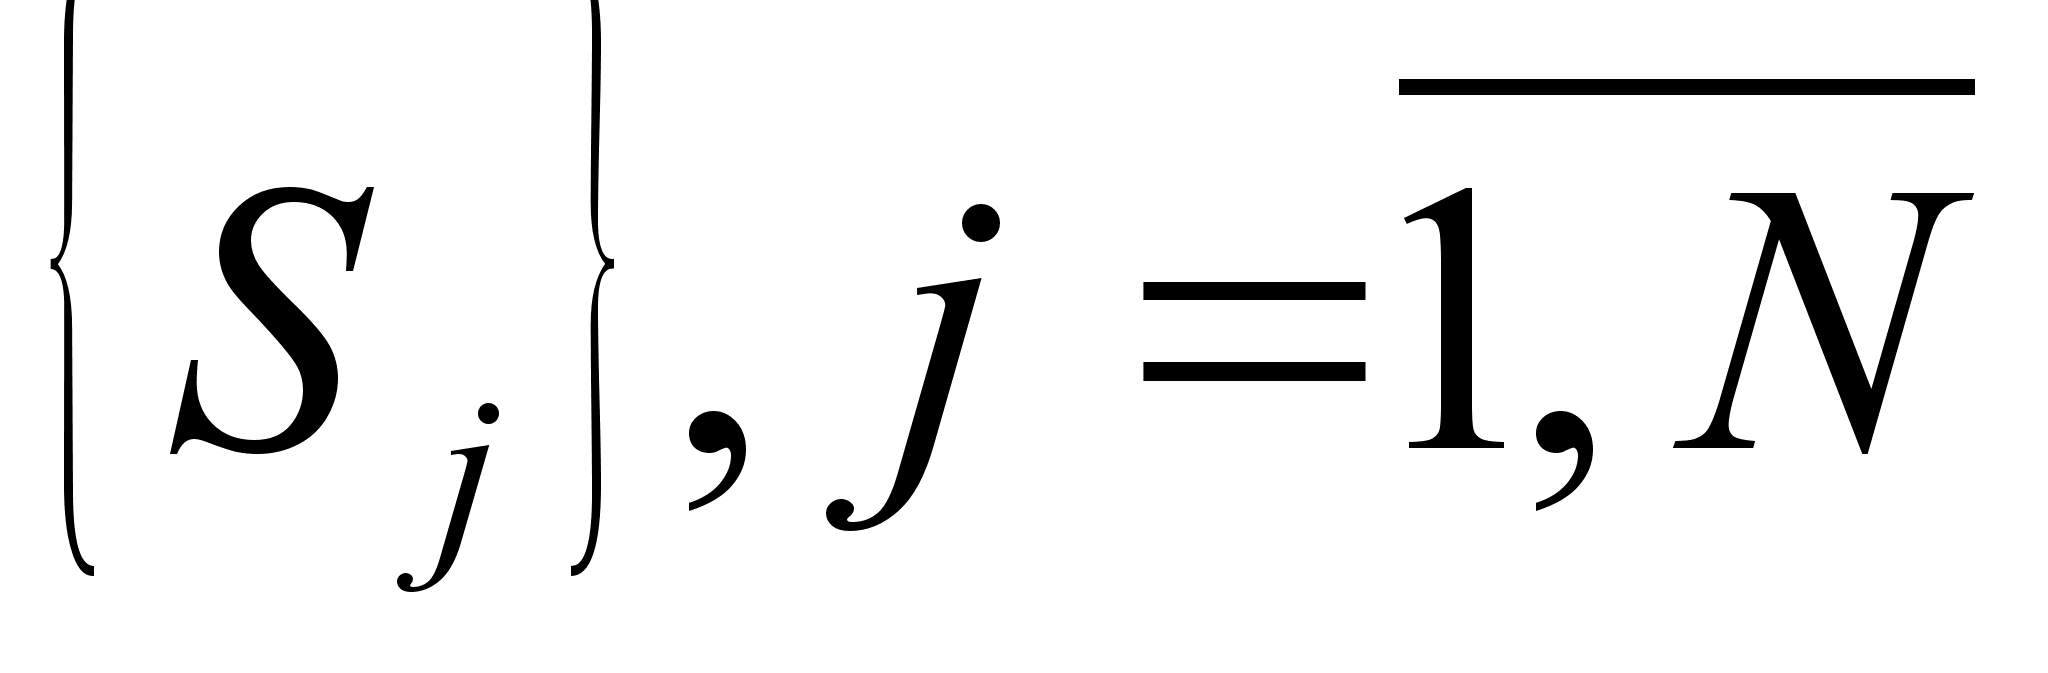 .
Требуется
построит отображение
типа «вход-выход»:
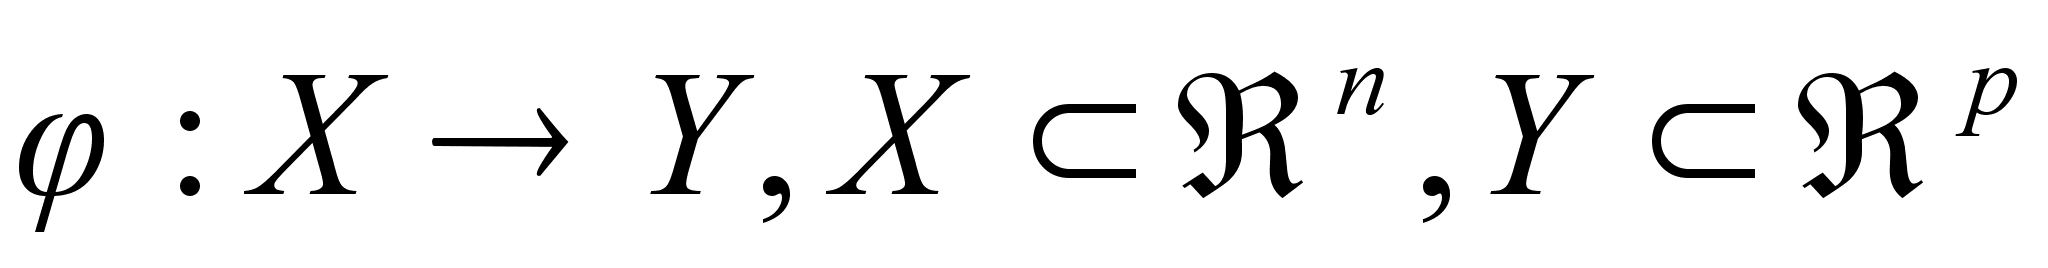 ,
чтобы по
известным
значениям
вектора входных
факторов
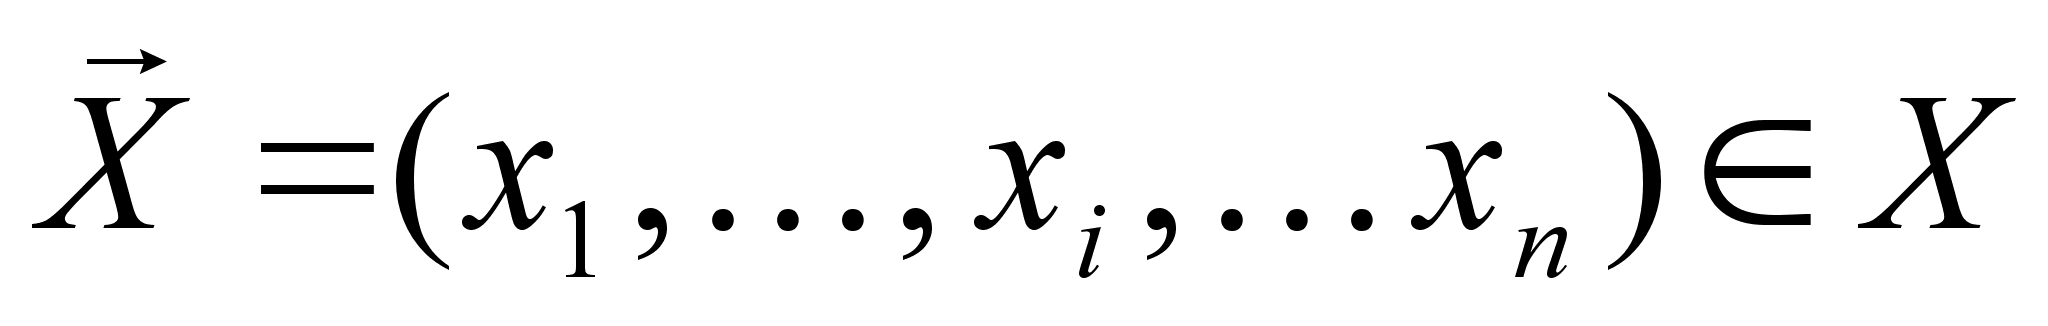 ,
оценить значения
выходного
вектора
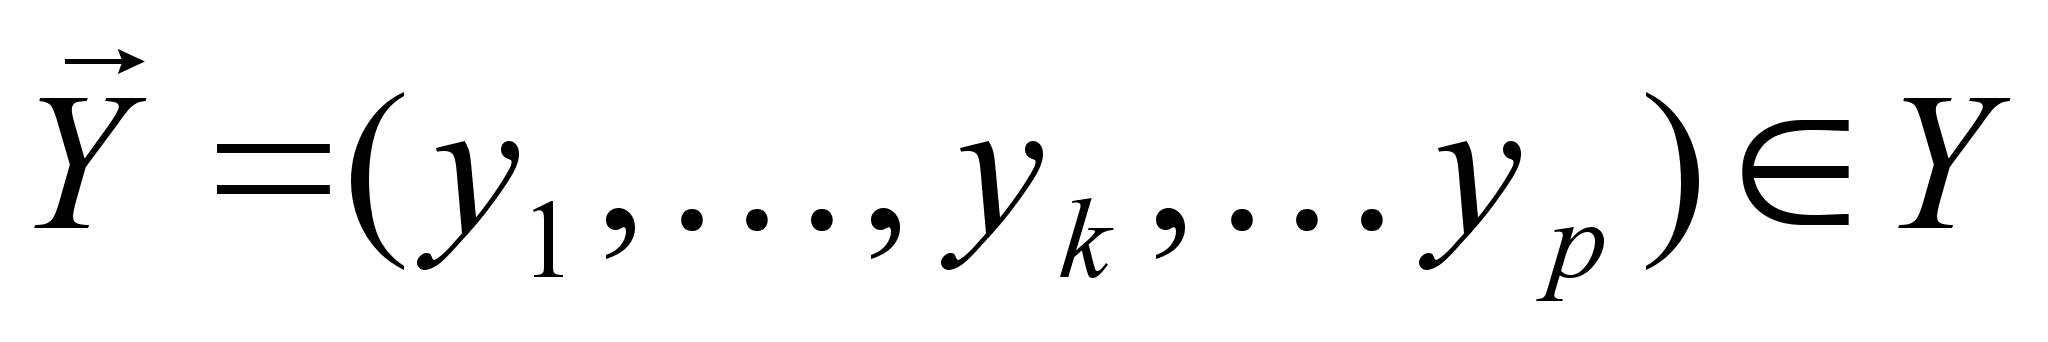 .
Исходя из перечисленных особенностей использование для построения модели классических методов математической статистики оказывается весьма проблематичным, поскольку традиционные методы обладают недостаточной аппроксимационной способностью. Так мультиколлинеарность вектора входных факторов делает невозможным использование корреляционного анализа. Применение регрессионного анализа для разработки моделей типа «черный ящик» существенно отягчается влиянием изменчивой внешней среды.
Инструментарием, позволяющим получить приемлемые по точность математические модели в подобных условиях, являются нейронные сети (НС). Необходимо построить НС, которая с заданной доверительной вероятностью обеспечит заданную погрешность моделируемого показателя. Проведенные нами эксперименты показали, что приемлемые характеристики модели не могут быть достигнуты путем применения НС без разработки новых принципов моделирования, учитывающих специфику объекта.
Нами предложены следующие новые принципы построения адекватных НС-моделей сложных экономических объектов:
1) Принцип
вложенных
математических
моделей (ВММ),
который первоначально
был разработан
в [1] для
технических
детерминированных
систем, и в
данной работе
обобщен на
более сложный
случай стохастических
экономических
объектов. ВММ
позволяет
учитывать в
модели динамическое
взаимосвязанное
влияние внешней
среды и изменения
внутренней
структуры
объекта. Согласно
ему на различных
этапах математического
моделирования
используются
модели разного
уровня сложности
и точности -
«точные», но
сложные базовые
модели, и «грубые»,
но более простые
субмодели.
Будем постулировать,
что в составе
систем
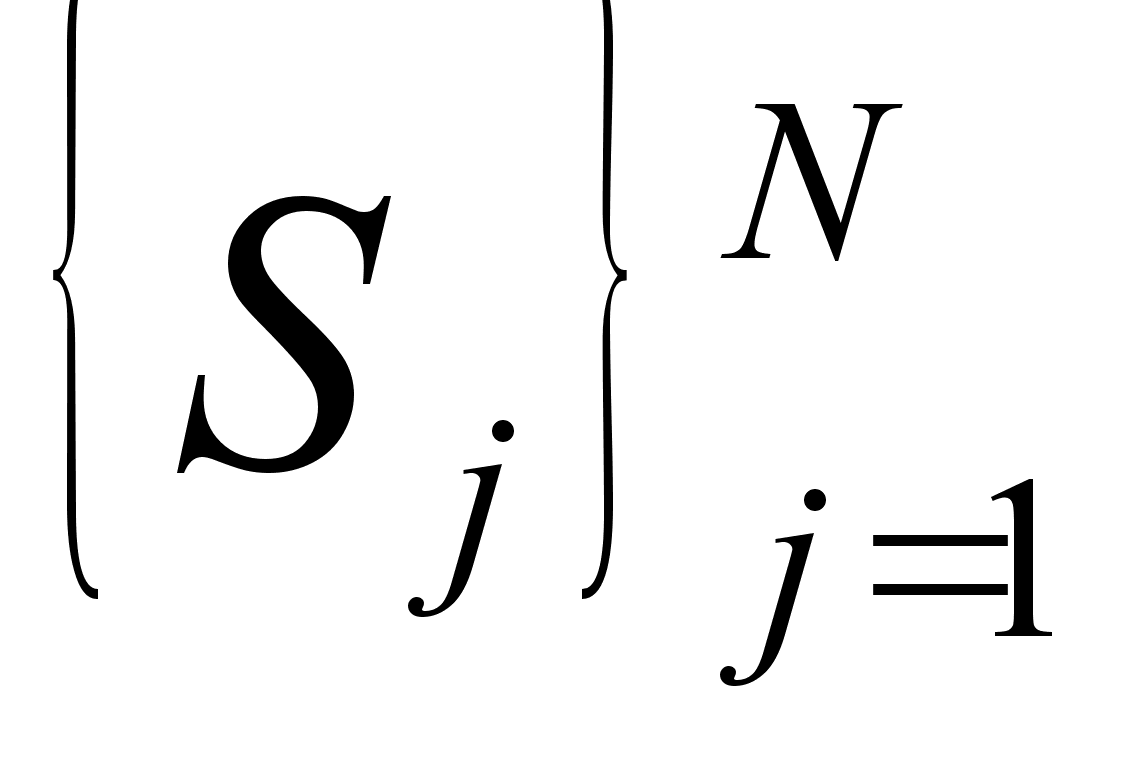 ,можно
выделить подсистемы
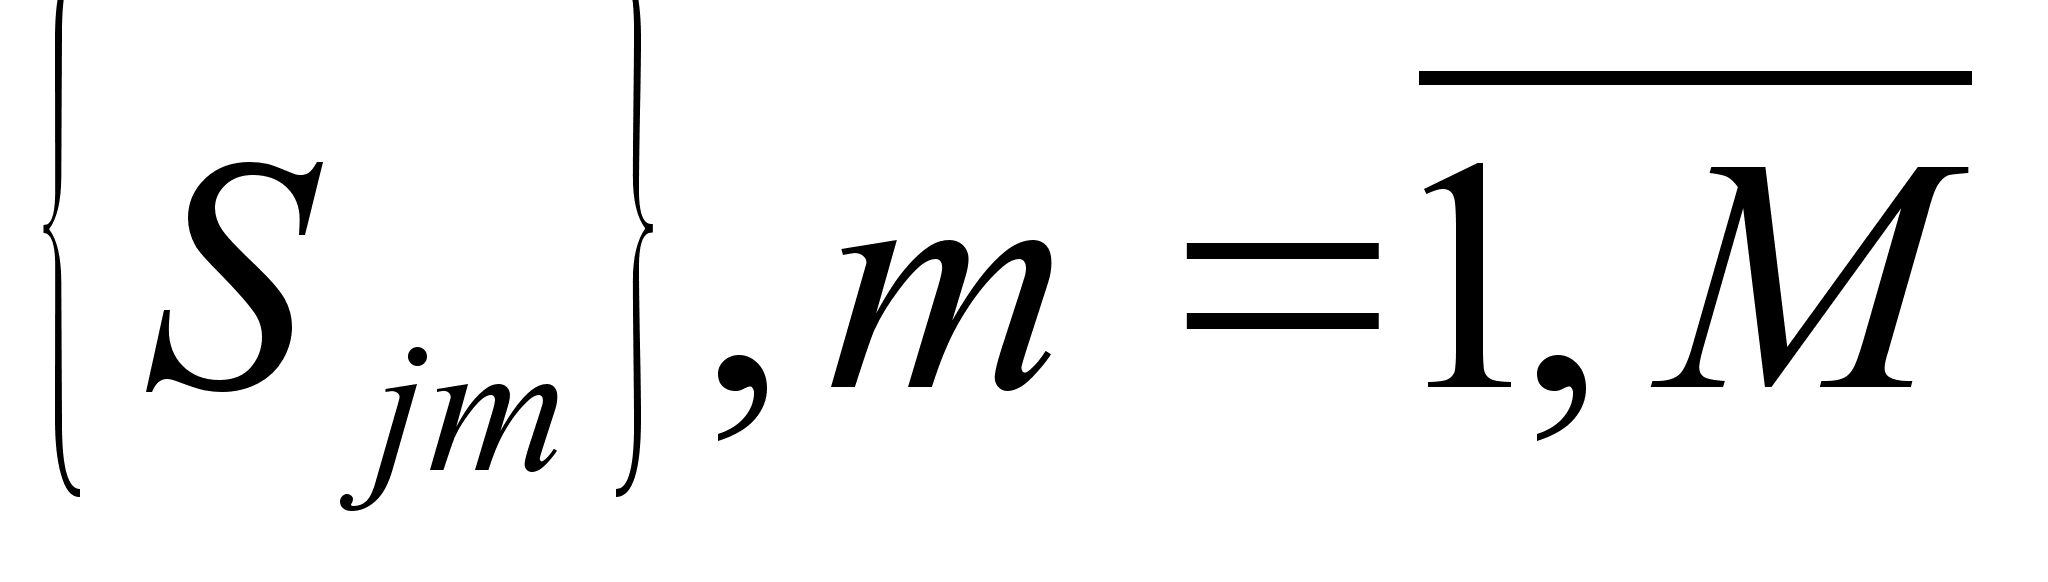 с устойчивыми
внутренними
связями, то
есть операторами
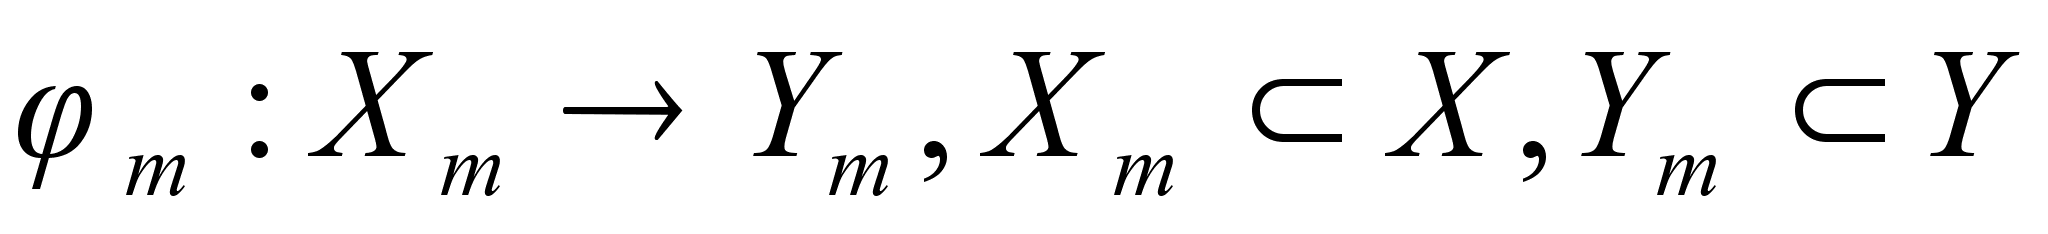 .
На первом
этапе моделирования
сложного объекта
построим «грубые»
субмодели для
подсистем
,
приближенно
реализующие
операторы
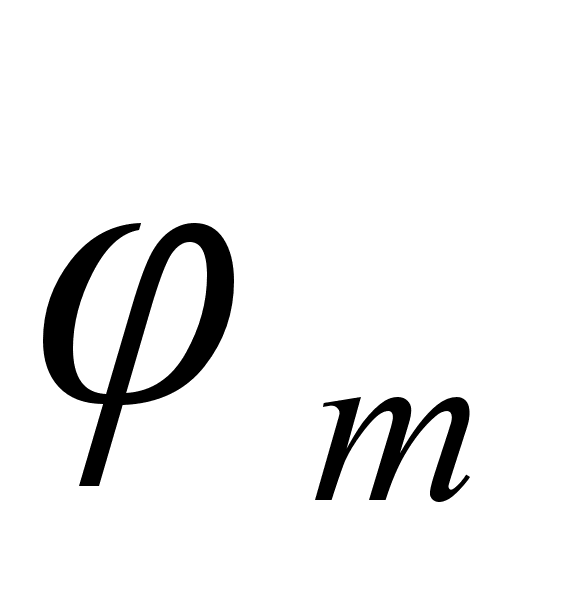 .
Главная цель
субмодели -
это агрегирование
совокупности
входных факторов.
Тем самым сокращается
размерность
базовой модели
сложного объекта.
Вместо нескольких
факторов, отражающих
влияние подсистем
на объект в
целом, мы вводим
в рассмотрение
только по одной
переменной
от каждой подсистемы.
Субмодели
синтезируются
таким образом,
чтобы они были
способны отражать
динамику
скачкообразного
изменения
внутренней
структуры
подсистемы,
а также «плавный
временной
тренд» параметров
оператора
.
На втором этапе
моделирования
строится базовая
модель сложного
объекта, ко
входным факторам
которой добавляются
выходные переменные
субмоделей,
названные
авторами «системными
переменными»,
выходом базовой
модели являются
интересующие
нас экономические
показатели.
2) Кластеризация объектов и построение модели отдельно для каждого подкластера, при этом кластеризация может проводиться с помощью дополнительной НС модели [2].
3) Использование на предварительном этапе методов корреляционного и факторного анализа с целью уменьшения количества входных факторов. Это существенно, поскольку большая размерность вектора входных факторов приводит к неустойчивости модели. Корреляционный анализ применяется для селекции входных факторов. Он позволяет выявить факторы, слабо влияющие на моделируемый выходной вектор. Факторный анализ позволяет выделить главные факторы путем линейной «свертки» исходных входных факторов модели.
Для повышения вычислительной эффективности и ассоциативных свойств НС были проанализированы различные подходы учета динамического состояния сложного объекта. Первый заключается в введении в модель дополнительных входных факторов – лаговых (ретроспективных) переменных, как для моделируемой выходной величины, так и для входных величин. Второй подход заключается во введении в качестве дополнительного входного фактора времени t, дискретно изменяемого в каждом временном интервале при получении отчетный документации. Третий совмещает два предыдущих. Анализируются преимущества и недостатки этих подходов.
На основе изложенных выше принципов предлагаемая нами НС-модель сложного экономического объекта может быть описана следующим образом:
Оператор
типа «вход-выход»
предложено
представить
в виде композиции
действующих
последовательно
операторов
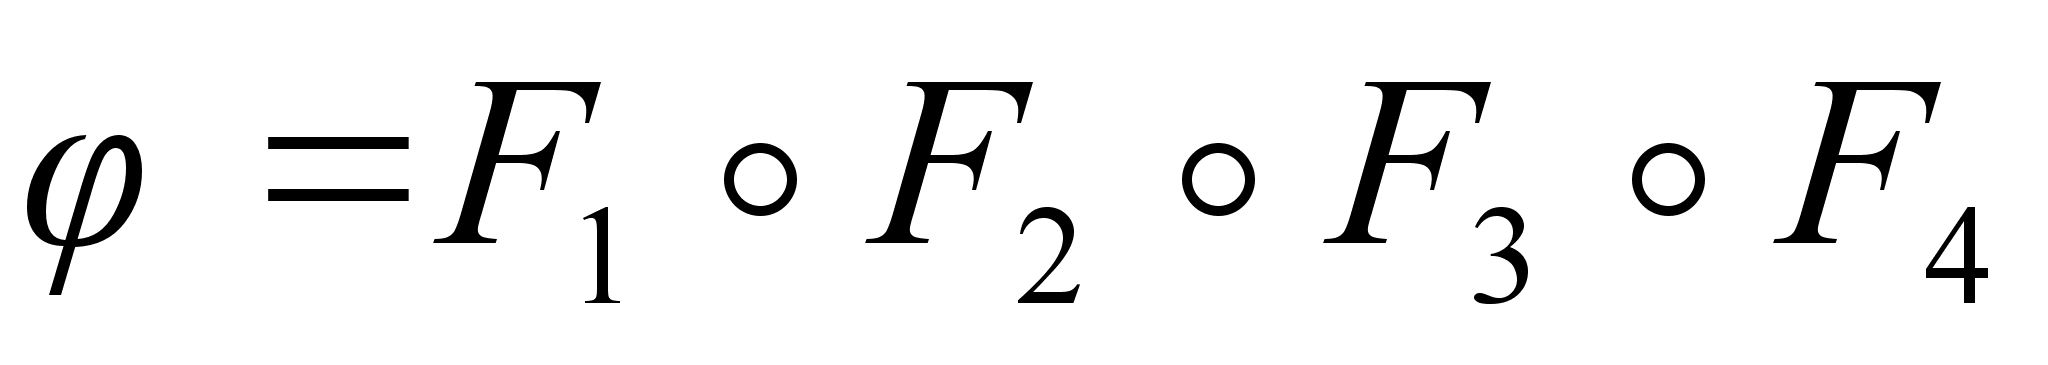 ,
где F1
– оператор
образования
подкластеров,
F2 –
оператор нормализации
переменных,
переводящий
значения входных
факторов из
бесконечного
множества
в отрезок [0,1],
F3 –
оператор выделения
главных факторов
по методу факторного
анализа, F4
- оператор
НС-отображения,
который согласно
[3]
имеет вид:
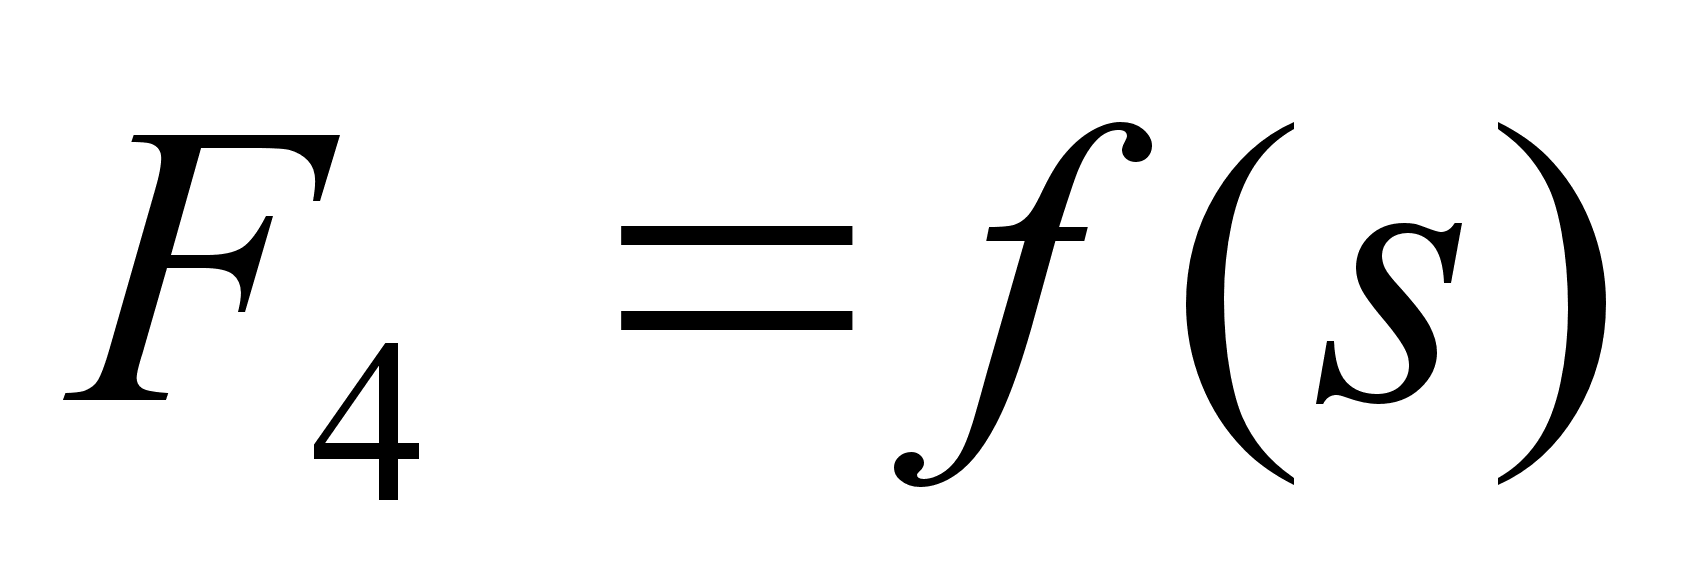 ,
где
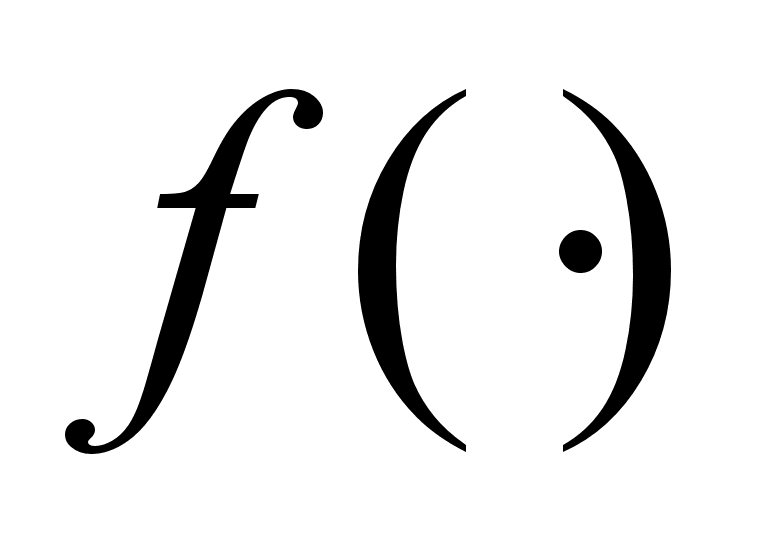 – активационная
функция НС,
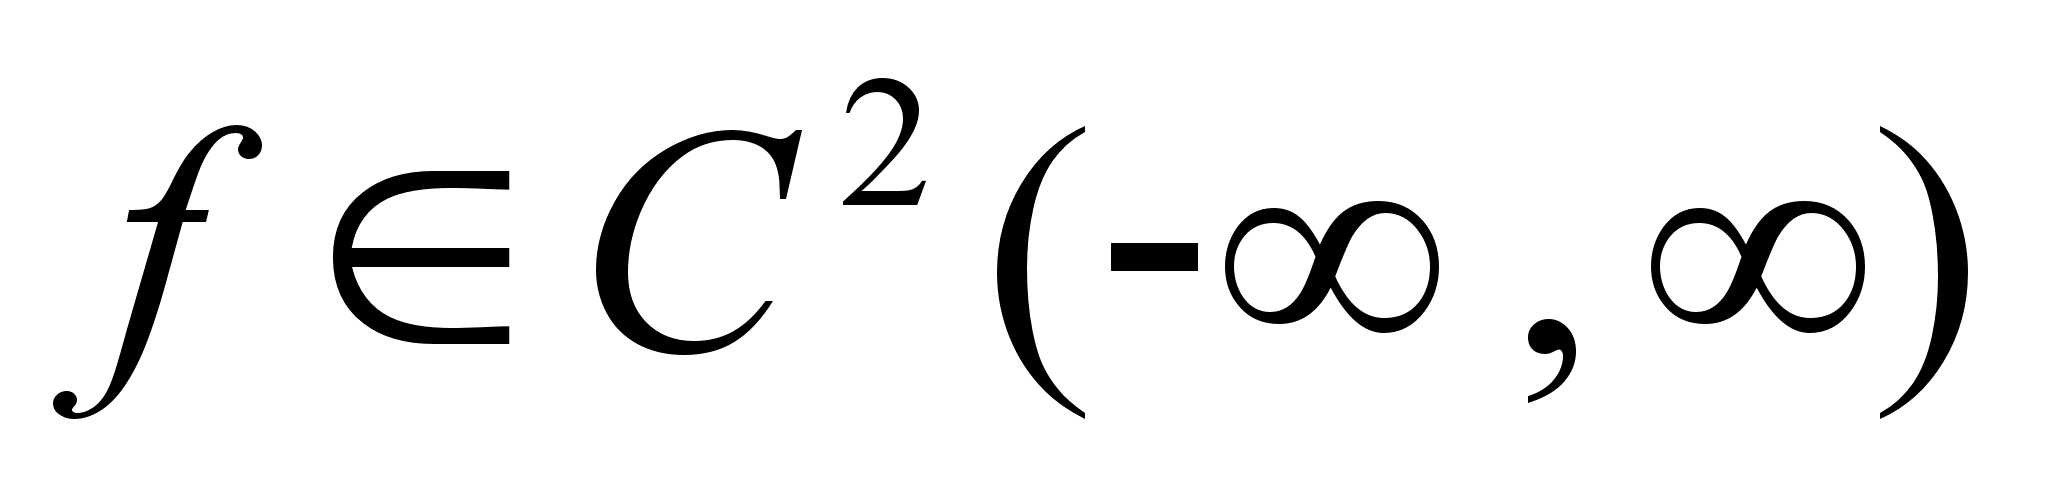 почти
всюду,s
- функция
состояния
нейрона. Состояние
i–го
нейрона
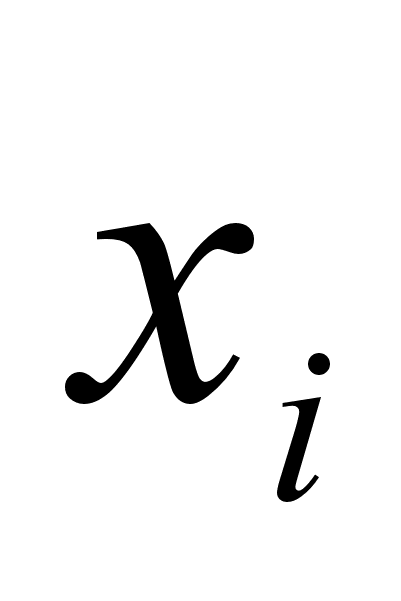 является
взвешенной
суммой сигналов
на его входе
с определенными
весами
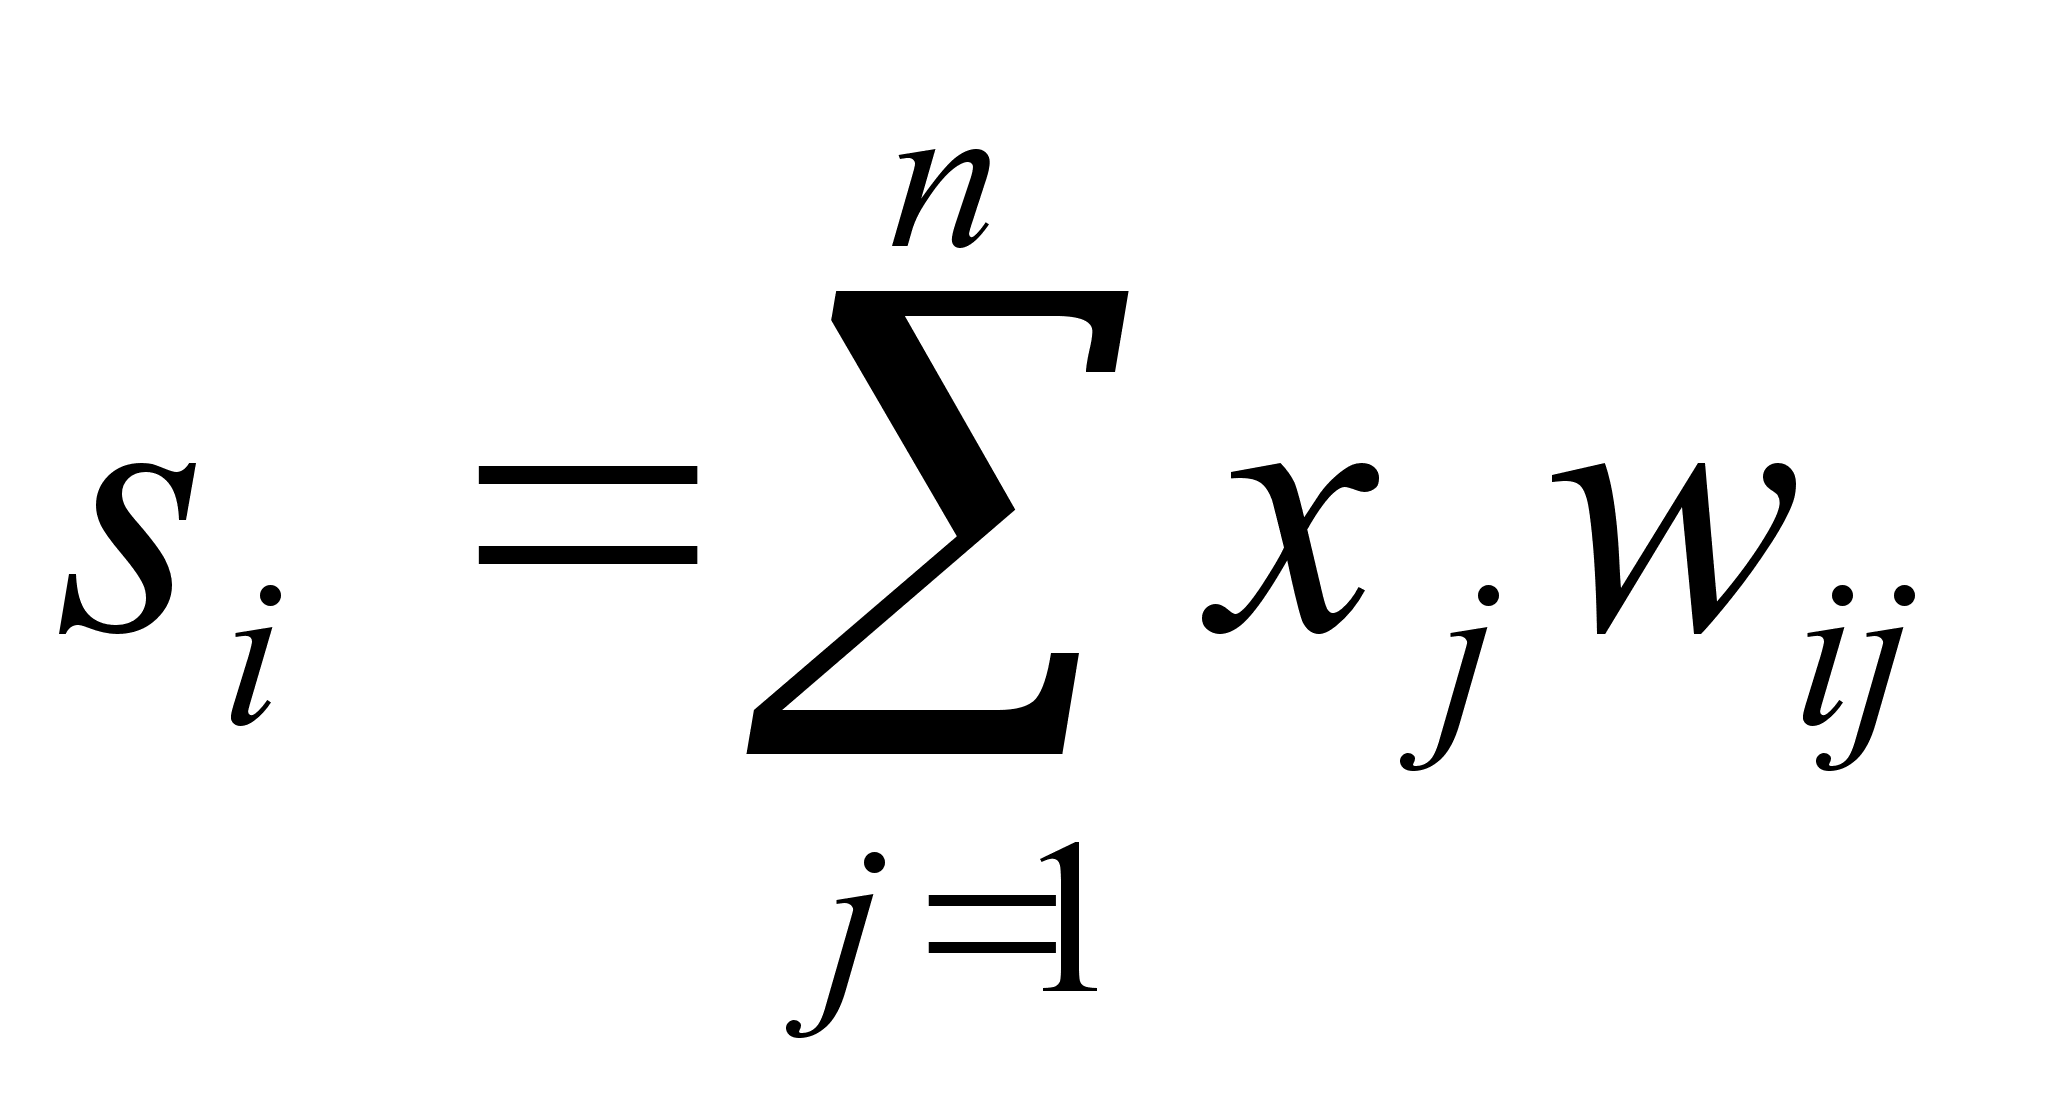 .
Здесь
коэффициенты
взвешенной
суммы
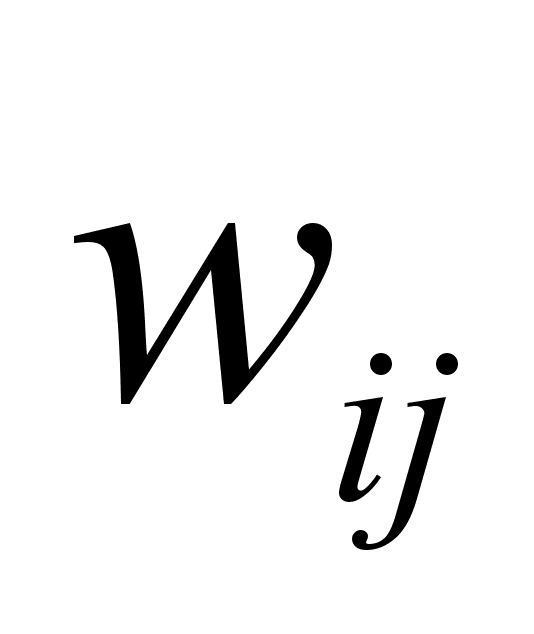 (так
называемые
синаптические
веса), соединяющие
i–ый
нейрон с j–ым,
подстраиваются
по встроенному
в НС алгоритму
обучения, наиболее
распространенным
из которых
является алгоритм
обратного
распространения
(Back
Propagation Algorithm - BP) [3].
Идея этого
алгоритма
заключается
в вычислении
чувствительности
ошибки сети
к измениению
весов. Главная
его особенность
состоит в том,
что подстройка
синаптических
весов
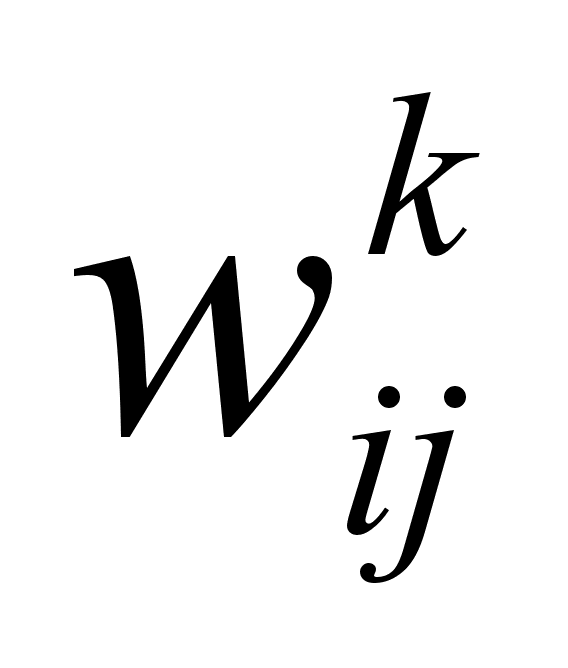 осуществляется
послойно, от
последнего
(выходного)
слоя – к входному,
т.е. в обратном
направлении
по отношению
к направлению
преобразования
входного сигнала.
На основе описанных выше принципов и методов была построена НС-модель прогноза так называемых «эталонных» значений финансовых показателей для группы торговых предприятий по трем районам города Уфы. Доступная информация бралась из отчетной документации. Исходные данные выбирались авторами по выборке за 1997 и 1998 гг. и первый квартал 1999 г. На основе экспертных оценок и предварительных цифровых экспериментов в качестве входных факторов были предложены следующие величины: Х1 - сумма основных средств (ОС) предприятия, Х2 - себестоимость товаров, продукции, услуг предприятия, Х3 - среднесписочная численность работающих, Х4 - сумма оборотных активов (ОА) предприятия, Х5 - среднегодовая стоимость облагаемого налогом имущества предприятия, Х6 - коммерческие расходы. В качестве моделируемого экономического показателя (выходной величины) использовалась: Y - выручка предприятия. Этот показатель был выбран потому что выручка, во-первых полно характеризует финансовое состояние предприятия, и, соответственно, сумму налоговых выплат, а, во-вторых менее всего подвержена искажениям, в отличии от прибыли.
В
качестве основного
инструментария
использовался
нейропакет
BrainMaker Pro 3.11,
построенный
на алгоритме
BP. Была выбрана
следующая
структура НС:
допустимая
погрешность
– 10% от диапазона
изменения
прогнозируемого
параметра,
количество
скрытых слоёв
– 2, количество
нейронов в
первом скрытом
слое – 15, во втором
– 10, тип активационной
функции –
гиперболический
тангенс -
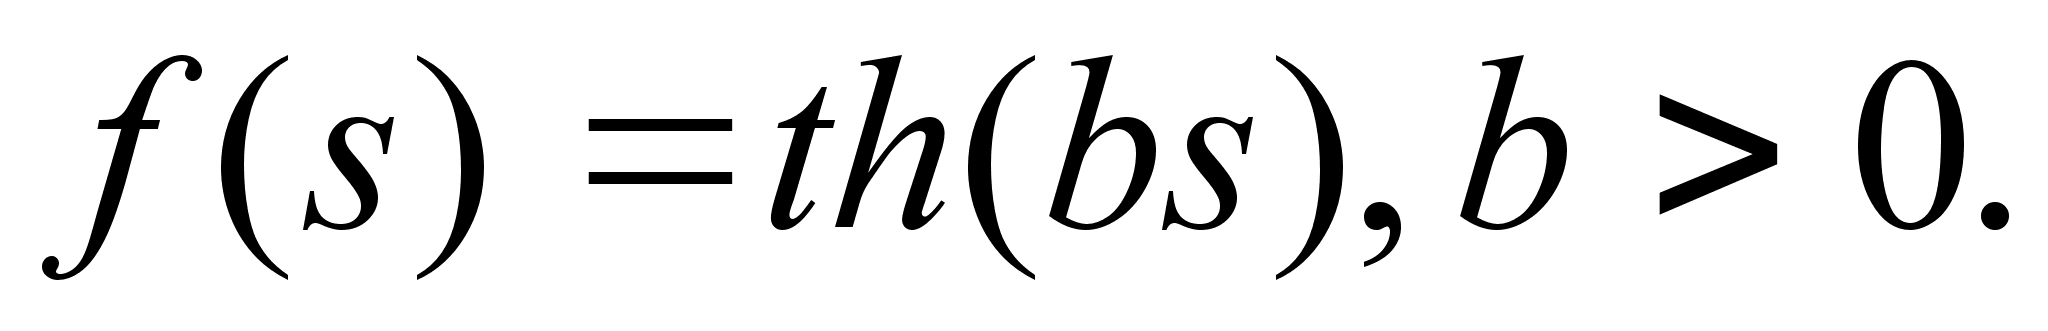
|
Результаты вычислительного эксперимента |
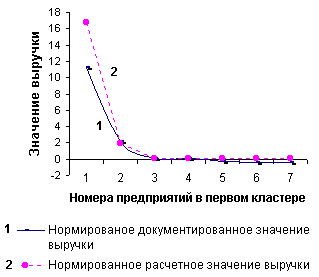
На рисунке обозначены схематично результаты испытания модели на тестовом множестве. На оси абсцисс отложены номера предприятий в моделируемом подкластере. На оси ординат – соответствующее каждому предприятию нормированное значение выручки. Средняя ошибка составила 25,7%. В связи с особенность модели существуют два возможных объяснения большого отклонения между предсказанным уровнем выручки и представленным в отчетности в точке 1: 1) отклонение – результат ошибки моделирования; 2) отклонение – результат существенного искажения входной информации объектом налогообложения (важная информация для принятия решений). |
Верификацию модели предлагается проводить в два этапа: 1) пассивный эксперимент; 2) активный эксперимент. Пассивным экспериментом является испытание модели на имеющейся статистике, при этом необходима гарантированная точность входных факторов, то есть выбирать следует только отчетность предприятий, прошедших документальную налоговую проверку. Активный эксперимент – налоговая проверка предприятий, имеющих максимальный уровень отклонения декларированной выручки от оценки модели. Такие проверки могут проводиться только в сотрудничестве с соответствующими органами инспекции Министерства по налогам и сборам и требуют больших затрат труда высококвалифицированного персонала.
ЛИТЕРАТУРА:
1. Бадамшин Р.А., Горбатков С.А., Клестов Е.А. Оптимальное терминальное управление системами с распределенными параметрами при неполном измерении их состояния. - Уфа: Уфимск. гос. авиац. техн. ун-т., 1997. - 313 с.
2. Морозкин Н.Д., Горбатков С.А., Полупанов Д.В. Об одном алгоритме кластеризации сложных экономических объектов при построении для них нейросетевых математических моделей (в данном сборнике).
3.Beastans D.E., Berg W.M. Wood D. Neural Network Solutions for Trading in Financial Markets. – Amsterdam: Pitmap Publishing, 1996. – 225 p.
Сведения об авторах:
Горбатков Станислав Анатольевич - проф., д.т.н., профессор кафедры экономико-математических методов и моделей Всероссийского финансово-экономического института (ВЗФЭИ).
Адрес: Уфимский филиал ВЗФЭИ, г. Уфа, ул. Социалистическая, 69/1. Тел: (3472)-52-08-23.
E-mail: sagor@ufanet
Полупанов Дмитрий Васильевич – аспирант кафедры вычислительной математики БашГУ.
Адрес: Башкирский государственный университет, г. Уфа, ул. Фрунзе, 32. Тел (3472)-23-67-18
E-mail: PolupanovDV@ic.bashedu