Пути совершенствования заработной платы
6 Решение об участии товарищества в иных хозяйственных товариществах, а также в некоммерческих организациях;
7 Решение о реорганизации и ликвидации товарищества;
8 Назначение ликвидационной комиссии, утверждение ликвидационных балансов;
9. Решение о принудительном выкупе доли у участника товарищества;
10 Решение о залоге всего имущества товарищества, принимаемое единогласно;
11 Решение о внесении дополнительных взносов в имущество товарищества в соответствии с Законом Республики Казахстан «О товариществах с ограниченной и дополнительной ответственностью».
7.3 Исполнительным органом является – директор. Директор избирается на срок не более 5 (пять), лет.
Директор решает все вопросы деятельности товарищества, кроме тех. которые входят в исключительную компетенцию общего собрания участников. В том числе:
– директор вправе без доверенности осуществлять действия от имени товарищества;
– в соответствии с действующим законодательством распоряжаться имуществом товарищества;
– заключает хозяйственные и иные договоры, подписывает претензии и иски в суд;
– определяет формы и размеры оплаты груда штатного и нештатного состава работников товарищества;
– является распорядителем финансов и расчетного счета товарищества;
– издает приказы, распоряжения, регламентирующие деятельность товарищества, дает указания, обязательные для всех работников товарищества; подписывает чеки, векселя и другие денежные документы;
– осуществляет найм и увольнение работников товарищества (согласно действующего трудового законодательства);
– выполняет иные функции, вытекающие из настоящего Устава и решения общего собрания участников.
7.4 Функции по контролю за финансово–хозяйственной деятельностью директора, по оценке точности отчетов, соответствия деятельности товарищества законодательству, настоящему Уставу, контрактам, соглашениям, возлагается на единоличный контрольный орган – ревизора, избираемого общим собранием участников из числа участников товарищества или профессиональных аудиторов (бухгалтеров) сроком на 1 год.
Члены исполнительного органа товарищества не могут быть ревизором.
Ревизор проводит ежегодные плановые ревизии и отчитывается перед общим собранием участников. Ревизор вправе произвести внеплановые ревизии и проверки и обладает для этой цели нравом безусловного доступа ко всей документации товарищества.
Ревизор проводит сверку годовой финансовой отчетности товарищества до ее утверждения общим собранием участников. Общее собрание участников не вправе утверждать годовую финансовую отчетность без заключения ревизора, либо заключения аудитора.
7.5 Для проведения ревизий может быть привлечен независимый аудитор (внешний аудит).
7.6 Участники имеют право:
1. Участвовать в управлении товариществом в порядке, установленном Законом Республики Казахстан «О товариществах с ограниченной и дополнительной ответственностью» и учредительными документами товарищества;
2. Получать полную информацию о деятельности товарищества, в том числе знакомиться с бухгалтерской и другой документацией;
3. Получать чистые доходы от деятельности товарищества;
4. Выбыть из товарищества в порядке, определяемом Законом Республики Казахстан «О говариществах с ограниченной и дополнительной ответственностью»;
5. Получить в случае ликвидации товарищества имущество, оставшееся после расчетов с кредиторами.
Участники могут иметь другие права, предусмотренные учредительными документами, а тюке Законом Республики Казахстан «О товариществах с ограниченной и дополнительной ответственностью» и другими законодательными актами.
7.7. Участники товарищества обязаны:
1. Соблюдать условия учредительных документов товарищества:
2. Участвовать в деятельности товарищества в порядке, определенном учредительными документами, в т.ч. вести дела от имени товарищества, оказывать ему содействие в осуществлении деятельности;
3. Вносить вклады в порядке, способом и размере, предусмотренном учредительными документами;
4. Не разглашать сведения, которые товариществом объявлены коммерческой тайной.
2.2 Оценка фонда заработной платы на предприятий
С ростом производительности труда создаются реальные предпосылки для повышения уровня его оплаты. При этом средства на оплату труда нужно использовать таким образом, чтобы темпы роста производительности труда обгоняли темпы роста его оплаты. Только при таких условиях создаются возможности для наращивания темпов расширенного воспроизводства.
В связи с этим оценка использования средств на оплату труда на каждом предприятий имеет большое значение.
Фонд заработной платы по действующей инструкции органов статистики включает в себя не только фонд оплаты труда, относимый к текущим издержкам предприятия, но и выплаты за счет средств социальной защиты и чистой прибыли, остающейся в распоряжении предприятия. Сведения об использовании средств, направляемых на потребление, представлены в таблице 1.
Наибольший удельный вес в составе средств, использованных на потребление, занимает фонд оплаты труда, включаемый в себестоимость продукции
Таблица 1 - Анализ использования средств, направленных на потребление
| Вид оплаты | Сумма, тыс. тенге | ||
| 2005 | 2006 | изменение | |
| 1.Фонд оплаты труда | 15060 | 16116 | +1056 |
| 1.1. По сдельным расценкам | 9720 | 10080 | +360 |
| 1.2. Тарифным ставкам и окладам | 5040 | 5712 | +672 |
| 1.3. Премии за производственные результаты | 120 | 144 | +24 |
| 1.4. Доплаты за профессиональное мастерство | 60 | 60 | - |
| 1.5. Доплаты за работу в ночное время, сверхурочные часы, праздничные дни | - | - | - |
| 1.6. Оплата ежегодных и дополнительных отпусков | 120 | 120 | - |
| 1.7. Оплата льготных часов подростков, перерывов в работе кормящих матерей | - | - | - |
| 1.8. Доплаты до среднего уровня | - | - | - |
| 1.9. Оплата простоев | - | - | - |
| 1.10. Оплата труда совместителей | - | - | - |
| 2. Выплаты за счет прибыли | 240 | 279,6 | +39,6 |
| 2.1. Вознаграждение за результаты работы по итогам года | 156 | 180 | +24 |
| 2.2. Материальная помощь | 30 | 42 | +12 |
| 2.3. Единовременные выплаты пенсионерам | - | - | - |
| 2.4. Оплата отпусков сверх установленных сроков | - | - | - |
| 2.5. Стипендии студентам и плата за обучение | 54 | 57,6 | +3,6 |
| 2.6. Погашение ссуд работникам на строительство жилья | - | - | - |
| 2.7. Оплата путевок на отдых и лечение | - | - | - |
| 2.8. Выплата дивидендов по ценным бумагам | - | - | - |
| 3. Выплаты социального характера | 235,5 | 249,6 | +14,1 |
| 3.1. Пособия семьям, воспитывающих детей | 111,9 | 126 | +14,1 |
| 3.2. Пособия по временной нетрудоспособности | 123,6 | 123,6 | - |
| 3.3. Стоимость профсоюзных путевок | - | - | - |
| Итого средства направленные на потребление | 15535,5 | 16645,2 | +1109,7 |
| Доля в общей сумме, %: | |||
| фонда оплаты труда | 96,9 | 96,8 | -0,12 |
| выплат из прибыли | 1,5 | 1,7 | +0,13 |
| выплат за счет фонда социальной защиты | 1,5 | 1,5 | -0,02 |
Проанализировав высшее указанную таблицу, выявили следующие последовательности: фонд оплаты труда за рассмотренный период увеличился на 1056 тыс. тенге. Этому способствовало увеличение по сдельным расценкам на 360 тыс. тенге, тарифным ставкам и окладам на 672 тыс. тенге и премии за производственные результаты на 24 тыс. тенге.
Выплаты социального характера увеличились на 14,1 тыс. тенге, том числе пособия семьям, воспитывающих детей на 14,1 тыс. тенге. По другим пунктам изменение не наблюдалось. Итого средства направленные на потребление составили в 2006 году 16645,2 тыс. тенге, что больше на 1109,7 тыс. тенге по сравнению с предыдущим периодом.
Как уже отмечалось основную долю средств направленные на потребления составляет: фонда оплаты труда 96,8%, хотя произошел не большое снижение доли за рассмотренный период на -0,12%, выплаты из прибыли составили 1,7%, что больше на 0,13% по сравнению с 2005 годом, и выплаты за счет фонда социальной защиты составили 1,5%, что ниже на -0,02% по сравнению с предыдущим периодом. Также изменение структуры можно проанализировать визуально. (см. рисунок 1 и 2)
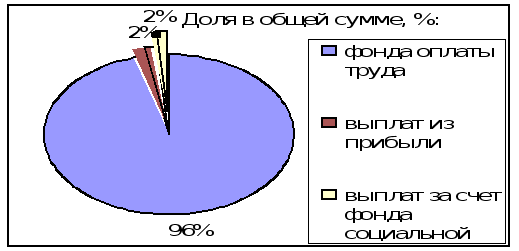
Рисунок 1 – Доля в общей сумме за 2005 год
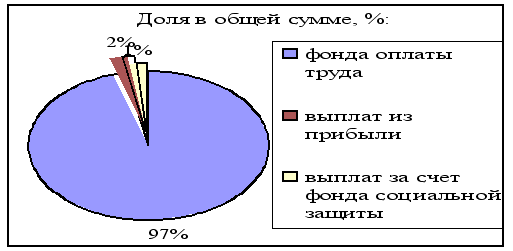
Рисунок 2 - Доля в общей сумме за 2006 год
Постоянная часть оплаты труда не изменяется при увеличении или спаде объема производства (зарплата рабочих по тарифным ставкам, зарплата служащих по окладам, все виды доплат, оплата труда работников непромышленных производств и соответствующая им сумма отпускных). Данные для расчета представлены в таблице 2.
Таблица 2 - Исходные данные для анализа фонда заработной платы
| Вид оплаты | Сумма зарплаты, тыс. тенге | ||
| 2005 | 2006 | изменение | |
| 1. Переменная часть оплаты труда рабочих | 9840 | 10224 | +384 |
| 1.1. По сдельным расценкам | 9720 | 10080 | +360 |
| 1.2. Премии за производственные результаты | 120 | 144 | +24 |
| 2. Постоянная часть оплаты труда рабочих | 3384 | 3504 | +120 |
| 2.1. Повременная оплата труда по тарифным ставкам | 3324 | 3444 | +120 |
| 2.2. Доплаты | 60 | 60 | - |
| 2.2.1. За сверхурочное время работы | - | - | - |
| 2.2.2. За стаж работы | 60 | 60 | - |
| 2.2.3. За простои по вине предприятия | - | - | - |
| 3. Всего оплата труда рабочих без отпускных | 13224 | 13728 | +504 |
| 4. Оплата отпусков рабочих | 252 | 270 | +18 |
| 4.1. Относящаяся к переменной части | 120 | 132 | +12 |
| 4.2. Относящаяся к постоянной части | 132 | 138 | +6 |
| 5. Оплата труда служащих | 1584 | 2118 | +534 |
| 6. Общий фонд заработной платы | 15060 | 16116 | +1056 |
| 6.1. Переменная часть | 9960 | 10356 | +396 |
| 6.2. Постоянная часть | 5100 | 5760 | +660 |
| 7. Удельный все в общем фонде зарплаты, %: | - | - | - |
| переменная часть | 66,14 | 64,26 | -1,88 |
| постоянная часть | 33,86 | 35,74 | +1,88 |
Как видно из таблицы 2, переменная часть оплаты труда рабочих в 2006 году составила 10224 тыс. тенге, что больше на 384 тыс. тенге по сравнению с 2005 годом, увеличение произошло в том числе: по сдельным расценкам на 360 тыс. тенге и премии за производственные результаты на 24 тыс. тенге, что составило в 2006 году 10080 тыс. тенге и 144 тыс. тенге соответственно.
Постоянная часть оплаты труда рабочих также увеличилась на 120 тыс. тенге, что составило в 2006 году 3504 тыс. тенге. Это увеличение связано с повышение заработной платы в 2006 году. В основном увеличение произошло по повременной оплате труда по тарифным ставкам на 120 тыс. тенге, что составило 3444 тыс. тенге в отчетном году. По доплат: за сверхурочное время работы, за стаж работы и за простои по вине предприятия остались неизменными за рассмотренный период времени.
Всего оплата труда рабочих без отпускных составило 13728 тыс. тенге, что больше по сравнению с 2005 годом на 504 тыс. тенге. А оплата отпусков рабочих в отчетном году составило 270 тыс. тенге, что больше на 18 тыс.тенге, том числе: относящаяся к переменной части 132 тыс. тенге и относящаяся к постоянной части 138 тыс. тенге, что больше по сравнению с 2005 годом на 12 тыс. тенге и 6 тыс. тенге соответственно. Оплата труда служащих также увеличилась на 534 тыс. тенге и составило в 2006 году 2118 тыс. тенге. Общий фонд заработной платы составил в отчетном году 16116 тыс. тенге, том числе: переменная часть составило 10356 тыс. тенге, а постоянная часть 5760 тыс. тенге, увеличение произошло на 396 тыс. тенге и 660 тыс. тенге соответственно. Большой удельный все в общем фонде зарплаты за рассмотренный период занимает переменная части 66,14% в 2005 году и 64,26% в 2006 году, несмотря на снижение на 1,88%. А постоянная часть несмотря на увеличение на 1,88% занимает 35,74% в 2006 году. (см. рисунок 3 и 4)
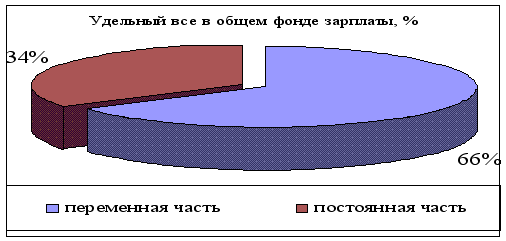
Рисунок 3 – Удельный вес в общем фонде зарплаты за 2005 год
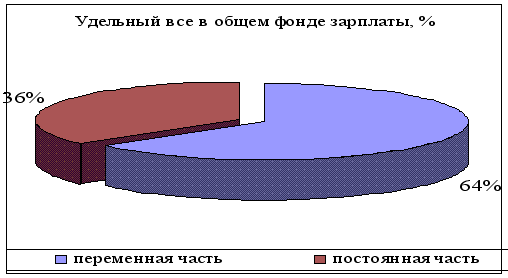
Рисунок 4 - Удельный вес в общем фонде зарплаты за 2006 год
В третей таблице будет проведена оценка постоянной части оплаты труда (зарплата служащих, специалистов и т. д.), так как она за рассмотренный период времени имеет высокие показатели роста, что напрашивается о выявлении причины того роста.
Таблица 3 - Исходные данные для анализа повременного фонда заработной платы
| Вид оплаты | Сумма зарплаты, тыс. тенге | ||
| 2005 | 2006 | изменение | |
| Среднесписочная численность рабочих-повременщиков | 42 | 45 | +3 |
| Количество отработанных дней одним рабочим в среднем за год | 205 | 200 | -5 |
| Средняя продолжительность рабочей смены, ч | 7,2 | 6,8 | -0,4 |
| Фонд повременной оплаты труда, тыс. тенге | 3324 | 3444 | +120 |
| Зарплата одного работника, тенге: | |||
| Среднегодовая | 79142,86 | 76533,33 | -2609,52 |
| Среднедневная | 386,06 | 364,44 | -21,62 |
| Среднечасовая | 53,62 | 53,59 | -0,03 |
Таким образом рост повременного фонда зарабной платы произошел в основном за счет увеличения численности рабочих - повременщиков на 3 работника. Снижение среднегодового заработка на 2609,52 тыс. тенге, а соответственно и фонда оплаты труда вызвано уменьшением количества отработанного времени одним рабочим за год на 5 дней.
Не большое рост переменной части оплаты труда, говорит о не высоком росте производительности в отчетном году.
3 Пути совершенствования организации заработной платы на предприятий
На основе проведенной оценки заработной платы на предприятии ТОО «Фирма Павлодарлесхолдинг» были выявлены следующие пути совершенствования организации заработной платы:
- применение на данном предприятий сдельно - премиальной формы оплаты труда для производственных рабочих;
- применение повременно - премиальной формы оплаты труда для служащих предприятия;
- можно использовать бестарифную систему оплаты труда;
- разработка методов стимулирования как традиционных, так новых методов стимулирования;
- заключение коллективных договоров с производственными рабочими и служащими предприятия;
- заключение индивидуальных договоров с руководителями и специалистами;
- применение системы плавающих окладов.
Решить некоторые проблем можно с помощью правильной оплаты труда, основанной на соразмерном эффективном возмещении затрат работника в процессе трудовой деятельности. Она обретает особую значимость на современном этапе в связи с изменениями условий хозяйствования, увеличением объема прав и полномочий хозяйствующих субъектов, когда возникает дополнительная необходимость разработки и внедрения на каждом предприятии системы оплаты труда, направленной на максимальное использование трудового потенциала работников, точную и полную оценку количества и качества труда.
Также целесообразно вести дополнительную должность - экономист по труду.
В чий обязанности будет входить: осуществлять работу по совершенствованию организации труда, форм и систем организации оплаты труда, материального и морального стимулирования. Разрабатывает проекты перспективных и годовых планов по труду и заработной плате организации и ее подразделений.
Рассчитывает фонд оплаты труда и численность работающих с учетом необходимости наиболее рационального использования трудовых ресурсов, обеспечения правильного соотношения работников по категориям персонала и квалификационным категориям, участвует в определении потребности в рабочих и служащих, планировании подготовки квалифицированных кадров, доводит плановые показатели до подразделений организации.
Изучает эффективность применения действующих форм и систем оплаты труда, материального и морального поощрения, подготавливает предложения по их совершенствованию.
Разрабатывает механизм распределения дополнительных доходов, получаемых в результате эффективности производства, повышения качества продукции, сокращения издержек производства, а также сдачи помещений и имущества в аренду, от размещения денежных средств в ценные бумаги.
Разрабатывает положения о стимулировании работников с целью улучшения использования оборудования и сокращения трудозатрат.
Участвует в составлении планов социального развития коллектива организации, в разработке и осуществлении мероприятий по укреплению трудовой дисциплины, сокращению текучести кадров, усилению контроля над использованием рабочего времени и соблюдением правил внутреннего трудового распорядка. Составляет штатные расписания в соответствии с утвержденной структурой управления в установленном порядке.
Осуществляет контроль за соблюдением штатной дисциплины, расходованием фонда оплаты труда, за правильностью установления наименований профессий и должностей, применения тарифных ставок и расценок, должностных окладов и других выплат, за тарификацией работ, за соблюдением режимов труда и отдыха, законодательства о труде.
Участвует в подготовке проекта коллективного договора и контролирует выполнение принятых обязательств. Ведет учет показателей по труду и заработной плате, анализирует их и составляет установленную отчетность.
Выполняет работы по формированию, ведению и хранению базы данных по труду и заработной плате, численности работников, вносит изменения в справочную и нормативную информацию, используемую при обработке данных.
Участвует в формулировании экономической постановки задач либо отдельных их этапов, решаемых с помощью вычислительной техники, определяет возможность использования готовых проектов, алгоритмов и пакетов прикладных программ, позволяющих создавать экономически обоснованные системы обработки информации по труду и заработной плате.
Должен знать: законодательные и иные нормативные правовые акты Республики Казахстан, методические и другие материалы по организации труда; экономику труда; экономику и организацию производства; порядок разработки перспективных и годовых планов по труду и заработной плате, производительности труда, социального развития коллектива; формы и системы оплаты труда и материального стимулирования; методы определения численности работников; тарифно-квалификационные справочники работ и профессий рабочих и квалификационные характеристики должностей служащих; порядок тарификации работ и рабочих и установления должностных окладов (ставок), других выплат согласно системе оплаты труда; методы учета и анализа показателей по труду и заработной плате; основы технологии производства; возможности применения вычислительной техники для осуществления расчетов и учета показателей по труду и заработной плате, правила ее эксплуатации; законодательство о труде Республики Казахстан; правила и нормы охраны труда.
Заключение
Заработная плата представляет собой один из основных факторов социально – экономической жизни каждой страны, коллектива, человека. Высокий уровень заработной платы может оказать благотворное влияние на экономику в целом, обеспечивая высокий спрос на товары и услуги. И, наконец, высокая заработная плата стимулирует усилия руководителей предприятий значительно использовать рабочую силу, модернизировать производство.
К числу важнейших в настоящее время относится также проблема устранения чрезмерной дифференциации в оплате труда руководителей предприятий и остальных работников, являющейся одной из причин сложившейся напряженности в социально – трудовой сфере.
В условиях рыночной экономики с организацией заработной платы на предприятиях связаны решения двуединой задачи:
- гарантировать оплату труда каждому работнику в соответствии с результатами его труда и стоимостью рабочей силы на рынке труда;
- обеспечить работодателю достижение в процессе производства такого результата, который позволил бы ему после реализации продукции на рынке труда и товаров возместить затраты и получит прибыль. Тем самым через организацию заработной платы должен достигаться компромисс между интересами работодателя и работника, способствующий развитию отношений социального партнерства между двумя движущими силами рыночной экономики.
На основе проведенной оценки организации заработной платы за 2005 - 2006 гг на предприятий ТОО «Фирма Павлодар Лес Холдинг» было выявлено положительная тенденция к росту заработной платы на данном предприятий. Во многом этому способствовало увеличение спроса на производимую ими продукцию.
Список использованных источников
Абрютина М.С., Грачев А.В. Анализ финансово-экономической деятельности предприятия. – М.:ДИС, 2006.
Артеменко В.Г., Беллиндир М.В. Финансовый анализ: Учебное пособие. – М.:ДИС, НГАЭиУ, 2002.
Баканов М.И., Шеремет А.Д. Теория экономического анализа. – М.: ФиС, 1997.
Баканов М.И., Шеремет А.Д. Теория экономического анализа.- М.: Финансы и статистика, 2001г.
Балабанов И.Т. Основы финансового менеджмента. Как управлять капиталом? - М.: Финансы и статистика, 1997
Балабанов И.Т. Финансовый анализ и планирование хозяйствующего субъекта. – 2-е изд., доп. – М.: Финансы и статистика, 2001.
Барногльц С.Б., Экономический анализ хозяйственной деятельности на современном этапе развития, М.:1984. Функционально-стоимостной анализ под ред. Б.И.Майданчика-М.:2001
Бернстайн Л.А. Анализ финансовой отчетности: Теория, практика и интерпретация: Пер. с англ. – М.: ФиС, 2004.
Васина А.А. Анализ финансового состояния компании. – М, ИКФ «Альф», 2003
Вахрин П.И. Финансовый анализ в коммерческих и некоммерческих организациях: Учебное пособие. – М.:ИКЦ «Маркетинг», 2001. – 320 с.
Воронов К.Е., Максимов О.А. Финансовый анализ. Некоторые положения и методики– М: ИКФ «Альф», 2005.
Грачев А.В. Анализ и укрепление финансовой устойчивости предприятия. – М.:ДИС., 2002. – 208 с.
Грищенко О.В. Анализ и диагностика финансово-хозяйственной деятельности предприятия //Финансы, 2003., № 3
Донцова А.В., Никифорова Н.А. Анализ финансовой отчетности // Финансовый менеджмент – 2003 № 1
Ефимова О.В. Финансовый анализ. – М.: Бухгалтерский учет, 2001 –
Ефимова О.В.Финансовый анализ-М.:Бухгалтерский учет, 2002.
Ковалев В.В. Финансовый анализ. — М. :ФиС, 1996. – 432 с.
Ковалев В.В. Финансовый анализ: методы и процедуры. – М.: ФиС, 2002.
Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия.- М.: Проспект, 2001г.
Крутик А.Б., Хайкин М.М. Основы финансовой деятельности предприятия – Спб: Бизнес-пресса, 1999.
Лившиц В.Н. и др. Методические рекомендации по оценке эффективности инвестиционных проектов. Официальное издание. — М.: Экономика, 2004.
Зубко Н.М., Зубко А.Н. Экономическая теория/ Серия «Учебники, учебные пособия». – Ростов н/Д: «Феникс», 2002.
Маркс К. Капитал. Критика политической экономии. (Пер. И.И. Скворцова – Степанова.) Т.1. Кн.1. Процесс производства капитала. М., Политиздат, 1978.
Политическая экономия. Учебник для экономических вузов и факультетов/ А.М. Румянцев, Г.А. Козлов, А.Г. Милейковский, М.М. Азарова и др. – 3-е изд., доп. Т.1. Капиталистический способ производства. – М.: Политиздат, 1979.
Сажина М.А., Чибриков Г.Г. Экономическая теория. Учебник для вузов. – М.: Издательство НОРМА (Издательская группа НОРМА – ИНФРА·М), 2001.