Анализ устойчивости финансового положения ОАО "Эксплуатационное вагонное депо"
К внеучетным источникам информации относятся документы, регулирующие хозяйственную деятельность, а также данные, которые не относятся к перечисленным ранее. В их число входят следующие документы:
официальные документы, которыми обязано пользоваться предприятие в своей деятельности: законы государства, указы президента, постановления правительства, приказы вышестоящих органов управления, акты ревизий и проверок, приказы и распоряжения руководителей предприятия.
хозяйственно-правовые документы: договора, соглашения, решения арбитража и судебных органов, рекламации.
научно-техническая информация (публикации, отчеты по результатам научно-исследовательской работы и др.). Решения общих собраний коллектива, совета трудового коллектива предприятия в целом или отдельных подразделений.
материалы изучения передового опыта, данные о работе конкурирующих предприятий, полученные из разных источников информации (Интернет, радио, телевидение, газеты и т.д.).
техническая и технологическая документация.
материалы специальных обследований состояния производства на отдельных рабочих местах (хронометраж, фотография рабочего дня и т.п.).
устная информация, которая получена во время деловых встреч с членами трудового коллектива или представителями других предприятий.
По отношению к объекту исследования информация бывает внутренней и внешней. Система внутренней информации — это данные статистического, бухгалтерского, оперативного учета и отчетности, плановые данные, нормативные данные, разработанные на предприятии, и т.д. Система внешней информации — это данные статистических сборников, периодических и специальных изданий, конференций, деловых встреч, официальные, хозяйственно-правовые документы и т.д. [40].
По отношению к предмету исследования информация делится на основную и вспомогательную, необходимую для более полной характеристики изучаемой предметной области.
По периодичности поступления аналитическая информация подразделяется на регулярную и эпизодическую. К источникам регулярной информации относятся плановые и учетные данные. Эпизодическая информация формируется по мере необходимости, например сведения о новом конкуренте.
Регулярная информация, в свою очередь, классифицируется на постоянную, сохраняющую свое значение длительное время (коды, шифры, план счетов бухгалтерского учета и др.), условно-постоянную, сохраняющую свое значение в течение определенного периода времени (показатели плана, нормативы) и переменную, характеризующую частую сменяемость событий (отчетные данные о состоянии анализируемого объекта на определенную дату).
По отношению к процессу обработки информацию можно отнести к первичной (данные первичного учета, инвентаризаций, обследований) и вторичной, прошедшей определенную стадию обработки и преобразований (отчетность, конъюнктурные обзоры и т.д.).
К организации информационного обеспечения анализа предъявляется ряд требований. Это аналитичность информации, ее достоверность, оперативность, сопоставимость, рациональность и др.
Смысл первого требования заключается в том, что вся система экономической информации должна соответствовать требованиям и задачам анализа хозяйственной деятельности, т.е. обеспечивать получение данных, необходимых для глубокого изучения факторов, выявления резервов и выработки управленческих решений. [26].
Экономическая информация должна быть достоверной, объективно отражать исследуемые явления и процессы. В противном случае выводы, сделанные по результатам анализа, не будут соответствовать действительности, а разработанные аналитиками предложения не только не принесут пользы предприятию, но могут оказаться вредными.
Оперативность информации непосредственно вытекает из требования повышения оперативности и действенности анализа. Чем быстрее поступает информация о совершившихся хозяйственных процессах, тем быстрее можно провести анализ, выявить и устранить недостатки, упущения и потери. Повышение оперативности информации достигается применением новейших средств связи, обработкой ее на ПЭВМ и т.д.
Одно из требований к качеству информации - это обеспечение ее сопоставимости по предмету и объектам исследования, периоду времени, методологии исчисления показателей и ряду других признаков.
Таким образом, информационная система экономического анализа должна формироваться и совершенствоваться с учетом перечисленных выше требований, что является необходимым условием повышения действенности и эффективности анализа.
Не менее важное значение в организации анализа имеет его методическое обеспечение. От того, какие методики анализа используются на предприятии, зависит его результативность. Ответственность за методическое обеспечение анализа обычно возлагается на специалиста, который осуществляет руководство аналитической работой на предприятии. Он обязан постоянно совершенствовать методику анализа хозяйственной деятельности на основе изучения достижений науки и передового опыта в области анализа и внедрять ее во всех сегментах предприятия, осуществлять подготовку и переподготовку кадров по вопросам анализа. [23]
Особое значение имеет разработка собственных или адаптация готовых компьютерных программ анализа, позволяющих оперативно и комплексно исследовать результаты хозяйственной деятельности.
Состав, содержание и качество информации, которая привлекается к анализу, имеют определяющую роль в обеспечении действенности анализа хозяйственной деятельности.
Источники информации для анализа финансовой устойчивости носят учетный характер, т.е. это данные, которые содержат документы бухгалтерского учета. К ним относятся бухгалтерский баланс (форма №1) и отчет о прибылях и убытках (форма №2), утвержденные приказом Министерства финансов РФ от 22.07.2003 №67н.
2. Организационно-экономическая характеристика ОАО «Эксплуатационное вагонное депо»
2.1 Основные направления деятельности предприятия и структура управления
Предприятие ОАО «Эксплуатационное вагонное депо» (ОАО «Российские железные дороги») в г. Набережные Челны.
Юридический адрес и реквизиты: 423841, Российская Федерация, Республика Татарстан, ст.Круглое Поле, ул. Жедезнодорожная.
Юридический статус: Акционерное общество открытого типа.
Местонахождение предприятия:
423841, ст.Круглое Поле, ул. Жедезнодорожная.
В настоящее время ОАО «Эксплуатационное вагонное депо» - это структурное подразделение ОАО «Куйбышевской железной дороги», которое в свою очередь является структурным подразделением ОАО «Российские железные дороги».
Деятельностью предприятия является:
- перевозка и проследование грузов;
- текущий ремонт вагонов;
- технический осмотр вагонов на подъездных путях собственника;
- производство некоторых видов запасных частей для ремонта грузовых вагонов.
К подсобно-вспомогательной деятельности вагонного депо Круглое Поле относятся:
1) Услуги по гарантированному устранению неисправностей грузовых вагонов – 14 договоров, средняя стоимость осмотра 1 вагона – 167р.78к; стоимость 1 выезда – 435 р.12 к;
2) Услуги по текущему ремонту грузовых вагонов – 29 договора, стоимость ремонта 1 полувагона – 3341 р.55 к.; стоимость ремонта 1 крытого вагона – 3416 р. 82 к.; стоимость ремонта цистерны – 3251 р. 65 к..; стоимость ремонта 1 цементовоза – 3459 р. 92 к..; стоимость ремонта хопер - дозатора – 3425 р. 05 к..; стоимость ремонта платформы – 3181 р. 88 к..; стоимость ремонта думпкара – 3143 р. 74 к..;
3) Услуги по Техническому осмотру вагонов на подъездном пути – 23 договора, стоимость осмотра 1 вагона – 54 р.39 к., стоимость 1 выезда – 435 р.12 к.;
4) Услуги по хранению колесных пар - 3 договора, стоимость хранения 1 колёсной пары – 15 р.99 к.;
5) Услуги на разовый технический осмотр вагонов – 4 договора, стоимость осмотра 1 вагона – 54 р. 39 к., стоимость 1 выезда – 435 р.12 к.
Рассмотрим объемные показатели деятельности при помощи таблицы 2.
Таблица 2 Объемные показатели деятельности ОАО «Эксплуатационное вагонное депо» за 12 месяцев 2005 года
| № п/п | Показатели | Ед. Изм | Отчет 2004 года | План | Отчет 2005 года | % выполнения плана | % выполнения к 2004 году |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | Проследование грузовых вагонов | вагоны | 1927651 | 1913000 | 1977819 | 103,39% | 102,60% |
| 2 | Проследование пассажирских вагонов через ПТО | вагоны | 80263 | 89531 | 88393 | 98,73% | 110,13% |
| 3 | Текущий отцепочный ремонт вагонов | вагоны | 6000 | 5271 | 5288 | 100,32% | 88,13% |
| 4 | Подготовлено вагонов под погрузку | вагоны | 227549 | 210934 | 220356 | 104,47% | 96,84% |
| 5 | Приведенные вагоны без учета пассажирских поездов | вагоны | 2 889 351 | 2 830 001 | 2 933 712 | 103,66% | 101,54% |
| 6 | Приведенные вагоны с учетом пассажирских поездов | прив. вагоны | 2 969 614 | 2 919 532 | 3 022 105 | 103,51% | 101,77% |
| 7 | Производительность труда без учета пассажирских поездов | прив. вагоны/чел | 7 064,4 | 7 408,4 | 7 659,8 | 103,39% | 108,43% |
| 8 | Производительность труда c учетом пассажирских поездов | прив. вагоны/чел | 7260,7 | 7642,8 | 7890,6 | 103,24% | 108,68% |
За 12 месяцев 2005 года через Пункты технического обслуживания Вагонного депо проследовало 1977819 грузовых вагонов, что составляет 103,4 % к плану и 102.6 % к прошлому году, кроме того проведено техническое обслуживание 88393 пассажирским вагонам.
Подготовлено под погрузку 220356 вагонов – 104,5 % к плану и 96,84 % к прошлому году. Отремонтировано с отцепкой 5288 вагон, что составляет 100,3 % к плану и 88,13 % прошлому году. Производительность труда составляет 7890,6 прив. ваг./чел и выполнена к плану на 103,2 %, к 2004 году рост составил 8,7 %. (заданный темп роста производительности по дороге – 6,5 %)
На 1 января 2006 года среднесуточный остаток парка ОАО РЖД составил 232 вагона. Простой вагонов в текущем ремонте составляет 2,0 часа, что в пределах установленной нормы. Количество браков 2, что на уровне 2004 года.
Таблица 3 Эксплуатационные расходы Вагонного депо Круглое Поле за12 месяцев 2005 года
| 2004 | План | Право | Факт | Отклонения 2005 г. | ||||||
| к праву + - | к плану + - | к 2004 + - | % к праву | % к плану | % к 2004 | |||||
| Всего | 47084 | 51910 | 52032 | 51223 | -809 | -687 | 4139 | 98,4 | 98,7 | 108,8 |
| Фонд оплаты труда | 24357 | 27896 | 28085 | 28979 | 894 | 1083 | 4622 | 103,2 | 103,9 | 119,0 |
| Отчисления на соц. нужды | 8303 | 7486 | 7542 | 7451 | -91 | -35 | -852 | 98,8 | 99,5 | 89,7 |
| Материалы | 6368 | 5040 | 5570 | 4167 | -1403 | -873 | -2201 | 74,8 | 82,7 | 65,4 |
| Топливо | 352 | 389 | 398 | 393 | -5 | 4 | 41 | 98,7 | 101,0 | 111,6 |
| Э/энергия | 501 | 759 | 777 | 826 | 49 | 67 | 325 | 106,3 | 108,8 | 164,9 |
| Прочие материальные затраты | 1696 | 1580 | 1580 | 943 | -637 | -637 | -753 | 59,7 | 59,7 | 55,6 |
| Амортизация | 4675 | 7150 | 6470 | 6470 | 0 | -680 | 1795 | 100,0 | 90,5 | 138,4 |
| Прочие расходы | 832 | 1610 | 1610 | 1994 | 384 | 384 | 1162 | 123,9 | 123,9 | 239,7 |
Структура управления предприятием для удобства рассмотрения представлена при помощи рис. 1.

Рис. 1. Структура управления ОАО «Эксплуатационное вагонное депо» в 2006 г.
Эта структура управления характеризуется:
-высокой централизацией стратегических решений и децентрализацией оперативных;
-преобладающим применением инструментов координации с технической поддержкой.
Структура имеет следующие преимущества:
-обеспечивает высокую профессиональную специализацию сотрудников;
-позволяет точно определить места принятия решений и необходимые ресурс (кадровые);
- способствует стандартизации, формализации и программированию процессов управления;
- разработке стратегических решений по сбыту продукции.
Основными контрагентами (потребителями) услуг ОАО «Эксплуатационное вагонное депо» являются ООО «Алдан», ООО «Вернон», Нижнекамскнефтехим ОАО, Лукойл-Уралнефтепродукт, Камбарская нефтебаза, ПЖДТ-Сервис ООО, «Трейд-Ойл» ООО, Форт-Римэкс ООО, Уфа-автоснабкампания, Удмурт-нефтепродукт, «Транс-Контакт», которые имеют самые прочные связи с предприятием и планируют расширение отношений с исследуемым предприятием.
Далее рассмотрим основные технико-экономические показатели деятельности предприятия и проведем экспресс-диагностику финансовой деятельности за 2004-2006 гг.
2.2 Экспресс-диагностика финансового состояния предприятия и основные технико-экономические показатели деятельности за 2004-2006 гг
Для предварительного обзора финансово-хозяйственной деятельности предприятия рассмотрим динамику основных технико-экономических показателей деятельности ОАО «Эксплуатационное вагонное депо» за 2004-2006 гг.
Источниками информации для проведения анализа выступает бухгалтерская отчетность предприятия и данные аналитического учета за 2004-2006 гг. Расчетные данные представим в виде таблицы 4.
Таблица 4 Динамика основных технико-экономических показателей ОАО «Эксплуатационное вагонное депо» за 2004-2006 гг
| Показатели | 2004 г. | 2005 г. | 2006 г. | ||||
| Значение, тыс.руб. | Абсолютное изменение, от 2004 г. тыс.руб. | Темп роста, % | Абсолютное изменение, от 2005 г. тыс.руб. | Темп роста, % | |||
| Выручка от реализации, тыс.руб. | 56451 | 60257 | 112569 | 56118,00 | 199,41 | 52312,00 | 186,81 |
| Себестоимость продукции, работ, тыс.руб. | 47056 | 50421 | 100855 | 53799,00 | 214,33 | 50434,00 | 200,03 |
| Прибыль от реализации, тыс.руб. | 9395 | 9836 | 11714 | 2319,00 | 124,68 | 1878,00 | 119,09 |
| Чистая прибыль, тыс.руб. | 7752 | 8797 | 9781 | 2029,00 | 126,17 | 984,00 | 111,19 |
| Среднегодовая стоимость основных средств, тыс. руб. | 18463 | 18415 | 18202 | -261,00 | 98,59 | -213,00 | 98,84 |
| Фондоотдача | 3,06 | 3,27 | 6,18 | 3,13 | 202,27 | 2,91 | 189,00 |
| Фондоемкость, руб./руб. | 0,33 | 0,31 | 0,16 | -0,17 | 49,44 | -0,14 | 52,91 |
| Фондовооруженность, руб./чел. | 48,08 | 44,37 | 39,06 | -9,02 | 81,24 | -5,31 | 88,03 |
| Амортизация, тыс.руб. | 61 | 73 | 84 | 23,00 | 137,70 | 11,00 | 115,07 |
| Среднегодовая стоимость оборотных средств, тыс. руб. | 6305 | 6532 | 7302 | 997,00 | 115,81 | 770,00 | 111,79 |
| Среднесписочная численность, чел. | 384 | 415 | 466 | 82,00 | 121,35 | 51,00 | 112,29 |
| Производи-тельность труда, тыс. руб. | 147,01 | 145,20 | 241,56 | 94,56 | 164,32 | 96,37 | 166,37 |
| Фонд оплаты труда, тыс. руб. | 20791,296 | 25497,6 | 34111,2 | 13319,90 | 164,06 | 8613,60 | 133,78 |
| Среднемесячная зарплата, руб. | 4512 | 5120 | 6100 | 1588,00 | 135,20 | 980,00 | 119,14 |
| Экономическая рентабельность, % | 16,64 | 16,32 | 10,41 | -6,24 | 62,53 | -5,92 | 63,75 |
При анализе таблицы 4 можно выделить, что:
- наблюдается увеличение у показателя выручки от реализации, что обуславливается увеличением объема выполненных работ и повышением уровня среднереализационных цен. В 2006 г. сумма выручки составила 112569 тыс. руб., что выше показателя 2004 г. на 56118 тыс. руб., и выше показателя 2005 г. на 52312 тыс. руб. В связи с увеличением объемов и реализации выполненных работ (оказанных услуг) наблюдается увеличение себестоимости продукции, так в 2006 г. себестоимость проданных работ, услуг составила 100855 тыс. руб., что выше показателя 2004 г. на 53799 тыс.руб., и выше показателя 2005 г. на 50434 тыс. руб. При сопоставлении темпов роста выручки и себестоимости можно отметить, что темп роста себестоимости опережает темп роста выручки;
- среднегодовая стоимость основных производственных фондов имеет тенденцию к снижению, так в 2006 г. стоимость основных средств составила 18202 тыс. руб., что ниже показателя 2004 г. на 261 тыс. руб., и ниже показателя 2005 г. на 213 тыс. руб., темп роста соответственно составил 98,59 % и 98,84 %;
- показатель фондоотдачи имеет тенденцию к увеличению, но следует учесть, что основные средства, приобретенные в конце отчетного года не участвовали в процессе производства и реализации продукции и соответственно фондоотдачи по ним нет;
- среднегодовая стоимость оборотных средств в 2006 г. составила 7302 тыс. руб., что выше показателя 2005 г. на 770 тыс. руб., и выше показателя 2003 г. на 997 тыс. руб.;
- на предприятии с 2004 г. по 2006 г. произошло увеличение численности работающих на 82 человека, темп прироста составил 21,35 %;
- увеличение численности работающих на предприятии и увеличение средней заработной платы, а так же увеличение объемов производства привело к повышению фонда оплаты труда на 13319 тыс. руб. в 2006 г. по сравнению с 2004 г. и на 8613,60 тыс. руб. по сравнению 2006 г. с 2005 г.
Для более наглядного представления рассмотренных показателей динамику финансовых результатов рассмотрим при помощи рис. 2.
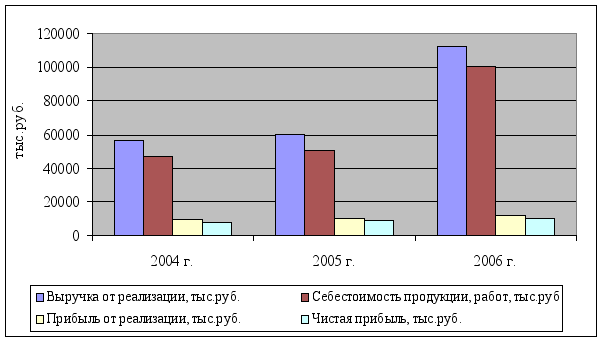
Рис. 2. Динамика финансовых результатов деятельности ОАО «Эксплуатационное вагонное депо» за 2004-2006 гг
Далее проведем экспресс-диагностику финансового состояния предприятия на основании данных бухгалтерской отчетности за 2004-2006 гг.
Для проведения анализа в качестве методического обеспечения используются указания приведенные в Приказе ФСОФО РФ от 23.01.2001г № 16 «Об утверждении «Методических указаний по проведению анализа финансового состояния организаций».
Основной целью проведения экспресс-анализа финансового состояния является получение объективной оценки их платежеспособности, финансовой устойчивости, деловой активности, эффективности деятельности. Для проведения анализа используется система показателей:
1. Общие показатели:
Среднемесячная выручка (К1) характеризует масштаб бизнеса организации:
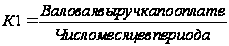 (20)
Доля денежных средств в выручке (К2) характеризует финансовый ресурс организации, возможность своевременного исполнения своих обязательств:

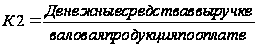 (21)
Среднесписочная численность персонала (К3) характеризует масштабы деятельности предприятия, соответствует строке 850 формы № 5 по ОКУД.
2. Показатели платежеспособности и финансовой устойчивости
Степень платежеспособности общая (К4) характеризует сроки возможного погашения всей кредиторской задолженности:
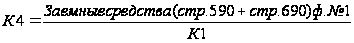 (22)
Коэффициент задолженности по кредитам (К5). Уменьшение его уровня характеризует перекос структуры долгов в сторону товарных кредитов, неплатежей бюджету и по внутренним долгам, что оценивается отрицательно:
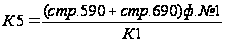 (23)
Коэффициент задолженности другим организациям (К6). Повышение его уровня характеризует увеличение удельного веса товарных кредитов в общей сумме долгов:
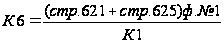 (24)
Коэффициент задолженности фискальной системе (К7). Повышение его уровня характеризует увеличение удельного веса задолженности бюджету в общей сумме долгов (23, С. 612):
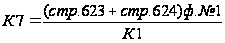 (25)
Коэффициент внутреннего долга (К8). Повышение его уровня характеризует увеличение удельного веса внутреннего долга в общей сумме долгов:
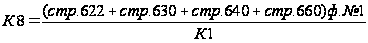 (26)
Степень платежеспособности по текущим обязательствам (К9) характеризует сроки возможного погашения текущей задолженности перед кредиторами:
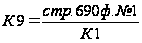 (27)
Коэффициент покрытия текущих обязательств оборотными активами (К10) показывает, насколько текущие обязательства покрываются оборотными активами:
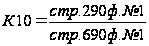 (28)
Собственный капитал в обороте (К11). Отсутствие его показывает, что все оборотные активы сформированы за счет заемных средств:
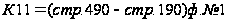 (29)
Доля собственного капитала в оборотных активах (К12) определяет степень обеспеченности организации собственными оборотными средствами:
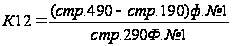 (30)
Коэффициент финансовой автономии (К13) показывает, какая часть активов сформирована за счет собственных средств организации:
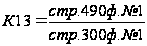 (31)
3. Показатели деловой активности (23, С. 613)
Продолжительность оборота оборотных активов (К14) показывает, за сколько месяцев оборачиваются оборотные активы:
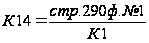 (32)
Продолжительность оборота средств в производстве (К15) характеризует скорость оборачиваемости капитала в запасах:
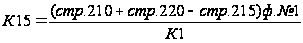 (33)
Продолжительность оборота средств в расчетах (К16) характеризует скорость погашения дебиторской задолженности:
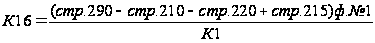 (34)
4. Показатели рентабельности
Рентабельность оборотного капитала (К17) характеризует эффективность использования оборотного капитала организации:
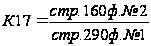 (35)
Рентабельность продаж (К18) показывает, сколько получено прибыли на рубль выручки:
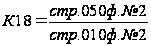 (36)
5. Показатели интенсификации процесса производства Среднемесячная выработка на одного работника (К19) характеризует уровень производительности (интенсивности) труда работников предприятия:
 (37)
Фондоотдача (К20) характеризует интенсивность использования основных средств:
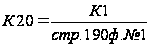 (38)
6. Показатели инвестиционной активности организации
Коэффициент инвестиционной активности (К21) характеризует инвестиционную активность организации:
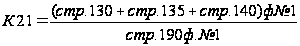 (39)
Изучение динамики данных показателей позволяет довольно полно охарактеризовать финансовое состояние предприятия и установить наметившиеся его изменения. Для удобства представления расчетных данных составим таблицу 5.
Таблица 5 Экспресс-анализ финансового состояния ОАО «Эксплуатационное вагонное депо» за период 2004-2006 гг
| Наименование показателя | 2004 | 2005 | 2006 | ||||
| Показатель | Абсолютное изменение | Темп роста, % | Показатель | Абсолютное изменение | Темп роста, % | ||
| 1. Общие показатели | |||||||
| Среднемесячная выручка от реализации | 4704,25 | 5021,41 | 317,16 | 106,74 | 9380,75 | 4359,34 | 186,82 |
| 1.2. Среднесписочная численность работников, чел. | 384 | 415 | 31 | 108,07 | 466 | 51 | 112,29 |
| 2. Показатели платежеспособности и финансовой устойчивости | |||||||
| 2.1. Степень платежеспособности общая | 2,92 | 2,6 | -0,32 | 89,04 | 1,37 | -1,23 | 52,69 |
| 2.2. Коэффициент задолженности по кредитам банков и займам | 2,81 | 2,5 | -0,31 | 88,97 | 1,31 | -1,19 | 52,40 |
| 2.3. Коэффициент задолженности другим организациям | 0,1 | 0,09 | -0,01 | 90,00 | 0,05 | -0,04 | 55,56 |
| 2.4. Коэффициент задолженности фискальной системе | 0,003 | 0,004 | 0,001 | 133,33 | 0,002 | -0,002 | 50,00 |
| 2.5. Коэффициент внутреннего долга | 0,002 | 0,002 | 0 | 100,00 | 0,002 | 0 | 100,00 |
| 2.6. Степень платежеспособности по текущим обязательствам | 0,14 | 0,13 | -0,01 | 92,86 | 0,08 | -0,05 | 61,54 |
| 2.7. Коэффициент покрытия текущих обязательств оборотными активами | 9,28 | 9,92 | 0,64 | 106,90 | 10,71 | 0,79 | 107,96 |
| Продолжение таблицы 5 | |||||||
| 2.8. Собственный капитал в обороте | -7461 | -6320 | 1141 | 84,71 | -5006 | 1314 | 79,21 |
| 2.9. Доля собственного оборотного капитала в оборотных средствах (коэффициент обеспеченности собственными средствами) | -1,18 | -0,93 | 0,25 | 78,81 | -0,64 | 0,29 | 68,82 |
| 2.10. Коэффициент автономии (финансовой независимости) | 0,44 | 0,48 | 0,04 | 109,09 | 0,5 | 0,02 | 104,17 |
|
3. Показатели эффективности финансово-хозяйственной деятельности (деловой активности и рентабельности) |
|||||||
| 3.1. Продолжительность оборота оборотных активов | 1,34 | 1,34 | 0 | 100,00 | 0,83 | -0,51 | 61,94 |
| 3.2. Коэффициент оборотных средств в производстве (в днях) | 0,48 | 0,45 | -0,03 | 93,75 | 0,25 | -0,2 | 55,56 |
| 3.3. Коэффициент оборотных средств в расчетах (в днях) | 0,86 | 0,89 | 0,03 | 103,49 | 0,58 | -0,31 | 65,17 |
| 3.4. Рентабельность оборотного капитала, % | 31 | 35 | 4 | 112,90 | 37,79 | 2,79 | 107,97 |
| 3.5. Рентабельность продаж, % | 16,64 | 16,32 | -0,32 | 98,08 | 10,41 | -5,91 | 63,79 |
| 3.6. Среднемесячная выработка на одного работника | 12,25 | 12,10 | -0,15 | 98,77 | 20,13 | 8,03 | 166,37 |
| 3.7. Эффективность внеоборотного капитала (фондоотдача) | 0,25 | 0,27 | 0,02 | 108,00 | 0,52 | 0,25 | 192,59 |
| 3.8. Коэффициент инвестиционной активности | |||||||
Как показывает проведенный экспресс – анализ, среднемесячная выручка от реализации продукции в 2006 г. составила 9380,75 тыс.руб., что выше уровня 2005 г. на 4359,34 тыс. руб., а уровень 2005 г. выше уровня 2004 г. на 317,16 тыс.руб. Такое увеличение вызвано увеличением объема выполненных работ (оказанных услуг).
Показатель общей степени платежеспособности снизился на 1,23 в 2006 году по сравнению с показателем 2005 года, а темп роста составил соответственно 52,69 %. Но вместе с тем наблюдается снижение коэффициентов задолженности, а именно:
- снижение коэффициента задолженности по кредитам банков и займам составило в 2006 г. –1,99 п. По сравнению с 2005 г. и снижение с 2004 г. по 2005 г. составило 0,13 п.;
- снижение коэффициента задолженности другим организациям с 2004 по 2005 г. составило 0,01 п., и снижение с 2005 г. по 2006 г. составило 0,04 п.;
- коэффициент задолженности фискальной системе также имеет тенденцию к снижению, снижение в 2006 г. по сравнению с показателем 2005 г. составило 0,002 п.;
- коэффициент внутреннего долга остался без изменений.
Наблюдается незначительное снижение платежеспособности по текущим обязательствам.
Возросла сумма собственного капитала в обороте (хотя значение показателя на протяжении рассматриваемого периода имеет отрицательное значение), соответственно увеличился коэффициент обеспеченности собственными средствами, темп роста составил в 2006 г. 107,96 % по сравнению с 2005 г.
Незначительно увеличился коэффициент финансовой автономии, темп роста в 2006 г. по сравнению с показателем 2005 г. составил 104,17 %, значение на 2005 г. составило 0,48 что выше показателя 2004 г. на 0,04 п.
При рассмотрении показателей рентабельности, можно увидеть, что рентабельность оборотного капитала имеет тенденцию к увеличению, показатель рентабельности продаж понижался в течении 2 лет и на конец 2006 г. составил 10,41 %, показатель среднемесячной выработки на одного работника имеет тенденцию к увеличению, так же наблюдается увеличение показателя фондоотдачи внеоборотного капитала.
Далее проведем для более подробного представления о финансовой деятельности предприятия и финансового положения проведем финансово-экономический анализ.
2.3 Финансовый анализ деятельности предприятия за 2004-2006 гг
При оценке имущественного положения предприятия формируется представление о деятельности предприятия, выявляются изменения в составе его имущества и источниках, устанавливаются взаимосвязи различных показателей. С этой целью определяют соотношения отдельных статей актива и пассива баланса, их удельный вес в общем итоге (валюте) баланса, рассчитывают суммы отклонений в структуре основных статей баланса по сравнению с предшествующими периодами.
Общая сумма изменения валюты баланса расчленяется на составляющие, что позволяет сделать предварительные выводы о характере сдвигов в составе активов, источниках их формирования и их взаимной обусловленности. Так, в процессе анализа изменения в составе долгосрочных (внеоборотных) и текущих (оборотных) средств рассматриваются во взаимосвязи с изменениями в обязательствах предприятия. Характеристику о качественных изменениях в структуре средств и их источников можно получить с помощью вертикального и горизонтального анализа отчетности.
Вертикальный анализ показывает структуру средств предприятия и их источников. Как правило, показатели структуры рассчитываются в процентах к валюте баланса. Относительные показатели в определенной степени сглаживают негативное, влияние инфляционных процессов, которые существенно затрудняют сопоставление абсолютных показателей в динамике.
Горизонтальный анализ бухгалтерского баланса - это чтение или суждение об изменениях в отчетном периоде (динамика). Положительная сторона горизонтального анализа в том, что он позволяет быстро (не делая подсчетов) увидеть произошедшие изменения. Отрицательной стороной анализа является то, что картина изменений может быть очень резкой, так как не учитывается инфляция или денежные реформы.
Горизонтальный анализ отчетности заключается в построении одной или нескольких аналитических таблиц, в которых абсолютные показатели дополняются относительными темпами роста (снижения).
Объединим горизонтальный и вертикальный анализ, то есть построим аналитическую таблицу, характеризующую как структуру средств предприятия и их источников, так и динамику отдельных ее показателей. Данные расчетов представлены в приложении 5.
При анализе агрегированного баланса предприятия можно выделить основные изменения произошедшие за 2004—2006 гг., а именно:
- наблюдается динамика увеличения валюты баланса, так в 2006 г. валюта баланса составила 25882 тыс. руб., что на 1114 тыс. руб. выше показателя 2004 г. и выше показателя 2005 г. на 756 тыс. руб.;
- при рассмотрении структуры внеоборотных активов предприятия выявилось снижение удельного веса данных статей баланса, так в 2006 г. удельный вес внеоборотных активов составил 69,69 %, что ниже показателя 2004 г. на 4,85 % и ниже показателя 2005 г. на 3,41%, что произошло за счет снижения удельного веса основных средств. При рассмотрении стоимостных показателей данных статей отчетности можно отметить, что в 2006 г. сумма внеоборотных активов составила 18037 тыс. руб., что ниже показателя 2004 г. на 426 тыс. руб., и ниже показателя 2005 г. на 330 тыс. руб. Такие изменения вызваны выбытием основных средств в связи с их ликвидацией в силу непригодности к эксплуатации;
- второе место по величине удельного веса в активе баланса соответственно принадлежит внеоборотным активам, в 2006 г. основной