Экономическая наука и общество
Налоги как специфическая форма производственных отношений оказывают влияние на все основные факторы общественного производства: рабочую силу, предметы и средства труда. Что касается рабочей силы, то это воздействие осуществляется по следующим направлениям:
1. Налоги влияют на уровень и структуру совокупного спроса. Доходы трудящихся почти полностью идут на потребление, поэтому изменение в налогообложении сразу скажется на их спросе и в целом на платежеспособном спросе страны, который зависит прежде всего от этой социальной группы.
2. Размер налогов определяет в определенной степени и цену рабочей силы – заработную плату, которая включает налоговые платежи.
3. От налогов зависит соотношение между издержками производства и ценой товаров и услуг.
На орудия и средства труда налоги влияют через амортизацию. размер амортизационного фонда как источника обновления капитала в значительной мере определяется величиной налога. Государство, изменяя норму амортизации, воздействует на инвестиционную политику в стране, регулируя этот процесс. Под налоговым контролем находятся накопление капитала, техническое перевооружение и темпы экономического развития в целом.
В каждой стране складывается своя налоговая система, основными элементами которой являются:
субъект налога – лицо, которое по закону обязано платить налог;
носитель налога – лицо, которое фактически уплачивает налог;
объект налогообложения: доход (с предприятия или населения); имущество (движимое и недвижимое); передача имущества в наследство, при дарении, операции с ценными бумагами и вывоз товаров за границу (таможенные пошлины);
ставка налога – величина налоговых начислений на единицу объекта налогообложения (денежная единица доходов, единица земельной площади, единица измерения товара и т.д.);
совокупность различных налогов.
Для анализа налоговой системы необходима их систематизация и классификация.
Классификация налогов – их группировка, обусловленная методом взимания, характером применяемых ставок, налоговых льгот, бюджета поступления и другими признаками.
В зависимости от соотношения между ставкой налога и доходом налоги классифицируются на следующие виды:
прогрессивный налог (средняя ставка повышается по мере возрастания дохода);
регрессивный налог (средняя ставка понижается по мере возрастания дохода);
пропорциональный налог (средняя ставка остается неизменной, независимо от размеров дохода);
твердый налог (средняя ставка устанавливается в абсолютной сумме на единицу обложения независимо от размеров дохода).
По механизму формирования налоги условно делятся на две основные группы:
прямые налоги, которые взимаются непосредственно с владельцев имущества, получателей доходов;
косвенные налоги, которые взимаются в сфере реализации или потребления товаров и услуг, то есть в конечном итоге перекладываются на потребителей продукции.
В современных условиях в связи с расширением социальных функций государства широкое распространение получили взносы в фонд социального страхования. Они по своей сущности являются целевыми налогами, поскольку имеют определенное назначение. (Классификацию налогов см. на схеме 14.1.)
В соответствии с вышеуказанным законом в России впервые введена трехуровневая система налогообложения: федеральные налоги, республиканские налоги и местные налоги.
Федеральные налоги взимаются центральным правительством на основании государственного законодательства и направляются в государственный бюджет. К ним относятся подоходный налог, налог на прибыль корпораций, таможенные пошлины и т.п. Местные налоги взимаются местными органами власти на соответствующей территории и поступают в местные бюджеты. Местные власти взимают преимущественно индивидуальные акцизы и поимущественный налог.
Налоги по их использованию подразделяются на общие (они поступают в единую кассу государства) и специальные (целевые).
Необходимо подразделять фискальную и налоговую политику. Последняя по своей сути шире категории фискальной политики.
Фискальная политика представляет собой систему регулирования, связанную с правительственными расходами и налогами. Под правительственными расходами понимаются расходы на содержание института государства, а также государственные закупки товаров и услуг. Главный отличительный признак всех этих закупок заключается в том, что потребителем выступает само государство. Обычно, говоря о государственных закупках, их разделяют на два вида: закупки для собственного потребления государства, которые более или менее стабильны, и закупки для регулирования рынка.
Государственные расходы играют значительную роль в социально-экономическом развитии общества. Сложившийся к настоящему времени дефицит государственного бюджета превышает разумные пределы и приводит к финансовой разбалансированности народного хозяйства. Поэтому весьма актуальным является вопрос о повышении эффективности государственных расходов, о придании им регулирующей роли и обеспечении стабильности социально-экономического развития, формировании нового качеств экономического роста.
Главная задача фискальной политики – сгладить недостатки рыночной стихии путем сознательного воздействия на совокупный спрос и совокупное предложение на рынке. Но надо учитывать, что ни один инструмент в экономике не является на 100 % идеальным.
Фискально государство воздействует на увеличение или уменьшение национального объема производства путем варьирования налоговых ставок и осуществления государственных расходов. Теоретическим обоснованием этих действий стали расчеты американского экономиста А. Лаффера, доказавшего, что результатом снижения налогов является экономический подъем и рост доходов государства (кривая Лаффера). Графически кривая Лаффера выглядит следующим образом (рис. 14.2.).
По абсциссе на этом графике откладывается величина процентной ставки r, а по ординате – величина налоговых поступлений R. Если r=0, государство никаких налоговых поступлений не получит. Коль скоро r=100 %, начисто отпадают всякие стимулы к производству (ибо все доходы производителей изымаются), т.е. результат для государства аналогичный – нулевой. При любых же других значениях r (0<r<100 %) государство налоговые поступления в том или ином размере получает. При каком-то конкретном значении ставки (r=r0) общая сумма этих поступлений становится максимальной (R0=Rmax). Отсюда вытекает следующий вывод. Рост процентной ставки только до определенного значения (r=r0) ведет к увеличению налоговых поступлений, дальнейшее же ее повышение обусловливает, напротив, их уменьшение. Так, R0<R1, R0<R2.
Общие свойства кривой Лаффера могут быть охарактеризованы следующим образом. Поскольку при ослаблении налогового пресса одни субъекты производства начинают работать более интенсивно, максимизируя свой доход, а другие достигают желаемой величины последнего с меньшими усилиями, рассматриваемая кривая является пологой и относительно слабо реагирует на незначительные изменения налоговых ставок. Кроме того, реакция экономических субъектов на динамику этих ставок проявляется не мгновенно, а через какой-то временной интервал.
Кривая Лаффера отражает объективную зависимость. В то же время теоретически выявить величину r0 невозможно, и она определяется эмпирическим путем. При этом крайне важно выяснить, где находится фактическая налоговая ставка – справа или слева от r0. А поскольку кардинальные макроэкономические эксперименты чреваты серьезными потрясениями, на этот вопрос обычно отвечают на основе анализа реакции производителей на налоговые льготы в тех или иных конкретных отраслях.
Различают дискреционную и автоматическую форму фискальной политики. под дискреционной политикой понимается маневрирование налогами и государственными расходами с целью изменения реального объема национального производства, контроль уровня занятости и темпа инфляции. Этой форме фискальной политики противостоит автоматическая ее форма. «Автоматизм» – это «встроенная стабильность», основанная на обеспечении налоговой системой бюджетных поступлений и в зависимости от уровня экономической активности.
Налоговая политика представляет собой составную и неразрывную часть общей экономической политики государства. Именно налоговая политика определяет характер и цели налоговой системы. При формировании российской налоговой политики необходимо учитывать особенности переходного периода от планово-административной системы управления к рыночной.
Налоги призваны всемерно стимулировать развитие малого бизнеса, предпринимательства, учитывать экономические интересы регионов, они должны быть сопоставимыми с налоговыми системами стран с развитой рыночной экономикой. Главное требование к налогам – стабильность в течение достаточно продолжительного времени, чтобы предприниматели могли прогнозировать доходы и их распределение на перспективу.
ТЕМА 18. ПОНЯТИЕ ФИНАНСОВОЙ СФЕРЫ
СУЩНОСТЬ КРЕДИТА. БАНКОВСКАЯ СИСТЕМА И ПРИНЦИПЫ ЕЕ ПОСТРОЕНИЯ
Кредит как понятие связано непосредственно с денежными функциями, в частности, с функцией средства платежа. Кредит означает предоставление денег в долг на условиях возвратности и платности.
Кредитные отношения порождены необходимостью бесперебойного осуществления субъектами тех или иных экономических функций в условиях временного отсутствия денег. Если у плательщика денег в данный момент нет, то поставщик товара может предложить ему написать расписку (долговое обязательство), которое плательщик должен погасить через определенное время. Отсюда семантика содержания слова «кредит» — credo - по латыни «верю» или «доверяю». Содержание кредитных отношений связано с действиями между кредитором и дебитором по поводу использования денежной стоимости, выданной в ссуду (кредит).
Ссудный капитал — это денежный капитал, предоставляемый в ссуду собственником на условиях возвратности за плату в виде процентов. Это особая историческая форма капитала. Качественное его отличие от денежного в том, что ссудный капитал — это одна из форм самовозрастающей стоимости, в то время как деньги сами по себе прироста не дают. Ресурсами ссудного капитала являются:
-денежные резервы (временно свободные денежные средства), высвобождаемые в процессе кругооборота фондов предприятии;
-денежные резервы в виде специальных фондов (амортизационный фонд);
-государственные денежные резервы;
денежные ресурсы населения;
эмиссия денежных знаков в соответствии с потребностями товарооборота.
Возможность возникновения и развития кредита связаны с кругооборотом и оборотом капитала. В процессе движения основного и оборотного капитала происходит высвобождение ресурсов или денежного капитала, высвобождающегося в процессе кругооборота промышленного и торгового капитала.
Возникновение временно свободных средств является объективной необходимостью. Но празднолежащие временно свободные средства вступают в противоречие с необходимостью эффективного использования средств в рыночной экономике. Это противоречие разрешается посредством кредита, т. е. временно высвобождающийся денежный капитал передается в ссуду. Возможность разрешения данного противоречия связана с тем, что на другом полюсе возникает потребность в средствах труда и достаточно крупных единовременных вложениях. У одних субъектов появляется временный избыток средств, у других ощущается их недостаток.
Для того чтобы возможность кредита стала реальностью, необходимы определенные условия:
участники кредитной сделки должны выступать как субъекты, материально гарантирующие выполнения обязательств, вытекающих из их экономических связей;
кредит становится необходимым и возможным, если происходит совпадение интересов кредитора и заемщика.
Таким образом, необходимость кредита вызывается:
-необходимостью преодоления противоречий между постоянным образованием резервов у отдельных хозяйствующих субъектов и эффективным использованием их для нужд воспроизводства;
~ в условиях макроэкономики — необходимостью обеспечения непрерывности кругооборота капитала в условиях функционирования отраслей с различной длительностью кругооборота;
~ необходимостью создания средств обращения и развития Платежей, основанных на кредитном характере эмитирования наков и безналичных средств (какие деньги в кармане);
~ необходимостью управления фирмами на коммерческой
н°ве, в процессе деятельности которых возникает или времен-
я потребность в дополнительных ресурсах, или, наоборот,
Менно высвобождаются денежные ресурсы. Кредит позволяет гибко регулировать эти колебания и обеспечивать нормальную работу хозяйствующих субъектов.
Вопрос о функциях кредита рассматривается различными экономистами по-разному.
Называются следующие функции кредита:
мобилизация временно свободных денежных средств;
распределение временно свободных денежных средств;
экономия наличных денег;
выделение процента;
создание кредитных орудий обращения;
осуществление контроля за финансово-хозяйственной деятельностью предприятия;
экономия издержек обращения;
ускорение концентрации капитала;
обслуживание товарооборота;
ускорение НТП.
Подводя итог, можно сказать, что большинством современных российских экономистов признаются перераспределительная и эмиссионная функции кредита.
Перераспределительная функция проявляется как при аккумуляции временно свободных средств, так и при их размещении, при котором хозяйствующие субъекты обеспечиваются необходимым оборотным капиталом и ресурсами для инвестиций.
Финансовый рынок является своеобразным насосом, перекачивающим временно свободные финансовые ресурсы из одних сфер хозяйственной деятельности в другие. Кредит, таким образом, выступает в роли одного из регуляторов экономики, в значительной степени используемого государством. Однако в некоторых случаях кредит может стимулировать углубление диспропорций в структуре рынка. Например с помощью кредита может происходить перелив средств из сферы производства в сферу обращения. Этому способствует развитие кредитных организаций.
Вторая функция, которую признают практически все экономисты, — функция замещения действительных денег кредитными деньгами и кредитными операциями. Здесь деньги выполняют функцию платежного средства. Суть кредитной операции в том, что мы получаем ссуду на определенное время, а затем ее гасим (возвращаем).
Зачастую в качестве функции кредита называется контрольная функция, которая реализуется в процессе наблюдения за деятельностью заемщиков и кредиторов, оценивающих кредитоспособность и платежеспособность хозяйствующих субъектов, контролирующих соблюдение принципов кредитования. Любой кредитор - банк, предприниматель или частное лицо - своеобразно, через ссуду, контролирует состояние дел заемщика, стремясь предотвратить невозврат долга и процентов по нему (предотвратить кредитный или процентный риск). Весь процесс кредитования построен на гражданском законодательстве, где, например, в Гражданском кодексе РФ (ГК РФ), дается характеристика договору займа, его форме, проценту по займу, а также кредиту, кредитному договору, его форме, вопросам отказа от предоставления или получения кредита. Форма кредита - внешнее конкретное проявление кредитных отношений. Классификацию форм кредита проводят по нескольким базовым признакам:
по ссуженной стоимости (товарный или коммерческий кредит, денежный, смешанный);
по виду кредитора и заемщика;
иные признаки.
По характеру кредитора и заемщика реализуются в основном следующие формы кредита: коммерческий, банковский, потребительский, ипотечный, государственный, международный. Они отличаются друг от друга составом участников, объектом ссуд, динамикой, величиной процента и сферой функционирования. Всем им свойственны специфические формы отношений и методы кредитования.
Виды кредита — конкретное приложение кредита на практике, характеристика особых организационно-экономических признаков кредита. Классификация видов кредита выглядит следующим образом.
По экономическому характеру объектов кредитования:
на формирование оборотных средств предприятия;
на реконструкцию, модернизацию;
на неотложные нужды;
под
товарно-материальные
ценности (сырье
и основные
материалы,
запасы, незавершенное
производство),
а также на
временные
нужды под
сверхплановые
запасы;
под затраты (сезонное производство, подготовка новых производств);
расчетные (в связи с отгрузкой готовой продукции, открытие аккредитива);
-платежные кредиты (несвоевременное поступление сРедств за отгруженный товар);
- на распределительные операции (под покрытие временных разовых потребностей при отсутствии свободных денежных средств).
Виды кредита по срокам возврата.
По сроку возвратности кредит подразделяется на долгосрочный и краткосрочный. Долгосрочный кредит предоставляется на срок более 1 года и обслуживает движение основных фондов, главным образом их расширенное воспроизводство и капитальное строительство. Краткосрочный кредит в основном предоставляется на срок до 1 года включительно и обслуживает кругооборот оборотных средств, а также на нужды поддержания текущей ликвидности компаний или банков.
Кредитная система государства
Сущность и функции кредита в его различных формах реализуются через кредитную систему. Традиционно кредитная система рассматривается в двух аспектах: функциональном и
институциональном.
С точки зрения функционального аспекта, под «кредитной системой» понимается совокупность кредитных отношений, форм и методов кредитования, т. е. кредитная система представлена банковским, коммерческим, потребительским, государственным и международным кредитом.
С точки зрения институционального аспекта, кредитная система представляет собой совокупность кредитных институтов, создающих аккумулирующих и предоставляющих денежные средства в ссуду фирмам, компаниям, отдельным лицам.
Кредитный институт (банк) представляет собой юридическое лицо, которое для извлечения прибыли может осуществлять все или часть из следующих банковских операций:
привлечение денежных средств физических и юридических лиц во вклады;
размещение этих средств от своего имени и за свой счет;
предоставление юридическим и физическим лицам кредитов;
открытие и ведение банковских счетов физических и юридических лиц;
осуществление расчетов по поручению владельцев счетов;
инкассация денежных документов, средств и кассовое обслуживание;
операции банков с ценными бумагами;
привлечение и размещение драгоценных металлов;
выдача гарантий.
Банковское законодательство России различает банки как классические кредитные организации, которые, прежде всего, имеют право осуществлять операции по привлечению средств на депозиты и предоставлять денежные средства в кредит. Банки отличаются от небанковских кредитных организаций тем, что они вправе осуществлять классические банковские операции: пассивные (по привлечению средств) и активные (по выдаче кредитов). Небанковские кредитные организации имеют права только на отдельные банковские операции. Кредитные организации могут также осуществлять различные виды сделок: факторинговые, трастовые и лизинговые операции2, выдавать поручительства, сдавать в аренду сейфы, консультировать и заниматься иной деятельностью, кроме производственной, торговой, страховой.
Для решения совместных задач, не преследующих цели извлечения прибыли, кредитные организации могут образовывать союзы и ассоциации, а для совместного осуществления банковских операций — группы и холдинги. Кредитные организации осуществляют свою деятельность на основании действующего законодательства, своего устава и полученной лицензии, формируют свой уставной капитал не ниже определенного уровня.
 Кредитные
системы отдельных
стран при всем
их разнообразии
имеют общие
черты. Они
складываются
из банковской
системы и
совокупности
так называемых
«небанковских
банков» , т. е.
небанковских
кредитно-финансовых
институтов,
способных
аккумулировать
временно свободные
средства и
размещать их
на условиях
срочности,
платности и
возвратности.
В мировой практике
небанковские
кредитно-финансовые
учреждения
представлены
инвестиционными
фондами, инвестиционными
и страховыми
компаниями,
негосударственными
пенсионными
фондами, сберегательными
кассами, ломбардами.
Эти институты,
формально не
являясь банками,
выполняют
многие банковские
операции и
конкурируют
с банками. Однако,
несмотря на
общие функции,
выполняемые
банками и другими
финансовыми
институтами,
ядром кредитной
системы государства
остается банковская
система.
Виды банковских систем
В истории развития банковских систем различных стран известно несколько их видов:
двухуровневая банковская система (Центральный банк и система коммерческих банков), что принято в РФ;
централизованная монобанковская система;
уникальная банковская система, представленная опытом развития банков в США.
В большинстве стран с рыночной экономикой существует двухуровневая структура банковской системы.
Первый уровень банковской системы образует Центральный банк страны. В России он выполняет следующие функции:
осуществляет эмиссию национальных денежных знаков, организует их обращение и изъятие из обращения, определяет стандарты и порядок ведения расчетов и платежей;
проводит общий надзор за деятельностью кредитно-финансовых учреждений страны и исполнение финансового законодательства;
предоставляет кредиты коммерческим банкам;
управляет счетами правительства, осуществляет зарубежные финансовые операции;
-от имени правительства осуществляет регулирование банковской деятельности с помощью экономических нормативов, определяющих параметры ликвидности, рентабельности, прибыльности, надежности коммерческих банков.
В большинстве стран с рыночной экономикой и двухуровневой банковской системой функции Центральных банков в основном совпадают, но есть, естественно, и отличия. Так, например, во главе банковской системы Франции, которая, характеризуется жестким банковским надзором и кредитным контролем, а также преобладанием государственных кредитных институтов, стоит Министерство финансов Франции. Центральный банк Франции — Банк Франции, наряду, с двумя другими институтами (Национальный кредитный Совет и Комиссия по банковскому контролю), которые осуществляют контроль за деятельностью коммерческих банков, также находится под руководством Министерства финансов.
В США, в отличие от других стран, действует своеобразная двухуровневая банковская система. Центральный банк представляет децентрализованная Федеральная Резервная Система (ФРС США). Ее возглавляют 12 федеральных резервных банков в различных регионах страны, задачей которых является контроль за деятельностью банков - членов ФРС и определение кардинальных направлений денежно-кредитной политики США. Членами ФРС являются 40% всех коммерческих банков. Остальные коммерческие банки работают «на свой страх и риск».
История развития банковского дела знает и такой тип банковской системы, как централизованная монобанковская. По этому типу была построена банковская система СССР и других социалистических стран.
Курс на развитие рыночных отношений потребовал создания качественно новой системы банков. Первый шаг к этому был сделан еще в середине 80-х годов, когда началось проведение банковской реформы, в результате которой были организованы крупные отраслевые специализированные банки: Госбанк СССР, Промстройбанк, Агропромбанк, Жилсоцбанк, Сбербанк и Внешэкономбанк. Однако реально такая реформа привела к тому, что монополия трех государственных банков была заменена монополией реорганизованных специализированных банков.
Первые коммерческие банки были созданы в августе 1988 г. После принятия закона СССР «О кооперации» в 1988 г. объединениям кооперативов предоставлялось право создавать кооперативные банки. В конце 1988 г. было создано 25 кооперативных банков. В апреле 1989 г. было разрешено создание акционерных коммерческих банков и коммерческих банков на паевых началах. Основными преимуществами создаваемых коммерческих банков по сравнению с государственными специализированными банками являлись предоставленная свобода в выборе методов ведения банковских операций и возможность привлечения клиентов на договорной основе.
В конце 1990 г. были приняты федеральные законы «О Центральном банке Российской Федерации (Банке России)» и «О банках и банковской деятельности». С принятием этих законов начался более интенсивный процесс организации новых коммерческих банков.
Перестройка банковской системы путем создания второго уровня в виде самостоятельных коммерческих банков была названа «реформой банковской системы начала 90-х годов». И если на начало 1990 г. было около 200 коммерческих банков, то к началу 1995 г. — уже 2,5 тысячи коммерческих банков. Для сравнения: в США, чтобы создать 1 тысячу банков, потребовалось около 80 лет (1781-1860 гг.).
Современная банковская система РФ и ее структура
Современная банковская система России представлена двумя уровнями. В юридическом плане она базируется на Федеральном законе от 2 декабря 1990 г. «О Центральном банке Российской Федерации (Банке России)» (в редакции от 26.04.95 г. с последующими изменениями и дополнениями) и Федеральном законе от 3.02.96 г. «О внесении изменений и дополнений в закон РСФСР «О банках и банковской деятельности в РСФСР» (с последующими изменениями и дополнениями).
Эти российские законы кардинально преобразили существовавшую тогда кредитно-банковскую систему страны. Они создали твердую правовую основу для функционирования двухуровневой банковской системы рыночного типа.
Согласно законодательству, в России стало возможным создание банка на основе любой формы собственности, что и обеспечило ликвидацию государственной монополии на банковскую деятельность.
В соответствии с данными законами, кредитная организация - это юридическое лицо, которое имеет целью извлечение прибыли и на основе лицензии Банка России имеет право осуществлять банковские операции. Состав банковских операций также предусмотрен в Законе «О банках и банковской деятельности». Кредитные организации делятся на банки и небанковские
кредитные организации.
Банк — это кредитная организация, которая имеет исключительное право осуществлять в совокупности следующие банковские операции:
-привлечение во вклады денежных средств юридических и физических лиц;
-кредитование юридических и физических лиц от своего имени и за свой счет на условиях возвратности, срочности и платности;
-открытие и ведение банковских счетов физических и юридических лиц;
покупка у юридических и физических лиц и продажа им иностранной валюты (наличной и на счетах);
привлечение и размещение драгоценных металлов во вклады;
финансирование капитальных вложений по поручению владельцев или распорядителей депозитов.
Четкое определение банка прежде всего характеризуется тем, что банк в совокупности осуществляет 3 типа важнейших операций: депозитная, кредитная, расчетные.
Небанковская кредитная организация — это кредитная организация, имеющая право осуществлять отдельные банковские операции, предусмотренные настоящим Федеральным законом. Допустимое сочетание банковских операций для небанковских кредитных организаций устанавливается Банком России.
Кредитные организации небанковского типа составляют важную часть денежно-кредитной инфраструктуры. Они имеют собственные цели и задачи функционирования. В макроэкономическом смысле небанковские организации, наряду с банками, призваны способствовать перетеканию финансовых средств из сбережений граждан и юридических лиц в инвестиции. Отметим следующие формы небанковских кредитных организаций:
банковские союзы, консорциумы, кредитные союзы, общества взаимного кредита. Задачами указанных организаций являются концентрация денежных ресурсов на какие-либо определенные цели, размещение полученных ресурсов среди конкретного круга пайщиков, участников. Если банки кредитуют практически любого платежеспособного клиента, то небанковские организации кредитуют только участников данного союза или пула. В этом состоит основное различие их деятельности по сравнению с деятельностью банка;
инвестиционные фонды, пенсионные фонды, кредитно потребительские кооперативы. Эти организации призваны аккумулировать свободные денежные средства граждан и инвестировать их в развитие экономики. К сожалению, опыт России в части создания инвестиционных фондов и негосударственных пенсионных фондов, в основном, негативный. Однако, это не значит, что указанные учреждения неэффективны. Опыт развитых стран, особенно опыт США, показывает сколь эффективно и надежно могут функционировать инвестиционные и пенсионные фонды. В США именно эти организации являются Ровными аккумуляторами денежных ресурсов, предназна-еаных на цели инвестирования;
3) расчетно-клиринговые центры, трастовые компании, ли зинговые фирмы и др. Речь здесь идет об узко профессиональной специализации в осуществлении одной-двух операций. Их деятельность в полной мере отвечает задачам деятельности определенных элементов денежно-кредитной инфраструктуры. Особую роль в двухуровневой банковской системе занимают Центральный банк. Он занимает верхний уровень системы и призван осуществлять регулирование и надзор за всеми участниками национальной банковской системы. Эти функции выполняются ими от имени государства. Но сам Центральный банк является независимым учреждением от деятельности государственных органов власти. Законодательство Российской Федерации гарантирует независимость Банка России.
Сам Банк России, по закону, независим от распорядительных и исполнительных органов государственной власти, подотчетен законодательной власти. В своей деятельности он руководствуется лишь Законами Российской Федерации и своим Уставом, является юридическим лицом, осуществляющим свои расходы за счет собственных доходов, и не отвечает по обязательствам Правительства, как и Правительство по обязательствам Банка России.
Он является не структурным подразделением Правительства Российской Федерации, а банковским учреждением, наделенным специальной компетенцией, поскольку осуществляемое Банком России управление кредитно-банковской системой представляет собой форму выражения самоуправления, саморегуляции этой системы. Таким образом, в кредитно-банковской системе Центральный банк есть тот элемент, который контролирует и регулирует деятельность остальных элементов, а регулирование посредством контроля и надзора есть одна из форм и методов управления.
Что же касается коммерческих банков и кредитных учреждений, то они формируют низший уровень банковской системы, являясь сердцевиной самой системы.
По видам собственности выделяются государственные, частные и смешанные банки.
В зависимости от организационно-правовой формы деятельности коммерческие банки бывают акционерными обществами, обществами с ограниченной ответственностью, коммандй1" ными обществами, обществами со смешанным (иностранны^) капиталом.
По территории деятельности банки делятся на республиканские и региональные, межрегиональные, местные, национальные, заграничные.
По степени независимости различают самостоятельные, дочерние, сателлиты (полностью зависимые), банки-агенты, связанные (участвующие в капитале друг друга) банки, банки-консорциумы.
По наличию филиалов: с филиалами и бесфилиальные.
По степени диверсификации капитала: однопрофильные (занимающиеся только банковскими операциями) и многопрофильные (участвующие в капиталах небанковских предприятий и организаций).
По видам осуществляемых операций различаются:
собственно депозитные банки, занимающиеся приемом депозитов и выдачей краткосрочных кредитов; инвестиционные банки — кроме депозитных операций, они занимаются размещением собственных и заемных средств в ценные бумаги, выступают посредниками между предпринимателями, нуждающимися в средствах для средне- и долгосрочных вложений, и вкладчиками средств на длительный срок; ипотечные банки — подобно другим банкам, аккумулируют средства юридических и физических лиц путем выпуска акций и облигаций, но особенность этих банков в том, что они обеспечиваются недвижимостью, внесенной в банк в качестве уставного капитала и залога, что является одним из испытанных механизмов принятой в мире системы обеспечения гарантий возвратности кредита; сберегательные; универсальные.
Для российской банковской системы характерна в большей степени универсальность банков с точки зрения выполнения операций. Пока с большим трудом намечается линия на функциональную специализацию. Думаем, что формирование отдельных специализированных сегментов нашей банковской системы еще впереди.
КОММЕРЧЕСКИЙ БАНК И ЕГО ОПЕРАЦИИ
Банк, действующий в условиях рынка, по внутренней логике т°й экономической системы, в которой он функционирует, является по сути своей коммерческим предприятием. Свою работу онстроит на основе рентабельности, извлечения дохода от каждой операции с учетом действия факторов риска. Банк можно рассматривать как коммерческое предприятие, занимающиеся куплей-продажей денег и расчетно-платежными операциями. Если это коммерческое предприятие, то главное в его деятельности - получение прибыли, реализация экономического интереса.
Необходимо перечислить некоторые важные принципы деятельности коммерческого банка, которые определяют его специфику.
Принцип самоокупаемости и прибыльности, как уже было отмечено, определяет существо деятельности банка как агента рыночных отношений. Это понятно: банк как коммерческое предприятие должен быть самоокупаем и приносить некоторый доход.
Принцип партнерства и забота о клиенте характеризует банк несколько иначе, уже не как коммерческое предприятие. Банк сотрудничает с себе подобными. Он должен уважать своих партнеров, те «правила игры», которые действуют в банковской системе. Для каждого банка успех его работы обеспечивает взаимодействие с клиентами. Поэтому так важна забота о клиенте, уважительное к нему отношение, ибо клиент для банка — это капитальная база деятельности.
Принцип взаимного сотрудничества и уважения общих правил очень важен в том смысле, что банки обеспечивают свой коммерческий успех только при соблюдении общих правил, действующих в банковской системе. Ведь, если один банк будет «расталкивать локтями» другие банки, то такое поведение приведет к краху как данный банк, так и всю банковскую систему.
Банк следует рассматривать с точки зрения микроэкономики как рыночного агента, действующего, прежде всего, с точки зрения своих интересов. С макроэкономической точки зрения банк - это частица общественного механизма распределения денежных средств, которая должна действовать в четком взаимодействии с другими банками, подчиняясь единым правилам и требованиям.
Поэтому достижение необходимого уровня рентабельности должно сочетаться с требованиями поддержания ликвидности и платежеспособности. Банк, предоставляющий сликом много ссуд, например, может оказаться неплатежеспособным. Ликвидность данного банка оказывается под угрозой. С точки зрения поддержания определенного уровня ликвидности банка, важно также при выдаче ссуд с высоким уровнем риска одновременно увеличивать долю собственных средств в общем объеме ресурсов и т.п.
Логично предположить, что банки не могут отдавать взаймы все имеющиеся у них деньги вкладчиков, поскольку последние имеют право отозвать свои деньги в любой момент. Однако банковский опыт показывает, что банки не только могут предоставить в кредит почти все средства на депозитах, но и удовлетворить требования своих вкладчиков. Тем не менее, для обеспечения собственной безопасности банки должны оставить определенную фиксированную часть средств «незадействован-ной». Отношение между размером обязательных резервов, которые должны иметь коммерческие банки, и обязательствами по вкладам называется «нормой обязательных резервов». Эта норма устанавливается Центральным банком страны.
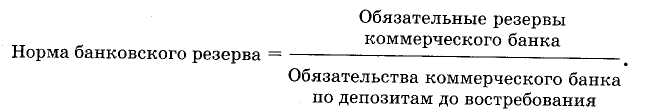
В условиях рынка коммерческий банк является не только одним из видов коммерческих предприятий, но и выполняет важную роль финансового посредника в следующих областях:
в области перераспределения временно свободных денежных средств юридических и физических лиц на основе срочности, платности и возвратности;
при осуществлении платежей между хозяйствующими субъектами, когда особенно важна ответственность банков за своевременное и полное выполнение платежных поручений своих клиентов;
при совершении операций с ценными бумагами, когда банк выступает в качестве инвестиционного брокера, инвестиционного консультанта, инвестиционной компании или фонда.
Операции банка
Классическими операциями для банка являются: осуществление денежных расчетов, пассивные и активные операции.
Денежные расчеты в рамках национальной экономики мо-гУт иметь наличную и безналичную форму.
При безналичной форме расчетов проводятся записи по счетам в банках, когда деньги списываются со счета плательщика и зачисляются на счет получателя. Естественно, что широкому распространению такой формы денежных расчетов может способствовать только разветвленная сеть банков. Государство обычно заинтересовано в организации и развитии безналичной формы расчетов, поскольку последняя приводит к существенной экономии издержек обращения и облегчает изучение и регулирование макроэкономических процессов.
Безналичные расчеты осуществляются по банковским счетам, которые открываются клиентам для хранения и перевода средств после представления соответствующих документов. Банковские счета могут быть следующих видов: расчетные счета (расчетные субсчета), текущие, депозитные, валютные.
Расчетные счета открываются всеми фирмами, независимо от формы организационно-правовой деятельности, действующими на принципах коммерческого расчета и имеющими статус юридического лица.
Текущие счета открываются обычно организациям и учреждениям, не занимающимся коммерческой деятельностью, либо нехозрасчетным подразделениям фирмы.
Депозитные счета открываются для хранения в течение определенного времени части средств предприятия.
Валютные счета служат базой для проведения безналичных расчетов в различной форме с инвалютой.
Традиционно банк рассматривается как учреждение, которое принимает вклады и выдает ссуды. Эти операции относятся либо к пассивным, либо к активным.
Пассивные операции банка — это операции по мобилизации средств. Средства, полученные в результате пассивных операций, являются основой дальнейшей банковской деятельности.
Активные операции банков — это операции по размещению
средств, представленных клиентам в кредит.
Результатом проведения пассивных операций банка является формирование банковских ресурсов, которые отражаются в пассиве баланса банка. Источниками банковских ресурсов могут быть собственные, заемные и привлеченные средства. Основным источником формирования банковских ресурсов являются вклады клиентов (привлеченные средства).
Вклады клиентов или депозиты могут быть: бессрочные (Д° востребования), срочные (обязательства, имеющие определенный срок), условные (средства могут быть изъяты при настуП' лении заранее оговоренных условий).
Средства, хранящиеся на счетах до востребования, предназначаются для осуществления текущих платежей. По этим счетам банки выплачивают крайне низкие проценты или не выплачивают проценты вообще. Это связано с тем, что депозиты до востребования практически не оставляют банкам возможности рефинансирования средств и использования их в течение длительного времени, а также с тем, что банки берут на себя работу по ведению расчетно-кассового обслуживания клиентов.
Другой вид депозита — срочные вклады, т.е. привлекаемые банком на определенный срок. По этим вкладам выплачиваются более высокие проценты, зависящие от срока вклада, поскольку банки могут более длительное время