Краткое изложение материала статистики с формулами
товаровв текущем периодеи незавершенного
производства
РВ=Р+Б+ОТН+РЗ+DГП+DНЗП,
где Р – товары и услуги, реализованные по экономически значимым ценам;
Б – товары и услуги, обмененные по бартеру на другие;
ОТН – товары и услуги, предоставленные работникам в счет оплаты труда в натуральной форме;
РЗ – товары и услуги, произведенные одним подразделением филиала другому для производственного использования в текущем или следующем периоде.
Классификация субъектов экономической деятельности
СНС различает 2 вида экономических единиц (институциональные и заведения) и 2 типа классификации субъектов экономической деятельности (по отраслям и по секторам экономики).
Институциональная единица – хозяйствующий субъект, который может от своего имени владеть активами, принимать обязательства и осуществлять операции с другими единицами. Институциональной единицей могут быть физические лица в виде домашних хозяйств и юридических лиц.
Институциональные единицы:
резиденты – осуществляют или намереваются осуществлять свою деятельность на экономической территории страны длительное время (год и более);
нерезиденты.
Национальная экономика охватывает деятельность резидентов на территории страны или за ее пределами. Институциональная единицы–резиденты, имеющие сходные цели, функции и источники финансирования, объединяются в 6 секторов экономики:
нефинансовые предприятия – институциональные единицы, основной функцией которых является производство товаров и нефинансовых услуг. Их цель – получение прибыли или иной финансовой выгоды. Источник дохода – выручка от реализации произведенных товаров и услуг.
финансовые учреждения – институциональные единицы, занятые финансовыми операциями на коммерческой основе и операциями по страхованию независимо от форм собственности. Их ресурсы формируются в основном за счет принятия обязательств и получения процентов, страховых премий и комиссионных.
госучреждения – институциональные единицы, занятые предоставлением нерыночных услуг, предназначенных для индивидуального и коллективного потребления. Это организации, финансируемые из бюджета, а также государственные фонды социального обеспечения, медицинского страхования, занятости и др. внебюджетные фонды. Основная функция – оказание нерыночных услуг и перераспределение национального богатства в области здравоохранения, науки, управления, социального обеспечения, культуры и искусства. Ресурсы формируются за счет налогов и отчислений, уплачиваемых институциональными единицами других секторов экономики, а также за счет доходов от собственности.
некоммерческие организации, обслуживающие домашние хозяйства. Их функция – предоставление товаров и услуг домашним хозяйствам бесплатно или по экономически незначимым ценам. Существуют три типа некоммерческих организаций: а) организации, созданные для предоставления услуг своим членам и финансируемые за счет членских взносов (профсоюзы, политические партии, религиозные общества, спортивные организации, клубы и т.п.); б) благотворительные общества и фонды, предоставляющие нерыночные товары и услуги домашним хозяйствам. Источник доходов – пожертвования; в) подразделения предприятий, оказывающие социо-культурные услуги работникам этих предприятий и членам их семей. Ресурсы формируются за счет средств, передаваемых от предприятий и учредителей.
домашние хозяйства – физическое лицо или группа физических лиц, являющихся резидентами данной страны, живущих вместе и имеющих общий бюджет. Все домашние хозяйства – потребители, а некоторые занимаются и производственной деятельностью как некорпоративные предприятия (личные подсобные хозяйства, индивидуальная трудовая деятельность). Ресурсы – з/п, трансфертные платежи (пенсии, пособия, стипендии), предпринимательский доход, доход от собственности, % по вкладам и др.
остальной мир – состоит из зарубежных единиц (резидентов других стран), которые заняты операциями с отечественными институциональными единицами (резидентами данной страны). Счета этого сектора обеспечивают обобщенный обзор экономических отношений, связывающих национальную экономику данной страны с остальным миром. Не характеризуется какой-либо принципиальной функцией или принципиальными ресурсами.
В группировке хозяйственных единиц по отраслям единицей классификации являются заведения. Заведение – предприятие или его часть, расположенные территориально на одном месте, занятые преимущественно одним видом производственной деятельности или у которых на долю основной деятельности приходится большая часть выпуска. В отличие от институциональной единицы заведение не является самостоятельным хозяйствующим субъектом, способным от своего имени владеть активами, распоряжаться ими и вступать в экономические операции с другими единицами. Институциональная единица включает в себя одно или несколько заведений. Каждое заведение может принадлежать только одной институциональной единице.
Отрасль экономики – совокупность заведений с однородным производством.
Система показателей экономической деятельности в СНС
СНС включает показатели результатов экономической деятельности. Взаимосвязь основных макроэкономических показателей, характеризующих результаты экономической деятельности на разных стадиях воспроизводственного цикла может быть представлена следующим образом:
1. ВВП – центральный показатель СНС, характеризующий конечный результат производственной деятельности экономических единиц – резидентов, входящих в состав отраслей и секторов национальной экономики за определенный период. ВВП страны складывается из суммы ее ВРП – валовых региональных продуктов (рассчитанных по каждому субъекту федерации по той же методике, что и ВВП - производственным, распределительным или методом конечного использования).
2. Потребление основного капитала (ПОК) – уменьшение стоимости основного капитала в течение отчетного периода в результате его физического и морального износа и случайных повреждений, не носящих катастрофического характера.
3. Чистый внутренний продукт (ЧВП) (1-2).
4. Сальдо первичных доходов, полученных резидентами данной страны от нерезидентов и переданных им. Рассчитывается путем суммирования сальдо оплаты труда резидентов, сальдо доходов от собственности и сальдо предпринимательского дохода.
5. Валовой национальный доход (ВНД=1+4) – сумма первичных доходов, полученных резидентами данной страны в связи с их прямым или косвенным участием в производстве ВВП своей или другой страны.
ВНД=ВВП±DОТР±DДС±DПД,
где ОТР – оплата труда резидентов (наемных работников);
ДС – доход от собственности (рента, %);
ПД – предпринимательский доход.
6. Чистый национальный доход (ЧНД=3+4) – часть ВНД за вычетом ПОК.
ЧНД=ВНД-ПОК.
7. Сальдо текущих трансфертов, полученных резидентами данной страны от нерезидентов и переданных им, DТТ. Текущие трансферты – операции, осуществляемые регулярно и связанные с изменением текущих доходов хозяйственных единиц. К ним относятся текущие налоги на доходы и богатство, отчисления на социальное страхование, социальные пособия, гуманитарная помощь и др.
8. Валовой национальный располагаемый доход
(ВНРД=5+7);
Располагаемый национальный доход
РНД=ЧНД±DТТ.
9. Конечное потребление (КП). Конечное потребление населения включает личное потребление населением материальных благ и платных услуг, стоимость услуг по проживанию в собственном жилище и др. Конечное потребление государственных учреждений и организаций состоит из текущих издержек, износа основных фондов и т.д.
10. Валовое национальное сбережение
(ВНС=8-9) – часть ВНРД, которая не входит в КП. ВНС=SВСсекторов экономики.
Чистое национальное сбережение
(ЧНС=ВНС-ПОК).
11. Сальдо капитальных трансфертов, полученных резидентами данной страны от нерезидентов и переданных им, DКТ. Капитальные трансферты – операции, связанные с изменением активов участвующих в них институциональных единиц. Они представляют собой безвозмездную передачу права собственности на активы (кроме наличных денег и материальных оборотных средств) в виде наследства, безвозмездной передачи основного капитала, возмещения ущерба, списания долгов.
12. Изменение в валовой стоимости собственного капитала в результате сбережения и капитальных трансфертов (10+11).
13. Валовое накопление (ВН) – объем полученных резидентами товаров и услуг, произведенных, но не потребленных в текущем периоде.
14. Чистое приобретение земли и других нефинансовых непроизводственных активов.
15. Чистое кредитование или заимствование, включая статистическое расхождение.
Методы расчета ВВП (ВРП)
ВВП может быть исчислен на каждой стадии воспроизводственного цикла соответствующим методом:
1. На стадии производства товаров и услуг – производственным методом.
ВВП=SВВ-SПП-КИУФП+ЧН,
где ВВ – валовой выпуск;
ПП – промежуточное потребление;
КИУФП – косвенно измеряемые услуги финансового посредничества (разность между процентами, полученными и выплаченными банками);
ЧН – чистые налоги на продукты и импорт за вычетом субсидий на продукт;
Валовая добавленная стоимость ВДС=SВВ-SПП-КИУФП.
Чистая добавленная стоимость ЧДС=ВДС-ПОК.
Чистая прибыль экономики ЧПЭ=ВДС-(ОТР+ЧН+ПОК).
Валовая прибыль экономики ВПЭ=SВПотр.
ВПЭ=ЧПЭ+ПОК=ВДС-ОТР-ЧН.
2. На стадии распределения – распределительным методом.
ВВП=ОТР+ЧНП+ВПЭ+ВСД,
где ЧНП – чистые налоги на производство и импорт за вычетом субсидий на производство;
ВСД – валовой смешанный доход (предпринимательский доход и оплата собственного труда).
3. На стадии конечного использования – методом конечного использования.
ВВП=КПнаселения+КПорганизаций+ВН+Экспорт-Импорт.
Все методы расчета ВВП дают одинаковый результат, но имеют самостоятельное значение для экономического анализа.
СТАТИСТИКА ЭФФЕКТИВНОСТИ ЭКОНОМИЧЕСКОЙ ДЕЯТЕЛЬНОСТИ В УСЛОВИЯХ РЫНКА
Методика анализа динамики производительности труда
Определяется общее изменение объема продукции
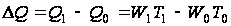
Рассчитывается изменение объема продукции под влиянием изменения производительности труда
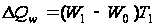
Рассчитывается изменение объема продукции под влиянием изменения численности работников или отработанного ими времени
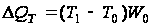
Для анализа изменения средней выработки под влиянием ряда факторов используется система индексов средних величин, в которых в качестве индексируемой величины выступает уровень производительности труда у отдельных единиц совокупности, а в качестве весов – количество (в абсолютном выражении) таких единиц с разным уровнем производительности труда или их удельный вес в общей численности (dT).
Индекс переменного состава характеризует изменение среднего уровня производительности труда по совокупности предприятий:
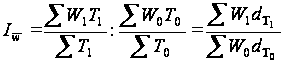
Индекс постоянного состава характеризует изменение среднего уровня производительности труда под влиянием изменения производительности труда на отдельных предприятиях:
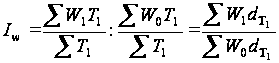
Индекс структурных сдвигов характеризует изменение среднего уровня производительности труда под влиянием изменения доли предприятий с разным уровнем производительности труда в общей численности работников объединения:
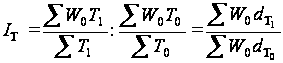
Показатели выработки связаны отношением:
W=Wч*Прд*Прп*dраб,
гдеW – выработка на одного работника;
Прд – продолжительность рабочего дня;
Прп – продолжительность рабочего периода;
dраб - доля рабочих в общей численности работников предприятия.
Статистика экономической эффективности капитальных вложений
на уровне народного хозяйства
Энх=DНД/К
Тнх=К/DНД,
где К – капитальные вложения, вызвавшие прирост НД.
на отраслевом уровне
Э0=DП/К
Т0=К/DП
на уровне предприятий
Эп=(Ц-Себ)/К
Тп=К/(Ц-Себ)
Рассчитанные показатели абсолютной экономической эффективности капитальных вложений сравниваются с нормативными величинами. В случае равенства или превышения нормативных коэффициентов считается, что капитальные вложения в экономическом плане обоснованы. Значения нормативных коэффициентов дифференцированы по отраслям хозяйства и колеблются в пределах от 0,07 до 0,25.
Методика определения сравнительной эффективности капитальных вложений основана на сравнении приведенных затрат по вариантам. Экономически целесообразным вариантом считается тот, который обеспечивает минимум приведенных затрат.
Зi=Ci+EnKi®min,
где Сi – себестоимость продукции по вариантам;
En – нормативный коэффициент;
Ki – капитальные вложения по вариантам.
При этом рассчитывается годовой экономический эффект от реализации лучшего варианта
Э=(З1-З2)=(С1+ЕпК1)-(С2+ЕпК2),
где З1,2 – приведенные затраты по вариантам;
С1,2 – себестоимость продукции по вариантам;
К1,2 – капитальные вложения по вариантам
Сравнительный коэффициент эффективности капитальных вложений
Эср=(С1-С2)/(К2-К1)
Т=(К2-К1)/(С1-С2)
Если Эср>Еп, то капитальные вложения в экономическом плане обоснованы.
Статистика издержек производства и обращения
Предприятия, занимающиеся производственной деятельностью, определяют издержки производства, а предприятия, осуществляющие сбытовую, снабженческую или торгово-посредническую деятельность – издержки обращения.
Показатели уровня и динамики себестоимости единицы продукции
1. Индекс планируемого (ожидаемого) изменения себестоимости единицы продукции:
iпз =zпл /z0
Абсолютное изменение себестоимости единицы продукции по плановым расчетам:
∆zпл=zпл-z0
Ожидаемый размер экономии в результате снижения себестоимости данного вида продукции:
Эпл=(zпл-z0) qпл
2. Индекс динамики себестоимости единицы продукции:
iд=z1/z0
Абсолютное изменение себестоимости единицы продукции в отчетном периоде по сравнению с базисным:
∆zф=z1-z0
Размер фактической экономии затрат в результате изменения себестоимости данного вида продукции:
Эф=(z1-z0) q1
3. Индекс выполнения плана по себестоимости единицы продукции:
iвп= z1/zпл
Абсолютное изменение себестоимости единицы продукции по сравнению с планом:
∆zвп=z1-zпл
Размер сверхплановой экономии затрат (или перерасхода средств):
Эсв.пл=Эф-Эпл
а) за счет отклонения фактического выпуска от запланированного
Э1св.пл=(zпл-z0)(q1-qпл)
б) за счет отклонения фактического уровня себестоимости от запланированного
Э2св.пл=(z1-zпл)q1
Индексы выполнения планового задания и динамики себестоимости сравнимой товарной продукции
Для оценки выполнения плановых заданий и динамики себестоимости сравнимой товарной продукции (которая производилась в отчетном и предыдущем периодах) используют следующие индексы:
Индекс планового задания
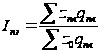
Индекс выполнения плана

Индекс фактического изменения себестоимости сравнимой товарной продукции

Индексы среднего уровня себестоимости:
Индекс переменного состава – характеризует динамику среднего уровня себестоимости данного вида продукции по группе предприятий:
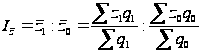
Индекс постоянного состава – характеризует изменение средней себестоимости в связи с изменением себестоимости по отдельным предприятиям:
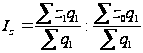
Индекс структурных сдвигов – характеризует изменение средней себестоимости в связи с изменением доли отдельных предприятий в общем объеме выпуска:
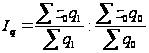
Показатели затрат на рубль продукции
Затраты на рубль продукции определяются:
в базисном периоде
 ,
где
 - себестоимость
продукции в
базисном периоде;
 - стоимость
продукции в
базисном периоде.
в отчетном периоде
 ,
где
 - себестоимость
продукции в
отчетном периоде;
 - стоимость
продукции,
произведенной
в отчетном
периоде.
Индекс затрат на рубль произведенной продукции
Ih=h1/h0
Изменение фактических затрат на рубль произведенной продукции по сравнению с уровнем затрат базисного периода (∆h=h1-h0) зависит от следующих факторов:
а) изменения объема и ассортимента произведенной продукции
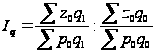
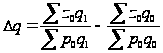 ,
где
 - затраты на
производство
продукции в
отчетном периоде
при базисных
уровнях себестоимости;
 - стоимость
произведенной
в отчетном
периоде продукции,
выраженная
в ценах базисного
периода.
б) изменения уровней себестоимости продукции
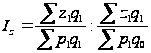
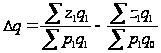
в) изменения цен на производимую продукцию
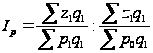
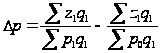
Таким образом, общее изменение затрат на рубль произведенной продукции за счет всех факторов составляет:
Ih = Iq * Iz * Ip
∆h=∆q+∆z+∆p
Показатели издержек обращения
1. Относительный уровень издержек обращения – характеризует сумму затрат в расчете на 100 руб. товарооборота:
 ,
гдеС – издержки обращения;
V – величина товарооборота.
2. Размер снижения (роста) уровня издержек обращения - характеризует экономию (перерасход) затрат в расчете на 100 руб. товарооборота:
∆у=у1-у0
3. Темп снижения (роста) уровня издержек обращения:
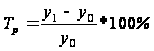
4. Сумма экономии (перерасхода) средств за счет изменения уровня издержек обращения:
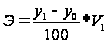
Расчет показателей прибыли и рентабельности
Прибыль от реализации продукции (работ, услуг) можно выразить
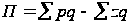 ,
где
 - выручка от
реализации
продукции
(работ, услуг),
скорректированная
на величину
НДС и акцизов,
 - затраты, связанные
с производством
и реализацией
продукции
(работ, услуг).
На величину прибыли оказывают влияние следующие факторы:
- цена на продукцию, тарифы на работы и услуги:
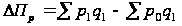 ;
- себестоимость продукции, работ, услуг:
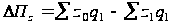 ;
- объем и состав реализованной продукции (работ, услуг):
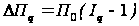 ;
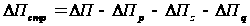 .
Показатели рентабельности характеризуют относительную доходность (прибыльность) деятельности, измеряемую в процентах к текущим затратам на производство (рентабельность продукции) или к затратам капитала (рентабельность производства).
Рентабельность продукции характеризует прибыль, приходящуюся на 100 руб. текущих затрат, связанных с производством и реализацией продукции:
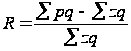 .
Изменения в уровне рентабельности продукции происходят под влиянием изменений структуры реализованной продукции, ее себестоимости и цен на реализуемую продукцию. Абсолютное изменение рентабельности за счет этих факторов:
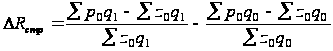 ;
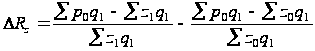 ;
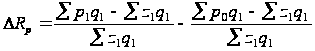 .
СТАТИСТИКА ФИНАНСОВ
Статистика денежного обращения
Денежное обращение – движение денег во внутреннем обороте в наличной и безналичной форме в процессе обращения товаров, оказания услуг и совершения различных платежей.
Задачи статистики денежного обращения:
- исчисление размеров, структуры и динамики денежной массы в разрезе регионов и групп населения;
- определение параметров наличной и безналичной эмиссии;
- определение и оптимизация купюрного строения денежной массы;
- измерение взаимосвязи денежного обращения с уровнем экономического развития и инфляции;
- прогнозирование параметров денежного обращения и покупательской способности денег.
Агрегат денежной массы – абсолютный показатель, характеризующий наличие денежного обращения.
М0 – наличные деньги в обращении;
М1=М0 + средства на счетах до востребования;
М2=М1 + срочные вклады;
М3=М2 + депозитные сертификаты + облигации государственного займа.
Показатели скорости обращения денег
1. Денежный мультипликатор – коэффициент, который служит мерой увеличения денежной массы в обороте и рассчитывается как отношение денежной массы (М2) к денежной базе (М0): Дм=М2/М0.
2. Количество оборотов денежной массы
О=ВВП/М2,
гдеМ2 – денежная масса на начало года, конец года или в среднем за период.
3. Продолжительность одного оборота в днях
Д=360/О
4. Уровень монетаризации экономики
МЭ=М2/ВВП
Нормальный уровень показателя – 60-80%.
Статистика инфляции
Для оценки уровня инфляции вычисляют индекс потребительских цен фиксированного состава Ласпейраса. В зависимости от исходных данных вычисляют агрегатный или средневзвешенный индекс.
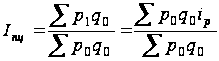
Уровень инфляции Inf=Iпц-100%.
Для оценки динамики инфляции применяют показатель
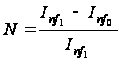
Агрегированный индекс инфляции вычисляется как средневзвешенный индекс из индекса потребительских цен, индексов цен производителей промышленной продукции, индексов цен в капитальном строительстве, индексов цен и тарифов на грузовые перевозки, индексов цен в промышленности на приобретенные ресурсы. Веса для средневзвешенного индекса получают на основе исчисления парных коэффициентов корреляции:
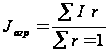 .
Веса соответственно равны: 0,203, 0,221, 0,193, 0,174 и 0,209.
Банковская статистика
Основным звеном банковской системы РФ является центральный банк. Он принадлежит органам государственного управления и осуществляет функции денежно-кредитного регулирования:
- эмиссию национальной валюты;
- управление международными резервами страны;
- принятие обязательств в виде депозитов других банков;
- роль кредитора последней инстанции;
- роль фискального агента центрального правительства.
Показатели, используемые для характеристики деятельности банков, должны давать оценку их надежности и эффективности работы.
В банковской статистике выделяют две группы показателей:
1. Абсолютные величины:
- активы и ресурсы банка;
- депозиты;
- кредиты;
- капитал или уставный фонд;
- прибыль.
Активы банка – сумма неиспользованных кредитных ресурсов (вложений) банка.
Банковские ресурсы – совокупность средств, находящихся в распоряжении банков и используемых ими для кредитных и других активных операций. Банковские ресурсы делятся на собственные, привлеченные и заемные средства.
2. Относительные величины, характеризующие доходность банка и его надежность:
- уровень ликвидности баланса банка:
УЛ=Капитал/Сумма обязательств;
- уровень достаточности капитала:
УДК=Капитал/Сумма возможных потерь (произведение каждого вида актива на коэффициент риска);
- доходность активов – зависит от двух факторов: соотношения капитала и активов; доходности капитала:
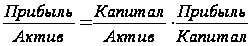 ;
- средняя процентная ставка по выдаче кредитов и обслуживанию депозитов, изменение которой происходит под влиянием двух факторов: структуры кредитов (депозитов); индивидуальной процентной ставки по каждому кредитному договору (или депозиту). Влияние первого фактора определяют с помощью индекса структурных сдвигов, второго – с помощью индекса постоянного состава, совместное влияние обоих факторов – с помощью индекса переменного состава;
- оборот ссуд характеризуется двумя показателями:
а) число оборотов = Оборот по погашению ссуд/Средняя ссудная задолженность;
б) средняя продолжительность оборота = Средняя ссудная задолженность/(Оборот по погашению ссуд/Число календарных дней за период);
- средний срок хранения вкладного рубля = (Остаток вкладов в среднем за период*Число календарных дней в периоде)/Выдача вкладов за период;
- уровень оседания средств в банке = (Остатки вкладов на конец периода - Остатки вкладов на начало периода)/Поступления во вклады за период.
Основы финансово-экономических расчетов
Процентными деньгами или процентами называют сумму, которую уплачивают за пользование денежными средствами. Это доход владельца денежных средств.
Методы финансово-экономических расчетов различны в зависимости от вида применяемых процентов. Они подразделяются по способу начисления на:
обычные (декурсивные) – начисляются в конце периода относительно исходной величины денег. Доход на процент выплачивается в конце процентных периодов финансовой операции;
авансовые (антисипативные) – начисляются в начале периода относительно конечной суммы денег.
Рассмотренным двум видам процентов на практике соответствуют определенные процентные ставки:
обычная (ставка процентов, i)
антисипативная (учетная, дисконтная, вексельная,d).
Основное отличие процентных ставок – они применяются к различным суммам денег: i – к текущей (исходной, современной) стоимости денег (PV), d – к будущей стоимости денег (FV).
В зависимости от того, переменная или постоянная величина является базой для начисления процентов, последние делятся на два вида:
простые, которые в течение всего срока обязательства начисляются на первоначальную сумму
сложные, база для начисления которых постоянно меняется за счет ранее присоединенных процентов (ежемесячно, ежеквартально, ежегодно). Величина процентной ставки берется в зависимости от периода начисления сложных процентов (месячная, квартальная, годовая).
Простые проценты
FV=PV(1+in),
где n – число процентных периодов (срок финансовой операции);
i – ставка процента за период.

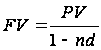 ,
где d – ставка дисконтирования.
PV=FV(1-nd)
Доход (дисконт) D=FV-PV
Сложные проценты
FV=PV(1+i)n
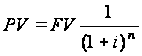
В приведенных
выше формулах
(1+i)n
и
 называются
соответственно
множителем
наращения и
дисконтным
множителем.
Для практических
расчетов имеются
специальные
таблицы, в которых
приводятся
значения этих
коэффициентов
в зависимости
от размера
ставки и периода
наращения.
PV=FV(1-d)n
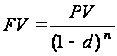
Стоимость услуг банка рассчитывается по формуле
S=FV-PV
Для исчисления реальной стоимости денег (наращенной с учетом обесценивания денег под влиянием инфляции) все формулы корректируются путем деления на (1+Inf) - уровень инфляции за период.
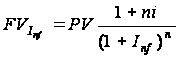 -
при начислении
простых процентов;
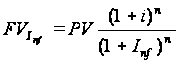 -
при начислении
сложных процентов.
Статистика фондового рынка
Под фондовым рынком в широком смысле понимается рынок ценных бумаг. Выделяют следующие сегменты внутреннего фондового рынка в соответствии с различными типами ценных бумаг:
- рынок государственных облигаций;
- рынок муниципальных облигаций;
- рынок акций корпоративных предприятий (фондовый рынок в узком смысле);
- рынок корпоративных облигаций и векселей.
Индивидуальные характеристики ценной бумаги
Основной количественной характеристикой ценной бумаги является ее цена. Различают цену номинала и рыночную цену. Цена номинала определяется эмитентом и в зависимости от типа ценной бумаги выполняет разные функции. Для государственных облигаций по цене номинала определяется абсолютное значение рыночной цены, которое измеряется в процентах от номинала, а также рассчитывается доходность, поскольку погашение облигации производится по цене номинала. Номинальная цена акций чаще используется в учетных целях, а основную содержательную нагрузку несет рыночная цена.
К индивидуальным показателям акций относятся их рыночные коэффициенты:
- отношение цены акции к прибыли компании в расчете на одну акцию;
- отношение дивиденда, выплаченного на одну акцию, к ее цене.
Эти коэффициенты используются для определения степени оценки акции на рынке и ее годовой доходности.
Произведение рыночной цены акции на количество ценных бумаг в обращении дает показатель, характеризующий емкость рынка.
Фондовые индексы
Одним из показателей, характеризующих результаты экономической деятельности крупнейших компаний мира, является индекс Доу-Джонса, который отражает динамику деловой активности 500 из них и используется как показатель динамики деловой активности мировой экономики. Индекс Доу-Джонса является среднеарифметической невзвешенной величиной из стоимости акций на момент закрытия биржи. В знаменателе вместо числа определяемых признаков используют специальный коэффициент для устранения последствий деления капитала компаний на одну акцию.
Обобщенную и формализованную информацию о деловой активности в РФ представляет индекс РТС-Интерфакс, который рассчитывается по ценным бумагам 99 эмитентов, торги по которым проходят в российской торговой системе (РТС) и отдельно по акциям Газпрома, торги по которым проходят на Московской фондовой