Анализ финансово-хозяйственной деятельности фирмы "Лойтер"
ФС
ФТ
ФО
S = [S(+ФС), S(+ФТ), S(+ФО)]
По этим данным приведем сводную таблицу по типам финансовых ситуаций:
Таблица 9.
| Показатели | Отчетная дата | |
| 31.12.01г | 31.12.02г | |
| ФС | < 0 | < 0 |
| ФТ | > 0 | > 0 |
| ФО | > 0 | > 0 |
|
Тип финансовой ситуации |
Нормальное состояние | нормальное состояние |
В результате мы наблюдаем на нашем предприятии постоянное нормальное финансовое состояние, вызванное существенным понижением величины запасов и затрат над величиной имеющихся источников их формирования (как собственного капитала, так и кредитов).
3.5.Оценка финансовой устойчивости фирмы.
Одна из важнейших характеристик финансового состояния экономического субъекта – стабильность его деятельности и платежеспособности. Организация считается платежеспособной, если остатки на балансе денежных средств, краткосрочных финансовых вложений и активных расчетов покрывают ее краткосрочные обязательства.
Для более глубокого анализа финансового состояния организации в дополнение к абсолютным показателям целесообразно рассчитать ряд относительных показателей, таких как:
– коэффициент автономии, который характеризует долю собственных средств организации в общей сумме средств, авансируемых в ее деятельность;
– коэффициент соотношения заемных и собственных средств, который показывает какая величина средств, авансируемых в деятельность организации, финансируется за счет привлеченных источников средств;
– коэффициент маневренности, показывающий, какая часть собственного капитала используется для финансирования текущей деятельности, а какая часть капитализирована;
– коэффициент обеспеченности собственными источниками, показывающий, степень обеспеченности собственными источниками покрытия запасов и затрат;
– коэффициент соотношения собственных и привлеченных средств, показывающий какая часть деятельности организации финансируется за счет собственных источников;
– коэффициент финансовой зависимости, показывающий на сколько деятельность организации финансируется за счет заемных источников.
На основании данных баланса рассчитываются значения данных коэффициентов, которые представлены в таблице 10.
По данным таблицы видно, что предприятие располагает всего 17% собственного капитала, который финансируется в производство, т.е. предприятие зависит от заемных источников.
Коэффициент соотношения заемных и собственных средств показывает, что организация сильно зависит от заемных средств, при нормальном значении меньше 1, коэффициент составляет 4,7, кроме того, наблюдается тенденция роста.
Коэффициент маневренности составляет на начало периода 0,75, а на конец анализируемого периода 0,9. Организация имеет возможности для свободного финансового маневрирования.
Организация плохо обеспечена собственными источниками финансирования, для нормального уровня значения 0,1 коэффициент по организации составляет 0,006.
Коэффициент соотношения собственных и привлеченных средств показывает, что организация финансирует свою деятельность за счет собственных средств всего на 21%, по сравнению с началом года коэффициент снизился на 20%.
Показатель финансовой зависимости очень высок и составляет 5,7, что говорит о том, что в организации велика доля заемных средств, кроме этого наблюдается тенденция по увеличению показателя в динамике, т.е. доля заемных средств в финансировании организации увеличилась по сравнению с началом периода на 1,62.
Организации необходимо снизить кредиторскую задолженность и увеличить собственные источники покрытия запасов, так как такая ситуация может усугубить и без того неустойчивое положение организации.
Таблица 10.
Динамика финансовых коэффициентов организации за отчетный период
| Коэффициент | на начало 2002 года | на конец 2002 года | изменение (+,-) |
| 1. концентрации привлеченного капитала | 0,39 | 0,37 | -0,02 |
| 2.Соотношения заемных и собственных средств | 3,08 | 4,70 | +2,28 |
| 3.Маневренности | 0,75 | 0,9 | 0,11 |
| 4.Обеспеченности собственными источниками финансирования | 0,006 | - | - |
| 5. Соотношения собственных и привлеченных средств | 0,64 | 0,56 | -0,08 |
| 6.Финансовой независимости | 4,08 | 5,70 | +1,62 |
3.6. Горизонтальный и вертикальный анализ отчета о прибылях и убытках за два года.
Проведем горизонтальный анализ показателей отчета о прибылях и убытках за 2001-2002 г.г. фирмы «Лойтер».
Таблица 11.
Основные показатели Отчета о прибылях и убытках с точки зрения гориз. анализа
| № |
Показатели |
2001 |
2002 |
Изменения, +/- |
Темпы изменения, % |
| 1. | Выручка | 42204081 | 46290 | -42157791 | 0,001 |
| 2. | Себестоимость | 35737842 | 44490 | -35693352 | 0,001 |
| 3. | Валовая прибыль | - | 1800 | 1800 | - |
| 4. | Прибыль от продаж | 2146246 | -1205 | -2147447 | 5,61 |
| 5. | Прибыль до налогообложения | - | -1203 | -1203 | - |
| 6. | Чистая прибыль | 2125484 | -1203 | -2126687 | 5,66 |
По данным таблицы 11 можно сделать выводы, что все показатели Отчета о прибылях и убытках в 2002 г. Снизились с предыдущим периодом. Проведем вертикальный анализ Отчета о прибылях и убытках:
Таблица 12.
Основные показатели Отчета о прибылях и убытках относительно выручки
|
Показатели |
2001 |
% |
2002 |
% |
| Выручка | 42204081 | 100% | 46290 | 100% |
| Прибыль от продаж | 2146246 | 5,09 | -1205 | -2,6 |
| Прибыль до налогообложения | - | - | -1203 | -2,6 |
| Чистая прибыль | 2125484 | 5,04 | -1203 | -2,6 |
Таблица 13.
Основные показатели Отчета о прибылях и убытках относительно прибыли от продаж
|
Показатели |
2001 |
% |
2002 |
% |
| Прибыль от продаж | 2146246 | 5,09 | -1205 | -2,6 |
| Прибыль до налогообложения | - | - | -1203 | -2,6 |
| Чистая прибыль | 2125484 | 5,04 | -1203 | -2,6 |
Доля чистой прибыли снизилась на 8, а прибыль до налогообложения – на 2,6 уменьшилась.
Для увеличения удельного веса чистой прибыли необходимо сократить себестоимость, добиться сокращения внереализационных расходов и увеличения показателя внереализационных доходов.
3.7. Расчет рентабельности производства и продукции.
Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности, окупаемость затрат и т. д. Они более полно, чем прибыль, отражают окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами.
Показатели рентабельности можно объединить в следующие группы:
показатели, характеризующие доходность капитала и его частей;
показатели, характеризующие прибыльность продаж.
Все показатели могут рассчитываться на основе балансовой прибыли, прибыли от реализации продукции и чистой прибыли.
Рентабельность продаж (оборота)– характеризует эффективность коммерческой деятельности: сколько прибыли имеет предприятие с рубля продаж. Рассчитывается следующим образом:
 ,
где
Прп – прибыль от реализации услуг;
В – выручка.
Рентабельность продаж Rп =Ппр/З
В Таблице 14 представлена динамика вышеперечисленных показателей рентабельности.
Таблица 14.
Анализ динамики показателей рентабельности.
|
Показатель |
2001 |
2002 |
Изменение |
| Рентабельность оборота (Rоб) | 5,09% | -2,6% | -7 |
| Рентабельность продаж | 10,51% | 3,11% | -7,4 |
Коэффициент рентабельности оборота Rоб снизилась на 7%, что говорит об снижении прибыли, получаемой предприятием, с каждой денежной единицы реализации туристических услуг.
Основными источниками снижения уровня рентабельности являются снижение суммы прибыли от реализации услуг и снижение себестоимости.
3.8.Анализ уровня безубыточности фирмы.
Безубыточность – это состояние, когда бизнес не приносит ни прибыли, ни убытков. Это выручка, необходимая для получения прибыли.
Разность между фактическим объемом реализованной продукции и безубыточным объемом продаж продукции – это зона безопасности (зона прибыли), и чем больше она, тем прочнее финансовое состояние фирмы.
Безубыточный объем продаж и зона безопасности фирмы являются основополагающими показателями при разработке бизнес-планов, обосновании управленческих решений, оценке деятельности предприятия.
Для определения их уровня можно использовать аналитический и графический способы.
Определим безубыточный объем продаж в стоимостном выражении:
Vбез = Fc/P-Z
Это точка, в которой затраты равны выручке от реализации услуг.
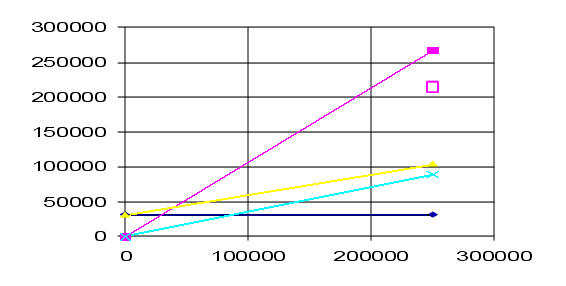 Для
графического
определения
безубыточного
объема продаж
и зоны безопасности
построим график:
по горизонтали
показывается
объем реализации
продукции в
денежной оценке,
по вертикали
– себестоимость
проданной
продукции и
прибыль, которые
вместе составляют
выручку от
реализации.
Рис.1 Определение точки безубыточности фирмы «лана»
По графику видно, что объем, при котором затраты будут равны выручке от реализации приблизительно равен 80000, что сходится с математическими расчетами, приведенными выше. Таким образом, для получения минимальной прибыли фирма должна привести объем продаж к значению чуть большему 80000 рублей.
Зона безопасности, расположенная выше точки безубыточности, также составляет больше 50%, что сходится с аналитическими расчетами. Это запас финансовой прочности анализируемой фирмы.
Таким образом, можно сделать вывод, что фирма работает не в убыток, у фирмы довольно большой процент финансовой прочности.
4.Предложения по улучшению деятельности фирмы.
В ходе данной курсовой работы был проведен экономический анализ финансово-хозяйственной деятельности ООО “Лойтер”. Информационной базой для анализа являлись бухгалтерские балансы (форма №1) за 2001 и 2002годы.
По данным отчетности были составлены и проанализированы сравнительные аналитические балансы.
Далее в ходе исследования проводился анализ ликвидности баланса. Для этого было выполнено следующее:
произведена группировка активов по степени их ликвидности и пассивов по срокам их погашения;
рассчитаны значения активов и пассивов по вышеуказанным группам на каждую отчетную дату;
выполнен анализ результатов сравнения этих значений и выявлена недостаточная ликвидность баланса организации, особенно в части наиболее срочных обязательств;
по результатам расчета текущей ликвидности сделан вывод о неплатежеспособности организации в краткосрочном периоде;
рассчитаны финансовые коэффициенты ликвидности, которые оказались намного ниже нормируемых значений, что говорит о финансовой нестабильности организации.
Затем в процессе работы дана оценка финансовой устойчивости предприятия. Здесь было отмечено, что:
организация не находится в сильной финансовой зависимости от заемных источников средств;
для данной фирмы характерно устойчивое финансовое положение;
предприятие обладает финансово – экономической самостоятельностью.
Приняв во внимание выявленные в ходе анализа негативные явления, можно дать некоторые рекомендации по улучшению и оздоровлению предприятия:
необходимо увеличивать долю собственного оборотного капитала в стоимости имущества и добиваться, чтобы темпы роста собственного оборотного капитал были выше темпов роста заемного капитала;
следует увеличить объем инвестиций в основной капитал и его долю в общем имуществе организации;
необходимо повышать оборачиваемость оборотных средств предприятия; особенно обратить внимание на приращение наиболее ликвидных активов;
принять меры по приращению собственных источников средств и сокращению заемных пассивов для восстановления финансовой самостоятельности организации;
обратить внимание на организацию производственного цикла, на рентабельность продукции, ее конкурентоспособность.
следует повысить удельный вес высоколиквидных денежных средств в общем объеме;
также следует обратить внимание на недостаточную рентабельность капитала;
необходимо уменьшить себестоимость туристических услуг для увеличения темпов роста прибыли;
следует обратить внимания на снижение по сравнению с прошлым годом показателей текущей, быстрой и абсолютной ликвидности;
следует улучшить качество проведения маркетинговых исследований для изменения структуры туристического продукта
5.Заключение.
Анализ финансово-хозяйственной деятельности затрагивает многие стороны экономической жизни фирмы. Этим обусловлена значительная варьиативность процедурной стороны анализа. В зависимости от поставленных целей зависит методическое и информационное обеспечение анализа.
На российских предприятиях функция анализа внедряется еще достаточно слабо, хотя в последнее время необходимость его внедрения объективна.
Анализ финансово-хозяйственной деятельности позволяет существенно повысить эффективность управления, конкурентоспособность фирмы на рынке и обеспечить перспективы ее развития.
В ходе данной курсовой работы было проведено исследование значения туристического бизнеса в целом и по Астраханской области. А также оказываемое туристическим бизнесом влияние на экономику.
Было проведено экономическое исследование финансово-хозяйственной деятельности ООО ПКФ “Лойтер”.
А также проведен анализ организационной структуры фирмы, а также функции, выполняемые каждой организационной единицей фирмы – о принципах, соблюдаемых при наборе персонала и при ведении бизнеса.
Информационной базой для анализа являлись бухгалтерские балансы (форма №1) и отчет о прибылях и убытках (форма №2) за 2001 и 2002 годы.
По данным бухгалтерской отчетности был проведен анализ финансового состояния фирмы методом горизонтального и вертикального анализа Бухгалтерского баланса и Отчета о прибылях и убытках, а также проведены исследования по эффективности использования основных и оборотных средств путем расчета коэффициентов, ликвидность, рентабельность и финансовая устойчивость фирмы, проведен анализ уровня безубыточности фирмы двумя способами – аналитическим и графическим.
Были сделаны выводы по полученным данным и предложения по улучшению и дальнейшему развитию финансово-хозяйственного состояния фирмы.
В заключение отметим, что фирма развивается довольно нединамично, ухудшается ее финансовое состояние, темпы роста прибыли нерастут, и большим недостатком в финансово-хозяйственной деятельности фирмы является увеличение удельного веса кредиторской задолженности, т. к. этот показатель увеличивает значение коэффициента левериджа, который значительно влияет на показатели прибыльности и общее финансовое состояние фирмы.
6.Список литературы.
Артеменко В.Г., Беллендир М.В. Финансовый анализ. М.: ДИС, 1997.
Донцова Л.В., Никифорова Н.А. Годовая и квартальная бухгалтерская отчетность. М.: “Дело и Сервис”, 1999.
Ефимова О.В. Финансовый анализ. М.: “Бухгалтерский учет”,1998.
Ковалев В.В. Финансовый анализ. М.: “Финансы и статистика”, 2000.
Ковалев В.В., Патров В.В. Как читать баланс. М.: “Финансы и статистика”,1998.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. Мн.: ООО “Новое знание”, 1999.
Шеремет А.Д., Сайфулин Р.С. Финансы предприятий. М.: ИНФРА-М, 1999.
Ковалев В.В. Финансовый Анализ. Управление Капиталом. Выбор Инвестиций. Анализ Отчетности. 2-е изд.; перераб. и доп. – М. Финансы и статистика, 1997. С.113.
Балабанов И.Т. «Основы финансового менеджмента.» – М.:Финансы и статистика, 1995.-с.306, Финансы: Учебное пособие /Под редакцией Ковалевой А.М.- М.: Финансы и статистика, 1997.
Сборник постановлений правительства РФ.-М.:,1996
Положение по бухгалтерскому учету «Учетная политика организации» ПБУ 1/98: Утв. Приказом Минфина РФ от 9 декабря 1998г. № 60н // Экономика и жизнь. – 1999. – № 3. – С. 24.
Положение по бухгалтерскому учету «События после отчетной даты» ПБУ 7/98: Утв. Приказом Минфина РФ от 25 ноября 1998г. № 56н // Образование в документах. – 1999. – № 4. – С. 66-71.
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ: Утв. Приказом Минфина РФ от 29 июля 1998г. № 34н // Российская газета. – 1998. – 31 октября. – С. 4-5.
Абрютина М.С. Экономический анализ торговой деятельности: Учебное пособие. – М.: Изд-во «Дело и Сервис», 2000. – 512с.
Абрютина М.С., Грачев А.В. Анализ финансово-экономической деятельности предприятия: Учеб.-практ. пособие. – М.: Дело и сервис, 1998.– 256с.
Балабанов И.Т. Анализ и планирование финансов хозяйствующего субъекта. – М.: Финансы и статистика, 2000. – 110с.
Бекашов А.Ю. Значение диагностики риска банкротства // Современная торговля. – 1999. – С.17-24.
18.Богатко А.Н. Основы экономического анализа хозяйствующего субъекта.- М.: Финансы и статистика, 1999. – 208с.: ил.
19.Донцова Л.В., Никифорова Н.А. Анализ бухгалтерской отчетности. – М.: Изд-во «ДИС», 1998. – 208с.
20.Дягель О.Ю. Методы диагностики вероятности банкротства предприятий: Учебное пособие. – Красноярск: РИО КГТУ, 1999. – 76с.
21.Ефимова О.В. Финансовый анализ. 2-е изд., перераб. и доп. – М.: Изд-во «Бухгалтерский учет», 1998. – 320с.
22.Жаков В.С. Финансовый контроль размещения финансовых ресурсов предприятия // Аудиторские ведомости. – 2000. – № 2. – С.75-81.