Корреляционно-регрессионный анализ
Таким образом , из анализа исключаются все факторные признаки,
кроме Х7,X9
Проверить построенную модель на гетероскедастичность. Построить обобщенную модель множественной регрессии (случай гетероскедастичности остатков)
1.4 Построение и исследование новой модели регрессии.
1.4.1 Вычисление оценок коэффициентов регрессии
Регрессионная модель примет вид:
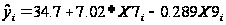


Вывод
т.к.
около 1, то можно
считать , что
связь тесная.
Проверка значимости и построение доверительных интервалов для коэффициентов регрессии
Проверим значимость уравнения регрессии:
H0:<регрессионная модель незначима>
H1:<регрессионная модель значима>
Fвычисленное=57.1
Fкритическое (0,05;2;24)=3,40 так как Fвычисленное > Fкритическое ,
то принимается гипотеза Н1 , следовательно в уравнении коэффициенты регрессии должны быть значимыми.
Проверим значимость коэффициентов регрессии
 tкритическое
=2.064
tвычисленное = .
 коэффициент
значим.
 коэффициент
значим
.
коэффициенты
значимы, поскольку>
tкритическое
=2.064,
<
tкритическое
,
Построим доверительный интервал для коэффициентов по формуле:
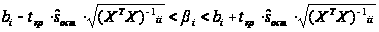
где
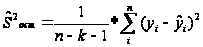 остаточная
дисперсия
Используя пакет STADIA находим доверительный интервал для коэффициента при переменной Х7,Х9.
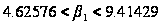
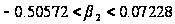
1.4.2 Построение доверительного интервала для результативного признака
 Доверительный
интервал для
результативного
признака будем
строить , исходя
из формулы:
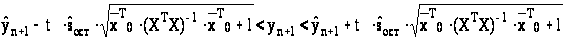 ,
где
t-значение
статистики
Стьюдента при
 и
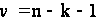
степенях свободы.
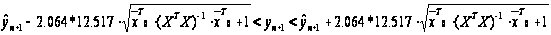
Построим
доверительный
интервал прогноза
в точке
 ,
используя пакет
STADIA
,находим:

Исследование модели на наличие гетероскедастичности
Критерий
ранговой корреляции
Спирмена. По
выборочным
данным строим
регрессионную
модель, которую
оцениваем с
помощью МНК.
Вычисляем
регрессионные
остатки: еi=уi-эi.
Данные объясняющих
переменных
и остатки ранжируют,
после чего
исследуют
зависимость
между хi
и εi.
Для этого выдвигаем
гипотезу Нo:
нет зависимости
между объясняющей
переменной
и регрессионными
остатками ( она
равносильна
гипотезе о том,
что нет явления
гетероскедастичности),
Нı: есть
зависимость,
т.е. явление
гетероскедастичности
наблюдается.
Для проверки
гипотезы строится
статистика,
распределенная
нормально с
математическим
ожиданием
равным нулю
и дисперсией
равной 1: t= Rх.е
,
где
Rx,e=1-6* -коэффициент
ранговой корреляции
Спирмена, где
Di2=
rang xi-
rang ei
.
На заданном уровне значимости α=0.05 по таблице нормального распределения находим tкр
Если tн>t, то нулевую гипотезу отвергаем, значит есть явления гетероскеластичности, в противном случае явление гетероскедастичности наблюдаем. В случае наличия гетероскедастичности, используя ОМНК оценим
регрессию,
взяв в качестве
матрицы Ω=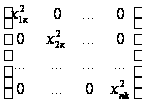
Проверим наличие гетероскедастичности по переменной Х7
|
|
|
|
rang xi |
rang ei |
Di |
Di2 |
|
21.3 69.2 77.9 17.1 18.4 37.9 72.2 27.5 58.2 46.2 74 43.5 18.8 59.5 52.2 65.1 60.2 2.63 84 19.8 78.7 62 104 69.3 78.9 15.1 51.5 |
84.98 30.58 38.42 60.34 60.22 60.79 29.82 70.57 34.51 64.73 36.63 32.84 62.64 34.07 39.27 28.46 30.27 69.04 25.42 53.13 28.00 38.79 32.04 38.58 18.51 57.62 20.80 |
-0.917 2.18 0.808 -5 -7.52 -17.5 7.55 -10.2 11.5 -21.7 2.23 0.909 -7.49 19.7 4.75 -10.3 11.9 10.8 -4.14 -8.63 -6.32 -13.4 -3.89 -5.4 -1.42 19.6 32 |
2,5 19,5 24 4,5 2,5 8,5 18 8,5 14 11 21 10 7 12,5 12,5 16 19,5 4,5 26 6 22 16 27 23 25 1 16 |
15 18 16 11 7 2 21 5 23 1 19 17 8 26 20 4 24 22 12 6 9 3 13 10 14 25 27 |
-15 -18 8 -11 -7 -2 -3 -5 -9 10 2 -7 -1 -26 -20 12 -24 -22 14 0 13 13 14 13 11 -24 -11 |
225 324 64 121 49 4 9 25 81 100 4 49 1 676 400 144 576 484 196 0 169 169 196 169 121 576 121 |


Приведем
график зависимости
регрессионных
остатков
 от изменения
признака Х7.
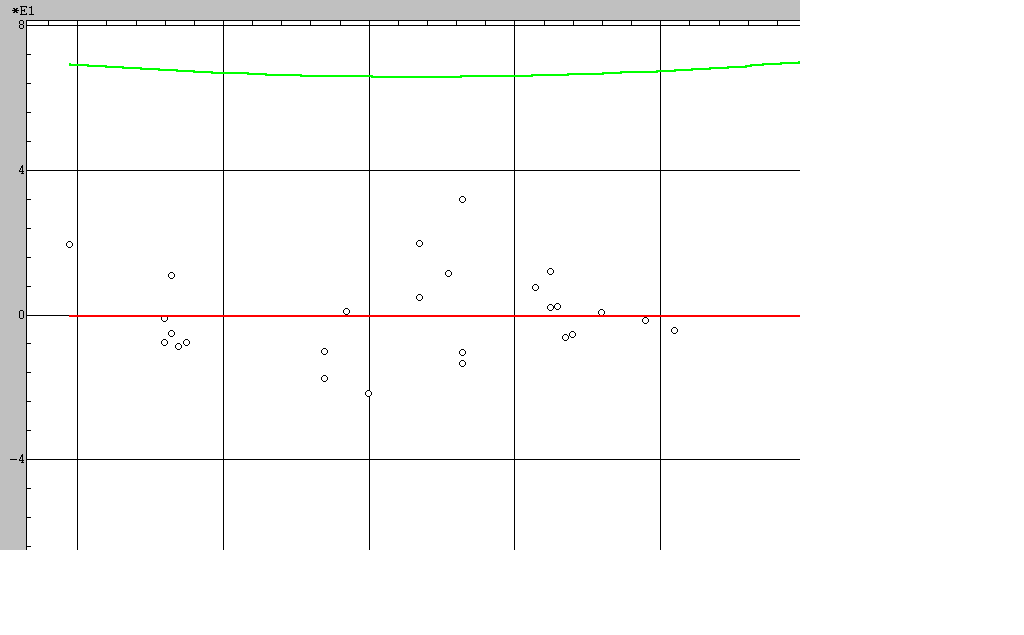
По оси ординат (У) отражено значение остатков , по оси абсцисс (х) значение признака. Как видно визуально гетероскедастичность отсутствует.
Ранговый
коэффициент
корреляции
будет Rx,e=
0,0681, t=Rх.е
=-0,3472 0,3472<1.96 , следовательно
согласно критерию
гетероскедастичность
линейного вида
отсутствует.
Проверим наличие гетероскедастичности по переменной Х9
|
|
|
|
rang xi |
rang ei |
Di |
Di2 |
|
21.3 69.2 77.9 17.1 18.4 37.9 72.2 27.5 58.2 46.2 74 43.5 18.8 59.5 52.2 65.1 60.2 2.63 84 19.8 78.7 62 104 69.3 78.9 15.1 51.5 |
84.98 30.58 38.42 60.34 60.22 60.79 29.82 70.57 34.51 64.73 36.63 32.84 62.64 34.07 39.27 28.46 30.27 69.04 25.42 53.13 28.00 38.79 32.04 38.58 18.51 57.62 20.80 |
-0.917 2.18 0.808 -5 -7.52 -17.5 7.55 -10.2 11.5 -21.7 2.23 0.909 -7.49 19.7 4.75 -10.3 11.9 10.8 -4.14 -8.63 -6.32 -13.4 -3.89 -5.4 -1.42 19.6 32 |
21 10 5 25 22,5 20 2,5 26 11 15 4 16 24 6,5 13 2,5 18 27 6,5 22,5 1 8 14 12 9 17 19 |
15 18 16 11 7 2 21 5 23 1 19 17 8 26 20 4 24 22 12 6 9 3 13 10 14 25 27 |
6 -8 -11 14 -7 18 -21 21 -12 14 -15 -1 16 -26 -7 -4 -6 5 -12 -6 -8 5 1 2 -5 -8 -8 |
36 64 121 196 49 324 441 441 144 196 225 1 256 676 49 16 36 25 144 36 64 25 1 4 25 64 64 |
Приведем
график зависимости
регрессионных
остатков
от изменения
признака Х9.
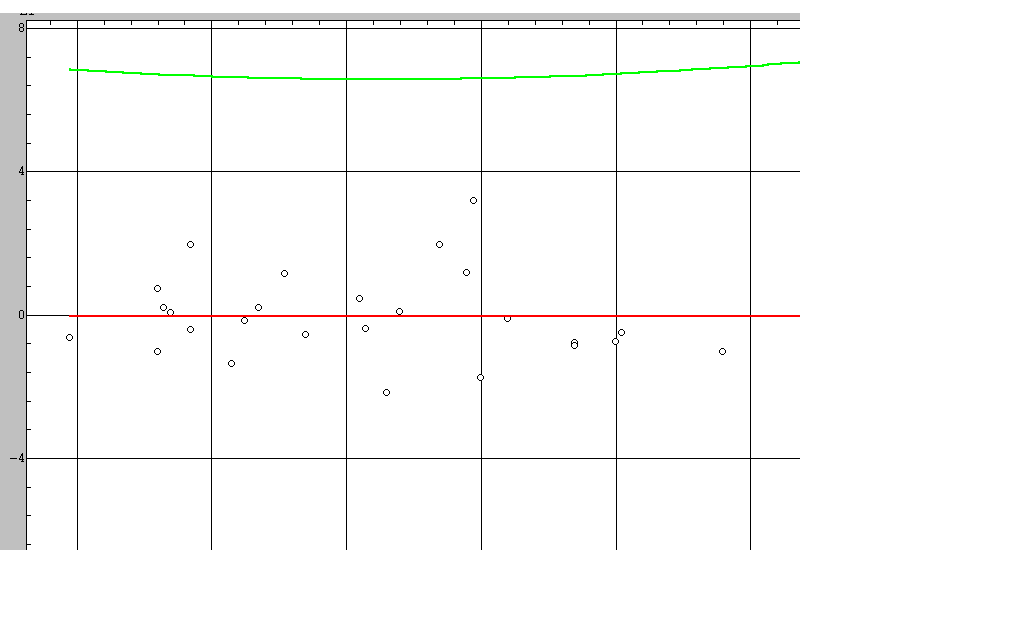
По оси ординат (У) отражено значение остатков , по оси абсцисс (х) значение признака. Как видно визуально гетероскедастичность отсутствует.
Ранговый
коэффициент
корреляции
будет Rx,e=
-0,1364, t=Rх.е
=-0,6955 0,6955<1.96 , следовательно
согласно критерию
гетероскедастичность
линейного вида
отсутствует.
Устранение гетероскедастичности обобщенным методом наименьших квадратов.
Если явление гетероскедастичности наблюдается, то оценки, полученные с помощью МНК, являются смещенными и состоятельными. В этом случае следует использовать ОМНК для построения коэффициентов регрессии: bомнк=(ΧТΩˉ№X)ˉ№X ТΩˉ№Y, где Ω - диагональная матрица, которую необходимо оценить. Тогда оценка регрессии будет иметь вид:Ŷ=Xbомнк. Проверка на значимость уравнения регрессии осуществляется с помощью статистики , распределенной по закону Фишера -Снедокера.
FН=
 ,
где QR=(Xb)ТΩ-1(Хb)
, Qост=(У-Хb)ТΩ-1(У-Хb)
Проверка на значимость коэффициентов регрессии осуществляется с помощью статистики, распределенной по закону Стьюдента.
tн= , где Sbj=Ŝ
[ ( XТΩ-1Х)-1]
jj
 , Ŝ=

Поскольку гетероскедастичности нет ,то нет необходимости применения ОМНК.
Исследование модели на наличие автокорреляции.
На практике можно провести примеры, когда построенная регрессионная модель оказывается значимой, дисперсии оценок этой модели малы, но модель оказывается неадекватной описываемому процессу. Причина этого может быть в наличии явления автокорреляции - это явление, заключающееся в том, что значения случайной составляющей в любом наблюдении зависит от его значений во всех других наблюдениях. Если в этом случае проанализировать поведение остатков, то зачастую можно выявить следующие тенденции:
● значения регрессионных остатков в соседних точках оказываются одного знака. В данном случае имеет место положительная автокорреляция.
● значения регрессионных остатков в соседних точках оказываются разного знака (по закономерности ). В этом случае имеет место отрицательная автокорреляция остатков.
Явление автокорреляции по поведению остатков можно выявить, если достаточна частота наблюдений. Автокорреляция выявляется с помощью статистики Дарбина- Уотсона:
d=
Если
наличие автокорреляции
отсутствует,
то значение
статистики
должно быть
близкой к двум.
При наличии
положительной
автокорреляции
величина d
близка к нулю
(меньше двух);
при отрицательной
автокорреляции
она близка к
значению 4. Вычисляют
верхнюю
и
нижнюю границы для
критического
значения статистики.
Возможны три
ситуации:
Если
d<d ,
то делаем вывод
о наличии
автокорреляции;
Если
d>d ,
то нет автокорреляции;
Если
d <d<d,
то в этом случае
мы не можем ни
принять ни
отклонить
нулевую гипотезу
и анализ осуществляется
с помощью нового
критерия: d’=4-d.
В
случае наличия
автокорреляции
ее необходимо
устранить, т.к
построенные
оценки коэффициентов
регрессии будут
смещенными
и состоятельными.
В литературе
большое внимание
уделяется
зависимости
первого порядка
между регрессионными
остатками:
 =
 +
 ,
где
 <1;
-случайные
величины, обладающие
свойствоми:
М
 =0;
D=
 ,
cov[
 ,
 ]
=0 при i
 j
т.е. относительно
 мы имеем линейную
регрессионную
гомоскедастичную
модель. Наша
цель- построить
ковариационную
матрицу вектора
регрессионных
остатков, найти
ее оценку и
построить
модель ОМНК.
Исследуем
случайные
величины
:
 М
 =

 М
 =0
D= ,
т.е. дисперсия
регрессионных
остатков постоянная
величина.
 =

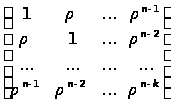
Таким
образом, указали
вид ковариационной
матрицы вектора
регрессионных
остатков. Для
оценки коэффициентов
регрессии ОМНК
необходимо
построить
матрицу. Используя
вид
 можно
указать
 .

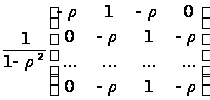
На
практике величина
 неизвестна.
Рассмотрим
способом оценивания
с помощью метода
Кокрейна-Оркатта,
который представляет
собой итерационный
подход, включающий
следующие
этапы:
Оценивается
регрессия МНК:
У=Х
 ;
Вычисляются
остатки e ;
Оценивается
регрессионная
зависимость
е от
е
 :
е
 =
 ,
коэффициент
при е
представляет
оценку
 ,
Строится
 .
Используя эту
матрицу оцениваем
регрессионную
зависимость
У от Х ОМНК.
Повторно
вычисляют
епроцесс
возвращается
к пункту 3.
Процесс
заканчивается,
когда значения
 на
последнем и
предпоследнем
этапах будут
примерно одинаковыми.
Таким
образом указан
один из способов
построения
матрицы
,
в случае зависимости
регрессионных
остатков первого
порядка. Используя
матрицу
можно построить
вектор оценок
коэффициентов
регрессии ОМНК,
проверить на
значимость
уравнение
регрессии,
построить
доверительные
интервалы по
вышеописанным
формулам
Проверим наличие автокорреляции в модели. Составим расчетную таблицу:
|
|
|
|
|
|
0.917 2.18 0.808 -5 -7.52 -17.5 7.55 -10.2 11.5 -21.7 2.23 0.909 -7.49 19.7 4.75 -10.3 11.9 10.8 -4.14 -8.63 -6.32 -13.4 -3.89 -5.4 -1.42 19.6 |
2.18 0.808 -5 -7.52 -17.5 7.55 -10.2 11.5 -21.7 2.23 0.909 -7.49 19.7 4.75 -10.3 11.9 10.8 -4.14 -8.63 -6.32 -13.4 -3.89 -5.4 -1.42 19.6 32 |
9,59141 1,88238 33,7329 6,3504 99,6004 627,502 315,063 470,89 1102,24 572,645 1,74504 70,5432 739,296 223,502 226,503 492,84 1,21 223,204 20,1601 5,3361 50,1264 90,4401 2,2801 15,8404 441,84 153,76 |
0,840889 4,7524 0,652864 25 56,5504 306,25 57,0025 104,04 132,25 470,89 4,9729 0,826281 56,1001 388,09 22,5625 106,09 141,61 116,64 17,1396 74,4769 39,9424 179,56 15,1321 29,16 2,0164 384,16 |


Посчитаем критерий Дарбина-Уотсона:
d= =5998.124/2736.788=
2.191
Поскольку d>2 то альтернатива отсутствию автокорреляции будет существование отрицательной автокорреляции. По таблице находим для n=27, k=2 (число объясняющих переменных) и уровня значимости a=0,05 : d1=1.24 и d2 = 1.56 Т.к.
4 – d= 1.809 > d2=1.56 следовательно автокорреляции нет.
Устранение автокорреляции 1 – го порядка обобщенным методом наименьших квадратов.
Наша
цель- построить
ковариационную
матрицу вектора
регрессионных
остатков, найти
ее оценку и
построить
модель ОМНК.
Исследуем
случайные
величины
:
М=
М=0
D=,
т.е. дисперсия
регрессионных
остатков постоянная
величина.
=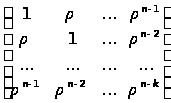
Таким
образом, указали
вид ковариационной
матрицы вектора
регрессионных
остатков. Для
оценки коэффициентов
регрессии ОМНК
необходимо
построить
матрицу. Используя
вид
можно
указать
.
На
практике величина
неизвестна.
Рассмотрим
способом оценивания
с помощью метода
Кокрейна-Оркатта,
который представляет
собой итерационный
подход, включающий
следующие
этапы:
Оценивается
регрессия МНК:
У=Х;
Вычисляются
остатки e;
Оценивается
регрессионная
зависимость
еот
е:
е=,
коэффициент
при е
представляет
оценку