Технико-экономическое обоснование производства извещателя пожарного дымового ИП 212 – 5М
- затраты по маркетингу планируются и учитываются в составе коммерческих расходов, если они проводятся с целью поиска рынков сбыта для выпускаемой продукции.
Если указанные расходы являются значительными и осуществляются с целью исследования рынков сбыта на перспективу, они относятся к нематериальным активам и включаются в себестоимость продукции в течение срока проведения исследований в виде износа нематериальных активов в составе общехозяйственных расходов.
Коммерческие расходы распределяются между отдельными изделиями пропорционально производственной себестоимости.
Производственная себестоимость (Спр) - это сумма затрат на производство продукции (сумма всех калькуляционных статей кроме коммерческих расходов). Коммерческие расходы на единицу определяются следующим образом:
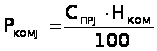 ,
руб.
Спрj = 30062 руб.,
Рком = 902 руб.
где Спрj – производственная себестоимость единицы продукции j-го вида, руб.;
Нком – установленный по смете процент коммерческих расходов (Нком =3%)
Полная себестоимость единицы продукции j-го вида включает производственную себестоимость и коммерческие расходы:
Спj= Cпрj+ Pкомj, Спj= 30964 руб.
3.12. Формирование отпускной цены на базе издержек
После расчёта полной себестоимости единицы продукции можно определить оптовую цену предприятия и свободную отпускную цену изготавливаемого изделия.
Оптовая цена предприятия состоит из полной себестоимости и плановой, или нормативной, рентабельности (плановой прибыли) единицы продукции
Цоптj= Спj + Пед ,
где Пед - нормативная прибыль на единицу продукции, которая устанавливается в процентах от полной себестоимости единицы продукции:
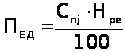 ,
Пед = 7741 руб.
Цоптj= 30964+7741=38705 руб.
где Hpe – норматив рентабельности единицы продукции, % (Hpe = 25%).
Оптовая цена предприятия используется для оценки товарного выпуска продукции.
Для расчёта объёмов реализации рассчитывается свободная (договорная) отпускная цена. Свободная (договорная) цена – цена, по которой реализуется продукция, включает, кроме полной себестоимости и прибыли, налоги и отчисления в бюджет и внебюджетные фонды.
3.13. Расчет налогов, включаемых в цену
После того, как мы рассчитали полную себестоимость, необходимо определить цену реализации.
Сначала определяется сумма налогов и отчислений в местный бюджет в размере 2,5 % (НМБ) по формуле:
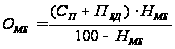 Омб=992руб.
Затем определяем размер отчислений в республиканский бюджет в размере 2% (НРБ) по формуле:
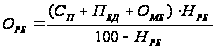 Орб=810руб.
Цена без учета налога на добавленную стоимость определяется по формуле (Ц*)
Ц* = Сп + Пед + ОМБ + ОРБ.
Ц*=30964+7741+992+810=40507 руб
Налог на добавленную стоимость определяется по формуле
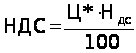 ,
НДС = 8101руб.
где НДС – установленный законодательством процент налога на добавленную стоимость (НДС= 20%).
Отпускная (свободная) цена будет рассчитываться так:
ЦОТП =СП+ПЕД+ОМБ+ОРБ+НДС
ЦОТП =30964+7741+992+810+8101=48608 руб.
Расчет себестоимости и цены сведем в табл.11.
В графе “Примечание” приведем ссылку на соответствующую таблицу расчёта или методику расчёта и нормативы, которыми пользовались при расчётах.
Таблица 11.
Расчёт себестоимости и отпускной цены единицы продукции.
|
Наименование статей затрат |
Условное обознач. |
Значение, руб. |
Примечание |
| 1.Сырьё и материалы за вычетом отходов |
РМ |
3238 | См. табл.8 |
| 2.Покупные комплектующие изделия, полуфабрикаты | РК | 7070 | См. табл.9 |
| 3.Основная заработная плата производственных рабочих | З0 | 4648 | См. табл.10 |
| 4.Дополнительная заработная плата производственных рабочих | ЗД | 697 |
|
| 5.Налоги и отчисления в бюджет и во внебюджетные фонды |
РСОЦ |
2138 |
НСОЦ = 40% |
| 6.Износ инструментов и приспособлений целевого назначения | РИЗ | 930 |
|
| 7.Общепроизводственные расходы | РОБП | 5113 |
|
| 8.Общехозяйственные расходы | РОБХ | 6042 |
|
| 9.Прочие производственные расходы | РПР | 186 |
|
| Производственная себестоимость | СПР | 30062 | СПР=РМ+РК+З0+ЗД+РСОЦ+РИЗ+ +РОБП+РОБХ+РПР |
| 10.Коммерческие расходы | РКОМ | 902 |
|
| Полная себестоимость | СП | 30964 | СП=СПР+РКОМ |
| 11.Плановая прибыль на единицу продукции | ПЕД | 7741 |
|
| Оптовая цена предприятия | ЦОПТ | 38705 | ЦОПТ=СП+ПЕД |
| 12.Отчисления в местный бюджет (2,5 % от ЦОПТ без них) | ОМБ | 992 |
НМБ = 2,5% |
|
Наименование статей затрат |
Условное обознач. |
Значение, руб. |
Примечание |
| 13.Отчисления в республиканский бюджет (2% от ОБ без них) | ОРБ | 810 |
НРБ = 2% |
| Итого Ц* | 40507 | Ц* = Сп +Пед+Омб+Орб | |
| 14.Налог на добавленную стоимость | НДС | 8101 |
|
| Отпускная (свободная) цена | ЦОТП | 48608 | ЦОТП =СП+ПЕД+ОМБ+ОРБ+НДС |
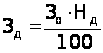 ,
НД = 15%

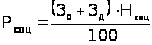 ,
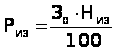 ,
НИЗ = 15%
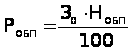 ,
НОБП =120%
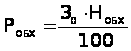 ,
НОБХ = 130%
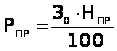 ,
НПР =4%
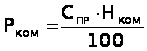 ,
НКОМ =3%
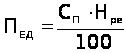 ,
НРЕ = 25%
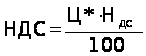 ,
Ндс = 20%
4. Расчёт товарной, реализованной продукции и доходов от реализации
4.1. Расчёт товарной и реализованной продукции
Товарная продукции – это стоимость готовой продукции, отвечающей требованиям технических условий, договоров, стандартов, оформленной сдаточными документами, принятой ОТК и переданной на склад готовой продукции для реализации её потребителям.
Стоимость готовых изделий:
ТП= Σ NJ * ЦОПТJ ,
где NJ – годовой выпуск изделий j-го вида, шт.;
ЦОПТJ – оптовая цена j-го изделия предприятия, руб.
ТП = 50000*38705= 1 935 250 000 руб.
Реализованная продукция (РП), или объём реализации, – это стоимость полностью изготовленной, отгруженной и оплаченной потребителем продукции:
РП = ΣNJ *ЦОТПJ ,
где ЦОТПJ – свободная отпускная цена j-го изделия, руб.
РП = 50000*48608= 2 430 400 000 руб.
4.2. Расчёт прибыли от реализации.
Балансовая прибыль от производства и реализации изделия будет равна
Пб = Пед * Nг
где
Пед – прибыль на единицу изделия;
Nг – годовой выпуск изделий.
Пб = 7741*50000= 387 050 000 руб.
Для получения налогооблагаемой прибыли необходимо определить налог на недвижимость, который предприятия уплачивают из балансовой прибыли:
ННД
=
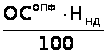 ,
где
ОСопф – остаточная стоимость основных производственных фондов, руб.;
Ннд – ставка налога на недвижимость от остаточной стоимости основных производственных фондов. Ннд = 1%.
Налогооблагаемая прибыль будет равна:
ПНО= Пб – ННД.
После этого определяют налог на прибыль:
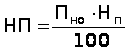 ,
Где НП – ставка налога на прибыль (НП = 24%).
Чистая прибыль (прибыль, остающаяся в распоряжении предприятия) определяется следующим образом:
ПЧ = ПНО – НП.
Чистую прибыль предприятие использует для создания фондов накопления (35%), потребление (25%), резервного фонда (10%), выплаты дивидендов и пр.
Полученные значения ННД, Пно, НП, Пч приведены в таблице 10:
Таблица 10
| Года | 1 | 2 | 3 | 4 |
| ННД, руб. | 3140898,9 | 2892157,9 | 2643416,8 | 2394675,7 |
| Пно, руб. | 383909101,1 | 384157842,1 | 384406583,2 | 384655324,3 |
| НП, руб. | 92138184,3 | 92197882,1 | 92257579,9 | 92317277,8 |
| Пч, руб. | 291770916,8 | 291959960 | 292149003,3 | 292338046,5 |
5. Расчет потребности в оборотном капитале
В состав оборотных средств (оборотного капитала) включаются денежные средства, необходимые для создания оборотных производственных фондов и фондов обращения.
Определение плановой потребности в оборотных средствах называется нормированием. Нормированию подлежат оборотные средства, вложенные в производственные запасы, незавершенное производство и готовую продукцию на складах предприятия
5.1. Расчет нормированных оборотных средств по производственным запасам
В составе производственных запасов рассчитаем следующие элементы:
основные и вспомогательные материалы;
комплектующие изделия и полуфабрикаты;
тара;
малоценные и быстроизнашивающиеся предметы.
Потребность в оборотных средствах для создания производственных запасов по материалам определяется следующим образом:
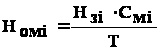 ,
где Нзi - норма запаса i-го вида материала, в днях;
Смi - стоимость годовой потребности i-го вида материала, руб.;
Т – продолжительность планируемого периода, в днях (год – 360)
Норма запаса в днях (Нзi) состоит из нормы текущего, страхового, транспортного и технологического запасов:
 .
Нзi = 6 дней.
Ном= 2 698 334 руб.
Нок= 5 891 667 руб.
Стоимость годовой потребности материалов можно укрупненно определить на основании расчета себестоимости единицы продукции. Для этого необходимо материальные затраты на единицу продукции умножить на годовой выпуск изделий:
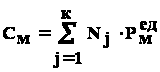 ,
где Nj - количество изделий j-го вида, шт.;
 - материальные
затраты на
единицу продукции,
руб.
См = 50000*3238 = 161 900 000руб.
Аналогичным образом определяется годовая сумма необходимых комплектующих изделий и полуфабрикатов:
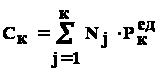 .
Ск = 50000*7070 = 353 500 000руб.
Потребность в оборотных средствах для создания производственных запасов по материалам определяется следующим образом:
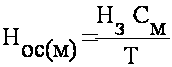 ,
где
 -
норма запаса
i-го вида
материала, в
днях;
=
6 дней.
См - стоимость годовой потребности материала, руб.;
Т – продолжительность планируемого периода, в днях. Т = 360 дней.
См = Рм * Nг
Нос(м) = 6*161900000/ 360= 2 698 334руб.
Потребность в оборотных средствах для создания производственных запасов по комплектующим определяется аналогичным образом:
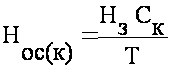
где
Ск – стоимость годовой потребности в комплектующих.
Нос(к) = 6*353500000/ 360 =5 891 667руб.
Норматив оборотных средств по таре, малоценным и быстроизнашивающимся предметам определяется следующим образом:
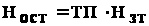 ,
где Нзт–норма запаса в рублях на 10 тыс.руб. товарной продукции (НЗТ=5).
ТП—товарная продукция в руб.
НОСТ = 967 625 руб.
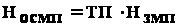 ,
где Нзмп—норма запаса малоценных и быстроизнашивающихся предметов (НЗМП=6).
НОСМП = 1 161 150 руб.
5.2. Расчет потребности в незавершенном производстве
Незавершенное производство – это продукция, начатая и незаконченная изготовлением. Это – детали, узлы, изделия, находящиеся на различных стадиях изготовления.
Норматив оборотных средств для образования незавершенного производства определяется следующим образом:
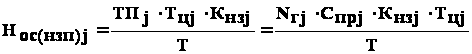 ,
где ТПj—стоимость товарной продукции по j-му изделию за год;
ТЦj—длительность производственного цикла изготовления изделия в днях; ТЦ=4дня
КНЗj—коэффициент нарастания затрат в незавершенном производстве по j-му изделию;
СПРj—производственная себестоимость j-го изделия, руб.
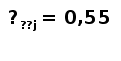
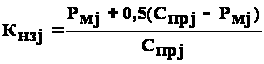 ,
где РМj—материальные затраты на единицу j-й продукции, руб.
НОС(НЗП)j = 50000*30062*0,55*4/ 360 = 9 185 611руб.
*5.3. Расчет нормативов оборотных средств в готовой продукции на складе
Норматив оборотных средств для создания запаса готовой продукции на складе предприятия определяется по формуле
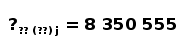
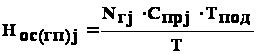 ,
где NГj—годовая программа выпуска j-го изделия, шт.;
СПРj –производственная себестоимость j-го изделия, руб.;
ТПОД—время на подготовку к отправке продукции и оформление документов (ТПОД=2 дня),.
Общая потребность в оборотных средствах (оборотном капитале) составит
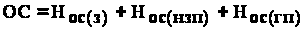 ,
руб.
ОС = (2698334+5891667+967625+1161150)+9185611+8350555=28 254 942руб.
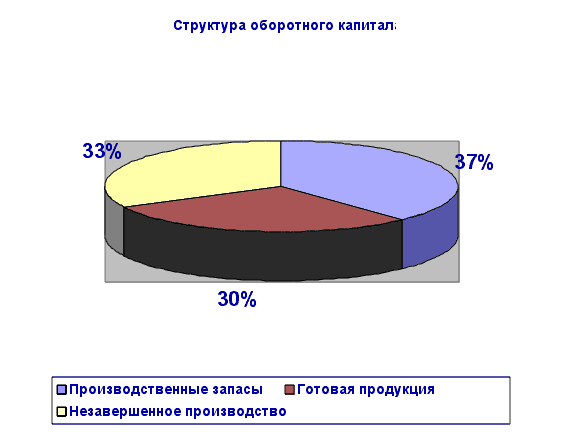
Результаты расчетов потребности в оборотных средствах представим в таблице (табл.13).
Таблица 13.
Расчет потребности в оборотном капитале.
| Элементы оборотных средств | Потребность в оборотных средствах, руб. |
|
1.Производственные запасы, в т.ч. 1.1.Основные и вспомогательные материалы 1.2.Комплектующие изделия и полуфабрикаты 1.3.Тара 1.4.Малоценные предметы |
10 718 776 2 698 334 5 891 667 967 625 1 161 150 |
| 2.Незавершенное производство | 9 185 611 |
| 3.Готовая продукция на складе предприятия | 8 350 555 |
|
ИТОГО полная потребность в оборотном капитале |
28 254 942 |
6. Расчет показателей эффективности использования основного и оборотного капитала
6.1. Расчет показателей использования оборотных средств
Для характеристики эффективности использования оборотных средств также рассчитываются следующие показатели:
а)
коэффициент
оборачиваемости
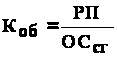 Коб
= 86;
б)
длительность
одного оборота
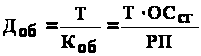 ,
Доб
=4 дня;
где
 -
сумма реализованной
продукции,
руб.;
ОССГ – среднегодовая стоимость оборотных средств, руб.
6.2. Расчет показателей использования основного капитала
Для характеристики эффективности использования основных фондов рассчитывают по годам выпуска изделий коэффициенты:
а)
фондоотдачи
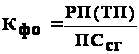 Кфо
= 7,2;
б)
фондоемкости
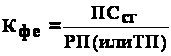 или
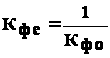 Кфе
= 0,14,
где
—
сумма реализованной
продукции за
год, руб.;
 —сумма
товарной продукции
за год, руб.;
 —среднегодовая
стоимость
основных
производственных
фондов, руб.
7. Анализ безубыточности.
Точка безубыточности на графике рассчитывается на основе соотношений между постоянными и переменными издержками. Причем переменные издержки берут из расчета на единицу продукции, постоянные – на весь выпуск.
В состав переменных издержек на единицу продукции включаются:
затраты
на сырье и материалы;
комплектующие
изделия и
полуфабрикаты;
основную заработную
плату производственных
рабочих. Обозначим
их через
 .
Vуд = Рм + Рк + Зо = 3238+7070+4878 = 15 186 руб.
В
состав условно-постоянных
расходов включаются
все косвенные
расходы в расчете
на год. Обозначим
их через
 .
С = (СП - Vуд )* Nг= (32226-15186) * 43000 = 737 720 000 руб.
В точке А, соответствующей количеству изделий NА, прямые РП (объема реализации) и ВИ (валовых издержек) пересекаются, следовательно,
в этой точке РП = ВИ, а так как РП = NАЦ, то ВИ = С + VудNА,
где С – постоянные издержки на год, руб.;
Vуд – удельные переменные издержки на единицу, руб.
Исходя
из равенства
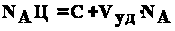 ,
находим
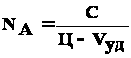
 соответствует
тому количеству
изделий, при
котором прибыль
равна нулю.
NA = 732720000 / (50592-15186) = 20 695 шт.
При
 <выпуск
продукции будет
убыточным, при
>
производство
изделий будет
рентабельным.
 Т.
к.
=
43 000 >
=
20 695 , то можно сделать
вывод, что
производство
изделия – ИП
212 – 5М будет
рентабельным.
Рис.1. Графическое определение точки безубыточности
Тыс.руб.
1000
900
800
700
0 10 20 30 40 Объем выпуска, тыс. шт.
8.
Расчёт показателей
экономической
эффективности
проекта
Основу оценки эффективности инвестиционных проектов составляет определение соотношения затрат и результатов от его осуществления.
Основными показателями эффективности инвестиционного проекта являются:
чистый доход или чистая дисконтированная стоимость (ЧДД);
внутренняя норма доходности (ВНД);
срок окупаемости инвестиций (ТОК).
При оценке эффективности инвестиционных проектов необходимо осуществить приведение (дисконтирование) указанных показателей к единому моменту времени – расчетному периоду, так как денежные поступления (результаты) и затраты в различные временные периоды неравнозначны: доход, полученный в более ранний период, имеет большую стоимость, чем та же величина дохода, полученная в более поздний период. То же относится и к затратам.
Приведение
величин затрат
и результатов
осуществляется
путем умножения
их на коэффициент
дисконтирования
 ,
определяемый
для постоянной
нормы дисконта
следующим
образом:
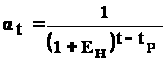 ,
где
 -
норма дисконта,
коэффициент
доходности
капитала (отношение
величины дохода
к инвестициям),
при которой
инвесторы
согласны вложить
свои средства
в данный проект
(ЕН
= 0,3);
 -
расчетный год,
=
1.
 -
год (порядковый),
затраты и результаты
которого приводятся
к расчетному
году.
a1 = 1 (1 + 0,3)1-1 = 1
a2 = 1 (1 +0,3)2-1 = 0,77
a3 = 1 (1 +0,3)3-1 = 0,59
a4 = 1 (1 +0,3)4-1 = 0,46
8.1 Расчет чистого дисконтированного дохода текущей стоимости.
Чистый
дисконтированный
доход (ЧДД) –
представляет
собой разность
между приведенной
суммой поступлений
– результата
(