Обеспечение по кредитам
Порядок предоставления и прохождения документов и принятие решения о пролонгации кредита, осуществляется в порядке, аналогичном процессу предоставления кредита. Решение об изменении срока погашения кредита прини-мается Кредитным комитетом банка.
Изменение объема обеспечения на практике, как правило, осуществляется только в сторону увеличения. Изменение формы обеспечения, как правило, не применяется.
Пересмотр размера процентной ставки за пользование кредитом может быть осуществлен:
- банком в одностороннем порядке (согласно условиям договора):
в связи с изменением ставки рефинансирования ЦБ РФ;
по решению органов управления банка вследствие изменения процентной политики банка;
при изменении класса кредитоспособности.
(В случае одностороннего изменения ставки процента за пользование кредитом, банк письменно сообщает об этом заемщику. Новая процентная ставка вводится с момента принятия банком решения о ее введении.)
- по договоренности сторон.
При внесении изменений в условия кредитного договора и договора на обеспечение следует учитывать возможность ухудшения в связи с этим группы риска предоставленного кредита.
Любые изменения и дополнения к кредитному договору и связанным с ним договорам, оформляются дополнительными соглашениями, которые являются неотъемлемой частью соответствующего кредитного и иных договоров. Порядок заключения дополнительных соглашений аналогичен порядку предоставления кредита.
Заключительный этап – погашение кредита. Погашение кредита производится по наступлении срока платежа, определенного кредитным договором, как правило, на основании распоряжения кредитного отдела. Допускается так же и погашение кредита заемщиком своим платежным поручением. Уплата сумм начисленных процентов за пользование кредитом осуществляется, как правило, ежемесячно.
Погашение задолженности по кредиту и уплата процентов могут осуществляться:
единовременным погашением всей суммы задолженности;
поэтапным погашением задолженности по кредиту и процентам (в пределах общего срока кредитования, согласно условиям кредитного договора).
Заемщик имеет возможность произвести (с согласия банка) досрочное погашение кредита как полностью, так и частичными платежами. При этом в кре-дитный отдел должно быть предоставлено письмо-заявка на досрочное гашение кредита.
Задолженность по кредиту
считается возвращенной своевременно, если она погашена полностью не позднее срока возврата кредита, определенного кредитным договором;
считается не погашенной в срок, если погашение не осуществлено в течение дня платежа, установленного кредитным договором.
При наступлении сроков платежей, установленных договором, и непогашении заемщиком задолженности по кредиту и/или процентам, кредитный инспектор готовит и передает в Учетно-операционный отдел распоряжение на открытие соответствующих счетов просроченных ссуд и/или процентов (приложение №10) и распоряжение о зачислении на счет просрочки соответствующей просроченной задолженности (приложение №11).
3.2. Анализ практики кредитования
Как следует из годовых финансовых отчетов банка, он проводил и проводит активную кредитную политику. При этом повышенное внимание уделяется контролю кредитного риска. Как уже было сказано ранее, наличие достаточного обеспечения по кредитам, позволяет минимизировать кредитный риск. Следовательно, проанализировав в динамике данные по кредитным операциям бан-ка, мы сможем проверить соответствие печатных тезисов реальной ситуации. Для целей данной работы автор использовал данные за период со второго квар-тала 1998 года по первый квартал 2001 года включительно. Совокупность ис-следуемых данных представлена в таблице 5.
Данные о величине предоставленных кредитов, а также о величине просроченной задолженности представлены в таблице (см. приложение №12).[38] Динамика данных представлена на рисунках 2-4.[39]
Рис.2.
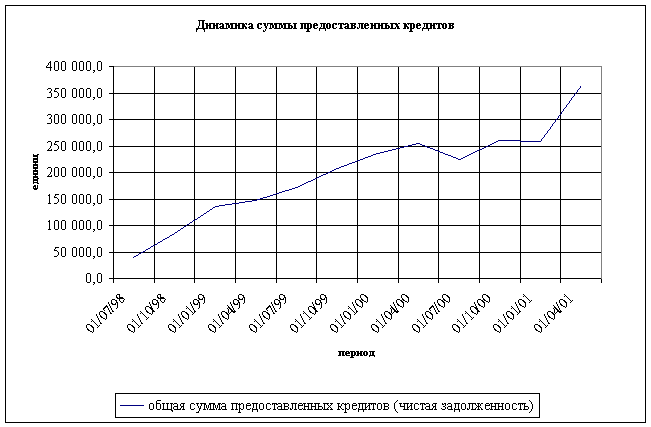
На рисунке 2 хорошо видно, что сумма кредитов предоставленных увеличивается на протяжении практически всего рассматриваемого периода, за небольшим исключением. На протяжении первого и второго кварталов 2000 года было незначительное снижение. Оно было вызвано уменьшением суммы предоставленных кредитов сроком до трех месяцев, что видно из аналитической отчетности банка. Кроме того, в первом квартале года может наблюдаться некоторое снижение активности заемщиков. Это можно объяснить тем, что, во-первых, в начале года много выходных и праздничных дней, а во-вторых, при закрытии предыдущего финансового года, многие хозяйствующие субъекты стараются исполнить свои обязательства по расчетам с кредиторами и дебиторами. Таким образом, у предприятий в начале года имеются собственные оборотные средства и, следовательно, нет необходимости в привлечении кредитов. Есть еще одна причина – это практика предоставления кредитов заемщикам в банке. Как правило, кредит предоставляется сроком до шести месяцев, что связано с отсутствием у банка долгосрочных привлеченных средств. То есть, при выдаче кредита во втором квартале текущего года, погашение приходится на конец третьего и на четвертый квартал года. При пролонгации кредита, его погашение приходится на второй квартал следующего года. Таким образом, в первом квартале 2000 года и наблюдалась невысокая активность в области кредитования клиентов. Разумеется, такая ситуация не является закономерностью, что и видно на рисунке 2.
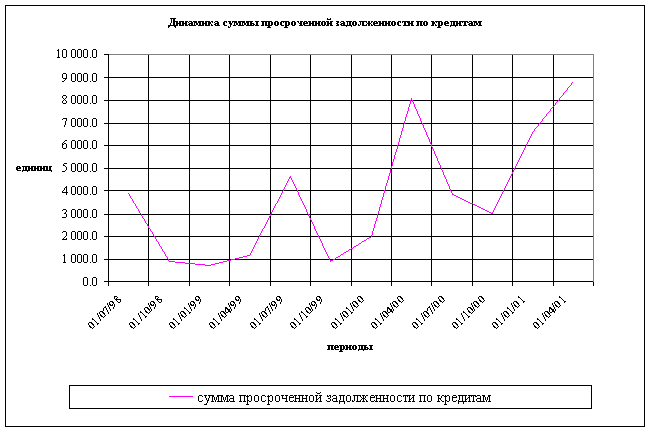
Совсем иная картина на рисунке 3, отражающем
динамику просроченной задолженности по предоставленным кредитам.
Рис.3.
В абсолютном выражении – сумма задолженности то снижается, то увеличивается. Но в целом видна тенденция к увеличению суммы просроченной задолженности. Охарактеризовать причины такой ситуации сложно. Закономерность прослеживается в том, что сумма просроченной задолженности снижается на протяжении второго и третьего кварталов года. Причина этого видится автору в том, что в середине года высокая деловая активность позволяет заемщикам заработать достаточно средств и не «жалеть» отдать (вернуть) их банку. В период конца года текущего и в начале следующего года деловая активность спадает, и заемщики не спешат отвлекать свои оборотные средства, чтобы погасить кредит. К сожалению, заемщиков не пугает то, что, не погасив кредит, они испортят свою кредитную историю. Можно обратиться в другой банк. Общей информационной базы данных о кредитной истории заемщика в России нет, и в ближайшее время не будет. Поэтому заемщики не беспокоятся о своей кредитной истории. Более того, огромное количество банков и гораздо меньшее число заемщиков - крупных предприятий, заставляет банк идти на уступки заемщику, и позволяет заемщикам диктовать свои условия. Тенденция же на увеличение абсолютной суммы задолженности объясняется еще и тем, что значительная часть кредитов предоставляется в долларах США. Соответственно, с ростом курса доллара, увеличивается и рублевый эквивалент сумм, предоставленных в инвалюте.
Из таблицы и на рисунке 4 хорошо видно, что величина просроченной задолженности по кредитам составляет от одного до трех процентов от суммы кредитов предоставленных (чистой задолженности). Казалось бы, величина небольшая. Однако надо помнить, что при увеличении суммы просроченной задолженности, в том числе и из-за роста курса иностранных валют, соответ-ствующей корректировке подлежит и сумма резерва на возможные потери по ссудам. Увеличение суммы резерва отвлекает средства банка, которые могли бы быть направлены, в частности, на кредитование клиентов. Следовательно, банку надо тщательнее и осторожнее работать с клиентом еще на стадии выдачи кредита, с тем, чтобы в дальнейшем предотвратить или снизить риск невозврата кредита даже при наличии обеспечения.