Планування бюджету фірми й операційний аналіз її діяльності
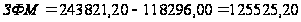 грн.
Або у відсотках до виручки від реалізації:
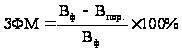 .
(11)
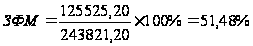 .
Отже, фірма може знизити свою виручку на 51,48% не попадаючи при цьому в зону збитків.
Чим вище поріг рентабельності, тим складніше підприємцю його переступити, щоб вижити. Зниження порога рентабельності можна домогтися нарощуванням валової маржі (підвищуючи ціну або обсяг реалізації, знижуючи перемінні витрати), або скороченням постійних витрат.
Прогнозований прибуток розраховується множенням запасу фінансової міцності на коефіцієнт валової маржі:
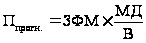 ,
(12)
де
 - частка МД у
виручці.
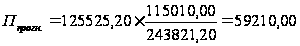 грн.
2.3. Розрахунок ефекту операційного важеля й аналіз його динаміки
Дія операційного (виробничого) важеля виявляється в тому, що будь-яка зміна виручки від реалізації завжди породжує більш сильну зміну прибутку. Сила впливу операційного важеля (СВОВ) показує, скільки відсотків зміни прибутку дає кожний відсоток зміни виручки, і розраховується відношенням валової маржі до прибутку:
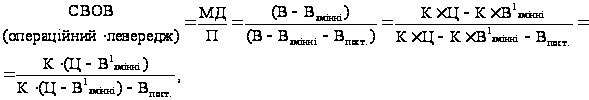 (13)
де
 - перемінні
витрати одиниці
товару;
 - кількість
одиниць товару;
 - ціна
одиниці товару.
Сулу впливу операційного важеля можна розрахувати іншим способом:
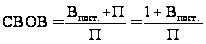 . (14)
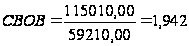 .
Тобто прибуток фірми змінюється у 1,942 разів скоріше порівняно з виручкою.
Також СВОВ показує ступінь підприємницького ризику, оскільки чим більше ефект операційного важеля, тим вище підприємницький ризик. На МП „Альфа” ступінь підприємницького ризику незначний, про що свідчить величина СВОВ (1,942).
У табл.2.1. поданий порядок розрахунку маржинального прибутку і поетапного проведення операційного аналізу до 10% зміни виручки.
| Таблиця 2.1. Порядок розрахунку маржинального прибутку і поетапного проведення операційного аналізу до 10% зміни виручки | ||||
| Показник | Вихідне положення | Зростання виручки на 10% | Зниження виручки на 10% | |
| 1. Виручка від реалізації | 243821,20 | 268203,32 | 219439,08 | |
| 2. Мінус: Перемінні витрати: | 128811,20 | 141692,32 | 115930,08 | |
| 2.1. Перемінна вартість продажів | 118296,00 | 130125,60 | 106466,40 | |
| 2.2. Перемінні торгові й адміністративні витрати | 10515,20 | 11566,72 | 9463,68 | |
| 3. Валова маржа (маржинальний прибуток) =В - ПВ | 115010,00 | 126511,00 | 103509,00 | |
| 4. Мінус: Постійні витрати: | 55800,00 | 55800,00 | 55800,00 | |
| 5. Прибуток П = МД - Пост.В | 59210,00 | 70711,00 | 47709,00 | |
| 6. Коефіцієнт валової маржі | 0,4717 | 0,4717 | 0,4717 | |
| 7. Коефіцієнт валової маржі у відсотках. Процент валової маржі | 47,17% | 47,17% | 47,17% | |
| 8. Поріг рентабельності | 118296,00 | 118296,00 | 118296,00 | |
| 9. Запас фінансової міцності: виручка від реалізації - поріг рентабельності | 125525,20 | 149907,32 | 101143,08 | |
| 10. Прибуток: запас фінансової міцності х коефіцієнт валової маржі | 59210,00 | 70711,00 | 47709,00 | |
| 11. Сила впливу операційного важеля | 1,942 | 1,789 | 2,170 | |
* = 243821,20 ґ 1,1 = 268203,32 грн.;
** = 243821,2 ґ 0,9 = 219439,08 грн.;
*** = 128811,20 ґ 1,1 = 141692,32 грн.;
***** = 128811,20 ґ 0,9 = 115930,08 грн.
На підставі проведеного операційного аналізу можна зробити висновок, що зростання виручки на 10% приводить до збільшення запасу фінансової міцності підприємства (з 125525,20 до 149907,32 грн.) та зниження ступеня його ризику (з 1,942 до 1,789). При падінні виручки на 10% навпаки запас фінансової міцності падає (з 125525,20 до 101143,08 грн.), а ступінь ризику росте (з 1,942 до 2,170).
2.4. Аналіз чутливості фінансових результатів комерційної діяльності до зміни ціни і структури витрат
У реальному житті часто виникають ситуації, що впливають на кінцевий фінансовий результат діяльності (зміна ціни, обсягу, перемінних, постійних витрат). З цією метою менеджерами використовується аналіз чутливості.
Аналіз чутливості дає відповідь на 2 питання:
як зміниться прибуток, якщо буде змінюватися один з показників структури витрат:
ціна;
змінні витрати;
постійні витрати;
на скільки можна змінити обсяг реалізації, щоб прибуток лишався незмінним за умови зміни одного з показників структури витрат.
В основі аналізу чутливості лежить розрахунок обсягу реалізації (К0), що забезпечить постійний результат (постійну суму прибутку) при зміні одного з показників виробництва або реалізації продукції (основних елементів операційного важеля). Для цього використовують наступні формули:
при зміні ЗВ:
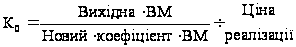 (15)
при зміні постійних витрат:
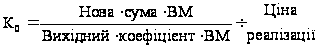 ; (16)
при зміні ціни реалізації:
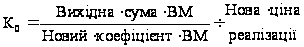 .
(17)
Алгоритм проведення аналізу чутливості при 10% зміні основних елементів операційного важеля (табл.2.2.).
Обсяг виробництва = 3286 од.;
Ціна одного виробу = 74,20 грн.;
ЗВ= 39,20 грн./од.;
ПВ = 55800,00 грн.
| Таблиця 2.2. Звіт про фінансові результати у вихідному положенні | ||
| Показники | Всього, грн. | Частка в виручкі |
| 1. Виручка від реалізації (3286 74,20) | 243821,20 | 1 |
| 2. ЗВ (39,20 3286) | 128811,20 | 0,5283 |
| 3. Маржинальний прибуток (п.1 - п.2) | 115010,00 | 0,4717 |
| 4. ПВ | 55800,00 | 0,2288 |
| 5. Прибуток (п.3 - п.4) | 59210,00 | 0,2428 |
Оцінимо 10% збільшення ціни шляхом відповіді на два питання:
як при цьому зміниться прибуток?
при якому обсязі реалізації можна зберегти старий прибуток при новій ціні?
При 10% збільшенні нова ціна складе:
74,20 + 0,1 ґ 74,20 = 81,62 грн.
Тоді фінансові результати матимуть вигляд (табл.2.3.):
| Таблиця 2.3. Звіт про фінансові результати при новій ціні | ||
| Показники | Всього, грн. | Частка в виручкі |
| 1. Виручка від реалізації (3286 81,62) | 268203,32 | 1 |
| 2. ЗВ (39,20 3286) | 128811,2 | 0,4802 |
| 3. Маржинальний прибуток (п.1 - п.2) | 139392,12 | 0,5197 |
| 4. ПВ | 55800,00 | 0,2080 |
| 5. Прибуток (п.3 - п.4) | 83592,12 | 0,3117 |
Таким чином, у результаті 10% збільшення ціни зміна прибутку складе:
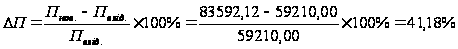 .
Тобто при збільшенні ціни на 10% прибуток зросте на 41,18%.
Визначимо при якому обсязі реалізації можна одержати старий прибуток (59210,00 грн.) при новій ціні. Для цього використовуємо формулу (17):
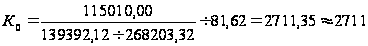 од.
Це означає, що для досягнення незмінного прибутку потрібно за новою ціною реалізувати 2954 одиниць продукції.
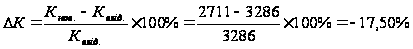 ,
тобто фірмі потрібно на 17,50% скоротити обсяг реалізації, щоб зберегти старий прибуток.
Результати аналізу чутливості при 10% збільшенні ціни наведені у табл.2.4.:
| Таблиця 2.4. Зведена таблиця аналізу чутливості до 10% збільшення ціни | ||||
| Показники | Первісний обсяг = 3286 од. | Обсяг, що забезпечує старий прибуток = 2711 од. | ||
| Всього, грн. | Частка | Всього, грн. | Частка | |
| 1. Виручка від реалізації (К 81,62) | 268203,32 | 1,00 | 221271,82 | 1,00 |
| 2. Перемінні витрати (39,20 К) | 128811,20 | 0,480 | 106271,2 | 0,480 |
| 3. Маржинальний прибуток (п.1 - п.2) | 139392,12 | 0,520 | 115000,62 | 0,520 |
| 4. Постійні витрати | 55800,00 | 0,208 | 55800,00 | 0,252 |
| 5. Прибуток (п.3 - п.4) | 83592,12 | 0,312 | 59200,62 | 0,266 |
Оцінимо 10% зменшення постійних витрат.
Нові постійні витрати = 55800,00 – 55800,00 ґ 0,1 = 50220,00 грн.
Фінансові результати за новими постійними витратами складуть (табл.2.5.):
| Таблиця 2.5. Звіт про фінансові результати при нових постійних витратах | ||
| Показники | Всього, грн. | Частка в виручкі |
| 1. Виручка від реалізації (3286 74,20) | 243821,20 | 1 |
| 2. Перемінні витрати (39,20 3286) | 128811,20 | 0,5283 |
| 3. Маржинальний прибуток (п.1 - п.2) | 115010,00 | 0,4717 |
| 4. Постійні витрати | 50220,00 | 0,2060 |
| 5. Прибуток (п.3 - п.4) | 64790 | 0,2657 |
У результаті 10% зменшення постійних витрат зміна прибутку складе:
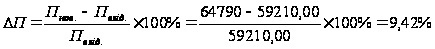 .
Визначимо при якому обсязі реалізації можна одержати старий прибуток (59210,00 грн.) при нових постійних витратах. Для цього використовуємо формулу (16).
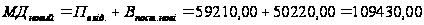 грн.
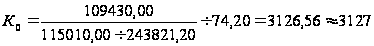 од.
Це означає, що для досягнення незмінного прибутку потрібно за нових постійних витрат реалізувати 3397 одиниць продукції.
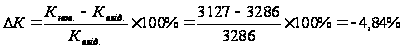 .
| Таблиця 2.6. Зведена таблиця аналізу чутливості до 10% зниження постійних витрат | ||||
| Показники | Первісний обсяг = 3286 од. | Обсяг, що забезпечує старий прибуток = 3127 од | ||
| Всього, грн. | Частка | Всього, грн. | Частка | |
| 1. Виручка від реалізації (К 74,20) | 243821,20 | 1,00 | 232023,4 | 1,00 |
| 2. Перемінні витрати (39,20 К) | 128811,20 | 0,528 | 122578,4 | 0,528 |
| 3. Маржинальний прибуток (п.1 - п.2) | 115010,00 | 0,472 | 109445,00 | 0,472 |
| 4. Постійні витрати | 50220,00 | 0,206 | 50220,00 | 0,216 |
| 5. Прибуток (п.3 - п.4) | 64790,00 | 0,266 | 59225,00 | 0,255 |
Висновок: 10% зниження постійних витрат приводить до росту прибутку на 6,36% або дозволяє скоротити обсяг реалізації на 3,88%, зберігаючи старий прибуток при нових постійних витратах.
Оцінимо 10% зниження змінних витрат.
Нові змінні витрати = 39,20 – 39,20 ґ 0,1 = 35,28 грн./од.
Фінансові результати за новими змінними витратами складуть (табл.2.7.):
| Таблиця 2.7. Звіт про фінансові результати при нових змінних витратах | ||
| Показники | Всього, грн. | Частка в виручкі |
| 1. Виручка від реалізації (3286 74,20) | 243821,20 | 1 |
| 2. Перемінні витрати (35,28 3286) | 115930,08 | 0,475 |
| 3. Маржинальний прибуток (п.1 - п.2) | 127891,12 | 0,523 |
| 4. Постійні витрати | 55800,00 | 0,229 |
| 5. Прибуток (п.3 - п.4) | 72091,12 | 0,296 |
У результаті 10% зменшення змінних витрат зміна прибутку складе:
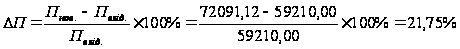 .
Визначимо при якому обсязі реалізації можна одержати старий прибуток (59210,00 грн.) при нових змінних витратах. Для цього використовуємо формулу (15).
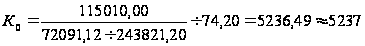 од.
Це означає, що для досягнення незмінного прибутку потрібно за нових змінних витрат реалізувати 5237 одиниць продукції.
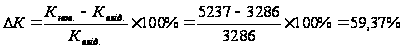 .
| Таблиця 2.8. Зведена таблиця аналізу чутливості до 10% зниження змінних витрат | ||||
| Показники | Первісний обсяг = 3286 од. | Обсяг, що забезпечує старий прибуток = 5237 од | ||
| Всього, грн. | Частка | Всього, грн. | Частка | |
| 1. Виручка від реалізації (К 74,2) | 243821,20 | 1,00 | 388585,4 | 1,00 |
| 2. Перемінні витрати (35,28 К) | 115930,08 | 0,475 | 184761,36 | 0,475 |
| 3. Маржинальний прибуток (п.1 - п.2) | 127891,12 | 0,525 | 203824,04 | 0,525 |
| 4. Постійні витрати | 55800,00 | 0,229 | 55800,00 | 0,144 |
| 5. Прибуток (п.3 - п.4) | 72091,12 | 0,296 | 148024,04 | 0,381 |
Висновок: 10% зниження змінних витрат приводить до росту прибутку на 21,75% або дозволяє збільшити обсяг реалізації на 59,37%, зберігаючи старий прибуток при нових змінних витратах.
Отже, на підставі проведеного аналізу чутливості можна зробити висновок, що найбільше зростання прибутку досягається завдяки 10% підвищенню ціни (прибуток збільшиться на 41,18%). Меншу величину приросту прибутку нам дасть скорочення перемінних витрат фірми на 10% (прибуток зросте на 21,75%). Найменшого зростання прибутку фірма досягне при скороченні постійних витрат на 10% (прибуток зросте на 9,42%).
В той же час фірмі, щоб зберегти старий прибуток при зміні елементів рентабельності, необхідно скорочувати обсяги реалізації продукції:
при підвищенні ціни – на 17,50%;
при скороченні перемінних витрат – на 59,37 %;
при скороченні постійних витрат на – на 4,84%.
РОЗДІЛ 3. АНАЛІЗ ФІНАНСОВОГО СТАНУ ФІРМИ
Проведемо аналіз фінансового стану фірми за даними вхідного та прогнозного балансів за допомогою найважливіших в фінансовому менеджменті груп фінансових коефіцієнтів:
ліквідності;
платоспроможності або структури капіталу;
рентабельності;
ділової активності.
Розглянемо показники (коефіцієнти) кожної з цих груп.
3.1. Аналіз показників ліквідності підприємства
Коефіцієнти ліквідності дозволяють визначити здатність підприємства оплатити свої короткострокові зобов'язання протягом звітного періоду. Найбільш важливими серед них для фінансового менеджменту є наступні (табл.3.1.):
| Таблиця 3.1. Коефіцієнти ліквідності | ||||||
| Показник | Умовне позна-чення | Формула для розрахунку | Базове значення | Прогнозне значення | Економічний зміст | Напрямок позитивних змін |
| Коефіцієнт загальної (поточної) ліквідності | Кз(п)л | Оборотні кошти / Короткострокові зобов'язання | 2,67 | 1,75 | Показує, чи досить у підприємства засобів, що можуть бути використані для погашення його короткострокових зобов'язань протягом визначеного періоду |
Відповідно до загальноприйнятих міжнародних стандартів, вважається, що цей коефіцієнт повинен знаходитися в межах 1-2 (іноді 1-3) |
| Коефіцієнт термінової ліквідності | Ктерм.л | (Кошти + Короткострокові фінансові вкладення + Чиста дебіторська заборгованість) / Короткострокові зобов'язання | 1,75 | 3,62 | Скільки одиниць найбільш ліквідних активів припадає на одиницю короткострокових зобов’язань |
Збільшення; має бути ≥ 1; у міжнародній практиці Ктерм.л = 0,7 - 0,8 |
| Коефіцієнт абсолютної ліквідності | Кабс.л | Кошти / Короткострокові зобов'язання | 0,35 | 1,62 | Характеризує готовність підприємства негайно ліквідувати короткострокову заборгованість |
Збільшення має бути у межах 0,2 - 0,35 |
| Чистий оборотний капітал | ЧОк-л | Оборотні кошти - короткострокові зобов'язання | 9542,00 | 12844,36 | Служить для інвесторів і кредиторів позитивним індикатором до вкладення коштів у компанію | |
Коефіцієнт загальної ліквідності розраховується як частка від ділення оборотних коштів на короткострокові зобов'язання:
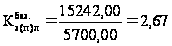 ;
Кзаг.л. = 30000 / 17155,64 = 1,75.
При аналізі цього коефіцієнта особлива увага приділяється його динаміці, а нижня границя обумовлена тим, що оборотних коштів повинно бути щонайменше досить для погашення короткострокових зобов'язань, інакше компанія виявиться під погрозою банкрутства.
У базовому періоді значення коефіцієнта загальної ліквідності відповідає встановленій нормі (від 1 до 3). В прогнозованому році відбувається зростання коефіцієнта майже в двічі. Отже, на кожну гривню поточних зобов’язань підприємства припадає в базовому періоді 2,67 грн. оборотних активів, а в прогнозованому періоді – 1,75грн.
Одним з показників коефіцієнта поточної ліквідності є коефіцієнт термінової ліквідності, що розкриває відношення найбільш ліквідної частини оборотних коштів (коштів, короткострокових фінансових вкладень і дебіторської заборгованості) до короткострокових зобов'язань. Для розрахунку коефіцієнта термінової ліквідності може застосовуватися також інша формула розрахунку, відповідно до якої чисельник дорівнює різниці між оборотними коштами (без обліку витрат майбутніх періодів) і матеріально-виробничими запасами.
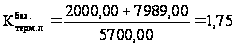 ;
Ктерм.л. = (27834,02+ 34213,62) / 17155,64 = 3,62 .
Базове значення коефіцієнта більше одиниці, а значить фірма може швидко погасити свою поточну дебіторську заборгованість за рахунок найбільш ліквідних активів – грошових коштів і очікуваних фінансових надходжень. Однак зростання показника в перспективі більше ніж в 2 рази може свідчити про неефективний розподіл капіталу фірми.
Необхідність розрахунку коефіцієнта термінової ліквідності викликана тим, що ліквідність окремих категорій оборотних коштів далеко не однакова, і якщо, наприклад, кошти можуть служити безпосереднім джерелом погашення поточних зобов'язань, то запаси можуть бути використані для цієї мети тільки після їхньої реалізації, що припускає не тільки наявність безпосередньо покупця, але і наявність у нього коштів.
В більшості випадків найбільш надійної є оцінка ліквідності тільки по показнику коштів. Цей показник називається коефіцієнтом абсолютної ліквідності. Однак, у західній практиці коефіцієнт абсолютної ліквідності розраховується рідко.
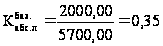 ;
Кабс.л. = 27834,02 / 17155,64 = 1,62.
Значення показника показує, що фірма в короткостроковому періоді здатна погасити 35% поточної заборгованості, це вважається нормальним рівнем ліквідності. В прогнозованому році це значення зросте до 162%, що свідчить про негативні тенденції в розподілі фінансових ресурсів фірми.
Велике значення в аналізі ліквідності підприємства має вивчення чистого оборотного капіталу, який додає велику фінансову незалежність компанії в умовах уповільнення оборотності оборотних активів (наприклад, при затримці погашення дебіторської заборгованості чи труднощах зі збутом продукції), знецінення чи втрат оборотних активів (у результаті падіння цін на готову продукцію, банкрутства дебітора).
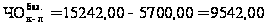 ;
ЧОКпрогноз. = 30000 – 17155,64 = 12844,36.
Отже, фірма має можливість погашати не лише кредиторську заборгованість, а й має фінансові ресурси для розширення своєї діяльності в майбутньому.
Оптимальна сума чистого оборотного капіталу залежить від особливостей діяльності компанії, зокрема, від розмірів підприємства, обсягу реалізації, швидкості оборотності матеріально-виробничих запасів і дебіторської заборгованості, умов надання кредитів підприємству, від галузевої специфіки і господарської кон'юнктури.
На фінансовий стан підприємства негативно впливає як недостача, так і надлишок чистого оборотного капіталу. Недостача цих засобів може привести підприємство до банкрутства, оскільки свідчить про його нездатність вчасно погасити короткострокові зобов'язання. Недостача може бути викликана збитками в господарській діяльності, ростом безнадійної дебіторської заборгованості, придбанням дорогих об'єктів основних засобів без попереднього нагромадження коштів на ці цілі, виплатою дивідендів при відсутності відповідної прибутку, фінансовою непідготовленістю до погашення довгострокових зобов'язань підприємства.
3.2. Аналіз коефіцієнтів ділової активності
Коефіцієнти ділової активності дозволяють проаналізувати, наскільки ефективне підприємство використовує свої кошти. Як правило, до цієї групи відносяться різні показники оборотності.
Показники оборотності мають велике значення для оцінки фінансового стану компанії, оскільки швидкість обороту коштів, тобто швидкість перетворення їхній у грошову форму, безпосередньо впливає на платоспроможність підприємства. Крім того, збільшення швидкості обороту коштів за інших рівних умов відображає підвищення виробничо-технічного потенціалу фірми.
У фінансовому менеджменті найбільше часто використовуються наступні показники оборотності.
Коефіцієнт оборотності активів (або коефіцієнт трансформації) — відношення виручки від реалізації продукції до всього підсумку активу балансу — характеризує ефективність використання фірмою всіх наявних ресурсів, незалежно від джерел їхнього залучення, тобто показує, скільки разів за рік (чи інший звітний період) відбувається повний цикл виробництва і обігу, що приносить відповідний ефект у виді прибутку. Цей коефіцієнт варіюється в залежності від галузі, відображаючи особливості виробничого процесу.
При зіставленні даного коефіцієнта для різних компаній чи для однієї компанії за різні роки необхідно перевірити, чи забезпечена однаковість в оцінці середньорічної вартості активів. Наприклад, якщо на одному підприємстві основні засоби оцінені з урахуванням амортизації, нарахованої по методу прямолінійного рівномірного списання, а на іншому використовувався метод прискореної амортизації, то в другому випадку оборотність буде вище, однак лише в силу розходжень у методах бухгалтерського обліку.
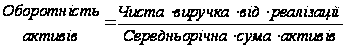 .
Оборотність активів = 203184,33 / (95242 + 150317,64)/2 = 1,65.
Отже на МП ”Альфа” 1,65 рази протягом року здійснювався повний цикл виробництва та обігу, що принесла фірмі відповідний ефект у виді прибутку.
Коефіцієнт оборотності власного капіталу показує, скільки гривень виручки від реалізації припадає на одну гривню власного капіталу, знаходиться за формулою:
Ко.в.к. = Виручка від реалізації / середньорічна вартість власного капіталу
Ко.в.к. = 243821,20 / (89542 + 133162,00)/2 = 2,2грн.
Отже 2,2 гривні виручки від реалізації припадає на одну гривню власного капіталу.
Коефіцієнт оборотності(фондовіддачі) основних засобів показує кількість оборотів основних засобів протягом звітнього періоду і знаходиться за формулою:
Ф = Чиста виручка від реалізації / середньорічна вартість основних засобів
Ф = 203184,33 / (80000 + 84100)/2 = 2,5
За коефіцієнтом оборотності дебіторської заборгованості судять, скільки разів у середньому дебіторська заборгованість (чи тільки рахунки покупців) перетворювалася в кошти протягом звітного періоду. Коефіцієнт розраховується за допомогою розподілу виручки від реалізації продукції на середньорічну вартість чистої дебіторської заборгованості. Незважаючи на те, що для аналізу даного коефіцієнта не існує іншої бази порівняння, крім средньогалузевих коефіцієнтів, цей показник корисно порівнювати з коефіцієнтом оборотності кредиторської заборгованості. Такий підхід дозволяє зіставити умови комерційного кредитування, який підприємство користається в інших компаній, з тими умовами кредитування, що підприємство надає іншим підприємствам.
Коефіцієнт оборотності кредиторської заборгованості розраховується як частка від ділення собівартості реалізованої продукції на середньорічну вартість кредиторської заборгованості, і показує, скільки компанії потрібно оборотів для оплати виставлених їй рахунків.
Коб.д.з. = виручка від реалізації продукції / середньорічна вартість дебіторської заборгованості
Коб.д.з. = 243821,20 / (7989 + 34213,62)/2 = 11,55
Тривалість обороту дебіторської заборгованості показує кількість днів для погашення кредиту, якай взяли кредитори, і визначається за формулою:
То.д.з. = 365 / Коб.д.з
То.д.з. = 365 / 11,55 = 31,60
Ко.к.з. = собівартість реалізованої продукції / середньорічна вартість кредиторської заборгованості
Ко.к.з. = (128811,2 + 55800) / (2100 + 2615,64)/2 = 78,30
Термін погашення кредиторської заборгованості показує, скільки необхідно підприємству днів для погашення кредиту, отриманого від постачальників, і визначається за формулою:
Тп.к.з. = 365 / Ко.к.з.
Тп.к.з. = 365 / 78,30 = 4,66
Виконані розрахунки показують, що тривалість обороту дебіторської заборгованість є значно більшою за тривалість оборотністу кредиторської заборгованості, а отже значна частка оборотних активів вилучена з господарської діяльності.
Коефіцієнт оборотності матеріально-виробничих запасів відображає швидкість реалізації цих запасів. Він розраховується як частка від ділення собівартості реалізованої продукції на середньорічну вартість матеріально-виробничих запасів
Ко.з. = собівартість реалізованої продукції / середньорічна вартість запасів
Ко.з. = (128811,2 + 55800) / (285 + 4968 + 570 + 3600)/2 = 39,18
Тривалість обороту запасів характеризує період часу, протягом якого запаси перетворюються в реалізовану продукцію, визначається за формулою:
То.з. = 365/ Ко.з.
То.з. = 365 / 39,18 = 9,32
Отже, МП „Альфа” не має надлишків неліквідних запасів, які потребують додаткового фінансування.
Слід зазначити, що в деяких випадках збільшення оборотності запасів відображає негативні явища в діяльності компанії, наприклад, у випадку підвищення обсягу реалізації за рахунок реалізації товарів з мінімальним прибутком чи узагалі без прибутку.
Нарешті, тривалість операційного циклу. По цьому показнику визначають, скільки днів у середньому потрібно для виробництва, продажі й оплати продукції підприємства; інакше кажучи, протягом якого періоду кошти зв'язані в матеріально-виробничих запасах.
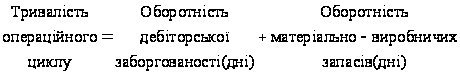 .
Тривалість операційного циклу = 31,60 + 9,32 = 40,92 дня
Отже, грошові кошти зв'язані в матеріально-виробничих запасах 40,92 дні.
3.3. Аналіз показників рентабельності
Коефіцієнти рентабельності показують, наскільки прибуткова діяльність компанії. Ці коефіцієнти розраховуються як відношення отриманого прибутку до витрачених коштів, або як відношення отриманого прибутку до обсягу реалізованої продукції.
Найбільше часто використовуваними показниками в контексті фінансового менеджменту є коефіцієнти рентабельності всіх активів підприємства, рентабельності реалізації, рентабельності власного капіталу, рентабельність продажів, рентабельність продукції.
Коефіцієнт рентабельності всіх активів підприємства (рентабельність активів) розраховується діленням чистого прибутку на середньорічну вартість активів підприємства. Цей показник є одним з найбільш важливих індикаторів конкурентноздатності підприємства. Рівень конкурентноздатності визначається за допомогою порівняння рентабельності всіх активів аналізованого підприємства зі средньогалузевим коефіцієнтом.
Коефіцієнт рентабельності реалізації (рентабельність реалізації) розраховується за допомогою розподілу прибутку на обсяг реалізованої продукції. Розрізняються два основних показники рентабельності реалізації: з розрахунку по валовому прибутку від реалізації (1) і з розрахунку по чистому прибутку (2).
Перший показник (1) відображає зміни в політику ціноутворення і здатність підприємства контролювати собівартість реалізованої продукції, тобто ту частину коштів, що необхідна для оплати поточних витрат, що виникають у ході виробничо-господарської діяльності, виплати податків і т.д. Динаміка коефіцієнта може свідчити про необхідність перегляду цін чи посилення контролю за використанням матеріально-виробничих запасів. У ході аналізу цього показника варто враховувати, що на його рівень істотний вплив роблять застосовувані методи обліку матеріально-виробничих запасів. Найбільш значимим у цій частині аналізу фінансової інформації є рентабельність реалізованої продукції, визначена як відношення чистого прибутку після сплати податку до обсягу реалізованої продукції.
Коефіцієнт рентабельності власного капіталу (рентабельність власного капіталу) дозволяє визначити ефективність використання капіталу, інвестованого власниками, і порівняти цей показник з можливим одержанням доходу від вкладення цих коштів в інші цінні папери.
З погляду найбільш загальних висновків про рентабельність власного капіталу, велике значення має відношення чистого прибутку (тобто після сплати податків) до середньорічної суми власного капіталу. У показнику чистого прибутку знаходять відображення дії підприємців і податкових органів по врегулюванню результату діяльності компанії. Тому тут звичайно спостерігається більш рівний рух показника.
До основних показників, які характеризують ефективність діяльності підприємства відносяться такі покзники рентабельності:
Рентабельність продукції визначає, який прибуток до оподаткування отримує підприємство з кожної гривні, вкладеної у виробництво продукції, розраховується за формулою:
Рп. Операційний прибуток / собівартість реалізації
Рп. = 59210 / (55800 + 128811,2) = 0,32
Отже, з кожної гривні вкладеної у виробництво продукції, підприємство отримує 0,45 грн. прибутку (до оподаткування)
Операційна рентабельність продажів характеризує ефективність виробничої діяльность підприємства, що знаходиться за формулою:
Ро.п. = операційний прибуток / Виручка від реалізації
Ро.п. = 59210 / 243821,2 =