Анализ финансово-хозяйственного состояния ОАО "Воронежэнергоремонт"
Денежных средств, краткосрочных финансовых вложений и активных расчетов достаточно для покрытия краткосрочной задолженности предприятия (Кt + Rp + KO), т. е. при условии ограничения запасов Z величиной [(ИС + КТ) — F] будет выполняться условие платежеспособности предприятия, вытекающее из выражения:
Rа >= Кt + Rp + KO.
Выражение (3) оценки финансовой устойчивости связано с общим условием устойчивости:
Z + F <= ИС + КТ,
которое означает, что вложения в основной капитал и материальные запасы не должны превышать величины перманентного капитала.
Таблица 9
Классификация
типов финансовой
устойчивости
для условия
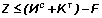
| Устойчивость | Текущая | В краткосрочной перспективе | В долгосрочной перспективе |
| 1. Абсолютная |
|
|
|
| 2. Нормальная | Ra K0 + RP | Ra K0 + RP + Kt | Ra K0 + RP + Kt + KT |
| 3. Предкризисная (минимальная устойчивость) | Ra + Z K0 + RP | Ra + Z K0 + RP +Kt | Ra + Z K0 + RP +Kt + KT |
| 4. Кризисная | Ra + Z K0 + RP | Ra + Z K0 + RP + Kt | Ra + Z K0 + RP + Kt + KT |

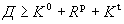
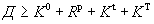
Согласно выражению (3), в рассматриваемом примере (табл. 2 и 3) устойчивость данного предприятия соответствует неравенству
6258 < 81714 + 1037 — 71898; 6203 < 10853
То есть перманентного капитала предприятия достаточно для покрытия основного и оборотного капитала, что свидетельствует о устойчивости финансового состояния предприятия. Таким образом источников капитала больше чем собственно капитала. Значит мы можем либо сократить обязательства, либо инвестировать в основные и оборотные средства. Нам лучше выбрать инвестирование, потому что это приводит к приросту основного капитала и означает развитие.[12]
Заключение
Оценка как первое направление экономического анализа производится с целью выявления размера и динамики анализируемых показателей.
Основным методом оценки является метод сравнения. В практике аналитической работы можно выделить пять видов сравнительного анализа:
сравнение с базовыми данными, в качестве которых применяются плановые, предельные и нормативные показатели, данные за прошлый период, среднестатистические значения, оптимальные величины и показатели деятельности конкурентов;
сравнение показателей динамики факторных и результирующих признаков;
сравнение параллельных рядов;
сравнение динамических рядов;
сравнение отдельных элементов совокупности с показателями, характеризующими совокупность в целом. В экономическом анализе применяются как одномерные, так и многомерные сравнения.
Мы использовали этот и многие другие методы для анализа бухгалтерского баланса ОАО по ремонту энергетического оборудования «Воронежэнергоремонт». Анализ показал, что финансовое состояние предприятия возросло, оно уменьшило свои риски, связанные с активами. В начале года предприятие имело неустойчивое финансовое положение, но в конце года приобрело абсолютную финансовую устойчивость. Анализ показал высокую платёжеспособность предприятия, что несомненно скажется на его инвестопривлекательности.
Во второй части курсовой работы мы проанализировали ОПФ предприятия. Общий анализ показал, что активы устарели и необходима их замена или восстановление. Однако к концу года все основные показатели возросли, потери времени на ремонт уменьшились, что свидетельствует о правильной инвестиционной политике руководства предприятия.
В третьей части мы дали рекомендации по совершенствованию методики расчета финансовой устойчивости и ликвидности баланса.
В целом можно сказать, что выполнив данную курсовую работу и применив полученные нами знания, мы выяснили, что предприятие развивается успешно и, при сохранении сложившихся тенденций, оно будет развиваться всё лучше и лучше.
Список используемой литературы
1. Глазов Н.М. Анализ и диагностика финансового хозяйственной деятельности предприятия: учебник/М.М.Глазов.- СПб.: ООО «Андреевский издательский дом»,2006.-448с.
2.Савицкая Г.В. Анализ хозяйственной деятельности предприятия: учеб. пособие / Г.В. Савицкая - Мн.: Новое знание,2006-504с.
3. Анализ хозяйственной деятельности промышленности: учебник/под ред. В.И. Стражева.-Минс: Высшая школа,2003.-363с.
4. Г.А. Лавренова; Г.Н. Чернышева/ Анализ и диагностика финансово-хозяйственной деятельности предприятия / уч.пособие, Воронеж, 72с.
5. Кожанова Е.Ф., Отенко И.П. Экономический анализ.: Учебное пособие для самостоятельного изучения дисциплины. – Х.: ИД «ИНЖЭК», 2003 г, стр 100-103.
6. Гинзбург А. И. Экономический анализ. – СПб.: Питер, 2003 г, стр 182-188.
7. Логинов В., Курнышева И. Долговременные тенденции развития промышленности // Экономист. - 2006. - № 2. - С. 3.
8. Ефимова О.В. Анализ собственного капитала // Бух. Учет. - 2006.- № 1.- С 95 - 102.
9. Высоцкий Д. Анализ дебиторской и кредиторской задолженности // Бух. Учет. - 2004.- № 12.- С. 36 - 37.
10. Грегори П. Действительно ли реформы в России оказались столь неудачными // Вопросы экономики. - 2005.- С. 20 - 32.
11. Глазунов В.М. Анализ финансового состояния предприятия //Финансы. - 2006.- № 2.- С. 15 - 21.
12. Крейнина М. Оценка платежеспособности и финансовой устойчивости предприятий // Экономика и жизнь. - 2005. - № 6.- С. 34.
Приложение 1
К приказу Минфина РФ от 22 июля 2003 г. № 67н
(с учетом приказа Госкомстата РФ и Минфина РФ
от 14 ноября 2003 г. № 475/102н)
Бухгалтерский баланс
|
на |
20 |
07 |
г. |
Коды | |||||||||||||
| Форма № 1 по ОКУД | 0710001 | ||||||||||||||||
| Дата (год, месяц, число) | |||||||||||||||||
| Организация |
ОАО по ремонту энергетического оборудования «Воронежэнергоремонт» |
по ОКПО | |||||||||||||||
| Идентификационный номер налогоплательщикаИНН | |||||||||||||||||
| Вид деятельности | Обеспечение работоспособности | по ОКВЭД | |||||||||||||||
| Организационно-правовая форма/форма собственности |
ОАО |
||||||||||||||||
| по ОКОПФ/ОКФС | |||||||||||||||||
| Единица измерения: тыс. руб. по ОКЕИ | 384/385 | ||||||||||||||||
| Местонахождение (адрес) | 394016 Воронежская обл, Воронеж, Ясный проезд, д 1-А | ||||||||||||||||
| Дата утверждения | 22,03,2008 | ||||||||||||||||
| Дата отправки (принятия) | |||||||||||||||||
| Актив | Код по-казателя | На начало отчетного года | На конец отчет-ного периода | ||||||||||||||
| 1 | 2 | 3 | 4 | ||||||||||||||
|
I. ВНЕОБОРОТНЫЕ АКТИВЫ Нематериальные активы |
110 | ||||||||||||||||
| Основные средства | 120 | 75713 | 64046 | ||||||||||||||
| Незавершенное строительство | 130 | 903 | 6879 | ||||||||||||||
| Доходные вложения в материальные ценности | 135 | ||||||||||||||||
| Долгосрочные финансовые вложения | 140 | ||||||||||||||||
| Отложенные налоговые активы | 145 | 922 | 937 | ||||||||||||||
| Прочие внеоборотные активы | 150 | ||||||||||||||||
| Итого по разделу I | 190 |
77538 |
71898 |
||||||||||||||
|
II. ОБОРОТНЫЕ АКТИВЫ Запасы |
210 | 3281 | 6258 | ||||||||||||||
|
в том числе: сырье, материалы и другие аналогичные ценности |
211 | 2690 | 5712 | ||||||||||||||
| животные на выращивании и откорме | 212 | ||||||||||||||||
| затраты в незавершенном производстве | 213 | ||||||||||||||||
| готовая продукция и товары для перепродажи | 214 | ||||||||||||||||
| товары отгруженные | 215 | ||||||||||||||||
| расходы будущих периодов | 216 | 591 | 546 | ||||||||||||||
| прочие запасы и затраты | 217 | ||||||||||||||||
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 89 | - | ||||||||||||||
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | ||||||||||||||||
| в том числе покупатели и заказчики | 231 | ||||||||||||||||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 14205 | 11715 | ||||||||||||||
| в том числе покупатели и заказчики | 241 | 12454 | 5939 | ||||||||||||||
| Краткосрочные финансовые вложения | 250 | ||||||||||||||||
| Денежные средства | 260 | 74 | 6240 | ||||||||||||||
| Прочие оборотные активы | 270 | ||||||||||||||||
| Итого по разделу II | 290 |
17649 |
24213 |
||||||||||||||
| БАЛАНС | 300 |
95187 |
96111 |
||||||||||||||
Форма 0710001 с. 2
| Пассив | Код по-казателя | На начало отчетного периода | На конец отчет-ного периода |
| 1 | 2 | 3 | 4 |
|
III. КАПИТАЛ И РЕЗЕРВЫ Уставный капитал |
410 | 89843 | 89843 |
| Собственные акции, выкупленные у акционеров | 411 | ||
| Добавочный капитал | 420 | ||
| Резервный капитал | 430 | ||
|
в том числе: резервы, образованные в соответствии с законодательством |
431 | ||
| резервы, образованные в соответствии с учредительными документами | 432 | ||
| Нераспределенная прибыль (непокрытый убыток) | 470 | (12086) | (8129) |
| Непокрытый убыток отчетного года | |||
| Итого по разделу III | 490 |
77757 |
81714 |
|
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
510 | ||
| Отложенные налоговые обязательства | 515 |
962 |
1037 |
| Прочие долгосрочные обязательства | 520 | ||
| Итого по разделу IV | 590 |
962 |
1037 |
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
610 | ||
| Кредиторская задолженность | 620 | 16468 | 13360 |
|
в том числе: поставщики и подрядчики |
621 | 2915 | 2390 |
| задолженность перед персоналом организации | 622 | 5603 | 4933 |
| задолженность перед государственными внебюджетными фондами | 623 | 1177 | 555 |
| задолженность по налогам и сборам | 624 | 3734 | 1319 |
| прочие кредиторы | 625 | 3039 | 4163 |
| Задолженность перед участниками (учредителями) по выплате доходов | 630 | ||
| Доходы будущих периодов | 640 | ||
| Резервы предстоящих расходов | 650 | ||
| Прочие краткосрочные обязательства | 660 | ||
| Итого по разделу V | 690 |
16468 |
13360 |
|
БАЛАНС |
700 |
95187 |
96111 |
|
СПРАВКА о наличии ценностей,учитываемых на забалансовых счетах |
|||
| Арендованные основные средства | 910 | 134935 | 85782 |
| в том числе по лизингу | 911 | ||
| Товарно-материальные ценности, принятые на ответственное хранение | 920 | ||
| Товары, принятые на комиссию | 930 | ||
| Списанная в убыток задолженность неплатежеспособность дебиторов | 940 | - | 819 |
| Обеспечения обязательств и платежей полученные | 950 | ||
| Обеспечения обязательств и платежей выданные | 960 | ||
| Износ жилищного фонда | 970 | ||
| Износ объектов внешнего благоустройства и других аналогичных объектов | 980 | ||
| Нематериальные активы, полученные в пользование | 990 |
Размещено на