Совершенствование модели управления промышленным предприятием на основе виртуальных процедур
Виртуальные категории классифицируются в работе по принципам интеграции в управленческие процедуры относительно обособленных организационных структур, включающие понятие виртуального рабочего места, виртуального предприятия, интегрированных бизнес-моделей, построенных на сетевых принципах.
В частности, недостаточно отметить, что виртуальное рабочее место, которое отнесено к первой группе, представляет собой настольный или переносной компьютер с установленным программным обеспечением, необходимым для подключения к серверам корпоративной сети. Это, безусловно, так. Однако без определения того, какие конкретно управленческие задачи будут решаться на данном рабочем месте, с какими субъектами будет осуществляться координация, какой тип управленческой организации будет в результате получен, достижение эффективности применения виртуальных процедур будет весьма проблематичным.
Вторую группу категорий виртуальных процедур представляет понятие виртуальных предприятий. С авторских позиций вполне можно согласиться с определением виртуального предприятия, данного в диссертационной работе Д.А Ивановым, представляющего динамичную открытую бизнес-систему в виде совокупности временно объединенных на принципах кооперации в рамках единого информационного пространства технологических ресурсов автономных экономических агентов, способных на основании их координации и оперативного распределения производить конечный продукт или услугу. Тем не менее, следует подчеркнуть, что данное определение не может охватить все многообразные стороны этой новой категории. В частности, У. Франке считает особо важным отметить организацию проведения работ администратором базы данных по инициированию виртуальной Web-платформы, поддержанию ее деятельности и лишь затем приступить на этой основе к формированию и функционированию виртуальной организации. При формировании категорий второй группы является оправданным в рамках авторских исследований подчеркнуть ориентацию проектирования виртуального предприятия на теорию базовой компетенции. Этот элемент принят автором в качестве предпосылки использования информационных технологий в управленческом процессе.
В случае использования виртуальных бизнес-моделей (третья группа) речь ведётся об обособлении механизмов управления отдельного управленческого комплекса, решающего задачи по взаимодействию предприятия с субъектами внешней среды в глобальной сети. В частности, автором анализируются при этом модели электронной коммерции и электронных продаж. Автор стоит на позициях, что основополагающей характеристикой в них является не только взаимодействие между субъектами при помощи цифровых технологий в процессе обмена информацией, но и проведение маркетинговых исследований, установление контактов между потенциальными заказчиками и поставщиками и т.д. В построенных в диссертации бизнес-моделях выявляется какие управленческие задачи будут ими решаться, механизмы взаимодействия субъектов в сети и управленческих звеньев на предприятии. Именно модели данного типа, по мнению автора, являются наиболее адекватными процессу управления на промышленных предприятиях и составляют основу диссертационного исследования.
Вторая глава «Интегрированные информационные структуры промышленного бизнеса» является базовой в плане концепции авторского исследования. В её рамках определяются теоретические основы построения инструментов и механизмов управления на промышленном предприятии: состав решаемых задач и адекватная ему структура базы данных управления, вычленяются субъекты управления промышленным предприятием на основе виртуальных процедур, их функции и взаимосвязь; как результат, уточняются подходы и методики к оценке эффективности предоставления услуг информационно-аналитических центров.
На основе анализа концепций по методологии управления и планирования промышленных предприятий (И. Ансофф, К. Боумэн, С. С. Исаулова, Ф. Котлер и др.), автор провёл классификацию основных показателей управления промышленным предприятием с позиций решаемых управленческих задач (рис. 3). При расчёте показателей управления и планирования субъектов хозяйствования основываются на определении стратегии предприятия. Главным итогом маркетингового планирования является прогнозирование перспективных продаж, а управления маркетингом – каким инструментарием маркетингового микс эти продажи достижимы. Далее рассчитываются остальные показатели развития предприятия.
Отметим определённую условность данной схемы, которая вполне пригодна как рабочая гипотеза авторского исследования и позволяет сделать выводы, на которых будут основаны дальнейшие исследования.
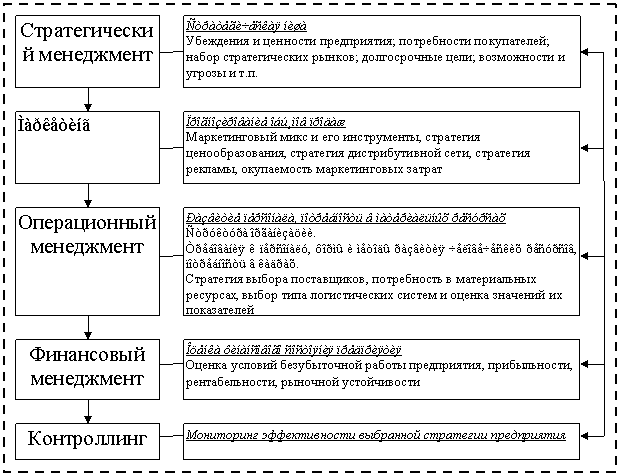
Рисунок 3 — Классификация основных показателей управления и планирования промышленным предприятием[3]
В диссертации обосновано, что виртуальные процедуры управления требуют наличия специальной организации в виде специфических субъектов и их взаимосвязей. Для целей исследования вполне допустимо ограничиться следующими типами субъектов:
управленческой структурой промышленного предприятия (промышленным комплексом, в случае если информационно-аналитический центр обслуживает сеть однотипных предприятий);
предприятиями и организациями внешней среды, связанными с информационно-аналитическим центром через глобальную сеть.
Общая схема взаимосвязей данных типов субъектов представлена на рисунке 4.
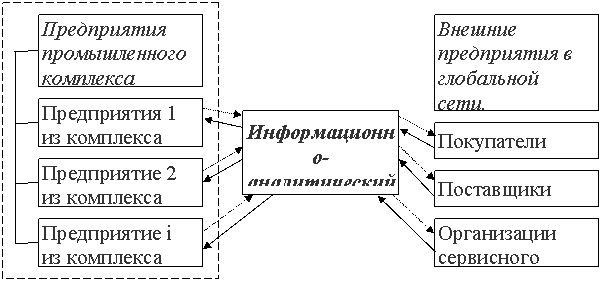
Рисунок 4 — Общая схема взаимодействия субъектов управления промышленным предприятием на основе виртуальных процедур[4]
Информационно-аналитический центр (ИАЦ) работает в сети и передаёт релевантную стратегическую, маркетинговую, логистическую информацию предприятиям комплекса. С другой стороны, ИАЦ по мере необходимости запрашивает данные, которые использует для пополнения и корректировки своей базы данных. При взаимодействии между ИАЦ и предприятиями, а также внутренним управленческим составом используются локальные информационные сети. Взаимодействие управленческой структуры с ИАЦ имеет определённую направленность, связанную с решением управленческих задач (рис. 3). Для наглядности схема такого взаимодействия вынесена отдельно (рис. 5), как фрагмент рисунка 4.
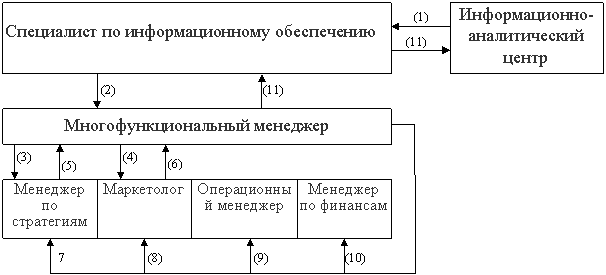
Рисунок 5 — Фрагмент схемы по взаимодействию управленческой структуры с информационно-аналитическим центром[5] .
На рисунке 5 в составе управленческой структуры предприятия выделены следующие типы субъектов:
субъекты, чьи функции адекватны обозначенным нами на рисунке 3 управленческим задачам промышленного предприятия;
специалист по информационному обеспечению (в случае отсутствия комплекса предприятий его целесообразно включить в структуру ИАЦ);
многофункциональный менеджер, координирующий функции и задачи подсистем.
Таким образом, представленная логика взаимосвязей следующая:
ИАЦ сообщает информацию о внешних изменениях специалисту по информационному обеспечению (1);
специалист по информационному обеспечению передает её в "оригинале" многофункциональному менеджеру (2);
многофункциональный менеджер определяет, на кого направлена данная информация, и в откорректированном виде передаёт её в отделы разработки стратегии и маркетинга (3), (4);
отделы разработки стратегии и маркетинга корректируют свои управленческие решения, которые передают многофункциональному менеджеру (5), (6);
многофункциональный менеджер вырабатывает условия управленческих процедур для всех отделов управленческих структур (7)–(10) и передаёт "новую управленческую ситуацию" в ИАЦ для корректировки базы данных (11).
Отметим, что процедура взаимодействия осуществляется в локальной сети, в которой представлена полная характеристика предприятия; некоторые управленческие отделы могут быть совмещены (например, отделы специалиста по информационному обеспечению и многофункционального менеджера). Важно лишь помнить, что решаются при этом разные управленческие задачи, и субъекты, их решающие, должны обладать необходимым уровнем компетенции.
Обоснованные в работе принципы определили подходы к оценке использования виртуальных процедур. Информация преобразуется в отдельный экономический ресурс, как на макро –, так и на микроуровне; данный тезис отразим формулой (1):
Y = F (X1, , Xn), (1)
где: Y — выпуск продукции; X1, …….., Xn-1 — общепринятые экономические факторы (труд, капитал, материальные ресурсы); Xn — фактор информации; F — производственная функция, связывающая факторы производства для получения продукции.
Фактор информации тесно коррелирует с величиной затрат в ИАЦ, выпуск продукции можно оценить по величине продаж промышленного предприятия, а функция F определяется набором инструментов по формированию управленческих структур на основе виртуальных процедур. Допустимо предположить, что в структуре общепринятых факторов производства не произошло коренных изменений (хотя определённые изменения, безусловно, есть, так как изменились инструменты управления). В случае такого допущения за счет включения новой переменной – прироста продаж, оценить эффективность виртуальных процедур возможно по формуле (2):
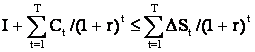 (2)
где: I — инвестиции в
создание ИАЦ;  — прогнозируемые ежегодные затраты фактора
информации, представленные текущими издержками ИАЦ;
 — прогнозируемый прирост ежегодных продаж в
результате действия инструментов управления на основе виртуальных процедур;
 — коэффициент приведения денежных потоков во
времени.
Расчет эффективности виртуальных процедур дает возможность определить величину затрат каждого предприятия, входящего в промышленный комплекс и возмещающего все издержки ИАЦ, которые делятся на прямые и косвенные. При этом к прямым относятся издержки, связанные с деятельностью специалиста по информационному обеспечению (рис. 5), независимо от того, где находится данный специалист: на предприятии или в структуре информационного центра. Тогда все остальные издержки в рамках предпосылок диссертационной работы относятся к косвенным.
Введем условные
обозначения:  — прямые затраты по i-му предприятию в момент
времени t;
 — косвенные затраты по i-му предприятию в
момент времени t;
 — суммарные косвенные затраты по
функционированию центра, связанные с проведением виртуальных процедур в момент
времени t;
 — общие (суммарные) затраты субъектов ИАЦ в
момент времени t; i — индекс предприятия.
Тогда
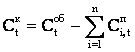 . (3)
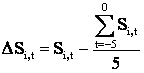
Очевидно, что при выборе
признака распределения косвенных затрат, целесообразно выбрать показатель, отражающий
эффект от функционирования ИАЦ. В нашем случае – это прирост продаж продукции ( ), который
достигли предприятия, использующие виртуальные процедуры. Определение величины
прироста продаж продукции осуществляется как разность между текущими (
 ) и средними
продажами (например за 5 лет, наблюдаемые ранее).
 . (4)
Соответственно, косвенные затраты в момент времени t, по предприятию i составят
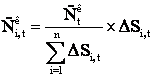 . (5)
Тогда общие (суммарные) затраты которые должно возместить каждое предприятие при использовании виртуальных процедур составят
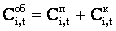 . (6)
В третьей главе «Формирование бизнес-моделей предприятий промышленности на основе виртуальных процедур» строятся конкретные бизнес-модели, адекватные цели диссертационной работы, проводится апробация завершённых их фрагментов.
Проведённая классификация бизнес-моделей с позиций авторского исследования позволяет выявить предпосылки построения бизнес-моделей, адекватных цели диссертационной работы. Так, например, Э.А Смирнов, О.Г. Туровец, Л.В. Коловская, И. Волков считают принципиальным при построении электронных моделей учитывать качество информационного обеспечения, обслуживающего производственно-хозяйственную деятельность предприятий. Обобщая их подходы, можно выделить при этом следующие характеристики информации: объём информации; достоверность; ценность; насыщенность; открытость.
Анализ такого деления представляется, несомненно, важным, так как качество информационного обеспечения несомненно влияет на практические результаты. Тем не менее, при этом авторская позиция такова, что, как объём, так и достоверность, ценность и другие характеристики базы данных должны быть экономически оправданы, служить решению поставленных управленческих задач. Что касается открытости, то вся информация, поставляемая через глобальную информационную сеть, является публичной. Именно, исходя также и из данного принципа, формируется структура базы данных промышленного предприятия глобальной информационной сети.
При построении экономических отношений взаимодействующих субъектов электронный бизнес разделяется на следующие типы коммуникации: бизнес-бизнес (business-to-business, B2B); бизнес-потребитель (business-to-consumer, B2C); потребитель-потребитель (consumer-to-consumer, С2С); бизнес-администрация (business-to-administration, B2A); потребитель-администрация (consumer-to-administration, C2A); Представляется, что выбор типа коммуникации зависит, прежде всего от того, какую цель ставит перед собой разрабатываемая система управления.
С точки зрения цели и задач диссертационной работы выделяется классификация моделей с позиций занимаемого ими места в бизнесе предприятий. В обобщённом виде такая классификация представлена на рисунке 6.
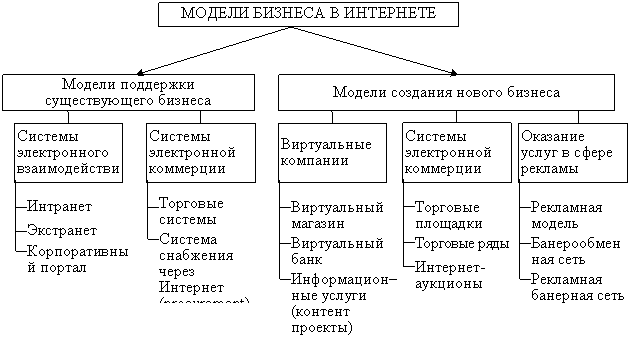
Рисунок 6 — Бизнес–модели использования Интернета в коммерческой деятельности[6]
Данная схема позволяет выделить исходные позиции автора в диссертационной работе: во-первых, проводятся исследования существующего бизнеса в рамках деятельности промышленного предприятия; во-вторых, виртуальные бизнес-модели нового типа органически встроены в существующий бизнес; в-третьих, применены разнообразные типы систем электронного взаимодействия – от Интернет для связи информационно-аналитического центра с предприятиями глобальной сети до локальных информационных сетей при взаимодействии ИАЦ с управленческими структурами, а также координации действий управленческих структур между собой и корпоративного портала, если речь ведётся о комплексе предприятий; в-четвертых, согласно целям исследования при взаимодействии ИАЦ с субъектами глобальной сети упор делается на электронную коммерцию.
Вышеназванные предпосылки определили формы построения бизнес-моделей промышленных предприятий. В качестве типовой модели в диссертации разработана схема модели Интернет-представительства промышленного предприятия, состоящая из 5 порталов. Переход от одного портала к другому может осуществляться как последовательно от 1 к 5, так и возможен произвольный переход от одного к любому другому из них.
Взаимосвязь порталов и роль их в управленческом процессе промышленного предприятия отражена на рисунке 7.
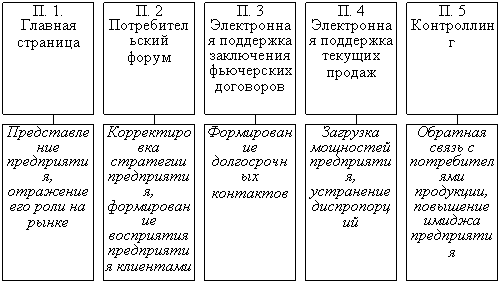
Рисунок 7 — Структура и назначение порталов бизнес-модели Интернет-представительства предприятия[7]
Завершает диссертационное исследование модель взаимоотношений «Производитель – Покупатель» в условиях развития электронной коммерции. Отличительными её особенностями являются следующие:
как и модель Интернет-представительства предприятия она ориентирована на выделенные на рисунке 3 управленческие задачи предприятия;
представляет собой относительно обособленную часть модели Интернет-представительства промышленного предприятия;
при её разработке автор ориентировался, во многом, на управленческие задачи ОАО «Динсксахар». Взаимодействие «Производитель – Покупатель» в электронном режиме показано на примере других предприятий Краснодарского края, которые имеют определённые наработки в области электронных продаж.
На рисунке 8 представлена в авторской трактовке принципиальная схема взаимодействия «Производителя–продавца и Покупателя» посредством среды Интернет.
Разработанный автором алгоритм взаимодействия участников электронной сделки в схематическом виде представлен на рисунке 9. Именно по данному принципу будет функционировать бизнес-процедура в реальном режиме. Основой алгоритма является модель Интернет-представительства промышленного предприятия с упрощениями и конкретизациями, адекватными указанным выше особенностям модели.
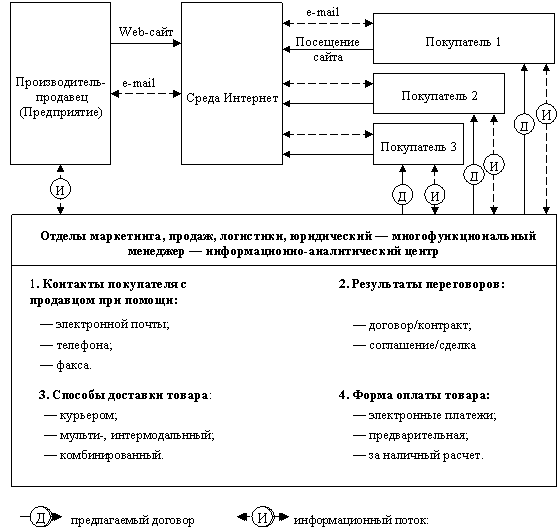
Рисунок 8 — Принципиальная схема взаимодействия Производителя-продавца и Покупателя посредством среды Интернет[8]
Проведённая в диссертации апробация фрагментов модели выполненна на примере ОАО «Динсксахар». На данное предприятие направлены также практические рекомендации диссертационной работы.
В заключении сформулированы основные выводы, даны научно-практические рекомендации по внедрению результатов исследования. Системные положения о методах и инструментах органичного “встраивания” виртуальных процедур в управленческие процессы являются достаточно общими и могут быть применимы в научных исследованиях по использованию информационных баз данных на промышленных предприятиях и в промышленных комплексах. Построенная в диссертации модель Интернет–представительства может использоваться любым промышленным предприятием, которое формирует перечень и взаимосвязь управленческих задач в соответствии с результатами свой деятельности.
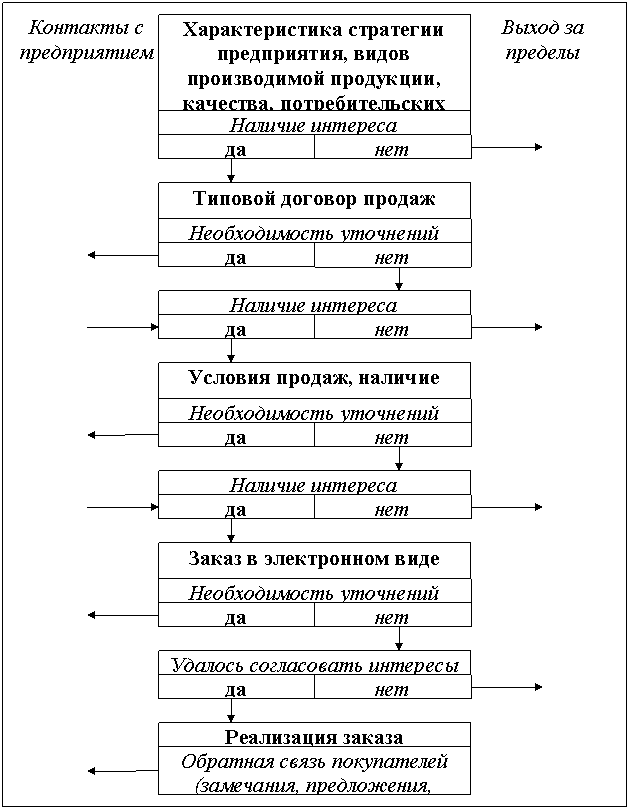
Рисунок 9 — Алгоритм взаимодействия участников электронной сделки[9]
Модель взаимоотношений «Производитель-Покупатель» в условиях развития электронной коммерции после определённой адаптации применима для предприятий различной специализации.
3. СПИСОК ПУБЛИКАЦИЙ ПО ТЕМЕ ДИССЕРТАЦИИ
Токарев К.В. Категории электронного бизнеса // Вестник КИМПиМа. 2003. Юбилейный выпуск. 0,3 п.л.
Кизим А.А., Токарев К.В. Маркетинг как эффективная технология реализации стратегических целей предприятия.// Вестник КИМПиМа. 2003. Юбилейный выпуск. 0,3/0,15 п.л.
Кизим А.А., Токарев К.В. Оценка целесообразности Интернет-представительства (Web-сайта) промышленной корпорации // Материалы Всероссийской научной конференции "Юг России в перекрестье напряжений". Волгоград, 2004. Ч.