Пути повышения эффективности использования основных средств в СПК "Родина"
За анализируемый период (2007-2009гг.) в СПК "Родина" поступило основных фондов на сумму 2936 тыс.руб. Коэффициент обновления в 2009 году составил 0,042 (4,2%). Выбыло основных фондов на сумму 7314 тыс. руб. Коэффициент выбытия в 2009 году составил 0,59 (59%).
В среднем степень износа основных фондов составляет 66%, а обновления 4,2 %. Это говорит о достаточно большой изношенности основных фондов, вызывающей снижение производственной мощности предприятия и возможности увеличения объемов выпуска продукции в конечном Результате. За исследуемый период в СПК "Родина" наблюдается снижение коэффициента износа, это объясняется выбытием с баланса старых, изношенных основных фондов. Коэффициент годности, показывающий величину остаточной стоимости основных средств, приходящуюся на 1 рубль первоначальной в 2007 году составил 0,31, в 2008 - 0,32, 2009 - 0,34, что говорит об использовании на предприятии изношенных основных средств.
2.5 Эффективность использования основных средств в СПК "Родина"
Для определения эффективности использования всей массы основных фондов на предприятиях, в отраслях народного хозяйства применяются обобщающие показатели. Наиболее важный из них — фондоотдача основных фондов, определяемая как отношение стоимости валовой продукции к стоимости основных фондов. Фондоотдача показывает общую отдачу от использования каждого рубля, затраченного на основные производственные фонды, то есть эффективность этого вложения средств.
Повышение фондоотдачи способствует:
- улучшению проектирования, сокращению времени разработки технической документации, ускорению строительства и уменьшению сроков освоения вновь вводимых основных фондов, то есть всемерному сокращению цикла "наука — производство — продукция";
- улучшению структуры основных фондов, повышению удельного веса их активной части до оптимальной величины с установлением рационального соотношения различных видов оборудования;
- экстенсивному использованию основных фондов, увеличению коэффициентов сменности, ликвидации простоев оборудования;
- интенсификации производственных процессов путем внедрения передовой технологии, повышению скорости работы машин и оборудования, внедрению синхронного выполнения одной машиной двух операций или нескольких, развитию научной организации труда;
- сокращению ремонта активной части основных фондов путем специализации и концентрации ремонтного хозяйства;
- улучшению материально-технического снабжения основных фондов.
Следующий обобщающий показатель — фондоёмкостъ, которая рассчитывается как отношение стоимости основных производственных фондов к объему выпускаемой продукции. Показатель фондоемкости определяет необходимую величину основных фондов для производства продукции заданной величины.
Наряду с показателем фондоотдачи на улучшение использования основных фондов существенное влияние оказывает и такой обобщающий показатель, как норма прибыли.
Норма прибыли рассчитывается как отношения прибыли к сумме основных фондов и оборотных средств, то есть с учетом производственных фондов.
Однако показатель рентабельности имеет некоторые недостатки: рентабельность может повышаться по причинам, не зависящим от улучшения использования производственных фондов, например, за счет перепроизводства дорогостоящих изделий, завышения цен на новые изделия, расширения использования рабочей силы.
Обобщающую характеристику степени экономической эффективности производства при анализе дает целая система экономических показателей, раскрывающих уровень вложений в единицу пощади земельных ресурсов. А именно приходится на 100 га сельскохозяйственных угодий:
- валовой продукции, тыс. руб.;
- денежной выручки, тыс. руб.;
-производственных затрат, тыс. руб..
Основным критерием эффективности сельскохозяйственного производства является опережающий рост выхода продукции с гектара земли по сравнению с размерами воженных затрат
Представленная система обобщающих и частных показателей
Приходится на 1 работника:
-валовой продукции, тыс. руб.:
-денежной выручки, тыс. руб.
Фондоотдача = Стоимость валовой продукции/Стоимость основных фондов:
Фондоемкость = Стоимость основных фондов/ Стоимость валовой продукции:
Коэффициент доходности = Чистая прибыль (убыток) /Стоимость основных фондов:
Норма прибыли =Чистая прибыль (Убыток) * 100%/ (Стоимость основных фондов + стоимость потребленных оборотных средств):
Таблица 7. Показатели эффективности использования основных фондов в СПК "Родина".
| Показатели | 2007 | 2008 | 2009 | 2009г. в % к 2007г. |
| Стоимость валовой продукции в текущих ценах, тыс. руб. | 16567 | 15660 | 13073 | 78,9 |
| Выручка от реализации продукции, тыс. руб. | 14625 | 10684 | 11071 | 75,7 |
| Себестоимость реализованной продукции, тыс. руб. | 14773 | 14711 | 13595 | 92,0 |
| Стоимость основных фондов, тыс. руб. | 29525 | 28876 | 25487 | 86,3 |
| Потребленные оборотные фонды (материальные затраты), тыс. руб. | 11363 | 12557 | 9341 | 82,0 |
| Среднесписочная численность работников, чел. | 78 | 66 | 52 | 67,0 |
| Площадь сельхозугодий, га | 6335 | 6335 | 6335 | 100,0 |
| Расчетные показатели | ||||
| Приходится на 100 га с-х угодий: | ||||
| -валовой продукции, тыс. руб. | 261,51 | 247,20 | 214,60 | 82,0 |
| -денежной выручки, тыс. руб. | 230,86 | 168,65 | 174,76 | 76,0 |
| Приходится на 1 работника: | ||||
| -валовой продукции, тыс. руб. | 212,39 | 237,27 | 251,40 | 118.0 |
| -денежной выручки, тыс. руб. | 187,50 | 161,88 | 212,90 | 114,0 |
| Фондоотдача | 0,56 | 0,54 | 0,51 | 91,0 |
| Фондоемкость | 1,78 | 1,84 | 1,95 | 110,0 |
| Коэффициент доходности основных фондов | -0,03 | -0,11 | -0,10 | 33,3 |
| Норма прибыли, % | -2,15 | -7,64 | -7,47 | -5,32 |
По результатам расчетов в таблице 7 видно, что в СПК "Родина" наблюдается снижение эффективности использования материальных ресурсов, так как на 18% снизилось количество валовой продукции в текущих ценах на 100 га сельскохозяйственных угодий в отчетном году по отношению к 2007 году. Та же самая тенденция наблюдается и в динамике денежной выручки на 100га сельскохозяйственных угодий – она снизилась на 24%. Это произошло за счет снижения валовой продукции и денежной выручки, так как площадь сельскохозяйственных угодий в СПК "Родина" в 2007-2009гг. оставалась неизменной.
Производство валовой продукции в текущих ценах и денежной выручки при расчете а одного работника возросло на 18% и 14% соответственно.
Показатель фондоотдачи в динамике за исследуемый период снизился на 9 %, что является отрицательным фактором. А именно, например в 2009 году, говорит о том что на каждый вложенный рубль основных средств СПК "Родина" получил 51 копейку валовой продукции в текущих ценах. Величина этого фактора очень низкая. Данный факт свидетельствует о том, что использование основных средств происходит недостаточно эффективно.
Фондоемкость за исследуемый период увеличилась на 10 %, что является негативным фактором, то есть увеличивается стоимость основных производственных фондов на рубль готовой продукции, что приводит к увеличению себестоимости и как следствие – снижению прибыли. Так, например, в 2009 году на 1 рубль готовой продукции задействовано 1,95 рубля стоимости основных средств.
ГЛАВА 3. Пути повышения эффективности использования основных средств
3.1 Совершенствование структуры основных средств
Определение оптимальной структуры основных средств является одним из наиболее эффективных путей совершенствования состояния основных средств.
Говоря об улучшении структуры основных средств, предполагается что на предприятии СПК "Родина" необходимо:
- провести обновление и модернизацию оборудования;
- усовершенствовать структуру основных фондов в результате увеличения доли прогрессивных видов оборудования и машин;
- повысить удельный вес активной части основных средств до оптимальной величины с установлением рационального соотношения различных видов оборудования;
- улучшить использование зданий и сооружений;
- установить дополнительное оборудование на свободных площадях;
- грамотно разрабатывать различные проекты строительства;
- ликвидировать лишнее и малоиспользуемое оборудование;
- устанавливать оборудование, которое обеспечивает более правильные пропорции между его отдельными группами.
Также нельзя недооценивать разработку мероприятий по освоению выявления резервов. Такими мероприятиями могут быть, например, усиление контроля за рациональным использованием времени работы оборудования, применение автоматизированных приборов контроля у учета работы предприятия, базирующейся на использовании вычислительной техники.
3.2 Улучшение воспроизводства за счет использования лизинга
Для улучшения воспроизводства основных фондов в СПК "Родина" предлагается использования лизинга.
Лизинг – это инвестирование временно свободных или привлеченных финансовых средств, при котором лизингодатель обязуется приобрести в собственность обусловленное договором имущество у определенного продавца и предоставить это имущество лизингополучателю за плату во временное пользование с правом последующего выкупа. Лизинг – вид инвестиционной деятельности по приобретению имущества и передачи его на основе договора на установленный срок с правом последующего выкупа имущества.
Лизинг представляет собой один из способов обновления, модернизации основных средств с меньшими, чем при покупке издержками. Одним из ключевых моментов привлекательности лизинга для предприятия является повышение прибыли над лизинговыми платежами. Так же лизинг стимулирует развитие производства. Это происходит за счет включения лизинговых платежей в себестоимость, а значит снижения налогооблагаемой базы.
Предметом лизинга могут быть любые вещи здания, сооружения, оборудование, транспортные средства и другое движимое и недвижимое имущество, которое может использоваться для предпринимательской деятельности.
Обязательным участником лизинговой операции является лизингодатель, в качестве которого могут выступать либо предприятия - производители объекта лизинга, либо самостоятельные лизинговые фирмы, для которых соответствующая деятельность является основной уставной целью.
Другим обязательным участником сделки является лизингополучатель, т.е. предприятие любой организационно - правовой формы собственности, нуждающееся в конкретном имуществе и испытывающее финансовые проблемы, препятствующие приобретению требуемого имущества на собственные или заемные средства.
Согласно российскому законодательству существуют 2 основные формы лизинга: внутренний и международный.
Существует 3 основных типа лизинга по сроку:
долгосрочный лизинг - лизинг, осуществляемый в течение трех и более лет;
среднесрочный лизинг - лизинг, осуществляемый в течение от полутора до трех лет;
краткосрочный лизинг - лизинг, осуществляемый в течение менее полутора лет.
В настоящее время в хозяйственной практике применяются различные виды лизинга, каждая из которых характеризуется своими специфическими особенностями. Наиболее распространенными являются:
оперативный (сервисный) лизинг (operating lease);
финансовый (капитальный) лизинг (Financial lease);
возвратный лизинг (sale and lease back);
долевой лизинг (с участием третьей стороны) (leveraged lease);
прямой лизинг (direct lease);
сублизинг (sub-lease).
Оперативный (сервисный) лизинг – это соглашение о текущей аренде. Как правило, срок такого соглашения меньше периода полной амортизации арендуемого средства. Таким образом, предусмотренная контрактом арендная плата не покрывает полной стоимости предмета лизинга, что вызывает необходимость сдавать его в лизинг несколько раз.
Важнейшая отличительная черта оперативного лизинга – право лизингополучателя (арендатора) на досрочное прекращение контракта. Подобные соглашения также могут предусматривать указание различных услуг по установке и текущему техническому обслуживанию сдаваемого в аренду оборудования.
К основным объектам оперативного лизинга относятся быстро устаревающие виды оборудования (компьютеры, копировальная и множительная техника и т.д.) и технически сложные, требующие постоянного сервисного обслуживания (грузовые и легковые автомобили, воздушные авиалайнеры, железнодорожный и морской транспорт).
Финансовый (капитальный) лизинг - это долгосрочное соглашение, предусматривающее полную амортизацию арендуемого оборудования за счет платы, вносимой арендатором. При этой форме лизинга все расходы по установке и текущему обслуживанию имущества возлагается, как правило, на арендатора. Часто подобные соглашения предусматривают право арендатора на выкуп имущества по истечении срока контракта по льготной или остаточной стоимости (такая стоимость может быть чисто символической).
К объектам финансового лизинга относятся недвижимость (земля, здания и сооружения), а также долгосрочные средства производства. Финансовый лизинг служит базой для образования двух других форм долгосрочной аренды – возвратной и долевой (с участием третьей стороны).
Возвратный лизинг представляет собой систему из двух соглашений, при которой владелец продает оборудование в собственность другой стороне с одновременным заключением договора о его долгосрочной аренде у покупателя. В качестве покупателя здесь обычно выступают коммерческие банки, инвестиционные, страховые или лизинговые компании. В результате проведения такой операции меняется лишь собственник оборудования, а его пользователь остается прежним, получив в свое распоряжение дополнительные средства финансирования. Инвестор же, по сути, кредитует бывшего владельца, получая в качестве обеспечения права собственности на его имущество. Подобные операции часто проводятся в условиях делового спада в целях стабилизации финансового положения предприятий.
Долевой лизинг – предусматривающая участие в сделке третьей стороны – инвестора, в качестве которого обычно выступает банк, страховая или инвестиционная компания. В этом случае лизинговая фирма, предварительно заключив контракт на долгосрочную аренду некоторого оборудования, приобретает его в собственность, оплатив часть стоимости за счет заемных средств. В качестве обеспечения полученного займа используются приобретенное имущество и будущие арендные платежи, соответствующая часть которых может выплачиваться арендатором непосредственно инвестору. Основные объекты этой формы лизинга – дорогостоящие активы, такие, как месторождения полезных ископаемых, оборудование для добывающих отраслей и т.д.
Прямой лизинг. При прямом лизинге арендатор заключает с лизинговой фирмой соглашение о покупке требуемого оборудования и последующей сдачей ему в аренду. Часто соглашение об аренде может быть заключено непосредственно с фирмой-производителем (т.е. напрямую)
Сублизинг – особый вид отношений, возникающих в связи с переуступкой прав пользования предметом лизинга третьему лицу, что оформляется договором сублизинга.
При сублизинге лицо, осуществляющее сублизинг, принимает предмет лизинга у лизингодателя по договору лизинга и передает его во временное пользование лизингополучателю по договору сублизинга. Согласно Федеральному закону "О лизинге" переуступка лизингополучателем третьему лицу своих обязательств по выплате лизинговых платежей третьему лицу не допускается. При сублизинге основной арендодатель получает преимущественное право на получение арендных платежей. В договоре обычно обусловливается, что в случае банкротства третьего звена арендная плата поступает основному арендодателю.
Левередж (кредитный, паевой, раздельный) лизинг или лизинг с дополнительным привлечением средств
Отличительной чертой этого вида лизинга является то, что лизингодатель, покупая оборудование, выплачивает из своих средств не всю его сумму, а только часть. Остальную сумму он берет в ссуду у одного или нескольких кредиторов. При этом лизинговая компания продолжает пользоваться всеми налоговыми льготами, которые рассчитываются из полной стоимости имущества.
Таким образом с помощью лизинга происходит выгодное обновление основных средств с меньшими издержками и увеличивается эффективность использования основных производственных фондов. Что является очень актуальным для СПК "Родина", так как за исследуемый период (2007-2009гг.) произошло значительное выбытие основных средств, в связи с износом.
Из-за тяжелого экономического положения СПК "Родина", как и большинство других сельскохозяйственных предприятий не может поддерживать необходимый уровень готовности машин и оборудования и постоянно обновлять его. Выход из сложившегося положения находится в использовании лизинга и привлечении инвестиций.
3.3 Внедрение интенсивных методов использования основных средств
Проведенный анализ показал неудовлетворительную динамику показателей основных фондов СПК " Родина", можно отметить, что в течение исследуемого периода (2007-2009гг.) наблюдается снижение стоимости основных фондов. Предприятие является убыточным. Показатель фондоотдачи в динамике за исследуемый период снизился на 9 %, фондоемкость за исследуемый период увеличилась на 10 %, что является негативным факторами. Это позволяет говорить о том, что использование производственных фондов происходит недостаточно эффективно.
Успешное функционирование основных фондов зависит от того, насколько полно реализуются экстенсивные и интенсивные факторы улучшения их использования. Экстенсивное улучшение использование основных фондов предполагает, что, с одной стороны, будет увеличено время работы действующего оборудования в календарный период, а с другой – повысится удельный вес действующего оборудования, имеющегося на предприятии. Хотя экстенсивный путь улучшения использования основных фондов использован пока не полностью, он имеет свой предел. Значительно шире возможности интенсивного пути. Поэтому на СПК " Родина" рекомендуется использование именно этого направления улучшения использования основных фондов.
Интенсивное улучшение использования основных фондов предполагает повышение степени загрузки оборудования в единицу времени. Увеличение интенсивной загрузки основных фондов может быть достигнуто при модернизации действующих машин и механизмов, установлении оптимального режима их работы.
Работа при оптимальном режиме технологического процесса обеспечивает увеличение выпуска продукции без изменения состава основных фондов, без роста численности работающих и при снижении расхода материальных ресурсов на единицу продукции.
Интенсивность использования основных фондов повышается также за счет:
- внедрение в производство усовершенствованных машин;
- технического совершенствования орудий труда;
-совершенствования технологии производства, повышения уровня механизации производственных процессов;
- ликвидации "узких мест" в производственном процессе, сокращение сроков достижения проектной производительности техники;
- совершенствование научной организации труда, производства и управления;
- использование скоростных методов работы;
- повышение квалификации и профессионального мастерства рабочих.
Выводы и предложения
Целью написания данной курсовой работы являлось проанализировать состояние, движение, эффективность использования основных средств на предприятии. Объектом исследования являлся СПК "Родина". Анализируемый период 2007-2009гг. СПК "Родина" расположен в Старомайнском районе Ульяновской области, рабочем поселке Старая Майна, в селе Жедяевка.
СПК "Родина" является средним по своим размерам. Основным видом деятельности СПК "Родина" является производство и реализация продукции растениеводства и животноводства. В целом финансовое состояние предприятия в 2009 году ухудшилось по сравнению с уровне 2007 года, о чем свидетельствует повышение убытка предприятия за исследуемый период. Работа предприятия в целом неэффективна, о чем свидетельствуют показатели рентабельности (убыточности).
Проанализировав эффективность использования основных средств на СПК "Родина", можно сделать следующие выводы: величина основных средств за анализируемый период уменьшилась на 4038 тысяч рублей, что связано с износом основных фондов. Наибольший удельный вес в структуре основных средств занимают здания, машины и оборудование.
За период с 2007 по 2009 гг. коэффициент обновления вырос; коэффициент выбытия снизился. Это связано с введением новых объектов основных средств. Проанализировав показатели эффективности использования основных средств общем по предприятию, можно сделать вывод о том, что основные средства на предприятии используются неэффективно, о чем свидетельствует снижение фондоотдачи на 9% и увеличение фондоемкости на 10%. На величину фондоотдачи наибольшее влияние оказывает среднегодовая стоимость основных средств и стоимость валовой продукции.
Таким образом, для улучшения финансового состояния предприятия СПК "Родина" необходимо более эффективно использовать имеющиеся на предприятии ресурсы и, в первую очередь основные средства. Для более эффективного использования основных средств необходимо: улучшать структуру основных фондов, повышать удельный вес их активной части до максимально возможной величины; сокращать и ликвидировать простои оборудования, путем повышения качества ремонтного обслуживания, улучшать использование зданий и сооружений; устанавливать дополнительное оборудование на свободных площадях; грамотно разрабатывать различные проекты строительства; ликвидировать лишнее и малоиспользуемое оборудование; устанавливать оборудование, которое обеспечивает более правильные пропорции между его отдельными группами.
Для улучшения воспроизводства основных фондов в СПК "Родина" предлагается использования лизинга. Лизинг позволить осуществить обновление и модернизацию основных средств на СПК "Родина" с меньшими, чем при покупке издержками. Это очень важно для исследуемого предприятия, так как СПК "Родина является убыточным". Лизинг и привлечение инвестиций позволят предприятию обновить основные средства и повысить производительность труда и улучшить финансовое состояние предприятия.
Список литературы
Грибов В.Д., Грузинов В.П. Экономика предприятия: Учебник. Практикум. -3-е изд.: - М.: Финансы и статистика, 2005. -336 с.
Раицкий К.А. Экономика организации (предприятия): Учебник. –М.: ИНФРА-М, 2001. -364с.
Сафронов И.А. Экономика предприятия. –М.: ЮристЪ, 2000г.-584с.
Семенов В.М. Экономика предприятия : Учебник для вузов5-е издание. СПБ.:"Питер", 2010 -416с.
Сергеев И.В. Экономика предприятия.- М. " Финансы и статистика", 2002г.-304с.
Скляренко В.К. Прудников В.М. Экономика предприятия.-М.: ИНФРА-М, 2001. -208с.
Экономика предприятия. Учебник для вузов под. Ред. Проф. Горфинкеля В.Я. -3-е изд.-М.: "Юнити-Дана, 200г.-718с.
Экономика сельскохозяйственных предприятий: Учебник для студентов вузов под. Ред. ИА Минакова. – М.: Колосс, 2004.-528с.
Экономика предприятия. Учебник для вузов, под ред. Тамбурчака П.П. :Ростов-на-Дону. : "Феникс".-2002г.-320с.
Приложение
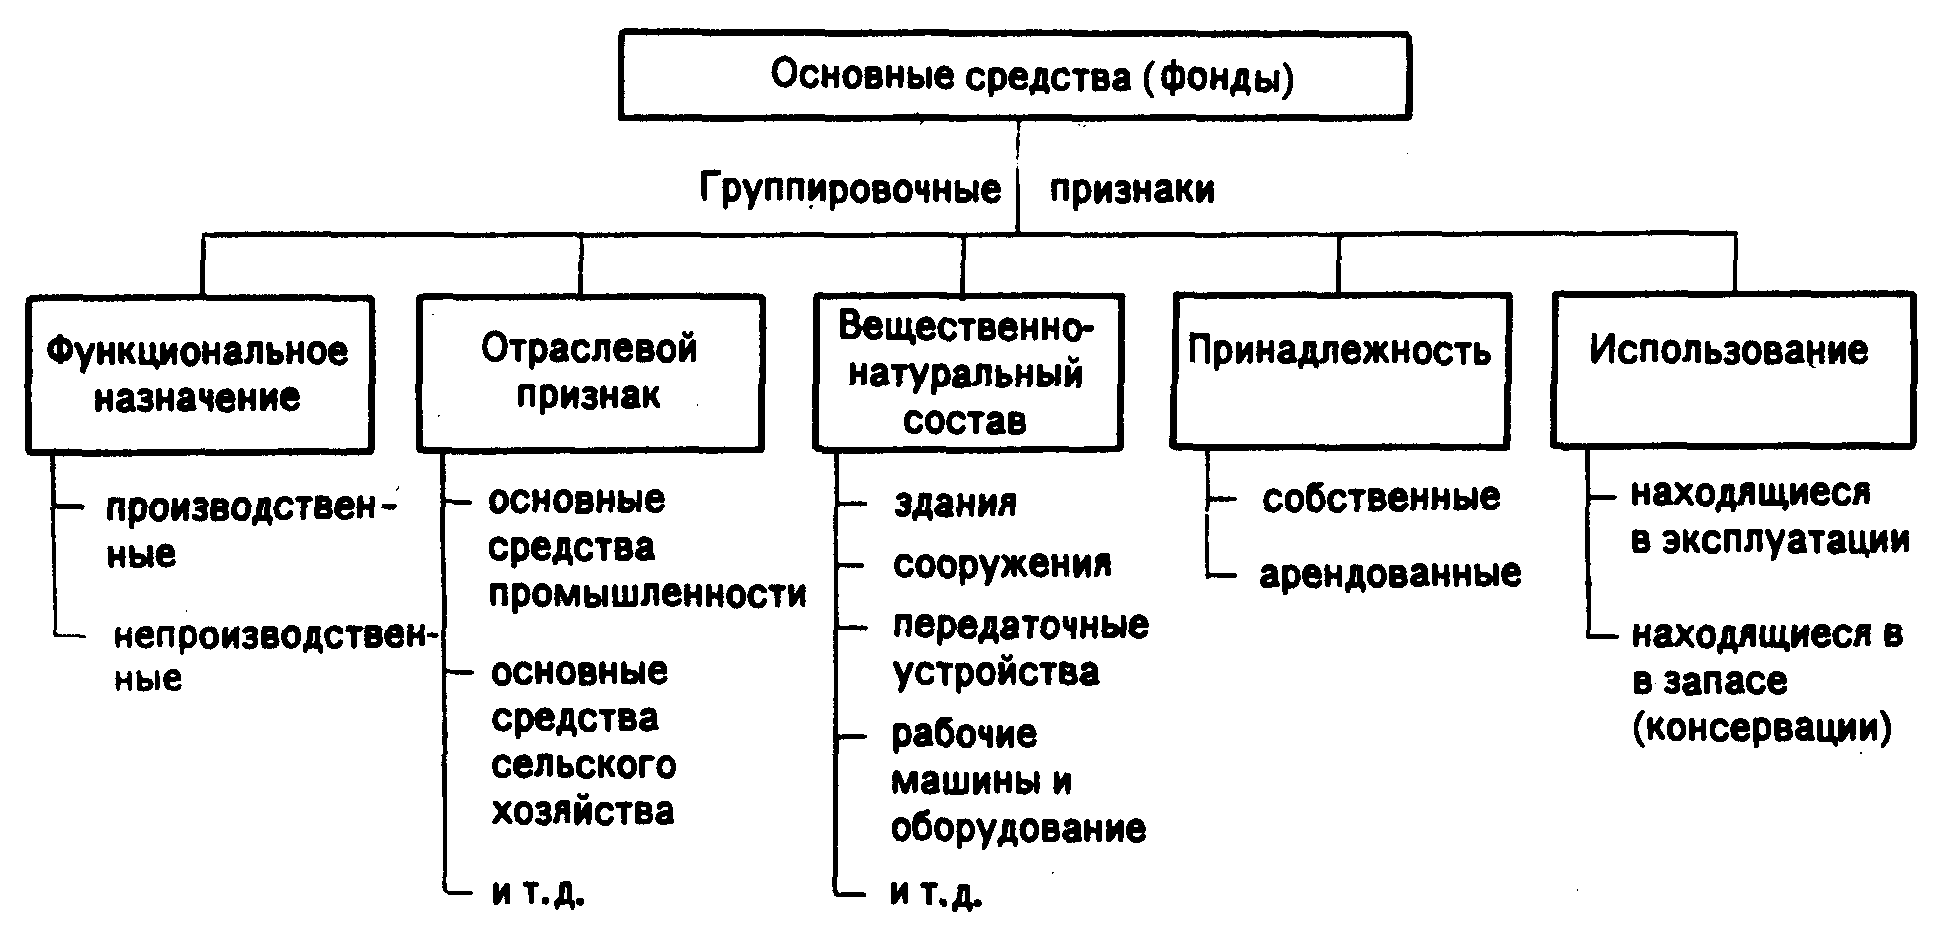
Рисунок 1. Классификация основных средств (фондов)
Размещено на