Анализ деятельности ООО "Сигнальные системы"
Анализ эффективности использования трудовых ресурсов целесообразно начинать с выявления соотношения между выпуском продукции, численностью работников и производительностью их труда, с определения влияния на объем выпуска продукции экстенсивных и интенсивных показателей использования труда.
Для оценки общих показателей использования трудовых ресурсов на анализируемом предприятии воспользуемся таблицей 5.1.
Таблица 5.1
Динамика объема продукции, численности работников и производительности труда ООО «Сигнальные системы»
|
№ п/п |
Показатели |
Обозначения |
2007 год |
2008 год |
Отклонение (+/-) |
|
|
В абсолютной сумме |
В % |
|||||
|
1 |
Объем продукции |
Q |
16556477,83 |
21175329,43 |
+4618851,6 |
+27,9 |
|
2 |
Среднесписочная численность работников (промышленно-производственный персонал) чел. |
R |
36 |
30 |
-6 |
-16,7 |
|
3 |
Среднесписочная численность рабочих, чел. |
r |
31 |
25 |
-6 |
-19,4 |
|
4 |
Удельный вес рабочих в общей численности работников (стр.3/стр.2*100), % |
Kr |
86,11 |
83,33 |
-2,78 |
- |
|
5 |
Среднегодовая выработка продукции, руб.: а) на одного работника (стр. 1/стр.2) |
WR |
459902 |
705844 |
+245942 |
+53,5 |
|
б) на одного рабочего (стр. 1/стр.3) |
Wr |
534080 |
847013 |
+312933 |
+58,6 |
|
Из приведенных данных видно, что среднесписочная численность в отчетном периоде по сравнению с 2007 годом уменьшилась на 6 человек, это произошло в результате снижения численности рабочих.
Важнейший показатель по труду – производительность труда. Из таблицы видно, что среднегодовая выработка на предприятии повысилась, как на одного работающего, так и на одного рабочего. При этом темпы роста выработки на одного рабочего, выше, чем на одного работающего. Это говорит, о снижении структуры персонала.
Чтобы проанализировать движение рабочей силы, необходимо исчислить яд коэффициентов:
КПО ПРИЕМУ = количество вновь принятых работников/среднесписочную численность работников;
КВЫБЫТИЯ = количество уволившихся работников/ среднесписочную численность работников;
КТЕКУЧЕСТИ КАДРОВ = количество уволившихся по собственному желанию + за нарушение трудовой дисциплины) / среднесписочную численность работников;
КПОСТОЯННОГО ПЕРСОНАЛА = количество работников проработавших весь год среднесписочную численность.
Таблица 5,2
Анализ движения рабочей силы ООО «Сигнальные системы»
|
Показатель |
2007 год |
2008 год |
Отклонение (+/-) |
|
1. Коэффициент по приему |
0,17 |
0 |
-0,17 |
|
2. Коэффициент выбытия |
0 |
0,17 |
+0,17 |
|
3. Коэффициент текучести кадров |
0 |
0,17 |
+0,17 |
|
4. Коэффициент постоянного персонала |
1 |
1 |
0 |
По данным таблицы можно сделать вывод, что коэффициент по приему в 2007 году был больше на 0,17 пункта, чем в 2008 году, это можно объяснить тем, что в 2007 году на период сезонных работ было пр6нято 2 человек на срок 3 месяца. Исходя из этого, коэффициент выбытия и коэффициент текучести в 2008 году по сравнению с 2007 годом увеличился.
Важнейшим качественным показателем работы предприятий является производительность труда, под которой понимается степень эффективности труда, характеризующаяся живого и прошлого (овеществленного) труда. Рост производительности труда является одним из главных условий повышения эффективности производства, увеличения выпуска продукции и снижения себестоимости.
Производительность труда характеризуется выпуском продукции на одного работника промышленно-производственного персонала и на одного рабочего. Также используются показатели производительности труда работников:
- среднедневная выработка продукции одного работника;
- среднечасовая выработка продукции одного работника.
Средняя дневная выработка продукции одного работника (WД) - отношением объема продукции (Q) к общему числу отработанных человеко-дней всеми работниками (TД); средняя часовая выработка продукции одного работника (Wчас) – отношением объема продукции (Q) к общему числу отработанных всеми работниками человеко-часов (Tчас).
Таблица 5.3
Динамика показателей производительности труда ООО «Сигнальные системы»
|
Показатели |
Обозначение |
2007 год |
2008 год |
Темпы роста, % |
|
1. Среднегодовая выработка продукции на одного работника, руб. |
WR |
459902 |
705844 |
153,5 |
|
2. Среднегодовая выработка продукции на одного рабочего, руб. |
Wr |
534080 |
847013 |
150,6 |
|
3. Средняя выработка продукции на одного работника: а) дневная, руб. и коп. б) часовая, руб. и коп. |
WД Wчас |
1908-30 238-54 |
2916-71 364-59 |
152,84 152,84 |
Из приведенных данных видно, что по сравнению с прошлым годом по всем показателям производительности труда наблюдается повышение.
Полное и рациональное использование рабочего времени – главный источник роста производительности труда и эффективности производства. Для анализа использования рабочего времени воспользуемся таблицей 5.4:
Таблица 5.4
Динамика использования рабочего времени ООО «Сигнальные системы»
|
Показатели |
Обозначения |
2007 год |
2008 год |
Отклонение (+/-) |
|
1. Общее число отработанных человеко-часов работниками, чел.-ч. |
Tчас |
69408 |
58080 |
-11328 |
|
2. Общее число отработанных человеко-дней работниками, тыс. чел.-дней |
TД |
8676 |
7260 |
-1416 |
|
3. Среднесписочная численность работников, чел. |
R |
36 |
30 |
-6 |
|
4. Количество дней, отработанных одним работником (стр.2/ стр.3), дни |
D |
241 |
242 |
+1 |
|
5. Продолжительность рабочего дня (стр. 1 / стр. 2), ч |
t |
8 |
8 |
0 |
Из данных таблицы видно, что общее число отработанных человеко-часов работниками и человеко-дней уменьшились в сравнении с предыдущим годом на 11328 человеко-часов и 1416 человеко-дней соответственно.
Денежным эквивалентом стоимости трудовых ресурсов является величина фонда заработной платы предприятия (расходов на оплату труда).
Величина фонда заработной платы включает оплату труда в денежной, натуральной форме за фактически отработанное время, доплаты и надбавки, компенсационные выплаты связанные с режимом работы и условиями труда, единовременные поощрения, материальная помощь, выплаты на питание, жилье, топливо носящие регулярный характер.
Фонд заработной платы исчисляется в стоимостном эквиваленте.
Таблица 5.5
Анализ использования фонда оплаты труда ООО «Сигнальные системы»
|
Показатели |
2007 год |
2008 год |
Отклонение |
|
|
Абсолютное (+/-) |
В % |
|||
|
1. Объем продукции (работ, услуг), руб |
16556477,83 |
21175329,43 |
+4618851,6 |
+27,9 |
|
2. Фонд заработной платы, руб |
6344290 |
6778159 |
+433869 |
+6,84 |
|
В т.ч. - рабочих - ИТП |
4187231,4 2157058,6 |
4338021,76 2440137,24 |
+150790,36 +283078,64 |
+3,6 +13,12 |
|
3. Заработная плата на 1 руб. объема продукции, коп. |
38,32 |
32,01 |
-6,31 |
-16,47 |
Как видно из таблицы, абсолютный перерасход фонда заработной платы составил 433869 рублей, или 6,84 %, и имело место по всем категориям работников. Пи этом темпы роста оплаты труда отставали от темпов роста объема продукции, что обусловило снижение доли затрат на заработную плату в себестоимости продукции.
6. Анализ затрат хозяйствующего субъекта
В условиях рыночной экономики себестоимость продукции является одним из важных качественных показателей производственно-хозяйственной деятельности предприятий и их структурных подразделений. Снижение себестоимости продукции (работ, услуг) за счет рационального использования производственных ресурсов — основной путь увеличения прибыли и повышения рентабельности производства.
Показатель себестоимости представляет собой выраженные в денежной форме затраты предприятия на производство и реализацию продукции (работ, услуг), В уровне себестоимости отражаются экономические, научно-технические, социальные и природоохранные факторы развития предприятия.
Основные задачи анализа себестоимости продукции предприятия сводятся к следующему:
• оценка динамики важнейших показателей себестоимости и выполнение плана по ним;
• определение факторов, влияющих на динамику показателей и выполнение плана, величины и причин отклонений фактических затрат от плановых;
• оценка динамики и выполнения плана по себестоимости в разрезе элементов и статей затрат, себестоимости важнейших изделий;
• выявление упущенных возможностей снижения себестоимости продукции.
Источниками информации для анализа себестоимости продукции служат плановые расчеты, формы № 5 «Приложение к бухгалтерскому балансу», № 5-з «Сведения о затратах на производство и реализацию продукции (работ, услуг) предприятия (организации)», № П-4 «Сведения о численности, заработной плате и движении работников», № 1 -т «Сведения о численности и заработной плате работников» по видам деятельности». Кроме того, в качестве источников информации используются плановые и отчетные калькуляции по важнейшим изделиям, регистры бухгалтерского учета (ведомости, журналы-ордера), данные о нормах и нормативах, содержащиеся в технологических картах и спецификациях, и др.
Анализ себестоимости проводится по следующим направлениям: анализ затрат на 1 руб. объема продукции, анализ себестоимости продукции по элементам и статьям затрат; анализ себестоимости продукции по технико-экономическим факторам; факторный анализ себестоимости продукции методом главных компонент; анализ себестоимости важнейших видов изделий.
Анализ затрат на 1 руб. объема продукции включает в себя изучение динамики затрат по сравнению с предыдущим периодом, определение факторов и причин отклонений фактических затрат отчетного периода от данных за предыдущий период и их количественное измерение.
При анализе себестоимости важнейших видов изделий определяется размер абсолютных отклонений от плановой себестоимости и себестоимости прошлого года, изучается структура затрат по калькуляционным статьям, выявляются причины отклонений.
Затраты на 1 руб. объема продукции занимают в настоящее время одно из центральных мест среди показателей себестоимости промышленной продукции. Показатель затрат на 1 руб. объема продукции является универсальным, обобщающим показателем себестоимости продукции. Он может быть рассчитан для любого предприятия, что очень важно при сравнительном анализе уровня себестоимости различных предприятий.
Снижение затрат на 1 руб. объема продукции характеризует успешность работы предприятия по внедрению новой техники, повышению производительности труда, соблюдению режима экономии в расходовании материальных, трудовых и денежных ресурсов, выявлению и использованию внутренних резервов.
Затраты на 1 руб. показывают себестоимость одного рубля обезличенной продукции и определяются делением полной себестоимости выпущенной продукции на стоимость этой продукции в действующих ценах (без НДС и акциза). Формула расчета этого показателя имеет следующий вид:
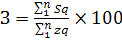 ;
где 3 — затраты на 1 руб. объема продукции, коп.;
q — количество изделий каждого вида;
S — себестоимость единицы отдельных видов изделий;
Z — цена единицы изделия;
n — число наименований изделий.
По формуле вычислим затраты на 1 руб. объема продукции в копейках:
З0 =7755800,67/43978,20=176,36;
З1=8383903,5/67389,93=124,4
Как
видно из табл.
6.1, темпы прироста
объема продукции
опережают темпы
прироста
себестоимости
продукции на
45,13 процентных
пункта (53,23-8,1). В связи
с этим затраты
на 1 руб. продукции
снизились по
сравнению с
прошлым годом
на 51,96 коп., или
29,46 %. В результате
снижения затрат
на 1 руб. продукции
предприятие
получило экономию
по себестоимости
в сравнении
с предыдущим
годом в размере
35015,8 тыс. руб. (51,96
 67389,93 / 100).
Таблица 6.1
Динамика затрат на 1 рубль продукции ООО «Сигнальные системы»
Показатели |
Предыдущий год |
Отчетный год |
Изменение (+, -) |
|
|
в абсолютной сумме |
в процентах |
|||
|
А |
1 |
2 |
3 |
4 |
|
Себестоимость продукции (работ, услуг), тыс. руб. |
7755800,67 |
8383903,5 |
+628102,83 |
+8,1 |
|
Стоимость продукции (работ, услуг) в действующих ценах (без НДС и акциза), тыс. руб. |
43978,2 |
67389,93 |
+23411,73 |
+53,23 |
|
Затраты на 1 руб. объема продукции (работ, услуг), коп. |
176,36 |
124,4 |
-51,96 |
-29,46 |
Оценка себестоимости продукции по обобщающим показателям должна быть дополнена характеристикой изменения структуры затрат на производство по элементам и анализом себестоимости продукции по статьям расходов.
Анализ сметы затрат на производство осуществляется с целью изучения динамики и контроля за расходованием средств на хозяйственную деятельность предприятия, выявления резервов их снижения. В смете затрат показываются все материальные, трудовые и денежные расходы, произведенные предприятием для осуществления его хозяйственной деятельности. Все затраты группируются по экономическому содержанию, т е. по отдельным элементам, независимо от их производственного назначения и места, где они израсходованы.
Информация о затратах на производство содержится в форме № 5-з.
Анализ затрат по экономическим элементам заключается в их сравнении со сметой (планом) и с предыдущим периодом, в изучении структуры затрат, т. е. удельного веса каждого элемента в общей сумме затрат.
Структура затрат по экономическим элементам отражает материалоемкость, энергоемкость, трудоемкость производства (через удельный вес заработной платы), характеризует уровень кооперирования производства, соотношение живого и овеществленного труда.
В табл. 4.4 приведена поэлементная группировка затрат на производство за два смежных отчетных периода по анализируемому предприятию.
Таблица 4.4
Структура затрат на производство по элементам ООО «Сигнальные системы»
Элементы затрат на производство |
2007 год |
2008 год |
Изменение (+/-) |
|||
|
Абсолютная сумма, тыс. руб. |
Удельный вес, % |
Абсолютная сумма, тыс. руб. |
Удельный вес, % |
Абсолютная сумма, тыс. руб. |
Удельный вес, % |
|
|
Сырье и материалы |
33600 |
0,44 |
34716 |
0,41 |
+1116 |
+3,32 |
|
Топливо, энергия на технологические цели |
40685 |
0,53 |
43126 |
0,52 |
+2441 |
+5,99 |
|
Итого материальных затрат |
74285 |
0,97 |
77842 |
0,93 |
+3557 |
+9,31 |
|
Расходы на оплату труда |
6353890 |
81,92 |
6788724 |
80,98 |
+434834 |
+6,84 |
|
Налоги и сборы |
932610,63 |
12,03 |
996389,37 |
11,88 |
+63778,74 |
+5,82 |
|
Амортизация основных фондов |
75525,04 |
0,98 |
171327,13 |
2,04 |
+95802,09 |
+126,8 |
|
Прочие расходы |
319490 |
4,1 |
349621 |
4,17 |
+30131 |
+9,43 |
|
Итого затрат на производство |
7755800,67 |
100 |
8383903,5 |
100 |
+628102,83 |
- |
Анализируемое предприятие не является материалоёмким, удельный вес материальных затрат составил в отчетном году 0,93 %. Но по сравнению с предыдущим годом удельный вес материальных затрат увеличился на 9,31 % пункта.
Трудоемкость производства на данном предприятии довольно велика, о чем свидетельствует высокая доля заработной платы в затратах на производство. Удельный вес заработной платы персонала в отчетном году составил 80,98% в затратах на производство. По сравнению с предыдущим годом доля этих затрат увеличилась на 6,24 % пункта, что говорит о повышении трудоемкости производства продукции.
Повышение технического уровня производства способствовало росту удельного веса амортизационных отчислений в отчетном году по сравнению с предыдущим годом на 126,8 % пункта.
Прочие затраты повысились по сравнению с прошлым годом на 30131 рублей, а их удельный вес повысился на 9,43 % пункта.
7. Анализ финансовых результатов
Функционирование предприятия независимо от видов деятельности и форм собственности в условиях рынка определяется его способностью приносить достаточный доход или прибыль.
Прибыль — это конечный финансовый результат деятельности предприятия, характеризующий абсолютную эффективность его работы. В условиях рыночной экономики прибыль выступает важнейшим фактором стимулирования производственной и предпринимательской деятельности предприятия и создает финансовую основу для ее расширения, удовлетворения социальных и материальных потребностей трудового коллектива.
Текущий налог на прибыль становится одним из основных источников формирования доходов бюджета (федерального и регионального). За счет прибыли погашаются долговые обязательства предприятия перед банком и инвесторами. Следовательно, прибыль становится важнейшим обобщающим показателем в системе оценочных показателей эффективности производственной, коммерческой и финансовой деятельности предприятия. Сумма прибыли, получаемая предприятием, обусловлена объемом продаж продукции, ее качеством и конкурентоспособностью на внутреннем и внешнем рынках, ассортиментом, уровнем затрат и инфляционными процессами, которыми неизбежно сопровождаются рыночные отношения.
Система показателей финансовых результатов включает в себя не только абсолютные, но и относительные показатели эффективности хозяйствования. К ним относятся показатели рентабельности. Рассчитываются и анализируются рентабельность продукции, активов, капитала. Чем выше уровень этих показателей рентабельности, тем выше эффективность хозяйствования предприятий как самостоятельных товаропроизводителей.
Отсюда основными задачами анализа финансовых результатов деятельности предприятия являются:
- оценка динамики абсолютных и относительных показателей финансовых результатов (прибыли и рентабельности);
— определение направленности и размера влияния отдельных факторов на динамику прибыли и уровень рентабельности;
— оценка эффективности бизнеса;
— определение оптимальной величины прибыли (предельный анализ).
Обобщенная информация о финансовых результатах представлена в бухгалтерской отчетности:
— форма № 1 «Бухгалтерский баланс»;
— форма № 2 «Отчет о прибылях и убытках».
Кроме того, при анализе используются данные бизнес-плана и аналитического бухгалтерского учета к счету 90 «Продажи», счету 91 «Прочие доходы и расходы» и счету 99 «Прибыли и убытки».
В современных условиях прибыль, отражаемая в бухгалтерской отчетности отечественных предприятий, оказывается неоправданно завышенной. Это связано с тем, что в условиях инфляции оценка активов предприятия, показываемых в балансе, не отражает их реальной стоимости: основные средства, материальные и товарные запасы искусственно занижаются по сравнению с их действительной стоимостью. Занижение стоимости активов баланса приводит к занижению соответствующих расходов, в том числе амортизации, а следовательно, к искажению себестоимости реализованной продукции и прибыли. В результате этого у предприятия в виде налога изымается часть необходимого продукта и тем самым нарушается нормальный процесс воспроизводства. Кроме того, финансовые результаты предприятия зависят от избранной финансовой политики, обеспечивающей возможности маневра в части распределения затрат между готовой продукцией и незавершенным производством, списания расходов будущих периодов, создания оценочных резервов. При сопоставлении финансовых результатов за несколько смежных периодов следует учитывать изменение методологии учета, составления отчетности и принятую на предприятии учетную политику. К вопросам учетной политики, определяющей величину финансового результата деятельности предприятия, относятся:
- выбор метода начисления амортизации основных средств и нематериальных активов;
- выбор метода оценки материалов при их отпуске в производство;
- выбор порядка отнесения на себестоимость продукции отдельных видов расходов (создание резервов);
- определение состава косвенных (накладных) расходов и метода их распределения.
Методологической основой анализа финансовых результатов в условиях рыночных отношений является принятая для всех предприятий независимо от организационно-правовой формы и формы собственности модель их формирования и использования.
Приступая к анализу финансовых результатов, следует различать прибыль (убыток) от основной деятельности: продажи товара, продукции, работ, услуг; прочие доходы и расходы: проценты к получению (к уплате), доходы от участия в других организациях, прочие операционные доходы и расходы, финансовые результаты от внереализационных операций; прибыль (убыток) до налогообложения и чистую прибыль (убыток) отчетного периода.
Прибыль (убыток) от основной деятельности включает в себя: прибыль (убыток) от продажи товаров, продукции, работ, услуг и определяется как разность между выручкой (нетто) от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) и себестоимостью проданных товаров, продукции, работ, услуг, коммерческих и управленческих расходов.
Прочие доходы и расходы включают проценты к получению (к уплате), прочие операционные доходы (расходы), финансовые результаты от внереализационных операций.
Прибыль (убыток) до налогообложения представляет алгебраическую сумму прибыли (убытка) от продажи товаров, продукции, работ, услуг и прочих доходов и расходов.
Чистая прибыль (убыток) определяется как разность между суммой прибыли (убыток) до налогообложения, уменьшенной на сумму текущего налога на прибыль и чрезвычайных расходов, и увеличенной на сумму чрезвычайных доходов.
Анализ следует начинать с общей оценки динамики величины и состава прибыли до налогообложения. Информация, содержащаяся в отчетной форме № 2 (Приложение №2, №5), позволяет проанализировать финансовые результаты, полученные от всех видов деятельности предприятия, установить структуру прибыли.
Данные для оценки динамики прибыли до налогообложения и ее слагаемым приводятся в табл. 7.1.
Горизонтальный анализ абсолютных показателей, приведенных в таблице, показывает, что предприятие в 2008 году добилось высоких финансовых результатов в хозяйственной деятельности в сравнении с 2007 годом. Динамика выручки от продажи продукции (работ, услуг) ООО «Сигнальные системы», себестоимости и прибыли
Таблица 7.1
|
Наименование показателя |
2007 год |
2008 год |
Отклонение (+/-) |
Темп динамики, % |
|||
|
тыс. руб. |
% к итогу |
тыс. руб. |
% к итогу |
тыс. руб. |
по структуре |
||
|
1. Доходы и расходы по обычным видам деятельности |
|||||||
|
Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) |
9543190 |
10369097 |
+825907 |
108,65 |
|||
|
Себестоимость проданных товаров, продукции, работ, услуг |
7495001 |
8096255 |
+601254 |
108,02 |
|||
|
Валовая прибыль |
2048189 |
2272842 |
+224653 |
110,97 |
|||
|
Коммерческие расходы |
18200 |
19292 |
+1092 |
106 |
|||
|
Управленческие расходы |
242600 |
268357 |
+25757 |
110,62 |
|||
|
Прибыль (убыток) от продаж |
1787389 |
99,8 |
1985193 |
99,2 |
+197804 |
-0,6 |
111,07 |
|
2. Прочие доходы и расходы |
|||||||
|
Проценты к получению |
3500 |
0,2 |
17000 |
0,8 |
+13500 |
0,6 |
485,7 |
|
Прибыль (убыток) до налогообложения |
1790889 |
100 |
2002193 |
100 |
+211304 |
- |
111,79 |
|
Текущий налог на прибыль |
(268633) |
(15,0) |
(300329) |
(15,0) |
(+31696) |
- |
111,79 |
|
Чистая прибыль (убыток) отчетного года |
1522256 |
(85,0) |
1701864 |
(85,0) |
+179608 |
- |
111,79 |
Прирост прибыли до налогообложения по сравнению с прошлым годом составил 211304 тыс. руб., или 11,79 % (211304/1790889*100).
Анализ структуры прибыли до налогообложения (вертикальный анализ) позволил установить, что основную часть составляет прибыль от оказания работ: 99,2% в отчетном году (1985193/2002193*100) и 99,8% в прошлом году (1787389/1790889*100). Несмотря на снижение доли прибыли от основной деятельности по сравнению с прошлым годом на 0,6 пункта (99,2-99,8), ее прирост в абсолютной сумме составил 197804 тыс. руб., или 11,07%. Выручка от продаж товаров, продукции, работ, услуг по сравнению с прошлым годом увеличилась на 8,65 % (108,65-100,0), а полная себестоимость реализации — на 8,09 % (8383904/7755801 * 100 - 100). Также увеличилась переменная часть себестоимости на 8,02 (8096255/7495001*100-100). В результате этого валовая прибыль увеличилась на 224653тыс. руб., или на 10,97 % (2272842/2048189 * 100 - 100).
Проценты к получению по сравнению с 2007 годом увеличились на 13500 тыс. руб., или 485,7 %.
Сумма прибыли до налогообложения в 2008 году по сравнению с 2007 увеличилась на 211304 рублей, это произошло, вследствие, увеличения процентов к получению и положительного финансового результата от продаж.
Чистая прибыль в отчетном году увеличилась по сравнению с предыдущим годом на 179608 тыс. руб., или на 11,79 % и составила 1701864 тыс. руб.
Структурный анализ прибыли до налогообложения показал, что основным источником ее формирования на рассматриваемом предприятии является прибыль от продаж товаров, продукции, работ, услуг. Она представляет собой конечный результат деятельности предприятия не только в сфере производства, но и в сфере обращения. Формализованный расчет прибыли от реализации продукции:
PQ = Qp – S – K-У,
где Qp — выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей);
S — себестоимость реализации товаров, продукции, работ, услуг;
К — коммерческие расходы;
У – управленческие расходы;
PQ0 = 9543190-7495001-18200-24260=1787389;
PQ1 = 10369097-8096255-19292-268357=1985193.
Важнейшими условиями роста прибыли от реализации являются увеличение объема, обеспечение ритмичности производства и отгрузки продукции, снижение ее себестоимости, повышение ее качества и конкурентоспособности, своевременная оплата покупателями заказанной ими продукции, применение прогрессивных форм расчетов за продукцию (факторинг, овердрафт).
Фактически полученная в отчетном периоде в процессе реализации прибыль может отличаться от прибыли за прошлый период или плановой в результате воздействия ряда внешних и внутренних факторов. В связи с этим при анализе важно дать не только общую оценку динамики и выполнения плана по прибыли от реализации товаров, продукции, работ, услуг, но и всесторонне изучить факторы, на нее влияющие, определить степень влияния каждого из них. Для ознакомления с основными показателями, характеризующими динамику реализации товаров, продукции, работ, услуг и прибыли, следует обратиться к данным формы № 2 (Приложение №2, №5), (табл. 7.2).
Таблица 7.2
Анализ динамики объема реализации и прибыли ООО «Сигнальные системы»
№ п/п |
Наименование показателя |
2006 год |
2007 год |
|
А |
1 |
2 |
|
|
11 |
Выручка от продажи товаров, продукции, работ, услуг (без НДС и акцизов), тыс. руб. |
9543190 |
10369097 |
|
12 |
Полная себестоимость проданных товаров, продукции, работ, услуг, тыс. руб. |
7755801 |
8383904 |
|
33 |
Результат: прибыль (убыток), тыс. руб. |
1787389 |
1985193 |
|
44 |
Уровень рентабельности реализован-ной продукции (стр.3 : стр.1 * 100), % |
18,73 |
19,15 |
|
55 |
Уровень рентабельности затрат (стр.3 : стр.2 * 100), % |
23,05 |
23,68 |
Сравнение динамики объема продаж продукции, исчисленного в оптовых ценах и по полной себестоимости, показывает, что при увеличении объема реализации в оптовых ценах на 8,65 % (10369097/9543190 * 100 - 100), объем реализации в оценке по полной себестоимости увеличился на 8,09 % (8383904/7755801 * 100 - 100).
Это привело к увеличению суммы прибыли от продаж по сравнению с прошлым годом на 197804 тыс. руб. (1985193-1787389), или на 11,07 %.
Уровень рентабельности реализованной продукции увеличился по сравнению с прошлым годом на 0,42 пункта (19,15-18,73), рост этого показателя характеризует эффективное ведение хозяйства.
8. Анализ финансового состояния
Финансовое состояние предприятия характеризуется системой показателей, отражающих состояние капитала в процессе его кругооборота и способность субъекта хозяйствования финансировать свою деятельность на фиксированный момент времени и в перспективе.
Финансовое состояние может быть устойчивым, неустойчивым (предкризисным) и кризисным.
Основным источником информационного обеспечения анализа финансового состояния предприятия служит бухгалтерский баланс - форма № 1. Баланс отражает финансовое состояние предприятия на момент его составления. Чтобы установить, какое влияние на сложившееся положение оказали внешние и внутренние условия деятельности предприятия, необходим анализ актива и пассива баланса. В процессе анализа используется расшифровка различных балансовых статей.
Бухгалтерский баланс – это способ отражения в денежной оценке имущества предприятия по составу и источников его финансирования на определенную дату. Стоимость имущества и долговых прав, которыми располагает предприятие на отчетную дату, отражается в активе баланса. Активы дают определенное представление об экономических ресурсах или потенциале предприятия по осуществлению их затрат. Собственный капитал, а также обязательства предприятия по кредитам, займам и кредиторской задолженности отражаются в пассиве баланса. Таким образом, обязательства (пассивы) показывают объем средств, полученных предприятием, и их источники, а активы – как предприятие использовало полученные им средства. Анализ финансового состояния начинают с изучения состава и структуры актива и пассива баланса.
Данные аналитических расчетов представлены в таблице 8.1.
Таблица 8.1
Анализ состава и структуры имущества и источников финансовых ресурсов ООО «Сигнальные системы»
|
Показатель |
2007 год |
2008 год |
отклонение |
% к изменению итога |
|||
|
Сумма, тыс. руб. |
% к итогу |
Сумма, тыс. руб. |
% к итогу |
Сумма, тыс. руб. |
% к началу года |
||
|
АКТИВ |
|||||||
|
1. Внеоборотные активы |
|||||||
|
Нематериальные активы |
27352 |
0,99 |
20080 |
0,37 |
-7272 |
-26,6 |
-0,3 |
|
Основные средства |
295435,03 |
10,73 |
414077,9 |
7,64 |
+118642,87 |
+40,16 |
+4,5 |
|
Итого по разделу 1 |
322785,03 |
11,72 |
434157,9 |
8,01 |
+111372,87 |
+34,5 |
+4,2 |
|
2. Оборотные активы |
|||||||
|
Запасы |
1882495 |
68,36 |
1870499 |
34,52 |
-11996 |
-0,6 |
-0,4 |
|
Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты |
236688,8 |
8,6 |
2271827,57 |
41,92 |
+2035138,77 |
+859,8 |
+76,4 |
|
Денежные средства |
311869,54 |
11,32 |
842588,87 |
15,55 |
+530719,33 |
+170,2 |
+19,8 |
|
Итого по разделу 2 |
2431053,34 |
88,28 |
4984915,44 |
91,99 |
+2553862,1 |
+105 |
95,8 |
|
Валюта баланса |
2753838,37 |
100 |
5419073,34 |
100 |
+2665234,97 |
+96,8 |
100 |
|
ПАССИВ |
|||||||
|
3. Капитал и резервы |
|||||||
|
Уставный капитал |
10000 |
0,36 |
10000 |
0,18 |
- |
- |
- |
|
Резервный капитал |
- |
2749393,96 |
50,73 |
+2749393,96 |
- |
+103,18 |
|
|
Нераспределенная прибыль |
1790889 |
65,03 |
2002193 |
36,94 |
+211304 |
+11,8 |
7,9 |
|
Итого по разделу 3 |
1800889 |
65,39 |
4761586,96 |
87,85 |
+2960697,96 |
+164,4 |
111,06 |
|
5. Краткосрочные обязательства |
|||||||
|
Кредиторская задолженность |
952249,37 |
34,61 |
657486,38 |
12,15 |
-294762,99 |
-30,9 |
-11,06 |
|
Итого по разделу 5 |
952249,37 |
34,61 |
657486,38 |
12,15 |
-294762,99 |
-30,9 |
|
|
Валюта баланса |
2753838,37 |
100 |
5419073,34 |
100 |
+2665234,97 |
96,8 |
100 |
Как видно из таблицы 8.1 общая стоимость имущества предприятия увеличилась на 2665234,97 тыс. руб., или на 96,8%. В его составе в 2007 году оборотные (мобильные) средства составили 2431053,34. За отчетный период они увеличились на 2553862,1 тыс. руб., или на 105 %. Их удельный вес в стоимости активов предприятия увеличился на 3,71 пункта (91,99-88,28) и составил в 2008 году 91,99 %. Это обусловлено опережением темпов прироста мобильных активов по сравнению с темпами прироста всех совокупных активов. Запасы по сравнению с предыдущим годом снизились на 11996 тыс. руб., или на 0,6 %. Дебиторская задолженность возросла в сравнении с 2007 годом на 2035138 тыс. руб., или на 859,8 %. Денежные средства увеличились на 170,2 %, что составило 530719 тыс. руб.
Иммобилизованные (внеоборотные) средства увеличились за 2008 год на 111372 тыс. руб., или на 34,5 %, а их удельный вес снизился 6,29 пункта. Произошло это за счет того, что нематериальные активы снизились на 7272 тыс. руб., или 26,6 %, а их удельный вес снизился на 0,62 пункта. Основные средства за 2008 год, увеличились на 118643 тыс. руб., или 40,16 %.
Прирост мобильных средств оказался в 23 раза выше иммобилизованных, что определяет тенденцию к увеличению оборачиваемости всей совокупности активов предприятия и создает благоприятные условия для финансовой деятельности.
Анализ показателей структурной динамики показал, что 95,8 % всего прироста имущества занимают оборотные активы, это положительная тенденция. Таким образом, вновь привлеченные финансовые ресурсы были вложены в ликвидные активы, что увеличивает финансовую стабильность предприятия.
Как видно из таблицы 8.1, возрастание стоимости имущества предприятия за отчетный период на 2665235 тыс. руб., или 96,8 %, обусловлено главным образом увеличением собственного капитала на 2960698 тыс. руб., или на 164,4 %. Кредиторская задолженность по сравнению с 2007 годом уменьшилась на 294763 тыс. руб., или 30,9 %.
Таким образом, наблюдаются различные темпы прироста собственного и заемного капитала, приведшие к изменению структуры капитала. По состоянию на 2007 год доля собственного и заемного капитала составляла соответственно 65,4 % и 34,6 %. По состоянию на 2008 год соотношение удельных весов изменилось на 22,5 пункта в пользу собственного капитала и составило соответственно 87,9 % и 12,1 %.
Анализ динамики слагаемых собственного капитала свидетельствует, что уставный капитал в отчетном году сохранен, а увеличение собственных финансовых ресурсов по сравнению с прошлым годом произошло за счет роста резервного капитала на 2749394 тыс. руб., или 100 %. Это позволило предприятию обеспечить 92,8 % всего прироста капитала.
Заработанная прибыль в отчетном году составила 2002193 тыс. руб., или 11,8 %, к итогу всего капитала против 1790889 тыс. руб., или 65,03 %, за 2007 год, т.е. увеличилась 211304 тыс. руб., а ее доля снизилась на 28,09 пункта. В результате предприятием было получено 7,9 % всего прироста капитала ((2002193-1790889) / 2665234,97*100).
Кредиторская задолженность уменьшилась на 294763 тыс. руб., или на 30,9, ее удельный вес снизился на 22,11 пункта. Такую тенденцию следует оценить положительно.
Таким образом, сравнение структурной динамики актива и пассива баланса позволило определить, что, во-первых, 95,8 % прироста финансовых ресурсов было, в основном на увеличение объемов деятельности, во-вторых, большое влияние на увеличение имущества оказал прирост собственного капитала (111,06 %).
Под финансовой устойчивостью понимается такое состояние финансовых ресурсов предприятия, их распределение и использование, которое обеспечивает динамичное развитие на основе роста прибыли и капитала, при сохранении платежеспособности и кредитоспособности в условиях допустимого уровня риска.
Критерием финансовой устойчивости организации является уровень его обеспеченности собственными средствами.
Проведем расчет абсолютных показателей финансовой устойчивости ООО «Сигнальные системы» (таблица 8.2)
Таблица 8.2
Расчет абсолютных показателей финансовой устойчивости ООО «Сигнальные системы»
|
Показатели |
Алгоритм расчета |
На начало |
На конец |
|
1. 1.1 Наличие собственного оборотного капитала 1.2 Наличие собственного оборотного и долгосрочного заемного капитала 1.3 Общая величина основных источников средств для формирования запасов |
СК - ВА СОС - ДЗ СОС+ДЗ+КЗ |
1478103,97 1478103,97 1478103,97 |
4327429,06 4327429,06 4327429,06 |
|
2. Запасы и затраты |
З+НДС |
1882495 |
1870499 |
|
3. Излишек (+), недостаток (-) собственных оборотных средств |
СОС-З |
-404391,03 |
2456930,6 |
|
4. Излишек (+), недостаток (-) величины собственных средств и долгосрочных источников |
СД-З |
-404391,03 |
2456930,6 |
|
5. излишек (+) недостаток (-) величины общих источников для формирования запасов и затрат |
ОИ-З |
-404391,03 |
2456930,6 |
Обеспеченность запасов