Оптимизация движения денежных средств предприятия ООО "Эскобар"
Д 1 оборота =
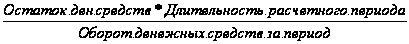
Средние остатки денежных средств рассчитываются по средней хронологической. Для расчета берутся данные о величине остатков на начало и конец периода по счетам денежных средств. Для исчисления среднего оборота следует использовать кредитовый оборот по счету 51 за анализируемый период. Основной документ для анализа движения денежных потоков - «Отчет о движении денежных средств». Все это обусловливает значение анализа и целесообразность его проведения для целей оперативного и стратегического финансового планирования деятельности предприятия.
В практике анализа большое внимание придается изучению и прогнозу движения денежных средств. Это связано с тем, что из-за объективной неравномерности поступлений и выплат либо в результате непредвиденных обстоятельств возникают проблемы с наличностью. В процессе ведения коммерческой деятельности движение денежных средств охватывает период времени между уплатой денег за сырье, материалы (товары) и поступлением денег от продажи готовой продукции (товаров). На продолжительность этого периода влияют: период кредитования организации поставщиками, период кредитования организацией покупателей, период нахождения сырья и материалов в запасах, период производства и хранения готовой продукции на складе. Выживание предприятия сегодня зависит от умения правильно выбрать экономические ориентиры и достичь поставленной цели. Для этого необходима оценка перспектив развития предприятия, прогноз его финансового состояния в будущем, которые базируются на анализе фактической и прогнозной бухгалтерской (финансовой) отчетности.
Прогнозирование денежных потоков является непременным атрибутом бизнес-планирования и вообще взаимоотношений с потенциальными инвесторами. В частности, предприятие может обращаться к своему инвестору за дополнительными финансовыми ресурсами. В подавляющем большинстве случаев инвестор запрашивает среди прочей документации прогнозный отчет о движении денежных средств. Еще одна ситуация, когда необходим расчет прогнозных денежных потоков, может возникнуть при заключении договора с банком о кредитовании текущих платежей.
Данный раздел работы финансового менеджера сводится к исчислению возможных источников поступления и оттока денежных средств. Используется та же схема, что и в анализе движения денежных средств, только для простоты некоторые показатели могут агрегироваться.
Прогноз денежных потоков по сути дела предполагает синхронизацию притоков и оттоков денежных средств на какой-то период. Естественно, полной синхронизации денежных потоков добиться невозможно — именно поэтому предприятие вынуждено иметь страховой запас денежных средств либо периодически пользоваться краткосрочными кредитами, неся при этом определенные расходы. Поскольку большинство показателей достаточно трудно спрогнозировать с большой точностью, нередко прогнозирование денежного потока сводят к построению бюджетов денежных средств в планируемом периоде, учитывая лишь основные составляющие потока: объем реализации, доля выручки за наличный расчет, прогноз кредиторской задолженности и др. Прогноз осуществляется на какой-то период в разрезе подпериодов: год по кварталам, год по месяцам, квартал по месяцам и т.п.
В любом случае процедуры методики прогнозирования выполняются в следующей последовательности14:
- прогнозирование денежных поступлений по подпериодам;
- прогнозирование оттока денежных средств по подпериодам;
- расчет чистого денежного потока (излишек/недостаток) по подпериодам;
- определение совокупной потребности в краткосрочном финансировании в разрезе подпериодов.
Смысл первого этапа состоит в том, чтобы рассчитать объем возможных денежных поступлений. Определенная сложность в подобном расчете может возникнуть в том случае, если предприятие применяет методику определения выручки по мере отгрузки товаров. Основным источником поступления денежных средств является реализация товаров, которая подразделяется на продажу товаров за наличный расчет и в кредит. На практике большинство предприятий отслеживают средний период времени, который требуется покупателям, чтобы оплатить счета. Исходя из этого можно рассчитать, какая часть выручки за реализованную продукцию поступит в том же подпериоде, а какая в следующем. Далее с помощью балансового метода цепным способом рассчитывают денежные поступления и изменение дебиторской задолженности. Базовое балансовое уравнение имеет вид:
ДЗН+ВР = ДЗК+ДП
где ДЗН - дебиторская задолженность за товары и услуги на начало подпериода;
ДЗК - дебиторская задолженность за товары и услуги на конец подпериода;
ВР - выручка от реализации за подпериод;
ДП - денежные поступления в данном подпериоде15.
Более точный расчет предполагает классификацию дебиторской задолженности по срокам ее погашения. Такая классификация может быть выполнена путем накопления статистики и анализа фактических данных о погашении дебиторской задолженности за предыдущие периоды. Анализ рекомендуется делать по месяцам. Таким образом, можно установить усредненную долю дебиторской задолженности со сроком погашения соответственно до 30 дней, до 60 дней, до 90 дней и т.д. При наличии других существенных источников поступления денежных средств (прочая реализация, внереализационные операции) их прогнозная оценка выполняется методом прямого счета; полученная сумма добавляется к сумме денежных поступлений от реализации за данный подпериод.
На втором этапе рассчитывается отток денежных средств. Основным его составным элементом является погашение кредиторской задолженности. Считается, что предприятие оплачивает свои счета вовремя, хотя в некоторой степени оно может отсрочить платеж. Процесс задержки платежа называют «растягиванием» кредиторской задолженности; отсроченная кредиторская задолженность в этом случае выступает в качестве дополнительного источника краткосрочного финансирования. В странах с развитой рыночной экономикой существуют различные системы оплаты товаров, в частности, размер оплаты дифференцируется в зависимости от периода, в течение которого сделан платеж. При использовании подобной системы отсроченная кредиторская задолженность становится довольно дорогостоящим источником финансирования, поскольку теряется часть предоставляемой поставщиком скидки. К другим направлениям использования денежных средств относятся заработная плата персонала, административные и другие постоянные и переменные расходы, а также капитальные вложения, выплаты налогов, процентов, дивидендов.
Третий этап является логическим продолжением двух предыдущих - путем сопоставления прогнозируемых денежных поступлений и выплат рассчитывается чистый денежный поток. На четвертом этапе рассчитывается совокупная потребность в краткосрочном финансировании. Смысл этапа заключается в определении размера краткосрочной банковской ссуды по каждому подпериоду, необходимой для обеспечения прогнозируемого денежного потока. При расчете рекомендуется принимать во внимание желаемый минимум денежных средств на расчетном счете, который целесообразно иметь в качестве страхового запаса, а также для возможных непрогнозируемых заранее выгодных инвестиций.
Отметим, что приведенная методика не является единственной и бесспорной. Она может быть существенно усложнена. В частности, вполне обоснованным могло бы быть прогнозирование безнадежных долгов. Рассмотренная модель может быть дополнена субмоделями по прогнозированию, например, затрат на сырье и материалы по видам продукции. Наконец, подобные расчеты целесообразно выполнять в рамках имитационного моделирования, варьируя параметрами (темп инфляции, изменение цен на сырье, темп наращивания объемов производства и т.п.).
Будучи достаточно трудоемкими при ручной обработке информации, эти расчеты легко могут быть формализованы и выполнены в среде электронных таблиц, например, с помощью пакета типа Microsoft Excel. Кроме того, не следует смущаться отсутствием пресловутой «точности расчетов» и наличием определенной условности в формализации модели. Подобные условности являются неизбежным спутником любых расчетов прогнозного характера. Важно помнить о том, что в таких расчетах нужна не точность, а выявление тенденций, при этом сами методики и получаемые от их применения результаты являются лишь некоторой «материальной» основой принятия управленческих решений финансового характера.
Таким образом, целью прогнозирования является гарантирование платежеспособности предприятия на всех этапах его функционирования, уменьшение финансовых рисков из-за возможной неплатежеспособности, реализация финансовой стратегии предприятия. При прогнозировании денежных потоков также выявляются величины чистых денежных потоков в разрезе различных видов деятельности предприятия (основной, инвестиционной, финансовой). Прогнозирование денежных потоков также включает в себя моделирование будущих бюджетов денежных средств, чистого денежного потока, потребности в дополнительном финансировании и др. Прогноз желательно составлять в разрезе более коротких временных отрезков, а затем - в целом за соответствующий период.
Прогнозирование денежных потоков предполагает разработку плана доходов и расходов предприятия, который составляется в разрезе трех основных видов деятельности предприятия, желательно, на год с поквартальной разбивкой, а при необходимости - и с помесячной. План дает возможность управлять сальдо денежных потоков. При составлении плана используются данные о величине остатка денежных средств на начало планируемого периода, общий объем возможного поступления денежных средств (в т.ч. от реализации продукции, имущества, погашения дебиторской задолженности и др.), общая величина расходования денежных средств (в т.ч. по основным направлениям затрат и платежей), планируемый остаток денежных средств на конец определенного периода. Показателем эффективности такого планирования выступает степень адекватности отчета о прибылях и убытках (форма № 2) данному плану.
1.3 ОПРЕДЕЛЕНИЕ ОПТИМАЛЬНОГО УРОВНЯ ДЕНЕЖНЫХ СРЕДСТВ
Определение оптимального остатка денежных средств (речь идет о совокупном остатке на банковских счетах и в кассе) представляет собой одну из основных задач финансового менеджера. Прежде всего возникает вопрос: почему наличные средства остаются свободными, а не используются в полном объеме, например, дня покупки ценных бумаг, приносящих доход в виде процента? Ответ заключается в том, что денежные средства имеют абсолютную ликвидность по сравнению с ценными бумагами. Облигацией, например, невозможно без потерь расплатиться в магазине, такси и т.п.
Различные виды оборотных активов обладают различной ликвидностью, под которой понимают продолжительность временного периода, необходимого для конвертации данного актива в денежные средства; неодинаковы и расходы по обеспечению этой конвертации. Только денежным средствам присуща абсолютная ликвидность. Чтобы вовремя оплачивать счета поставщиков, предприятие должно обладать определенным уровнем абсолютной ликвидности. Его поддержание связано с некоторыми расходами, точный расчет которых в принципе невозможен.
Поэтому принято в качестве цены за поддержание необходимого уровня ликвидности принимать возможный доход от инвестирования среднего остатка денежных средств в государственные ценные бумаги (концепция альтернативных затрат). Основанием для такого решения является предпосылка, что государственные ценные бумаги являются безрисковыми, точнее, степенью риска, связанного с ними, можно пренебречь. Таким образом, деньги и подобные им ценные бумаги относятся к классу активов с одинаковой степенью риска, следовательно, и одинаковым доходом (издержками) по ним и являются сопоставимыми16.
Однако вышеизложенное не означает, что запас денежных средств не имеет верхнего предела. Цена ликвидности увеличивается по мере того, как возрастает запас наличных денег. Если доля денежных средств в активах предприятия невысокая, небольшой дополнительный приток может быть крайне полезен, в обратном случае наоборот. Перед финансовым менеджером стоит задача определить размер запаса денежных средств, исходя их того, чтобы цена ликвидности не превысила маржинального процентного дохода по государственным ценным бумагам.
Таким образом, типовая политика в отношении абсолютно ликвидных активов в условиях рыночной экономики такова. Предприятие должно поддерживать определенный уровень свободных денежных средств, который для страховки дополняется некоторой суммой средств, вложенных в ликвидные ценные бумаги, т.е. в активы, близкие к абсолютно ликвидным. При необходимости или с некоторой периодичностью ценные бумаги конвертируются в денежные средства; при накоплении излишних сумм денежных средств они либо инвестируются на долгосрочной основе или в краткосрочные ценные бумаги, либо выплачиваются в виде дивидендов.
С позиции теории инвестирования денежные средства представляют собой один из частных случаев инвестирования в товарно-материальные ценности. Поэтому к ним применимы общие требования. Во-первых, необходим базовый запас денежных средств для выполнения текущих расчетов. Во-вторых, необходимы определенные денежные средства для покрытия непредвиденных расходов. В-третьих, целесообразно иметь определенную величину свободных денежных средств для обеспечения возможного или прогнозируемого расширения деятельности17.
Таким образом, к денежным средствам могут быть применены модели, разработанные в теории управления запасами и позволяющие оптимизировать величину денежных средств, что предполагает оценить:
а) общий объем денежных средств и их эквивалентов;
б) какую их долю следует держать на расчетном счете, а какую в виде быстрореализуемых ценных бумаг;
в) когда и в каком объеме осуществлять взаимную трансформацию денежных средств и быстрореализуемых финансовых активов.
В западной практике наибольшее распространение получили модель Баумоля и модель Миллера-Орра. Первая была разработана В.Баумолем в 1952 г., вторая М.Миллером и Д.Орром в 1966 г. Непосредственное внедрение этих моделей в отечественную практику пока затруднено ввиду разницы в уровне инфляции, учетных ставок, неразвитости рынка ценных бумаг и т.п., поэтому приведем лишь краткое теоретическое описание данных моделей и их применение на условных примерах.
Модель Баумоля
Предполагается, что предприятие начинает работать, имея максимальный и целесообразный для него уровень денежных средств, и затем постоянно расходует их в течение некоторого периода времени. Все поступающие средства от реализации товаров и услуг предприятие вкладывает в краткосрочные ценные бумаги. Как только запас денежных средств истощается, т.е. становится равным нулю или достигает некоторого заданного уровня безопасности, предприятие продает часть ценных бумаг и тем самым пополняет запас денежных средств до первоначальной величины.
Сумма пополнения (Q) вычисляется по формуле18:
Q =

где V - прогнозируемая потребность в денежных средствах в периоде (год, квартал, месяц);
с - единовременные расходы по конвертации денежных средств в ценные бумаги;
r - приемлемый и возможный для предприятия процентный доход по краткосрочным финансовым вложениям, например в государственные ценные бумаги.
Таким образом, динамика остатка средств на расчетном счете представляет собой «пилообразный» график (рис. 2).
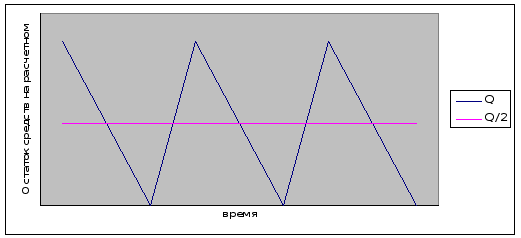
Рисунок 2 – График изменения остатка средств на расчетном счете (модель Баумоля)
Таким образом, средний запас денежных средств составляет Q/2, а общее количество сделок по конвертации ценных бумаг в денежные средства (k) равно:
k = V/Q
Общие расходы (OP) по реализации такой политики управления денежными потоками составят:
OP = c*k+r*(Q/2)
Первое слагаемое в этой формуле представляет собой прямые расходы, второе - упущенную выгоду от хранения средств на расчетном счете вместо того, чтобы инвестировать их в ценные бумаги19.
Цель данной модели – минимизировать сумму постоянных затрат по сделкам или возможные расходы по содержанию остатков денежных средств, которые не приносят дохода.
Если финансовый менеджер берет на вооружение данную модель, несложно сформулировать некоторые очевидные рекомендации по управлению целевым остатком денежных средств:
а) если единовременные расходы по взаимной конвертации денежных средств и ликвидных ценных бумаг велики, модель рекомендует иметь относительно большой целевой остаток;
б) если расходы по хранению денежных средств, принимаемые в размере упущенной выгоды (неполученный процент по безрисковым финансовым активам) велики, модель рекомендует поддерживать относительно небольшой целевой остаток.
Модель Миллера-Орра
Модель Баумоля проста и в достаточной степени приемлемее для предприятий, денежные потоки которых стабильны и прогнозируемы. В действительности такое случается редко - остаток средств на расчетном счете изменяется случайным образом, причем возможны значительные колебания.
Модель, разработанная Миллером и Орром, представляет собой компромисс между простотой и повседневной реальностью. Она помогает ответить на вопрос: как предприятию следует управлять денежным запасом, если невозможно предсказать каждодневный отток или приток денежных средств. Миллер и Орр использовали при построении модели процесс Бернулли — стохастический процесс, в котором поступление и расходование денег от периода к периоду являются независимыми случайными событиями.
Логика действий финансового менеджера по управлению остатком средств на расчетном счете представлена на рис. 3 и заключается в следующем. Остаток средств на счете хаотически меняется до тех пор, пока не достигает верхнего предела. Как только это происходит, предприятие начинает скупать достаточное количество ликвидных ценных бумаг с целью вернуть запас денежных средств к некоторому нормальному уровню (точке возврата). Если запас денежных средств достигает нижнего предела, то в этом случае предприятие продает накопленные ранее ценные бумаги и таким образом пополняет запас денежных средств до нормального предела.
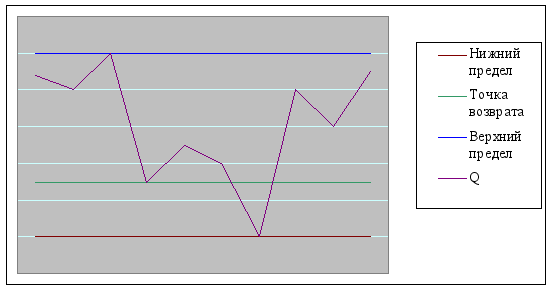
Рисунок 3 – Модель Миллера-Орра
При решении вопроса о размахе вариации (разность между верхним и нижним пределами) рекомендуется придерживаться следующей политики: если ежедневная изменчивость денежных потоков велика или постоянные затраты, связанные с покупкой и продажей ценных бумаг высоки, то предприятию следует увеличить размах вариации и наоборот. Также рекомендуется уменьшить размах вариации, если есть возможность получения дохода благодаря высокой процентной ставке по ценным бумагам.
При применении данной модели следует учитывать ряд факторов:
- фиксированный расход, связанный с покупкой и продажей ценных бумаг предполагается равным;
- верхний предел остатка денежных средств определяется фирмой самостоятельно, оптимальный размер остатка определяется как 3*S;
- нижний предел остатка денежных средств принимается равным нулю.
Реализация модели осуществляется в несколько этапов:
1. Устанавливается минимальная величина денежных средств (Он), которую целесообразно постоянно иметь на расчетном счете (определяется экспертным путем исходя из средней потребности предприятия в оплате счетов, возможных требований банка, кредиторов и др.).
2. По статистическим данным определяется вариация ежедневного поступления средств на расчетный счет (v).
3. Определяются расходы (Рх) по хранению средств на расчетном счете (обычно их принимают в сумме ставки ежедневного дохода по краткосрочным ценным бумагам, циркулирующим на рынке) и расходы (Pm) по взаимной трансформации денежных средств и ценных бумаг (эта величина предполагается постоянной; аналогом такого вида расходов, имеющим место в отечественной практике, являются, например, комиссионные, уплачиваемые в пунктах обмена валюты).
4. Рассчитывают размах вариации остатка денежных средств на расчетном счете (S) по формуле20:
S = 3*
5. Рассчитывают верхнюю границу денежных средств на расчетном счете (Ов), при превышении которой необходимо часть денежных средств конвертировать в краткосрочные ценные бумаги: Ов = Он + S
6. Определяют точку возврата (Тв) — величину остатка денежных средств на расчетном счете, к которой необходимо вернуться в случае, если фактический остаток средств на расчетном счете выходит за границы интервала (Он;Ов): Тв = Он + (S/3).
Преимущество модели Миллера-Орра состоит в том, что она учитывает неопределенность денежных потоков. Чем больше разность между плановым и минимальным остатками, тем выше верхний предел и средний денежный остаток.
Западными специалистами разработаны и другие, более изощренные подходы к управлению целевым остатком денежных средств, в частности, определенную известность получили модель Стоуна, представляющая собой развитие модели Миллера-Орра и имитационное моделирование по методу Монте-Карло.
В силу объективных причин данные модели оптимизации уровня денежных средств пока не могут быть применены российскими предприятиями. Поэтому на практике при определении оптимального уровня денежных средств в большей степени руководствуются статистикой и неформализованными методами обоснования финансовых решений.
Таким образом, управление потоком денежных средств заключается в оптимизации величины денежных средств, находящихся на счетах предприятия, с целью реализации целевых приоритетов деятельности, оптимизации величины текущих платежных средств. Задачей также является осуществление кругооборота денежных активов, их бесперебойное и оперативное перетекание в товарную, производительную и вновь в денежную форму. Только в этом случае денежные активы превращаются в их потоки. Целью является и оптимизация остатка денежных средств. Эти средства должны соответствовать долговременной и текущей потребности в них. Цель управления потоком денежных средств делится на несколько составляющих:
а) максимизацию положительного денежного потока (их притока, что в свою очередь предполагает рост объема или скорости поступления);
б) минимизацию отрицательного потока (путем уменьшения объема или замедления скорости оттока);
в) максимизацию сальдо между ними (вышеописанными методами) в текущей деятельности с последующей оптимизацией среднего остатка денежных средств за определенный период времени;
г) оперативное использование остатка денежных средств;
д) увеличение отдачи от вложенных денежных средств (капитализацию прибыли, снижение финансовых рисков, дисконтирование капитала).
Реализация каждой из этих задач специфична и осуществляется в процессе управления составными элементами капитала. Одной из главных задач является максимизация положительных потоков. Она реализуется в ходе осуществления основной деятельности предприятия. Здесь находятся основные притоки денежных потоков (как и их оттоки) и формируется их сальдо. Качество управления потоком денежных средств будет характеризовать отчет о движении денежных средств (форма № 4).
Нормальным в управлении денежным потоком считается равенство доходов и расходов хозяйствующего субъекта либо некоторое превышение доходов над расходами. Сложность управления денежными активами состоит в том, что их кругооборот может совпадать, а может и не совпадать с операционным циклом предприятия. Необходимо добиваться синхронизации денежных потоков с движением товаропотоков. Превышение отрицательных финансовых потоков над положительными материальными потоками нередко приводит к убыткам, а отрицательных материальных потоков над положительными финансовыми потоками к росту дебиторской задолженности. В обоих случаях это нежелательно и требует синхронизации потоков, формой которой могут быть поставки продукции с предоплатой, авансовые платежи, поставка и платеж «день в день», поставка с последующей оплатой и др. Во всех случаях необходимо найти оптимальный вариант управления и пути верной оценки перспективных потоков.
Объем средств, находящихся на расчетном счете, не должен превышать размеров, обусловленных обычной практикой, потребности в них. Иначе денежные средства выпадают из оборота («замораживаются»). Остаток средств на расчетном счете предприятия должен корректироваться на темпы инфляции. Наличие фонда текущих денежных средств порождает явление флоута, т.е. получение экономических преимуществ вследствие временного разрыва между выпиской платежных документов и их фактической оплатой. Предприятие, увеличивая флоут (но не злоупотребляя им), может уменьшать средний остаток денежных средств.
Желательно разграничивать управление денежными средствами, приносящими прямой доход в форме процентов, дивидендов и других форм дохода (депозитные вклады, краткосрочные финансовые вложения) и не приносящими прямой доход (прочие разновидности денежных активов). Составным элементом управления потоком денежных средств является соответствующее планирование.
Поэтому проведем анализ и оценку процесса управления денежными потоками на примере предприятия ООО «Эскобар», для выявления резервов и разработки рекомендаций по повышению эффективности управления денежными потоками.
2. СОВРЕМЕННОЕ ФИНАНСОВОЕ СОСТОЯНИЕ ПРЕДПРИЯТИЯ ООО «ЭСКОБАР»
2.1 ОРГАНИЗАЦИОННО-ЭКОНОМИЧЕСКАЯ ХАРАКТЕРИСТИКА ООО «ЭСКОБАР»
Общество с ограниченной ответственностью «Эскобар» (ООО «Эскобар») является юридическим лицом и имеет в собственности обособленное имущество, отраженное на его самостоятельном балансе, расчетный счет в банке, круглую печать, содержащую его полное фирменное наименование и указание на место его нахождения, штампы и бланки со своим наименованием, собственную эмблему, а также зарегистрированный в установленном порядке товарный знак и другие средства визуальной идентификации. Таким образом правовая форма предприятия ООО «Эскобар»: общество с ограниченной ответственностью. Форма собственности - частная.
Юридический адрес предприятия: 243400, Брянская обл., г. Брянск, ул. Комсомольская, д. 7. Телефон: (4832) 57-82-32. Факс: (4832) 57-85-15. ИНН 3232016550 КПП 323201001.
Дата образования предприятия - 18.11.1993 года.
В момент образования общества оно являлось головным предприятием с двумя обособленными структурными подразделениями в г. Москве и в г. Орле. Третьего апреля 2006 г. структурное подразделения в г. Орле прекратило свое существование. Этот факт подтверждает Уведомление Инспекции ФНС России по Заводскому району г. Орла № 5752 о снятии с учета в налоговом органе юридического лица.
Московское обособленное структурное подразделение ООО «Эскобар» также прекратило свое существование в 2006 г., но уведомления о снятии с учета на предприятие еще не поступало.
Участниками предприятия ООО «Эскобар» являются: Кукатов Андрей Владимирович, Кучеров Игорь Алексеевич и Кочуров Михаил Михайлович.
Источником формирования имущества предприятия ООО «Эскобар» являются:
- Уставный капитал предприятия, образуемый за счет внесения участниками своих долей;
- доходы, получаемые от реализации продукции, услуг и работ, а также других видов хозяйственной деятельности;
- добровольные взносы юридических и физических лиц;
- амортизационные отчисления;
- полученные кредиты;
-другие поступления не запрещенные действующим законодательством РФ.
Для организации и обеспечения деятельности предприятия ООО «Эскобар» его участниками был образован Уставный капитал в размере 1000 руб. Уставный капитал предприятия составлен из номинальной стоимости долей его участников. Уставный капитал предприятия ООО «Эскобар» определяет минимальный размер его имущества, гарантирующий интересы его кредиторов. Величины вкладов участников в Уставный капитал предприятия ООО «Эскобар» распределяются следующим образом: Кукатов А.В. - 70%; Кучеров И.А. и Кочуров М.М. по 15% уставного капитала.
По сфере деятельности данное предприятие можно отнести к торговому предприятию. Прибыль в основном формируется за счет уменьшения выручки от реализации на величину себестоимости проданных товаров, транспортных расходов, расходов на содержание фондов, персонала и других расходов.
Предприятие ООО «Эскобар» может от своего имени приобретать и осуществлять имущественные и личные не имущественные права, нести обязанности, быть истцом и ответчиком в суде. Предприятие отвечает по своим обязательствам всем своим имуществом. Оно обеспечивает соблюдение государственных стандартов и других норм, защищающих интересы потребителей и государства, и прежде всего норм, гарантирующих безопасность, охрану здоровья людей и защиту окружающей среды.
Предприятие ведет бухгалтерский учет имущества, обязательств и хозяйственных операций путем двойной записи на взаимосвязанных счетах бухгалтерского учета, включенных в рабочий план счетов. При обработке первичных документов применять журнально-ордерную форму учета, журнал-главная книга. Для отражения хозяйственной операции в бухгалтерском учете предприятия применяются типовые унифицированные формы. Налоговый учет ведется согласно ст. 314 НК РФ в аналитических регистрах, предназначенных для систематизации и накопления информации, содержащейся в принятых к учету первичных документах.
ООО «Эскобар» в своей деятельности руководствуется ГК РФ, Трудовым кодексом РФ, Федеральным законом РФ «Об обществах с ограниченной ответственностью», Федеральным законом РФ «О коллективных договорах и соглашениях» от 11.03.92 г. (с изменениями и дополнениями), уставом и другими нормативно-правовыми актами.
Целью деятельности ООО «Эскобар» является извлечение прибыли. Для осуществления указанной цели ООО «Эскобар» осуществляет:
- торгово-закупочная и снабженческо-сбытовая деятельность;
- проектно-сметные, монтажные, дизайнерские, художественно-оформительские, конструкторские работы;
- информационное обслуживание юридических и физических лиц;
- выполнение работ в сфере бытового обслуживания;
- оказание транспортных, экспедиционных и складских услуг;
- иные виды деятельности, не запрещенные действующим законодательством
Значения основных показателей, характеризующих масштабы деятельности ООО «Эскобар» представлены в таблице 1.
По данным таблицы можно сделать вывод о том, что в 2007 г., по сравнению с 2005 г., по некоторым показателям наблюдается сокращение масштабов деятельности, а по некоторым увеличение. Так, например, средняя численность работников увеличилась на 42,3%, средняя стоимость основных и оборотных средств на 29,5% и 10,4% соответственно. Но, по таким показателям как товарооборот и торговая площадь, наблюдается резкое сокращение на 35,3% и 65,7% соответственно. Такое значительное сокращение объясняется тем, что в 2005 г. на одном из главных складских помещений произошло обрушение кровли, и предприятие было вынуждено искать новое помещение.
Таблица 1
Масштабы деятельности ООО «Эскобар»
| Показатели | 2005 г. | 2006 г. | 2007 г. | Показатели 2007 г. в % к: | |
| 2005 г. | 2006 г. | ||||
| Товарооборот, тыс. руб. | 75748 | 44063 | 49011 | 64,7 | 111,2 |
| Средняя численность работников, чел. | 36 | 29 | 43,5 | 142,3 | 194,7 |
| Средняя стоимость основных фондов, тыс. руб. | 1411,5 | 1627,0 | 1827,5 | 129,5 | 112,3 |
| Торговая площадь, м2 | 5992,0 | 2054,4 | 2054,4 | 34,3 | 100 |
| Средний остаток оборотных средств, тыс.руб. | 64720 | 68406 | 71470 | 110,4 | 104,5 |
Вследствие выше сказанного размер торговой площади предприятия сократился на 65,7%. В настоящее время ООО «Эскобар» арендует нежилые помещения у ЗАО «Брянский горпромторг» 2054,4 кв.м. в Фокинском районе г. Брянска и 719,95 кв.м. в Советском районе.
Что касается товарооборота, то необходимо отметить, что при обрушении кровли реальный ущерб предприятия составил 16839030 руб. 59 коп. и 2757806 руб. упущенной выгоды. По решению суда с ЗАО «Орлик-СТМ», которому принадлежало данное складское помещение и которое согласно договора, являясь хранителем несло ответственность за повреждение товара, переданного ему на хранение, в пользу ООО «Эскобар» должна была взыскаться выше упомянутая сумма. Но ответчик продолжил судебные разбирательства с организацией строителем и сумма иска так и не передана ООО «Эскобар».
Также, на сокращение товарооборота оказал влияние тот факт, что, после обрушения склада, предприятие, в связи с тем, что не могло обеспечить поставки товара по заключенным договорам, потеряло большое количество клиентов. Что касается значений показателей 2007 г., по сравнению с 2006 г., то здесь наблюдается рост по всем показателям, кроме торговой площади (она осталась не изменой). Таким образом, можно говорить о том, что предприятие после событий 2005 г. стало постепенно увеличивать масштаб своей деятельности. При изучении статей баланса был обнаружен значительный непокрытый убыток, размер которого в 2005 г. составил -7147 тыс. руб. К концу 2007 г. его размер составил -7107 тыс. руб. Это объясняется тем, что в 1996 г. предприятие реализовывало импортируемую продукцию и в результате дефолта потеряло огромные денежные средства (в 1996 г. сумма убытков составила 12000 тыс. руб.).
Далее рассмотрим состав и структуру товарооборота ООО «Эскобар» за 2005-2007 гг. (таблица 2).
Таблица 2
Состав и структура товарооборота
| Наименования | Состав товарной продукции | Структура товарной продукции, % | ||||
| 2005 г. | 2006 г. | 2007 г. | 2005 г. | 2006 г. | 2007 г. | |
| Керамическая плитка | 53932,6 | 31945,6 | 36415,2 | 71,2 | 72,5 | 74,3 |
| Крепежная техника | 2120,9 | 1101,5 | 980,2 | 2,8 | 2,5 | 2,0 |
| Покрытия для пола | 4090,5 | 2159,1 | 2499,5 | 5,4 | 4,9 | 5,1 |
| Сантехника | 7726,3 | 4318,1 | 5391,2 | 10,2 | 9,8 | 11,0 |
| Строительные инструменты | 4696,4 | 2555,6 | 2303,5 | 6,2 | 5,8 | 4,7 |
| Смеси | 2499,6 | 1762,5 | 1078,2 | 3,3 | 4,0 | 2,2 |
| Прочее | 681,7 | 220,3 | 343,0 | 0,9 | 0,5 | 0,7 |
| Итого выручки | 75748 | 44063 | 49011 | 100 | 100 | 100 |
При рассмотрении состава и структуры товарооборота ООО «Эскобар» было установлено, что в структуре товарооборота предприятия с 2005 г. по 2007 г. резких изменении не происходило. Наибольший удельный вес в структуре занимает керамическая плитка (в среднем за рассматриваемый период 72,6%), на втором месте сантехника (в среднем 10,3%). Наименьший удельный вес в структуре товарооборота занимает крепежная техника (в среднем 2,4%). Таким образом, можно отметить, что предприятию необходимо концентрировать свое внимание, в основном,