Развитие внешнеэкономической деятельности России
- генеральный подрядчик строительства “под ключ” военных городков для железнодорожных войск России в Ставропольском крае.
- спонсор восстановления в 1994 году осетинской церкви в г.Владикавказе, оснащения поликлиник и больниц различных регионов РФ медицинским оборудованием, выплаты ежегодных степендий одаренным школьникам и студентам Республики Северная Осетия - Алания, содержания детской юношеской школы гимнастов в г.Ростове-на-Дону, материальной помощи Ветеранам Великой Отечественной Войны и труда, лицам, пострадавшим от аварии на Чернобыльской АЭС, детским домам, интернатам и т.д.
- член Международной Академии Лидеров Бизнеса и Администрации.
АО “Ресола” удостоено в 1995 году Международной награды “ФАКЕЛ БИРМИНГАМА”.
Организационная структура АО “Ресола” представлена на рис.3.
Для выяснения потенциала фирмы в деловом сотрудничестве и степени ее экономической привлекательности для акционеров, покупателей, банков и других юридических и физических лиц проведем финансовый анализ.
Оценка финансового состояния осуществляется на основании данных бухгалтерского баланса (форма № 1) и “Отчета о финансовых результатах и их использовании” (форма № 2).
На основе группировок актива и пассива баланса составим аналитический баланс, приведенный в табл. 2.1., с помощью которого мы осуществим анализ структуры имущества предприятия и источников его финансирования.
Как мы видим за отчетный период активы АО “Ресола” возросли на 609 тыс.$ или на 19,1%, в том числе за счет увеличения объема недвижимого имущества на 452 тыс.$ и прироста оборотных средств на 157 тыс.$. Т.е. за отчетный период в недвижимое имущество было вложено почти втрое больше средств, чем в текущие активы. При этом учитывая, что предприятие за отчетный период не пользовалось долгосрочными займами, можно сделать вывод о том, что все инвестированные вложения осуществляются за счет собственных источников АО “Ресола”.
В целом структура совокупных активов характеризуется значительным в их составе доли оборотных средств, которые составили 62,9% в начале года и 56,9% в конце.
В составе текущих активов при общем сокращении их доли на 6% (56,9%-62,9%) обращает на себя внимание рост дебиторской задолженности. Ее удельный вес к концу года в структуре совокупных активов увеличился на 1,3% (20,5%-19,2%), а в структуре оборотных средств на 5,5% (36,0%-30,5%).
В пассивной части баланса наибольший удельный вес занимают собственные источники средств, несмотря на то, что их доля в общем объеме источников
сокращается в течении года с 75.1% до 70.3%.
Президент |
|
Главный ревизор |
Вице-президент |
Служба безопасности |
|
Генеральный директор департамента производства |
Генеральный директор департамента экономики |
Генеральный директор департамента коммерческой деятельности и рекламы |
Генеральный директор департамента управления делами |
Генеральный директор департамента ВЭД |
Генеральный директор департамента автоматизации и информац. технологий |
Генеральный директор департамента кадров |
||||||
|
Департамент |
Департамент |
Департамент |
Департамент |
Департамент |
Департамент |
Департамент |
|
Генеральный директор департамента |
||||||
|
Юридический отдел |
перспективного |
Департамент |
||||
|
развития и строительства |
Рис.3 Организационная структура управления АО “Ресола”
Таблица 2.1
Структура имущества и источников финансирования АО “Ресола”.
Показатели |
На начало года, тыс.долл. |
В % к валюте баланса |
На конец года, тыс.долл. |
В % к валюте баланса |
Оклонение (+;-) |
Актив Недвижимое имущество Текущие активы (всего) в том числе: производственные запасы, готовая продукция, денежные средства и краткосрочные финансовые вложения, дебиторская задолжность, прочие оборотные активы Пассив Источники собственных средств Заемные средства (всего), в том числе: расчеты с кредиторами |
1183 2004 734 187 299 612 172 2394 793 653 |
37.1 62.9 23.0 5.9 9.4 19.2 5.4 75.1 24.9 20.4 |
1635 2161 752 172 259 780 198 2667 1129 703 |
43.1 56.9 19.8 4.5 6.2 20.5 5.9 70.3 29.7 18.5 |
+ 6.0 - 6.0 - 3.8 - 1.4 - 3.2 + 1.3 + 0.5 - 4.8 + 4.8 - 1.9 |
После изучения финансовой деятельности АО “Ресола” можно сказать, что фирма ведет свою работу на высоком уровне, осуществляется умелое руководство, предприятие является достаточно привлекательным и для акционеров, и для партнеров по совместной деятельности.
Далее порведем анализ динамики основных финансовых показателей деятельности АО “Ресола” за 1995 год (см. табл. 2.2).
Как видно, все показатели имеют тенденцию к увеличению своего значения. На ровне с ростом собственных средств на 273 000 долларов растут и краткосрочные обязательства на 336 000 долларов, поэтому на этот факт следует обратить внимание руководству фирмы, поскольку использование при работе кредитов ведет к снижению эфективности функционирования предприятия.
Кроме того, имеет место факт увеличения прибыли, остающейся в распоряжении фирмы. Если в 1994 году от реализации товаров было получено 520 000 долларов, то в 1995 году - 637 000 долларов, т.е. сумма прибыли увеличилась на 22.5 % или на 117 000 долларов. Однако, неизвестно за счет чего произошел рост, так как рентабельность продукции в 1995 году упалана 1.2% по сравнению с рентабельностью продукции в 1994 году. Это объясняется увеличением издержек, связанных с реализацией товара при одинаковых ценах на товар. А прибыль за 1995 год возрасла благодаря увеличению обьема реализации продукции.
Для достижения высокой экономической эффективности деятельности АО “Ресола” необходимо производить тщательные расчеты ожидаемой величины прибыли, полученной от реализации товаров и необходимо сокращать затраты по реализации товаров.
Далее расмотрим внешнеэкономическую деятельность АО “Ресола”.
Для регулирования ВЭД фирмы создан департамент ВЭД, целью которого является организация работы фирмы на внешнем рынке, проведение планирования и организации работы за рубежом, установление деловых отношений с иностранными партнерами, подготовка и заключение договоров, проведение переговоров и т.д. Организация управления ВЭД представлена на рис.4.
АО “Ресола” осуществляет свою внешнеторговую деятельность на рынках ближнего зарубежья (Украина, Казахстан) и на рынках дальнего зарубежья (Бельгия, Германия, Швейцария, Австрия, Канада, Турция, Великобритания, Кипр, Нидерланды,США и т.д.).
Таблица 2.2
Динамика основных финансовых показателей деятельности АО “Ресола”
(в долл. США).
Показатели |
1994 г. |
1995 г . |
Изменение за год (+;-) |
1. Общая величина имущества 2. Источники собственных средств 3. Краткосрочные обязательства 4. Средняя величина активов 5. Средняя величина текущих активов 6. Выручка от реализации 7. Прибыль до уплаты налога 8. Прибыль, остающаяся в распоряжениии фирмы 9. Рентабельность активов имущества (стр.8:стр.4х100),% 10.Рентабельность текущих активов (стр.8:стр.5х100),% 11.Рентабельность инвестиций (стр.7:(стр.1-стр.3)х100),% 12.Рентабельность собственного капитала (стр.8х100:стр.2),% 13.Рентабельность продукции (стр.8:стр6х100),% |
3187000 2394000 793000 2483000 2000000 4030000 800000 520000 20.94 26 33.42 21.72 12.9 |
3796000 2667000 1129000 3092000 2169000 5443000 980000 637000 20.6 29.37 36.75 23.88 11.7 |
+609000 +273000 +336000 +609000 +169000 +1413000 +180000 +117000 -0.34 +3.37 +3.33 +2.16 -1.2 |
-
Президент
Вице - президент
Генеральный директор
департамента ВЭД
Департамент
ВЭД
Зам.генерального директора
департамента ВЭД - 1
Главный специалист - 2
Менеджер - 3
Маркетолог - 3
Декларант - 2
Переводчик - 3
Рис.4 Организация структурного управления ВЭД АО “Ресола”
Основными способами выхода на внешний рынок являются:
- осушествление прямых экспортных операций по поставке лома и отходов цветых металлов;
- осушествление прямых импортных операций по закупке товаров промышленного производства и продовольствия.
Главными иностранными партнерами являются бельгийские фирмы “Van Bogaert”, “Van Hoey”, “Count Metal Reciling” и американская фирма “Amerex International Trading”, немецкая фирма “Huttenwerke Kauser AG” (см. приложение4, 5).
Объем экспорта в 1994 году составил 3679.86 тыс. долларов, а в 1995 году - 5561.35 тыс долларов” (см. приложение4). На рис.5 показана доля экспорта в каждую отдельно взятую страну.
Экспорт за 1994 год |
|
1 - Германия 2 - Бельгия |
|
Экспорт за 1995 год |
|
1 - Германия 2 - Бельгия 3 - Испания |
|
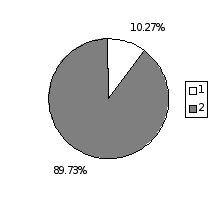
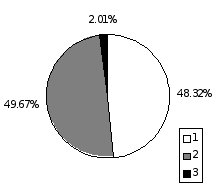
Рис. 5 Изменение структуры экспорта АО “Ресола” за 1994-1995 г.г.
Объем импорта в 1994 году составил 278.02 тыс. долларов, в 1995 году - 3504.745 тыс. долларов (см. приложение 5). На рис.6 показана доля импорта в каждую отдельно взятую страну.
Импорт за 1994 год |
|
1 - Бельгия 2 - Нидерланды 3 - США |
|
Импорт за 1995 год |
|
1 - Бельгия 2 - США 3 - Канада |
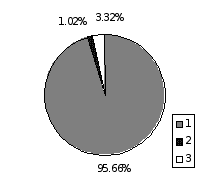
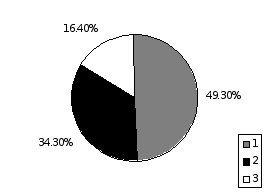
Рис. 6 Изменение структуры импорта АО “Ресола” за 1994-1995 г.г.
Содержание данного раздела позволяет сделать вывод, что АО “Ресола” имеет твердые позиции на внешнем рынке, расширяет сферу своей деятельности и завоевывает новые рынки, является серьезным конкурентом для фирм работающих на этих рынках. Анализ финансового состояния показывает, что АО “Ресола” - надежный партнер, т.к. обладает устойчивым финансовым положением, что является некоторой гарантией для иностранных контрагентов.
2.2. Практика заключения и анализ содержания договоров.
Составление контракта - самая сложная и ответственная операция в процедуре заключения внешнеторговой сделки купли-продажи. От того, как составлен контракт, во многом зависит поведение сторон, поскольку именно контракт определяет условия сделки, права и обязанности сторон, их ответственность в случае неисполнения договора и т.п. действующее законодательство устанавливает только общие рамки договорного правоотношения. Но к нормам его обращаются, как правило, лишь тогда, когда какой-либо аспект правоотношения не урегулирован соглашением сторон.
Поэтому специфические особенности внешнеторговых сделок заставляют с особой тщательностью подходить к составлению контрактов, их оформляющих. Очевидно, что внешнеторговый контракт должен более детально и строго формулировать условия договора, чем контракт, закрепляющий сделку внутригосударственного характера.
Далее на примере предоставленных материалов мы рассмотрим варианты составления и оформления контрактов во ВЭД АО “Ресола”.
Составление контракта начинается с указания места и даты его подписания, а также с обозначения сторон.
Место подписания - есть факт, который при определенных обстоятельствах может приобрести юридическое значение. Например, если в тексте контракта не будет определено, право какой страны применяется при рассмотрении спора, то именно место заключения договора укажет на данное право. Поэтому экспортные контракты заключенные фирмой в течение 1992-1993 гг. в случае возникновения споров регулировались бы правом Бельгии, т.к. местом заключения является г. Антверпен, и в договорах отсутствовала ссылка на применяемое право. В экспортных контрактах 1994-1995 гг. так же отсутствует данная ссылка, но местом подписания является г. Москва, следовательно все возникшие споры регулировались бы правом РФ.
В контрактах по импортным операциям только в одном от 26.09.93 г. указано место подписания г Москва и дана ссылка на применимое право : “Условия настоящего контракта регулируются на основании законодательства РФ”. Еще в двух контрактах от 28.05.94 г. и от 7.11.94 г. нет указания места подписания контракта, но имеется ссылка на регулирующее право. В случае “когда взаимная договоренность невозможна, разногласия будут окончательно разрешаться арбитражным судом г. Лос-Анжелеса в соответствии с правилами Коммерческого Арбитража и дополнительными процедурами мн коммерческих арбитражей Американской Арбитражной Ассоциации, когда они попадают под законодательство штата Калифорния”.
Вообще при заключении внешнеторговой сделки необходимо добиваться, чтобы в случае возникновения спора вопросы, не урегулированные контрактом решались по праву Вашей страны. Это создаст определенные преимущества и позволит избежать излишних валютных расходов в ситуации, когда придется обращаться в судебные органы для разрешения конфликта. “Если Ваш партнер не соглашается на то, чтобы в случае возникновения спора применялось право Вашей страны и не позволяет сделать в контракте соответствующую запись, то можно пойти по другому пути. Например, вести переговоры в любом месте, где это удобнее, но заключать договор, подписывать контракт только в своей стране. Достаточно указать в контракте место его подписания и проблема выбора права будет решена. Коллизионная норма международного частного права, согласно которой право, регулирующее внешнеторговую сделку, определяется по месту заключения договора и является всеобщей ” [29.с.8].
В случае, если в контракте будет отсутствовать прямое указание на право, применяемое к спорам, вытекающим из него, и стороны не обозначают по какой-либо причине место его подписания, выбор применяемого к данному контракту права может быть сделан на основе других коллизионных принципов (например, по стране продавца, по стране исполнения договора и т.д.), но в этом случае выбор права будет зависеть уже от арбитража или суда, расматривающего спор. И Вы не будете заранее знать по какому праву он станет решаться, а значит не сможете надлежащим образом подготовиться к судебному или арбитражному разбирательству Вашего конфликта с партнером по сделке.
В нашей практике имеется ряд договоров в которых указан Арбитраж “... Все споры и разногласия, возникшие в связи с выполнением настоящего контракта, будут рассмотрены в Арбитражном суде г.Москвы, Россия, в соответствии с правилами этого Арбитража...”, но местом заключения договора являлся г.Антверпен, т.е возможна такая ситуация когда регулирующим правом является Бельгийское законодательство. В контракте от 11.02.94 г. есть ссылка на Арбитражный суд Бельгии, г.Брюссель, но нет указания на место подписания контракта, т.е. возможна ситуация когда право регулирующее данную сделку будет выбирать Арбитраж.
Но при взаимном согласии место заключения договора, указанное в тексте контракта, не обязательно должно соответствовать фактическому месту. Стороны могут заключить договор и подписать контракт в одной стране, но в самом тексте контракта указать в качестве места заключения договора другую страну.
Наименование сторон в договоре должно быть предельно точным. В тексте должны фигурировать подлинные обозначения юридических лиц, вступивших в договорные отношения. Контракт обозначается каким-то номером или шифром. В общем своем виде начальная или вступительная часть (преамбула) выглядит следующим образом.
Вариант 1.
“КОНТРАКТ № 9593-АО
г.Москва 26 сентября 1993 г.
Акционерное общество “Transelectro OY”, действующее на основании устава, именуемая в дальнейшем Продавец, в лице начальника отдела Самарина Дмитрия Геннадьевича с одной стороны и Акционерное общество “Ресола”, именуемое в дальнейшем Покупатель, в лице Президента Зленко Сергея Борисовича с другой стороны, заключили настоящий Контракт о нижеследующем ...”
После преамбулы идет изложение статей. Разбивка на статьи, т.е. структура контракта может быть различной. Она зависит от характера товара и условий договора. К примеру, если товар не требует особой упаковки или поставка разовая, порядок оплаты упрощенный, то нет большой необходимости выделять требования к упаковке, срок поставки, условия оплаты в отдельные статьи. Все это может быть сформулировано в статье “Предмет контракта”. Если же, напртив, товар нуждается в добротной упаковке, сроки его поставки растяжимы, порядок оплаты усложнен и т.д. - все подобные условия целесообразно формулировать в отдельных статьях.
Последовательность статей контракта также может быть различной. Можно к примеру, изложить содержание контракта по принципу от более важных статей к менее важным. К первым следует отнести статьи, формулирующие так называемые существенные условия договора, т.е. такие, при нарушении которых одной из сторон другая сторона вправе требовать расторжения договора.
Ко вторым - менее важным - статьи, фиксирующие несущественные или неосновные условия, нарушения которых не дает права требовать расторжения договора.
Можно, наконец, построить структуру контракта, исходя из последовательности действий сторон по исполнению договора. После статей о предмете договора, цене, сроках поставки, упаковке и маркировке товара в этом случае будут следовать статьи, в которых оговаривается условия передачи товара, приемке его по количеству и качеству. И лишь после них будут изложены статьи об условиях оплаты, санкциях за просрочку поставки, об условиях освобождения от ответственности за неисполнение договора, порядке разрешения возможных споров, расторжение договоров и т.д.
Предмет контракта.
Существует несколько вариантов формулировок предмета контракта.
Вариант 1.
“ ПРЕДМЕТ КОНТРАКТА.
Продавец продал, а Покупатель купил легковые автомобили “Вольво - 850”GLT в количестве четырех штук, а также запасные части к ним в количестве четырех комплектов согласно Приложения №2 к настоящему Контракту, далее именуемые “Товар”.
В предмете контракта необходимо указать обязательно что конкретно продается и покупается, т.е. полное название товара и его тип, марку, цвет. Наименование поставляемого товара должно быть предельно точным, недопускающим подмены товара. Если существо поставляемого товара невозможно в достаточной мере обрисовать в самом контракте, то можно сослаться на соответствующие документы, в которых дается описание поставляемого товара, его технические характеристики и т.п. указав при этом, что названные документы составляют неотъемлемую часть контракта.
Если заключен договор на поставку слишком широкого ассортимента товаров, так что наименование составляет список, то в самом тексте контракта можно не указывать существо товара, а сразу отсылать к соответствующим документам, в которых дается их перечень и описание.
Вариант 2.
“ПРЕДМЕТ КОНТРАКТА.
Продавец продал, а Покупатель купил на условиях “Ex-works”, Темз, Бельгия, товар в соответствии с Приложением №1, являющимся неотъемлемой частью настоящего контракта.”
В предмете контракта указывается также и базисные условия поставки и в этом случае “Предмет контракта” выглядит следующим образом.
Вариант 3 .
“ПРЕДМЕТ КОНТРАКТА.
Продавец продал, а Покупатель купил товар на условиях СИФ Антверпен согласно Приложения №1, являющегося неотъемлемой частью настоящего контракта.
Цена на покупаемый товар, указанный в Приложении №1, устанавливается в долларах США.”
Все формулировки подразумевают, что товар, являющийся предметом купли-продажи, должен быть свободным от притязаний третьих лиц, т.е. не иметь юридических недостатков.
Поскольку товар, поставляемый фирме и фирмой АО “Ресола” имеет специфические особенности, то как видно из выше приведенных примеров он требует приложения к контрактам.
Цена.
Цена поставляемого товара принадлежит к числу существенных условий договора купли-продажи. В главе 1 мы подробно останавливались на всех моментах формирования данного пункта контракта, потому далее приведем только формулировки встречающиеся в нашей практике.
Вариант 1.
“ ЦЕНА.
Цена на покупаемый товар, указанный в Приложении №1, устанавливается в долларах США.”
Вариант 2.
“ ЦЕНА.
Цена на покупаемый товар, указанный в приложении №1, устанавливается в долларах США в соответствии с протоколом согласования цен, ежемесячно подписываемым обеими сторонами.”
Если контракт заключен на длительный срок и для определения цены использованы методы “скользящей цены” или “плавающей”, а также если предварительный расчет сделать невозможно из-за изменения средней рыночной стоимости и допустим, что цена поставляемого товара будет определяться в какие-то отрезки времени по среднему рыночному курсу в такой-то местности, то в тексте контракта в таких случаях желательно все-таки указать цифру стоимости товара на момент подписания контракта или начала поставки, чтобы иметь точку отсчета для определения цены товара в дальнейшем. Эти моменты могут быть оговорены как в самом тексте контракта, так и в дополнительном соглашении.
Вариант 3.
“ ЦЕНА.
Цена на покупаемый товар указана в Приложении 1.” (см. приложение 6)
В нашей практике наиболее интересными являются цены экспортных контрактов.
Поскольку металлоотходы, в частности шлаки, оцениваются по содержанию в них меди, а следовательно идет оплата за процентное содержание меди (т.е. за качество шлака и чистый вес меди), контрактом предусматривается также оплата олова, чтобы получить дополнительную валютную выручку, так как олово является дорогостоящим металом,но в наших условиях его сложно вырабатывать из шлаков.
Вариант 4.
“ЦЕНА.
Цена, согласованная обеими сторонами, расчитывается по следующей формуле :
Содержание меди (%) + содержание олова (%)
100 %
х (LME Lowest Copper Grade A -790 USD) за одну тонну бронзы, СИФ Антверпен.
Дополнительная оплата за олово производится в том случае, когда содержание олова в сплаве не менее 3 %.
Базис окончательной цены - средняя за одну календарную неделю, следующую за датой коносамента.”
В некоторых случаях цена металла определяется с помощью котировок на Лондонской бирже металлов минус процент, оговариваемый между партнерами.
Вариант 5.
“ЦЕНА.
Цена, согласованная обеимисторонами, расчитывается следующим образом :
ЛБМ Сеттлмент меди марки А минус 11%, СИФ Антверпен.
Базис окончательной цены - средняя котировка меди марки А на ЛБМ за одну календарную неделю, следующую за датой коносамента.”
Процент отклонения цены может иметь различные значения, которые позваляют найти компромисный вариант для обеих сторон.
Вариант 6.
“ЦЕНА.
Цена, согласованная обеими сторонами, расчитывается по следующей формуле:
ЛБМ Сеттлмент минус 10 %, СИФ Антверпен.
Базис окончательной цены - средняя котировка Сеттлемент Лондонской биржи металлов (официальная котировка) за одну календарную неделю с даты прихода судна в порт назначения.
Предварительная цена расчитывается на базе котировки ЛБМ Сеттлмент на дату подписания контракта.”
Вариант 7.
“ ЦЕНА И УСЛОВИЯ ПЛАТЕЖА.
Цена, согласованная обеими сторонами, расчитывается по следующей формуле :
ЛБМ Сеттлмент минус 7,5%, СИФ Антверпен.
Базис окончательной цены - средняя за одну календарную неделю, следующую за датой коносамента.
Оплата за товар осуществляется следующим образом :
а) Покупатель оплачивает 80% процентов стоимости контракта путем перечисления на счет Продавца, указанный в п.5 настоящего контракта, в течение 5 банковских дней со дня письменного уведомления о планируемой дате подачи теплохода под погрузку.
Предварительная цена расчитывается на базе котировки ЛБМ Лоуист на дату подписания контракта.
б) Остаток стоимости поставленного Покупателю товара будет оплачен им в течение 5 банковских дней после проверки его веса и качества нейтральной инспектирующей компанией Альфред Кнайт на заводе.”
Цены с большими процентными отклонениями от мировой цены, как в варианте 8, могут показаться демпенговыми, но в разделе 1.2. мы говорили что цена не будет считаться таковой в результате специальных скидок конкретному покупателю.
Вариант 8.
“ЦЕНА.
Цена, согласованная обеими сторонами, расчитывается по следующей формуле:
ЛБМ Лоуист 65,5% от цены меди, СИФ Антверпен.
Базис окончательной цены - средняя за одну календарную неделю, следующую за датой коносамента.”
Иногда , как в варианте 7 и 9, оговаривается и цена, и условия платежа.
Также при определении цены могут учитываться различные государственные и политические меры по предаставлению льгот участникам ВЭД, как в варианте 9.
Вариант 9.
“ ЦЕНА И УСЛОВИЯ ПЛАТЕЖА.
Цена, ассортмент и сумма возмещения ЕЭС устанавливаются и согласовываются обеими сторонами по истечении каждых двух месяцев путем подписания протокола к настоящему контракту за 5 дней до окончания двухмесячного периода. Ноябрь и декабрь 1993 г. считаются первым двухмесячным периодом.
Покупатель осуществляет предварительную оплату, равную стоимости каждой отдельной партии исходя из цены на каждый вид товара за минусом возмещения ЕС и плюс 6 бельгийских франков за 1 кг в качестве гарантированного возврата декларации путем перечисления на банковский счет Продавца. После предоставления таможенной декларации деньги, перечисленные в качестве гарантии возвращаются Покупателю или учитываются при оплате очередной партии товара.”
Данные варианты определения цен позволяют найти компромиссные решения для обеих сторон в отношении товаров, имеющих на мировом рынке “нестабильные цены”, и следовательно подверженные скачкам и изменениям, в случаях когда контракт заключен на длительный период времени, но тем не менее это позволяет говорить о возросшем уровне взаимодоверия между партнерами, хотя и увеличивает риск сделки.
Условия платежа.
Характер цены во многом диктует и порядок оплаты. Поэтому выше мы приводили примеры статей контрактов “Цена и условия платежа”.
Так же далее мы рассмотрим другие формулировки статьи “Условия платежа”.
Если в контракте стороны пришли к соглашению о предоплате, они должны записать в тексте контракта дату, к которой покупатель обязан осуществить ее, а также срок в течении которого продавец, получивший предоплату, поставит товар покупателю. При этом необходимо указать реквизиты банка и расчетный счет, на который должны поступить деньги.
Также можно добавить пункт об ответственности покупателя за задержку предоплаты в случае, если продавец терпит из-за такой задержки убытки.
Вариант 1.
“ УСЛОВИЯ ПЛАТЕЖА.
Покупатель обязуется провести оплату в полном размере телеграфным переводом на счет, указанный продавцом в пункте 9 настоящего контракта, в течение сорока пяти календарных дней с даты прибытия товара в порт Санкт-Петербург. За каждый день просрочки платежа Покупатель обязуется выплачивать пени в размере 0,1% от неоплаченной в срок суммы.”
Момент перечисления денежной суммы можно связать не с конкретной календарной датой, а с определенным действием продавца, например, с получением от него телеграфного извещения о готовности поставляемого товара к отгрузке с передачей продавцом покупателю соответствующих товаросопроводительных документов. Последние должны быть специально перечислены в тексте контракта.
Вариант 2.
“ УСЛОВИЯ ПЛАТЕЖА.
Оплата за поставленный товар будет производиться:
а) с безотзывного, подтвержденного Аккредитива, открытого в Банке Продавца на 60 % полной стоимости контракта, против предоставления Продавцом следующих документов :
- 3 экземпляра Счет-фактуры;
- 2 оригинала Коносамента, выписанного на имя Покупателя;
- 1 экземпляр Сертификата качества;
- 1 экземпляр отгрузочной спецификации;
- 1 оригинал капитанской расписки.
Копии Коносамента, Счета-фактуры и Сертификата качества Продавец направляет Покупателю по факсу, сразу после отгрузки товара. Аккредитив открывается Покупателем в течении 10 дней с даты получения от Продавца извещения о готовности товара к отгрузке; срок действия аккредитива -60 дней.
б) окончательный расчет будет произведен в течении 21 дня с даты прибытия материала в порт назначения на основании согласованных и принятых обеими сторонами результатов анализа о количестве и качестве доставляемого материала.”
Оплата по счету может производиться частями. Продавец может, в целях обеспечения соблюдения покупателем своих обязательств потребовать от него выплаты части денежной суммы, предназначенной для оплаты в виде аванса сразу после заключения договора. В случае отказа покупателя принять поставку предусмотренного контрактом товара продавец получает право не возвращать ему авансовую сумму. Покупатель, со своей стороны, прежде чем выплачивать аванс, должен позаботиться, чтобы продавец в случае, если он не поставит товар по-каким либо причинам возвратит аванс в полной сумме. Для обеспечения данного возврата можно ограничиться специальной записью в тексте контракта об обязанности продавца возвратить аванс покупателю немедленно после того, как станет очевидным, что поставка товара, оговоренная в контракте, не будет осуществлена.
Вариант 3.
“ УСЛОВИЯ ПЛАТЕЖА.
Оплата за поставляемый товар будет производиться следующим образом:
а) 60% стоимости отгружаемой партии оплачивается в течении трех дней после предоставления Покупателю оригинала коносамента;
б) оставшаяся стоимость контракта оплачивается Покупателю в течении 5 банковских дней после получения результатов независимой экспертизы по весу и качеству доставленного товара за завод Покупателя.”
От аванса следует отличать задаток, который также как и аванс представляет собой часть денежной суммы, предназначенной для оплаты стоимости поставляемого товара (или какой-либо услуги и т.п.) выдаваемой покупателем продавцу до начала исполнения договора, обычно сразу после заключения последнего .
В отличие от аванса, задаток служит средством обеспечения выполнения обязательства не только стороной, дающей его, но и стороной принимающей.
Так