Валютный рынок и валютные операции в России
Сделка «спот» — это операция, осуществляемая по согласованному сегодня курсу, когда одна валюта используется для покупки другой валюты со сроком окончательного расчета на второй рабочий день, не считая дня заключения сделки.
Операция «форвард» (срочные сделки) — это контракт, который заключается в настоящий момент времени по покупке одной валюты в обмен на другую по обусловленному курсу, с совершением сделки в определенный день в будущем. В свою очередь операция «форвард» подразделяется на:
сделки с «аутрайтом» — с условием поставки валюты на определенную дату;
сделки с «опционом» — с условием нефиксированной даты поставки валюты.
Сделки «своп» представляют собой валютные операции, сочетающие покупку или продажу валюты на условиях наличной сделки «спот» с одновременной продажей или покупкой той же валюты на срок по курсу «форвард». Сделки «своп» включают в себя несколько разновидностей:
сделка «репорт» — продажа иностранной валюты на условиях «спот» с одновременной ее покупкой на условиях «форвард»;
сделка «дерепорт» — покупка иностранной валюты на условиях «спот» и одновременная продажа ее на условиях «форвард». В настоящее время осуществляется покупка-продажа контрактов на условиях «форвард», а также покупка-продажа фьючерсных контрактов.
Валютный арбитраж — осуществление операций по покупке иностранной валюты с одновременной продажей ее в целях получения прибыли от разницы именно валютных курсов. Возникновения разницы в валютных курсах на рынках разных стран — суть понятия пространственного арбитража. Он является разновидностью валютного арбитража. С развитием ЭВМ и современных средств связи, увеличением объема операций различия в курсах на разных рынках стали возникать очень редко, поэтому пространственный арбитраж утратил свое значение.
Следующая разновидность валютного арбитража — временный арбитраж. Его суть в изменении валютного курса во времени. Необходимым условием для его проведения является свободная обратимость валют. Предпосылкой служит несовпадение курсов. В результате распространения системы плавающих валютных курсов роль временного арбитража возросла. Отличие временного арбитража от обычной валютной спекуляции состоит в том, что при проведении арбитража дилер меняет свою тактику на протяжении одного дня и делает ставку в основном на краткосрочный характер операции. Валютная операция направлена на длительное поддержание длинной позиции в валюте, курс которой растет, или короткой позиции в валюте, курс которой имеет тенденцию к снижению.
Различают также конверсионный валютный арбитраж, предполагающий покупку валют самым дешевым образом, используя как наиболее выгодный рынок, так и изменение курсов во времени. При конверсионном арбитраже происходит обмен несколькими валютами.
V. Операции по международным расчетам, связанные с экспортом и импортом товаров и услуг
Во внешней торговле применяются такие формы расчетов, как документарный аккредитив, документарное инкассо, банковский перевод.
Документарный аккредитив — обязательство банка, открывшего аккредитив (банка-эмитента) по просьбе своего клиента-приказодателя (импортера), производить платежи в пользу экспортера (бенефициара) против документов, указанных в аккредитиве.
При расчетах по экспорту в форме документарного аккредитива иностранный банк открывает его у себя по поручению фирмы-экспортера и посылает банку об этом аккредитивное письмо, в котором указывается вид аккредитива и порядок выплат по нему. На каждый аккредитив
открывается досье.
В расчетах по форме Документарное инкассо — банк-эмитент принимает на себя обязательство предъявить предоставленные доверителем документы плательщику (импортеру) для акцепта и получения
денег.
При применении банковских переводов в расчетах вся валютная выручка зачисляется на транзитные счета в уполномоченных банках. После поступления ее на транзитный валютный счет в поручение о переводе поступившей суммы или части ее на текущий счет указывается и продажа части экспортной выручки на внутреннем валютном рынке в порядке обязательной продажи.
VI. Операции по привлечению и размещению банком валютных средств
Эти операции включают в себя следующие виды:
1) привлечение депозитов:
физических лиц;
юридических лиц, в том числе межбанковские депозиты;
2) выдача кредитов:
физическим лицам;
юридическим лицам;
3) размещение кредитов на межбанковском рынке.
Эти операции являются основными для коммерческих банков РФ и по доходности, и по значимости в обслуживании клиентов банка.
Необходимо кратко рассмотреть расшифровку статей дохода, отнесенных к определенным видам операций. Доходы по валютным счетам клиентов включают в свой состав комиссии за оформление паспортов сделок, а также комиссию за обналичивание иностранной валюты (так как ведение валютного счета клиентов складывается из комиссий по каждой сделке, которые относятся к разным видам валютных операций). Это и составляет основной доход по данной операции. К доходам от размещения средств относятся: проценты за кредиты выданные (краткосрочные, долгосрочные), депозиты размещенные; размещение средств в валютные ценные бумаги и доход по ним. К доходам по международным расчетам относятся: комиссия за переводы, инкассо платежных документов в иностранной валюте, открытие и выставление аккредитивов. Доходы по конверсионным операциям включают:
доходы по открытой валютной позиции;
доходы от операции на ММВБ по фьючерсным и форвардным контрактам.
К доходам по неторговым операциям относятся: комиссия, взимаемая с клиентов за обслуживание пластиковых карточек, доходы по покупке-продаже наличной иностранной валюты.
Однако можно оценить валютные операции банка не только с точки зрения доходов и расходов, но и проанализировать структуру кадрового состава банка, а также произвести относительное хронометрирование рабочего процесса, учесть, как распределяется фонд оплаты в разрезе основных отделов. Если таблицу по анализу доходности валютных операций соотнести с оборотами по данным видам операций, и все аналитические расчеты сгруппировать для наглядности в одну таблицу и выразить окончательные результаты в процентах, то получится следующая таблица, которая наглядно выражает значение для банка основных валютных операций (табл. 2.3.3).
Все расчеты сделаны на основе данных Федерального депозитного
банка за I квартал 1998 г. За 100% в табл. 2.3.3 берется доходная работа валютного управления в I квартале 1998 г. Отсюда необходимо дать пояснение, что данная структура валютных операций все-таки индивидуальна в процентном соотношении для данного банка. Хотя общая тенденция значимости выше перечисленных видов валютных операций, структура валютных операций сохраняется во всех банках. То есть основными операциями по доходности, трудоемкости, общим затратам являются:
1) привлечение и размещение средств, которыми банк располагает в данный период;
2) конверсионные операции; 3) неторговые операции.
Валютные риски и методы их регулирования
Валютный риск, или риск курсовых потерь, связан с интернационализацией рынка банковских операций, созданием транснациональных (совместных) предприятий и банковских учреждений и диверсификацией их деятельности и представляет собой возможность денежных потерь в результате колебаний валютных курсов.
Международная банковская деятельность охватывает:
валютные операции;
зарубежное кредитование;
инвестиционную деятельность;
международные платежи;
международные расчеты;
финансирование внешней торговли;
страхование валютных и кредитных рисков;
международные гарантии.
Для обслуживания финансовых операций между странами, нуждающимися в осуществлении расчетов по торговым сделкам, существуют валютные рынки.
Его участниками являются маркет-мейкеры, банки, промышленные, страховые компании, инвестиционные фонды, частные клиенты, центральные банки, брокеры. Маркет-мейкеры осуществляют котировку курсов валют для всех прочих участников рынка постоянно. Банки котируют валюты для своих клиентов, но не для других банков. Промышленные, страховые компании, инвестиционные фонды осуществляют свои собственные валютные операции и операции по хеджированию через вышеназванных контрагентов. Частные клиенты диверсифицируют свои инвестиции в различные валюты для минимизации рисков и максимизации дохода. Центральные банки занимаются валютным регулированием, надзором и валютными интервенциями. Брокеры занимаются посреднической деятельностью между банками как национальными, так и иностранными.
ВАЛЮТНЫЙ РЫНОК — это отношения не только между банками и их клиентами. Главная характерная черта валютного рынка заключается в том, что на нем денежные единицы противостоят друг другу только в виде записей по корреспондентским счетам. Валютный рынок представляет преимущественно межбанковский рынок, поскольку именно в ходе межбанковских операций непосредственно формируется курс валюты. Операции проводятся при помощи различных средств связи и коммуникаций.
Функции валютного рынка:
обслуживание международного оборота товаров, услуг и капиталов;
формирование валютного курса под влиянием спроса и предложения;
механизм для защиты от валютных рисков и приложения спекулятивных капиталов;
инструмент государства для целей денежно-кредитной и экономической политики.
Для обслуживания валютного рынка вводится понятие валютный курс — стоимость одной валюты, выраженная в определенном количестве другой. Для точного его выражения применяются прямые и косвенные котировки.
При прямой котировке изменяемое число единиц национальной валюты выражает стоимость иностранной валюты.
Пример: Швейцария: 100 DEM = 85, 20 CHF
1 USD == 1, 4750 CHF.
При косвенной котировке изменяемое число единиц иностранной валюты выражает стоимость национальной валюты:
Пример: Великобритания: IGBP = 1, 4900 USD
1 GBP = 2, 5600 DEM.
При этом валютой сделки всегда является иностранная валюта, а оценочной — валюта страны.
Котировка валют для торгово-промышленной клиентуры, которая интересуется котировкой иностранных валют по отношению к национальной, базируется на кросс-курсе. Кросс-курс — соотношение между двумя валютами, которое вытекает по отношению к третьей валюте (обычно к доллару США).
Конверсионные операции связаны с возникновением валютного риска, который может привести банки как к дополнительным доходам, так и убыткам.
Со своей стороны, валютные риски структурируются следующим образом: коммерческие, конверсионные, трансляционные, риски форфейтирования (рис.9).
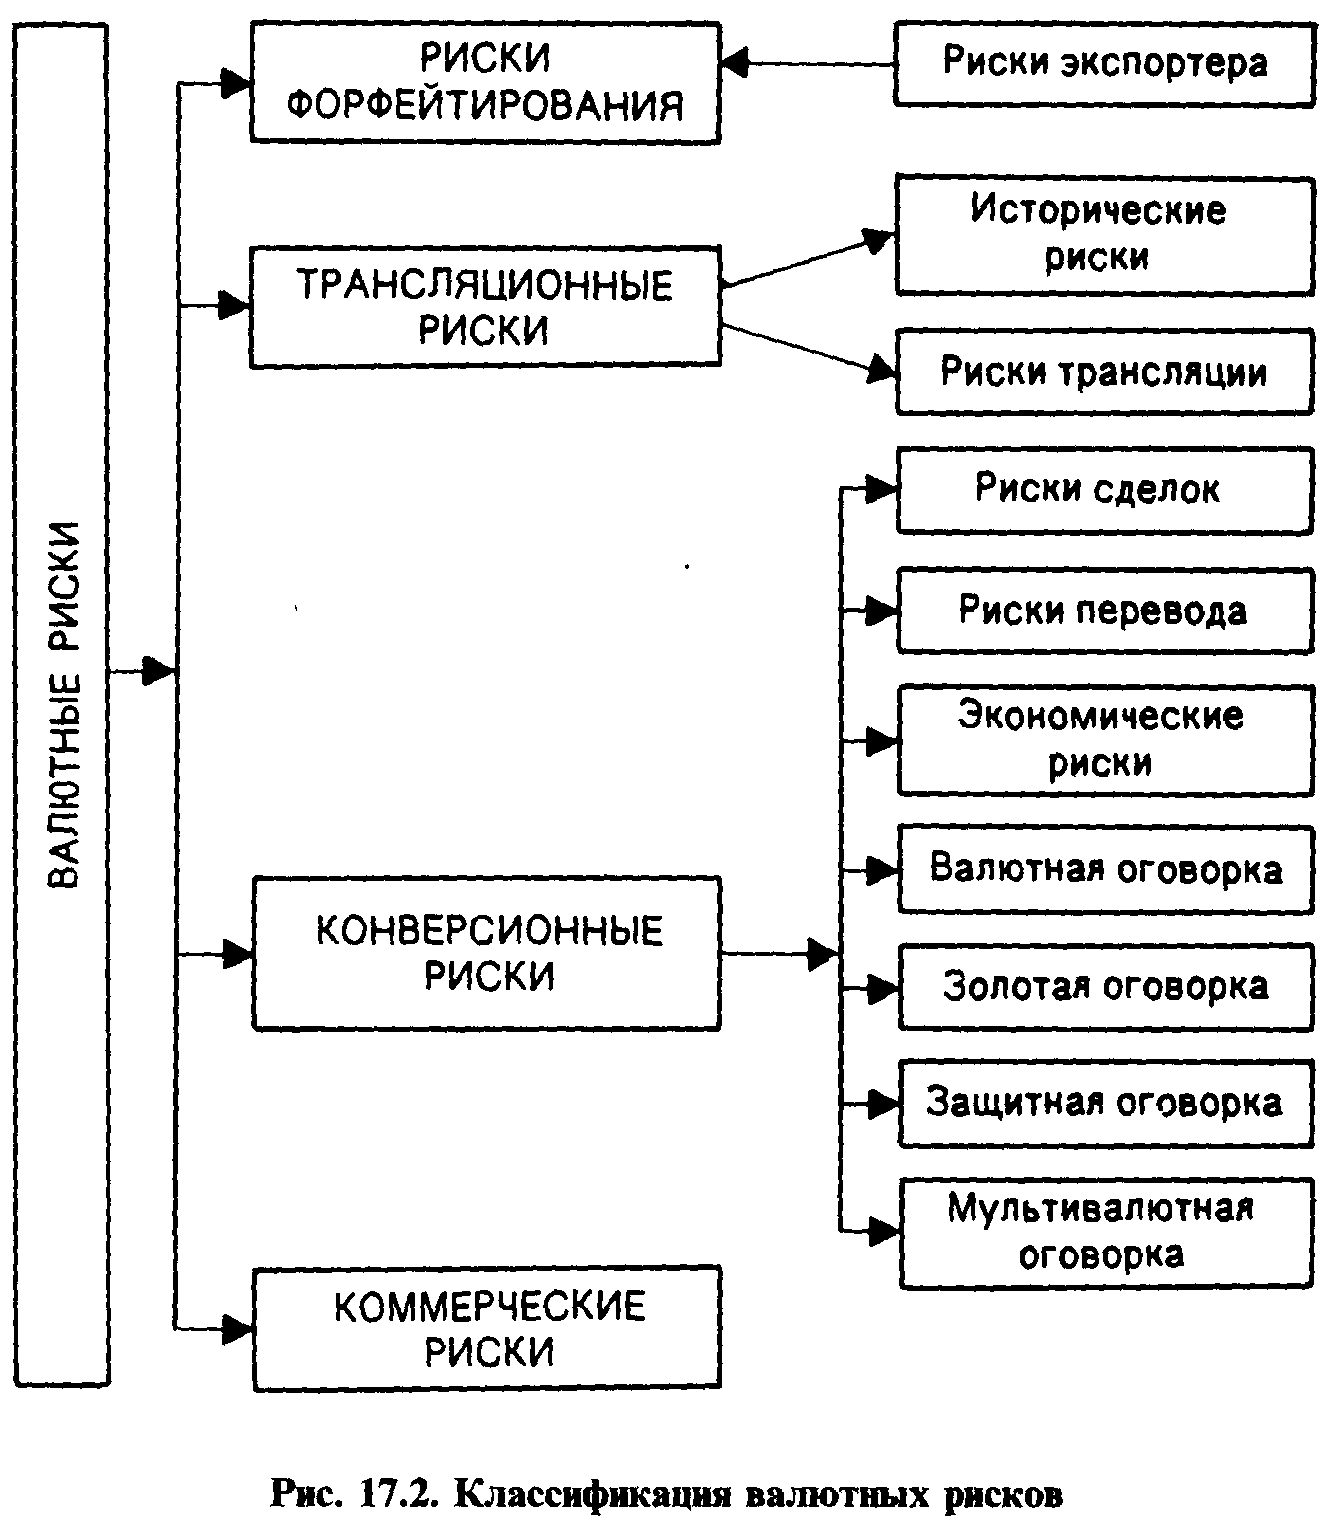
Коммерческие риски связаны с нежеланием или с невозможностью должника (гаранта) рассчитаться по своим обязательствам.
Конверсионные риски — это риски валютных убытков по конкретным операциям. Эти риски в свою очередь подразделяются на: экономический риск, риск перевода, риск сделок.
Экономический риск для фирмы состоит в том, что стоимость ее активов и пассивов может меняться в большую или меньшую сторону (в национальной валюте) из-за будущих изменений валютного курса.
Для банка инвестирование в зарубежные активы будет влиять на размер будущего потока платежей, выраженных в национальной валюте. Кроме того, сам размер платежей к погашению по этим кредитам будет изменяться при переводе стоимости инвалюты кредита в эквивалент в национальной валюте.
Риск перевода связан с различиями в учете активов и пассивов в иностранной валюте. Если происходит падение курса инвалюты, в которой выражены эти активы, то падает стоимость активов: при уменьшении величины активов падает размер акционерного капитала фирмы или банка. С экономической точки зрения более важным является риск сделки, который рассматривает влияние изменения валютного курса на будущий поток платежей, а следовательно на будущую прибыльность фирмы или банка.
Риск сделок возникает из-за неопределенности стоимости в национальной валюте инвалютной сделки в будущем. Изменения и прибыльность фирмы означают изменение ее кредитоспособности и поэтому для банка очень важно быть в курсе валютных сделок клиентов. В обстановке высокой нестабильности курсов валют одним из способов защиты от валютных рисков является выбор наиболее приемлемой для контрагентов валюты контракта. Для экспортера и кредитора предпочтительно использование относительно более устойчивой валюты. Выбор валюты может оказывать существенное влияние на эффективность торговых и кредитных операций.
При выборе валюты контракта должны учитываться следующие факторы: прогноз тенденций изменения курса данной валюты в период между моментом заключения контракта и сроками наступления платежных обязательств; характер продаваемых товаров и услуг; сложившиеся на товарном рынке традиции; форма организации торговли (разовая сделка, долгосрочный контракт, межправительственное соглашение).
Валютный конверсионный риск можно уменьшить путем применения также защитных оговорок, золотых оговорок, валютных оговорок.
Защитные оговорки — договорные условия, включаемые по соглашению сторон в межгосударственные экономические соглашения, предусматривающие возможность изменения или пересмотра первоначальных условий договора в процессе его исполнения.
Золотая оговорка приобрела важное значение в ходе и после первой мировой войны в связи с отменой золотого стандарта в одних странах и фактическим исчезновением его в других. Валюты этих стран стали обесцениваться как по отношению к золоту, так и по отношению к валютам других стран, в которых золотой стандарт продолжал функционировать. Оговорки основывались на золотом паритете валют, который представляет собой соотношение их золотого содержания. Оговорки на базе паритета действовали как в условиях свободного обмена денежных единиц на золото, так и при урезанных (золото — девизном и золото — долларовом) стандартах. Золотые оговорки широко применялись до тех пор, пока правительства капиталистических стран принимали меры по поддержанию рыночной цены золота на уровне официальной. С крахом «золотого пула» в 1868 г. образовался двойной рынок золота, сделавший официальную цену золота нереальной и положивший конец применению золотой оговорки.
Валютная оговорка — это включение в кредитный или коммерческий контракт договорного условия, в соответствии с которым сумма платежа договорного условия ставится в зависимость от изменения курсового
соотношения между валютой цены товара (валютой кредита) и другой, более устойчивой валютой (оговорки). Установление в контракте различных валют цены и платежа фактически является простейшей формой валютной оговорки. Валютой цены в данном случае выбирается более стабильная валюта. В случае же обычной валютной оговорки, сумма, подлежащая выплате, ставится в зависимость от изменения курса валюты оговорки по отношению к валюте цены. В обоих случаях сумма платежа изменится в той же степени, в которой изменится курс валюты оговорки. Например, цена товара по контракту — 1 млн. фр. франков. Валютой оговорки выбран доллар США. Курс доллара к франку на дату заключения контракта составляет 10.00 фр., тогда и сумма к выплате должна будет возрасти на 10% и составит 1, 1 млн. франков, т.е. на 100 тыс. фр. больше. Валютная оговорка на базе рыночного курса предусматривает определение соотношения между валютами по текущей котировке на валютных рынках. Разница между курсами продавца и покупателя — маржа — является для банка источником дохода, за счет которого он покрывает расходы по осуществлению сделки и в определенной степени служит для страхования валютного риска.
Например:
1. Нью-Йорк на Лондон (прямая котировка);
1 ф.ст. — 1, 6427 долл. — курс покупателя
1 ф.ст. — 1, 6437 долл. — курс продавца.
Банк в Нью-Йорке стремится продать фунты стерлингов, получив при
этом больше национальной валюты (1, 6437), а покупая их, платить меньше—(1, 6427).
2. Нью-Йорк на Франкфурт-на-Майне (косвенная котировка);
1 долл. — 1, 7973 DM — курс продавца
1 долл. — 1, 7983 DM — курс покупателя.
Банк в Нью-Йорке, продавая марки, желает заплатить за каждый доллар меньше марок (1, 7973) и получить их больше при покупке (1, 7983). Однако так как курсы отдельных валют часто испытывают острейшие краткосрочные колебания, то привязка валютной оговорки к какой-либо одной валюте не может удовлетворительно обеспечить интересы как экспортеров, так и импортеров. Эти недостатки были преодолены с разработкой мультивалютной оговорки, которая предусматривает пересчет денежного обязательства в зависимости от изменения курсового
соотношения между валютой платежа и корзиной валют, выбираемой по соглашению сторон.
Применение средневзвешенного курса валюты платежа по отношению к набору других валют снижает вероятность резких изменений сумм платежа. Включение в корзину валют, имеющих разную степень стабильности, способствует обеспечению интересов обоих контрагентов. Составление корзины должно основываться на анализе прошлой динамики курсов соответствующих валют, их текущего состояния и перспектив на срок, совпадающий со сроком контракта. Кроме мультивалютных защитных оговорок существует еще ряд близких к ним по своему экономическому содержанию оговорок. Так, действие, аналогичное мультивалютной оговорке с соответствующей корзиной валют, будет иметь заключение экспортного контракта с условием платежа в нескольких валютах согласованного набора. Например, может быть оговорена сумма контракта на 60% в долларах США и на 40% в немецких марках.
Трансляционные (бухгалтерские) риски возникают при переоценке активов и пассивов балансов и счета «Прибыли и убытки» зарубежных филиалов клиентов, контрагентов. Эти риски в свою очередь зависят от выбора валюты пересчета, ее устойчивости и ряда других факторов (см. рис. 17.2). Пересчет может осуществляться по методу трансляции (по текущему курсу на дату пересчета) или по историческому методу (по курсу на дату совершения конкретной операции). Некоторые банки учитывают все текущие операции по текущему курсу, а долгосрочные — по историческому; другие анализируют уровень риска финансовых операций по текущему курсу, а прочие — по историческому; третьи выбирают один из двух способов учета и с его помощью контролируют всю совокупность своих рисковых операций.
В стратегическом плане защита от валютного риска тесно связана с активной ценовой политикой, видами и стоимостью страхования, степенью надежности страховых компаний как самого банка, так и его контрагентов и клиентов.
Кроме того, почти все крупные банки стараются формировать портфель своих валютных операций, балансируя активы и пассивы по видам валют и срокам. В основном все внешние методы управления валютными рисками ориентированы на их диверсификацию. Для этой цели наиболее широко используются такие срочные валютные операции, как форвардные, фьючерсные, опционные (и на межбанковских рынках, и на биржах). Валюта продается на условиях «спот» (с немедленным или двухдневным расчетом), «своп» (спот/форвард, спот между различными банками) или «форвард» («аутрайт» между банком и клиентом).
Риски форфейтирования возникают, когда форфетер (часто им является банк) берет на себя все риски экспортера без права регресса. Но в то же время форфейтирование (метод рефинансирования коммерческого риска) имеет свои преимущества, с помощью которых может быть снижен уровень риска путем:
упрощения балансовых взаимоотношений возможных обязательств;
улучшения (хотя бы временно) состояния ликвидности, что дает возможность дальнейшего укрепления финансовой устойчивости;
уменьшения вероятности и возможности потерь путем страхования возможных затруднений, которые почти неизбежно возникают в период предъявления застрахованных ранее требований;
снижения или даже отсутствия рисков, связанных с колебанием процентных ставок;
резкого снижения уровня рисков, связанных с курсовыми колебаниями валют и с изменением финансовой устойчивости должника;
отсутствия рисков и затрат, связанных с деятельностью кредитных
органов по взысканию денег по векселям и другим платежным документам.
Но, естественно, форфейтирование не может быть использовано всегда и везде. Это один из способов снижения уровня рисков.
В настоящее время ЦБ РФ регулярно публикует так называемую «валютную корзину» — метод измерения средневзвешенного курса рубля по отношению к определенному набору других валют.
Самыми распространенными методами страхования валютных рисков являются
хеджирование, т.е. создание компенсирующей валютной позиции для каждой рисковой сделки. Иными словами, происходит компенсация
одного валютного риска — прибыли или убытков — другим соответствующим риском;
валютный своп, который имеет две разновидности. Первая напоминает оформление параллельных кредитов, когда две стороны в двух различных странах предоставляют разновеликие кредиты с одинаковыми сроками и способами погашения, но выраженные в различных валютах. Второй вариант — просто соглашение между двумя банками купить или продать валюту по ставке «спот» и обратить сделку в заранее оговоренную дату (в будущем) по определенной ставке «спот». В отличие от параллельных кредитов свопы не включают платеж процентов;
взаимный зачет рисков по активу и пассиву, так называемый метод «мэтчинг» (matching), где путем вычета поступления валюты из величины
ее оттока руководство банка имеет возможность оказать влияние на их размер.
Другие транснациональные (совместные) банки (СБ) используют метод «неттинга» (netting), который выражается в максимальном сокращении валютных сделок путем их укрупнения. Для этой цели координация
деятельности всех подразделений банковского учреждения должна быть на высоком уровне.
Хеджирование предусматривает создание встречных требований и обязательств в иностранной валюте. Наиболее распространенный вид хеджирования — заключение срочных валютных сделок. Например, английская торговая фирма, ожидающая через 6 месяцев поступления долл. США, осуществляет хеджирование путем продажи этих будущих поступлений на фунты стерлингов по срочному курсу на 6 месяцев. Заключая срочную валютную сделку, фирма создает обязательства в долл. США для балансирования имеющихся долларовых требований. В случае снижения курса доллара против фунта стерлингов убытки по торговому контракту будут компенсированы за счет прибыли по срочной валютной сделке.
Базой для проведения операций «спот», оказывающих исключительное влияние на валютную позицию, служат корреспондентские отношения между банками. Валютные операции «спот» составляют примерно 90% всех валютных сделок. Главными целями их проведения являются:
обеспечение потребностей клиентов банка в иностранной валюте;
перевод средств из одной валюты в другую;
проведение спекулятивных операций.
Банки используют операции «спот» для поддержания минимально необходимых рабочих остатков в иностранных банках на счетах «Ностро» для уменьшения излишков в одной валюте и покрытия потребности в другой валюте. С помощью этого банки регулируют свою валютную позицию в целях избежания образования непокрытых остатков на счетах. Несмотря на короткий срок поставки иностранной валюты, контрагенты несут валютный риск и по этой сделке, так как в условиях «плавающих» валютных курсов курс может измениться за два рабочих дня. Проведение валютных сделок и минимизация рисков требует определенной подготовки. На подготовительной стадии проводится анализ состояния валютных рынков, выявляются тенденции движения курсов различных валют, изучаются причины их изменения. На основе этой информации дилеры, принимая во внимание имеющуюся у них валютную позицию, с помощью компьютерной техники определяют средний курс национальной валюты по отношению к иностранной валюте. Проведенный анализ дает возможность выработать направление валютных операций, т.е. обеспечить длинную или короткую позицию в конкретной валюте, с которой они проводят сделки. Следует отметить, что в крупных банках анализом положения валют на рынках занимаются специальные группы экономистов-аналитиков, а дилеры, опираясь на их информацию, самостоятельно выбирают направления проведения валютных операций. В менее крупных банках функции аналитиков выполняют сами дилеры; они же непосредственно осуществляют валютные операции: с помощью средств связи (телефон, телекс) ведут переговоры о купле-продаже валют и заключают сделки. Процедура заключения сделки включает: выбор обмениваемых валют; фиксацию курсов; установление суммы сделки;
валютирование перечисления средств; указание адреса доставки валюты.
На заключительном этапе осуществляется проведение сделки по счетам и документальное ее подтверждение.
При сделках «спот», день, в который завершаются расчеты по той или иной валютной сделке, называется «дата валютирования» и используется как защита от риска. Международные платежи не могут совершаться в воскресенье, праздник или нерабочий день. То есть расчеты должны производиться в рабочий день обеих стран (табл. 17.10).
В российских банках по каждой иностранной валюте открытая валютная позиция определяется отдельно. С этой целью валютные позиции уполномоченного банка переводятся в рублевый эквивалент по действующим на отчетную дату официальным обменным курсам рубля, которые устанавливаются ЦБ РФ. Пассивное сальдо указывается со знаком минус, обозначая короткую открытую валютную позицию; активное сальдо указывается со знаком плюс, обозначая длинную открытую валютную позицию. При этом в случае формирования уставного фонда уполномоченного банка в иностранной валюте при расчете открытой валютной позиции по данной иностранной валюте величина пассивного сальдо увеличивается на соответствующую сумму.
Для подсчета открытой валютной позиции в рублях определяется разность между абсолютной величиной суммы всех длинных открытых валютных позиций в рублях и абсолютной величиной суммы всех коротких открытых валютных позиций в рублях.
Суммарная величина всех длинных и суммарная величина всех коротких открытых валютных позиций в иностранных валютах и рублях должны быть равны.
С целью ограничения валютного риска уполномоченных банков ЦБ РФ устанавливаются следующие лимиты открытых валютных позиций:
по состоянию на конец каждого операционного дня суммарная величина всех длинных (коротких) открытых валютных позиций не должна превышать 30% от собственных средств (капитала) уполномоченного банка;
по состоянию на конец каждого операционного дня длинные (короткие) открытые валютные позиции по отдельным иностранным валютам и российским рублям не должны превышать 15% от собственных средств (капитала) уполномоченного банка.
Уполномоченными банками, имеющими филиалы, самостоятельно устанавливаются сублимиты на открытые валютные позиции головного банка и филиалов. При этом долевое распределение сублимитов осуществляется ими в рамках ограничений, предусмотренных для уполномоченного банка. На конец каждого операционного дня открытые валютные [позиции отдельно по головному банку и филиалам уполномоченного 'банка не должны превышать сублимитов, установленных им при долевом распределении, а в консолидированном виде должны находиться в пределах лимитов, установленных в целом для уполномоченного банка. Перераспределение уполномоченным банком сублимитов на открытые; валютные позиции его головного банка и филиалов может производиться уполномоченным банком на начало каждого отчетного месяца.
Финансовые инструменты как метод страхования валютных рисков
Методы страхования валютных рисков — это финансовые операции, позволяющие либо полностью или частично уклониться от риска убытков, возникающего в связи с ожидаемым изменением валютного курса, либо получить спекулятивную прибыль, основанную на подобном изменении.
К методам страхования валютных рисков можно отнести:
структурную балансировку (активов и пассивов, кредиторской и дебиторской задолженности);
изменение срока платежа;
форвардные сделки;
операции типа «своп»;
финансовые фьючерсы;
кредитование и инвестирование в иностранной валюте;
реструктуризацию валютной задолженности;
параллельные ссуды;
лизинг;
дисконтирование требований в иностранной валюте;
«валютные корзины»;
осуществление филиалами платежей в «растущей» валюте;
самострахование.
Следует иметь в виду, что методы: изменение срока платежа; форвардные сделки; операции типа «своп»; опционные сделки; финансовые фьючерсы и дисконтирование требований в иностранной валюте применяются для краткосрочного хеджирования, в то время, как методы' кредитование и инвестирование в иностранной валюте; реструктуризация валютной задолженности; параллельные ссуды; осуществление филиалами платежей в «растущей» валюте; самострахование используются для долгосрочного страхования рисков. Методы структурная балансировка (активов и пассивов, кредиторской и дебиторской задолженности) и «валютные корзины» могут успешно использоваться во всех случаях. Необходимо отметить, что методы параллельные ссуды и осуществление филиалами платежей в «растущей» валюте в принципе доступны лишь тем компаниям или банкам, которые имеют
зарубежные филиалы. Применение некоторых из этих методов затруднено.
Сущность основных методов хеджирования сводится к тому, чтобы осуществить валютно-обменные операции до того, как произойдет неблагоприятное изменение курса, либо компенсировать убытки от подобного изменения за счет параллельных сделок с валютой, курс которой изменяется в противоположном направлении.
Структурная балансировка заключается в стремлении поддерживать такую структуру активов и пассивов, которая позволит перекрыть убытки от изменения валютного курса прибылью, получаемой от этого же изменения по другим позициям баланса. Иначе говоря, подобная тактика сводится к стремлению иметь максимально возможное количество «закрытых» позиций, минимизируя, таким образом, валютные риски. Но поскольку иметь «закрытыми» все позиции не всегда возможно и разумно, то следует быть готовым к немедленным акциям по структурной балансировке. Например, если предприятие или банк ожидает значительных изменений валютных курсов в результате девальвации рубля, то ему следует немедленно конвертировать свободную наличность в валюту платежа. В отношении рубля это, естественно, можно сделать лишь при наличии такого права (выраженного записями на внебалансовом счете или каким-нибудь иным способом) либо после создания внутреннего валютного рынка. Если же говорить о соотношении между различными иностранными валютами, то в подобной ситуации, кроме конверсии и падающей валюты в более надежную, можно осуществить, скажем, замену ценных бумаг, деноминированных в «больной» валюте, на более надежные фондовые ценности.
Одним из простейших и в то же время наиболее распространенных способов балансировки является приведение в соответствие валютных потоков, отражающих доходы и расходы. Иными словами, каждый раз, заключая контракт, предусматривающий получение или, наоборот, выплату иностранной валюты, предприятие или банк должен стремиться остановить свой выбор на той валюте, которая поможет ему закрыть полностью или частично уже имеющиеся «открытые» валютные позиции.
Изменение срока платежа, обычно называемое тактикой «Лидз энд лэгз» (от англ. leads and lags — опережение и отставание), представляет собой манипулирование сроками осуществления расчетов, применяемое в ожидании резких изменений курсов валюты цены или валюты платежа. К числу наиболее употребляемых форм подобной тактики относятся: досрочная оплата товаров и услуг (при ожидаемой ее депрециации, т. е. падении курса); ускорение или замедление репатриации прибылей, погашение основной суммы кредитов и выплаты процентов и дивидендов; регулирование получателем инвалютных средств сроков конверсии выручки в национальную валюту и пр. Применение этой тактики позволяет закрыть короткие позиции по иностранной валюте до роста валютного курса и соответственно длинные позиции — до его падения. Возможность использования подобного метода, однако, в значительной степени обусловлена финансовыми условиями внешнеторговых контрактов. Иначе говоря, в контрактах следует заранее предусматривать возможность досрочной оплаты и четко оговаривать размер пени за своевременную оплату. В последнем случае задержка платежа в связи ожидаемым изменением курса будет оправдана только в том случае, если экономия в результате платежа по новому курсу перекроет сумму начисленной пени.
Начиная с 1975 г. банки применяют в основном новые методы регулирования валютных рисков. С этой целью были созданы три новых инструмента: свопы, срочные контракты по финансовым инструментам (форвардные и фьючерсные) и опционы, которые мы рассмотрим подробно.
Форвардные операции по страхованию валютных рисков применяются с целью уклонения от рисков по операциям купли-продажи иностранной валюты. Форвардный валютный контракт — это нерасторжимый и обязательный контракт между банком и его клиентом на покупку или продажу определенного количества указанной иностранной валюты по курсу обмена, зафиксированному во время заключения контракта, для выполнения (т.е. доставки валюты и ее оплаты) в будущем времени, указанном в контракте. Это время представляет собой конкретную дату, либо период между двумя конкретными датами.
Английский экспортер выставляет инвойс по внешнеторговому контракту, предусматривающему платеж через 6 месяцев после отгрузки товара. При этом, если экспортер не заключает контракт форвард, он получает валюту в срок, установленный в