Инвестиционный менеджмент
Проведенные показатели оценки экономической эффективности проектов выступают в роли необходимых критериев, на основе которых участники проекта могут оценить инвестиционную привлекательность предприятия.
3. Пути совершенствования управления инвестициями
3.1 Пути улучшения инвестиционной стратегии предприятия
Применение любых, даже самых изощренных, методов не обеспечит полной предсказуемости конечного результата инвестирования, использование по возможности объективных и перепроверяемых показателей и составление относительно более эффективного и относительно менее рискованного инвестиционного портфеля это один из способов снижения рисков.
“Целесообразно применять в первую очередь динамические методы, основанные преимущественно на дисконтировании образующихся в ходе реализации проекта денежных потоков. Применение дисконтирования позволяет отразить основополагающий принцип "завтрашние деньги дешевле сегодняшних" и учесть тем самым возможность альтернативных вложений по ставке дисконта.”[21.Джей К.Шим, Джозл Г.Сигел. Финансовьій менеджмент Москва: Инф.-изд. дом "Филинь", 2001год, 73с.] Общая схема всех динамических методов оценки эффективности в принципе одинакова и основывается на прогнозировании положительных и отрицательных денежных потоков (грубо говоря, расходов и доходов, связанных с реализацией проекта) на плановый период и сопоставлении полученного сальдо денежных потоков, дисконтированного по соответствующей ставке, с инвестиционными затратами. А мероприятия по оценке риска инвестирования и применение методов учета неопределенности в финансовых расчетах, позволяющие уменьшить влияние неверных прогнозов на конечный результат и тем самым увеличить вероятность правильного решения, могут существенно повысить обоснованность и корректность результатов анализа.
Наиболее важным из статических методов является «срок окупаемости», который показывает ликвидность данного проекта. Недостатком статических методов является отсутствие учета фактора времени.
Динамические методы, позволяющие учесть фактор времени, отражают наиболее современные подходы к оценке эффективности инвестиций и преобладают в практике крупных и средних предприятий развитых стран. В хозяйственной практике России применение этих методов обусловлено также и высоким уровнем инфляции.
Динамические методы часто называют дисконтными, поскольку они базируются на определении современной величины (т.е. на дисконтировании) денежных потоков, связанных с реализацией инвестиционного проекта.
При этом делаются следующие допущения:
• потоки денежных средств на конец (начало) каждого периода реализации проекта известны;
• определена оценка, выраженная в виде процентной ставки (нормы дисконта), в соответствии с которой средства могут быть вложены в данный проект. В качестве такой оценки обычно используются: средняя или предельная стоимость капитала для предприятия; процентные ставки по долгосрочным кредитам; требуемая норма доходности на вложенные средства и др. Существенными факторами, оказывающими влияние на величину оценки, являются инфляция и риск.
Анализ развития и распространения динамических методов определения эффективности инвестиций доказывает необходимость и возможность их применения для оценки инвестиционных проектов. В высокоразвитых индустриальных странах чуть больше 30 лет назад отношение к этим методам оценки эффективности было примерно таким же, как в наше время в России: в 1964 г. в США только 16% обследованных предприятий применяли при инвестиционном анализе динамические методы расчетов. К середине 80-х годов эта доля поднялась до 86%. При этом следует учесть, что во всех случаях исследовались промышленные предприятия, которые зачастую проводят инвестиции вследствие технической необходимости. Тем более важен динамический анализ инвестиционных проектов в деятельности финансового института, ориентированного на получение прибыли и имеющего многочисленные возможности альтернативного вложения средств.
Следует отметить и то, что решение об участии в инвестиционном проекте или его поддержке должно приниматься с учетом и других оценок и критериев. Которые в каждом конкретном случае формируются исходя из целей, стоящих перед участниками проекта, условий реализации проекта и связанного с ним риска, другими факторами, которые часто могут не иметь количественные выражения. Так данный проект достигнет своих поставленных целей, хотя судя по показателям эффективности проект является очень рискованным и долгосрочным.
Данные инвестиции принесут прибыль тем быстрее, чем короче период окупаемости. Поэтому при принятии решения по реализации инвестиционных проектов, можно рекомендовать учитывать лишь срок окупаемости инвестиций, так и общее время полезного использования инвестиционного проекта. Учет этого фактора позволяет повысить привлекательность инвестиций. Следовательно, если бы проект инвестировался сразу , а не по частям в течении трех лет , то период окупаемости сократился. И это бы повлияло и на другие показатели экономической эффективности. Государство должно всегда поддерживать крупные и социально значимые предприятия.
С точки зрения макроэкономики можно сказать, что еще одним решением проблемы привлечения средств как отечественных, так и зарубежных коммерческих структур путем предоставления им налоговых кредитных, таможенных и других льгот представляется недостаточным и малоэффективным. Наиболее мощным стимулом, имеющимся у государства, является наличие достаточного количества объектов государственной собственности, которые могут выступать в качестве оплаты за достижение заранее зафиксированных результатов по принятым приоритетным государственным программам. При этом все финансирование (и связанный с этим риск) по реализации мероприятий ложится на коммерческие структуры, а окончательный расчет за авансирование ими капитала производится государственными органами по достигнутому результату. Важным является также и наличие инвестиционной стратегии как теоретической опоры предприятия в необходимый момент времени.
Формирование инвестиционной стратегии сложный творческий процесс, основанный на прогнозировании конъюнктуры рынка. при формировании стратегии идет поиск и оценка альтернативных вариантов инвестиционных решений. сложность формирования инвестиционных стратегий в том, что она постоянно корректируется с учетом меняющихся условий. предпосылкой является базовая стратегия экономического развития. стратегия подчинена стратегии и должна с ней согласовываться по уели и по развитию. стратегия - главный фактор развития компании в соответствии с избранной фирмой базовой стратегии. процесс формирования стратегии состоит из этапов:
определение периода формирования стратегии (зависит от предсказуемости развития экономики вцелом, необходимо учитывать продолжительность периода базовой стратегии, отраслевую принадлежность и размер фирмы). 2
формирование стратегических целей инвестиционной деятельности (исходит из целей базовой стратегии. могут быть сформированы в виде обеспечения прироста капитала, в виде роста прибыльности инвестиций, в виде изменения пропорций в формах реального и финансовых инвестиций и т.д.)
разработка наиболее эффективных путей реализации стратегических целей инвестиционной деятельности разработка стратегических направлений инвестиционной деятельности (базируется на системе целей этой деятельности. решаются задачи: определяется соотношение различных форм инвестирования на отдельных этапах инвестирования, определяется отраслевая и региональная направленность инвестиционной деятельности. это важный элемент финансовой стратегии. обеспечивает бесперебойную деятельность, эффективное использование собственных средств и увеличение финансовой устойчивости фирмы в долгосрочном периоде) разработка стратегии (осуществляется по этапам: прогнозирование потребности в объеме ресурсов, изучение возможности формирования источники из разных ресурсов, определяется методы финансирования отдельных программ и проектов, оптимизация структуры источника формирования ресурсов) .
конкретизация инвестиционной стратегии по периодам ее реализации (определяет последовательность и сроки достижения отдельных целей, и обеспечивается внешняя и внутренняя синхронизация инвестиционной стратегии с базовой стратегией фирмы. внутренняя заключается с синхронизацией отдельных направлений инвестиций между собой)
оценка разработанной инвестиционной стратегии (определяется на базе следующих критериев: согласованность стратегии инвестирования с базовой, внутренняя сбалансированность целей и направлений деятельности, согласованность стратегии с внешней средой, реализуемость стратегии с учетом имеющегося потенциала фирмы, приемлемость уровня риска и результативность инвестиционной стратегии).
Совокупность методов, применяемых для оценки эффективности инвестиций, можно разбить на две группы: динамические (учитывающие фактор времени) и статические (учетные) как в схеме 3.1.1.
Схема 3.1.1. Классификация методов инвестиционного анализа
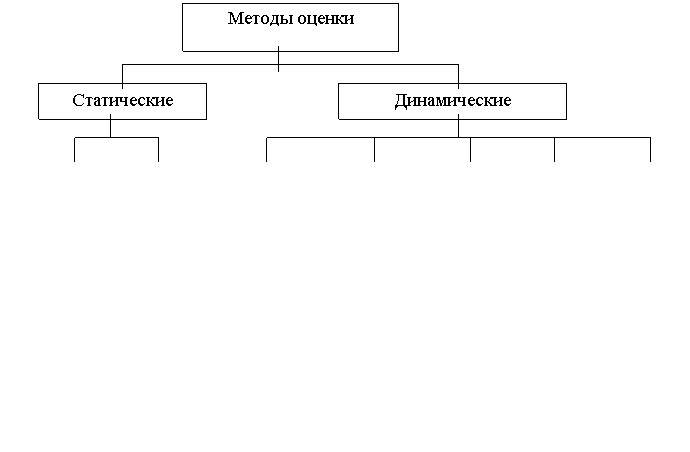
Показателями оценки экономической привлекательности на основе, которых, инвесторы могут воспользоваться для оценки и перспектив доходности вложенных средств, служит приложение 1.
Цели, которые ставятся при оценке проектов, могут быть различными, а результаты, получаемые в ходе их реализации, не обязательно носят характер очевидной прибыли. Могут быть проекты, сами по себе убыточные в экономическом смысле, но приносящие косвенный доход за счет обретения стабильности в обеспечении сырьем и полуфабрикатами, выхода на новые рынки сырья и сбыта продукции, достижения некоторого социального эффекта, снижения затрат по другим проектам и производствам и др. Так, во многих экономически развитых странах очень остро ставится вопрос об охране окружающей среды и обеспечения безопасности продукции компаний для пользователей и природы. В этом случае традиционные критерии оценки целесообразности принятия проекта, основанные на формализованных алгоритмах, могут уступать место неким неформализованным критериям.
Любая используемая схема оценки инвестиций должна базироваться на классификации типов инвестиций. Различные инвестиции вызывают различные проблемы, имеют различную относительную важность для фирмы, и для оценки их важности требуются различные люди. Принятие решений по инвестиционным проектам осложняется такими факторами, как: вид инвестиций, стоимость инвестиционного проекта, множественность доступных проектов, способ влияния других возможных инвестиций на доходы от данного инвестиционного проекта, ограниченность финансовых ресурсов, доступных для инвестирования, риск, связанный с принятием того или иного решения, степень обязательности осуществления. В целом, все проекты можно классифицировать по следующим категориям:
1. Сохранение производства. Это обязательные инвестиции, необходимые для того, чтобы фирма могла продолжать свою деятельность.
2. Снижение издержек. Эта категория проектов включает расходы на замещение действующего, но устаревшего оборудования, совершенствование действующих технологий. Цель таких проектов состоит в снижении расходов труда, материалов, электроэнергии и других факторов производства.
3. Расширение производства существующей продукции или рынков. Сюда включаются расходы на то, чтобы увеличить выпуск существующей продукции или расширить выходы ее на рынки. Такие проекты более комплексные, поскольку они требуют точной оценки будущего спроса на рынках продукции фирмы. Ошибки здесь более вероятны, поэтому требуется еще более детальный анализ, а окончательное решение принимается на самом высоком уровне внутри фирмы.
4. Расширение за счет выпуска новой продукции или завоевания новых рынков. Существуют расходы, необходимые для производства новой продукции или для распространения продукции фирмы в неохваченные еще географические зоны. Такие проекты включают стратегические решения, которые могут изменить фундаментальную природу самого этого бизнеса, они обычно требуют больших расходов в течение длительных периодов и очень подробного анализа. Окончательное решение о новой продукции или рынках обычно принимается советом директоров как часть стратегического плана. Слияния и приобретения часто анализируются как часть анализа эффективности намечаемых капиталовложений и используются для выполнения стратегического плана.
5. Проекты безопасности и/или защиты окружающей среды. В эту категорию попадают расходы на выполнение правительственных указаний, трудовых соглашений или условий страховой политики. Такие расходы часто называются принудительными (обязательными) инвестициями или бесприбьльно-производственнъти проектами.
6. Прочие.
Степень ответственности за принятие инвестиционного проекта в рамках того или иного направления различна. Требуются относительно простые расчеты и несколько подкрепляющих документов для решений о замещении, особенно для предприятий, приносящих прибыль. Более подробный анализ требуется для проектов замещения со снижением издержек, для расширения существующих продуктовых линий и особенно для инвестиций в новую продукцию или регионы. Кроме того, в пределах каждой категории проекты разбиваются по величине издержек: чем крупнее затребованные инвестиции, тем более подробным должен быть анализ и тем выше уровень должностных лиц, которые санкционируют эти расходы.
Нередко решения должны приниматься в условиях, когда имеется ряд альтернативных или взаимно независимых проектов. В этом случае необходимо сделать выбор одного или нескольких проектов, основываясь на каких-то критериях. При оценке представленных руководству инвестиционных вариантов важно понимать возможную взаимосвязь между отдельными парами инвестиционных предложений. Любое отдельно взятое инвестиционное предложение может экономически зависеть от другого инвестиционного предложения. Говорят, что инвестиционное предложение экономически независимо (economically independent) от другого инвестиционного предложения, если денежные потоки (или, в более общем случае, затраты и доходы), ожидаемые от первого проекта, не изменятся независимо от того, будет ли осуществлен второй проект. Если решение о принятии или отклонении второго проекта влияет на денежные потоки от первого проекта, то говорят, что первый проект экономически зависим от второго. Очевидно, что, если первый проект зависит от второго, то следует серьезно подумать, стоит ли принимать решение о первом проекте отдельно от решения о втором проекте. Классификацию отношений зависимости можно углубить. Если решение осуществить второй проект увеличит ожидаемые доходы от первого (или уменьшит затраты на осуществление первого без изменения доходов), то говорят, что второй проект является дополняющим (complement) по отношению к первому. Если решение предпринять второй инвестиционный проект уменьшит ожидаемые доходы от первого (или увеличит затраты на осуществление первого без изменения доходов), то говорят, что второй проект является заменяющим для первого, или субститутом (substitute) первого инвестиционного проекта. В крайнем случае, когда потенциальные прибыли от первого инвестиционного проекта полностью сойдут на нет, если будет принят второй проект, или технически невозможно осуществить первый проект при условии принятия второго, два этих инвестиционных проекта называются взаимоисключающими (mutually exclusive).
Эффективный механизм инвестиционной деятельности немыслим без включения механизмов экономических издержек производства, блокирования роста цен и обеспечения на этой основе повышения конкурентоспособности продукции, прекращения спада, с последующим наращиванием объемов производства, снижения инфляции до допустимого уровня и расширения возможностей для реализации первоочередных социальных и научно-технических программ.
Составными частями инвестиционной политики являются: налоговая политика; дотационный механизм; бюджетная политика; антимонопольное регулирование; денежно-кредитная политика; институциональные преобразования. Все эти части надо рассматривать как единое целое. Выхватывая что-то одно, нельзя прийти к позитивному результату - выводу страны из кризиса, последующему росту производства, стимулированию инвестиционных процессов.
Исходя, из изложенного материала так же можно добавить некие рекомендации еще и по бухгалтерскому балансу. Сама структура бухгалтерского баланса ОАО “Нижнекамскшина” показывает, что постоянная прибыль не всегда рационально использует свои долгосрочные средства, а так же заемные средства. По моему мнению, если бы привлеченные долгосрочные средства пускались на увеличение объема производства например на закупку новых цехов, оборудования или на закупку высокотехнологичного сырья и материалов. То даже это смогло бы реализовать больше продукции и следовательно уменьшить кредиторскую задолженность, а так же уменьшить задолженность перед бюджетом.
Так же все эти меры поспособствуют увеличению экспорта продукции ОАО “Нижнекамскшина” за границу.
3.2 Перспективы развития инвестиционной деятельности ОАО “Нижнекамскшина”
Для регулирования денежных потоков в инвестиционной сфере целесообразно сочетать методы денежно-кредитной и финансовой политики. Денежно-кредитная политика может быть разработана на долгосрочную перспективу и является поэтому приоритетной. Финансовая политика определяется финансовыми возможностями государства формировать в достаточном объеме бюджет развития.
Активизация инвестиционной деятельности может осуществляться как за счет государственных инвестиций, кредитов банков и других привлеченных средств, так и путем косвенного регулирования фондов накопления предприятий посредством понижательного давления налогов. Снижение налогового бремени позволит предприятиям повысить уровень самофинансирования вложений в капитальные активы. Инвестиционная деятельность предприятий в различных формах осуществляется при активном посредничестве банков. Поэтому целесообразно строить взаимоотношения банков с заемщиками с учетом накопленного мирового опыта в инвестиционной сфере. Например, выдача заемщикам консорциальных кредитов, проектное (спонсорское) финансирование крупных проектов, активизация участия банков в формировании финансово-промышленных групп, развитие долгосрочного кредитования капитальных вложений и финансового лизинга.
В реальной ситуации проблема выбора проектов может быть весьма непростой. Не случайно многочисленные исследования и обобщения практики принятия решений в области инвестиционной политики на Западе показали, что подавляющее большинство компаний, во-первых, рассчитывает несколько критериев и, во-вторых, использует полученные количественные оценки не как руководство к действию, а как информацию к размышлению.
Таким образом, можно сделать вывод, что каждый из рассмотренных показателей, отражает эффективность проекта с различных сторон, поэтому, оценивая тот или иной проект, необходимо использовать всю совокупность критериев.
Существует простое и верное правило, в соответствии, с которым к рассмотрению следует принимать те проекты, у которых чистая приведенная величина дохода больше нуля и максимальна, индекс прибыльности более единицы, показатель внутренней нормы рентабельности больше процентной ставки по кредитам, а период окупаемости проекта минимален.
Заключение
Целью моей работы