Анализ финансово-хозяйственной деятельности ООО "РегионЛесСтрой"
2) Нормальная устойчивость финансового состояния, которая гарантирует платежеспособность - показатели Ф2 и ФЗ больше нуля, а показатель Ф1 - меньше нуля.
3) Неустойчивое финансовое состояние, которое характеризует нарушение платежеспособности с возможностью ее восстановления за счет сокращения дебиторской задолженности, ускорения оборачиваемости запасов - показатель ФЗ больше нуля, показатели Ф1 и Ф2 - ниже нуля.
4) Кризисное финансовое состояние, характерное для предприятий -банкротов, когда каждый из 3-х показателей Ф1, Ф2 и ФЗ меньше нуля.
Потребность в анализе ликвидности баланса возникает в условиях рынка в связи с усилением финансовых ограничений и необходимостью оценки кредитоспособности предприятия. Ликвидность баланса определяется как степень покрытия обязательств предприятия его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств.
Ликвидность активов - величина, обратная ликвидности баланса по времени превращения активов в денежные средства. Чем меньше времени требуется, чтобы данный вид активов обрел денежную форму, тем выше его ликвидность. Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
Приводимые ниже группировки осуществляются по отношению к балансу. В зависимости от степени ликвидности, то есть скорости превращения в денежные средства, активы предприятия разделяются на следующие группы:
А1) наиболее ликвидные активы - денежные средства и краткосрочные финансовые вложения предприятия (ценные бумаги);
А2) быстрореализуемые активы - дебиторская задолженность, товары отгруженные и прочие оборотные активы;
А3) медленно реализуемые активы- статьи раздела II актива "Запасы и затраты" (за исключением "Расходов будущих периодов"), а также статьи из раздела 1 актива баланса "Долгосрочные финансовые вложения" (уменьшенные на величину вложение в уставные фонды других предприятий);
А4) труднореализуемые активы - статьи раздела 1 актива баланса "Основные средства и иные внеоборотные активы", за исключением статей этого раздела, включенных в 5 предыдущую группу.
Пассивы баланса группируются по степени срочности их оплаты:
П1) наиболее срочные обязательства - к ним относятся кредиторская задолженность (статьи раздела 11 пассива баланса "Расчеты и прочие пассивы"), а также ссуды, не погашенные в срок из справки 2 ф №5;
П2) краткосрочные пассивы - краткосрочные кредиты и заемные средства;
П3) долгосрочные пассивы - долгосрочные кредиты и заемные средства;
П4) постоянные пассивы - статьи раздела 1 пассива баланса "Источники собственных средств".
Для определения ликвидности баланса следует сопоставить итоги приведенных групп по активу и пассиву. Баланс считается абсолютно ликвидным, если имеют место соотношения:
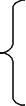 А1
≥ П1
А2 ≥ П2
А3 ≥ П3
А4 ≤ П4
Выполнение первых трех неравенств с необходимостью влечет выполнение и четвертого неравенства, поэтому практически существенным является сопоставление итогов первых трех групп по активу и пассиву. Четвертое неравенство носит "балансирующий" характер, и в то же время оно имеет глубокий экономический смысл: его выполнение свидетельствует о соблюдении минимального условия финансовой устойчивости - наличии у предприятия собственных оборотных средств.
В случае, когда одно или несколько неравенств имеют знак, противоположный зафиксированному в оптимальном варианте, ликвидность баланса в большей или меньшей степени отличается от абсолютной.
Сопоставление наиболее ликвидных средств и быстро реализуемых активов с наиболее срочными обязательствами и краткосрочными пассивами позволяет выяснить текущую ликвидность. Сравнение медленно реализуемых активов с долгосрочными и среднесрочными пассивами отражает перспективную ликвидность.
Текущая ликвидность свидетельствует о платежеспособности предприятия на ближайший к рассматриваемому моменту промежуток времени.
Перспективная ликвидность представляет собой прогноз платежеспособности на основе сравнения будущих поступлений и платежей.
Проводимый по изложенной схеме анализ ликвидности баланса является приближенным. Это обусловлено ограниченностью информации, которой располагает аналитик, проводящий внешний анализ на основе бухгалтерской отчетности. Для уточнения результатов данного анализа требуется провести анализ платёжеспособности предприятия.
Рассмотренный выше общий показатель ликвидности баланса выражает способность предприятия осуществлять расчеты по всем видам обязательств - как по ближайшим, так и по отдаленным. Этот показатель не дает представления о возможностях предприятия в плане погашения именно краткосрочных обязательств. Поэтому для оценки платежеспособности предприятия используют относительные показатели ликвидности, различающиеся набором ликвидных средств, рассматриваемых в качестве покрытия краткосрочных обязательств.
Существуют традиционные финансовые показатели, называемые коэффициентами платежеспособности: коэффициент абсолютной ликвидности, промежуточный коэффициент покрытия и общий коэффициент покрытия. Каждый из них рассчитывается делением отдельных элементов или всей суммы оборотных активов предприятия на величину его краткосрочной задолженности.
Коэффициент абсолютной ликвидности определяется по формуле:
К=(Денежные средствах + Краткосрочные финансовые вложения)/Краткосрочные обязательства
Предельное теоретическое значение данного показателя составляет 0,2 - 0,25. Этот индикатор имеет особенно важное значение для поставщиков материальных ресурсов и банка, кредитующего предприятие.
Промежуточный коэффициент покрытия краткосрочных обязательств рассчитывается следующим образом:
К=(Денежные средства + Краткосрочные финансовые вложения +
+ Дебиторская задолженность)/Краткосрочные обязательства
Теоретическое значение показателя признается достаточным на уровне 0,7 - 0,8.
Особенный интерес этот индикатор представляет для держателей акций. Формула общего коэффициента покрытия имеет вид:
К=(Денежные средства + Краткосрочные финансовые вложения +
+ Дебиторская задолженность+Запасы и затраты)/Краткосрочные обязательства
При исчислении коэффициента в стоимость запасов и затрат не включается сумма расходов будущих периодов.
Ликвидных средств должно быть достаточно для выполнения краткосрочных обязательств, то есть значение показателя не должно опускаться ниже единицы.
К показателям платежеспособности относится также удельный вес запасов и затрат в сумме краткосрочных обязательств;Новодворский В. Д., Хорин А. Н. Об оценке дебиторской и кредиторской задолженности // Бух. Учет. - 2002. - № 1. - С. 28
К=Запасы и затраты/Краткосрочные обязательства
Анализ коэффициентов платежеспособности рассматривают в качестве начального этапа оценки платежеспособности предприятия.
Для уточнения результатов расчета коэффициентов платежеспособности необходимо оценить "качество" активов.
С этой целью из общей массы текущих активов исключаются неликвидные или труднореализуемые активы.
Поскольку в составе текущих активов значительную часть составляет дебиторская задолженность, прежде всего необходимо скорректировать ее балансовую величину на сумму сомнительной дебиторской задолженности.
Имеется в виду задолженность, которая аналитиком признана маловероятной к получению вне зависимости от того, можно ли на нее начислить резерв по сомнительным долгам или нет. Такая оценка "качества" дебиторской задолженности может быть получена в результате ее инвентаризации и выявления просроченной задолженности.
Помимо сомнительной дебиторской задолженности к составу труднореализуемых активов относят некоторые другие статьи баланса, такие, как "Расходы будущих периодов", "Налог на добавленную стоимость" и некоторые другие статьи текущих активов, в зависимости от имеющейся информации.
Основным объектом при анализе платежеспособности является движение денежных потоков.
Для целей внутреннего и внешнего анализа платежеспособности необходимо знать, каким образом и из каких источников получают предприятия денежные средства и каковы основные направления их расходования.
Главная цель такого анализа - оценить способность предприятия зарабатывать денежные (Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебное пособие для ВУЗов. –Минск.: ИП «Эко-перспектива», 2006, - 178) средства в размере и в сроки, необходимые для осуществления планируемых расходов.
Для анализа движения денежных средств используют Ф №4 и Ф №5 бухгалтерской отчетности.
В составе отчета выделяют три основных раздела: движение денежных средств от текущей, инвестиционной и финансовой деятельности.
Под текущей понимают основную уставную деятельность предприятия, связанную с получением дохода.
С инвестиционной деятельностью связывают движение денежных средств в результате приобретения или создания долгосрочных активов, а также вследствие их реализации.
Под финансовой деятельностью понимают движение денежных средств, связанное с изменением в составе и размере собственного капитала и займов предприятия,
Анализ движения денежных потоков дает возможность сделать обоснованные выводы о том:
1) в каком объеме и из каких источников были получены поступившие на предприятие денежные средства и каковы основные направления их использования;
2) способно ли предприятие в результате своей текущей деятельности обеспечить превышение поступлений над платежами;
3) достаточно ли полученной на предприятии прибыли для обслуживания его текущей деятельности;
4) способно ли предприятие генерировать денежные средства в объеме, достаточном для осуществления инвестиций;
5) чем объясняются расхождения величины полученной прибыли и наличия денежных средств.
Процесс перехода к новым формам хозяйствования обусловил появление ряда проблем, присущих переходной экономике, одной из которых является оценка эффективности деятельности предприятия.
Эффективность хозяйственной деятельности измеряется одним из двух способов, отражающих результативность работы предприятия относительно либо величины авансированных ресурсов, либо величины их потребления (затрат) в процессы производства.
Эти показатели характеризуют степень деловой активности предприятия:
Эффективностьавансированных ресурсов= Продукция/Авансированные ресурсы
Эффективностьпотребленныхресурсов= Продукция/Потребленные ресурсы (затраты)
Деловая активность предприятия в финансовом аспекте проявляется прежде всего в скорости оборота его средств.
Анализ деловой активности заключается в исследовании уровней и динамики разнообразных коэффициентов оборачиваемости, которые являются относительными показателями финансовых результатов деятельности предприятия.
В обобщенном виде формулы финансовых коэффициентов, формируемых. по данной схеме, выглядят следующим образом:
Оборачиваемость средств источниковили их источников= Выручка от реализации/ Средняя за период величина средств
Коэффициенты деловой активности характеризуют, насколько эффективно предприятие использует свои средства. К ним относятся различные показатели оборачиваемости. Общий коэффициент оборачиваемости определяется по формуле:
К=Выручка от реализации/Стоимость имущества (активов)
Данный коэффициент отражает эффективность использования всех имеющихся ресурсов независимо от их источников.(Маркорьян Э.А., Герасименко Г.П. Финансовый анализ. - М.: ПРИОР,2005.-175с).
Он показывает, сколько раз за период совершается полный цикл производства и обращения, приносящий прибыль.
Оборачиваемость запасов характеризуется следующими коэффициентами:
Коб.зап.=Себестоимость реализованной продукции/Стоимость запасов и затрат
К=365 дней/Коб.зап.
Чем выше показатель оборачиваемости запасов, чем меньше затоваривание и быстрее можно реализовать товарно-материальные ценности и в случае необходимости срочно погасить долги.
Оборачиваемость собственных средств предприятия показывает следующий коэффициент:
К=Выручка от реализации/Собственные средства (средняя за период величина)
Скорость оборота собственных средств отражает активность денежных средств. Если она слишком высока, то уровень продаж значительно превышает вложенный капитал и появляется необходимость увеличения кредитных ресурсов.
Низкий коэффициент свидетельствует о бездействии части собственных средств.
Основные средства и долгосрочные инвестиции в основные средства оказывают многоплановое и разностороннее влияние на финансовые результаты деятельности предприятия.(Баканов М.И., Шеремет А.Д. Теория анализа хозяйственной деятельности: Учебник. - 4-ое изд., перераб. и доп. - М.: Финансы и статистика, 2000)
Действия аналитика могут быть систематизированы и в основном сводятся к выполнению следующих аналитических процедур:
1) сравнение данных отчетного периода с соответствующими данными предыдущего периода;
2) сравнение отчетных данных с плановыми сметными или проектными показателями;
3) сравнение отчетных данных с отраслевыми показателями;
4) сравнение показателей эффективности использования основных средств с показателями использования других видов ресурсов и капитала предприятия в целом;
5) сравнение отчетов по основным средствам с отчетами о производственных и финансовых результатах деятельности предприятия.
В ходе анализа структуры и динамики основных средств необходимо оценить размеры, динамику и структуру вложений капитала предприятия в основные средства, выявить главные функциональные особенности производственной деятельности анализируемого предприятия.
Для этого проводится сопоставление данных на начало и конец отчетного периода.
Ускорение оборачиваемости оборотных средств уменьшает потребность в них, позволяет предприятиям высвобождать часть оборотных средств.
В результате ускорения оборота высвобождаются вещественные элементы оборотных средств, меньше требуется запасов сырья, материалов, топлива, заделов незавершенного производства и прочее, а следовательно, высвобождаются и денежные ресурсы, ранее вложенные в эти запасы. Высвобожденные денежные средства откладываются на расчетном счете предприятия, в результате чего улучшается их финансовое состояние, укрепляется платежеспособность.
Состояние дебиторской и кредиторской задолженности, их размеры и качество оказывают сильное влияние на финансовое состояние предприятия.
Анализ дебиторской и кредиторской задолженности осуществляется по данным аналитического учета.
Для улучшения финансового положения предприятия необходимо:
1) следить за соотношением дебиторской и кредиторской задолженности. Значительное превышение дебиторской задолженности создает угрозу финансовой устойчивости предприятия и делает необходимым привлечение дополнительных источников финансирования;
2) по возможности ориентироваться на увеличение количества заказчиков с целью уменьшения риска неуплаты монопольным заказчиком;
3) контролировать состояние расчетов по просроченным задолженностям;
4) своевременно выявлять недопустимые виды дебиторской и кредиторской задолженности, к которым относятся: просроченная задолженность поставщикам, в бюджет и другие; товары отгруженные, не оплаченные в срок.
Для принятия многих управленческих решений нужно знать не только размер полученной предприятием прибыли, но и его доходность, которая характеризует эффективность деятельности предприятия.
В целом результативность деятельности любого предприятия может оцениваться с помощью абсолютных и относительных показателей. Так, с помощью показателей первой группы можно проанализировать динамику различных показателей прибыли (балансовой, чистой, нераспределенной) за ряд лет.
Следует отметить, что такие расчеты будут иметь скорее арифметический, чем экономический смысл (если при этом не используются соответствующие способы пересчёта в сопоставимые цены). Вторая группа показателей практически не подвержена влиянию инфляции, поскольку представляет собой различные соотношения прибыли и вложенного капитала. Экономический смысл указанных показателей (их принято называть показателями рентабельности) состоит в том, что они характеризуют прибыль, получаемую с каждого рубля средств (собственных или заемных), вложенных в предприятие.
В обобщенном виде формулы финансовых коэффициентов выглядят следующим образом:
Рентабельностьпродаж = Прибыль/Выручка от реализации
Рентабельностьсредств =Прибыль/Средняя за период величина средств или их источников
В данных формулах намеренно не конкретизирован показатель прибыли, поскольку в качестве него может быть взята прибыль от реализации продукции (работ, услуг) или балансовая прибыль, чистая прибыль.
Существует определенная взаимосвязь между финансовыми коэффициентами рентабельности и оборачиваемости средств предприятия:
Рентабельность средств или их источников= Рентабельность продаж* Оборачиваемость средств или их источников
Эта, формула показывает, что прибыльность средств предприятия или их источников обусловлена как ценообразовательной политикой предприятия и уровнем затрат на производство реализованной продукции, так и деловой активностью предприятия, измеряемой оборачиваемостью средств или их источников.
Формула указывает на пути повышения рентабельности средств или их источников: при низкой прибыльности продаж необходимо стремиться к ускорению оборота капитала и его элементов и, наоборот, определяемая теми или иными причинами низкая деловая активность предприятия может быть компенсирована только снижением затрат на производство продукции или ростом цен на продукцию, то есть повышением рентабельности продаж.
В формулах не конкретизирован также показатель средней за период величины средств предприятия или их источников.
В качестве данного показателя могут быть использованы итог баланса, величины мобильных средств, готовой продукции, дебиторской и кредиторской задолженности, основных средств и прочих внеоборотных активов, собственных средств, перманентного капитала и так далее. (Медведева О. Анализ доходности предприятия // Бух. Учет. - 2004. - № 6. - С. 35 – 38).
Рентабельность реализованной продукции характеризует доходность основной деятельности предприятия.
Менеджеры используют показатель рентабельности реализованной -продукции для контроля за взаимосвязью между ценами, количеством реализованного товара и величиной издержек производства и реализации продукции.
Данный финансовый коэффициент вычисляется по формуле:
Рентабельность реализованнойпродукции, работ и услуг = Прибыль от реализации/Выручка от реализации
Анализ показателей доходности имеет важное практическое значение, так как он позволяет оценить доходность производства и эффективность использования вложенного в него капитала, выбрать рациональную инвестиционную политику, определить степень ликвидности предприятия.
Проведенный анализ финансово-хозяйственной деятельности по предложенной в дипломной работе схеме предназначен для обеспечения управления финансовым состоянием предприятия в условиях рыночной экономики.
2. АНАЛИЗ ФИНАНСОВОЙ- ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ООО «РЕГИОНЛЕССТРОЙ» ЗА 2005 – 2007 ГГ.
2.1 Анализ основных технико-экономических показателей деятельности ОООЛ «РегионЛесСтрой» за 2005 - 2007 гг.
ООО "РегионЛесСтрой" образовано в 2002 году. Учредителями "РегионЛесСтрой" являются: Промышленная Ассоциация предприятий строительных материалов КСМ (50% акций) и физические лица, владеющие 50 % акций.
ООО "РегионЛесСтрой" создано для осуществления следующих видов деятельности:
1) Производственно-хозяйственной: производство ремонтных и строительно-монтажных работ, лесозаготовка, деревообработка, переработка отходов, производство строительных материалов, конструкций, техническая подготовка и производство комплектующих, изготовление и реализация товаров народного потребления, сбор и реализация нефтепродуктов, производство и реализация сельскохозяйственной продукции, развитие производства животноводства;
2) Коммерческой, торгово-закупочной деятельности и оказания посреднических услуг организациям и гражданам;
3) Добычи и реализации песка;
4) Автотранспортных перевозок и перевозки пассажиров.
Ежегодно ООО "РегионЛесСтрой" добывало от 100 до 200 м3 песка в зависимости от потребностей заказчиков и возможностей самого предприятия. Основные потребители продукции (песка) ООО "РегионЛесСтрой": ЗАО "ААА", ЗАО "БББ", ЗАО "ВВВ", ЗАО "ГГГ", ЗАО "ДДД", ОАО "ЕЕЕ", ОАО "ЖЖЖ" и др. Разработку песка общество осуществляет открытым способом на арендованных землях. Намыв песка производится сезонно (весна - осень). Для добычи нерудных строительных материалов предприятие использует земснаряды, которые арендует у ОАО "ЗЗЗ".
Песок отгружается автотранспортом и по железной дороге. Предприятие имеет собственные подъездные пути.
Кроме вышеуказанного, предприятие производит строительные материалы (блоки, кирпичи), которые использует в процессе строительства и реализует часть потребителям. ООО "РегионЛесСтрой построено административное здание на карьере "ИИИ" в «ККК» районе. Осуществляется строительство коттеджей для своих работников с предоставлением рассрочки оплаты платежей в течение 20 лет. Участвует в долевом строительстве жилых домов, получая после завершения строительства квартиры и предоставляя их своим работникам с оплатой в рассрочку.
У предприятия имеется на балансе торговый павильон, через который общество ведет оптовую и розничную торговлю.
Анализ основных технико-экономических показателей деятельности ООО "РегионЛесСтрой за 2005 – 2007г.г. . представлен в таблице 2.1.
Данные табл. 2.1 свидетельствуют о том, что за 2007 год объем товарной и реализованной продукции сократился по сравнению с 2005 годом соответственно 54,6 м3 или 653,5 тыс. руб. (с 1716,5 до 1063 тыс. руб.) и 78,8 м3 или 979 тыс. руб. ( с 1849 до 870 тыс. руб.). При этом темп роста соответственно составил 45,6 % и 34,9 % (в натуральных единицах) и 61,9 % и 47,1 % (в стоимостных единицах).
Себестоимость товарной продукции за 2007 по сравнению с 2006 годом незначительно возросла на 16 тыс. руб. (с 897 до 913 тыс. руб.), при этом темп роста составил101,8 %. Себестоимость товарной продукции за 2007 год по сравнению с 2005 годом сократилась на 29,1 тыс. руб. ( с 942,1 до 913 тыс. руб.) При этом темп роста составил за 2007 год 96,9 %.
Себестоимость реализованной продукции в 2007 году сократилась по сравнению с 2005 г. на 851 тыс. руб. (с 1451 до 600 тыс. руб.). Себестоимость реализованной продукции в 2007 году по сравнению с 2006 годом сократилась на 231 тыс. руб. (с 831 до 600 тыс. руб.). Темп их роста соответственно составил 41,4 % и 72,2 %.
Затраты на 1 рубль товарной продукции в 2007 году по сравнению с 2006г. возросли на 21,5 коп. (с 64,39 до 85,89 коп.), темп роста составил 133,4 %, по сравнению с 2005г. увеличились на 31,01 коп. (с 54,88 до 85,89 коп.), темп роста - 156,5 %.
Затраты на 1 рубль реализованной продукции сократились в 2007году по сравнению с 2005годом на 11,05 коп. (с 78,47 до 67,42 коп.).
Прибыль от товарной продукции уменьшилась в 2007году по сравнению с 2006годом на 346 тыс. руб. ( с496 до 150 тыс. руб.), по сравнению с 2005годом на 624,4 тыс. руб. (с 774,4 до 150 тыс. руб.). темп их роста соответственно составил 30,2 % и 19,4 %.
Прибыль от реализованной продукции в 2007году по сравнению с 2006годом сократилась на 283 тыс. руб. (с 573 до 290 тыс. руб.), темп роста составил 50,6 %; по сравнению с 2005годом уменьшилась на 108 тыс. руб. (с 398 до 290 тыс. руб.), темп роста составил 72,9 %.
Таблица 2.1
Динамика основных технико-экономических показателей " за 2005 - 2007 гг ООО "РегионЛесСтрой
| Наименование показателя | 2005. | 2006. | 2007. | Абсо-лют. откл. | Темп роста, % | Темп роста, % |
| 1 | 2 | 3 | 4 | 5=4-3 | 6=4:3 | 7=4:2 |
|
Товарная продукция в натур. выраж., м3 в стоим. выраж., тыс. руб. |
100,4 1716,5 |
62,9 1393 |
45,8 1063 |
-17,1 -330 |
72,8 76,3 |
45,6 61,9 |
| Себестоимость тов. продукции, тыс. руб. | 942,1 | 897 | 913 | +16 | 101,8 | 96,9 |
| Затраты на 1 руб. тов. продукции, коп. | 54,8 | 64,39 | 85,89 | +21,5 | 133,4 | 156,5 |
|
Реализованная продукция в натур. выраж., м3 в стоим. выраж., тыс. руб. |
121 1849 |
61,3 1404 |
42,2 890 |
-19,1 -514 |
68,8 63,4 |
34,9 48,1 |
| Себестоимость реализованной продукции, тыс. руб. | 1451 | 831 | 600 | -231 | 72,2 | 41,4 |
| Затраты на 1 руб. реализованной продукции, коп. | 78,47 | 59,19 | 67,42 | +8,23 | 113,9 | 85,9 |
| Прибыль (убыток) от тов. продукции, тыс. руб. | 774,4 | 496 | 150 | -346 | 30,2 | 19,4 |
| Прибыль (убыток) от реализ. продукции, тыс. руб. | 398 | 573 | 290 | -283 | 50,6 | 72,9 |
| Среднесписочная численность ППП, чел. | 26 | 26 | 17 | -9 | 65,4 | 100 |
| ФОТ ППП, тыс. руб. | 93,2 | 204,3 | 97 | -107,3 | 47,5 | 104,1 |
| Среднемесячная зарплата на 1 работника | 298,7 | 655 | 570 | -85 | 87,0 | 190,8 |
Среднесписочная численность производственного персонала в 2005- 2006гг. не изменилась и составляла 26 человек, в 2007г. сократилась на 9 человек (с 26 до 17 человек). Темп роста за 2007год составил 65,4 %. Фонд оплаты труда значительно возрос в 2006году по сравнению с 2005годом на 111,1 тыс. руб. (с 93,2 до 204,3 тыс. руб.). В 2007году произошло его сокращение на 107,3 тыс. руб. (с 204,3 до 97 тыс. руб.).
Среднемесячная зарплата на 1 рабочего увеличилась в 2007году по сравнению с 2005годом на2713. руб. (с 2987 до 5700 руб.), темп роста составил 190,8 %, но сократилась по сравнению с 2006одом на 85 тыс. руб. (с 655 до 570 тыс. руб.), темп роста составил 87 %.
Для анализа общего финансового положения ООО "РегионЛесСтрой за 2005- 2007гг. перейдем к общей оценке динамики и структуры статей бухгалтерского баланса предприятия.
2.2 Общая оценка динамики и структуры статей бухгалтерского баланса ООО "РегионЛесСтрой " за 2005- 2007гг.
Сведения о размещении и использовании средств (активов) и источников их формирования (пассивов) представлены в балансе предприятия (форма № 1).
Для общей оценки динамики финансового состояния предприятия следует сгруппировать статьи баланса в отдельные специфические группы по признаку ликвидности (статьи актива) и срочности обязательств (статьи пассива). К ним относятся:
1) Общая стоимость имущества (итог баланса, строка 390);
2) Стоимость иммобилизованных активов (основных и прочих внеоборотных средств, итог раздела I актива баланса);
3) Стоимость оборотных (мобильных) средств (сумма итогов раздела II и III актива баланса);
4)Стоимость материальных оборотных средств (сумма строк 210, 220 раздела II актива баланса);
5) Величина дебиторской задолженности (сумма строк 230, 240 раздела II актива баланса);
6) Сумма свободных денежных средств (сумма строк 250, 260 раздела II актива баланса);
7) Стоимость собственного капитала (раздел IV пассива баланса и строк 630 -660 раздела IV пассива баланса);
8) Величина заемного капитала (раздел V и VI пассива баланса без строк 630 - 660);
9) Величина долгосрочных кредитов и займов (итог раздела V пассива баланса);
10) Величина краткосрочных кредитов и займов (строка 610 раздела VI пассива баланса);
11) Величина кредиторской задолженности (строка 620 раздела VI пассива баланса).
Чтение баланса по таким систематизированным группам ведется с использованием методов горизонтального и вертикального анализа. Анализ статей актива и пассива баланса ООО "РегионЛесСтрой за 2005- 2007гг. представлен соответственно в таблицах 2.2, 2.3, 2.4, 2.5, 2.6 и 2.7.
Таблица 2.2
Анализ статей актива баланса ООО "РегионЛесСтрой " за 2005г.
| Актив баланса | на 01.01.2005г. | на 01.01.2006г. |
Абсолют откл., тыс. руб. |
Темп роста, % | ||
| тыс. руб. | % к итогу | тыс. руб. | % к итогу | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Имущество всего | 3401 | 100 | 2872 | 100 | -529 | 84,4 |
| 1.1. Иммобилизо-ванные активы | 2314 | 68,1 | 1597 | 55,6 | -717 | 69,0 |
| 1.2. Оборотные активы | 1087 | 31,1 | 1275 | 44,4 | +188 | 117,3 |
| 1.2.1. Запасы | 939 | 86,4 | 1150 | 90,3 | +211 | 122,5 |
| 1.2.2. Дебиторская задолженность | 148 | 13,6 | 75 | 5,8 | -73 | 50,7 |
| 1.2.3. Денежные средства | 0,03 | 0,0 | 50 | 3,9 | +49,97 | 166666,7 |
В течение 2005года структура имущества ООО "РегионЛесСтрой " качественно изменилась. В целом активы уменьшились на 529 тыс. руб. (с 3401 до 2872 тыс. руб.) или на 15,6 %. Данное изменение в стоимости имущества предприятия связано со значительным уменьшением стоимости иммобилизованных (внеоборотных) активов на 717 тыс. руб. (с 2314 до 1597 тыс. руб.) и увеличением стоимости оборотных активов на 188 тыс. руб. (с 1087 до 1275 тыс. руб.). За 2005год произошло также уменьшение дебиторской задолженности предприятия на 73 тыс. руб. (с 148 до 75 тыс. руб.)
Наибольшее увеличение за 2005год у предприятия было по запасам и денежным средствам (соответственно на 211 тыс. руб. и на 49,97 тыс. руб.). При этом наиболее быстрыми темпами (в1666 раз) выросли за данный период денежные средства предприятия.
Наибольший удельный вес в стоимости имущества ООО "РегионЛесСтрой " на 01.01.2005. занимают иммобилизованные активы (68,1 %). Удельный вес оборотных активов - 31,9 %, в том числе запасов - 86,4 %, дебиторской задолженности - 13,6 %.
На 1.01.2006года удельный вес иммобилизованных активов уменьшился на 12,5 % (с 68,1 % до 55,6 %), а удельный вес оборотных активов увеличился на 12,5 % (с 31,9 % до 44,4 %). Произошло увеличение удельного веса запасов с 86,4 % до 90,3 %, т.е. на 3,9 % и денежных средств предприятия на 3,9 %, а также уменьшение удельного веса дебиторской задолженности на 7,8 % (с 13,6 % до 5,8 %).
Таблица 2.3.
Анализ статей пассива баланса ООО "РегионЛесСтрой за 2005.
| Пассив баланса | на 01.01.2005г. | на 01.01.2006г. |
Абсолют откл., тыс. руб. |
Темп роста, % | ||
| тыс. руб. | % к итогу | тыс. руб. | % к итогу | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1.Источники имущества - всего | 3401 | 100 | 2872 | 100 | -529 | 84,4 |
| 1.1.Собственный капитал | 1886 | 55,6 | 1275 | 44,4 | -611 | 67,6 |
| 1.2. Заемный капитал | 1515 | 44,5 | 1597 | 55,6 | +82 | 105,4 |
| 1.2.1.Долгосрочные обязательства | 532 | 35,1 | 532 | 33,3 | 0 | 100 |
| 1.2.2.Краткосрочные кредиты и займы | _ | _ | _ | _ | _ | _ |
| 1.2.3.Кредиторская задолженность | 983 | 64,9 | 1065 | 66,7 | +82 | 108,3 |
Данные таблицы 2.3. показывают, что в 2005году произошло значительное уменьшение собственного капитала ООО "РегионЛесСтрой " на 611 тыс. руб. (с 1886 до 1275 тыс. руб.).
При этом сумма заемного капитала увеличилась 82 тыс. руб., что отрицательно характеризует деятельность предприятия за 2005год. За 2005году долгосрочные обязательства предприятия не изменились, но произошло увеличение кредиторской задолженности на 82 тыс. руб. (с 983 до 1065 тыс. руб.)
Наибольший удельный вес в стоимости источников имущества предприятия на 1.01.2005года занимает собственный капитал (55,6 %). Удельный вес заемного капитала – 44,4 %, в том числе долгосрочных обязательств 35,1 %, кредиторской задолженности – 64,9
Следует отметить, что на 1.01.2006. удельный вес собственного капитала уменьшился на 11,2 %, а земного капитала увеличился на 11,2 % . В том числе увеличился удельный вес кредиторской задолженности на 1,8 % и уменьшился удельный вес долгосрочных обязательств на 1,8 % (с 35,1 % до 33,3 %).
Таблица 2.4.
Анализ статей актива баланса ООО "РегионЛесСтрой за 2006г.
|
Актив баланса |
на 01.01.2006г. | на 01.01.2007г. |
Абсолют откл., тыс. руб. |
Темп роста, % | ||
| тыс. руб. | % к итогу | тыс. руб. | % к итогу | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Имущество-всего | 2872 | 100 | 2577 | 100 | -295 | 89,7 |
| 1.1.Иммобилизо-ванные активы | 1597 | 55,6 | 790 | 30,7 | -807 | 49,5 |
| 1.2. Оборотные активы | 1275 | 44,4 | 1787 | 69,3 | +512 | 140,2 |
| 1.2.1. Запасы | 1150 | 90,3 | 1723 | 96,4 | +573 | 127,4 |
| 1.2.2. Дебиторская задолженность | 75 | 5,8 | 64 | 3,6 | - 11 | 161,6 |
| 1.2.3. Денежные средства | 50 | 3,9 | 0,1 | 0,0 | - 49,9 | 0,2 |
Данные таблицы 2.4 свидетельствуют об уменьшении общей стоимости имущества ООО "РегионЛесСтрой " за 2006год на 295 тыс. руб. (с 2872 до 2577 тыс. руб.).
Данное изменение в стоимости имущества предприятие связано с уменьшением стоимости внеоборотных активов на 807 тыс. руб. (с 1597 до 790 тыс. руб.) и увеличением стоимости оборотных активов на 512 тыс. руб. (с 1275 до 1787 тыс. руб.).
За 2006год запасы предприятия значительно возросли с 1150 до 1723 тыс. руб., т.е. 573 тыс. руб.
Уменьшились дебиторская задолженность предприятия на 11 тыс. руб. и денежные средства на 49,9 тыс. руб. (с 50 до 0, 1 тыс. руб.)
Наибольший удельный вес в стоимости имущества ООО "РегионЛесСтрой " на 1.01.03г занимают иммобилизованные активы (55,6 %) Удельный вес оборотных активов- 44,4 %, в том числе запросов - 90,3 %, дебиторской задолженности - 5,8 %, денежных средств - 3,9%.
Таблица 2.5.
Анализ статей пассива баланса ООО "РегионЛесСтрой " за 2006г.
| Пассив баланса | на 01.01.2006 г. | на 01.01.2007 г. |
Абсолют. откл., тыс. руб. |
Темп роста, % | ||
| тыс. руб. | % к итогу | тыс. руб. | % к итогу | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Источники имущества всего | 2872 | 100 | 2577 | 100 | - 295 | 89,7 |
| 1.1. Собственный капитал | 1275 | 44,4 | 594 | 23,1 | -681 | 46,6 |
| 1.2. Заемный капитал | 1597 | 55,6 | 1983 | 76,9 | +386 | 124,2 |
| 1.2.1. Долгосрочные обязательства | 532 | 33,3 | 532 | 26,8 | 0 | 100 |
| 1.2.2. Краткосрочные кредиты и займы | - | - | - | - | - | - |
| 1.2.3. Кредиторская задолженность | 1065 | 66,7 | 1451 | 73,2 | + 386 | 136,2 |
На 1.01.04 года удельный вес иммобилизованных активов сократился на 24,9 % (с 55,6 % до 30,7) , удельный вес оборотных активов соответственно увеличился с 44,4 % до 69,3 %. Произошло увеличение удельного веса запасов на 6,1 % (с 90,3 до 96,4 %) и уменьшение удельного веса дебиторской задолженности и денежных средств соответственно 2,2 % и 3,9% .
Как видно из таблицы 2.5, в 2006 году произошло уменьшение собственного капитала ООО "РегионЛесСтрой " на 681 тыс. руб. (с 1275 до 594 тыс. руб.) При этом сумма заемного капитала увеличилась на 386 тыс. руб. (с 1597 до 1983 тыс. руб.) За 2006 год кредиторская задолженность предприятия увеличилась на