Банковская система и ее роль в рыночной экономике
Кроме того, необходимо ввести административную, материальную и имущественную ответственность менеджерского состава территориального подразделения за проводимые в регионе денежно-кредитные мероприятия.26
В качестве стимулирования вложений банков в реальный сектор экономики было бы целесообразно Банку России разрешить своим территориальным учреждениям манипулировать фондом обязательного резервирования (при условии формирования его по месту нахождения банка или филиала). Иными словами, дифференцировать нормативы обязательного резервирования, предоставив льготы банкам, активно вкладывающим средства в экономику региона на период этих вложений (на 0,5-1% снижать). Следует отметить, что в данном случае территориальное подразделение должно контролировать деятельность такого «льготника» и при малейшем возникновении признаков проблемности изменять порядок формирования резервов.27
Альтернативной возможностью можно считать начисление процентов по счетам фонду обязательного резервирования (ФОР) для указанных банков (процент может составлять 0,5-1%). Однако последнее предложение повлечет увеличение издержек территориального подразделения, кроме того, возникает соблазн предоставлять «платные» счета ФОР «своим» банкам. В таком случае встает вопрос о системе контроля за деятельностью самого территориального подразделения в данной сфере, иными словами, «кто будет надзирать за теми, кто надзирает?».
Очевидно, что данное предложение менее целесообразно, чем первое, так как влечет ряд негативных моментов.
В случае применения предложения об изменение норматива ФОР правомерен вопрос о несоблюдении в этом случае принципа «равных условий» деятельности банков на кредитном рынке региона. Однако, если территориальное управление не будет злоупотреблять данным предложением, вполне возможно это создаст дополнительный стимул для кредитования реального сектора, а также создаст для банков возможности повышения ставки процента по депозитам физических лиц.
Таким образом, необходимо сделать систему ЦБР современной организацией, для которой характерны повышение степени согласованности совместных действий и долгосрочных обязательств, возросшее понимание необходимости решения сложных проблем и пр. Представляется, что ЦБР будет «флагманом» кредитной системы РФ, на который можно и нужно равняться клиентам - коммерческим банкам. Видимо, такая роль Банка России не только «по плечу» ему, но и является перспективной с позиции подъема экономики страны в целом.
В свою очередь, система функций банковской системы может быть представлена в виде матричной модели «сферы целевой деятельности - стадии делового цикла». Следовательно, в самом общем виде структура банковской системы может соответствовать матричной модели, представленной в таблице 1.28
Таблица 1
Матричная модель банковской системы
| Функциональная специализация банков | Функционально-целевая направленность использования кредитных ресурсов | |||||||
| Промышленность | Социальная сфера, торговля, сфера услуг | Агропромышленный комплекс | Научно-техническая сфера | Экологическая сфера | Строительная сфера | Население | ||
|
Воспроизводственный цикл |
Инновационные | + | - | + | + | + | + | - |
| Инвестиционные | + | + | + | + | + | + | - | |
| Ипотечные | + | - | + | - | + | + | + | |
| Универсальные коммерческие банки, ориентированные преимущественно на краткосрочное кредитование | + | |||||||
| Небанковские финансово-кредитные учреждения | + | + | + | - | - | + | + | |
Необходимо отметить, что эффективно решать весь комплекс проблем обеспечения процессов расширенного воспроизводства финансовыми и кредитными ресурсами можно только путем согласования общенациональных и региональных, муниципальных и частных интересов отдельных финансово-кредитных учреждений.
В целях повышения кредитной эффективности региональной банковской системы принципиально важным является формирование в составе последней следующих типов банков:
1) инновационных, предназначенных для финансирования новейших технологических проектов;
2) инвестиционных, ориентированных на финансовое обеспечение реализации таких проектов;
3) ипотечных, специализирующихся на выдаче долгосрочных ссуд под залог недвижимого имущества.
Таким образом, данная функциональная специализация банков может полностью обеспечить деловой цикл: зарождение идеи, ее реализация, залог имущества для получения долгосрочных ссуд на развитие и совершенствование производства (вторичный кредит).
Под региональной банковской системой следует понимать совокупность взаимодействующих банков региона, реализующих следующие основные функции:
- обеспечение наличными денежными ресурсами в необходимом объеме;
- бесперебойное ведение безналичных расчетов и платежей;
- кредитная поддержка социально-экономического комплекса региона;
- стимулирование привлечения средств граждан и мелких предпринимателей, а также эффективное их размещение;
- кредитование инновационно-инвестиционных проектов и социально-экономических программ;
- развитие консалтинговых услуг и нетрадиционных банковских операций.
Таким образом, региональная банковская система должна стимулировать структурную перестройку промышленности посредством кредитного механизма, научно-технический прогресс на региональном уровне, инвестиционную политику и развитие строительного комплекса, способствовать целенаправленному и комплексному развитию социальной сферы регионов в интересах населения, развитию региональной инфраструктуры, содействовать деятельности агропромышленного комплекса, целенаправленной реализации экологической политики.29
Сформулируем ряд ключевых принципов построения банковской системы региона:
1. Принцип сочетания функционально-целевой и воспроизводственной деятельности банка.
2. Принцип оптимального сочетания крупных, средних и малых банков.
3. Принцип диверсификации и адаптации банков, предполагающий расширение спектра деятельности и отход от узкой специализации финансово-кредитных учреждений.
4. Принцип сочетания разных форм собственности в банковской системе.
5. Принцип обеспечения максимальной доступности клиентов к банковским учреждениям (это особенно актуально для сельской местности).
6. Принцип равномерной поддержки региональными органами банковских учреждений, реализующих социально-экономические программы региональных и муниципальных властей.
7. Принцип ориентации на привлечение в регионы внешних ресурсов.
8. Принцип качественного обновления состава работников банковских учреждений. Учитывая вышеперечисленные факторы, эффективная модель региональной банковской системы должна быть способной активно содействовать структурным преобразованиям в экономике региона.
Кроме того, представляется, что для развития кредитной системы региона возможно создание кредитных союзов, представляющих собой разновидность банков, специализирующихся на предоставлении краткосрочного потребительского кредита. Как известно, деятельность обществ взаимного кредита была очень распространена в дореволюционной России.30
Совершенно очевидно, что на уровне местного самоуправления указанные функции могут выполнять многофункциональные губернские банки, учредителями и участниками которых могут выступать местные органы власти и частные инвесторы, которые в наибольшей степени заинтересованы в развитии местной инфраструктуры.
Однако выбор конкретного банка должен производиться строго на конкурсной основе и на конкретный срок (допустим, на 2,5 года). По истечении указанного срока после оценки результатов деятельности финансово-кредитных учреждений на основе специальной системы критериев социально-экономической эффективности, представленной в информационных паспортах банков, конкурс должен повторяться.
Региональные банки могут также стать мозговыми центрами по обеспечению экономической информацией, необходимой для оценки общеэкономического развития региона, а также отдельных клиентов, что очень важно и для самого банка при разработке стратегии и плана деятельности как на перспективу, так и на более короткие сроки.
ЗАКЛЮЧЕНИЕ
На основе изложенного в работе материала можно сделать вывод, что в современных условиях банки представляют собой не просто случайный набор, а действительно банковскую систему, т. е. множество элементов с отношениями и связями, образующими единое целое.
Основными свойствами банковской системы, как и систем в целом, являются: иерархичность построения; наличие отношений и связей, которые являются системообразующими, т. е. обеспечивают свойство целостности; упорядоченность ее элементов, отношений и связей; взаимодействие со средой, в процессе которого система проявляет и создает свои свойства; наличие процессов управления.
В Федеральном законе «О Центральном банке Российской Федерации (Банке России)» отмечается, что банковская система включает Центральный банк, кредитные организации и их ассоциации.
Банковская система взаимодействует не только с экономикой общества, но и влияет на его социальную подсистему, что проявляется в престижности профессии банковского работника, в формировании банковского делового стиля, в сложившихся ожиданиях, когда учреждения социальной сферы просят помощи у банков, отодвигая органы власти на второй план.
В целом российская банковская система может рассматриваться как определенная целостность. При этом процесс формирования банковской системы далеко не закончен, и как он будет протекать, зависит от многих факторов, и в первую очередь от характера экономической и социальной политики, проводимой правительством.
Одним из важнейших атрибутов национальной банковской системы России в современных экономических системах рыночного типа является усиление позиций и роли ассоциаций как саморегулирующих организаций, представляющих интересы субъектов хозяйствования того или иного сектора экономики, поскольку ассоциации позволяют освободить разнообразные институты государственной власти от разработки и введения в действие норм регулирования и контроля отдельных элементов деятельности субъектов хозяйствования в первую очередь таких, как качество оказываемых услуг, соблюдение принципов этики бизнеса, стандартизация, подготовка высококвалифицированного персонала и т. п.
Следует отметить, что все существующие концепции реформирования банковской системы затрагивают реформирование Центрального банка в отрыве от структурной политики государства, от перспектив экономического развития России в целом.
При условии возможности совершенствования нормативно-правовой базы и расширения полномочий территориальных подразделений Банка России, главным управлениям следует разрешить:
1) проведение процедуры пруденциального надзора за деятельностью филиалов инорегиональных банков на подведомственной территории;
2) формирование фонда обязательного резервирования по месту нахождения банка (самостоятельного или филиала);
3) публикации в местной печати на регулярной основе балансов банков, включая филиалы, находящиеся на подведомственной управлению территории.
Кроме того, необходимо ввести административную, материальную и имущественную ответственность менеджерского состава территориального подразделения за проводимые в регионе денежно-кредитные мероприятия.
Следует, однако, отметить, что в период становления принципиально новой для нашей страны банковской системы полезно и необходимо изучать выработанные мировой практикой принципы построения региональных банковских систем, методы осуществления банковских операций. Анализ мирового опыта и разумное преломление его на российскую действительность могут оказать существенную помощь на пути стабилизации экономики.
СПИСОК ЛИТЕРАТУРЫ
Федеральный закон от 10.07.2002г № 86-ФЗ «О Центральном банке Российской Федерации (Банке России)» (с изм. и доп. от 29.09 2004г)
Андрюшин С.А. Банковская система России: особенности эволюции и концепция развития. - М.: Институт экономики РАН, 2003. - 321с.
Бажан А. И. Эффективна ли денежно-кредитная политика России? // Банковское дело. - 2004. - № 1. - С. 8-12.
Банки и банковское дело / Под ред. И.Т. Балабанова. – Спб.: Питер, 2005. – 304с.
Едронова В.Н., Хасянова С.Ю. Пути совершенствования кредитной политики // Финансы и кредит. - 2004. - № 4. - С.2-8.
Крупнейшие холдинги, группы и альянсы российских банков // Эксперт. - 2001. - №11. - С.82-83.
Куликов А.Г. К вопросу о судьбе экономических реформ в России // Деньги и кредит. - 2002. - № 9. - С.76-79.
Миловидов В.Д. Современное банковское дело. Опыт организации и функционирование банков в США. - М.: Изд-во МГУ, 2004. - 115с.
Мишкин Ф. Экономическая теория денег, банковского дела и финансовых рынков. - М.: Аспект-Пресс, 2004. - 344с.
Моисеев С.Р. Открытость и транспарентость денежно-кредитной политики // Банковское дело. - 2001. - № 5. - С. 2-6.
Пушкарева А.А., Шепцис В. Д. Денежно-кредитная политика и политика Центрального банка // Банковское дело. - 2004. - № 1.- С.4-7.
Садков В.Г., Овчинникова О.П. О содержании денежно-кредитной политики России на 2004 г.// Финансы. - 2004. - № 3. - С.66-69.
Садков В.Г., Овчинникова О.П. Банковские системы развитых стран и совершенствование денежно-кредитной политики России. – М.: прогресс, 2005. – 288с.
Усоскин В.М. Современный коммерческий банк: управление и операции. - М.: Финансы и статистика, 2004. - 320с.
ПРИЛОЖЕНИЕ 1


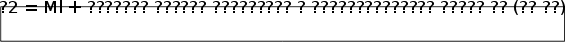

Рис. 2. Измерение денежной массы в российской статистике
ПРИЛОЖЕНИЕ 2
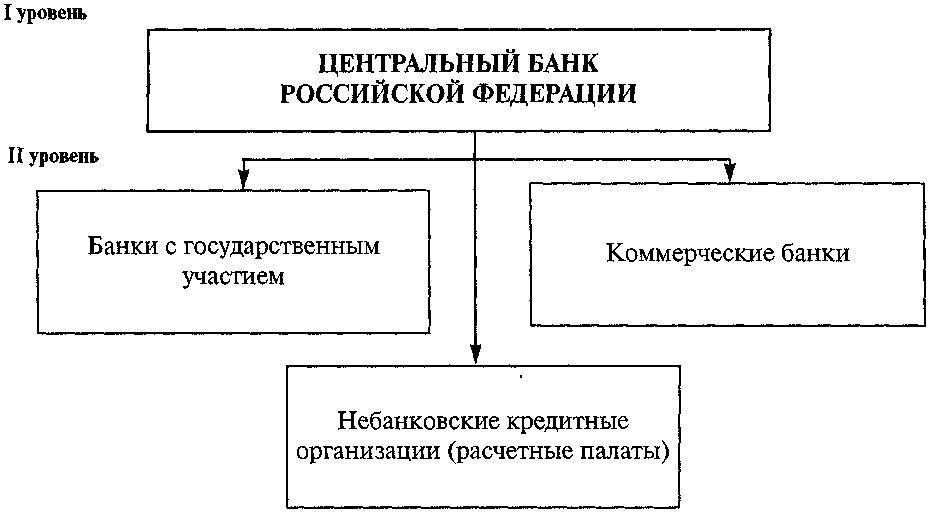
Рис. 1. Структура банковской системы России
1 Андрюшин С.А. Банковская система России: особенности эволюции и концепция развития. - М.: Институт экономики РАН, 2003. – С.17.
2 Андрюшин С.А. Банковская система России: особенности эволюции и концепция развития. - М.: Институт экономики РАН, 2003. – С.18.
3 Федеральный закон от 10.07.2002г № 86-ФЗ «О Центральном банке Российской Федерации (Банке России)» (с изм. и доп. от 29.09 2004г).
4 Крупнейшие холдинги, группы и альянсы российских банков // Эксперт. - 2001. - №11. - С.82.
5 Садков В.Г., Овчинникова О.П. Банковские системы развитых стран и совершенствование денежно-кредитной политики России. – М.: прогресс, 2005. – С.149.
6 Садков В.Г., Овчинникова О.П. Банковские системы развитых стран и совершенствование денежно-кредитной политики России. – М.: прогресс, 2005. – С.150.
7 Садков В.Г., Овчинникова О.П. Банковские системы развитых стран и совершенствование денежно-кредитной политики России. – М.: прогресс, 2005. – С.151.
8 Садков В.Г., Овчинникова О.П. О содержании денежно-кредитной политики России на 2004 г.// Финансы. - 2004. - № 3. - С.67.
9 Садков В.Г., Овчинникова О.П. Банковские системы развитых стран и совершенствование денежно-кредитной политики России. – М.: прогресс, 2005. – С.189.
10 Садков В.Г., Овчинникова О.П. Банковские системы развитых стран и совершенствование денежно-кредитной политики России. – М.: прогресс, 2005. – С.190.
11 Бажан А. И. Эффективна ли денежно-кредитная политика России? // Банковское дело. - 2004. - № 1. - С. 8.
12 Миловидов В.Д. Современное банковское дело. Опыт организации и функционирование банков в США. - М.: Изд-во МГУ, 2004. – С.89.
13 Миловидов В.Д. Современное банковское дело. Опыт организации и функционирование банков в США. - М.: Изд-во МГУ, 2004. – С.90.
14 Миловидов В.Д. Современное банковское дело. Опыт организации и функционирование банков в США. - М.: Изд-во МГУ, 2004. – С.92.
15 Усоскин В.М. Современный коммерческий банк: управление и операции. - М.: Финансы и статистика, 2004. – С.144.
16 Усоскин В.М. Современный коммерческий банк: управление и операции. - М.: Финансы и статистика, 2004. – С.145.
17 Усоскин В.М. Современный коммерческий банк: управление и операции. - М.: Финансы и статистика, 2004. – С.147.
18 Усоскин В.М. Современный коммерческий банк: управление и операции. - М.: Финансы и статистика, 2004. – С.148.
19 Мишкин Ф. Экономическая теория денег, банковского дела и финансовых рынков. - М.: Аспект-Пресс, 2004. – С.77.
20 Мишкин Ф. Экономическая теория денег, банковского дела и финансовых рынков. - М.: Аспект-Пресс, 2004. – С.78.
21 Мишкин Ф. Экономическая теория денег, банковского дела и финансовых рынков. - М.: Аспект-Пресс, 2004. – С.80.
22 Мишкин Ф. Экономическая теория денег, банковского дела и финансовых рынков. - М.: Аспект-Пресс, 2004. – С.83.
23 Банки и банковское дело / Под ред. И.Т. Балабанова. – Спб.: Питер, 2005. – С.49.
24 Банки и банковское дело / Под ред. И.Т. Балабанова. – Спб.: Питер, 2005. – С.50.
25 Банки и банковское дело / Под ред. И.Т. Балабанова. – Спб.: Питер, 2005. – С.51.
26 Садков В.Г., Овчинникова О.П. Банковские системы развитых стран и совершенствование денежно-кредитной политики России. – М.: прогресс, 2005. – С.282.
27 Садков В.Г., Овчинникова О.П. Банковские системы развитых стран и совершенствование денежно-кредитной политики России. – М.: прогресс, 2005. – с.283.
28 Садков В.Г., Овчинникова О.П. Банковские системы развитых стран и совершенствование денежно-кредитной политики России. – М.: прогресс, 2005. – С.290.
29 Садков В.Г., Овчинникова О.П. Банковские системы развитых стран и совершенствование денежно-кредитной политики России. – М.: прогресс, 2005. – С.286.
30 Садков В.Г., Овчинникова О.П. Банковские системы развитых стран и совершенствование денежно-кредитной политики России. – М.: прогресс, 2005. – С.287.