Резервы улучшения качества и ассортимента продукции на АО «Алматинский пивзавод №1»
При оценке качества продукта следует пытаться выделить наиболее предпочтительные свойства товара для потребителя. Следует иметь в виду, что придать все желаемые качества товару практически невозможно, да и не имеет смысла с точки зрения требований конкретных сегментов рынка, а также с точки зрения обеспечения эффективности предпринимательской деятельности фирмы в целом. Целью оценки обусловливается: какие показатели качества следует выбирать для рассмотрения, какими методами и с какой точностью определять значения этих показателей, какие средства для этого потребуются, как обработать и в какой форме представить результаты оценки.
Управление качеством, т.е. воздействие на элементы производственного процесса, обеспечивающее достижение и поддержание планируемого состояния и уровня качества продукции, использует следующие типы методов повышения качества:
1) Экономические методы, обеспечивающие создание экономических условий, побуждающих коллективы предприятий, конструкторских, технологических и других организаций изучать запросы потребителей, создавать, изготавливать и обслуживать продукцию, удовлетворяющую эти потребности и запросы. К числу экономических методов относятся правила ценообразования, условия кредитования, экономические санкции за несоблюдение требований стандартов и технических условий, правила возмещения экономического ущерба потребителю за реализацию ему некачественной продукции;
2) Методы материального стимулирования, предусматривающие, с одной стороны, поощрение работников за создание и изготовление высококачественной продукции (к числу этих методов относятся: создание систем премирования за высокое качество, установление надбавок к заработной плате и др.), а с другой – взыскание за причиненный ущерб от ее некачественности;
3) Организационно–распорядительные методы, осуществляемые посредством обязательных для исполнения директив, приказов, указаний руководителей. К числу организационно распорядительных методов управления качеством продукции относятся также требования нормативной документации;
4) Воспитательные методы, оказывающие влияние на сознание и настроение участников производственного процесса, побуждающие их к высококачественному труду и четкому выполнению специальных функций управления качеством продукции. К их числу относятся: моральное поощрение за высокое качество продукции, воспитание гордости за честь заводской марки и др.
Выбор методов управления качеством продукции и поиск их наиболее эффективного сочетания – один из самых творческих моментов в создании систем управления, так как они оказывают прямое воздействие на людей, участвующих в процессе создания и изготовления продукции, то есть на мобилизацию человеческого фактора.
Суммируя эти методы, в западной практике сформулировано четыре правила, способствующих решению проблемы повышения качества:
необходимо выработать ясную и четкую политику в области качества и довести ее цели до сознания каждого сотрудника фирмы;
все сотрудники должны научиться работать без дефектов;
требования, включенные в программу качества, подлежат неукоснительному выполнению, менять их можно только в сторону ужесточения;
компромиссы исключаются, колебания, отклонения и т. д. не допускаются.
С производственной же точки зрения, качество готовой продукции напрямую зависит от качества используемого сырья и оборудования, т.е. обеспечение жесткого контроля за качеством поступающего сырья и обновление технологического оборудования являются непременными условиями для получения высококачественной продукции.
ГЛАВА 2. АНАЛИЗ АССОРТИМЕНТА И КАЧЕСТВА ПРОДУКЦИИ ОАО «АЛМАТИНСКИЙ ПИВЗАВОД №1»
2.1 Краткая характеристика ОАО «Алматинский пивзавод №1»
Открытое акционерное общество «Алматинский пивзавод №1» образовано на базе Алматинского пивоваренного завода, построенного и пущенного в эксплуатацию 1858 году. «Алматинский пивзавод №1» - одно из старейших предприятий пивоваренной отрасли, он построен более 140 лет тому назад. В 1992 году завод был преобразован в акционерное общество смешанной собственности. С 1996 года общество становится частной собственностью.
ОАО «Алматинский пивзавод №1» является юридическим лицом, имеет самостоятельный баланс, расчетный и другие счета в учреждениях банка, круглую печать, штамп и бланки со своим наименованием, собственный товарный знак, знак обслуживания и другие символы юридического лица. Оно может от своего имени приобретать имущественные и личные неимущественные права и выполнять обязанности, выступать в качестве истца или ответчика в суде, арбитражном или третейском суде неся при этом ответственность своим имуществом.
Юридический статус компании - частная собственность. Дата регистрации и перерегистрации компании - первичная регистрация осуществлена - 25.11.1992 г. перерегистрация - 27.01.1999 г.
Руководитель компании - Алгазиев Ахылбек Майкотович.
Адрес компании: г. Алматы, 480099, Елебекова, 10; тел/факс 64-3 8-93.
Для ведения хозяйственной деятельности предприятие обладает необходимыми зданиями, сооружениями, механизмами (варочный, бродильно-лагерный цеха, цех розлива пива, тарный цех, заводская котельная, компрессорный цех, механический цех, автохозяйство, административное здание), а так же земельным участком площадью 3,127 га.
Водоснабжение - идеальная горная вода. На территории завода имеется заводская скважина для снабжения его горной водой. Электроснабжение и газоснабжение - централизованное.
ОАО «Алматинский пивзавод №1» специализируется на производстве и выпуске пива. Однако, чтобы найти источник финансирования капитальных вложений для продолжения технического перевооружения завода, освоено производство безалкогольных напитков. Для их производства построено промышленное здание и установлена впервые в республике немецкая эксклюзивная линия по розливу напитков в стерильном производстве.
Таким образом, основными видами деятельности ОАО «Алматинский пивзавод №1» являются производство и реализация различных сортов пива и безалкогольных напитков. Из поколения в поколение передается мастерство пивоварения, в результате на протяжении многих лет вкусовые качества пива, изготовленного на пизаводе №1, покоряют самых взыскательных поклонников пива.
С целью сохранения добрых традиций в изготовлении пива более семи лет на заводе осуществляется поэтапная капитальная реконструкция. После завершения реконструкций завод станет современным производством.
Рис. 2.1
Организационная структура предприятия
| Общее собрание акционеров | ||||||||||||||
| Исполнительный орган | Совет директоров | |||||||||||||
| Президент | Председатель совета | |||||||||||||
| Вице-президент | ||||||||||||||
| Главные специалисты | Рабочие основных и вспомогательных служб | |||||||||||||
| АУП | ||||||||||||||
Высшим органом управления общества является Общее собрание акционеров и Совет директоров. В промежутках между общими собраниями акционеров и заседаниями совета директоров всей деятельности общества руководит Правление во главе c президентом - в пределах компетенции, представленной ему Уставом. Президент вместе со службой вице-президентов и главных специалистов организуют производственно-хозяйственную деятельность предприятия
Техническую политику, перспективы развития предприятия и пути реализации комплексных программ по всем направлениям совершенствования, реконструкции и технического перевооружения действующего производства определяет вице-президент по производству вместе с главными специалистами, начальниками цехов, участков.
Вице-президент по экономике и ведущий инженер осуществляют организацию и совершенствование экономической деятельности предприятия, которая направлена на повышение производительности труда, эффективности и рентабельности производства, достижение наибольших результатов при наименьших затратах материальных, трудовых и финансовых ресурсов.
Вице-президент по коммерции вместе с отделом снабжения и сбыта, главным менеджером осуществляют руководство деятельностью предприятия в области материально-технического снабжения, заготовки и хранения сырья, сбыта продукции, транспортного обслуживания.
В ближайшее время изменения в структуре производства не предусматриваются. Управляющие АО ведут целенаправленную работу, по реконструкции производства с целью выпуска высококачественной, конкурентоспособной продукции.
АО “Алматинский пивзавод N1” не имеет дочерних предприятий, филиалов. Имеется только фирменный торговый дом “Арман”, где реализуется продукций завода.
Анализируя финансовое положение предприятия за три предыдущих года можно отметить, что финансовое состояние предприятия постоянно улучшается. Результаты финансовой деятельности предприятия отражены в таблице 2.1
Таблица 2.1
Прибыль от реализации продукции и рентабельность продаж
|
Показатели |
Единица измерения |
2000 |
2001 |
|
1. Выручка от реализации в отпускных ценах |
тыс.тенге | 499 480,7 | 697 686,1 |
|
2. Налог на добавленную стоимость |
тыс.тенге | 83 246,8 | 116 281 |
|
3. Акциз |
тыс.тенге |
54 807,4 |
72 304,8 |
| 4. Выручка от реализации в оптовых ценах | тыс.тенге | 361 426,9 | 509 100,3 |
| 5. Затраты на производство и реализацию продукции | тыс.тенге | 285 038 | 392 259 |
| 6. Доход от реализации | тыс.тенге | 76 388,9 |
116 841,3 |
| 7. Рентабельность | % | 26,8 | 29,8 |
Качество производимого пива напрямую зависит от качества используемого сырья. В своем производстве завод использует как местные, так и импортные сырье и материалы. Доставка сырья и материалов осуществляется автотранспортом от железнодорожного вокзала и отдельных поставщиков. Сырье и материалы, которые не выращивают и не производят в республике, завод покупает за валюту за рубежом, используя прямые поставки с заводов - производителей.
Целенаправленно ведется работа по улучшению качества выпускаемой продукции. Пиво, выпускаемое заводом в 2001 году, на республиканском конкурсе завоевало две золотые и одну серебряную медаль.
В настоящее время завод производит и реализует пиво «Жигулевское», «Корона Алатау», «Казахстанское», «Аха». Большим спросом на рынках города пользуется пиво «Жигулевское».
Пиво – это сезонный напиток, в результате в весенне-летний период его выпуск осуществляется в три смены, в осенне-зимний период по спросу города в одну смену и неполную неделю.
Таблица 2.2.
Динамика освоения мощности предприятия
|
Показатель |
Единица измерения |
2000 г. |
2001 г. |
Изменение, % |
| Мощность | Тыс. дал | 2100 | 3000 | 142,9 |
| Выпуск продукции | Тыс. дал | 1364,75 | 1919,36 | 140,6 |
| Использование мощности | % | 65 | 64 | - |
В отчетном году много сделано по обновлению производства. Велись работы по завершению строительства варочного цеха, были начаты работы по строительству бродильно-лагерного цеха. Объем незавершенного строительства в отчетом году составил 95,7 млн.тенге. Если учесть выполненные, но незаконченные работы по обновлению производства, то степень износа основных средств завода составит 23%, а это значит, что коэффициент годности будет 0,77 %.
2.2.Анализ технико-экономических показателей
Как видно из таблицы, в 2000 году предприятие выпускает 1364,75 тыс.дал продукции, а в 2001 году объем производства вырос до 1919,36 тыс. дал, что на 40,6% или на 554,61 тыс.дал больше чем в 2000 году. В стоимостном выражении объем производства составил: 2000 г. - 350814 тыс.тг, 2001 г.- 481720 тыс.тг., в 2001 году объем производства в стоимостном выражении вырос на % по сравнению с 2000 г.
Объем реализованной продукции в 2001 году вырос на 40,86% или на 147673,4 тыс.тг. по сравнению с 2000 г. и составил 509 100,3 тыс.тг.
Изменения объема производства продукции повлияли и на численность ППП. В 2000 году численность ППП составляла 172 человека, а в 2001 году - 201 человек, что на 16,86 % больше, чем в 2000 году. Это увеличение связано с увеличением объема производства.
В свою очередь изменения численность ППП повлияли на годовой фонд оплаты труда: в 2000 году ФОТ был равен 38967 тыс.тг., а в 2001 году, с увеличением численности ППП, ФОТ увеличился и составил 60790 тыс.тг. в год, что на 56 % выше, чем в 2000 году.
Выработка на одного работающего в 2000 году составляла 2039,6 тыс.тг., а в 2001 году - 2396,6; т.е 17,5% или на 357 тыс.тг. больше чем в 2000 году
Среднемесячная заработная плата также выросла: если в 2000 году она составляла 18889 тг., то в 2001 году она в связи с увеличением объема производства повысилась до 25203 тг. Таким образом, рост составил 33,5%.
С каждым годом увеличивалась и себестоимость реализованной продукции: в 2000 году – 285038 тыс.тг, в 2001 году - 392259 тыс.тг., что на 38,67% больше, чем в 2000 году.
С увеличением объема реализации продукции увеличивалась и прибыль предприятия. В 2000 году прибыль составила 76388,9 тыс.тг., а в 2001 году - 113841,3 тыс.тг, что на 49,03 % больше чем в 2000 году.
Среднегодовая стоимость ОПФ в 2000 году составила 90349 тыс.тг., а в 2001 году - 120111 тыс.тг, т.е. возросла на 29762 тыс.тг или на 32,94%.
Фондоотдача рассчитывается как отношение объема производства к среднегодовой стоимости ОПФ. В 2000 году она составила 3,88 тенге, в 2001 году фондоотдача увеличилась на 3,35% по отношению к 2000 году и составила 4,01 тенге.
Рентабельность продукции, то есть отношение прибыли к себестоимости, составила в 2000 г . – 26,8% , и в 2001 г. – 29,8%, т.е. выросла на 3%.
Таблица 2.3
Основные технико-экономические показатели АО «Алматинский пивзавод №1» за 2000-2001 годы
|
Показатели |
Ед. изм. |
2000г. |
2001г. |
Отклонение абсол. +,- |
Отклон. относ. % |
|
Объем производства в натуральном выражении |
Тыс. дал | 1364,75 | 1919,36 | 554,61 | |
|
Объем производства в стоимостном выражении |
Тыс.тг. |
350814 | 481720 | 130906 | |
|
Объем реализованной продукции |
Тыс. тг. |
361426,9 | 509100,3 | 147673,4 | |
| Численность ППП | Чел. | 172 | 201 | 29 | |
|
Годовой фонд оплаты труда |
Тыс.тг. |
38967 | 60790 | 21823 | |
|
Выработка на одного работающего |
Тыс.тг. |
2039,6 | 2396,6 | 357 | |
|
Среднемесячная зарплата рабочих |
Тенге |
18879 | 25203 | 6324 | |
|
Затраты на 1 тенге реализованной продукции |
Тиын |
78,9 | 77 | -1,9 | 97,6 |
|
Себестоимость реализованной продукции |
Тыс. тг. |
285038 | 392259 | 110221 | |
|
Прибыль (доход) от реализации |
Тыс. тг. |
76388,9 | 116841,3 | 40452,4 | 152,96 |
|
Среднегодовая стоимость ОПФ |
Тыс. тг. |
90349 | 120111 | 29762 | |
|
Фондоотдача |
тенге |
3,88 | 4,01 | 0,13 | |
|
Рентабельность продукции |
% |
26,8 | 29,8 | 3 | - |
2.3 Анализ выпуска и реализации продукции
Одним из важнейших показателей, формирующих доходность предприятия, является показатель реализации продукции. Этот фактор мобилизирует предприятия, чтобы они обращали внимание не только на выпуск продукции, но и заботились об ускорении отгрузки, а также о своевременном поступлении платежей от покупателей за отгруженную продукцию, своевременно заключали договора с покупателями, совершенствовали и улучшали качество продукции.
Основными задачами анализа производства и реализации являются:
выявление отклонений от планового выполнения (выпуска) продукции по общему объему и отдельным видам продукции;
выявление отклонений объема реализации по общему объему и ассортименту;
выявление остатков незавершенного производства на предприятии;
определение качества продукции, проверка соответствия вырабатываемой продукции спросу на нее;
проверка соответствия ассортимента выпускаемой продукции плановым показателям;
выявление факторов, повлиявших на отклонение от плана;
выявление и обобщение резервов увеличения и объема производства и реализации продукции и улучшение ее качества;
разработка мероприятий по использованию выявленных резервов.
Оценку выпуска и реализации продукции проводят по натуральным и стоимостным показателям. В анализе выпуска и реализации продукции рассматриваются объем выпуска продукции в натуральном выражении, в нашем случае 1 дал, и объем товарной продукции, а также объем реализованной продукции. Рассмотрим таблицу анализа.
Таблица 2.4.
Анализ выпуска и реализации продукции
| Показатели | ед.изм. | 2000 г | 2001 г |
Абсол. откл. +, - |
темп роста % |
| 1.Объем выпуска в натуральном выражении | тыс.дал | 1364,75 | 1919,36 | 554,61 | 140,6 |
| 2. Товарная продукция | тыс. тг | 350814 | 481720 | 130906 | |
| 3.Реализованная продукция | тыс. тг | 361426,9 | 509100,3 | 147673,4 |
Из данных таблицы 2.4 видно, что предприятие за рассматриваемый период увеличился не только объем производства, но и объем реализованной продукции. Объем производства в 2000 году составил 1364,75 тыс.дал. В 2001 г. объем производства увеличился на 554,61 тыс.дал, что на 40,6% больше, чем в предыдущем году, и составил 1919,36 тыс.дал.
Повысился и объем товарной продукции: в 2000 году он составил 350814 тыс.тг, а в 2001г. - 481720 тыс.тг, что на 130906 тыс.тг (или на 37,31%) выше, чем в предыдущем году.
Вместе с повышением объема товарной продукции повысился и объем реализованной продукции. Если в 2000 году он составлял 361426,9 тыс.тг, то в 2001 году объем реализованной продукции увеличился на 40,86% или на 147673,4 тыс.тг, и составил 509100,3 тыс.тг.
2.4 Анализ динамики и ритмичности выпуска продукции
Этот анализ проводится для выявления причин отклонения и скрытых резервов предприятия. При проведении данного анализа пользуются двумя вариантами сравнения:
базисный вариант анализа;
цепной варпиант анализа.
При базисном варианте анализа все последующие показатели сравнивают с базисным годом, за который принимают первый год (в нашем случае 1999 г).
При цепном варианте анализа каждый последующий год сравнивается с предыдущим.
Рассмотрим динамику товарной и реализованной продукции на ОАО «Алматинский пивзавод № 1».
Таблица 2.5
Анализ динамики товарной и реализованной продукции
| Годы | Объем товарной продукции, тыс. тг | Темп роста | Объем реализац., тыс.тг | Отклонения | ||
| Базис.% | Цепн.% | Базис. % | Цепн.% | |||
| 1999 | 361603 | - | - | 338700 | - | - |
| 2000 | 350814 | -3 | -3 | 361421,9 | 6,7 | 6,7 |
| 2001 | 481720 | 33,2 | 37,3 | 509100,3 | 40,9 | 50,3 |
Объем товарной и реализованной продукции то понижался (2000 г), то повышался с 2001г. За 3 года объем производства повысился на 37,3%. Объем реализованной продукции повысился на 40,9%. Хотя объем производства повысился на 37,3%, среднегодовой темп составил 15,1%.
Для большей наглядности динамику производства и реализации выражают графически.
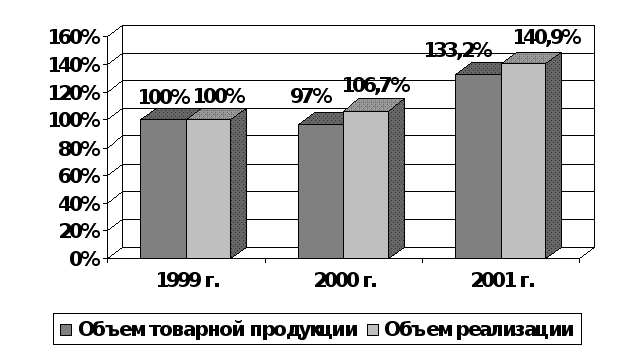
При оценке выполнения плана по объему производства продукции нельзя исходить только из общих результатов выпуска продукции за какой-то определенный отчетный период, необходимо проанализировать, ритмично ли выполняется плановое задание внутри отчетного периода.
Неритмичная работа предприятий пищевой промышленности приводит к перебоям в снабжении населения продуктами питания, к снижению качества продукции и увеличению брака, повышению непроизводительных расходов, недоиспользванию производственных мощностей, снижению производительности труда, что в конечном итоге сказывается на увеличении себестоимости продукции, снижении прибыли и рентабельности работ предприятия.
Таблица 2.6
Анализ ритмичности
|
2001 год Месяц |
План. выпуск (тыс. дал) | Фактический выпуск (тыс. дал) | В том числе в счет плана |
| Январь | 74,75 | 72 | 72 |
| Февраль | 74,75 | 82,2 | 74,75 |
| Март | 74,75 | 95 | 74,75 |
| Апрель | 174,4 | 190 | 174,4 |
| Май | 174,4 | 225,8 | 174,4 |
| Июнь | 200 | 220 | 200 |
| Июль | 200 | 280 | 200 |
| Август | 200 | 280 | 200 |
| Сентябрь | 174,4 | 215 | 174,4 |
| Октябрь | 74,75 | 102,66 | 74,75 |
| Ноябрь | 74,75 | 88,7 | 74,75 |
| Декабрь | 74,75 | 68 | 68 |
| Итого | 1571,7 | 1919,36 | 1562,2 |
Ритмичность работы характеризуется равномерным выполнением плана выпуска продукции за день, декаду, месяц, с плановыми показателями. Анализ ритмичности проводят не только в целом по предприятию, но и по его структурным подразделениям.
Для анализа ритмичности рассчитывают коэффициент ритмичности, который определяется отношением объема выпуска продукции, зачтенной в счет плана, к планируемому объему выпуска.
Коэффициент ритмичности за 2001 год будет равен:
Кр = 1562,2 / 1571,7 = 0,99.
Коэффициент равный 0,99 свидетельствует о том, предприятие стремится к ритмичной работе.
На ритмичность работы предприятия оказывают влияние такие факторы, как своевременная поставка сырья и материалов и высокий уровень материально-технического обеспечения.
2.5. Анализ основных производственных фондов
На качество выпускаемой продукции существенное влияние оказывает состояние основных производственных фондов, их структура, возрастной состав, степень их использования и т.д. Какие бы высококвалифицированные специалисты не работали на предприятии, какая бы не применялась уникальная рецептура и технология, но на устаревшем или отработавшем свой ресурс оборудовании практически невозможно выпускать продукцию, соответствующую современным стандартам качества. Анализ ОПФ позволяет выяснить, необходимо ли проводить на предприятии переоснащение, существует ли неиспользуемое оборудование, которое можно ввести в действие или реализовать, насколько структура ОПФ соответствует потребностям предприятия и т.д.
Данные таблицы 2.7 показывают, что за отчетный год произошли существенные изменения в наличии и структуре ОПФ. Стоимость ОПФ увеличилась на 10770 тыс. тг. или на 8,5% (137939/127169 100). Это произошло за счет того, что поступило фондов на сумму 14617 тыс. тг., а выбыло на 3847 тыс. тг. Причем поступление непромышленных фондов не произошло.
Стоимость промышленно-производственных фондов выросла на 12376 тыс. тг. или же на 10%. Доля промышленно-производственных фондов в общем объеме ОПФ выросла с 98,55% до 99,8%. К концу года доля непромышленных фондов снизилась и составила 0,2% против 1,5% на начало года.
Таблица 2.7.
Анализ движения и структуры основных производственных фондов
|
Показатели |
На нач. года |
Поступило |
Выбыло |
На кон. года |
||||
|
Тыс. тг. |
% |
Тыс. тг. |
% |
Тыс. тг. |
% |
Тыс. тг. |
% |
|
| Пром.-произ фонды | 125290 | 98,5 | 14617 | 100 | 2241 | 58,3 | 137666 | 99,8 |
| Непром. фонды | 1879 | 1,5 | - | - | 1606 | 41,7 | 273 | 0,2 |
Всего ОПФ |
127169 | 100 | 14617 | 100 | 3847 | 100 | 137939 | 100 |
| В т.ч. актив. часть | 45418 | 35,7 | 12181 | 83,3 | 962 | 25 | 55176 | 40 |
Позитивным моментом в анализе структуры движения ОПФ за отчетный период является тот факт, что увеличилась активная часть ОПФ с 45418 тыс. тг. до 55176 тыс. тг., т.е. доля активной части к концу года по сравнению с началом года увеличилась с 35,7% до 40%.
Важное значение имеет анализ изучения движения ОПФ. Для него рассчитывают следующие показатели:
Коэффициент обновления 14617/137939 0,1
Коэффициент выбытия 3847/137939 0,03
Коэффициент прироста 14617/127163 0,11
Коэффициент износа 49978/137939 0,36
Коэффициент годности (137939-49978)/137939 0,64
Расчет коэффициентов показал, что 10% ОПФ было обновлено, выбыло около 3%, износ ОПФ составил 36%. Таким образом, 64% основных производственных фондов пригодно для эксплуатации.
Согласно данным таблицы 2.8 на предприятии произошло увеличение стоимости ОПФ, которое сопровождалось сдвигом в их структуре. Стоимость зданий и сооружений выросла на 1975 тыс.тг или на 2,4;, наблюдается уменьшение их доли в общей сумме ППФ с 65,6% до 61,2%. Удельный вес активной части вырос на 3,8%, что произошло за счет более высоких темпов роста активной части (21,5%), чем пассивной (2,4%), таким образом активная часть увеличилась на 9758 тыс. тг.
Таблица 2.8
Анализ структуры, состава и роста промышленно-производственных фондов
|
Состав ОПФ |
На нач. года |
На кон. года |
Отклон., +, - |
Темп роста, % |
||
|
Тыс. тг. |
% |
Тыс. тг. |
% |
|||
| Промыш.-произ. фонды | 125290 | 100 | 137666 | 100 | 12376 | 109,9 |
| В т.ч. здания, сооружения |
65942 16271 |
52,6 13 |
66980 17208 |
48,7 12,5 |
1038 937 |
101,6 105,8 |
| Итого зданий, сооружений | 82213 | 65,6 | 84188 | 61,2 | 1975 | 102,4 |
| Передаточные устройства | 6056 | 4,8 | 10218 | 7,4 | 4162 | 168,7 |
| Силовые машины | 4367 | 3,5 | 6416 | 4,7 | 2049 | 147 |
| Раб. маш. и оборудование | 30279 | 24,2 | 34485 | 25,1 | 4206 | 113,9 |
| Измерительные приборы | 2641 | 2,1 | 2759 | 2 | 118 | 104,5 |
| Прочие | 2075 | 1,7 | 1298 | 0,9 | -777 | 62,6 |
| Итого активная часть | 45418 | 36,3 | 55176 | 40,1 | 9758 | 121,5 |
В структуре активной части наиболее высокий темп роста (168,7%) наблюдается у передаточных устройств, стоимость которых выросла на 4162 тыс. тг.
Следующее место по темпу роста занимают силовые машины, стоимость которых выросла с 4367 тыс. тг. на начало года до 6416 тыс. тг. на конец года, т.е. на 2049 тыс. тг. Темп роста составил 147%. Стоимость машин и оборудования к концу года выросла на 13,9% или на 4206 тыс. тг.
Структура активной части кроме передаточных устройств изменилась незначительно. Доля измерительных приборов составилв 2,1% на начало года, и 2% на конец года; рабочих машин и оборудования - 24,2% на начало года и 25,1% на конец года; силовых машин - 3,5% на начало года и 4,7% на конец года. Значительное изменение произошло по передаточным устройствам.
Таблица 2.9
Группировка оборудования по возрастному составу
| Возраст | Количество, ед. | Стоимость, тыс. тг. |
Удельный вес, % |
До 5 лет |
30 | 34485 | 62,5 |
До 10 лет |
45 | 10218 | 18,5 |
| 10-20 лет | 15 | 4057 | 7,4 |
Свыше 20 лет |
10 | 6416 | 11,6 |
| итого | 100 | 55176 | 100 |
Анализ возрастного состава показал, что из 100 единиц оборудования 25 имеют срок службы свыше 10 лет, из них 10 единиц свыше 20 лет. Как показал анализ на предприятии преобладает оборудование со сроком службы до 10 лет, а срок службы 10 лет является наиболее оптимальным для замены оборудования. На предприятии также имеется около 19% оборудования, которое можно списать как устаревшее.
Таблица 2.10
Анализ эффективности использования основных производственных фондов
|
Показатели |
Ед. изм. |
2000 г. |
2001 г. |
Абсолют. отклон. +,- |
Темп роста, % |
| Объем тов. продукции | Тыс. тг. | 350814 | 481720 | 130906 | 137,2 |
|
Среднегод. стоим. ОПФ, в т.ч. машин и оборуд. |
Тыс. тг. |
90349 26795,6 |
120111 30279 |
29762 3483,4 |
133 113 |
| Удельн. вес машин и обор.в общ. ст-ти ОПФ | % | 29,7 | 25,2 | -4,5 | 84,8 |
| Фондоотдача на 1 тг. ОПФ | Тг. | 3,9 | 4,01 | 0,11 | 102,8 |
| Фондоотдача на 1 тг. ст-ти машин и оборудования | Тг. | 13,1 | 15,9 | 2,8 | 121,4 |
| Фондоемкость | Тг. | 0,26 | 0,25 | -0,01 | 96 |
На предприятии объем товарной продукции увеличился на 130906 тыс. тг. или 137,2% по сравнению с базовым периодом. В то же время в 2001 г. увеличилась среднегодовая стоимость ОПФ по сравнению с 2000 г. на 29762 тыс. тг. и составила 133% от уровня предыдущего года.
Стоимость активной части увеличилась с 26795,6 тыс. тг. до 30279 тыс. тг., т.е. темп роста составил 113%. Удельный вес в 2001 г. по сравнению с 2000 г. снизился не значительно, всего на 4,5%.
Фондоотдача в 2000 г.составила 3,9 тг. и выросла до 4,01 тг., т.е. на 0,11 тг. или на 2,8%. Фондоотдача активной части выросла на 2,8 тг. или на 21,4%.
Таблица 2.11
Анализ эффективности использования производственной мощности
|
Показатели |
Ед. изм. |
2000 г. |
2001 г. |
Отклон.+,- |
|
Объм выпуска продукции в натуральном выражении в ст-ном выражении |
тыс.дал тыс. тг. |
1364,75 350814 |
1919,36 481720 |
+554,61 +130906 |
| Год. произ. мощность | тыс.дал | 2718,9 | 2718,9 | - |
| Среднегод. ст-ть ОПФ | тыс. тг. | 90349 | 120111 | +29762 |
|
Показатели исп-я мощности Экстенсивные Интенсивные Интегральные |
0,90 0,60 0,54 |
0,94 0,72 0,68 |
+0,04 +0,12 +0,14 |
|
|
Время работы предприятия Плановое Фактическое |
дней дней |
330 300 |
330 310 |
- +10 |
|
Продолжит-ть смены Нормативная Фактическая |
час час |
8 7,8 |
8 7,4 |
- -0,4 |
| Коэффициент сменности | - | 0,98 | 0,93 | -0,05 |
| Фондоотдача | тг. | 3,9 | 4,01 | +0,08 |
| Активная часть ОПФ | тыс. тг. | 26795,6 | 30279 | +3483,4 |
| Фондоотдача машин и оборудования | тг. | 13,1 | 15,9 | +2,8 |
По данным таблицы 2.11, объем выпуска в натуральном выражении за анализируемый период вырос на 554,61 тыс. дал, объем выпуска в стоимостном выражении тоже увеличился с 350814 тыс. тг. до 481720 тыс. тг., т.е. на 130906 тыс. тг.
Производственная мощность составляет 2718,9 тыс. дал. Среднегодовая стоимость машин и оборудования составила 30279 тыс. тг. в 2001 г. и 26795,6 тыс. тг. в 2000 г, т.е. было закуплено оборудования на 3483,4 тыс. тг. Предприятие имеет непрерывный режим, максимальный годовой фонд времени 330 дней, фактически предприятие проработало в 2000 г. 300 дней, а в 2001 г. 310 дней.
Таким образом, показатели использования оборудования, производственной мощности по экстенсивным и интенсивным факторам следующие: 0,90 и 0,94 по времени работы, 0,60 и 0,72 по объему выпуска в натуральном выражении. Это говорит о том, что фактическое время было увеличено (10 дней) и объем выпуска продуции был также увеличен (130906 тыс. тг.).
Коэффициент интегрального использования увеличился с 0,54 до 0,68, т.е. на 14%. Фондоотдача активной части увеличилась на 2,8 тг. Коэффициент сменности был снижен с 0,98 до 0,93, за счет потерь рабочего времени.
2.6. Анализ ассортимента
Удовлетворение потребностей населения в продуктах питания требует, чтобы предприятия пищевой промышленности выполняли план не только по общему объему продукции, но и по номенклатуре, ассортименту и качеству.
Ассортимент характеризует определенную совокупность продуктов, разных по свойству, назначению и количеству, а также перечень наименований продукции с указанием её объема выпуска по каждому виду.
Номенклатура представляет собой перечень наименований изделий, а также их кодов, установленных для соответствующих видов продукции в общей классификации промышленной продукции (ОКПП).
Предприятия часто нарушают структуру, установленную планом. Это объясняется изменением спроса на продукцию, отсутствие необходимого сырья. Часто, в соответствии со спросом, предприятие увеличивает выпуск более дешевой или наоборот дорогой продукции. Это приводит к сдвигу в структуре продукции.
Также существуют два основных вида причин невыполнения плана по ассортименту: внешние и внутренние. К внешним причинам относятся изменение спроса на отдельные виды продукции, состояния материально-технического обеспечения и т.д. Внутренние причины – это недостатки в организации производства, плохое техническое состояние оборудования, простои, аварии, недостатки в системе управления.
Из таблицы видно, что предприятие успешно справилось с выполнением плана по выпуску товарной продукции. Перевыполнение составило 159,36 тыс.дал. Темп роста составил 109%. Но если проводить анализ выполнения плана по каждой ассортиментной позиции продукции, то план не выполнен на 26,63 тыс. дал. Темп роста был снижен до 98,5%
Таблица 2.12
Анализ ассортимента
| Наименование изделия | Плановый выпуск, тыс. дал | Фактический выпуск, тыс. дал (2001 г) | Выполне-ние плана, % |
Зачтено в ассортимент, тыс.дал |
| 1. Пиво всего, в т.ч. | 1510 | 1631,36 | 108 | 1500,57 |
| Жигулевское | 1000 | 1100 | 110 | 1000 |
| Корона Алатау | 160 | 163,04 | 102 | 160 |
| АХА | 100 | 90,57 | 96 | 90,57 |
| Казахстанское | 90 | 107,05 | 90,6 | 90 |
| NS | 70 | 72,3 | 103,3 | 70 |
| Скифское | 55 | 58,17 | 105,8 | 55 |
| Алматинский портер | 35 | 40,23 | 114,9 | 35 |
| 2. Безалкогольные напитки всего, в т.ч. | 250 | 288 | 115,2 | 232,8 |
| Лимонад «Дюшес» | 150 | 138,8 | 92,53 | 132,8 |
| Тоник | 100 | 149,2 | 149,2 | 100 |
| Итого | 1760 | 1919,36 | 109 | 1733,37 |
Оценка выполнения плана по ассортименту продукции производится с помощью коэффициента выполнения плана по ассортименту Ка:
Ка = 1733,37/1760 = 0,985.
Алматинский пивзавод №1 на рынке города и областей республики реализует 2 вида продукции: пиво светлых и темных сортов и безалкогольные напитки (лимонад и тоник).
Завод поставляет в торговлю пиво в бутылках и кегах различных сортов от массовых до элитных, от 12% до 16% плотности или от 3,5% до 6,1% алкоголя. Уверенно завоевали рынок города и регионы республики такие сорта пива как “Казахстанское”, “Алатау”, “Жигулевское”. Нашли своих покупателей новые элитные сорта “Алматинский портер”, “Аха”, “NS”.
Уместно отметить, что ежегодно на Республиканских конкурсах, многим сортам пива присуждены золотые медали. Неоднократными победителями конкурсов были сорта пива, как “Казахстанское”, “Алатау”, “Жигулевское”. Даже вновь изготовленное пиво “Алматинский портер” и “Аха” завоевали медали на последнем конкурсе (2001 г).