Экономика и организация производства
Отчисления на социальные нужды отражают обязательные отчисления от затрат на оплату труда работников, включаемые в себестоимость продукции (работ, услуг). Эти отчисления производятся по установленным законодательством нормам посредством уплаты единого социального налога.
Амортизация основных средств отражает сумму амортизационных отчислений, начисляемых по основным средствам как производственного, так и непроизводственного назначения, находящимся на балансе предприятия.
Прочие затраты – это налоги, сборы, отчисления в специальные внебюджетные фонды, производимые в соответствии с законодательством, платежи по кредитам в пределах ставок, затраты на командировки, по подготовке и переподготовке кадров, плата за аренду, износ по нематериальным активам, ремонтный фонд, платежи по обязательному страхованию имущества и другие затраты.
3. Калькуляция себестоимости
Если требуется определить затраты на изготовление каждого вида продукции, то затраты группируются по статьям затрат и составляется калькуляция себестоимости данной продукции. Статья затрат может учитывать только часть экономического элемента или состоять из нескольких экономических элементов. Калькуляция – это исчисление себестоимости единицы продукции или услуг по статьям затрат. В отличие от элементов сметы затрат, статьи калькуляции себестоимости объединяют затраты с учетом их конкретного целевого назначения и места образования.
Существует типовая номенклатура затрат по статьям калькуляции, однако министерства и ведомства могут вносить в нее изменения в зависимости от отраслевых особенностей.
Типовая номенклатура включает следующие статьи:
Сырье и основные материалы.
Покупные полуфабрикаты и комплектующие изделия
Вспомогательные материалы.
Возвратные отходы (вычитаются).
Топливо на технологические цели
Энергия на технологические цели.
Заработная плата основных производственных рабочих.
Отчисления на социальные нужды от з/п ОПР (26%).
Общепроизводственные расходы
Общехозяйственные расходы.
Коммерческие расходы.
Итог первых 9 статей образует цеховую себестоимость, итог 10 статей – производственную себестоимость, а итог всех 11 статей – полную себестоимость.
При расчете себестоимости большое значение имеет выбор калькуляционной единицы. В качестве калькуляционной единицы на практике чаще всего применяется наиболее широко распространенная единица измерения выпуска той или иной продукции. Схема калькуляционного листа имеет следующий вид:
| Статьи затрат | Ед. изм. | На единицу продукции | На годовой объем | |||
| Кол-во | Цена | Сумма | Кол-во | Сумма | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
Схема расчета зависит от конкретного вида статьи затрат. Для статей затрат с 1 по 6 в качестве исходных данных принимается норма расхода на единицу продукции (графа 3) и планово-заготовительная цена (графа 4).
Графа 5 = графа 3 * графа 4.
Графа 6 = графа 3 * годовой объем выпуска.
Графа 7 = графа 6 * графа 4.
Для всех остальных статей затрат предварительно рассчитывается их годовая смета, и полученные значения заносятся в графу 7. Тогда графа 5 = графа 7 / годовой объем выпуска. Итоги подсчитываются по графе 5 и по графе 7.
Общепроизводственные расходы – это расходы на обслуживание и управление производством. В их состав входят расходы на содержание и эксплуатацию оборудования и цеховые расходы.
Общехозяйственные расходы – это расходы, связанные с управлением предприятием в целом: административно-управленческие, общехозяйственные, налоги, обязательные платежи и т.д.
Коммерческие расходы – это расходы на тару и упаковку, расходы на транспортировку, затраты на рекламу, прочие расходы, связанные с реализацией продукции.
4. Классификация статей затрат
Статьи затрат классифицируются по следующим признакам:
1) по количеству первичных элементов, включаемых в статью затрат, различают
а) простые, которые состоят из одного элемента
б) комплексные, которые включают несколько элементов затрат и могут быть разложены на простые составляющие
2) по связи затрат с выпуском основной продукции бывают
а) основные, непосредственно связанные с производством продукции
б) накладные, связанные с управлением и обслуживанием производства
3) по способу отнесения затрат на себестоимость конкретного вида продукции статьи затрат подразделяются на:
а) прямые, которые прямо включаются в себестоимость продукции
б) косвенные, которые после расчета их общей величины подлежат распределению пропорционально какому-либо показателю
Для распределения общепроизводственных и общехозяйственных расходов в основном применяются 2 метода распределения: пропорционально з/п основных производственных рабочих и пропорционально стоимости обработки сырья и материалов. Для распределения общепроизводственных расходов в стоимость обработки включаются затраты по статьям топливо, энергия, з/п и отчисления на социальные нужды. Для распределения общехозяйственных расходов в стоимость обработки кроме перечисленных статей затрат включаются общепроизводственные расходы. Данная стоимость обработки называется цеховым переделом.
Коммерческие расходы всегда распределяются пропорционально производственной себестоимости.
4) в зависимости от связи затрат с объемом выпуска продукции различают:
а) переменные, практически не изменяющиеся на единицу продукции, но изменяющиеся прямо пропорционально с изменением объема на весь объем выпуска.
б) условно-постоянные – практически не изменяющиеся на весь объем выпуска, но изменяющиеся обратно-пропорционально изменению объема на единицу выпуска.
5. Методы калькуляции себестоимости
Все методы калькуляции себестоимости подразделяются на две группы:
1) по полной номенклатуре статей затрат.
2) по сокращенной номенклатуре статей затрат.
Калькуляция по полной номенклатуре статей затрат дает информацию для расчета цены продукции. Калькуляция по сокращенной номенклатуре статей затрат, являясь более рыночным методом, исходит из того, что цена уже сложилась на рынке, а организация определяет, целесообразно или нет выпускать тот или иной набор продукции.
5.1 Метод калькуляции на базе полной номенклатуры статей затрат
Калькуляция по полной номенклатуре статей затрат может производиться одним из следующих методов:
1) метод простого отражения затрат
2) нормативный метод (стандарт-кост).
При методе простого отражения затрат все затраты независимо от своего происхождения списываются на себестоимость того или иного вида продукции.
Пример калькулирования по методу простого отражения затрат..
| Затраты | Изделие А | Изделие Б | Изделие В |
| 1 | 2 | 3 | 4 |
| 1. Сырье и материалы | 240 | 165 | 205 |
| 2. З/пОПР | 195 | 145 | 140 |
| 3. Прочие прямые затраты | 45 | 35 | 115 |
| 4. Косвенные затраты | 190 | 310 | 350 |
| Всего затрат (Спол) | 670 | 655 | 810 |
| 5. Выручка от реализации (Ц) | 770 | 715 | 880 |
| 6. Прибыль от реализации (Пр) | 100 | 60 | 70 |
| 7. Рентабельность продукции | 100/670*100%=14,93% | 9,16 % | 8,64 % |
Из таблицы видно, что наиболее рентабельным является изделие А. Использование данного метода учета затрат не позволяет детально выяснить причины различия рентабельности, выявить резервы снижения себестоимости и учесть все факторы, влияющие на себестоимость и на цену. От некоторых недостатков данного метода можно избавиться, используя метод «стандарт-кост». Это метод калькуляции по нормам с последующим определением отклонений фактических затрат от нормативных (стандартных). Отклонение определяется путем вычитания из стандартных затрат фактических. Если отклонение положительное, это означает экономию (прибыль), если отрицательное, то перерасход (убыток).
Пример калькулирования по методу «стандарт-кост».
| Затраты | Изделие А | Изделие Б | Изделие В | |||
| Станд. затраты | Отклонение | Станд. затраты | Отклонение | Станд. затраты | Отклонение | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Сырье и материалы | 250 | +10 | 150 | -15 | 200 | -5 |
| 2. З/пОПР | 200 | +5 | 150 | +5 | 130 | -10 |
| 3. Прочие прямые затраты | 50 | +5 | 50 | +15 | 100 | -15 |
| 4. Косвенные затраты | 200 | +10 | 300 | -10 | 370 | +20 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Всего затрат (Спол) | 700 | +30 | 650 | -5 | 800 | -10 |
| 5. Выручка от реализации (Ц) | 770 | 715 | 880 | |||
| 6. Прибыль от реализации (Пр) | 70 | +30 | 65 | -5 | 80 | -10 |
| 7. Рентабельность продукции | 10% | +4,3% | ||||
Метод «стандарт-кост» в отличие от метода простого отражения затрат дает возможность проведения эффективного пофакторного анализа отклонений затрат. Наиболее сложным элементом при применении данного метода является определение стандарта (нормативных затрат). Для разработки стандартов детально изучаются методы производства данной продукции, технические характеристики и цены продукции конкурентов, а также требования, предъявляемые к продукции на рынке. Кроме этого, конкретные стандарты связаны с планом производства и достигнутым уровнем эффективности. Определение стандартов занимает примерно 20% времени от всех работ по освоению нового вида продукции.
Отклонения от стандартов анализируются по следующим факторам:
1) изменение цен
2) изменение расходных норм
3) изменение в степени и эффективности использования оборудования
Например, по статье «Сырье и материалы» цены возросли на 5,2 %, а расходные нормы снизились на 8,745 %. Следовательно, отклонение, равное +10, можно разделить на два отклонения:
а) в результате повышения цены
250+250*5,2/100=263
отклонение= 250 – 263 = -13
б) в результате снижения расходных норм
263-263*8,745/100=240
отклонение= 263 – 240 = +23
в) Общее отклонение = +23-13=10
Если отклонение от стандарта возникает по внешним причинам, не зависящим от организации, то возможен пересмотр стандарта. Если отклонения вызваны внутренними причинами, то разрабатываются мероприятия по сокращению затрат, а если это невозможно, то ставится вопрос о снятии данной продукции с производства. Если достигнута экономия, то проводится более тщательное пофакторное выявление экономии, поскольку экономия может свидетельствовать о нарушении технологического регламента и о возможном снижении качества выпускаемой продукции.
Применение метода «стандарт-кост» обеспечивает непрерывную сопоставимость затрат и финансовых результатов, ориентирует организацию на разработку конкретных направлений снижения затрат. Цена на продукцию, рассчитанная на основании метода «стандарт-кост», будет с большой степенью вероятности конкурентоспособной на рынке.
5.2 Метод калькуляции на базе сокращенной номенклатуры статей затрат
В странах с рыночной экономикой кроме классического метода калькуляции по полной номенклатуре статей затрат применяется калькуляция по сокращенной номенклатуре статей затрат. Если при калькуляции себестоимости учитываются только прямые затраты, то метод называется «директ-кост», а если только переменные, то «маржинал-кост». Поскольку в основном прямые и переменные затраты совпадают, то часто при применении метода по сокращенной номенклатуре статей затрат учитываются переменные прямые затраты.
Пример калькуляции по сокращенной номенклатуре статей затрат
| Затраты | Изделие А | Изделие Б | Изделие В |
| 1. Сырье и материалы | 240 | 165 | 205 |
| 2. З/пОПР | 195 | 145 | 140 |
| 3. Прочие прямые затраты | 45 | 35 | 115 |
| Итого себестоимость по сокращенным затратам | 480 | 345 | 460 |
| 4. Выручка от реализации (Ц) | 770 | 715 | 880 |
| 5. Величина покрытия (валовая прибыль) | 770-480=290 | 370 | 420 |
| 6. Рентабельность продукции по сокращенным затратам | 290/480*100%=60,42% | 107,25 % | 91,3 % |
Данная таблица показывает, что наиболее выгодным для организации является изделие Б. Величина косвенных затрат 850 (190+310+350) покрывается валовой прибылью 1080 (290+370+420). Действительная величина прибыли составляет 230 (1080-850).
Метод калькулирования по сокращенным затратам является рыночным методом управления затратами и элементом маркетинга организации. Целью данного метода является нахождение оптимального варианта загрузки мощности и получение максимальной прибыли. При этом методе выявляется наиболее рентабельный вид продукции, а в условиях рыночных отношений организация может изменить производственную программу таким образом, чтобы более рентабельная продукция заменила менее рентабельную.
ЦЕНООБРАЗОВАНИЕ.
1. Понятие и функции цен.
2. Виды и структура цен.
3. Рыночные стратегии ценообразования.
1. Понятие и функции цен
Цена – это денежное выражение стоимости. Сложность ценообразования заключается в том, что в цене сходятся экономические, социальные и политические факторы. Ценообразование, прежде всего, зависит от состояния экономики страны. Цена формируется под влиянием рынка и государства. Влияние рынка проявляется в следующем:
рынок стимулирует или ограничивает производство и потребление данного товара;
сигнализирует о возникновении диспропорций;
ориентирует организации на запросы потребителей;
рыночная цена зависит от состояния денежного обращения, эффективности кредитования и состояния финансов в стране.
Влияние государства проявляется в следующем:
государство проводит социальную политику;
в ряде случаев государство рассчитывает и устанавливает цены на отдельные товары и услуги;
государство должно гарантировать минимальный прожиточный уровень и контролировать цены на товары потребительской корзины для малообеспеченной группы населения.
В современной мировой практике существуют 3 модели экономического управления:
1) планово-централизованная
2) рыночная
3) смешанная.
Для России важно найти оптимальное сочетание между рыночной и планово-централизованной экономикой. Сущность этого сочетания проявляется в отладке механизма взаимодействия рыночных цен с системой прямых и косвенных методов государственного регулирования цен.
Основными функциями цены являются:
1) информационная. Состоит в доведении до всех участников экономики сведений о конъюнктуре рынка по данному товару, о нормативных затратах на производство данного товара с точки зрения государства, и чем достовернее сведения, тем эффективнее процесс принятия решений в процессе ценообразования;
2) распределительная. Заключается в переброске доходов от одних отраслей к другим, от одних территорий к другим, от одних групп населения к другим.
3) балансирующая. Заключается в сбалансировании спроса и предложения.
2. Виды и структура цен
В зависимости от сферы действия цен они имеют разную структуру, но любая цена состоит из 2-х слагаемых: затрат и прибыли. Различают три вида цен:
1) оптовая цена предприятия
Цопт. предпр. = Спол. + П
П – прибыль предприятия на единицу продукции;
Спол – полная себестоимость единицы продукции.
Прибыль устанавливается самим предприятием исходя из рыночной цены на данную продукцию. Для предприятий-монополистов прибыль устанавливается исходя из заданного государством предельного уровня рентабельности продукции.
По оптовой цене предприятия происходит реализация продукции другим предприятиям и снабженческо-сбытовым организациям.
Если предприятие выпускает подакцизный товар, то в оптовую цену предприятия включается сумма акциза.
Цопт. предпр. = Спол. + П + А
А – акциз.
Ставка акциза и перечень подакцизных товаров устанавливаются законодательно. При определении величины акциза за 100% принимается оптовая цена предприятия с включенным в неё акцизом.
(С+П) 40% + А 60%
2) оптовая цена промышленности
Цопт. промышл. = Цопт. предпр. + Нсб
Нсб – наценка сбытовых организаций, представляет собой определенную сумму, которая должна компенсировать затраты данных организаций и обеспечивать определенный размер прибыли.
По оптовой цене промышленности сбытовые организации реализуют продукцию торговым предприятиям.
3) Розничная цена
Црозн. = Цопт. промышл. + Нторг.
Нторг. – наценка торговых организаций, состоит из затрат этих организаций и суммы их прибыли. Органы местного самоуправления ограничивают эту наценку.
По розничной цене торговые организации реализуют продукцию населению.
В состав любой цены, по которой происходит реализация продукции, включается также налог на добавленную стоимость (НДС), основная ставка которого на настоящий момент времени составляет 18%. На подакцизные товары исчисление НДС производится на сумму, включающую величину акциза.
3. Рыночные стратегии ценообразования
Каждая организация в рыночных условиях имеет множество вариантов расчета цен. Выбор цены, обеспечивающей максимальную прибыль для организации, называется стратегией ценообразования. Выбор конкретного варианта расчета цены определяется двумя составляющими:
I) рассматривает пути достижения цели организации. Можно выделить 3 пути:
1) применение дифференцированного ценообразования, когда один и тот же товар продается разным покупателям по разным ценам
2) использование конкурентного положения организации, когда цены определяются исходя из конкурентоспособности
3) использование балансировочного ценообразования исходя из ассортимента, когда зависимые товары продаются по ценам, в которых эта зависимость отражена.
II) рассматривает характеристику покупателей с точки зрения их интересов. Обычно выделяют три категории покупателей:
1) покупатели с различными поисковыми затратами. С одной стороны есть покупатели, предпочитающие затратить силы и время на поиск дешевого товара, с другой стороны есть покупатели, приобретающие нужный товар при отсутствии полной информации о ценах.
2) покупатели, оценивающие нужность товара. С одной стороны, существуют покупатели, желающие приобрести товар только в начале его появления на рынке по повышенной цене, а с другой стороны есть покупатели, чувствительные к цене и приобретающие товар в другие периоды времени, когда цены на него снизятся.
3) покупатели, кроме поисковых затрат имеющие другие затраты, например транспортные расходы, инвестиционный риск.
НАЛОГИ И НАЛОГОВАЯ СИСТЕМА
1. Понятие налога и налоговой системы.
2. Виды налогов и сборов.
3. Принципы и функции налогообложения.
1. Понятие налога и налоговой системы
Под налогом понимается обязательный, индивидуально безвозмездный платеж, взимаемый с организаций и физических лиц в форме отчуждения принадлежащих им на праве собственности, хозяйственного ведения или оперативного управления денежных средств в целях финансового обеспечения деятельности государства и (или) муниципальных образований.
Под сбором понимается обязательный взнос, взимаемый с организаций и физических лиц, уплата которого является одним из условий совершения в отношении плательщиков сборов государственными органами, органами местного самоуправления, иными уполномоченными органами и должностными лицами юридически значимых действий, включая предоставление определенных прав или выдачу разрешений (лицензий).
Таким образом, налог и сбор – это изъятие государством определенной части ВВП в виде обязательного взноса в свою пользу. Налоги и сборы являются основой формирования доходной части государственного бюджета.
Налогоплательщиками и плательщиками сборов признаются организации и физические лица, на которых в соответствии с Налоговым Кодексом возложена обязанность уплачивать соответственно налоги и (или) сборы.
В порядке, предусмотренном Кодексом, филиалы и иные обособленные подразделения российских организаций исполняют обязанности этих организаций по уплате налогов и сборов по месту нахождения этих филиалов и иных обособленных подразделений.
Совокупность налогов и сборов, взимаемых в установленном порядке, образуют налоговую систему. Исходя из федеративного устройства Российской Федерации и в соответствии с конституционным принципом разделения властей в ст.1 Налогового Кодекса устанавливает понятие и состав законодательства о налогах и сборах.
В этой связи необходимо учитывать, что установление общих принципов налогообложения и сборов в Российской Федерации находится в совместном ведении Российской Федерации и ее субъектов.
Ст.1 Налогового Кодекса определяет четыре уровня системы законодательства о налогах и сборах, которые осуществляют основное правовое регулирование отношений в сфере налогообложения в Российской Федерации:
Налоговый кодекс РФ (кодифицированный акт высшей юридической силы);
федеральные законы о налогах и сборах, принятые в соответствии с Налоговым кодексом;
законы и иные нормативные акты законодательных (представительных) органов субъектов федерации;
нормативные акты представительных органов местного самоуправления
(Согласно ст. 17 Налогового Кодекса РФ, части 1) Налог считается установленным лишь в том случае, когда определены налогоплательщики и элементы налогообложения, а именно:
1) объект налогообложения;
2) налоговая база;
3) налоговый период;
4) налоговая ставка;
5) порядок исчисления налога;
6) порядок и сроки уплаты налога.
2. Виды налогов и сборов
На территории РФ в зависимости от компетенции органов государственной власти устанавливаются следующие виды налогов и сборов: федеральные, региональные и местные. Таким образом, в Российской Федерации функционирует трехуровневая система налогообложения.
По механизму формирования налоги подразделяются на прямые и косвенные.
Прямые налоги – это налоги, которые платит конкретный налогоплательщик за счет своих текущих доходов, то есть налоги на доходы и имущество (например, налог на доходы физических лиц и налог на прибыль организаций).
Косвенные налоги – это налоги, которые включаются в цену товара и оплачиваются конечным потребителем, а вносятся в бюджет продавцом данного товара, то есть налоги на товары и услуги (например, налог на добавленную стоимость и акцизы).
В практике большинства государств получили распространение три способа взимания налогов:
1) "кадастровый", когда объект налога дифференцирован на группы по определенному признаку. Перечень этих групп и их признаки заносятся в специальные справочники. Для каждой группы установлена индивидуальная ставка налога. Такой метод характерен тем, что величина налога не зависит от доходности объекта.
2) на основе декларации. Декларация - документ, в котором плательщик налога приводит расчет годового дохода и налога с него. Характерной чертой такого метода является то, что выплата налога производится после получения дохода.
3) взимание y источника. Этот налог вносится лицом, выплачивающим доход, поэтому оплата налога производится до получения налогоплательщиком дохода, причем получателю дохода выплачивается сумма, уменьшенная на величину налога.
3. Принципы и функции налогообложения
Налоговая система РФ строится на основе единых принципов для всех организаций независимо от ведомственной подчиненности, от формы собственности и от организационно-правовой формы. Основные принципы следующие:
1. Уровень налоговой ставки должен устанавливаться с учетом возможностей налогоплательщика, т. е. уровня доходов.
2. Однократный характер налогообложения. Многократное обложение доходов или капитала недопустимо.
3.Обязательность уплаты налогов. Налоговая система не должна оставлять сомнений у налогоплательщика в неизбежности платежа.
4.Система и процедура выплаты налогов должны быть простыми, понятными и удобными для налогоплательщиков и экономичными для учреждений, собирающих налоги.
5.Налоговая система должна быть гибкой и легко адаптируемой к меняющимся общественно-политическим потребностям.
6.Налоговая система должна обеспечивать перераспределение создаваемого ВВП и быть эффективным инструментом государственной экономической политики.
Выделяют следующие функции налогообложения:
1) Фискальная функция. Является основной функцией налогообложения, посредством которой реализуется главное предназначение налогов: формирование и мобилизация финансовых ресурсов государства, а также аккумулирование в бюджете средств для выполнения общегосударственных или целевых государственных программ.
2) Распределительная (социальная) функция налогов состоит в перераспределении общественных доходов между различными категориями населения.
3) Контрольная функция налогов. Через налоги государство осуществляет контроль за финансово-хозяйственной деятельностью организаций и граждан, а также за источниками доходов и расходами. Благодаря контрольной функции оценивается эффективность налоговой системы, обеспечивается контроль за видами деятельности и финансовыми потоками.
4) Поощрительная функция налогов. Заключается в предоставлении налоговых льгот, представляет собой приспособление налоговых механизмов в целях реализации социальной политики государства.
5) Регулирующая функция налогов - функция управления социальными процессами.
ФИНАНСОВОЕ СОСТОЯНИЕ ПРЕДПРИЯТИЯ
1. Бухгалтерская отчетность.
2. Хозяйственные операции и их типы.
3. Показатели, характеризующие финансовое состояние предприятия
Основная цель предприятия – получение максимальной прибыли – может быть достигнута при условии обеспечения устойчивого финансового состояния. Правильное определение финансового состояния предприятия имеет большое значение не только для него самого, но и для акционеров и потенциальных инвесторов предприятия. Для его оценки проводится финансовый анализ. В ходе проведения анализа рассчитывается комплекс показателей, основная информация для расчета которых черпается из форм бухгалтерской отчетности предприятия.
1. Бухгалтерская отчетность
Бухгалтерская отчетность состоит из бухгалтерского баланса, отчета о прибылях и убытках, приложений к ним и пояснительной записки. Основная информация содержится в бухгалтерском балансе, который характеризует финансовое положение организации по состоянию на отчетную дату.
Бухгалтерский баланс имеет двойное значение:
1) равенство между имуществом и источниками его формирования;
2) основной документ бухгалтерской отчетности, отражающий состояние имущества организации в стоимостном выражении на определенную дату.
Бухгалтерский баланс представляет собой двухстороннюю таблицу. В основу построения баланса положена классификация имущества организации:
1) по составу и назначению. Эта классификация составляет левую часть таблицы – актив баланса.
2) по источникам образования имущества. Эта классификация образует правую часть таблицы – пассив баланса.
Актив и пассив всегда находятся в равновесии, выражаемом основным балансовым уравнением: А = П. Актив баланса включает два, а пассив – три раздела.
| АКТИВ | ПАССИВ |
|
I Внеоборотные активы II Оборотные активы |
III Капитал и резервы IV Долгосрочные обязательства V Краткосрочные обязательства |
| Баланс: | Баланс: |
Разделы баланса содержат определенную Положениями о бухгалтерском учете информацию.
I. «Внеоборотные активы» В этом разделе отражаются основные средства и нематериальные активы по остаточной стоимости, кроме тех основных средств, которые не амортизируются, и нематериальных активов, по которым не начисляется износ. Здесь же отражается стоимость земельных участков, незавершенное строительство, долгосрочные финансовые вложения и прочие внеоборотные активы.
II. «Оборотные активы». В этом разделе отражаются запасы и затраты, все виды дебиторской задолженности, краткосрочные финансовые вложения и остаток денежных средств. Средства в этом разделе отражаются в порядке возрастания их ликвидности.
В пассиве баланса используемый капитал подразделяется по степени принадлежности на собственный (разд. III) и заемный (разд. IV и V).
Собственный капитал является основой самостоятельности и независимости предприятий. Однако финансирование деятельности предприятий только за счет собственных средств не всегда выгодно, особенно если производство носит сезонный характер. Тогда в некоторые периоды будут накапливаться большие средства на счетах в банке, а в другие периоды их будет недоставать. Кроме того, если цены на финансовые ресурсы невысокие, а предприятие может обеспечить более высокий уровень отдачи на вложенный капитал, чем платит за кредитные ресурсы, то, привлекая заемные средства, оно может повысить рентабельность собственного капитала.
Между активом и пассивом баланса существует взаимосвязь. Каждая статья актива имеет свои источники финансирования. Источником финансирования долгосрочного капитала обычно являются собственные и долгосрочные заемные средства. Текущие активы образуются чаще всего за счет собственного капитала и краткосрочных кредитов.
Итог баланса носит название валюты баланса и показывает сумму средств, находящихся в распоряжении предприятия. Оценка изменения валюты баланса на начало и конец отчетного периода дает возможность определить рост или снижение в абсолютном выражении. Увеличение валюты баланса обычно свидетельствует о росте производственных возможностей предприятия. Снижение валюты баланса – отрицательное явление, так как сокращаются масштабы производственной деятельности предприятия.
2. Хозяйственные операции и их типы
Деятельность любой фирмы складывается из множества хозяйственных операций (фактов хозяйственной жизни). Факт хозяйственной жизни – это совершаемый во времени и пространстве микропроцесс, который имеет четко определенные временные рамки, место выполнение и должен быть документально подтвержден. Для осуществления хозяйственных операций затрачиваются труд и энергия, привлекаются материальные и денежные ресурсы, используются технические средства. В своей совокупности хозяйственные операции образуют хозяйственные процессы заготовления, производства и реализации, а протекание хозяйственных процессов образует кругооборот хозяйственных средств организации. Хозяйственные операции связаны с хозяйственными средствами, следовательно, они оказывают влияние на бухгалтерский баланс. Исходя из этого все хозяйственные операции можно классифицировать по 4 типам:
1) при протекании данных операций изменяется состав имущества, то есть изменения происходят только в активе баланса. Например, получены в кассу деньги с расчетного счета, отпущены со склада материалы для изготовления продукции.
А + И1 - И1 = П
Операции первого типа не влияют на валюту баланса.
2) Данные операции влияют на источники формирования имущества и затрагивают только пассив. Например, распределение прибыли, начисление налога на доходы работников организации.
А = П + И2 – И2
Операции первого типа не изменяют валюту баланса.
3) Изменяют и состав, и источники образования имущества в сторону увеличения. Например, взят кредит в банке, поступили от поставщика неоплаченные материалы.
А + И3 = П + И3
Операции третьего типа влияют на валюту баланса, которая увеличивается на сумму совершенных операций.
4) Изменяют и состав, и источники образования имущества в сторону уменьшения. Например, выдана заработная плата, оплачен счет поставщика за поступившие материалы.
А – И4 = П – И4
Операции четвертого типа уменьшают валюту баланса на сумму совершенных операций.
Все хозяйственные операции можно охарактеризовать следующим образом:
любая хозяйственная операция при ее отражении в балансе может быть отнесена к одному из 4 типов;
каждая хозяйственная операция отражается обязательно не менее чем в двух статьях баланса.
валюта актива и пассива изменяется только в тех случаях, когда хозяйственная операция затрагивает и имущество, и источники.
равенство актива и пассива сохраняется при любой хозяйственной операции.
3. Показатели, характеризующие финансовое состояние предприятия
Для оценки результативности и экономической целесообразности деятельности предприятия используют показатели рентабельности, которые являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Термин «рентабельность» в широком смысле слова означает прибыльность, доходность.
Показатели рентабельности используют для сравнительной оценки эффективности работы отдельных предприятий и отраслей, выпускающих разные объемы и виды продукции. Эти показатели характеризуют полученную прибыль по отношению к затраченным производственным ресурсам. Наиболее часто используются такие показатели, как рентабельность продукции и рентабельность производства.
Рентабельность продукции (норма прибыли) – это отношение прибыли от реализации продукции к ее полной себестоимости (относительная величина прибыли, приходящейся на 1 руб. текущих затрат).
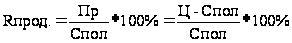
где Пр – прибыль от реализации данной продукции; Спол – полная себестоимость единицы продукции, Ц - цена единицы продукции.
Рентабельность производства (общая рентабельность) показывает отношение общей суммы прибыли к среднегодовой стоимости основных и нормируемых оборотных средств (величина прибыли в расчете на 1 руб. производственных фондов):
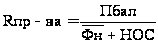
Пбал – балансовая прибыль, то есть общий финансовый результат работы организации;
НОС – норматив оборотных средств.
С помощью рентабельности продукции оценивают эффективность производства отдельных видов изделий, а рентабельность производства, или общая, балансовая рентабельность, служит показателем эффективности работы предприятия (отрасли) в целом.
Повышению уровня рентабельности способствуют увеличение массы прибыли, снижение себестоимости продукции, улучшение использования производственных фондов. Помимо уже рассмотренных коэффициентов рентабельности, при анализе финансового состояния рассчитывают и другие модификации, характеризующие различные стороны деятельности предприятия.
Кроме показателей рентабельности финансовое состояние предприятия характеризуют следующие группы показателей: коэффициенты ликвидности; и коэффициенты деловой активности.
1. Коэффициенты ликвидности. Рассчитываются для определения степени платежеспособности предприятия.
2. Показатели структуры капитала (коэффициенты устойчивости), которые характеризуют финансовую устойчивость и автономность предприятия, отражая структуру баланса (соотношение между отдельными разделами актива и пассива).
3. Коэффициенты деловой активности. Позволяют проанализировать, насколько эффективно предприятие использует свои средства. Среди этих коэффициентов рассматриваются такие показатели как фондоотдача, когда речь идет о внеоборотных активах, оборачиваемость оборотных средств, а также оборачиваемость всего капитала.
ОРГАНИЗАЦИОННЫЕ ОСНОВЫ ПРОИЗВОДСТВЕННОГО ПРОЦЕССА
1. Понятие и классификация производственных процессов.
2. Типы производства и их характеристики.
3. Производственная структура предприятий.
1. Понятие и классификация производственных процессов
Цель организации производства – координация и оптимизация во времени и пространстве всех материальных и трудовых элементов производства с целью наилучшего выполнения производственной программы.
Производственный процесс – совокупность всех действий людей и орудий труда, необходимых на данном предприятии для изготовления продукции.
Технологический процесс – часть производственного процесса, содержащая целенаправленные действия по изменению и (или) определению состояния предмета труда.
Законченная часть технологического процесса, выполняемая на одном рабочем месте, называется технологической операцией.
Рабочее место – зона трудовой деятельности (приложения труда) одного или нескольких исполнителей, оснащенная средствами, необходимыми для выполнения производственного задания.
Классификация производственных процессов:
1. В зависимости от назначения:
1.1 Основные – предназначены для непосредственного изменения формы или состояния материала продукции, являющейся в соответствии со специализацией предприятия товарной.
Совокупность основных ПП составляет основное производство.
1.2. Вспомогательные – процессы, в результате которых получается продукция, используемая на самом предприятии, чтобы обеспечить нормальное функционирование основных процессов (продукция не является товаром).
Реализованы во вспомогательном производстве (инструментальном, энергетическом, ремонтном и т.п.).
1.3. Обслуживающие – обеспечивают основные и вспомогательные процессы услугами, необходимыми для их нормального функционирования.
Реализованы в обслуживающем хозяйстве (транспортное, складское, лабораторное и т.п.)
2. В зависимости от характера выполняемых технологических операций:
2.1. Заготовительные
2.2. Обрабатывающие
2.3. Сборочные
3. В зависимости от степени механизации или автоматизации:
3.1. Ручные
3.2. Механизированные
3.3. Автоматизированные
3.4. Автоматические
4. В зависимости от характера объекта производства:
4.1. Простые – процессы, при которых выполняется последовательный ряд операций над одним объектом, а также отдельно взятые сборочные процессы.
4.2. Сложные – совокупность взаимосвязанных и скоординированных в пространстве и во времени простых процессов изготовления отдельных деталей и сборочных узлов.
2. Типы производства и их характеристики.
Тип производства – это классификационная категория производства, выделяемая по признакам широты номенклатуры, регулярности, стабильности и объёма выпуска продукции.
Серия изделий – все изделия, изготовленные по конструкторской и технологической документации без изменения её обозначения.
В