Международный лизинг
Разновидностью возобновляемого лизинга является генеральный лизинг, который позволяет лизингополучателю дополнить список арендуемого оборудования без заключения новых контрактов. Это очень важно для предприятий с непрерывным производственным циклом и при жесткой контрактной кооперации с партнерами. Генеральный лизинг используется, когда требуется срочная поставка или замена уже полученного по лизингу оборудования, а времени, необходимого на проработку и заключение нового контракта, как правило, нет. По условию соглашения в режиме генерального лизинга лизингополучателю в случае возникновения срочной непредвиденной необходимости в получении дополнительного оборудования достаточно направить лизингодателю запрос на поставку требуемого оборудования со ссылкой на согласованный перечень или каталог. В конце периода, на который заключено соглашение, производится перерасчет лизинговых платежей с учетом разновременности затрат лизингодателя и заключается новое соглашение.
В зависимости от состава участников (субъектов) сделки различают следующие виды лизинга:
Прямой лизинг, при котором собственник имущества (поставщик) самостоятельно сдает объект в лизинг (двухсторонняя сделка). По сути, эту сделку нельзя назвать классической лизинговой сделкой, так как в ней не участвует лизинговая компания.
Косвенный лизинг, когда передача имущества в лизинг происходит через посредника. Такого рода сделка схожа с классической лизинговой операцией, так как в ней участвуют поставщик, лизингодатель и лизингополучатель, причем каждый из них выступает самостоятельно.
Раздельный лизинг (лизинг с участием множества сторон) - leveraged leasing. Этот вид лизинга распространен как форма финансирования сложных, крупномасштабных объектов, таких, как авиатехника, морские и речные суда, железнодорожный и подвижной состав, буровые платформы и т. п. Такой лизинг называется еще групповым, или акционерным, лизингом с участием нескольких компаний поставщиков, лизингодателей и привлечением кредитных средств у ряда банков, а также страхованием лизингового имущества и возврата лизинговых платежей с помощью страховых пулов. Этот вид лизинга считается наиболее сложным, так как ему присуще многоканальное финансирование. Специфической особенностью данного вида лизинга является то, что лизингодатели обеспечивают лишь часть суммы, которая необходима для покупки объекта лизинга. Эти средства привлекаются и аккумулируются путем выпуска акций и распространения их среди лизингодателей, принимающих участие в финансировании сделки. Оставшаяся часть контрактной стоимости объекта лизинга финансируется кредиторами (банками, другими инвесторами). Характерно, что при этом кредиторы не имеют, как правило, права востребования задолженности по кредитам непосредственно у лизингодателей. В этих сделках ввиду множества участвующих сторон присутствуют: поверенный кредиторов - для координации действий займодателей, и поверенный лизингодателей - для управления совместными действиями контрагентов. Поверенный лизингодателей действует в качестве номинального лизингодателя и получает титул собственника оборудования. Он же распределяет прибыль между акционерами.
Одной из форм прямого лизинга является возвратный лизинг (sale and leaseback arrangement). Возвратный лизинг представляет собой систему взаимосвязанных соглашений, при которой фирма - собственник земли, зданий, сооружений или оборудования продает эту собственность финансовому институту (банку, страховой компании, инвестиционному фонду, фирме, специально ориентированной на лизинговые операции) с одновременным оформлением соглашения о долгосрочной аренде своей бывшей собственности на условиях лизинга.
Возвратный лизинг выступает в данном случае как альтернатива залоговой операции, причем продавец собственности, который в результате сделки становится ее арендатором, немедленно получает в свое распоряжение от покупателя взаимно согласованную сумму сделки купли-продажи, а покупатель продолжает участвовать в этой операции, но уже в качестве арендодателя. Возвратный лизинг необходим, прежде всего, для тех хозяйствующих субъектов, которым срочно требуются значительные объемы оборотных средств.
Важным преимуществом возвратного лизинга является использование уже находящегося в эксплуатации оборудования в качестве источника финансирования строящихся новых объектов с вытекающей из этого возможностью использовать налоговые льготы, предоставляемые для участников лизинговых операций. Возвратный лизинг дает возможность рефинансировать капитальные вложения с меньшими затратами, чем при привлечении банковских ссуд, особенно если платежеспособность предприятия ставится кредитующими организациями под сомнение ввиду неблагоприятного соотношения между его уставным капиталом и заемными фондами.
При возвратном лизинге арендная плата устанавливается по следующей схеме: сумма платежей должна быть достаточной для полного возмещения инвестору всей суммы, которая была выплачена им при покупке, и плюс к этому обеспечивать среднюю норму прибыли на инвестированный капитал.
По типу имущества различают:
Лизинг движимого имущества (оборудование, техника, автомобили, суда, самолеты и т. п.), в том числе нового и бывшего в употреблении.
Лизинг недвижимости (здания, сооружения).
По степени окупаемости имущества лизинг подразделяется на:
Лизинг с полной окупаемостью (или близкой к полной), когда в течение срока действия лизингового договора происходит полная или близкая к полной амортизация имущества и, соответственно, выплата лизингодателю стоимости имущества.
Лизинг с неполной окупаемостью, при котором в течение срока действия одного лизингового договора происходит частичная амортизация имущества и окупается только часть ее.
В соответствии с признаками окупаемости (условиями амортизации имущества) выделяют финансовый и оперативный лизинг.
Финансовый (капитальный, прямой) лизинг - financial, capital leases - представляет собой взаимоотношения партнеров, предусматривающие в течение периода действия соглашения между ними выплату лизинговых платежей, покрывающих полную стоимость амортизации оборудования или большую его часть, дополнительные издержки и прибыль лизингодателя. Данный вид лизинга характеризуется следующими основными чертами:
• участие кроме лизингодателя и лизингополучателя третьей стороны (производителя или поставщика объекта сделки);
• невозможность расторжения договора в течение основного срока аренды, то есть срока, необходимого для возмещения расходов арендодателя;
• продолжительный период лизингового соглашения (обычно близкий к сроку службы объекта сделки).
После завершения срока лизингового соглашения (договора) лизингополучатель может купить объект сделки по остаточной (а не по рыночной) стоимости; заключить новый договор на меньший срок и по льготной ставке; вернуть объект сделки лизинговой компании.
О своем выборе лизингополучатель должен сообщить лизингодателю. Если в договоре предусматривается соглашение (опцион) на покупку предмета сделки, стороны заранее определяют остаточную стоимость объекта, сдаваемого в лизинг.
Оперативный (сервисный) лизинг - service, operating leases - представляет собой арендные отношения, при которых расходы лизингодателя, связанные с приобретением и содержанием сдаваемых в аренду предметов, не покрываются арендными платежами в течение одного лизингового контракта. Заключается он, как правило, на 2 - 5 лет. При оперативном лизинге риск порчи или утери объекта лежит в основном на лизингодателе. Ставка лизинговых платежей обычно выше, чем при финансовом лизинге, из-за отсутствия гарантии окупаемости затрат. По окончании оперативного лизингового договора лизингополучатель имеет право: продлить срок договора на более выгодных условиях; вернуть оборудование лизингодателю; купить оборудование у лизингодателя при наличии соглашения (опциона) на покупку по рыночной стоимости.
В зависимости от сектора рынка, где проводятся лизинговые операции, различают:
Внутренний лизинг, когда все участники сделки представляют одну страну.
Внешний (международный) лизинг - к нему относятся сделки, в которых хотя бы одна из сторон принадлежит разным странам. К этому же виду лизинга относят и сделки, проводимые лизингодателем и лизингополучателем одной страны, если хотя бы одна из сторон ведет свою деятельность и имеет капитал совместно с зарубежной фирмой.
Внешний лизинг, в свою очередь, подразделяется на импортный, когда зарубежной стороной является лизингодатель, и экспортный, когда зарубежной стороной является лизингополучатель.
Классификация сделок международного лизинга.
Классификация аренды и лизинга получила обоснование, как в зарубежной, так и в отечественной теории и практике. К международному лизингу относят те операции, в которых хотя бы один из ее участников не является резидентом страны, в которой осуществляется лизинговая операция, или же все участники лизинга представляют разные страны. При этом такая сделка называется прямой. Когда же участниками международного лизинга являются юридическими лицами одной страны, но при этом капитал лизингодателя частично принадлежит иностранным фирмам, то в данном случае имеет место косвенный лизинг. Обычно объектом такого лизинга является оборудование, импортируемое в страну лизингополучателя. В связи с этим, международный лизинг может рассматриваться в трех аспектах: 1)экспортный лизинг, при котором зарубежной стороной является сторона арендатора и предназначенное для лизинга оборудование вывозится из страны на условиях экспортного контракта;
2)импортный лизинг. При этом зарубежной стороной является лизингодатель, и оборудование поставляется в страну арендатора на условиях импортного контракта;
3)транзитный лизинг, при котором все участники находятся в разных странах. Анализ международной практики позволяет выделить три основных вида лизинговых сделок:
1. Лизинг с условной продажей. Эта разновидность лизинга, по существу, представляет собой продажу оборудования с рассрочкой платежа, причем объект лизинга выступает в качестве обеспечения предоставленного фирмой кредита. Срок аренды обычно составляет 75 или более процентов от предполагаемого срока службы имущества. В случае использования лизинга с условной продажей лизингополучатель после истечения срока действия договора имеет право приобрести лизинговое имущество по льготной цене, фиксированной в этом договоре.
2. Истинный лизинг, ориентированный на оптимизацию налоговых платежей. При использовании данного вида лизинга срок экономической жизни оборудования больше, чем срок действия лизингового договора, а лизингополучатель имеет право приобрести лизинговое имущество по справедливой рыночной цене после истечения срока действия лизингового договора. Истинный лизинг, в свою очередь, подразделяется на следующие субкатегории: Прямой лизинг - в этом случае лизингодатель приобретает лизинговое имущество за счет собственных средств и несет все риски по мобилизации ресурсов, необходимых для приобретения передаваемого в лизинг имущества. Сублизинг. Часто лизинг осуществляется не на прямую, а через посредника. При этом имеется основной лизингодатель, который через посредника, как правило, также лизинговую компанию, сдает оборудование в аренду лизингополучателю. При этом в договоре предусматривается, что в случае временной неплатежеспособности или банкротстве посредника лизинговые платежи должны поступать основному лизингодателю. Подобные сделки получили название “сублизинг”.
В международной сфере сублизинговые сделки, получившие название “дабл диппинг”, используют комбинацию налоговых выгод в двух и более странах. Эффективность таких сделок связана с тем, что выгоды от налоговых льгот в одной стране больше, если лизингодатель имеет право собственности, а в другой стране - если лизингодатель имеет право владения. Учитывая данные особенности, лизинговое соглашение может быть построено по следующей схеме: национальная лизинговая компания покупает оборудование (право собственности) и отдает его в лизинг иностранной лизинговой компании (право владения), которая в свою очередь передает их в лизинг местным лизингополучателям.
Хеджированный лизинг. Данный вид сделки заключается в предоставлении лизингодателем лизингополучателю части денежных средств для покупки объекта лизинга, при этом остальная часть средств, необходимых для приобретения имущества, перечисляется самим лизингополучателем на нерегрессионной основе.
Лизинг с опционом содержит положение о возможности корректировки лизинговых платежей в течение срока действия лизингового договора. В зарубежной практике этот вид лизинга используется при работе с автотранспортом, предназначенным для эксплуатации на шоссейных автодорогах. Ни грузовой автотранспорт, ни сельскохозяйственная и строительная техника не могут являться объектом лизинга с опционом, что существенно снижает его значимость для лизинговых операций с недвижимостью. В последние годы некоторые лизинговые компании и оффшорные лизинговые компании пытались использовать такого рода лизинг для обеспечения условий реализации своих инвестиционных программ, однако говорить о широком использовании этой формы лизинга не приходится. В соответствие с международной классификацией, которая все полнее входит в понятийный оборот российских финансистов и экономистов, все лизингодатели могут быть условно разделены на три группы: 1. Специализированные лизинговые компании, которые профессионально работают на рынке лизинговых услуг и выполняют роль финансового посредника между производителем оборудования и лизингополучателем. 2. Продавцы и производители лизингового имущества, заинтересованные в реализации своей продукции, которые используют лизинг в качестве средства, стимулирующего потребителя к приобретению производимых ими товаров. 3. Спонсоры или партнеры, заинтересованные в завершении того или иного проекта и рассматривающие лизинг как инструмент, позволяющий целевым образом направить инвестиции для реализации проекта. Международная практика позволяет сформулировать следующие основные критерии, которые рекомендуются к использованию при идентификации лизинговых сделок: при организации лизинговой сделки объект сделки всегда выбирается лизингополучателем, а не лизингодателем, который приобретает оборудование за свой счет или участвует в его приобретении; срок лизинга меньше срока фактического износа оборудования и обычно приближается к сроку формальной налоговой амортизации (при аренде срок использования оборудования может быть практически любым и лимитирован только договором); по окончании срока действия лизингового договора лизингополучатель может продолжить использование лизингового оборудования по льготной цене или приобрести лизинговое имущество по остаточной стоимости; . в роли лизингодателя, как правило, выступает специализированная лизинговая компания.
По отношению к налоговым, амортизационным льготам различают лизинг:
С использованием льгот по налогообложению имущества, прибыли, НДС, различных сборов, ускоренной амортизации и т. п. Как пишет К. Г. Сусанян в своей книге «Самые выгодные сделки: лизинг, бартер, товарообмен с зарубежными партнерами», данный тип лизинга широко применялся английскими и американскими фирмами в 80-е годы во внешнеэкономической сфере. Сделки базировались на получении лизингодателем налоговых льгот по инвестициям в машины и оборудование, которые сдавались в аренду за рубежом. Эти сделки организовывались таким образом, что лизингополучатели в своей стране делали амортизационные отчисления, пользуясь льготами при налогообложении, а рассчитывались с зарубежными лизингодателями по искусственно заниженным арендным ставкам, что становилось возможным ввиду использования налоговых скидок на инвестиции в оборудование, сдаваемое в аренду. К. Г. Сусанян приводит пример, хорошо иллюстрирующий такого рода сделки: четыре английские лизинговые компании в сделке с лизингом восьми самолетов «Боинг» стоимостью в 140 млн. долларов, закупив эту технику у американских фирм, сдали ее в лизинг тем же американским фирмам. Суммарная налоговая скидка составила около 20 млн. долларов. В ряде случаев возможность получения льгот при операциях лизинга используется для проведения фиктивных операций лизинга. На Западе такого рода фиктивные операции преследуются посредством специальных статей в законах, регламентирующих лизинговую деятельность.
Без использования льгот.
По характеру лизинговых платежей осуществляется разделение лизинга по видам в зависимости от:
Вида лизинга (финансовый, оперативный);
Формы расчетов между лизингодателем и лизингополучателем:
денежные, когда все платежи производятся в денежной форме;
компенсационные, когда платежи осуществляются в форме поставки товаров, произведенных на сданном в лизинг оборудовании (по существу, это бартер), или путем зачета услуг, оказываемых друг другу лизингополучателем и лизингодателем;
смешанные, когда применяются обе указанные формы платежа.
Состава учитываемых элементов платежа (амортизация, дополнительные услуги, лизинговая маржа, страхование и т. д.);
Применяемого метода начисления:
а) с фиксированной общей суммой;
б) с авансом (депозитом);
в) с учетом выкупа имущества по остаточной стоимости;
г) с учетом периодичности внесения (ежегодные, полугодичные, ежеквартальные, ежемесячные);
д) с учетом срочности внесения (в начале, середине или в конце периода платежа);
е) с учетом способа уплаты: равномерными равными долями; с увеличивающимися и уменьшающимися размерами (в зависимости от финансового состояния лизингополучателя и условий договора).
Все виды лизинговых операций активно развиваются в большинстве европейских стран.
Причиной широкого распространения лизинга является ряд его преимуществ перед обычной ссудой:
Лизинг предполагает 100%-ное кредитование и не требует немедленного начала платежей. При использовании обычного кредита для покупки имущества предприятие должно было бы около 15% стоимости покупки оплачивать за счет собственных средств. При лизинге контракт заключается на полную стоимость имущества. Арендные платежи обычно начинаются после поставки имущества арендатору, либо позже.
Гораздо проще получить контракт по лизингу, чем ссуду. Особенно это относится к мелким и средним предприятиям. Некоторые лизинговые компании даже не требуют от арендатора никаких дополнительных гарантий. Предполагается, что обеспечением сделки служит само оборудование. При невыполнении арендатором своих обязательств лизинговая компания сразу же забирает свое имущество.
Лизинговое соглашение более гибко, чем ссуда. Ссуда всегда предлагает ограниченные сроки и размеры погашения. При лизинге арендатор может рассчитывать поступление своих доходов и выработать с арендодателем соответствующую, удобную для него схему финансирования. Платежи могут быть ежемесячными, ежеквартальными и т. д., суммы платежей могут отличаться друг от друга. Иногда погашение может осуществляться после получения выручки от реализации товаров, произведенных на оборудовании, взятом в лизинг. Ставка может быть фиксированной и плавающей.
Риск устаревания оборудования целиком ложится на арендодателя. Арендатор имеет возможность постоянного обновления своего парка оборудования.
В случае лизинга арендатор может использовать сразу гораздо больше производственных мощностей, чем при покупке. Временно высвобожденные благодаря лизингу деньги он может пустить на какие-либо другие цели.
Так как лизинг долгое время служил средством реализации продукции и развития производства, то государственная политика, как правило, направлена на поощрение и расширение лизинговых операций.
Преимущества учета арендуемого имущества. Основными принципами Евролиза (Leaseurope - ассоциация европейских лизинговых компаний) по учету лизинговых операций является опубликование арендатором своих финансовых обязательств, вытекающих из лизинговых соглашений. Считается, что опубликование арендатором своих обязательств будет играть важную роль в оценке его финансового положения. Цифровая информация по обязательствам на дату составления баланса должна удовлетворить все запросы третьих сторон. Эта публикация может быть сделана в форме приложения к балансу.Во многих странах законодательство устанавливает для предприятий обязательное соотношение собственного и заемного капитала. Так как имущество по лизинговой сделке будет учитываться по балансу арендодателя, то арендатор может расширить свои производственные мощности, не затронув соотношения.
Международный валютный фонд не учитывает сумму лизинговых сделок в подсчете национальной задолженности, т. е. существует возможность превысить лимиты кредитной задолженности, устанавливаемые Фондом по отдельным странам.
Несколько слов можно сказать и о недостатках лизинга:
Если оборудование взято в финансовый лизинг и оно с течением времени устарело до окончания действия лизингового договора, то лизингополучатель продолжает платить арендные платежи до конца контракта.
При оперативном лизинге риск устаревшего оборудования ложится на арендодателя, который вынужден брать за это большую плату с лизингополучателя.
Еще одним недостатком финансового лизинга является то, что в случае выхода оборудования из строя, платежи производятся в установленные сроки, независимо от состояния оборудования.
Если объектом лизингового договора является крупный и уникальный объект, то в связи с большим разнообразием условий арендных сделок подготовка договоров об их лизинге требует значительного времени и средств.
Подводя итог первой главы, мы можем сказать, что дальнейшее развитие и совершенствование международного лизинга приведёт к благоприятному изменению экономики не только страны-участницы, но и мировой экономики в целом.
Глава II
Говоря об анализе международного лизинга мы подразумеваем подробное изучение таких вопросов, как:
Регулирование
Страхование
Анализ международного лизинга на современном этапе
Также в этой главе мы подробно рассмотрим и проанализируем казахстанский лизинг
2.1 Регулирование и страхование международного лизинга
Вопросы
права, применимого
к сделкам
международного
лизинга.
К
сделкам международного
лизинга относятся
договоры,
лизингодатель
и лизингополучатель
которых находятся
в разных государствах.
В данном случае
не имеет значения
нахождение
продавца имущества.
Под местом
нахождения
имеется в виду
место нахождения
юридического
лица, но не его
филиала или
представительства,
даже если оно
зарегистрировано,
либо аккредитовано
на территории
другого государства.
Следовательно,
если в сделке
участвует
филиал или
представительство,
то их местонахождение
должно определяться
местонахождением
юридического
лица, которое
их создало.
Вопросы, связанные со сделками международного лизинга, решаются с учетом положений международного права. Cуществуют три возможных варианта права применимого к лизинговым операциям данного вида:
1. Право страны, избранное сторонами сделки. Применяется, если стороны определили право при совершении сделки, либо в результате последующего соглашения сторон. Здесь не существует никаких ограничений в выборе. Это может быть как право страны лизингодателя или лизингополучателя, так и право любой другой страны.
2. Оттавская Конвенция УНИДРУА о международном финансовом лизинге. Используется, если лизингодатель и лизингополучатель находятся в странах-участницах Конвенции или, если договоры лизинга и поставки предмета лизинга регулируются правом одной из стран-участниц Конвенции.
3. Право страны лизингодателя. Применяется в случаях, когда сделка не регулируется Конвенцией, и стороны не определили применимое право. Следовательно, казахстанское законодательство о лизинге будет применяться к сделкам международного лизинга, где казахстанским юридическим лицом является лизинговая компания.
Конвенция УНИДРУА о международном лизинге была заключена в 1988 году как попытка унификации основных положений, касающихся операций международного лизинга. Необходимость ее принятия была вызвана, прежде всего, тем, что разные законодательные системы рассматривали лизинговые сделки с различных позиций. Конвенция регулирует вопросы, возникающие при заключении и исполнении договоров, заключаемых в связи с операциями по лизингу, сторонами которых являются коммерческие организации из разных стран. В настоящее время участниками Конвенции является 8 стран - Россия, Беларусь, Казахстан, Венгрия, Италия, Латвия, Нигерия, Панама и Франция.
Конвенция не противоречит казахстанскому законодательству и не требует внесения изменений в действующие законодательные акты.
Конвенция:
* Отсутствие возвратного лизинга;
* Договор лизинга, как правило, должен быть заключен к моменту приобретения оборудования, хотя допускается и более позднее заключение лизингового соглашения.
* Некоторые различия в видах имущества, которое может быть предметом лизинга. По Конвенции предметом лизинга может быть комплектное оборудование, средства производства и иное оборудование. Таким образом, Конвенция не предусматривает передачи в лизинг, например, предприятия, что является допустимым по нормам казахстанского законодательства;
* Сроки договора лизинга. По Конвенции совокупные лизинговые платежи по лизинговому соглашению должны соответствовать всей или существенной части амортизации оборудования. Закон хотя и устанавливает аналогичное требование, но оно является недействительным;
* При существенном нарушении договора лизингополучателем лизингодатель в праве потребовать ускоренной выплаты лизинговых платежей, если это предусмотрено договором, или расторгнуть договор с направлением заблаговременного уведомления лизингополучателю. В последнем случае - истребовать оборудование из владения лизингополучателя и взыскать убытки. Критерием для определения размера убытков является разница между суммой, которую мог получить лизингодатель при надлежащем выполнении лизингополучателем договора, и фактически полученными суммами;
* Ответственность за поставку недоброкачественного имущества. Лизингополучатель имеет в отношении лизингодателя право отказаться от оборудования или расторгнуть договор лизинга, и арендодатель имеет право исправить свое ненадлежащее исполнение.
В Конвенции установлены общие нормы регулирования международных лизинговых операций, которые в зависимости от конкретных условий могут уточняться участниками сделки по их усмотрению. Основной особенностью концепции, положенной в основу данного соглашения, является принятие во внимание экономически и юридически тесно связанные между собой трехсторонние отношения изготовителя оборудования, арендодателя этого имущества и его арендатора, причем существенным образом учитываются интересы последнего.
СТРАХОВАНИЕ
Вопрос о гарантиях является непременной составляющей при заключении любой без исключения лизинговой сделки. При проведении переговоров с потенциальным лизингополучателем лизинговые компании стремятся выявить все возможные меры для финансового обеспечения своих рисков. Не предложив лизинговой компании ликвидной стопроцентной гарантии исполнения своих обязательств, вновь образованные предприятия, либо предприятия, не имеющие хорошей кредитной истории практически не имеют возможности получить оборудование в лизинг даже для высокорентабельного проекта, безупречного с точки зрения планирования бизнеса. В случае, если предприятие может доказать свою устойчивость на протяжении длительного (несколько лет) периода и платежеспособность на момент заключения сделки, лизинговые компании, предварительно изучив финансово-хозяйственную деятельность предприятия - лизингополучателя и убедившись в его надежности, неохотно, но все же соглашаются разделить с ним финансовые риски по сделке.
2.2 Международный лизинг на современном этапе
Как говорилось выше, чем меньше рисков и больше уверенность у лизингодателя, тем реальней шансы у лизингополучателя. В этом разделе мы рассмотрим ту, реальную обстановку в международном лизинге, которая сложилась на современном этапе.
В международном лизинге на современном этапе особенно важны: выбор валюты контракта, оценка риска изменения курса валюты, таможенный режим арендатора, налог на фирму, применяемый к арендодателю, наличие соглашений о неприменении двойного налогообложения между странами, защита права собственности иностранного арендодателя в стране арендатора. Как правило, решение вопросов страхования имущественных и финансовых рисков, осуществляется как лизинговыми компаниями, так и лизингодателями. По лизинговому контракту лизингополучатель обязан произвести приемку объекта сделки непосредственно при поставке, обеспечить все необходимые технические и правовые условия приемки. Погашение лизинговых обязательств может происходить как в денежной, так и в другой форме. Так, при лизинге в развивающихся странах часто используются элементы бартерной сделки. В счет арендных платежей идет товар, производимый арендатором (нефть, алмазы, кожа и т. д.). Но здесь нужно привлекать третью сторону, которая будет заниматься продажей этих товаров за свободно конвертируемую валюту.
Первые сделки международного лизинга были заключены американскими лизинговыми компаниями в 50- х годах. Различное оборудование, произведенное в США, было передано по контрактам международного лизинга в другие страны. В этом случае лизингодатель - резидент США - имел возможность применять ускоренную амортизацию предмета договора лизинга, а также получать инвестиционные налоговые льготы, и, таким образом, уменьшать стоимость сделки международного лизинга для лизингополучателя - нерезидента.
Позднее к этому опыту прибегли фирмы из Великобритании, Европы. В последнее время данная практика распространилась и в Азии. У каждого из сложившихся сегодня региональных рынков имеются некоторые специфические особенности. Высокоразвитую систему лизинговых операций, успешно использующую все современные формы лизинга, имеет Великобритания. Однако в последние годы налоговые льготы для лизинговых компаний в Великобритании были существенны снижены. Кроме этого, нормативная база этой страны не поощряет предоставление налоговых освобождений по лизинговым операциям, ориентированным на оказание лизинговых услуг за пределами Соединенного Королевства. Все виды лизинговых операций активно развиваются в большинстве европейских стран. Наибольшее развитие лизинга, ориентированного на использование налоговых льгот, наблюдается во Франции, Германии и Швеции. В большинстве европейских стран лизингодатель может требовать льгот, обоснованных правом собственности на лизинговое имущество, даже в том случае, если лизингополучатель имеет номинальное право возобновления лизингового договора, что не допускается, например, американским налоговым законодательством.
Хорошо развита система лизинговых отношений в Японии. Японские лизинговые компании активно работают на международном рынке лизинговых услуг, и в последние годы крупнейшие из них открыли офисы в Нью-Йорке, Лондоне, Гонконге, Сингапуре и других странах Юго-Восточной Азии. Японские компании активно выходят на европейский и американский рынки лизинговых услуг. Только в Нью-Йорке успешно работают более 20 представительств лизинговых компаний. Основное направление деятельности японских лизинговых компаний – лизинг воздушных и морских судов. Благополучие лизинговых компаний этой страны объясняется тем, что Экспортно-импортный банк Японии до недавнего времени активно способствовал усиления их влияния на международном рынке лизинговых услуг. До последнего времени Азия переживала бум развития лизинговых операций. Штаб-квартиры крупнейших лизинговых компаний расположены в Гонконге, Филиппинах, в Южной Корее, на Тайване, в Сингапуре и в Малайзии. Активно развивался лизинг в Индонезии.
Китай пошел по пути создания лизинговых компаний в виде совместных предприятий с иностранными инвесторами. Конечно, с середины 1997 г. ситуация на этом рынке несколько изменилась, и лизинговые компании этих в настоящее время испытывают определенные трудности. Однако, по мнению аналитиков, именно лизинговые операции могут в будущем способствовать оживлению рынков в этом регионе. В первую очередь это связано с тем, что использование лизинга в международном масштабе может помочь многим азиатским компаниям увеличить объемы реализации своей продукции на других географических рынках.
В Австралии успешно развивается лизинг, ориентированный в основном на обслуживание внутреннего рынка, а также лизинг с дополнительным рычагом в отношении недвижимости городского значения и строительства муниципального жилья. В стране большое значение придается пакету документов, определяющих условия банковского кредитования коммерческой и жилой недвижимости, в том числе ипотечного кредитования физических лиц.
Основной целью деятельности иностранных лизинговых компаний в России является финансирование продаж оборудования зарубежных поставщиков для российских предприятий и иностранных фирм, работающих в России. Западные банки вынуждены воздерживаться от значительных инвестиций в российский лизинг, среди прочего, из-за высоких резервных требований по российским кредитам, предусмотренных в их странах. Международные лизинговые компании, не обремененные необходимостью создания таких резервов на случай потерь, развивают свою деятельность в России более активно. Несколько западных лизинговых компаний создали совместные предприятия или филиалы в России, занимающиеся не только кэптивным лизингом, зависимым от конкретного производителя, но и лизингом самого различного оборудования. Международные лизинговые компании находят, что они могут осуществлять свой лизинговый бизнес в России, если вести его разумно и осмотрительно. Главной их задачей является обеспечение финансирования на конкурентоспособных условиях для обслуживаемых ими производителей. Объем международного лизинга в России достаточно велик, особенно при аренде телекоммуникационного оборудования и авто-трейлеров. Несколько крупных европейских лизинговых компаний оформляют лицензии на организацию международного финансирования лизинга в России. Предполагается значительное расширение этой формы международного финансирования.
Международный лизинг получил развитие в последние десятилетия прошлого века благодаря использованию техники построения операций на налоговой основе и с привлечением дополнительных источников финансирования. Примечательно, что в налоговых целях данный вид лизинга главным образом развивается в тех странах, законодательством которых не создано жесткого регулирования арендных операций. США и Англия стали менее заметны на этом рынке, по сравнению с странами Европы и Азиатско-Тихоокеанского региона.
Международный рынок лизинговых услуг считается одним из наиболее динамичных.
На современном этапе развития лизинга происходит создание международных лизинговых обществ. Например “Объединение европейских лизинговых обществ”, которое объединяет общества и союзы 17 европейских стран.
В некоторых странах государство использует лизинг для поддержки малого бизнеса обеспечивая предоставление лизинговых услуг малым предприятиям.
Деятельность международной финансовой корпорации на международных рынках лизинговых услуг.
"Привлекать инвестиции в частный сектор стран с развивающейся экономикой для улучшения общего уровня жизни"
Задача Международной финансовой корпорации (МФК), члена группы Всемирного банка, - содействовать укреплению частного сектора развивающихся стран и стран с переходной экономикой. В этой связи МФК наиболее интенсивно работает в области развития рынков финансовых услуг путем осуществления проектов совместно с банковскими структурами и с другими финансовыми институтами. В странах с развивающейся экономикой существование лизингового сектора является особенно важным для здорового развития финансовых рынков. Поэтому МФК рассматривает деятельность по развитию лизингового сектора стратегически важным направлением своей работы. Корпорация начала свою деятельность на рынке лизинговых услуг в 1977 году, впервые инвестировав в южно-корейскую лизинговую компанию Коrеа Development Leasing Co (KDLC). С тех пор МФК приобрела значительный опыт работы в лизинговом секторе через осуществление большого числа проектов технического содействия и инвестирование в лизинговые компании многих стран мира.
На октябрь 2003 года объем инвестиционного портфеля МФК в лизинговый сектор составил $431 млн, что составляет примерно 31% от общего объема инвестиционного портфеля Корпорации. Распределение инвестиционных проектов в лизинговый сектор по странам показано на графике.
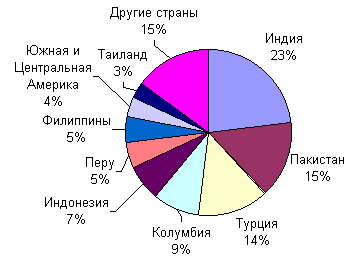
Обратим внимание на то, что совокупный объем инвестиций в лизинговой сектор Индии, Турции и Пакистана составляет более 50% общего объема портфеля Корпорации в этом секторе. С 1983 по 2003 год рынок лизинговых услуг этих стран развивался большими темпами, и за этот период МФК осуществила по несколько инвестиционных проектов в каждой из этих стран.