Анализ финансового состояния предприятия и пути его улучшения
Таблица 3
Показатели деловой активности
| Показатель | Экономии-ческое содержание |
Расчет показателя |
Формула расчета показателя по данным отчетности | Реко-мен-дуемые значе-ния коэф-фици-ента |
| 1 | 2 | 3 | 4 | 5 |
| 1. Общие показатели оборачиваемости | ||||
| 1.1. Коэффи- циент оборачивае-мости | Количество оборотов оборотных средств в течение определен- ного периода | Объем реализованной продукции/ средний остаток оборотных средств |
Стр.010ф.2/ стр.290 ф.1 |
|
| 1.2. Срок оборота | Длитель-ность одного оборота, измеряемой в днях | Количество дней в году*средний остаток оборотных средств/объем реализованной продукции | 365*стр.290ф.1/ стр.010ф.2 | |
| 1.3. Коэфициент закрепления оборотных активов | Сколько в денежном выражении ОС приходится на одну денежную единицу реализован- ной продукции | Средний остаток оборотных средств/ объем реализованной продукции | Стр.290ф.1/ стр.010ф.2 | |
| 2. Частные показатели оборачиваемости | ||||
| 2.1.Оборачи- ваемость активов | Измеряет оборачивае-мость средств, вложенных в активы | Выручка (нетто) от реализации/ средняя за период стоимость активов | Стр.010ф.2/ стр.300ф.1 | Дол-жна быть тенден-ция к ускоре-нию обора-чивае-мости |
| 2.2.Оборачи- ваемость запасов | Какова скорость реализации запасов | Себестоимость реализованной продукции/ средняя за период стоимость запасов | Стр.020ф.2/ стр.210ф.1 | То же |
| 2.3.Фондо-отдача | Сколько выручки получено на рубль основных фондов | Выручка (нетто) от реализации/ средняя остаточная стоимость основных средств | Стр.010ф.2/ стр.120ф.1 | |
| 2.4.Обора-чиваемость дебиторской задолжен-ности | Сколько раз в год взыскивается дебиторская задолжен-ность | Выручка (нетто) от реализации/ средняя за период сумма дебиторской задолженности | Стр.010ф.2/ (стр.230+ стр.240) ф.1 | |
| 2.5.Время обращения дебиторской задолженнос-ти | Средний период, необходи- мый для взыскания дебиторской задолжен- ности | Количество дней в году/оборачи-ваемость дебиторской задолженности | 365/ [(стр.010ф.2/ (стр.230+ стр.240)] | |
| 2.6.Средний возраст запасов | Как долго содержались запасы | Количество дней в году/оборачи-ваемость запасов | 365/ [(стр.020ф.2/ стр.210ф.1)] | |
| 2.7.Опера- ционный цикл | Какое количество дней необходимо для превраще- ния запасов и дебиторс- кой задолжен- ности в денежные средства | Время обращения дебиторской задолженности + средний возраст запасов | ||
| 2.8.Оборачи- ваемость собственного капитала | Скорость оборота собственного капитала, его активность | Выручка (нетто) от реализации/ средняя за период сумма собственного капитала | Стр.010ф.2/ стр.490ф.1 | |
| 2.9.Оборачи- ваемость общей задолженнос-ти | Сколько требуется оборотов для оплаты всей задолжен ности | Выручка (нетто) от реализации/ средняя за период величина привлеченого заемного капитала | Стр.010ф.2/ (стр.590+ стр.690-стр.650-стр.640)ф.1 | |
| 2.10.Оборачи- ваемость привле ченного финансо вого капитала | Сколько требуется оборотов для оплаты задолжен ности по кредитам | Выручка (нетто) от реализации/ средняя за период величина задолженности по кредитам | Стр.010ф.2/ (стр.510+ стр.610) ф.1 | |
2.5. Анализ показателей рентабельности
Важнейшим показателем, отражающим конечные финансовые результаты деятельности прдприятия, является рентабельность. Рентабельность характеризует прибыль, полученную с 1 руб. средств, вложенных в финансове операции либо в другие предприятия.
Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности, окупаемость затрат и т.д. Они более полно, чем прибыль, отражают окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами. Их используют для оценки деятельности предприятия и как инструмент в инвестиционной политике и ценообразовании. Показатели рентабельности и формулы расчета приведены в таблице 4.
Таблица 4
Показатели рентабельности
| Показатель | Экономическое содержание | Расчет показателя | Формула расчета показателя по данным отчетности | Рекомен-дуемые значения коэффи-циента |
| 1 | 2 | 3 | 4 | 5 |
| Рентабельность активов | Насколько эффективно используются активы | Чистая прибыль от всех видов деятельности/ средняя стоимость активов | Стр.190ф.2/ стр.300ф.1 | |
| Рентабельность собственно го капитала | Какова эффектив-ность использова-ния акционер- ного капитала | Чистая прибыль от всех видов деятельности/ средняя стоимость собственного капитала | Стр.190ф.2/ (стр.490-стр.450)ф.1 | Должна обеспечи- вать окупае-мость вложен-ных в предприя- тие средств |
| Рентабельность реализации | Какова прибыль от операцион-ной деятель- ности | Прибыль от продаж/выруч-ка (нетто) от продаж | Стр.050/стр.010ф.2 | |
| Рентабельность текущих затрат | Какова эффектив- ность затрат, осуществ ленных на производство продукции | Прибыль от операционной деятельности/ себестоимость реализованной продукции | Стр.050/ (стр.020+стр. 030+стр.040) ф.2 | |
| Рентабельность инвестированного капитала | Какова эффектив-ность использова-ния собствен ного капитала и привлеченных на долгосрочной основе заемных средств | Чистая прибыль/сум-ма собственного и долгосрочного заемного капитала | Стр.190ф.2/ (стр.490-стр.510)ф.1 |
2.6. Анализ состояния и движения капитала
Капитал – это средства, которыми располагает субъект хозяйствования для осуществления своей деятельности с целью получения прибыли.
Формируется капитал предприятия как за счет собственных, так и за счет заемных источников.
Основным источником финансирования является собственный капитал. В его состав входят уставный кпитал, накопленный капитал (резервный и добавочный капиталы, нераспределенная прибыль) и прочие поступления (целевое финансирование).
Уставный капитал – это сумма средств учредителей для обеспечения уставной деятельности.
Добавочный капитал как источник средств предприятия образуется в результате переоценки имущества или продажи акций выше номинальной их стоимости, а также в результате реинвестирования прибыли на капитальные вложения.
Резервный капитал создается в соответствии с законодательством или в соответствии с учредительными документами для страхования предпринимательской деятельности.
Нераспределенная прибыль является источником формирования оборотных активов до момента ее капитализации или потребления на индивидуальные и коллективные нужды.
К средствам целевого финансирования относятся безвозмездно полученные ценности от физических и юридических лиц.
Заемный капитал – это кредиты банков и финансовых компаний, займы, кредиторская задолженность, лизинг, коммерческие бумаги и др.
Изменения в капитале организации проходят в результате операций с собственниками, приобретающими выпущенные в отчетном периоде акции, в пользу которых начисляются и выплачиваются дивиденды, а также за счет накопления нераспределенной прибыли, уценки и дооценки различных видов имущества. В общем виде эти изменения выражаются в изменении чистых активов за отчетный период или физической величины собственного капитала в зависимости от принятой концепции. Истоничком инормации для анализа состава и движения капитала является «Отчет об изменениях капитала» (Форма №3).
Таблица 5
Анализа состояния и движения собственного капитала
| Показатели | Устав ный капитал | Добавочный капитал | Резервный капитал | Нераспре-деленная прибыль прошлых лет | Целевые финанси-рования и поступле-ния |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Остаток на начало года | |||||
| Поступило | |||||
| Использовано | |||||
| Остаток на конец года | |||||
| Абсолютное изменение остатка | |||||
| Темп роста, % | |||||
| Коэффициент поступления | |||||
| Коэффициент выбы тия |
Коэффициент поступления и коэффициент выбытия являются показателями движения капитала. Коэффициент поступления рассчитывается по формуле:
Кп=
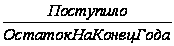 .
Коэффициент выбытия рассчитывается по формуле:
Кв=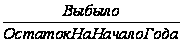 .
Анализируя собственный капитал, необходимо обратить внимание на соотношение коэффициентов поступления и выбытия. Если значения коэффициентов поступления превышают значения коэффициентов выбытия, значит в организации идет процесс наращивания собственного капитала, и наоборот.
Для оценки степени ликвидности активов организации используется показатель «Чистые активы» в форме № 3 «Отчет об изменениях капитала».
Чистые активы – это величина, определяемая путем вычитания из суммы активов организации, принимаемых к расчету, суммы его обязательств, принимаемых к расчету. Это активы, непосредственно используемые в основной деятельности и приносящие доход. В обществах с ограниченной ответственностью этот показатель сопоставляется с величиной уставного капитала и не может быть меньше него. В противном случае уставный капитал должен быть уменьшен. Если же стоимость чистых активов меньше определенного законом минимального размера уставного капитала, организация подлежит ликвидации.
Глава 3. Анализ финансового состояния наименование ООО «Ремсервис»
3.1 Характеристика предприятия и основные технико-экономические показатели его работы
Общество с ограниченной ответственностью ООО «Ремсервис» расположено по адресу: Архангельская область, г. Коряжма; является юридическим лицом дочерним обществом ОАО «Котласский ЦБК». Учреждено в целях ведения предпринимательской деятельности и получения прибыли учредителями общества. Организация имеет в собственности обособленное имущество, учитываемое на его балансе, может от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести обязанности, быть истцом и ответчиком в суде. Также имеет круглую печать со своим наименованием и указанием на место нахождения. участниками общества является ОАО «Котласский ЦБК» г. Коряжма Архангельской области.
Основным предметом деятельности организации являются:
ремонт оборудования, металлоконструкций, трубопроводов производств и цехов ОАО «Котласский ЦБК»;
монтаж оборудования, металлоконструкций, трубопроводов на производствах и в цехах ОАО «Котласский ЦБК»;
изготовление, ремонт и монтаж вентиляционных систем и систем кондиционирования воздуха;
изготовление запасных частей для оборудования.
Общество осуществляет также любые другие виды деятельности, не запрещенные законодательством.
Для организации и обеспечения деятельности общества участником ОАО «Котласский ЦБК» был образован уставный капитал в сумме 20 000 (двадцать тысяч) рублей. Организация создает за счет прибыли и в соответствии с результатами своей хозяйственной деятельности резервный фонд в размере 10% от суммы уставного капитала. Формирование резервного фонда производится путем ежеквартальных отчислений в размере 5% прибыли до достижения установленного размера.
Имущество организации составляют основные и оборотные средства, а также иные ценности, стоимость которых отражается в балансе. Прибыль общества за вычетом сумм по обязательным платежам в бюджет распределяется участниками общества. Общество вправе раз в год принимать решение о распределении своей чистой прибыли между его участниками. Решение об определении части прибыли, принимается общим собранием участников общества.
В обществе создается единоличный исполнительный орган – директор, который назначается общим собранием участников общества на 3 года.
Общество ведет оперативный, бухгалтерский и статистический учет. Хозяйственный год устанавливается с 1 января по 31 декабря календарного года.
На предприятии применяется учетная политика, которая сформирована в соответствии с положениями единой учетной политики предприятий, входящих в группу «Илим Палп Энтерпрайз»
В целях бухгалтерского учета ООО Ремсервис использует план счетов, утвержденный приказом Минфина РФ от 31.10.2000 №94н.
Бухгалтерский учет общества осуществляет филиал ООО «Илим Учет» в г. Коряжма по договору.
Бухгалтерский учет имущества, обязательств и хозяйственных операций организация ведет способом двойной записи.
Первичные учетные документы, необходимые для составления регистров бухгалтерского и налогового учета и отчетности, статистической отчетности, налоговых деклараций в целом по юридическому лицу, представляются в филиал ООО «Илим Учет».
Бухгалтерский учет осуществляется по журнально-ордерной форме счетоводства с применением элементов автоматизации. Ежемесячно оформляются в печатном виде регистры бухгалтерского учета по счетам бухгалтерского учета.
Бухгалтерский учет имущества, обязательств и хозяйственных операций осуществляется в рублях и копейках.
Организация осуществляет представительские расходы, расходы на рекламу, расходы по страхованию в пределах утвержденных смет.
Документооборот, перечень применяемых бланков строгой отчетности, порядок их учета, хранения и использования, применение унифицированных, а также разработанных самостоятельно форм первичных учетных документов, номенклатура дел и порядок хранения бухгалтерских документов в организации регламентируется согласно утвержденным руководителем организации графику и правилам документооборота.
При составлении графика документооборота учитываются документы, составленные по унифицированным и неунифицированным формам первичных учетных документов. В предприятии применяются унифицированные формы первичных учетных документов, утвержденные Госкомстатом РФ. При оформлении финансово-хозяйственных операций, по которым не предусмотрены унифицированные формы, применяются формы первичных учетных документов, разработанные предприятием самостоятельно в соответствии с требованиями Федерального Закона от 21.11.96 г. № 129-ФЗ «О бухгалтерском учете», и утвержденные внутренним организационно-распорядительным документом предприятия.
Перечень лиц и должностей, имеющих право подписи первичных учетных документов, устанавливается внутренним организационно - распорядительными документами предприятия.
Организационная структура ООО «Ремсервис» состоит из нескольких логических групп. Высшее административное руководство организацией осуществляет директор. Непосредственно ему подчиняются:
заместитель директора - отвечает за организацию, контроль и координацию основной производственной деятельности. В его подчинении находятся начальники участков;
главный инженер - занимается организацией вспомогательной деятельности, системы качества и безопасной организацией работ. Ему подчиняются:
инженер по охране труда;
механик;
инженер по сварке;
инженер по компьютерной сети;
контролирующий мастер;
главный бухгалтер - наделен контрольно-отчетными и согласительными полномочиями в области организации системы бухгалтерского учета и анализа. В его подчинении находятся:
бухгалтер по заработной плате;
бухгалтер по налогам;
кассир;
начльник планово-экономического отдела - отвечает за организацию систем планирования деятельности, экономического учета и анализа, нормирования труда. Данный отдел составляют группа по организации и планированию труда, экономист и диспетчер;
начальник отдела кадров;
секретарь;
заведующий складом.
3.2. Горизонтальный, вертикальный и трендовый анализ бухгалтерского баланса
Для анализа бухгалтерского баланса необходимо представить его в виде агрегированного сравнительного баланса, который включает показатели как горизонтального, так и вертикального анализа (Таблица 6, 7). Читая бухгалтерский баланс ООО «Ремсервис», можно отметить, что предприятие по размеру является небольшим (уставный капитал – 20 000 руб.). Его активы представлены основными средствами, производственными запасами, дебиторской задолженностью и денежными средствами на расчетном счете.
В составе оборотных средств наибольшая часть приходится на дебиторскую задолженность, возросшую к концу 2004 года и немного снизившуюся к концу 2005 года.
Предприятие в 2004 году имело незначительный объем производственных запасов, но за 2005 год увеличило его более чем в 2,5 раза.
Источниками средств данного предприятия является уставный капитал, резервный капитал, краткосрочная кредиторская задолженность, по которой наблюдается увеличение к концу года.
Вертикальный анализ баланса за 2004 год.
Внеоборотные активы на начало года составляли 10,6% всех средств, к концу года их удельный вес уменьшился на 1,3%. Оборотные средства на начало года составляли 88,9% всех средств, преобладающая часть оборотных средств представлена дебиторской задолженностью (81%), к концу года произошло небольшое увеличение на 0,2%.
Уставный и добавочный капитал занимал в источниках средств предприятия 33,7% на начало года и 37,5% - на конец года. Заемный капитал представлен долгосрочными обязательствами, которые на начало года составили 0%, а к концу года увеличились и составили 0,2%; краткосрочной кредиторской задолженностью, которая на начало и на конец составляла соответственно 66,3% и 59,5%; прочими обязательствами – 0% и 2,8%. В целом краткосрочные обязательства уменьшились на 4 %.
Вертикальный анализ баланса за 2005 год.
Внеоборотные активы на начало года составляли 9,4% всех средств, к концу года их удельный вес увеличился на 6,3%. Оборотные средства на начало года составляли 90,6% всех средств, преобладающая часть оборотных средств представлена дебиторской задолженностью (81,2%), которая к концу года уменьшилась на 11%, а доля оборотных средств за год снизилась на 6,3%.
Уставный и добавочный капитал занимал в источниках средств предприятия 37,4% на начало года и 42,1% - на конец года. Заемный капитал представлен долгосрочными обязательствами, которые на начало года составили 0,2%, а к концу года составили 0,19%; краткосрочной кредиторской задолженностью, которая на начало и на конец составляла соответственно 59,5% и 57,6%; прочими обязательствами – 2,8% и 0%. В целом краткосрочные обязательства уменьшились на 4,7 %.
Горизонтальный (трендовый) анализ
За 2004 год активы организации возросли на 4 409 тыс. руб. или на 33,8%, в том числе за счет увеличения объема внеоборотных активов – на 196 тыс. руб. или на 13,6% и прироста оборотных активов – на 4 213 тыс. руб. или на 36,4%. При этом материальные средства увеличились на 227 тыс. руб., краткосрочная дебиторская задолженность – на 3 607 тыс. руб., а денежные средства – на 379 тыс. руб.
Доля оборотных средств в составе совокупных активов составляет почти 90% и в течение года произошло их увеличение на 1,6%.
Уставный капитал занимал в источниках средств предприятия 0,15% - на начало года и 0,11% - на конец года. Произошло небольшое увеличение резервного капитала на 2 тыс. руб. или на 0,01%.
Долгосрочные обязательства в течение года увеличились и составляют 36 тыс. руб. в виде отложенных налоговых обязательств.
Краткосрочные обязательства представлены кредиторской задолженностью, которая на начало года составляла 66,3%, а на конец 59,5%.
За 2005 год по отношению к 2004 году активы организации возросли на 2 624 тыс. руб. или на 15,04%, в том числе за счет увеличения объема внеоборотных активов – на 1 506 тыс. руб. или на 91,9% и прироста оборотных активов – на 1 118 тыс. руб. или на 7,1%. При этом материальные средства увеличились на 1 455 тыс. руб., краткосрочная дебиторская задолженность снизилась на 81 тыс. руб., а денежные средства снизились на 256 тыс. руб.
В течение года произошло уменьшение оборотных средств на 6,3%.
В течение года изменений в резервном капитале не было.
Долгосрочные обязательства в течение года увеличились и составляют 38 тыс. руб. в виде отложенных налоговых обязательств.
Краткосрочные обязательства представлены кредиторской задолженностью, которая на начало года составляла 59,5%, а на конец 57,6%. В целом краткосрочные обязательства уменьшились на 1,9 %.
Таблица 6
Сравнительный аналитический баланс за 2004 год
| Наименование статей | Коды строк |
Абсолютные величины, тыс. руб. |
Относительные величины, % | ||||||
| На начало года | На конец года | Изменение (+,-) | На начало года | На конец года | Изменение (+,-) | В % к величине на начало года | В % к изменению итога баланса | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
внеоборотные активы 1.1 нематериальные активы |
110 |
||||||||
| 1.2 основные средства | 120 | 1389 | 1638 | 249 | 10,66083 | 9,393279 | -1,26755 | 17,92657 | 5,647539 |
| 1.3 прочие внеоборотные активы | 130, 135, 140, 150 | 53 | 0 | -53 | 0,406785 | 0 | -0,40678 | -100 | -1,20209 |
| Итого по разделу 1 | 190 | 1442 | 1638 | 196 | 11,06762 | 9,393279 | -1,67434 | 13,59223 | 4,445452 |
|
оборотные активы 2.1 запасы |
210, 220 |
974 | 1201 | 227 | 7,475631 | 6,887258 | -0,58837 | 23,30595 | 5,14856 |
| 2.2 дебиторская задолженность (платежи после 12 месяцев) | 230 |
0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| 2.3 дебиторская задолженность | 240 |
10565 | 14172 | 3607 | 81,08834 | 81,27079 | 0,182447 | 34,14103 | 81,80993 |
| 2.4 краткосрочные финансовые вложения | 250 |
0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| 2.5 денежные средства | 260 | 48 | 427 | 379 | 0,368409 | 2,448675 | 2,080266 | 789,5833 | 8,596054 |
| Итого по разделу 2 | 290 | 11587 | 15800 | 4213 | 88,93238 | 90,60672 | 1,674339 | 36,35971 | 95,55455 |
| Медленно реализуемые активы | 210+220 +230+270 | 974 | 1201 | 227 | 7,475631 | 6,887258 | -0,58837 | 23,30595 | 5,14856 |
| Наиболее ликвидные активы | 250+260 | 48 | 427 | 379 | 0,368409 | 2,448675 | 2,080266 | 789,5833 | 8,596054 |
| Величина финансово-эксплутационных потребностей | 210+230 +240-620 |
2742 | 4646 | 1904 | 21,04536 | 26,64296 | 5,597603 | 69,43837 | 43,1844 |
| Стоимость имущества | 190+290 | 13029 | 17438 | 4409 | 100 | 100 | 0 | 33,8399 | 100 |
|
капитал и резервы 3.1 уставный капитал |
410 |
20 | 20 | 0 | 0,153504 | 0,114692 | -0,03881 | 0 | 0 |
| 3.2 добавочный и резервный капитал | 420+430 | 0 | 2 | 2 | 0 | 0,011469 | 0,011469 | 0,045362 | |
| 3.3 фонд социальной сферы и целевые финансирования | 440+450 |
0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| 3.4 нераспределенная прибыль | 460+470 -465-475 | 4365 | 6512 | 2147 | 33,50219 | 37,34373 | 3,841545 | 49,18671 | 48,69585 |
| Итого по разделу 3 | 490 | 4385 | 6534 | 2149 | 33,65569 | 37,46989 | 3,814202 | 49,00798 | 48,74121 |
| 4. долгосрочные обязательства | 590 | 0 | 36 | 36 | 0 | 0,206446 | 0,206446 | 0,816512 | |
|
5. краткосрочные обязательства 5.1 заемные средства |
610 |
0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| 5.2 кредиторская задолженность | 620 | 8644 | 10380 | 1736 | 66,34430 | 59,52517 | -6,81913 | 20,08329 | 39,37401 |
| 5.3 прочие обязательства | 630+640 +650+660 | 0 | 487 | 487 | 0 | 2,792751 | 2,792751 | 11,04559 | |
| Итого по разделу 5 | 690 | 8644 | 10868 | 2224 | 66,34431 | 62,32366 | -4,02065 | 25,72883 | 50,44228 |
| Краткосрочные пассивы | 610+630, 660 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Всего заемных средств | 590+690 | 8644 | 10904 | 2260 | 66,34431 | 62,53011 | -3,8142 | 26,1453 | 51,25879 |
| Итог баланса | 300 или 700 | 13029 | 17438 | 4409 | 100 | 100 | 0 | 33,8399 | 100 |
| Рабочий капитал | 290-690 | 2943 | 4932 | 1989 | 22,58807 | 28,28306 | 5,694987 | 67,5841 | 45,11227 |
| Величина собственных средств в обороте | 490-190 | 2943 | 4896 | 1953 | 22,58807 | 28,07661 | 5,488542 | 66,36086 | 44,29576 |
Таблица 7
Сравнительный аналитический баланс за 2005 год
| Наименование статей | Коды строк |
Абсолютные величины, тыс. руб. |
Относительные величины, % | ||||||
| На начало года | На конец года | Изменение (+,-) | На начало года | На конец года | Изменение (+,-) | В % к величине на начало года | В % к изменению итога баланса | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
внеоборотные активы 1.1 нематериальные активы |
110 |
||||||||
| 1.2 основные средства | 120 | 1638 | 3144 | 1506 | 9,393279 | 15,67142 | 6,27814 | 91,94139 | 57,39329 |
| 1.3 прочие внеоборотные активы | 130, 135, 140, 150 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Итого по разделу 1 | 190 | 1638 | 3144 | 1506 | 9,393279 | 15,67142 | 6,27814 | 91,94139 | 57,39329 |
|
оборотные активы 2.1 запасы |
210, 220 |
1201 | 2656 | 1455 | 6,887258 | 13,23896 | 6,351702 | 121,149 | 55,4497 |
| 2.2 дебиторская задолженность (платежи после 12 месяцев) | 230 |
0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| 2.3 дебиторская задолженность (платежи до 12 месяцев) | 240 |
14172 | 14091 | -81 | 81,27079 | 70,23726 | -11,0335 | -0,57155 | -3,08689 |
| 2.4 краткосрочные финансовые вложения | 250 |
0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| 2.5 денежные средства | 260 | 427 | 171 | -256 | 2,448675 | 0,852358 | -1,59632 | -59,9532 | -9,7561 |
| Итого по разделу 2 | 290 | 15800 | 16918 | 1118 | 90,60672 | 84,32858 | -6,27814 | 7,075949 | 42,60671 |
| Медленно реализуемые активы | 210+220 +230+270 | 1201 | 2656 | 1455 | 6,887258 | 13,23896 | 6,351702 | 121,149 | 55,4497 |
| Наиболее ликвидные активы | 250+260 | 427 | 171 | -256 | 2,448675 | 0,852358 | -1,59632 | -59,9532 | -9,7561 |
| Величина финансово-эксплутационных потребностей | 210+230 +240-620 |
4646 | 4767 | 121 | 26,64296 | 23,76134 | -2,88162 | 2,604391 | 4,61128 |
| Стоимость имущества | 190+290 | 17438 | 20062 | 2624 | 100 | 100 | 0 | 15,0476 | 100 |
|
капитал и резервы 3.1 уставный капитал |
410 |
20 | 20 | 0 | 0,114692 | 0,099691 | -0,015 | 0 | 0 |
| 3.2 добавочный и резервный капитал | 420+430 | 2 | 2 | 0 | 0,011469 | 0,009969 | -0,0015 | 0 | |
| 3.3 фонд социальной сферы и целевые финансирования | 440+450 |
0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| 3.4 нераспределенная прибыль | 460+470 -465-475 | 6512 | 8444 | 1932 | 37,34373 | 42,08952 | 4,74579 | 29,6683 | 73,62805 |
| Итого по разделу 3 | 490 | 6534 | 8466 | 1932 | 37,46989 | 42,19918 | 4,729289 | 29,56841 | 73,62805 |
| 4. долгосрочные обязательства | 590 | 36 | 38 | 2 | 0,206446 | 0,189413 | -0,01703 | 0,07622 | |
|
5. краткосрочные обязательства 5.1 заемные средства |
610 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| 5.2 кредиторская задолженность | 620 | 10380 | 11558 | 1178 | 51900 | 57,6114 | -51842,4 | 11,34875 | 44,89329 |
| 5.3 прочие обязательства | 630+640 +650+660 | 487 | 0 | -487 | 2,792751 | 0 | -2,79275 | -18,5595 | |
| Итого по разделу 5 | 690 | 10868 | 11558 | 690 | 62,32366 | 57,6114 | -4,71226 | 6,348914 | 26,29573 |
| Краткосрочные пассивы | 610+630, 660 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Всего заемных средств | 590+690 | 10904 | 11596 | 692 | 62,53011 | 57,80082 | -4,72929 | 6,346295 | 26,37195 |
| Итог баланса | 300 или 700 | 17438 | 20062 | 2624 | 100 | 100 | 0 | 15,0476 | 100 |
| Рабочий капитал | 290-690 | 4932 | 5360 | 428 | 28,28306 | 26,71718 | -1,56588 | 8,678021 | 16,31098 |
| Величина собственных средств в обороте | 490-190 | 4896 | 5322 | 426 | 28,07661 | 26,52776 | -1,54885 | 8,70098 | 16,23476 |
Данные горизонтального анализа за 2 года представим в виде таблицы 8.
Таблица 8
Горизонтальный анализ бухгалтерского баланса
| Показатели | 2003 год | 2004 год | 2005 год | ||||
|
тыс. руб. |
% |
тыс. руб. |
% |
тыс. руб. |
% | ||
| Актив | |||||||
| 1. внеобортные активы | |||||||
| Основные средства | 1389 | 100 | 1638 | 118 | 3144 | 226 | |
| Прочие внеоборотные активы | 53 | 100 | - | - | - | - | |
| Итого | 1442 | 100 | 1638 | 114 | 3144 | 218 | |
| 2. оборотные активы | |||||||
| Запасы | 821 | 100 | 854 | 104 | 2234 | 272 | |
| НДС | 153 | 100 | 347 | 227 | 422 | 276 | |
| Дебиторская задолженность | 10565 | 100 | 14172 | 134 | 14091 | 133 | |
| Денежные средства | 48 | 100 | 427 | 890 | 171 | 356 | |
| Итого | 11587 | 100 | 15800 | 136 | 16918 | 146 | |
| Баланс | 13029 | 100 | 17438 | 134 | 20062 | 154 | |
| Пассив | |||||||
| 3. капитал и резервы | |||||||
| Капитал | 20 | 100 | 22 | 110 | 22 | 110 | |
| Нераспределенная прибыль | 4365 | 100 | 6512 | 149 | 8444 | 193 | |
| Итого | 4385 | 100 | 6534 | 149 | 8466 | 193 | |
| 4. долгосрочные пассивы | - | - | 36 | - | 38 | - | |
| 5. краткосрочные пассивы | |||||||
| Заемные средства | - | - | - | - | - | - | |
| Краткосрочная кредиторская задолженность | 8644 | 100 | 10380 | 120 | 11558 | 134 | |
| Прочие пассивы | - | - | 488 | - | - | - | |
| Итого | 8644 | 100 | 10868 | 126 | 11558 | 134 | |
| Баланс | 13029 | 100 | 17438 | 134 | 20062 | 154 | |
В целом за два года прослеживается следующая тенденция:
темпы роста активов увеличились в полтора раза;
происходит увеличение объема внеоборотных активов, более чем в 2 раза;
прирост оборотных активов увеличился почти в 1,5 раза, в том числе за счет увеличения:
запасов и НДС по приобретенным ценностям, более чем в 2,5 раза;
дебиторской задолженности в 1,3 раза;
денежных средств более чем в 3,5 раза, хотя по сравнению с 2004 годом произошло их снижение;
почти в 2 раза увеличился капитал организации за счет увеличения нераспределенной прибыли;
наблюдается увеличение краткосрочной кредиторской задолженности в 1,3 раза.
Таким образом, практически по всем основным статьям баланса происходит равномерное увеличение показателей, за исключением таких статей как: основные средства, запасы, НДС по приобретенным ценностям, денежные средства. Здесь наблюдается скачок. Эти результаты представлены наглядно в виде диаграмм в Приложени .
3.3. Анализ ликвидности бухгалтерского баланса
Ликвидность баланса определяется как степень покрытия обязательств организации ее активами, срок превращения которых в деньги соответствует сроку погашения обязательств.
Выполним анализ ликвидности баланса за 2005 год. Для этого составим таблицу 9.
Таблица 9
Анализ ликвидности бухгалтерского баланса
| Актив | На начало 2004 года | На конец 2005 года | Пассив | На начало 2004 года | На конец 2005 года |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Наиболее ликвидные активы (А1) | 48 | 171 | Наиболее срочные обязательства(П1) | 8644 | 11558 |
| Быстро реализуемые активы (А2) | 10565 | 14091 | Краткосрочные пассивы (П2) | 0 | 0 |
| Медленно реализуемые активы (А3) | 974 | 2656 | Долгосрочные пассивы (П3) | 0 | 0 |
| Трудно реализуемые активы (А4) | 1442 | 3144 | Постоянные пассивы (П4) | 4385 | 8466 |
| Баланс | 13029 | 20062 | Баланс | 13029 | 20062 |
Сопоставление итогов групп по активу и пассиву анализируемой организации представлены в Таблице 10.
Таблица 10
Проверка выполнения условия ликвидности баланса ООО «Ремсервис»
| Рекомендуемые значения | На начало года | На конец года |
| А1>=П1 | А1<П1 | А1<П1 |
| А2>=П2 | А2>П2 | А2>П2 |
| А3>=П3 | А3>П3 | А3>П3 |
| А4<=П4 | А4<П4 | А4<П4 |
В данном случае первое неравенство имеет знак, противоположный зафиксированному в оптимальном варианте, поэтому ликвидность баланса отличается от абсолютной. Несоответствие в первой пропорции свидетельствует о недостаточности денежных средств для оплаты срочной кредиторской задолженности, как на начало, так и на конец рассматриваемого периода. На начало анализируемого периода соотношение было 0,006 к 1, а достаточным значением для коэффициента срочности является соотношение 0,2 к 1. Хотя к концу 2005 года значение коэффициента возросло, однако организация могла оплатить лишь 1,5% своих краткосрочных обязательств, что свидетельствует о стесненном финансовом положении. При этом, исходя из данных аналитического баланса, можно заключить, что причиной снижения ликвидности явилось то, что краткосрочная задолженность увеличилась более быстрыми темпами, чем денежные средства. Однако третье неравенство отражает некоторый платежный излишек.
Анализ ликвидности бухгалтерского баланса является приближенным. Более детальным является анализ платежеспособности при помощи финансовых коэффициентов.
3.4. Коэффициентный анализ финансового состояния предприятия
Для анализа устойчивости финансового положения предприятия рассчитаем коэффициенты платежеспособности и ликвидности.
Таблица 11
Коэффициенты платежеспособности
| Показатель | 2004 год | 2005 год | Рекомендуемые значения |
Оценка в соответветствии со сводными критериями оценки финансового состояния |
| 1 | 2 | 3 | 4 | 5 |
| 1. коэффициенты ликвидности и платежеспособности | Соответствует нормативу, «хорошо» |
| 1.1 коэффициент текущей платежеспособ-ности | 1.51 | 1.27 |
От 1 до 2 Не менее 2 |
«хорошо» |
| 1.2 коэффициент промежуточной платежеспособ-ности и ликвидности | 1.43 | 0.01 | 1 и более | Не соответствует нормативу, «неудовлетвори- тельно» |
| 1.3 коэффициент абсолютной ликвидности | 0.04 | 0,2-0,3 | ||
| 2. показатели качественной характеристики платежеспособности и ликвидности | ||||
| 2.1 чистый оборотный капитал | 5266 | 0.03 | Рост показателя в динамике – положительная тенденция | Соответствует нормативу, «хорошо» |
| 2.2 коэффициент соотношения денежных средств и чистого оборотного капитала | 0.08 | 0.38 |
0-1 Рост в динамике - положительная тенденция |
Соответствует нормативу, «хорошо» |
| 2.3 коэффициент соотношения запасов и чистого оборотного капитала | 0.16 | 0.16 | Чем выше показатель и ближе к 1, тем хуже | Не соответствует нормативу, «удовлетвори- тельно» |
| 2.4 коэффициент соотношения запасов и краткосрочной задолженности | 0.08 | 1.22 | 0,5 – 0,7 | |
| 2.5 коэффициент соотношения дебиторской и кредиторской задолженности | 1.35 | 1.22 | ||
Наблюдается снижение коэффициента текущей платежеспособности, поэтому рассчитаем коэффициент утраты ликвидности за период, равный трем месяцам:
Ку.л.=(Ктл1+3/Т*(Ктл1-Ктл0))/Ктлнорм
Ктл1=(16918/20062)/(11558/20062)=0,843/0,576=1,46
Ктл0=(15800/17438)/(10868/17438)= 0,906/0,623=1,45
Ку.л.=(1,46+3/12*(1,46-1,45))/2=0,73. Т.к. коэффициент утраты ликвидности меньше единицы, то в течение трех месяцев предприятие не имеет возможности сохранить ликвидность баланса.
Коэффициент промежуточной платежеспособности и ликвидности остается в пределах рекомендуемого (1 и более), хотя наблюдается его снижение с 1,43 до 1,27. Но эти значения недостаточны, т.к. большую долю ликвидных средств составляет дебиторская задолженность.
Очень низкое значение коэффициента абсолютной ликвидности свидетельствует о недостаточности готовых средств платежа. Действительно, как было отмечено выше, в составе ликвидных средств преобладает дебиторская задолженность, а этот факт, в свою очередь, предполагает для обеспечения платежеспособности проведение эффективной работы по возврату долгов. Это подтверждается значениями коэффициента соотношения дебиторской и кредиторской задолженности 1,35 и 1,22.
Предприятие располагает чистым оборотным капиталом, при этом наблюдается его снижение по сравнению с 2004 годом, что оценивается как отрицательная тенденция. Однако в нашем случае чистый оборотный капитал финансируется за счет краткосрочных финансовых обязательств. При этом более эффективно используется собственный капитал, но снижается финансовая устойчивость и платежеспособность предприятия, т.к. это приводит к одновременному увеличению краткосрочных обязательств и снижению уровня чистого оборотного капитала. Что и подтверждается значением коэффициента текущей платежеспособности.
Существует мнение, что чистый оборотный капитал должен покрывать не менее 30% оборотных активов и не менее 50% запасов.
В нашем предприятии коэффициент соотношения денежных средств и чистого оборотного капитала очень низок 0,08 и 0,03. Коэффициент соотношения запасов и чистого оборотного капитала за 2004 год составил 0,16, а за 2005 год – 0,38. Доля запасов в оборотном капитале невелика, менее 20% (2004 год: 854/10380=0,082; 2005 год: 2234/11558=0,19). Величина оборотных активов, покрытых чистым оборотным капиталом в 2004 году составляла 66% (10380/ 15800), а в 2005 году она увеличилась до 68% (11558/16918), что соответствует общепринятым критериям.
Рассчитаем коэффициенты финансовой устойчивости.
Таблица 12
Коэффициенты финансовой устойчивости
| Показатель | 2004 год | 2005 год | Рекомендуемые значения коэффициента |
Оценка в соответветствии со сводными критериями оценки финансового состояния |
| 1 | 2 | 3 | 4 | 5 |
| Коэффициент автономии | 0.37 | 0.42 | Более 0,5 | Не соответствует нормативу, «удовлетворительно» |
| Коэффициент заемного капитала | 0.6 | 0.58 | Менее 0,5 | Не соответствует нормативу, «удовлетворительно» |
| Мультипликатор собственного капитала | 792.6 | 10.3 | ||
| Коэффициент финансовой зависимости | 1.6 | 1.37 |
Менее 0,7 Превышение указанной границы означает потерю финансовой устойчивости |
Не соответствует нормативу, «неудовлетворительно» |
| Коэффициент долгосрочной финансовой независимости | 0.38 | 0.42 | ||
| Коэффициент обеспеченности собственными оборотными средствами | 0.31 | 0.31 |
Более 0,1 Чем выше показатель (окло 0,5), тем лучше финансовое состояние |
Соответствует нормативу, «хорошо» |
| Коэффициент маневренности | 0.75 | 0.63 | 0,2, минимально допустимое 0,1 | Соответствует нормативу, «хорошо» |
Коэффициент автономии за 2004 год составил 0,37, а за 2005 год – 0,42. Таким образом, около 40% активов предприятия сформированы за счет собственного капитала. Предприятие не обладает возможностями для проведения независимой финансовой политики.
Коэффициент финансовой зависимости составлял 1,6 в 2004 году и 1,37 в 2005 году. Это значит, что на 1 рубль собственного капитала предприятие привлекало от 1,6 руб. до 1,37 руб. заемного капитала, то есть в финансировании предприятия участвуют кредиторы. Зависимость данного предприятия от внешних источников существенна. Превышение коэффициента финансовой зависимости рекомендуемого значения почти в 2 раза означает потерю финансовой устойчивости. Однако наблюдается снижение данного коэффициента.
Значение коэффициента обеспеченности собственными средствами находится в пределах рекомендуемого и равно 0,31. На протяжении 2004 и 2005 года значение данного показателя не изменялось.
Таким образом, по данным показателям финансовое состояние предприятия нельзя охарактеризовать как устойчивое, но заметна тенденция по его улучшению. Это обеспечивается ростом коэффициентов автономии и долгосрочной финансовой независимости; снижением коэффициента финансовой зависимости. В то же время наблюдается снижение коэффициента маневренности, хотя он достаточно высок, но предприятию следует обратить внимание на использование собственного капитала.
Рассчитаем коэффициенты деловой активности.
Таблица 13
Коэффициенты деловой активности
| Показатель | 2004 год | 2005 год | Рекомендуемые значения коэффициента |
Оценка в соответветствии со сводными критериями оценки финансового состояния |
| 1 | 2 | 3 | 4 | 5 |
| Коэффициент оборачиваемо-сти | 8.07 | 7.44 | Ухудшение | |
| Срок оборота | 45.3 | 49.1 | Ухудшение | |
| Коэффициент закрепления оборотных активов | 0.12 | 0.13 | Стабильность | |
| Оборачивае-мость активов | 7.26 | 6.49 | Должна быть тенденция к ускорению | Ухудшение |
| Оборачивае-мость запасов | (123.67) | (74.52) | То же | Ухудшение |
| Фондоотдача | 73.06 | 50.88 | Ухудшение | |
| Оборачивае-мость дебиторской задолженности | 8.9 | 8.6 | Стабильность | |
| Время обращения дебиторской задолженности | 47 | 42 | Стабильность | |
| Средний возраст запасов | 3 | 7 | ||
| Операционный цикл | 49.8 | 49.4 | Стабильность | |
| Оборачивае-мость собственного капитала | 20.25 | 16.22 | Ухудшение | |
| Оборачивае-мость общей задолженности | 11.31 | 11.05 | Стабильность | |
| Оборачивае-мость привлеченногофинансового капитала (задолженнос-ти по кредитам) | - | - |
По данным таблицы 13 наблюдается неблагоприятная динамика снижения значений практически всех коэффициентов. Коэффициент оборачиваемости составил за рассматриваемые годы соответственно 8 и 7, т.е. каждый вид оборотных активов потреблялся и вновь возобновлялся соответственно 8 и 7 раз в году, и находился в обороте соответственно – 45 и 49 дней. Коэффициент закрепления оборотных активов за рассматриваемый период практически не изменился; на одну денежную единицу реализованной продукции приходится примерно 12,5% основных средств в денежном выражении. Оборачиваемость всех используемых активов в 2004 году составила 7,26, в 2005 году – 6,49. В данном случае предприятию необходимо повышать объем реализации своих услуг. Коэффициент оборачиваемости запасов на предприятии в 2004 и 2005 годах составил соответственно 123,67 и 74,52. Высокое значение коэффициента в 2004 году говорит о благоприятном финансовом состоянии, но его снижение почти в 2 раза за 2005 год свидетельствует о неустойчивом финансовом состоянии. Средний возраст запасов составляет соответственно 3 и 7 дней. Значение данного коэффициента объясняется отсутствием необходимости по роду деятельности инвестировать средства в запасы в большом объеме. Фондоотдача за 2004 год составила 73,06, за 2005 год – 50,88. Прирост продукции в 2004 году составил 25491 тыс. руб. (110569-85078), а в 2005 – 11093 тыс. руб. (121662-110569), то есть предприятие достаточно эффективно использует имеющиеся у него фонды, но снижение фондоотдачи - тревожный сигнал. Оборачиваемость дебиторской задолженности за 2004 и 2005 год составила соответственно 8,9 и 8,6 раза, а время ее обращения – соответственно 47 и 42 дня. То есть, средний промежуток времени, который требуется для того, чтобы предприятие, реализовав услуги, получило деньги, равен 42 дням. Значение показателя подтверждает сделанный ранее вывод о том, что для сохранения своей платежеспособности предприятию необходимо контролировать дебиторскую задолженность.
Проведем оценку движения денежных средств и структуры капитала за 2005 год. Исходные данные для этого берем в отчете об изменениях капитала (Форма № 3).
Таблица 14
Оценка движения денежных средств и структуры капитала
| Показатели | Устав-ный капи-тал | Добавоч- ный капитал | Резерв-ный ка-питал | Нераспре-деленная прибыль прошлых лет | Целевые финанси-рования и поступле-ния |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Остаток на начало года | 20 | 0 | 2 | 6512 | - |
| Поступило | - | - | - | 1970 | - |
| Использовано | - | - | - | - | - |
| Остаток на конец года | 20 | 0 | 2 | 8482 | |
| Абсолютное изменение остатка | 0 | 0 | 0 | +1970 | - |
| Темп роста, % | - | - | - | 130,2 | - |
| Коэффициент поступле ния | - | - | - | 0,232 | - |
| Коэффициент выбытия | - | - | - | 0,0003 | - |
Из таблицы 14 видно, что в организации идет процесс наращивания собственного капитала, поскольку коэффициент поступления больше коэффициента выбытия.
От степени оптимальлности соотношения собственного и заемного капитала зависят финансовое положение предприятия и его устойчивость.
Таблица 15
Анализ динамики и структуры источников капитала
| Источник капитала | Наличие средств, тыс. руб. | Структура средств, % | ||||
| На начало 2005 года | На конец 2005 года | Изменение | На начало 2005 года | На конец 2005 года | Изменение | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1.Собственный капитал | 6534 | 8504 | +1970 | 38,6 | 42,3 | +3,7 |
| 1.1.Уставный капитал | 20 | 20 | - | 0,1 | 0,1 | - |
| 1.2.Резервный капитал | 2 | 2 | - | 0,01 | 0,01 | - |
| 1.3.Добавочный капитал | - | - | - | - | - | - |
| 1.4.Нераспреде-ленная прибыль | 6512 | 8482 | +1970 | 38,5 | 42,2 | +3,7 |
| 1.5.Целевые финансирования и постуления | - | - | - | - | - | - |
| 2.Заемный капитал | 10380 | 11558 | +1178 | 61,4 | 57,7 | -3,7 |
| 2.1. Краткосрочные кредиты | - | - | - | - | - | - |
| 2.2.Кредиторская задолженность | 10380 | 11558 | +1178 | 61,4 | 57,7 | -3,7 |
| 2.2.1.поставщи-кам | 2441 | 3312 | +871 | 14,4 | 16,5 | +2,1 |
| 2.3.2.авансы полученные | 154 | 552 | +398 | 1,0 | 2,8 | +1,8 |
| 2.2.3.персоналу | 3639 | 3538 | -101 | 21,5 | 17,6 | -3,9 |
| 2.2.4.внебюд-жетным фондам | 1340 | 971 | -369 | 7,9 | 4,8 | -3,1 |
| 2.2.5.бюджету | 2366 | 2691 | +325 | 14 | 13,4 | -0,6 |
| 2.2.6.прочим кредиторам | 440 | 494 | +54 | 2,6 | 2,5 | -0,1 |
| Итого | 16914 | 20062 | +3148 | 100 | 100 | - |
Из данных таблицы 15 видно, что на данном предприятии основной удельный вес в источниках формирования активов занимает заемный капитал (представлен кредиторской задолженностью), хотя его доля снизилась на 3,7%, а собственного, соответственно увеличилась. Увеличение собственного капитала произошло за счет прироста нераспределенной прибыли на 1970 тыс.руб. в 2005 году.
Проведем оценку достаточности источников финансирования для формирования материальных оборотных средств в таблице 16.
Таблица 16
Источники финансирования для формирования материальных оборотных средств
| Показатели | На начало года | На конец года | Изменения |
| 1 | 2 | 3 | 4 |
| 1. Собственный капитал | 6534 | 8466 | +1932 |
| 2. Внеоборотные активы | 1638 | 3144 | +1506 |
| 3. Наличие собственных оборотных средств (п.1 – п.2) | 4896 | 5322 | +426 |
| 4. Долгосрочные пассивы | 36 | 38 | +2 |
| 5. Наличие долгосрочных источников формирования запасов (п.3+п.4) | 4932 | 5360 | +428 |
| 6.Краткосрочные кредиты и заемные средства | 10868 | 11558 | +690 |
| 7. Общая величина основных источников формирования запасов (п.5+п.6) | 15800 | 16918 | +1118 |
| 8. Общая величина запасов (стр.210+стр.220) | 1201 | 2656 | +1455 |
| 9. Излишек(+) или недостаток (-) собственных оборотных средств(п.3 – п.8) | 3695 | 2666 | - 1029 |
| 10. Излишек(+) или недостаток (-) долгосрочных источников формирования запасов (п.5 – п.8) | 3731 | 2704 | - 1027 |
| 11. Излишек(+) или недостаток (-) общей величины основных источников формирования запасов (п.7 – п.8) | 14599 | 14262 | - 337 |
| 12. Номер типа финансовой ситуации | 1 | 1 | х |
Данные таблицы говорят о том, что в организации абсолютное устойчивое состояние и в начале