Особенности управления прибыльностью и рентабельностью предприятия
Кз2006 = 614 / 4288 = 0,14;
Кз2007 = 4417 / 15376 = 0,29;
Кз2008 = 5376 / 15463 = 0,35.
Ко = СОС / ОА
(формула (1) / итог раздела II баланса)
Ко2006 = 4180 / 4791 = 0,87;
Ко2007 = 15226 / 19643 = 0,78;
Ко2008 = 15316 / 206911 = 0,74.
Км = СОС / СК
(формула (1) / итог раздела III баланса)
Км2006 = 4180 / 4288 = 0,97;
Км2007 = 15226 / 15376 = 0,99;
Км2008 = 15316 / 15463 = 0,99.
Кфнапр = ЗК / ВБ
(итог раздела IV + V баланса / итог баланса)
Кфнапр2006 =0,13
Кфнапр2007 = 0,22
Кфнапр2008 =0,26
Кс = ОА / ВОА
(итог раздела II баланса / итог раздела I баланса)
Кс2006 = 4794 / 108 = 44,39;
Кс2007 = 19643 / 150 = 130,95;
Кс2008 = 20691 / 147 = 140,76.
Изменения показателей финансовой устойчивости отразим в виде диаграммы на рис. 2.7.
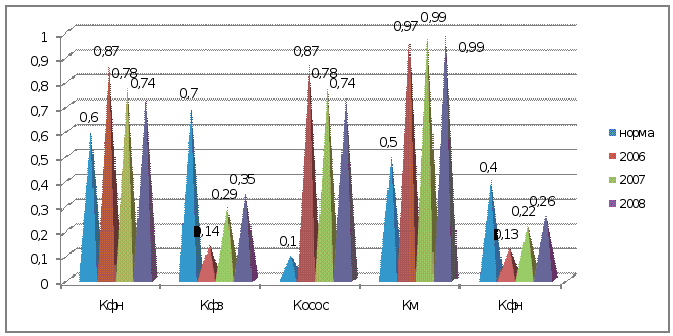 Рис.
2.7 – Показатели
финансовой
устойчивости
предприятия
ОАО «Виником»
в 2006 – 2008 годах
Относительные показатели финансовой устойчивости предприятия характеризуют степень зависимости предприятия от внешних кредиторов и инвесторов.
Оптимальная величина коэффициента финансовой независимости равна Кфн = 0,6. Кфн2006 = 0,87; Кфн2007 = 0,78; Кфн2008 = 0,74. Рост коэффициента от периода к периоду свидетельствует о росте финансовой независимости предприятия.
Нормальное ограничение коэффициента финансовой зависимости равно Кз 0,5-0,7. Кз2006 = 0,14; Кз2007 = 0,29; Кз2008 = 0,35. В результате роста финансовой независимости предприятия значение коэффициента, соответственно, имело тенденцию к снижению.
Рекомендуемое значение коэффициента обеспеченности собственными оборотными средствами Ко ≥ 0,1. Ко2006 = 0,87; Ко2007 = 0,78; Ко2008 = 0,74. То есть у предприятия на протяжении всего периода исследования имелось достаточное количество собственных оборотных средств.
Нормальное ограничение коэффициента маневренности: Км = (0,2; 0,5). Км2006 = 0,97; Км2007 = 0,99; Км2008 = 0,99. Таким образом, можно сделать вывод о том, что предприятие имеет достаточные возможности для маневрирования своими средствами.
Рекомендуемое значение коэффициента финансовой напряженности Кфнапр равно не более 0,4. Кфнапр2006 = 0,13; Кфнапр2007 = 0,22; Кфнапр2008 = 0,26. Расчеты показывают, что уровень финансовой напряженности растет, что говорит о снижении финансовой стабильности предприятия, тем не менее, текущее положение не вызывает серьезных опасений, рекомендуемые значения соблюдаются со значительным превышением.
Кс – коэффициент соотношения мобильных и мобилизованных активов. Кс2006 = 44,39; Кс2007 = 130,95; Кс2008 = 140,76. 44 руб. 39 коп. оборотных активов приходится на 1 рубль внеоборотных активов в 2006 году. 130 руб. 95 коп. оборотных активов приходится на 1 рубль внеоборотных активов в конце 2007 года. 140 руб. 76 копеек оборотных активов приходится на 1 рубль внеоборотных активов в 2008 году. Данные соотношения показывают, что активы предприятия отличаются очень низкой иммобилизацией.
Экономическая эффективность деятельности предприятия выражается показателями рентабельности (доходности), т.е. коэффициенты рентабельности показывают, насколько прибыльна деятельность предприятия.
Таблица 2.5
Коэффициенты рентабельности предприятия (%)
|
Наименование |
Расчетная формула |
Что характеризует |
Расчет |
|
1.Рентабельность реализации продукции 1.1. Рентабельность реализованной продукции (Ррп) |
Ррп = (Пр / Срп) * 100 где: Пр – прибыль от реализации товаров; Срп – полная себестоимость реализации продукции (стр. 140 / стр. 020 ф. № 2) |
Показывает, сколько прибыли от реализации продукции приходится на один рубль полных затрат |
Ррп2007 = 7879 / 27221 * 100 = 28,94; Ррп2008 = 145 / 31654 * 100 = 0,46. |
| 1.2. Рентабельность изделия (Ризд) |
Ризд = (П / Срп) * 100 где: П – прибыль по калькуляции издержек на изделие или группу изделий; (стр. 029 / стр. 020 ф. № 2) |
Показывает прибыль, приходящуюся на 1 рубль затрат на изделие (группу изделий) |
Ризд2007 = 14191 / 27221 * 100 = 52,13; Ризд2008 = 8100 / 31654 * 100 = 25,59. |
|
2. Рентабельность производства (Рп) |
Рп = (БП / (ОСср + МПЗср)) * 100, где: БП – бухгалтерская прибыль (общая прибыль до налогообложения); ОСср – средняя стоимость основных средств за расчетный период; МПЗср - средняя стоимость материально-производственных запасов за расчетный период. (стр. 140 ф. №2 / (стр. 120 б. + стр. 210 б)) |
Отражает величину прибыли, приходящейся на каждый рубль производственных ресурсов (материальных активов предприятия) |
Рп2007 = 78795 / 5535 * 100 = 142,35; Рп2008 = 145 / 6782 *100 = 2,14. |
|
3. Рентабельность активов (имущества) 3.1. Рентабельность совокупных активов (Ра) |
Ра = (БП / Аср) * 100, где: Аср – средняя стоимость совокупных активов за расчетный период. (стр. 140 ф. № 2 / стр. 300 б.) |
Отражает величину прибыли, приходящуюся на каждый рубль совокупных активов |
Ра2007 = 7879 / 12347 * 100 = 63,81; Ра2008 = 145 / 20315 * 100 = 0,71. |
| 3.2. Рентабельность внеоборотных активов (Рвоа) |
Рвоа = (БП / ВОАср) * 100, Где: ВОАср – среднегодовая стоимость внеоборотных активов. (стр. 140 ф. № 2 / стр. 190 б.) |
Отражает величину прибыли, приходящуюся на каждый рубль внеоборотных А. |
Рвоа2007 = 7879 / 129 * 100 = 6107,75; Рвоа2008 = 145 / 148,5 * 100 = 97,64. |
| 3.3. Рентабельность оборотных активов (Роа) |
Роа = (БП / ОАср) * 100, Где: ОАср – среднегодовая стоимость оборотных активов (стр. 140 ф. № 2 / стр. 290 б.) |
Показывает величину бухгалтерской прибыли, приходящейся на каждый рубль оборотных активов. |
Роа2007 = 7879 / 12218,5 * 100 = 69,48; Роа2008 = 145 / 20167 * 100 = 0,72. |
| 3.4. Рентабельность чистого оборотного капитала (Рчок) |
Рчок = (БП / ЧОКср) * 100, Где: ЧОКср – средняя стоимость чистого оборотного капитала за расчетный период (стр. 140 ф. № 2 / ф. (8)) |
Показывает величину бухгалтерской прибыли, приходящейся на каждый рубль чистого оборотного капитала. |
Рчок2007 = 7879 / 15226 * 100 = 51,75; Рчок2008 = 145 / 15315 * 100 = 0,95. |
|
4. Рентабельность собственного капитала (Рск) |
Рск = (ЧП / СКср) * 100, Где: ЧП – чистая прибыль; СКср – среднегодовая стоимость собственного капитала. (стр. 190 ф. № 2 / стр. 490 б.) |
Показывает величину чистой прибыли, приходящейся на рубль собственного капитала. |
Рск2007 = 5988 / 9832 * 100 = 60,90; Рск2008 = 87 / 15419,5 * 100 = 0,56. |
|
5. Рентабельность продаж (Рпродаж) |
Рпродаж = (БП / ОП) * 100, Где: ОП – объем продаж. (стр. 140 ф. № 2 / стр. 010 ф. № 2) |
Характеризует, сколько бухгалтерской прибыли приходится на рубль объема продаж. |
Рпродаж2007= 7879 / 414129 * 100 = 19,031; Рпродаж2008 = 145 / 39754 * 100 = 0,36. |
Теперь обсудим полученные данные.
Рентабельность реализованной продукции (Ррп) снизилась к 2008 году с 28,94% до 0,46%, что является отрицательной тенденцией.
Рентабельность изделия также снизилась: Ризд2007 = 52,13%; Ризд2008 = 25,59%.
Рентабельность производства также повысилась: Рп2007 = 14,4%; Рп2008 = 24,37%. Это говорит о том, что затраты на производство продукции значительно возросли.
Рентабельность активов также значительно упала: до 0,71%, т.е. прибыль, приходящаяся на каждый рубль активов, снизилась.
Рентабельность внеоборотных активов снизилась до 97,64%. Таким образом, прибыль, получаемая от использования внеоборотных активов, значительно снизилась, что является отрицательным знаком.
Рентабельность оборотных активов также упала: Роа2007 = 69,48%; Роа2008 = 0,72%. Как видно, рентабельность оборотных активов намного упала.
Рентабельность чистого оборотного капитала также снизилась до 0,95%.
Рентабельность собственного капитала снизилась с 51,75% до 0,95%.
Рентабельность продаж также упала: Рпродаж2007 = 19,03%; Рпродаж2008 = 0,36%.
Итак, проанализировав полученные показатели рентабельности, видим падение рентабельности по всем показателям, что является отрицательным моментом и является главной причиной значительного снижения прибыли.
2.3 Маржинальный анализ
Маржинальный подход к оценке финансовых результатов и структуры затрат при данном объеме продаж предполагает разграничение переменных и постоянных затрат на обеспечение финансово-хозяйственной деятельности и продажу продукции. Признанные коммерческие и управленческие расходы как расходы периода рассматриваются как условно-постоянные расходы. К числу постоянных расходов можно отнести и амортизацию основных средств и прочие расходы. Корректировка себестоимости и валовой прибыли на сумму амортизации и прочих расходов позволит приблизить последний показатель к величине маржинального дохода (как разнице между выручкой и переменными затратами).
Это дает возможность оценить динамику таких показателей, как критический объем продаж, операционный рычаг, запас финансовой прочности и делает выводы о рисках хозяйственной деятельности, связанных с нерациональной структурой затрат и последствиями вероятного снижения объема продаж.
Маржинальный доход предприятия позволяет определить предельные показатели финансово – хозяйственной деятельности. Критический объем продаж, операционный рычаг, запас финансовой прочности взаимосвязанные показатели. При определенном (критическом) объеме продаж выручка от продажи становится равной совокупным затратам на обеспечение финансово-хозяйственной деятельности и продажу продукции. Разница между годовым объемом продаж и критическим объемом продаж составляет запас финансовой прочности, который рассматривается как показатель риска. Если снижение объема продаж станет равным запасу финансовой прочности, то финансовый результат будет равен нулю. При снижении объема продаж, превышающем запас прочности, финансовый результат обратиться в убыток. Чем ниже запас прочности, тем выше риск не покрыть постоянные расходы и получить убыток при сокращении объема продаж. Иначе говоря, изменение постоянных расходов не соответствует изменению объема продаж, то есть является экономически обоснованным.
В свою очередь операционный рычаг, являясь величиной обратной величине запаса финансовой прочности, свидетельствует об усилении риска, связанного с нерациональной структурой затрат при данном объеме продаж. Расчет этих показателей приведен в табл. 1.7.
Таблица 1.7
Оценка тенденций формирования прибыли от продаж ОАО «Виником», тыс. руб.
| Показатели | 2006 г. | 2007 г. | 2008 г. | Абсолютное изменение (+/-) |
| 1. Выручка от продажи продукции | 4750 | 41412 | 39754 | 35004 |
| 2. Переменные затраты | 2126 | 6359 | 8101 | 5975 |
| 3. Маржинальный доход | 2624 | 35053 | 31653 | 29029 |
| 4. Постоянные затраты | 3363 | 27221 | 31654 | 28291 |
| 5. Прибыль от продаж | –739 | 7832 | –1 | 738 |
| 6. Коэффициент покрытия постоянных затрат (Маржинальный доход / Выручка от продаж) | 0,55 | 0,85 | 0,80 | 0,25 |
| 7. Критический объем продаж (Постоянные расходы / коэффициент покрытия постоянных затрат) | 6115 | 32025 | 39568 | 33453 |
| 8. Операционный рычаг (Переменные затраты / Прибыль от продаж) | –2,88 | 0,81 | –8101 | –8098,12 |
| 9. Запас финансовой прочности, (1 / Операционный рычаг), % | –0,35 | 1,23 | –0,0001 | 0,3409 |
За анализируемый период 2006 – 2008 г.г. операционный рычаг снизился с –2,88 до –8101, а запас финансовой прочности возрос с –0,35 до –0,0001, что свидетельствует о благоприятной тенденции в формировании финансовых результатов ОАО «Виником». Тем не менее отметим, что запас финансовой прочности очень низок. Критический объем продаж (точка безубыточности) выше уровня выручки от реализации, что свидетельствует о значительных проблемах в деятельности предприятия. Получаемая прибыль предприятия обусловлена положительным сальдо внереализационных операций, по основной деятельности предприятия наблюдается убыток как в начале анализируемого периода, так и в его конце. В 2007 году ситуация была более благоприятной, предприятие получило прибыль в результате осуществления основной деятельности, однако в 2008 году опять произошло ухудшение и по основной деятельности вновь получен убыток, хоть и незначительный (1 тыс. руб.).
Таким образом, проведенный анализ выявил основные проблемы в деятельности предприятия, которые заключаются в низком уровне рентабельности деятельности предприятия. Возможности повышения уровня рентабельности заключаются в повышении уровня цен реализации, что неэффективно в условиях финансового кризиса, когда основной упор делается на ценовую конкуренцию. Повышение уровня цен может очень отрицательно сказаться на сбыте организации и не даст ожидаемого эффекта. Таким образом, основные мероприятия по повышению эффективности деятельности предприятия должны быть направлены на снижение себестоимости реализуемой продукции.
3 Разработка мероприятий по повышению рентабельности деятельности предприятия
3.1 Мероприятия по стимулированию сбыта
При проведении анализа было выявлено, что резервом снижения дебиторской задолженности в целом является задолженность по расчетам с покупателями и заказчиками. Отсюда следует, что стоит предложить мероприятие по снижению дебиторской задолженности со стороны клиентов, которым оказываются различные услуги. В расчетах будет использоваться средний период инкассации дебиторской задолженности определенный на предприятии – 4 месяца.
Коэффициент оборачиваемости дебиторской задолженности также очень сильно уменьшился. В связи с этим период оборота дебиторской задолженности существенно увеличился, что абсолютно недопустимо и требует кардинальных изменений в системе управления дебиторской задолженностью. Следует сказать, что увеличение периода инкассации задолженности произошло не только из-за существенного уменьшения объема реализации услуг, но и из-за увеличения предоставляемого сторонним организациям коммерческого кредита. Поэтому одним из положительных эффектов предоставления скидки клиентам будет уменьшение периода оборота дебиторской задолженности.
Одним из наиболее эффективных методов сокращения дебиторской задолженности является предоставление скидок заказчикам, которые оплатят в срок свою задолженность за оказанные услуги перед предприятием. Как правило, ценовые скидки являются инструментом стимулирования продаж товаров, спрос на которые имеет сезонный характер, либо товаров с ограниченным сроком хранения.
Однако ценовые скидки могут использоваться при больших показателях дебиторской задолженности, так как она отвлекает из оборота средства организации. Действительно, до наступления срока оплаты дебиторская задолженность должна финансироваться. При этом постоянно сохраняется риск, что оплата будет произведена покупателем (заказчиком) с опозданием либо ее вообще не будет. Это заставляет рассматривать дебиторскую задолженность как высокорискованный актив. Кроме того, любую дебиторскую задолженность следует рассматривать как коммерческий кредит покупателю. Однако на анализируемом предприятии существуют большие финансовые трудности, поэтому оно не может себе позволить исполнять роль финансового института, поскольку анализ его финансового состояния показал, что оно не обладает мощными денежными ресурсами. Предприятие, находящееся в кризисном состоянии, может устанавливать ценовые скидки на любой вид услуг с целью увеличения притока денежных средств, необходимых для восстановления платежеспособности и предотвращения ущерба, вызванного дефицитом оборотных средств.
Задачу определения целесообразности установления ценовых скидок можно сформулировать так: что выгоднее – потерять часть прибыли, снизив цену, либо нести затраты, связанные с омертвлением капитала, не снижая цены? Решение данной базовой задачи позволит перейти к другим вариантам сравнения, например, сравнивать потери от установления ценовых скидок с ожидаемым ущербом или упущенной выгодой предприятия. Кроме этого, целесообразно установить оптимальную величину ценовой скидки, при которой достигается наивысший эффект.
Основной проблемой, возникающей при принятии любых ценовых решений, является установление взаимосвязи между ценой и сбытом.
Также необходимо отметить преимущества скидки:
она является способом регулирования дебиторской задолженности;
это инструмент увеличения объема продаж и в конечном счете прибыли, иногда потенциально;
скидка способствует увеличению притока денежных средств в отдельных случаях и при неудовлетворительном финансовом состоянии;
она выполняет роль психологического фактора, так как поощрение (в форме скидки) всегда лучше, чем наказание (штраф и др.). Лучше более раннюю оплату с помощью скидок, как правило, поощрять, чем штрафовать за просроченную оплату;
быстрая оплата со скидкой в условиях инфляции позволяет вкладывать деньги в доходный бизнес и не допускает уменьшения стоимости неполученных денег;
скидка и быстрая оплата не требуют от предприятия дополнительных оборотных средств, как при отсрочке платежа.
Естественно, основным недостатком скидки являются определенные потери денежных средств по сравнению со 100%-й оплатой.
Таким образом, решая вопрос о приоритете стимула (скидки или отсрочки) продавца покупателю, следует в первую очередь ставить размер скидки в зависимость от темпов инфляции и во вторую – от соотношения рентабельности финансовых вложений и процента за кредит.
Следовательно, продавец всегда будет решать проблему: потери от скидки больше, меньше либо равны потерям от отсрочки. Главным определяющим фактором решения этой проблемы является следующие соотношение: доходы от финансовых вложений больше, меньше или равно процентов за кредит. Если доходы от вложений больше процентов за кредит, продавцу следует стимулировать покупателя скидкой с цены и все свободные собственные средства направлять в финансовые вложения и при отсрочке платежа возмещать отвлекаемые в расчеты средства с помощью кредита. Если доходы от финансовых вложений меньше процентов за кредит, тогда кредитом на покрытие отсрочки пользоваться не следует, покрывая отвлекаемые в расчеты средства собственными деньгами. Но здесь возникает проблема неравномерности отвлекаемых в расчеты средств, которую, как известно, без кредита решить сложно.
Следует также учесть, что несвоевременное погашение дебиторской задолженности приводит к потерям не только от инфляции и потерям от недополученных процентов от вложений, но также она требует дополнительных затрат на постоянное обслуживание. Отсюда следует, что при сравнении потерь от скидок за оплату в первые дни после оказания услуги и потерь от отсрочки платежа необходимо учесть дополнительные затраты на звонки дебиторам, командировка лиц с целью взыскания дебиторской задолженности, иски в суд и т.д.
Размеры скидок при оплате продукции покупателям в первые дни после оказания услуг зависят от стоимости кредита на кредитном рынке в данный момент времени, т.е. от учетной ставки Центробанка как ориентира, и срока коммерческого кредита. Этот процент можно определить по формуле:
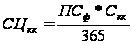 ,
где СЦкк – скидка с цены коммерческого кредита;
ПСф – фактическая процентная ставка за кредит;
Скк – срок коммерческого кредита
Следует отметить, что процентная ставка за коммерческий кредит учитывается предприятием, как правило, меньше процентной ставки за банковский кредит. В то же время считать можно исходя из размера банковской процентной ставки, так как полученный размер скидки является для предприятия ориентиром и может варьироваться в зависимости от покупателей и поставляемой продукции.
Механизм и размеры штрафных санкций при несвоевременной оплате продукции покупателями должны определяться прежде всего положениями Гражданского кодекса РФ, учитывать покупателей и виды продукции, возмещать все виды потерь предприятия.
Доля отсрочки платежа, оформляемая векселями, и условия векселей определяются вексельной политикой предприятия.
В свою очередь предприятие как получатель продукции выгодность скидки или отсрочки платежа должно определять на основе следующих расчетов (табл. 3.1).
Инфляция за год по РФ в 2008 году составила 8%, следовательно, коэффициент падения покупательской способности вычисляется следующим образом: 1/1,027 = 0,97.
Таблица 3.1
Сравнительный расчет выгодности скидки и отсрочки платежи по ОАО «Виником»
| Показатель | Вариант скидки | Отсрочка платежа 4 месяца | ||
| 1 | 2 | 3 | ||
| 1. Инфляция за 4 месяца | - | - | - | 2,7 |
| 2. Индекс цен | - | - | - | 1,027 |
| 3. Коэффициент падения покупательской способности денег (обратная величина индексу цен) | - | - | - | 0,97 |
| 4. Потери от инфляции с каждой тысячи рублей | - | - | - | 30 р. |
| 5. Процентная ставка за кредит – годовая | - | - | - | 18% |
| 6. Сумма процента за кредит | - | - | - | 60 р. |
| 7. Скидка с каждой тысячи рублей | 5,9% - 59р. | 6% - 60р. | 7% - 70р. | - |
| 8. Рентабельность от вложений полученной в срок платы за продукцию в месяц | 2% | 3% | 4% | - |
| - без учета инфляции | 18,82 | 28,2 | 37,2 | - |
| - с учетом инфляции | 18,25 | 27,35 | 36,084 | - |
| 9. Потери от предоставления скидки с учетом возможного вложения полученных в срок средств | 40,25р. | 32,65р. | 33,916р. | - |
| 10. Потери от отсрочки платежа | - | - | - | 90р. |
Потери от инфляции в каждой тысячи рублей за весь срок предоставления коммерческого кредита рассчитываются следующим образом: 1000р. – 1000*Коэффициент падения покупательской способности, т.е. 1000 – 1000*0,97 = 30руб. Сумма процента за кредит вычисляется следующим образом: (1000*0,18)/4 мес. = 60руб.
Скидка с цены коммерческого кредита рассчитывается по формуле.
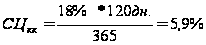
Однако следует рассмотреть и другие варианты скидок, так как 5,9% - это минимально допустимый процент скидки. Рентабельность от вложений полученной в срок платы за продукцию в месяц, определялась исходя из того, что предполагалось при скидке 5,9% количество покупателей согласившихся оплатить в срок составило 25% и возможностей вложить деньги в банк под проценты. Рентабельность без учета инфляции при скидке 5,9% рассчитывалась следующим образом: (1000 руб. – 59 руб.) Ч 0,02 = 18,82 руб., а с учетом инфляции: 18,82 руб. Ч 0,97 = 18,25 руб. Рентабельность от вложений при других скидках рассчитывалась аналогично. Отсюда следует, что потери от предоставления скидки 5,9% с учетом возможности вложения полученных в срок средств составили 59 руб. – 18,25 руб. = 40,25 руб. Аналогично рассчитываются потери от предоставления 6% и 7% скидок, которые в итоге составили 32,65 руб. и 33,916 руб. соответственно. Естественно, исходя из наименьших потерь, в дальнейшем будет использоваться скидка 6%.
В потери от отсрочки платежа включались потери от инфляции с каждой тысячи рублей и сумма процента за кредит, отсюда общая сумма потерь от отсрочки платежа составит 30 руб. + 60 руб. = 90 руб.
Сравнив потери с каждой тысячи рублей реализованных товаров от предоставления скидки в размере 6% и потери от отсрочки платежа на 4 месяца (как отмечалось ранее, средний период инкассации дебиторской задолженности, с учетом 8% годовой инфляции и 18% годовой ставки за кредит) можно сделать вывод, что для предприятия более выгодно предоставлять скидку сторонним организациям и получать в свое распоряжение денежные средства сразу же после реализации товаров, нежели предоставлять коммерческий кредит для данных организаций. Очевидно, что потери от предлагаемого мероприятия в 2,3 раза меньше, чем потери от коммерческого кредита.
Далее для обоснования эффективности предлагаемого мероприятия произведем расчет годовой экономии от предоставления 6% скидки на реализуемые товары организациям, оплатившим задолженность в срок.
Дебиторская задолженность за 2008 год составила 8024 тыс. руб. Предполагается, что предоставление скидки в 6% сторонним организациям, оплатившим задолженность сразу же после оказания услуги, приведет к тому, что 25% всех клиентов предприятия согласятся на предлагаемые условия. Данный показатель был определен, исходя из аналогичных условий на других предприятиях.
Отсюда следует, что дебиторская задолженность сократится на 2006 тыс. руб. и будет равна:
ДЗ = 8024 Ч 0,75 = 6018 тыс. руб.
Сначала рассчитаем потери от предоставления 6% скидки клиентам:
Затраты на предоставление скидки = 2006 Ч 0,06 = 120,36 тыс. руб.
Далее рассчитаем дополнительные издержки, которые понесет предприятие в связи с 4 месячной отсрочкой платежа. При этом все затраты в данном случае можно разделить на три группы:
потери от инфляции (годовой темп инфляции составляет 8%, следовательно, за 4 месяца в среднем инфляция будет составлять 2,7%);
потери в виде процентов от суммы отсроченного платежа, которые предприятие могло бы получать как дополнительную прибыль, если бы положило данную сумму под 12% годовых в Сбербанк;
затраты на обслуживание дебиторской задолженности, включают звонки дебиторам с напоминанием, командировка лиц с целью взыскания дебиторской задолженности, увеличение затрат времени как бухгалтера на ведение дополнительного количества дебиторов, так и других лиц, ответственных за взыскание дебиторской задолженности. В связи с тем, что достаточно сложно оценить данный вид потерь, то будем исходить из минимального его размера.
Потери от инфляции = 2006 Ч 0,027 = 54,162 тыс. руб.
Потери в виде процентов от суммы платежа =
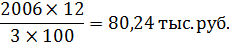
Затраты на обслуживание дебиторской задолженности = 30 тыс.руб.
Можно подвести итог, что общая сумма затрат на предоставление коммерческого кредита сроком на 4 месяца составит 164,402 тыс.руб.
В заключение определим экономический эффект от внедрения в организации предлагаемого мероприятия, т.е. предоставление скидки 6% клиентам, которые оплатят в срок свою задолженность за оказанные услуги перед предприятием.
Э = Затраты при отсрочке платежа – Затраты на предоставление скидки = 164,402 – 120,36 = 44,042 тыс. руб.
Таким образом, внедрение в организации предлагаемого мероприятия принесет экономию в 44,042 тыс.руб., снизит потери от инфляции в размере 54,162 тыс.руб., а также затраты на обслуживание дебиторской задолженности. Оплата в срок также позволит вложить деньги в банк под 12% годовых и получить за 4 месяца 80,24 тыс.руб., она также уменьшит затраты времени по ведению дебиторской задолженности и снизит риск не возврата денежных средств дебиторами предприятия.
Кроме того, необходимо учитывать и тот факт, что внедрение скидок положительно повлияет на уровень сбыта, т.е. предложенное мероприятие является одновременно и методикой стимулирования сбыта, что, как было выявлено в процессе анализа, также является необходимым мероприятием для повышения эффективности деятельности предприятия.
3.2 Мероприятия по снижению себестоимости реализуемой продукции
ОАО «Виником» должно стремиться, как можно оптимально снизить коммерческие издержки. Это предполагает необходимость постоянного акцента внимания на складывающееся соотношение между доходами и затратами связанными с изготовлением продукции и оказанием услуг. Снижение себестоимости - это многоплановый процесс, требующий системного подхода и единого управления.
Управление издержками - это знание того, где, когда и в каких объемах расходуются ресурсы предприятия; прогнозирование того, где, для чего и в каких объемах необходимы дополнительные финансовые ресурсы; это умение обеспечить максимально высокий уровень отдачи от использования ресурсов.
Управление издержками - это умение экономить ресурсы и максимизировать отдачу от них.
Процесс управления издержками предполагает:
- классификацию издержек
- планирование издержек
- регулирование их в течение планового периода
- контроль за соблюдением установленных размеров издержек
- учет затрат
- анализ фактических показателей
- стимулирование за сокращение издержек.
Преимущества эффективного управления издержками следующие:
- реализации конкурентоспособной продукции за счет более низких издержек и, следовательно, цен;
- наличие качественной и реальной информации о себестоимости отдельных видов продукции и их позиции на рынке по сравнению с продуктами других производителей;
- возможность использования гибкого ценообразования;
- предоставление объективных данных для составления бюджета предприятия;
- возможность оценки деятельности каждого подразделения предприятия с финансовой точки зрения;
- принятие обоснованных и эффективных управленческих решений.
При планировании себестоимости продукции большое значение имеют обоснованные расчеты снижения себестоимости продукции по основным технико-экономическим факторам. К ним относятся следующие группы факторов:
1) оптимизация процесса поставок товаров – выбор поставщиков, разработка оптимальных транспортных маршрутов, разработка системы управления запасами;
2) улучшение организации и обслуживания процесса реализации товаров;
3) улучшение организации труда.
Важной предпосылкой таких расчетов является всесторонний учет результатов деятельности предприятия, определение резервов снижения себестоимости продукции, разработка мероприятий по совершенствованию и развитию его технико-производственной базы и расчет экономии от реализации этих мероприятий.
Снижение себестоимости продукции - это не одноразовый акт, а повседневная, не проходящая задача, которая должна стоять перед руководством ОАО «Виником». Это обуславливается тем, что она является обобщающим показателем всех видов затрат на единицу продукции, трудоемкости, материалоемкости, фондоемкости, энергоемкости и др.
Проведенный анализ затрат на реализации продукции (работ, услуг) показал, что продукция ОАО «Виником» является достаточно трудоемкой, а ее материалоемкость и энергоемкость низкие. Таким образом, для снижения себестоимости можно предложить следующие основные пути:
1. Резервы снижения материальных затрат:
- контроль по закупочным ценам, экономическая экспертиза цен;
- повсеместное применение входного контроля за качеством, поступающих от поставщиков товаров;
- ревизия существующих норм расхода и естественных норм убыли.
2. Резервы снижения трудовых затрат:
- механизация и автоматизация процесса продаж, использование современной кассовой техники, сканеров штрих-кодов и т.п.;
- применение прогрессивных, высокопроизводительных технологий, традиционным направлением в этой области является внедрение прогрессивных малоотходных технологий и безотходных технологий;
- замена и модернизация устаревшего оборудования;
- подготовка рабочего места, полная его загрузка;
- применение передовых методов и приемов труда.
3. Более полное использование производственных мощностей предприятия
Следует отметить, что эффективное использование производственных мощностей предприятия ведет к экономии материальных и трудовых затрат (уменьшается расходование материалов, их потери, время на обработку).
4. Резервы снижения условно-постоянных затрат:
- устранение потерь от бесхозяйственности и излишеств;
- строгий контроль за выполнением смет по общепроизводственным, общехозяйственным и