Финансовые методы управления затратами на предприятии
Вывод: Предприятие является платежеспособным, т.к резерв денежной наличности в отчетном году по сравнению с предыдущим увеличился на 257тыс. руб.
Доля резервов в сумме краткосрочных финансовых обязательств тоже увеличилась в отчетном году по сравнению с предыдущим.
Коэффициент текущей ликвидности в отчетном году повысился по сравнению с предыдущим на 2,31%.
Увеличение уровня первых трех показателей свидетельствует об укреплении платежеспособности предприятия. Напротив, рост уровня следующих показателей указывает на ухудшение финансовой ситуации предприятия. Если их величина превышает нормативное значение, то предприятие относится к классу стабильно неплатежеспособных.
Величина краткосрочных финансовых обязательств в отчетном году по сравнению с предыдущим уменьшилась на 1074тыс. руб.
Величина долгосрочных финансовых обязательств увеличилась в отчетном году по сравнению с предыдущим на 7231тыс. руб.
Доля краткосрочных и долгосрочных финансовых обязательств в общей сумме активов предприятия в отчетном году увеличилась по сравнению с предыдущим на 9,2%.
Таблица 5. Рассмотрим показатели деловой активности предприятия.
Показатели |
Предыдущий год | Отчетный год | Динамика показателей, +/- |
| 1. Рентабельность совокупных активов предприятия (процентное отношение валовой прибыли к среднегодовой сумме активов),% | 2,7 | 3,7 | 1 |
| 2. Рентабельность собственного капитала (процентное отношение чистой прибыли к среднегодовой сумме собственного капитала),% | 1,3 | 0,3 | -1 |
| 3. Коэффициент оборачиваемости авансированного капитала (отношение выручки к среднегодовой сумме активов) | 0 | 0,2 | 0,2 |
| 4. Коэффициент оборачиваемости оборотного капитала (отношение выручки к среднегодовой сумме оборотных активов) | 0,5 | 0,9 | 0,4 |
| 5. Продолжительность оборота оборотного капитала (отношение продолжительности дней к коэффициенту оборачиваемости), дни | 760 | 405,5 | - 355 |
Вывод: Рентабельность совокупных активов предприятия в отчетном году по сравнению с предыдущим в процентном отношении валовой прибыли к среднегодовой сумме активов увеличилась на 1%.
Рентабельность собственного капитала в процентном отношении чистой прибыли к среднегодовой сумме собственного капитала в предыдущем году была больше, чем в отчетном на 1%.
Коэффициент оборачиваемости авансированного капитала в отношении выручки к среднегодовой сумме в отчетном году по сравнению с предыдущим увеличился на 0,2%
Коэффициент оборачиваемости оборотного капитала в отношении выручки к среднегодовой сумме оборотных активов в отчетном году по сравнению с предыдущим увеличился на 0,4%.
1.3 Изучение технологии производства предприятия
Изучение и оценка технологии производства основных видов продукции
Производственная структура предприятия - конструкторское, технологическое, производственное подразделения и опытное производство. В конструкторском, технологическом и производственном подразделениях работают группы разработки и сопровождения конструкторской, технологической документации - ГОСТы, стандарты на выпускаемую продукцию. Работает группа разработки оснастки и нестандартного оборудования, использование оснастки при изготовлении комплекса.
Опытное производство - основные цеха по изготовлению продукции предприятия. Это - слесарно-механический цех, литейный и литейно-прессовый участки, гальвано - лакокрасочный участок, участок сборки.
Основная продукция, которая выпускается на предприятии:
комплекс "Светлячок"
изделие "Ромашка"
комплекс "Маркер-М", "М-02", "М-03"
комплекс "Тюльпан - В 1"
фара, плафон.
товары народного потребления (люстры, бра, торшеры, канделябры).
Технологический процесс начинается на литейном участке, где идет отливка детали в землю (формовочный песок). Основное оборудование кокиль, печь разделки жидкого металла. Отливки делаются согласно технической документации и работу выполняют пять человек. Затем отливки и заготовки поступают на слесарно-механический участок. Слесарно-механический участок, где работают слесаря, токаря, фрезеровщики, шлифовщики. Поступившие детали на участок проходят слесарную обработку, токарные, фрезерные и шлифовальные работы. Основным оборудованием участка являются станки - токарные, вертикально - сверлильные, радиально-сверлильный, пила механическая, давильный станок, токарно-винторезный, резьбонарезной, сверлильно-пазовый, точильно-шлифовальный. После слесарно-механической обработки детали поступают на участки - гальванический и лакокрасочный.
Участок гальваники - происходит обезжиривание и покрытие деталей согласно технической документации и технологического процесса, т.е. какое покрытие должно быть на детали (анокс, химокс, кадмий, цинк, электрополировка). Основное оборудование - ванны с химическими составами.
Детали, поступившие на участок лакокраски, проходят технологический процесс - обезжиривание технической салфеткой смоченной в растворителе, затем наносится грунт и напыление краски. Работу производят согласно технологического процесса и чертежа. Места, где нет краски, закрывают приспособлениями. Деталь подвергается горячей сушке в сушильной камере. Основное оборудование - камера покрасочная, сушильный шкаф и краскораспылитель. Детали проверяет отдел технического контроля, и отправляются на участок сборки.
Участок сборки или монтажно-сборочный участок, где происходит сборка деталей и монтаж целых узлов и светильников. Основное оборудование - монтажный стол, отвертка, паяльник, приспособление для приклеивания уплотнительной резины, клеи и сушильный шкаф. После сборки и монтажа узлов, изделия проходят периодические испытания.
Испытательная станция устанавливает соответствие технических характеристик смонтированного оборудования и монтажных работ технической и проектной документации, выявляет дефекты работ и оборудования, обеспечивает их устранение. Основное оборудование станции это климатическая камера, измеритель шума, фотометрический стенд, термобарокамера, стенд ударный, вибростенд, камера пылезащиты. На этом участке проводят испытания всего комплекса "Маркер-М02" и "Маркер-М03".
Вспомогательные службы на предприятии - служба главного механика и главного энергетика, которые обслуживают оборудование всего производства. Служба обеспечивает бесперебойную и технически правильную эксплуатацию и надежную работу оборудования, повышение ее сменности, содержание в работоспособном состоянии на требуемом уровне точности. Работают - механики, электрики, сантехники, и обеспечивают бесперебойную работу оборудования.
Транспортный участок - обеспечение транспортом для перевозок сырья и материалов, комплектующих и транспортировка готовых изделий заказчикам. На предприятии имеется пять грузовых и три легковых автомобиля, один автобус для перевозки людей на работу и с работы.
Служба отдела материально-технического снабжения, которая отвечает за поставку сырья и материалов. Работает два менеджера, два агента по снабжению. Главное в их работе - заключение договоров с поставщиками и доставка материалов на предприятие.
Группа сбыта готовой продукции осуществляет рациональную организацию сбыта продукции предприятия, ее поставку потребителям в сроки и объеме в соответствии с заказами и заключенными договорами. Заключают договора с покупателями.
Ремонтно-строительный участок, работа которого заключается: содержать в хорошем состоянии участки и кабинеты для нормальной работы всего производства.
На предприятии также существуют вспомогательные службы - это хозяйственно бытовая служба, медицинское обслуживание - стоматолог и фельдшер, работает столовая.
Основные изделия ЗАО "ИЦ "Электролуч" комплексы светосигнальные "Маркер-М", "Маркер-М02", "Маркер-М03", "Тюльпан-В1", элементы оборудования "Светлячок", светильник "Агат-100", прибор светосигнальный приводной "ПСПИ", прибор светосигнальный запрещения посадки "ПСЗИ", бортовые светильники летательных аппаратов, товары народного потребления.
Комплексы светосигнальные "Маркер-М" предназначены для светосигнального обозначения взлетно-посадочных полос аэродромов и вертодромов, зон приближения к ним и рулежных дорожек. Комплексы обеспечивают совместно с радиотехническими средствами взлет, посадку и руление воздушных судов днем и ночью, в простых и сложных метеоусловиях, на оперативных и стационарных аэродромах МО РФ при технологии развертывания личным составом без привлечения специализированных проектных и монтажных организаций.
Комплекс "Тюльпан-В1" предназначен для отличительного светового обозначения и обеспечения взлета и посадки вертолетов с палубы, в условиях базирования на судах ВМФ РФ.
При этом для стационарной установки комплексов "Маркер-М", "Маркер-М02", "Маркер-03" на базовых аэродромах и вертодромах предлагается поставка по заказной спецификации, полностью отвечающей особенностям объекта, с соответствующей корректировкой документации. Светосигнальное оборудование комплексов отличается жестким соблюдением всех требований нормативных документов по устойчивости к внешним воздействиям, высокой степенью унификации, 100% применением отечественных комплектующих и простотой в эксплуатации.
Светильник "АГАТ-100" предназначен для общего освещения отсеков испытательных камер с повышенным давлением газовой среды, размещенных в любом районе Мирового океана. Прибор светосигнальный запрещения посадки "ПСЗП" предназначен для отличительного светового обозначения. Светильник "П28-40" предназначен для освещения кабин малых и средних размеров и технических отсеков летательных аппаратов. Светильники взрывозащищенные типа "НПП-18" и "РПП-12" предназначены для освещения производственных помещений с взрывоопасными зонами всех классов.
Схематично, технология производства, представлена в приложении № 3.
Виды продукции и их назначение в приложении № 4.
Глава II . Аналитическая часть1.1 Анализ состава затрат связанных с производственным процессом и управлением производством на ЗАО "Инженерный центр "Электролуч"
В условиях хозяйственной самостоятельности предприятий, сложности их ориентации в рыночных условиях существенно возрастает роль учета и анализа как единого инструмента для принятия различных управленческих решений. Проблема заключается в практическом применении на предприятии хорошо разработанных приемов и методов экономического анализа. Изучение структуры затрат на производство и ее изменения за отчетный период по отдельным элементам затрат, а также анализ статей расходов фактически выпущенной продукции - этап углубленного анализа себестоимости и с той же целью изыскиваются пути и источники снижения затрат и увеличения прибыли
Анализ структуры затрат проводится по направлениям:
анализ состава себестоимости на основе сопоставления суммы и удельных весов каждой статьи и элементов расходов;
анализ затрат с группировкой по калькуляционным статьям с целью выявления их функциональной роли в производственном процессе;
анализ прямых материальных и трудовых затрат;
анализ косвенных затрат с подразделением на переменные и постоянные.
Источниками анализа послужили данные бухгалтерской отчетности - форма №2 "Отчет о прибылях и убытках", форма № 5 (в разрезе элементов затрат), данные статистической отчетности - форма № 5-з "Сведения о затратах на производство и реализацию продукции (работ, услуг) предприятия", калькуляции себестоимости отдельных видов продукции, журнал-ордер №10, ведомость №12. При определении динамики затрат проводится анализ по экономическим элементам затрат, который позволяет изучить состав затрат, определить удельный вес каждого элемента в общей сумме затрат.
Сопоставлением затрат по экономическим элементам в абсолютной сумме и в процентах, к общим затратам за отчетный год с затратами за предшествующий год, выявляются направления в изменении отдельных элементов затрат. Анализ производится на основании бухгалтерского баланса (форма № 5), раздел "Расходы по обычным видам деятельности по элементам затрат" за 2003, 2004 г. г. Анализ затрат по экономическим элементам
Таблица 6. Анализ затрат по экономическим элементам ЗАО "ИЦ "Электролуч"
|
Элементы Затрат |
2006 | 2007 | Изменения | |||
| тыс. руб. | у. в. (%) | тыс. руб. | у. в. (%) | тыс. руб. | у. в. (%) | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Материальные затраты | 17768 | 46,53 | 25212 | 38,22 | +7444 | -8,31 |
| 2. Затраты на оплату труда | 14267 | 37,36 | 21227 | 32,18 | +6960 | -5,18 |
| 3. Отчисления | 4637 | 12,14 | 6507 | 9,86 | +1870 | -2,28 |
| 4. Амортизация основных фондов | 694 | 1,83 | 975 | 1,48 | +281 | -0,35 |
| 5. Прочие затраты | 816 | 2,14 | 12047 | 18,26 | +11231 | +16,12 |
| 6. Всего затрат | 38182 | 100 | 65968 | 100 | +27786 | |
| 7. Объем производства тыс. шт. | 30 | 32 | +2 | |||
Наибольший удельный вес в общих затратах занимают материальные затраты, что говорит о материальном характере производства.
Повышение общей суммы затрат было вызвано повышением суммы каждого элемента затрат, в особенности прочих затрат. Общая сумма затрат возросла на 27786 тыс. руб., что составляет 72,8%. Увеличилась сумма как переменных, так и постоянных расходов. Изменилась также и структура затрат, снизилась доля материальных затрат, затрат на оплату труда, но значительный рост по прочим затратам.
Для выявления причин изменения общих затрат рассматривают структуру затрат на производство, а затем влияние ее изменения на изменение общих затрат.
Расчет производится по формулам:
 Оз
(N) = Зp0 *
In - З p0
Оз
(структура
затрат) = Зp1
- Зp0 * In
где
Оз - общая сумма затрат;
Зp - затраты каждого вида (по элементам затрат);
N - выпуск продукции;
In - индекс выпуска продукции.
Таблица 7. Анализ производственных затрат ЗАО "ИЦ "Электролуч"
| Элементы затрат | 2006 год | По плану 2007 г. | Фактически 2007год | Изменение фактических уд. в. по сравнению | ||||
|
Сумма тыс. руб. |
Уд. вес% |
Сумма тыс. руб. |
Уд. вес% |
Сумма тыс. руб. |
Уд. вес% | С 2006г,% (7-3) | С планом 2007 г.% (7-5) | |
| Материальные затраты | 17768 | 46,53 | 26147 | 47 | 25212 | 38,22 | -8,31 | -8,78 |
| Затраты на оплату труда | 14267 | 37,36 | 20950 | 37,65 | 21227 | 32,18 | -5,18 | -5,47 |
| Отчисления на социальные нужды | 4637 | 12,14 | 6410 | 11,52 | 6507 | 9,86 | -2,28 | -1,66 |
| Амортизация | 694 | 1,83 | 835 | 1,5 | 975 | 1,48 | -0,35 | -0,02 |
| Прочие затраты | 816 | 2,14 | 1292 | 2,33 | 12047 | 18,26 | 16,12 | 15,93 |
| Итого по элементам затрат | 38182 | 100 | 55634 | 100 | 65968 | 100 | ||
Из таблицы видно, что фактические затраты предприятия выше плановых на 10334 тыс. руб. или на 18%. Перерасход произошел по прочим расходам, перекрыв собой экономию по всем статьям. То есть значительно изменилась сумма переменных расходов. Изменения произошли за счет стоимости доставки в августе 2004 года комплекса "Маркер-М" в Афганистан. Структура затрат изменилась незначительно, произошло снижение суммы материальных затрат, за счет стабилизации цен на сырье и материалы, и в связи с увеличением объема производства возросла заработная плата.
Общая сумма затрат, как уже отмечалось может измениться из-за объема выпуска продукции, ее структуры, уровня переменных затрат на единицу продукции и суммы постоянных расходов.
Таблица 8. Факторы изменения затрат
| Затраты |
Сумма, млн. руб. |
Факторы изменения затрат | |||
| Объем выпуска продукции | Структура продукции | Переменные затраты | Постоянные затраты | ||
| По плану на плановый выпуск продукции | 55634 |
План |
План |
План |
План |
|
По плану, пересчитанному на фактический объем производства продукции По плановому уровню на фактический выпуск продукции |
56769 57927 |
Факт Факт |
План Факт |
План План |
План План |
| Фактически при плановом уровне постоянных затрат | 59423 |
Факт |
Факт |
Факт |
План |
| Фактически | 65968 |
Факт |
Факт |
Факт |
Факт |
Вывод: Из таблицы видно, что в связи с перевыполнением плана по выпуску
товарной продукции в условно-натуральном выражении, сумма затрат возросла на 1135 тыс. руб. (56769-55634).
За счет изменения структуры выпуска продукции сумма затрат также возросла на 1158 тыс. руб. (57927-56769). Это свидетельствует о том, что в общем выпуске продукции увеличилась доля затратоемкой продукции. Из-за повышения уровня удельных переменных затрат перерасход издержек на производство продукции составил 1496 тыс. руб. (59423-57927).
Постоянные расходы возросли по сравнению с планом на 6545 тыс. руб., что также явилось одной из причин увеличения общей суммы затрат. Таким образом, общая сумма затрат выше плановой на 10334тыс. руб. (65968-55634), или +18%, в том числе за счет перевыполнения плана по объему производства продукции и изменения ее структуры она возросла на 2293 тыс. руб. (57927-55634), а за счет роста себестоимости продукции - на 8041 тыс. руб. (65968-57927).
Следовательно, фактическая себестоимость всей произведенной продукции в отчетном году выше плановой на 8041 тыс. руб., или на 13,88%.
Если рассматривать анализ затрат по видам изделий, также видно, значительное увеличение общезаводских и общехозяйственных расходов.
Таблица 9. Анализ затрат по видам продукции за 2007 г. На примере комплекса "Маркер - М"
| №п/п | Наименование статей расходов | 2007г. | ||
| План, руб. | Факт, руб. | Отклонение | ||
| 1 | Основные и вспомогательные материалы | 567877,96 | 568537,10 | +659,14 |
| 2 | Основная заработная плата | 164679,63 | 165179,63 | +500 |
| 3 | Дополнительная заработная плата | 12350,97 | 13336,69 | +985,72 |
| 4 | Начисления на заработную плату | 65678,35 | 65753,64 | +74,29 |
| 5 | Накладные расходы | 1136289,45 | 1137943,54 | +1654,09 |
| 6 | Общезаводские расходы | 1946876,36 | 1950750,60 | +3874,24 |
Вывод: В результате анализа затрат по видам продукции за 2007 г., на примере комплекса "Маркер - М", мы видим что данный вид продукции приносит предприятию прибыль, т.к основные и вспомогательные материалы, по отношению факта к плану, увеличились на 659,14 тыс. руб., основная заработанная плата увеличились на 500 тыс. руб., дополнительная заработанная плата тоже увеличилась, но только на 985,72 тыс. руб., начисления на заработанную плату так же повысились на 74,29, накладные расходы, по отношению факта к плану, увеличились на 1654,09 тыс. руб., общезаводские расходы увеличились на 3874,24.
Таблица 10. Анализ затрат по видам продукции за 2007 г. на примере комплекса "Тюльпан - В1"
| №п/п | Наименование статей расходов | 2007г. | ||
| План, руб. | Факт, руб. | отклонение | ||
| 1 | Основные и вспомогательные материалы | 380756,00 | 385978,10 | +5222,10 |
| 2 | Основная заработная плата | 257828,36 | 260911,97 | +3083,61 |
| 3 | Дополнительная заработная плата | 19337,13 | 20872,08 | +1534,95 |
| 4 | Начисления на заработную плату | 102828,40 | 104541,88 | +1713,48 |
| 5 | Накладные расходы | 2203833,82 | 2214795,34 | +10961,52 |
| 6 | Общезаводские расходы | 5506911,59 | 5529427,25 | +22515,66 |
Вывод: В результате анализа затрат по видам продукции за 2007г. на примере комплекса "Тюльпан - В1", видно что данный вид продукции приносит предприятию прибыль, т.к основные и вспомогательные материалы, по отношению факта к плану, увеличились на 5222,1 тыс. руб., основная заработанная плата увеличились на 3083,61 тыс. руб., дополнительная заработанная плата тоже увеличилась, но только на 1534,95 тыс. руб., начисления на заработанную плату так же повысились на 1713,48 тыс. руб., накладные расходы, по отношению факта к плану, увеличились на 10961,52 тыс. руб., общезаводские расходы увеличились на 22515,66 тыс. руб.
Таблица 11. Анализ структуры затрат на производство.
| Показатели | 2006 | 2007 | Отклонение |
| 1. Материалоемкость | 59 | 79 | 20 |
| 2. Фондоемкость | 2 | 3 | 1 |
| 3. Зарплатаемкость | 63 | 87 | 24 |
| 4. Прочие затраты на 1руб. Продукции | 3 | 37 | 3 |
Таблица 12. Расчет влияния изменения структуры затрат на изменение
общих затрат.
| Показатели | 2006 | 2007 |
Баз. год, пе- ресчитанный |
Влияние на общие затраты |
|
| Изменение | Изменение | ||||
| V пр-ва | эл-в затрат | ||||
| A | 1 | 2 | 3=1*IN | 4=3-1 | 5=2-3 |
| 1. Затраты на производство | 38182 | 65968 | 19091 | -19091 | +46877 |
| 2. Материальные затраты | 17768 | 25212 | 8884 | -8884 | 16328 |
| 3. Заработная плата с отчислениями | 18904 | 27734 | 9452 | -9452 | 18282 |
| 4. Амортизация | 694 | 975 | 347 | -347 | 1322 |
| 5. Прочие затраты | 816 | 12047 | 408 | -408 | 11639 |
О
з = (-8884 +16328) + (-9452 +18282) + (-347 + 1322) + (-408
+11639) = 28480т. руб.
Таким образом, увеличение общих затрат было вызвано увеличением затрат по всем экономическим элементам. Если бы объем производства остался на уровне 2003г. увеличение себестоимости составило бы 46877 тыс. руб., но увеличение объема производства сократило данный рост себестоимости до 28480 тыс. руб.
1.2 Анализ затрат по статьям калькуляцииБолее широкое распространение как показатель получила себестоимость продукции по калькуляционным статьям затрат. Учет по калькуляционным статьям позволяет определить целевое направление затрат и исчислить себестоимость отдельных видов и единицы продукции. При этом определяются такие показатели, как заводская себестоимость и полная себестоимость.
Таблица 13. Анализ себестоимости продукции ЗАО "ИЦ "Электролуч"
по статьям калькуляции на примере комплекса "Маркер - М02".
Статьи затрат |
2003 год | 2004 год | Изменения | |||
|
Тыс. руб. |
у. в. (%) |
тыс. руб. |
у. в. (%) |
тыс. руб. |
у. в. (%) | |
| 1. Материалы (за минусом возвратных отходов) | 3236,1 | 51 | 3259,0 | 52,54 | +22,9 | +1,54 |
| 2. Комплектующие | ||||||
| 3. Заработная плата основных работников | 340,0 | 5,4 | 389,0 | 6,26 | +49 | +0,86 |
| 4. Отчисления | 123,8 | 1,9 | 144,3 | 2,3 | +20,5 | +0,4 |
| 5. Цеховые расходы | 2642,6 | 41,7 | 2420 | 38,9 | -222,6 | -2,8 |
| 6. Потери от брака | ||||||
| 7. Общезаводские расходы | ||||||
| Заводская себестоимость | 6342,5 | 100 | 6212,4 | 100 | -130,1 | |
| Внепроизводственные расходы | 757,5 | 1007,6 | ||||
| Полная себестоимость | 7100,0 | 7220,0 | ||||
Заводская себестоимость в 2003 году составила 89,33% полной себестоимости, что говорит о незначительном размере внепроизводственных расходов. В 2004 году доля внепроизводственных расходов уменьшается (86,04), но имеет место рост в денежном выражении и возрастает полная себестоимость продукции. Как видно, себестоимость продукции возросла на 1,7% (7220/7100 *100); за счет не значительного повышения затрат по всем статьям калькуляции, и большее влияние имело снижение цеховых расходов:
Удельный вес цеховых расходов в полной себестоимости продукции снизился в 1,12 раза (37/33).
Таблица 14. Показатели эффективности использования материальных ресурсов ЗАО "ИЦ "Электролуч".
| Показатели | 2006 | 2007 | Изменение |
| 1. Материальные затраты, тыс. руб. | 17768 | 25212 | +7444 |
| а) в том числе сырье и материалы; | 17768 | 25212 | +7444 |
| 2. Выпуск продукции, тыс. руб. | 37399 | 74759 | +3736 |
| 3. Материалоемкость продукции, тыс. руб. (ст.1: ст.2) | 0,47 | 0,33 | -0,14 |
| а) в том числе сырье и материалы, тыс. руб. (ст.1а: ст.2) | 0,47 | 0,33 | -0,14 |
Снижение материалоемкости на 0,14 руб. вызвало дополнительный расход материалов на 7444 тыс. руб. Однако следует отметить, что значительно возрос объем выпуска продукции. Тем самым при сохранении прежнего уровня материалоемкости себестоимость продукции была значительно выше, материальные затраты увеличились на 74759Х0,47 - 25212=9924,7тыс. руб.
На основании проведенного анализа можно сделать вывод, что у анализируемого предприятия существуют значительные резервы в наращивании объемов производства, так как производственные мощности, используются только на 56%. Также возможно снижении себестоимости производимой продукции:
за счет увеличения выпуска продукции, так как при увеличении объема производства продукции возрастают только переменные затраты, сумма постоянных изменяется незначительно;
экономное расходование сырья топлива, материалов, электроэнергии, путем применения энергосберегающих технологий, исключения расходования материальных ресурсов сверх норм;
роста производительности труда;
сокращения непроизводственных расходов;
эффективного использования основных производственных фондов (так как в настоящее время затраты (амортизация) производятся, но часть оборудования не задействована в производстве).
Рекомендации по снижению производственных затрат на ЗАО "Инженерный центр "Электролуч"
Недостатки в организации управления и производства, перебои в материальном обеспечении вызывают непроизводительные расходы, к которым относятся потери от простоев и др. Сокращение непроизводительных расходов является резервом снижения себестоимости продукции.
Резервы снижения себестоимости также скрываются в сокращении потерь от брака. Затраты на брак и потери от брака представляют собой непроизводственный расход сырья, материалов, заработной платы и других ресурсов, который снижает объем производства и повышает себестоимость продукции.
Внешняя и внутренняя среда постоянно изменяются, это заставляет менеджмент организации оперативно принимать управленческие решения. Бухгалтерские отчеты в таких условиях оказываются бесполезными. Информация, которая в них содержится, недостаточна, иногда некорректна и обычно приходит с опозданием. Выход один - использовать еще одну систему учета, которая будет отражать положение дел "как есть".
Основным причинам внедрения управленческого учета являются. Первая - нет возможности оперативного получения информации. Вторая - получаемые данные не отражают реальных финансово-хозяйственных операций на предприятии.
Внедрение управленческого учета позволяет:
повысить уровень управления затратами с ориентацией на конечный результат;
соизмерять затраты и реализацию по внешним сегментам деятельности предприятия;
значительно увеличить эффективность контроля и анализа затрат.
При этом крупным и средним предприятиям всех производственных отраслей независимо от организационно-правовых форм потребуются полные системы управленческого учета, предоставляющие собой совокупность систематического и проблемного учета.
Систематический учет должен предоставлять собой сочетание производственного учета фактических затрат с данными статистической информации, обеспеченного экономическим анализом производственных затрат и доходов от сбыта продукции, результаты которого должны стать базой управленческих решений.
Проблемный учет затрат на производство, в первую очередь, будет важен для выработки системной информации, обеспечивающей возможность оперировать показателями хозяйственной деятельности; он должен будет способствовать разработке наиболее экономичных расходных норм и нормативов, смет расходов, отпускных цен с учетом спроса и предложения, а также возможностей покупателей; на разработку более экономически и экологически выгодного из имеющихся альтернативных решений.
Это является необходимой предпосылкой успешной работы предприятия, создание оптимальной рыночной инфраструктуры, выживание предприятия в условиях свободной конкуренции и роста его экономического потенциала.
Обеспечение эффективного функционирования предприятия требует экономически грамотного управления его деятельностью, которое во многом определяется умением анализировать и принимать обоснованные управленческие решения, направленные на повышение деятельности предприятия.
Центральное место в системе управления предприятием занимает комплексный экономический анализ производственно-финансовой деятельности.
На его основе разрабатываются и обосновываются управленческие решения. Ни одно организационное, техническое и технологическое мероприятие не должно осуществляться до тех пор, пока не обоснована его экономическая целесообразность. Управленческие решения и действия должны быть основаны на точных расчетах, глубоком и всестороннем экономическом анализе.
Чтобы выжить в конкурентной борьбе и укреплять свои рыночные позиции, предприятие должно осуществлять постоянный поиск хозяйственных резервов повышения эффективности своей деятельности. Это объективный процесс, без которого невозможно поступательное развитие общества. Анализ содействует экономному использованию ресурсов, выявлению и внедрению передового опыта, научной организации труда, новой техники и технологии производства, предупреждению излишних затрат, разных недостатков в работе и прочее.
В результате этого укрепляется экономика предприятия, повышается эффективность его деятельности.
Под хозяйственным резервом понимают возможности повышения эффективности деятельности предприятия на основе проведенного анализа, путем использования достижений научно-технического прогресса и передового опыта.
С развитием научно-технического прогресса (НТП) появляются новые виды сырья и материалов, новые виды машин и оборудования, новые технологии, более совершенные формы организации труда, позволяющие снизить материалоемкость, трудоемкость продукции и услуг, ускорять оборачиваемость средств, повышать рентабельность и другие показатели эффективности бизнеса. Резервы можно классифицировать по разным признакам (рис.1).
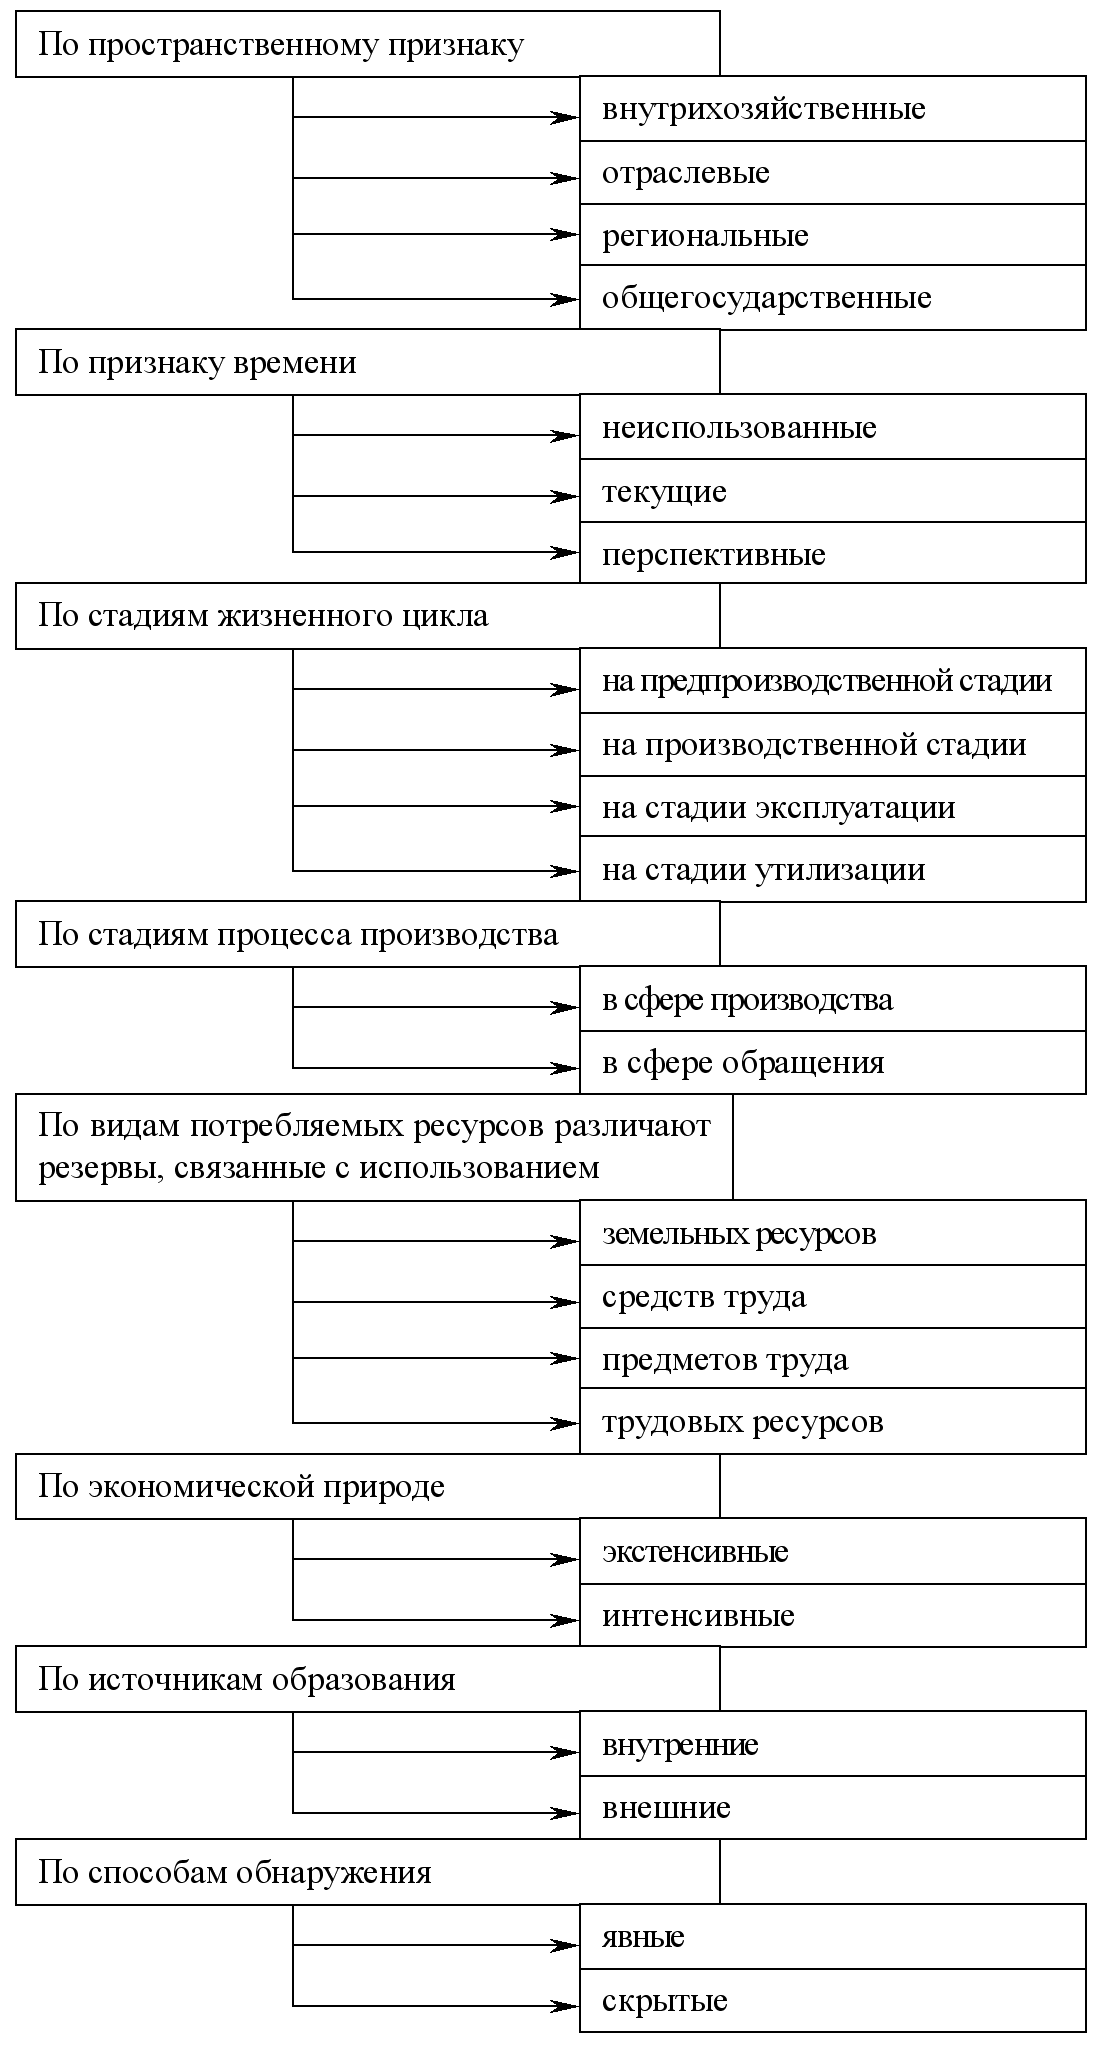
Рис.1. Классификация резервов в экономическом анализе
В условиях рыночной экономики рост эффективности промышленного предприятия неразрывно связан с усилением интенсификации, что позволяет исключить возможность декларативного подхода и ориентироваться на реальные механизмы организации производства.
В промышленности при плановом регулировании интенсификации производства учитываются следующие факторы:
снижение материалоемкости продукции;
улучшение использования капитальных вложений, основных производственных запасов и оборотных средств;
рост производительности труда;
совершенствование управления производством.
Помимо перечисленных факторов, еще можно выделить и такие, как:
уровень конкурентоспособности производства и продукции;
технико-экономические параметры хозяйственной деятельности предприятия, соответствующие требованиям спроса на рынке сбыта.
Поэтому, при разработке плана организационно-технических мероприятий по интенсификации производства, в первую очередь следует реализовывать внутрипроизводственные резервы. И только после этого переходить к мероприятиям, связанным с техническим перевооружением и расширением производства на основе создания прогрессивной структуры парка оборудования и гибкой технологии, позволяющей без значительных потерь перестраивать производство в целях повышения его эффективности.
Для снижения себестоимости продукции, производимой на ЗАО "ИЦ "Электролуч", а следовательно повышение уровня прибыли и эффективности деятельности, необходимо провести ряд мероприятий.
В первую очередь это повышение технического уровня:
совершенствование средств труда (внедрение прогрессивной техники, повышение доли усовершенствованного оборудования), предметов труда (применение прогрессивных видов сырья, материалов);
рационального использования сырья, материалов;
механизация и автоматизация производственных процессов;
Как известно, использование более производительного оборудования позволяет экономить заработную плату (живой труд).
Во вторую очередь, это совершенствование организации производства и труда.
Эти мероприятия влияют на снижение себестоимости в результате совершенствования организации труда и управления производством, специализации производства, улучшения материально-технического снабжения, сокращения излишних затрат.
К вопросу о сокращении излишних затрат и организации труда хотелось бы отнести большую долю ручного труда, в частности переноска готовых полуфабрикатов к месту сборки или готовых изделий к месту их испытаний. Все это требует много времени, а также людей.
В результате снижения трудоемкости (по затронутым операциям) получится экономия за счет уменьшения затрат на оплату труда с учетом дополнительной заработной платы и различных отчислений.
Увеличение объема выпуска и реализации готовой продукции возможно за счет четкой и слаженной работы производства, снабжения и других обслуживающих служб предприятия. Так как станочный парк и прочее оборудование, на котором, и с помощью которого изготавливается продукция уже далеко не новый, и может работать стабильно только в условиях постоянного профилактического наблюдения со стороны обслуживающего персонала (ремонтников).
Одним из мероприятий в данном случае является обновление станочного оборудования предприятия.
По товарам народного потребления: необходимо внедрение новых конструкций, видов. Для этого целесообразно постоянное изучение спроса потребителей, а также грамотная и целенаправленная реклама. Отсюда следует, что назрела необходимость для создания службы маркетинга.
Также необходимо обратить внимание на качество продукции и планомерно внедрять систему менеджмента качества на соответствие требованиям стандартов СР ПП ВТ, ГОСТ РВ 15.002-2000, ГОСТ Р ИСО 9001-2001.
Применение и проведение внутреннего аудита качества и процесса производства, обучение производственного и обслуживающего персонала. Доведение до сознания работников целей и требований ГОСТ Р ИСО 9001-2001, чтобы каждый работник был заинтересован в выпуске качественного и конкурентоспособного товара, т.к от этого будет зависеть конечный итог деятельности предприятия, а следовательно и благосостояние работников.
ЗаключениеОценив технико-экономические показатели и проведя анализа финансовых результатов на предприятии ЗАО "Инженерный центр "Электролуч", можно предложить следующие конкретные мероприятия в поиске резервов снижения затрат
снизить себестоимость продукции, так как это основной фактор увеличения прибыли и повышения рентабельность хозяйственной деятельности предприятия. Существенного снижения себестоимости продукции можно достичь только за счет разработки и реализации комплексной программы снижения издержек, которая должна быть постоянно действующей и периодически корректироваться с учетом изменяющихся обстоятельств.
Для снижения себестоимости продукции предлагаю руководству ЗАО "ИЦ "Электролуч" обратить внимание на следующие факторы:
повышение технического уровня производства;
механизация, автоматизация производственных процессов, модернизация и улучшение эксплуатации применяемой техники и совершенствование технологии производства.
Особое внимание в совершенствовании технологии производства необходимо уделить длительности производственного цикла изготовления изделий, который имеет большое экономическое значение, так как характеризует нарастание затрат на изготовление изделий. Эти затраты являются оборотными и возвращаются к предприятию только после реализации готовой продукции. Сокращение длительности производственного цикла высвобождает оборотные средства и позволяет изготовить больше продукции на каждый их рубль.
Изделия ЗАО "ИЦ "Электролуч", такие как люстры, бра и другие товары народного потребления, пользуются спросом, но их не всегда можно увидеть на прилавках магазинов в достаточном количестве и требуемом ассортименте. Предлагаю руководству увеличить объем выпуска товаров народного потребления, увеличить их номенклатуру и ассортимент. Для того, чтобы планировать увеличение выпуска продукции отделу сбыта необходимо изучить рынки реализации за пределами г. Гагарина, проводить рекламные компании, участвовать в ярмарках других городов. Необходимо довести до сведения покупателей информацию, что представляет собой продукция, какие ее характеристики лучше характеристик производителей-конкурентов.
Важнейшим источником снижения себестоимости является улучшение материально-технического обеспечения предприятия. Руководству ЗАО "ИЦ "Электролуч" предлагаю обратить внимание на такие вопросы, как:
определение и соблюдение оптимальной величины партии закупаемых материалов, и оптимальной величины серии запускаемой в производство продукции;
на экономное расходование сырья и материалов;
приобретение сырья и основных материалов по более дешевым ценам, но лучшего качества;
снижение стоимости доставки сырья и транспортных издержек при реализации готовой продукции.
Важным источником снижения себестоимости является применение прогрессивных норм расхода сырья и материалов на единицу продукции, топлива и энергии, расходуемых на технологические и производственные нужды, сокращение времени на планово-предупредительный ремонт оборудования. Сокращение затрат на обслуживание производства и управление может быть достигнуто как за счет экономии по фонду оплаты труда работников аппарата управления, так и снижения расходов, связанных с управлением.
Уровень цены производимой продукции оказывает непосредственное влияние на финансовые результаты деятельности предприятия, поэтому предприятию необходимо пересматривать ценовую политику на товары народного потребления в связи с изменяющимися процессами на рынках сбыта. Для выработки эффективной ценовой политики предприятию необходим всесторонний анализ факторов, влияющий на уровень цен, таких как спрос на продукцию, анализ цены и товаров конкурентов, учет влияния на цену других факторов.
Таким образом, основными наиболее радикальными мерами увеличения прибыли предприятия является поиск внутренних резервов по увеличению прибыльности производства и достижению оптимального объема производства за счет более полного использования производственной мощности предприятия, повышения конкурентоспособности продукции, снижения ее себестоимости, рационального использования материальных, трудовых и финансовых ресурсов, сокращения непроизводственных расходов и потерь, поиска более выгодных рынков сбыта продукции и реализации ее в более оптимальные сроки, выбор оптимальной ценовой политики.
Основное внимание при этом необходимо уделить вопросам ресурсоснабжения, внедрению прогрессивных норм, нормативов и ресурсосберегающих технологий, организации действенного учета и внедрения передового опыта в осуществление режима экономии, материального и морального стимулирования работников предприятия за экономию ресурсов и сокращение непроизводственных расходов и потерь.
Разумная финансовая политика позволит увеличить прибыльность предприятия, направлять основной поиск финансов на модернизацию и расширение производства, повышение благосостояния работников предприятия и в конечном итоге внести свой вклад в преодоление кризисной ситуации в России.
Список используемой литературыАлклычев А.Н. Политика цен и воздействие на экономические процессы // Экономист, 1998. №5 с7-11
Анненков М.Е. Создание конкурентного преимущества по затратам в условиях перехода к рынку // Маркетинг в России и за рубежом, 1998. №3 с54-71
Александров Ю.Л. Анализ потребительского рынка хлеба и хлебобулочных изделий //, Маркетинг в России и за рубежом, 1998. №2 с83-85
Бочкарев А. Российские компании исповедуют три подхода к управлению затратами // Эксперт, 1998. №10 с32-36
Бочкарев А. Управлять затратами в условиях кризиса, стабильности и далекого будущего нужно по-разному // Эксперт,