Пути повышения эффективности воспроизводства и использования основных средств ООО "Восток"
Среднегодовая стоимость основных фондов в 2009 году составляет 1924,4 тыс.грн. хотя планировалось 1894,7 тыс.грн., не предполагалось приобретение автомобиля КаМАЗ, но с необходимостью поездок снабженческого , характера по Украине и в страны СНГ появилась необходимость в приобретении транспортного средства большой грузоподъемности.
Определяем среднегодовую стоимость основных фондов активной части (машины и оборудование)
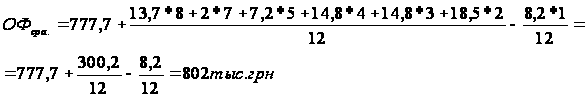
Для характеристики обеспеченности предприятия основными фондами следует использовать такие общие показатели, как фондовооруженность и техническая вооруженность труда.
Фондовооруженность и техническая вооруженность труда рассчитывается отношением соответственно среднегодовой стоимости основных фондов и среднегодовой стоимости активной части основных фондов (стоимости машин и оборудования к средней численности рабочих)
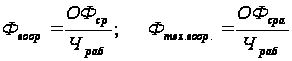
Согласно данным таблицы 3.3 следует, что фондовооруженность и техническая вооруженность за отчетный 2009 год по сравнению с прошлым отчетным периодом и планом возросли соответственно:
фондовооружение на 8,2% и 6,3%;
техническая вооруженность на 9,8% и 7,4%.
Это свидетельствует о создании необходимых условий для росга объема производства при меньшей численности рабочих на 3 человека, или 4,3%.
Темпы прироста производительности труда опережают темпы прироста его фондовооруженности и технической вооруженности и составляют соответственно:
по отношению к прошлому отчетному периоду 3,3% и 1,7%,
по отношению к плану 3,0% и 1,9%.
3.2 Экономическое и социальное значение эффективности использования основных фондов
Обобщающим синтетическим показателем эффективности использования основных фондов является фондоотдача - производство продукции на 1 гривну основных фондов

где ВП - валовая продукция;
Фондоемкость также является показателем эффективности использования основных фондов и есть величина обратная фондоотдаче и характеризует удельную стоимость основных производственных фондов приходящихся на единицу продукции (услуг) за определенный период:

Фондоемкость и фондоотдача - эго показатели, подверженные влиянию большого количества факторов, которые можно квалифицировать следующим образом:
1. Оказывающие влияние на размер выпуска продукции:
повышение квалификации персонала, использования опыта передовиков производства;
повышения коэффициента сменности.
2 Оказывающие влияние на размер и структуру основных производственных фондов:
ввод и выбытие основных фондов.
изменение доли активной части основных фондов;
изменение доли машин и оборудования в активной части основных фондов;
соотношение цен и производительности машин;
увеличение доли основных фондов для охраны окружающей среды;
изменение доли капитальных ремонтов.
3. Определяющие изменения выпуска продукции (оказания услуг) и структуры основных производственных фондов:
внедрение новой техники и технологий;
модернизация оборудования;
автоматизация производственных процессов;
замена устаревшего оборудования, машин;
структура выпускаемой продукции (оказанных услуг);
качество оказанных услуг;
централизация вспомогательных и обслуживающих производств.
При проведении пофакторного анализа причин и размеров изменение фондоотдачи расчеты можно вести двумя методами:
метод ценных подстановок и математической модели фондоотдачи, в которой важнейшие факторы представлены в виде коэффициентов, отражающих взаимосвязь каждого из факторов с уровнем фондоотдачи;
определение влияния каждого анализируемого фактора на абсолютные размеры увеличения (уменьшения) выпуска продукции и основных производственных фондов с последующим расчетом изменения фондоотдачи.
Натуральный измеритель фондоотдачи исчисляется на предприятиях на один вид продукции и используется ограниченно, трудовой измеритель применяется расширенно и оценивает объем производства в нормо-часах Если в расчете фондоотдачи объем производства выразить через произведение численности рабочих Ч на его производительность W, а стоимость основных фондов - через произведение численности Ч на фондовооруженность труда то получим отношение
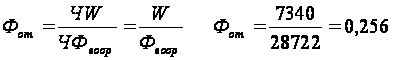
Таблица 3.4. Анализ использования основных фондов ООО «Восток»
| Прошлый отчетный период | Отчетный период | Отклонение от | ||||
| по плану | фактически | прошлого периода в % | плана | |||
| абсолютн. | в % | |||||
| Объем оказанных услуг в тыс.грн. | 460.9 | 470.0 | 491.8 | +6.7 | +21.8 | +4.6 |
| Средняя стоимость производственных фондов тыс.грн. | 1857.4 | 1890.7 | 1924.4 | +3.6 | +33.7 | +1.8 |
| в т.ч. активной его части | 763.2 | 780.0 | 802.0 | +5.1 | +22.0 | +2.8 |
| Удельный вес активной части основных фондов, % | 41.1 | 41.3 | 41.7 | +0.6 | - | +0.4 |
| Фондоотдача основных фондов, грн. | 0.248 | 0.249 | 0.256 | +3.2 | +0.007 | +2.8 |
| Активной части основных фондов в грн. | 0.604 | 0.603 | 0.613 | +1.5 | +0.010 | +1.7 |
| Фондоемкость основных фондов в грн. | 4.030 | 4.023 | 3.913 | -2.9 | -0.110 | -2.7 |
| Активной части основных фондов в грн. ~ | 1.656 | 1.660 | 1.631 | -1.5 | -0.029 | -1.7 |
| Материальные затраты в тыс.грн. | 238.9 | 236.0 | 259.4 | +8.5 | + 23.1 | +9.9 |
| Заработная плата рабочих в тыс. грн. | 188.2 | 194.0 | 193.8 | +3.0 | -0.2 | -0.1 |
| Прибыль предприятия в тыс.грн. | 33.8 | 40.0 | 38.6 | +14.2 | -1.4 | -3.5 |
Следовательно фондоотдача основных фондов находится в прямо пропорциональной зависимости от производительности труда и обратно пропорционально зависимости от его фондовооруженности. Так из таблицы 3.4 следует, что фактическая фондоотдача как в целом, так и по активной части основных фондов возросла по сравнению с прошлым годом и планом. Чтобы проанализировать за счет чего это произошло, мы объем оказанных ,услуг представим как слагаемое материальных затрат Мз, заработной платы рабочих ЗПр и Пр прибыли предприятия, а фондоотдачу - отношением:
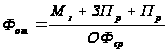
Используя этот метод эмитирования, можно установить, что рост фондоотдачи произошел за счет повышения материальных затрат (259,4 - 236,0) : 0,256 = 0,091 грн., за счет заработной платы рабочих (193,8 – 194,0) : 0,256 = - 0,079 грн. за счет прибыли полученной в отчетном году (38,6 – 40,0) : 0,256 = - 0,005 грн.
Прирост фондоотдачи основных фондов происходит в основном за счет материальных затрат, остальные показатели уменьшают прирост и он равен:
∆Фот = 0,091 - 0,079 - 0,05 = 0,007 грн.
Основным условием роста фондоотдачи является рост производительности труда, но при условии что рост производительности труда будет опережать рост фондовооруженности. В нашем примере из таблицы 3 видно, что темпы роста производительности труда опережают темпы роста фондовооруженности на 3%, что приводит к росту фондоотдачи на 2,8%.
Важную роль при анализе обобщающих показателей использования основных фондов играет расчет показателя оборачиваемости основных производственных фондов.
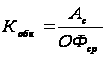
Ас — сумма амортизационных отчислений, входящих в стоимость реализованной продукции исчисленной расчетным путем по формуле:
Ас = Ср - Уа
где Ср – себестоимость реализованной за год продукции;
Уа – удельный вес амортизации в годовых затратах на производство.
Показатель оборачиваемости характеризует скорость, с которой стоимость имеющихся основных фондов возмещается в процессе реализации продукции. Анализ этого показателя позволяет экономически оценить использование основных фондов с учетом фактора времени.
Таблица 3.5. Анализ амортизации основных фондов ООО «Восток»
| Состав основных средств | Наличие на | Изменения Коб. | |||||
| начало года | конец года | ||||||
| Стоимость ОФср. | Сумма Асг | Коэффициент оборачиваемости ОФср. | Стоимость ОФср. | Сумма Асг | Коэффициент оборачиваемости ОФср. | ||
| Здания | 1008.4 | 25.80 | 39.09 | 1008.4 | 25.80 | 39,09 | - |
| Сооружения | 1.8 | 0.04 | 45.0 | 1.8 | 0.04 | 45,0 | - |
| Машины и оборудование в т.ч. | 797.9 | 109.51 | 7.28 | 860.7 | 108.7 | 7,96 | +0,68 |
| -рабочие машины оборудование | 777.7 | 107.56 | 7.23 | 840.5 | 106.12 | 7,92 | +0,68 |
| -вычислительная техника | 12.5 | 12.5 | 10.0 | 1.25 | 1.25 | 10.0 | - |
| -измерительные и регулирующие приборы | 7.7 | 0.7 | 11.0 | 7.7 | 0.7 | 11.0 | - |
| Транспортные средства | 34.9 | 3.05 | 11.43 | 63.2 | 4.29 | 14.72 | +3.29 |
| Производственный инвентарь | 17.7 | 1.92 | 9.22 | 17.1 | 1.87 | 9.13 | -0.09 |
| Хозяйственный инвентарь | 14.1 | 1.52 | 9.28 | 15.2 | 1.63 | 9.32 | +0.04 |
| Всего ОС | 1874.8 141.84 | 141.84 | 12.2 | 1966.4 | 141.7 | 12.9 | +0.7 |
Из таблицы 3.5 видно, что скорость оборачиваемости, с которой стоимость имеющихся основных фондов возмещается в процессе реализации услуг увеличилось с 12,2 до 12,9 или 0,7. Это произошло из-за увеличения стоимости основных средств на сумму 91,6 тыс.грн. Наименьший коэффициент по статье «Машины и оборудование» 7,92, изменения составили 0,68, это говорит о том, что за 8 лет стоимости «Машин и оборудования» - плотностью возместится. Наибольшие изменения коэффициента оборачиваемости произошли по статье «Транспортные средства» с 11,43 до 14,72, т.к. наибольшие изменения в движении основных фондов прошли по этой статье и составляют 44,7%.
Анализируя коэффициент оборачиваемости, мы видим, что использование основных фондов улучшилось, так как чем выше коэффициент оборачиваемости тем экономически выгоднее использование основных фондов.
4. Система показателей, которые характеризуют эффективность основных средств
Анализ состава и движения основных фондов осуществляется на основании годового отчета (форма № 11 «О наличии и движении основных средств (фондов) и амортизационного фонда»). В первом и втором разделах этого отчета содержатся данные, характеризующие наличие, состав и движение основных средств по их первоначальной стоимости.
Состав и движение основных средств анализируют сравнением отчетных данных, показывающих их стоимость на начало и конец отчетного периода, а также за предыдущие отчетные периоды.
Характеристику движения основных фондов дают коэффициенты их обновления, выбытия, прироста, воспроизводства. Следует учитывать, что объем производимой продукции зависит от доли новых, более совершенных средств труда. В связи с этим для характеристики поступления основных фондов рассчитывают коэффициент их обновления. Он характеризует его интенсивность, исчисляется отношением стоимости вновь введенных в действие основных фондов за рассматриваемый период (Фп) к стоимости на конец того же периода (Фк), т.е.
Ко = Фп / Фк.
Одновременно исчисляют и коэффициент обновления наиболее активной, важнейшей части основных средств, включающей рабочие машины, двигатели, транспортные средства и т.п.
Основные фонды выбывают по различным причинам (физический и моральный износ, безвозмездная передача, продажа), что указывают в первичной документации, оформляемой на выбытие основных фондов, в актах ликвидации, актах приема-передачи и др. Анализ должен вскрыть причины, вызвавшие выбытие основных фондов как по всему составу, так и по отдельным видам или объектам. Коэффициент выбытия (Кв) характеризует степень интенсивности выбытия основных средств из сферы производства. Он рассчитывается отношением стоимости фондов, выбывших за определенный период (Фв), к стоимости на начало того же периода (Фн), т.е.
Кв = Фв/ Фн.
Коэффициент прироста (Кп) характеризует уровень прироста фондов или их отдельных групп за определенный период. Находится соотношением абсолютной суммы прироста (Фа) к их стоимости на начало периода
Кп = Фа / Фн.
Коэффициент воспроизводства фондов представляет собой отношение капитальных вложений к стоимости вводимых.
Обобщающим показателем технического состояния основных фондов служат коэффициенты износа и годности. Чем больше процент износа, тем хуже качественное состояние основных фондов, что свидетельствует о том, что они недостаточно обновляются Коэффициент изношенности (Ки) определяется отношением суммы износа (И) к первоначальной стоимости (Ф):
Ки = И / Ф.
Этот показатель можно исчислить на начало и конец отчетного периода по данным баланса. При этом нельзя ограничиваться средним показателем изношенности по всем основным фондам, а следует исчислять показатели по их отдельным группам и видам, поскольку они могут иметь различную степень износа.
Коэффициент годности (Кг) основных фондов характеризует удельный вес неизношенной части основных фондов в общей их стоимости; рассчитывается отношением их остаточной (балансовой) стоимости (Фо) к первоначальной (Фп):
Кг = Фо / Фп.
После общей оценки состояния и движения основных фондов анализируют структуру их по отдельным видам в динамике за ряд периодов, что позволяет установить изменения, происшедшие в составе основных фондов и прежде всего в их активной части (машины и оборудование). Необходимо иметь в виду, что количественный и качественный рост производственного потенциала является важнейшим фактором увеличения выпуска промышленной продукции.
Следует отметить, что на техническое состояние основных средств влияет организация системы планово-предупредительных ремонтов. Своевременный и качественный ремонт, правильная эксплуатация и техническое обслуживание обеспечивает их сохранность и поддержание технико-экономических параметров.
Под рациональным и наиболее полным использованием основных производственных фондов следует понимать тот максимальный экономический эффект, который получает общество за тот или иной период времени в виде определенного объема и качества продукции.
Экономическая эффективность фондов исчисляется отношением экономического эффекта, полученного за тот или иной период, к затратам, необходимым для создания (разработки, приобретения) этих фондов. В качестве экономического эффекта принимается стоимость годового выпуска продукции. В качестве затрат берется среднегодовая стоимость этих основных фондов.
Для полной характеристики эффективности основных фондов необходима система показателей, которые можно подразделить на 2 группы: обобщающие и частные. Обобщающие показатели применяются на всех уровнях хозяйствования (это фондоотдача, рентабельность, фондоёмкость, относительная экономия фондов, коэффициент освоения производственных мощностей); частные - для характеристики использования отдельных видов оборудования (например, средний объем продукции с единицы оборудования, шт/смена, кг/смена) и др.
Для более полной характеристики технического состояния основных фондов необходимо проанализировать и их возрастной состав (по срокам эксплуатации в соответствии с группировкой, принятой в статистике). Такой анализ дает возможность судить о работоспособности основных фондов и необходимости их замены. Оценка оборудования по срокам эксплуатации помогает отбору объектов, подлежащих первоочередной замене или модернизации.
Анализ фактической обеспеченности предприятия основными фондами осуществляется сравнением наличия с потребностью в них как в целом, так и по их основным видам. При этом необходимо установить не только обеспеченность основными фондами, но и наличие запасного неустановленного оборудования, определяется действительная потребность в нем. В данном случае рассчитываются такие показатели как коэффициент использования имеющегося оборудования как отношение действующего оборудования к его наличию, и коэффициент полноты использования установленного оборудования как отношение количества действующего оборудования к установленному
Для характеристики обеспеченности предприятия основными фондами следует использовать также такие общие показатели, как техническая вооруженность, фондо- и энерговооруженность труда, а также наличие технологического оборудования.
Наиболее обобщающим показателем является фондовооруженность труда, исчисляемая по формуле:
Кфв = ОФд / Ч р.н.,
где Кфв - коэффициент фондовооруженности;
ОФд - среднегодовая стоимость действующих основных производственных фондов;
Чр.н. - численность рабочих в наибольшую смену.
Техническая вооруженность определяется как отношение стоимости активной части основных производственных фондов на конец года ОФо к численности рабочих в наибольшую смену:
Кт.в. = ОФо / Ч р.н.
С показателями фондо- и технической вооруженности труда тесно связан показатель энерговооруженности. На практике различают потенциальную и фактическую энерговооруженность (электровооруженность).
Коэффициент потенциальной энерговооруженности отражает мощность двигателей и электроаппаратов Мо, кВт, установленных на предприятии в расчете на одного рабочего:
Кп.э. = Мо / Ч р.н.
Коэффициент фактической энерговооруженности выражает фактическое количество энергии, использованной на производственные цели, Эпр, кВт, в расчете на один отработанный человеко-час tотр:
использование основные фонды воспроизводство
Кф.э. = Эпр / tотр.
Важнейшими показателями использования основных производственных фондов являются фондоотдача и фондоемкость. Они рассчитываются сопоставлением стоимости основных фондов со стоимостью выпущенной или реализованной продукции.
Показатель фондоотдачи является синтетическим, характеризующим главные стороны деятельности предприятия, влияние на производственный процесс изменений в технике, специализации и организации производства, в его структуре, уровне кооперации и т. п.
На изменение уровня фондоотдачи влияют различные факторы, которые можно разделить на две группы: 1) не зависящие и 2) зависящие от степени использования основных фондов предприятия.
К первой группе факторов относятся следующие:
развитие кооперированных связей и материалоемкости продукции;
изменение цен на сырье, материалы и готовую продукцию;
изменение стоимости основных фондов в связи с их переоценкой.
Эти факторы оказывают влияние на уровень фондоотдачи независимо от изменений объема производства. Вторая группа факторов включает:
повышение удельного веса оборудования в составе основных производственных фондов или структурные сдвиги в основных фондах;
изменение уровня экстенсивного использования основных фондов, повышение режимов сменности работы оборудования и внутрисменного его использования;
интенсификация производства, повышение уровня интенсивного использования основных фондов, увеличение мощности и производительности оборудования;
повышение уровня специализации производства;
комплексный ввод и степень освоения проектных мощностей и др.
Количественное определение этих факторов дает возможность выявить тенденции изменения фондоотдачи, установить причины ее снижения и имеющиеся резервы роста.
Фондоотдача определяется отношением стоимости годового объема продукции (товарной или реализованной) к среднегодовой стоимости основных производственных фондов. Фондоемкость — показатель, обратный фондоотдаче.
Об эффективности использования основных производственных фондов в отраслях материального производства судят по таким показателям, как динамика фондоотдачи (фондоемкость), относительная экономия основных производственных фондов.
Фондоотдача определяется по формулам:
Кфо = ТП / ОФср;
Кфо = РП / ОФср,
где ТП, РП — стоимость товарной и реализованной продукции;
ОФср — среднегодовая стоимость промышленно-производственных фондов.
Показатели фондоотдачи, рассчитанные на базе реализации и товарного выпуска продукции, позволяют судить о более точной эффективности использования основных фондов на предприятии.
На размер фондоотдачи или фондоемкости влияют различные факторы. Общая фондоотдача на 1 грн. среднегодовой стоимости основных производственных фондов зависит от выхода продукции на 1 руб. среднегодовой стоимости машин и оборудования (как наиболее активной части основных фондов), а также от удельного веса машин и оборудования в общей стоимости основных производственных фондов. Выход продукции на 1 грн. стоимости машин и оборудования характеризует эффективность использования орудий труда. При анализе выясняется влияние на этот показатель выхода продукции на 1 руб., стоимости действующего оборудования и коэффициента использования наличного оборудования (в свою очередь, зависящего от размера не установленного оборудования и установленного, но бездействующего). Резервы повышения выхода продукции на 1 руб. стоимости действующего оборудования анализируют по двум направлениям — повышению производительности работы оборудования и улучшению использования времени действующего оборудования.
При расчете показателя фондоотдачи можно исходить не только из стоимости продукции, но и из суммы прибыли, полученной предприятием.
На показатель фондоотдачи оказывает влияние изменение удельного веса активной части производственных фондов, рассчитываемое по формуле:
DФО
= ФОа *
 ,
где DФО — показатель прироста (сокращения) фондоотдачи за счет изменения структуры основных фондов;
Фоа — фондоотдача активной части производственных фондов в базисном году;
У1, У2 — удельный вес активной части основных производственных фондов соответственно в базисном и отчетном годах.
Влияние изменения фондоотдачи активной части основных фондов на показатель общей фондоотдачи рассчитывается по формуле:
ФОа = (В1 - В0) *У1 / 100,
где В1, В0 —выпуск продукции на 1 грн. стоимости производственного оборудования (фондоотдача активной части) соответственно в базисном и отчетном годах.
Анализ обобщающих показателей эффективности использования основных фондов должен включать и определение показателя их рентабельности, рассчитываемого как отношение прибыли предприятия за отчетный год к среднегодовой стоимости основных производственных фондов:
Кфо = ПРо / ОФср
где ПРо — прибыль предприятия за отчетный год.
Обратным показателем фондоотдачи выступает фондоемкость, которая рассчитывается отношением стоимости основных фондов к стоимости товарной или реализованной продукции:
ФЕ =

Наиболее объективную оценку фондоотдачи можно получить, если рассматривать показатели фондоотдачи во взаимосвязи с показателями производительности труда и фондовооруженности. В частности, взаимосвязь фондоотдачи с производительностью труда и его фондовооруженностью может быть представлена следующей формулой:
Кфо =
 =
 =
 ,
где Пр — производительность труда одного работающего;
Чр—численность работающих.
Из приведенной формулы видно, что фондоотдача находится в прямой зависимости от производительности труда и в обратной — от фондовооруженности. Это значит, что увеличение фондоотдачи будет иметь место только в том случае, когда рост производительности труда опережает рост фондовооруженности.
Обобщающую характеристику использования основных фондов дают и такие показатели, как коэффициент использования производственной мощности и показатель выпуска продукции на единицу производственного оборудования:
Км = ТП / Мп.с.;
Кп.о. = ТП / nт.о,
где ТП — производственная программа в стоимостном выражении;
Мп.с — производственная мощность в стоимостном выражении;
nт.о — количество единиц технологического оборудования.
Важную роль при анализе обобщающих показателей использования основных фондов играет расчет показателя оборачиваемости основных производственных фондов:
Коб = Ас / ОФ ср,
где Ас —сумма амортизационных отчислений, входящих в стоимость реализованной продукции, исчисленная расчетным путем по формуле:
Ас = Ср * Уа
где Ср — себестоимость реализованной за год продукции;
Уа — удельный вес амортизации в годовых затратах на производство.
Показатель оборачиваемости характеризует скорость, с которой стоимость имеющихся основных фондов возмещается в процессе реализации продукции. Анализ этого показателя позволяет экономически оценить использование основных фондов с учетом фактора времени.
Также следует отметить, что эффективность использования основных фондов предприятия во многом зависит от организации и проведения их планово-предупредительных ремонтов, включающих повседневный уход, текущие и капитальные ремонты. При анализе необходимо установить процент выполнения плана по всем видам ремонта.
5. Пути повышения эффективности воспроизводства и использования основных средств
Основные фонды предприятий формируются путем технического перевооружения, реконструкции, создания новых и капитального ремонта действующих основных фондов.
В процессе создания материально-технической базы производства возрастает роль интенсификации производства, которое предусматривает повышение эффективности использование основных производственных фондов. Это обусловлен рядом причин. Во-первых, улучшение использования основных фондов означает уменьшение затрат работы на единицу продукции. Во-вторых, интенсификация производства приводит к экономии средств на новые капиталовложения, улучшению соотношения между фондом потребления и фондом накопления, обеспечивает продолжительность темпов экономического роста.
Повышение эффективности основных производственных фондов может быть достигнуто в первую очередь за счет лучшего использования производственных мощностей, более рационального осуществления капитальных вложений в строительство и реконструкцию.
Можно выделить такие основные направления улучшения использования основных производственных фондов и производственных мощностей:
экстенсивное улучшение - увеличение времени работы оснащения в календарном периоде, увеличение удельного веса оснащения в составе всего оснащения, которое есть на предприятии;
интенсивное улучшение - повышение степени загрузки оснащения в единицу времени путем модернизации действующих машин и оснащения, установление оптимального режима работы активной части основных фондов;
усовершенствование структуры ОВФ - рядом с ведущими цехами пропорциональное развитие вспомогательного производства;
быстрое освоение вводимых мощностей.
Эффективность использования основных производственных фондов в значительной мере зависит от их воспроизведения.
Улучшить использование основных фондов можно прежде всего путем модернизации машин и оборудования. Модернизация означает усовершенствование действующих машин и оборудования так, чтобы они соответствовали современному уровню и были наиболее экономичны. С этой целью увеличивают мощность станков, машин, улучшают режимы производственных процессов, применяют приспособления, позволяющие производить одновременную обработку нескольких изделий; механизируют вспомогательные и транспортные операции; оснащают станки, агрегаты средствами автоматического управления и контроля, копировальными устройствами и т.д.
Чтобы улучшить использование основных фондов надо также увеличивать время работы оборудования в смену, сутки, месяц. А для этого необходимо ликвидировать простои, аварии, путем тщательного ухода за станками и оборудованием, своевременного и качественного ремонта их; сокращать затраты времени на вспомогательные операции, повышать сменность работы; внедрять график ритмичности загрузки оборудования.
Важным средством улучшения использования основных фондов служит повышение интенсивности их работы, то есть увеличение выпуска продукции в единицу времени (час, смену, сутки) на единицу оборудования или на единицу производственной площади.
Это достигается за счет организации поточного производства, совершенствования технологии, увеличения скорости обработки материалов и т.д.
Так же основными направлениями повышения уровня загрузки основных фондов являются: увеличение количества действующего оборудования; повышение квалификации служащих; повышение коэффициента сменности; рациональное использование пассивной части основных фондов за счет более рационального размещения станков и оборудования, за счет надземных и подземных транспортных средств, за счет ликвидации челночных схем движения и т.д.; ликвидация брака, повышение выхода годного; совершенствование системы структуры управления; ускорение реализации продукции за счет грамотных, обширных маркетинговых исследований, изучения потребностей, за счет повышения качества продукции, за счет совершенствования системы ценообразования, за счет диверсификации рынка; материальное стимулирование полноты использования основных фондов; совершенствование оперативного планирования и улучшения организации рабочего места; повышение трудовой дисциплины; рациональное использование транспортных средств; улучшение быта рабочих; улучшение условий труда и соблюдение техники безопасности; совершенствование нормирования; переход на безотходные технологии, комплексное использование сырья; совершенствование подготовки сырья и материалов к производственному процессу; совершенствование учета и анализа использования основных фондов; внедрение научной организации труда; рост доли активной части основных фондов.
Выводы и предложения
В данной курсовой работе была поставлена задача оценить использование и вопроизведение основных фондов ООО «Восток». В процессе работы был произведен:
анализ структуры и технического состояния основных средств;
анализ наличия и движения основных средств;
анализ технической оснащенности основных фондов;
анализ использования основных фондов;
анализ амортизации основных фондов.
В результате проделанной работы были определены;
коэффициент износа ОС - 0,379
коэффициент годности ОС - 0,621
фондовооруженность труда - 28722 тыс.грн.
фондоотдача - 0,256
среднегодовая стоимость ОФ - 1924,4 тыс.грн.
На основании полученных результатов можно сказать, что предприятие обеспечено основным и средствами в достаточном количестве для стабильной работы. Фондоотдача для предприятия бытового, обслуживания не ниже, чем у других предприятий этого профиля, хотя следует повышать использование машин и оборудования, так как основную долю 53,8% составляют здания пассивная часть основных средств по отношению к оказанным услугам. Повышение фондоотдачи приведет к увеличению объема производства, т.к. исчисляется произведением резервов фондоотдачи на фактическую среднюю стоимость основных фондов.
Список использованной литературы
Баканов М.И., Шеремет А.Д. Теория экономического анализа. – М., 2000.
Герасимчук Н.Р. Источники и структура капитальных вложений // Экономика Украины, №12, 2005.
Глен А. Велш, Дениель Г.Шорт. Основы финансового учета. – К.: Основы, 2004.
Горфинкель В.Я. Экономика предприятия. – М., 2003.
Деркач Д.И. Анализ производственно-хозяйственной деятельности промышленных предприятий. – М.: Статистика, 2002.
Житна І.П., Нескреба А.І. Економічний аналіз господарської діяльності. – К., 2006.
Каракоз И.И., Самбарский В. А. Теория экономического анализа. – К., 1989.
Общая теория финансов. Под редакцией проф. чл.-корр. РАЕН Л.А. Дробозиной. – М.: ЮНИТИ, 2002.
Осмоловский В.В. Стражев В.И. Теория анализа хозяйственной деятельности. – Минск, 1989.
Основы предпринимательского дела. / Под. рук. д.э.н.. профессора Осипова Ю.М. – М., 1999.
Рудченко О., Омельянчик Н., Табак М. Методические подходы к регулированию процесса воспроизведение основных фондов // Экономика Украины. - №2. - 2004.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. Учебное пособие. – Минск: Экоперспектива, 2005.
Сафронов Н.А. Экономика предприятия. – М.: Юристъ, 2005.
Хелферт. Техника финансового анализа. – М., 2004.
Шеремет А.Д. Сайфулин Р.Ф. Финансы предприятия. – К.: Инфра М, 2006.
Размещено на