Экономика предприятия в современных условиях
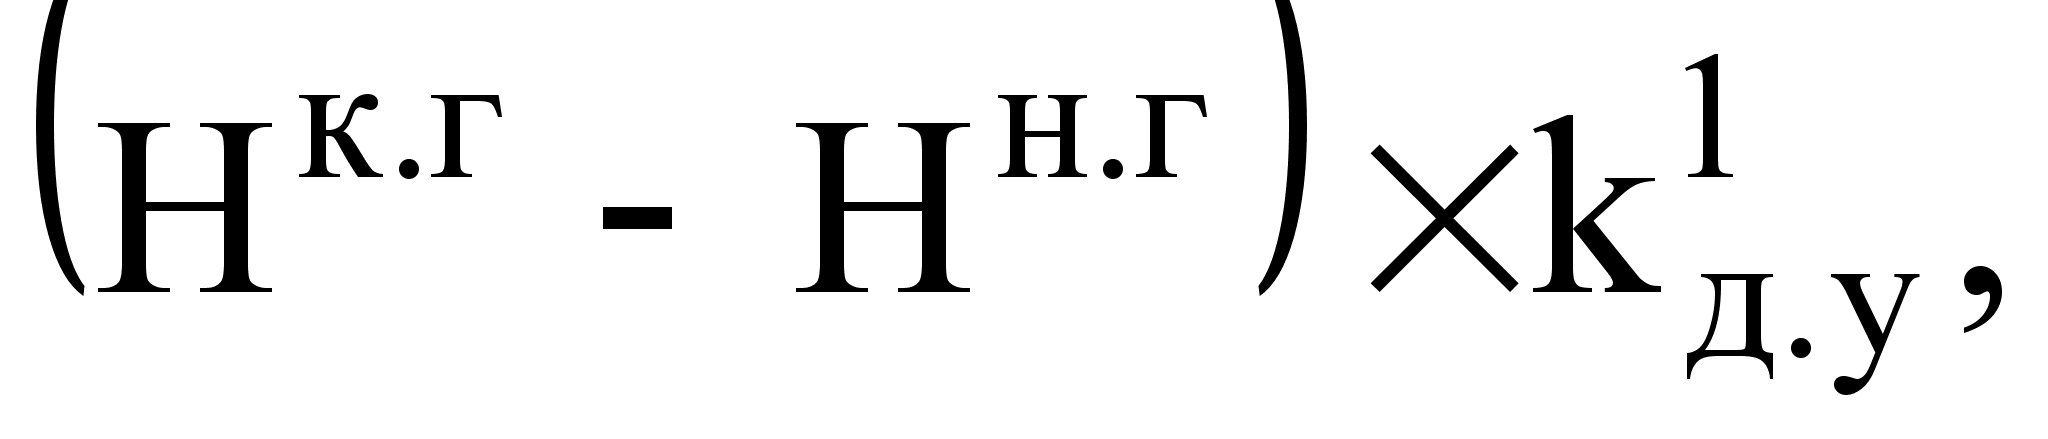
где Нк.г, Нн.г – налоги по приобретенным ценностям на начало и конец периода соответственно
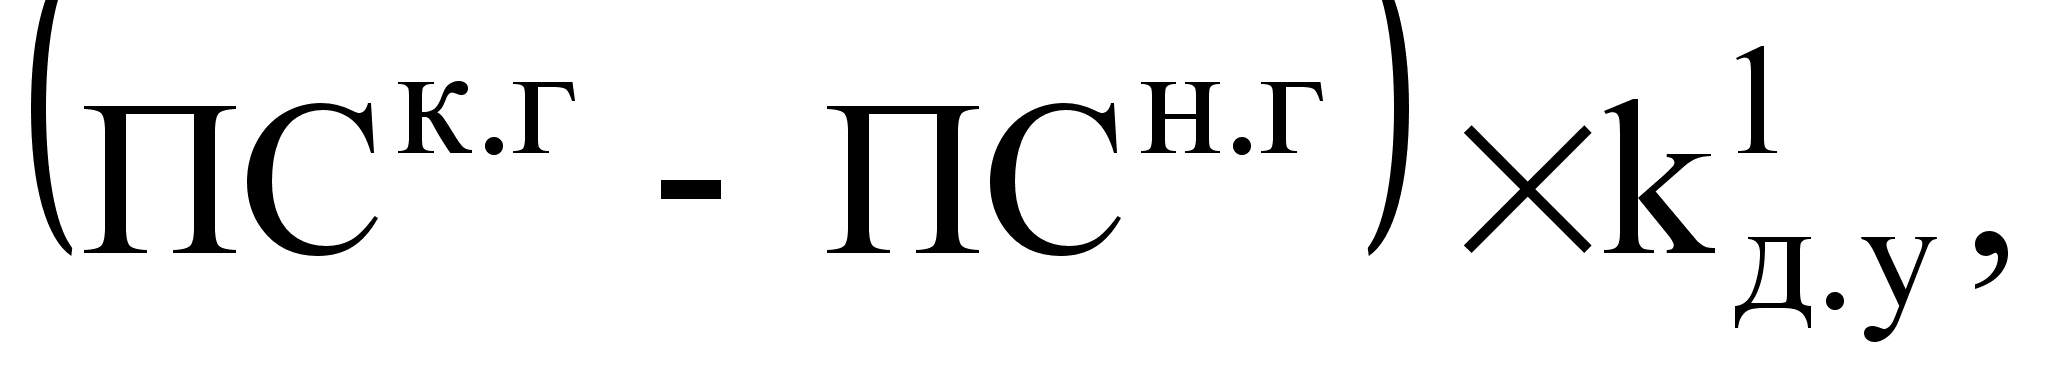
где ПСк.г, ПСн.г – платежные средства на начало и конец периода соответственно
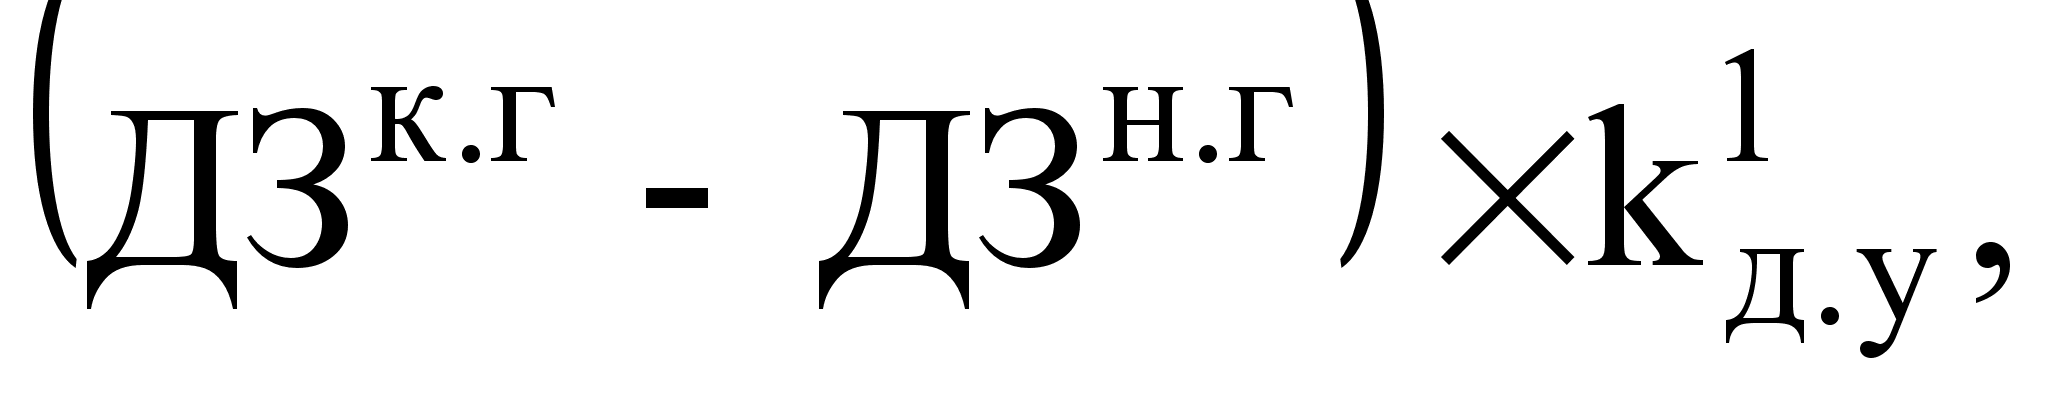
где ДЗк.г, ДЗн.г – дебиторская задолженность на начало и конец периода соответственно
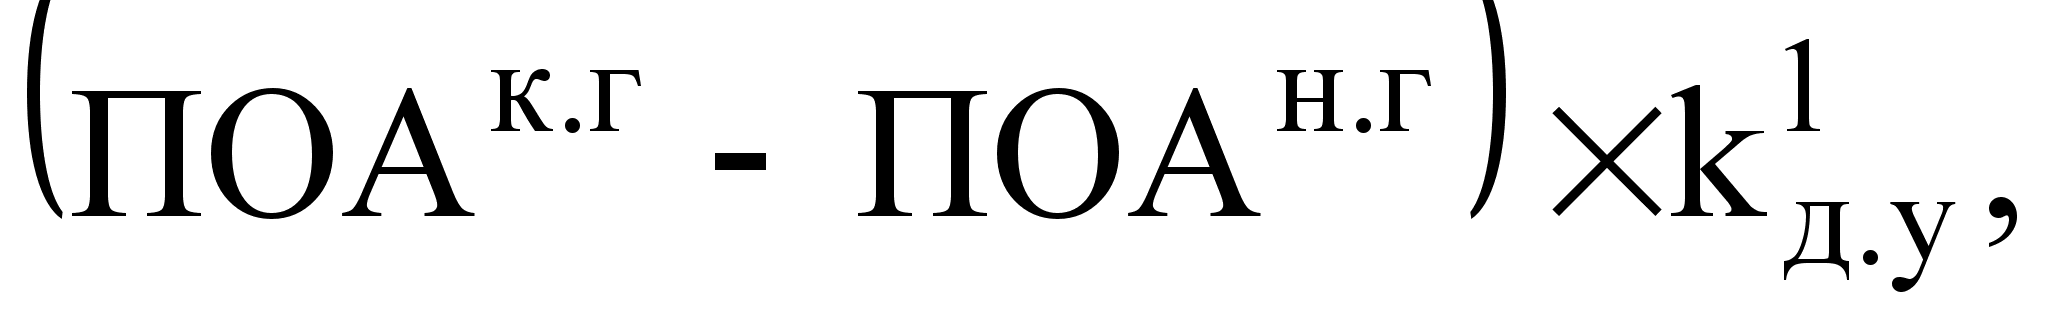
где ПОАк.г, ПОАн.г – прочие оборотные активы на начало и конец периода соответственно
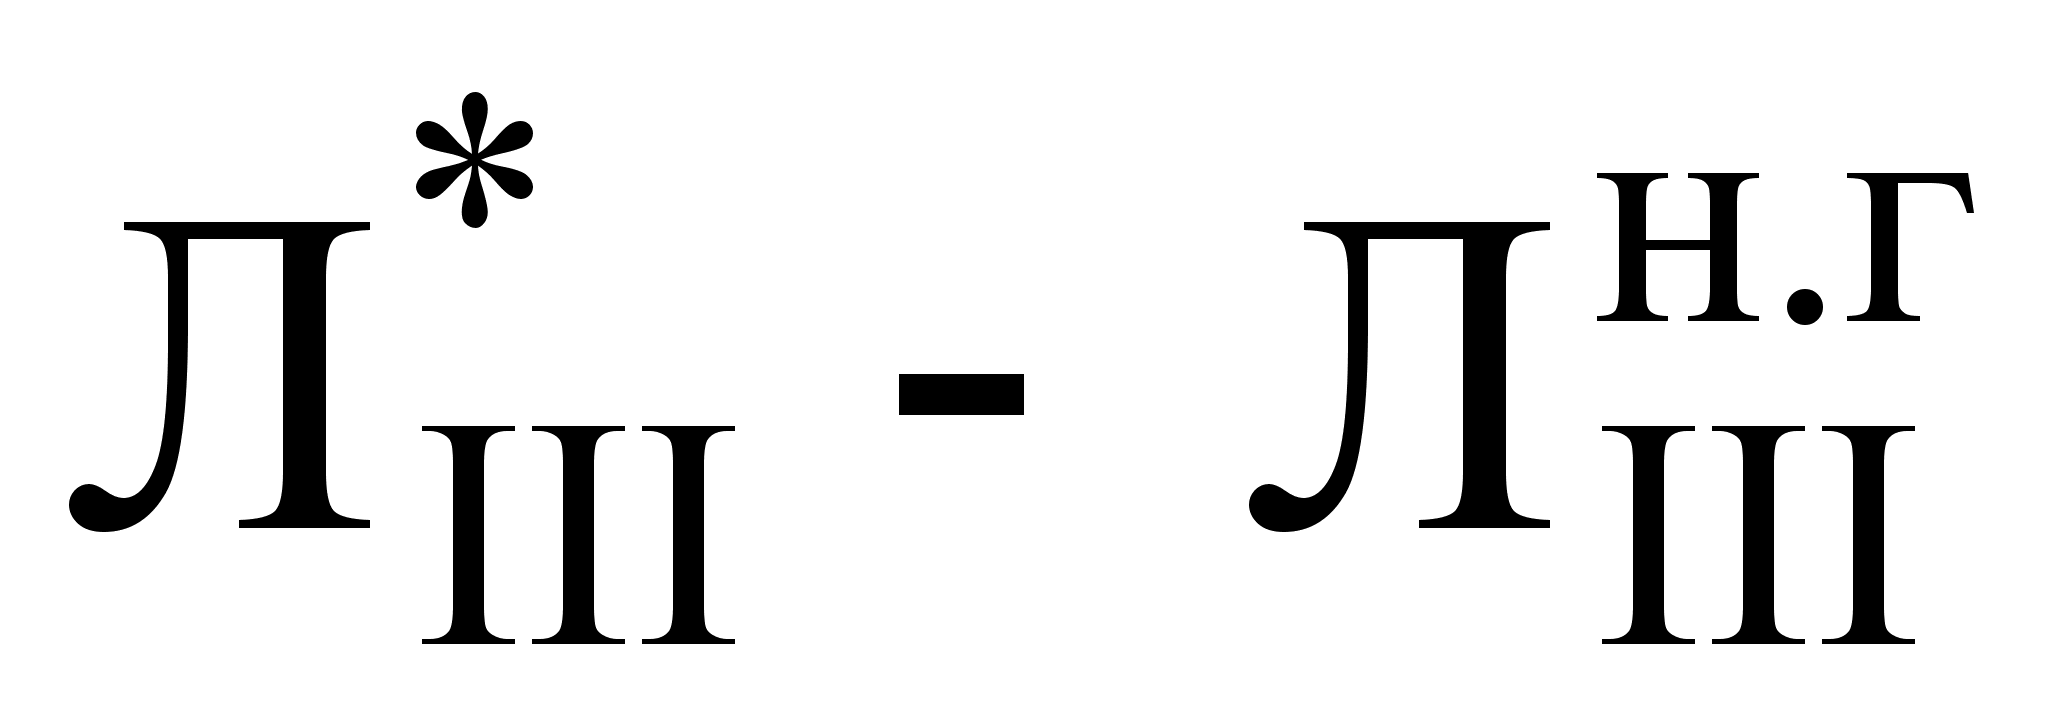 ,
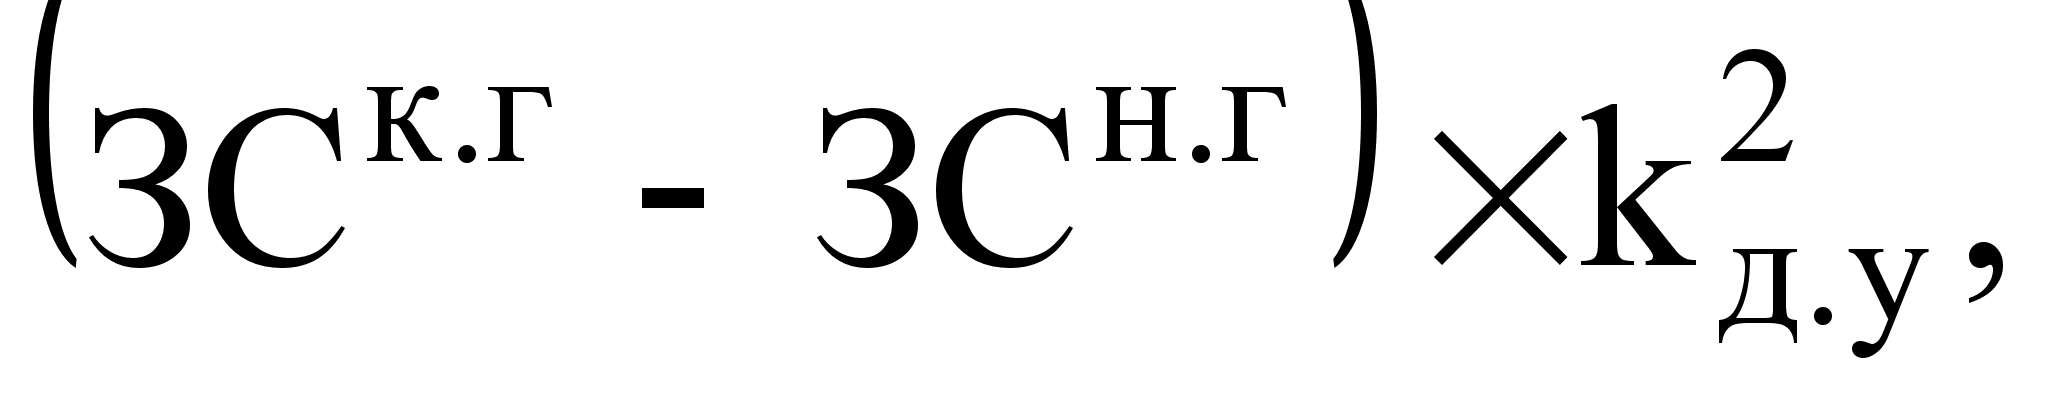
где ЗСк.г, ЗСн.г – краткосрочные кредиты и займы на начало и конец периода соответственно
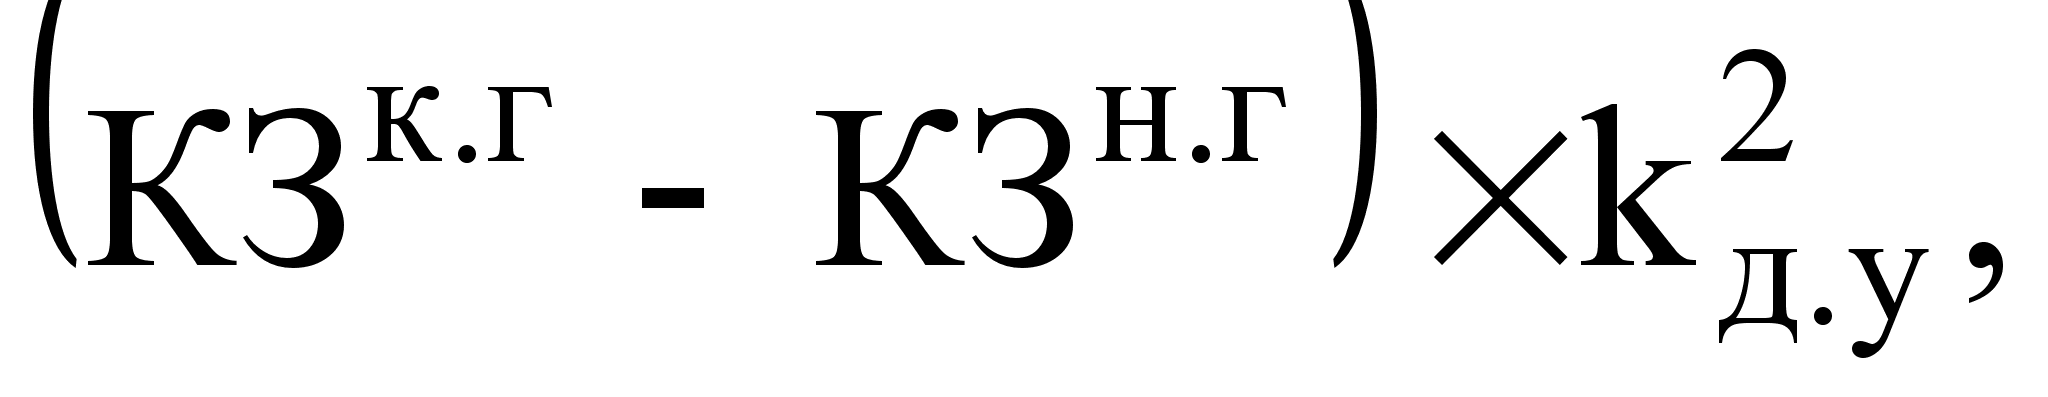
где КЗк.г, КЗн.г – кредиторская задолженность на начало и конец периода соответственно
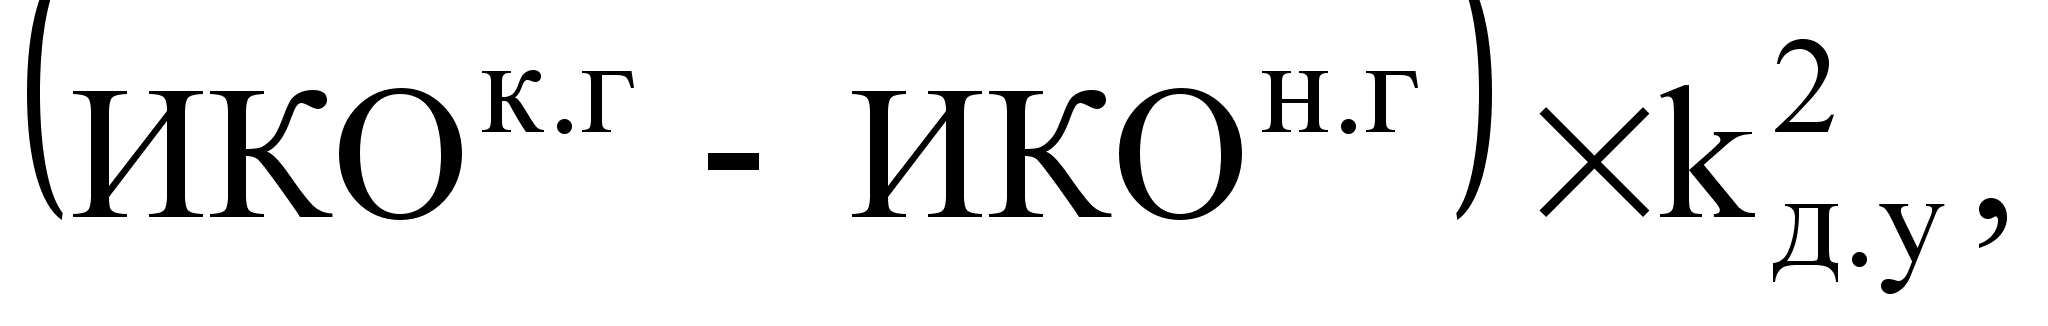
где ИКОк.г, ИКОн.г – прочие краткосрочные пассивы на начало и конец периода соответственно
Оборотные активы увеличились на 0,64. Это увеличение произошло в результате увеличения запасов на 0,36, налогов по приобретенным ценностям на 0,01, денежных средств на 0,02, дебиторской задолженности на 0,20 и прочих оборотных активов на 0,05.
На увеличение краткосрочных обязательств на 0,71. повлияло увеличение кредиторской задолженности на 0,48 и увеличение иных краткосрочных обязательств на 0,23.
Анализ вероятности банкротства
В Республике Беларусь этот анализ проводится на основе анализа структуры баланса предприятия по следующим показателям:
коэффициент текущей ликвидности;
коэффициент обеспеченности собственными оборотными средствами.
Коэффициент текущей ликвидности близок по своему значению к показателю общей ликвидности. Однако он предполагает корректировку с учетом доходов (ДБП) и расходов (РБП) будущих периодов:
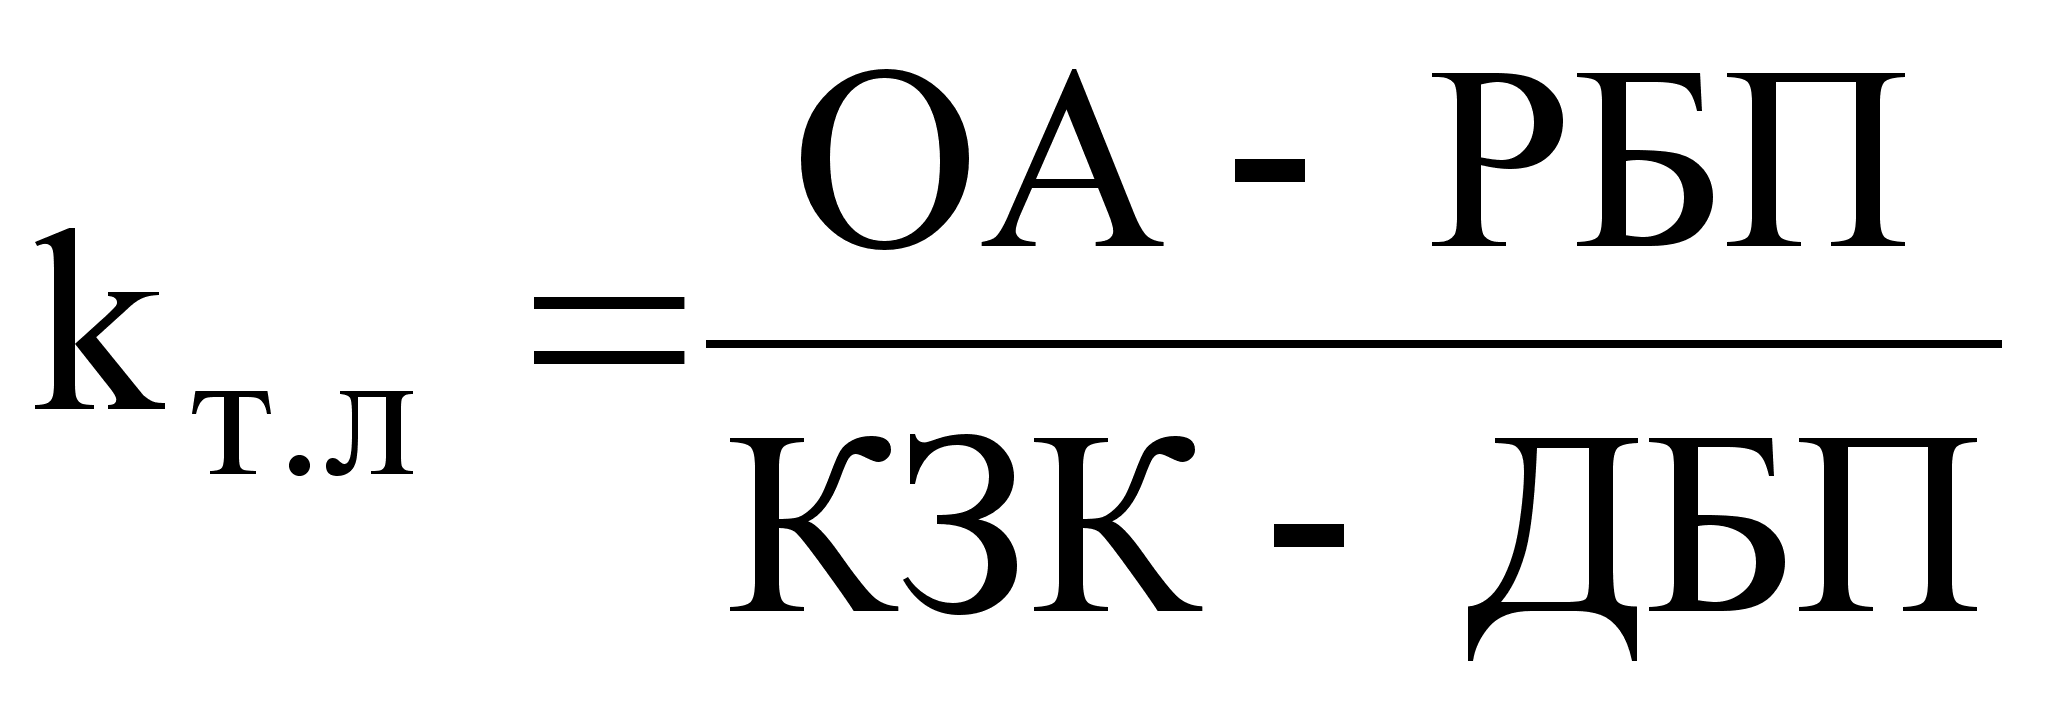 (24)
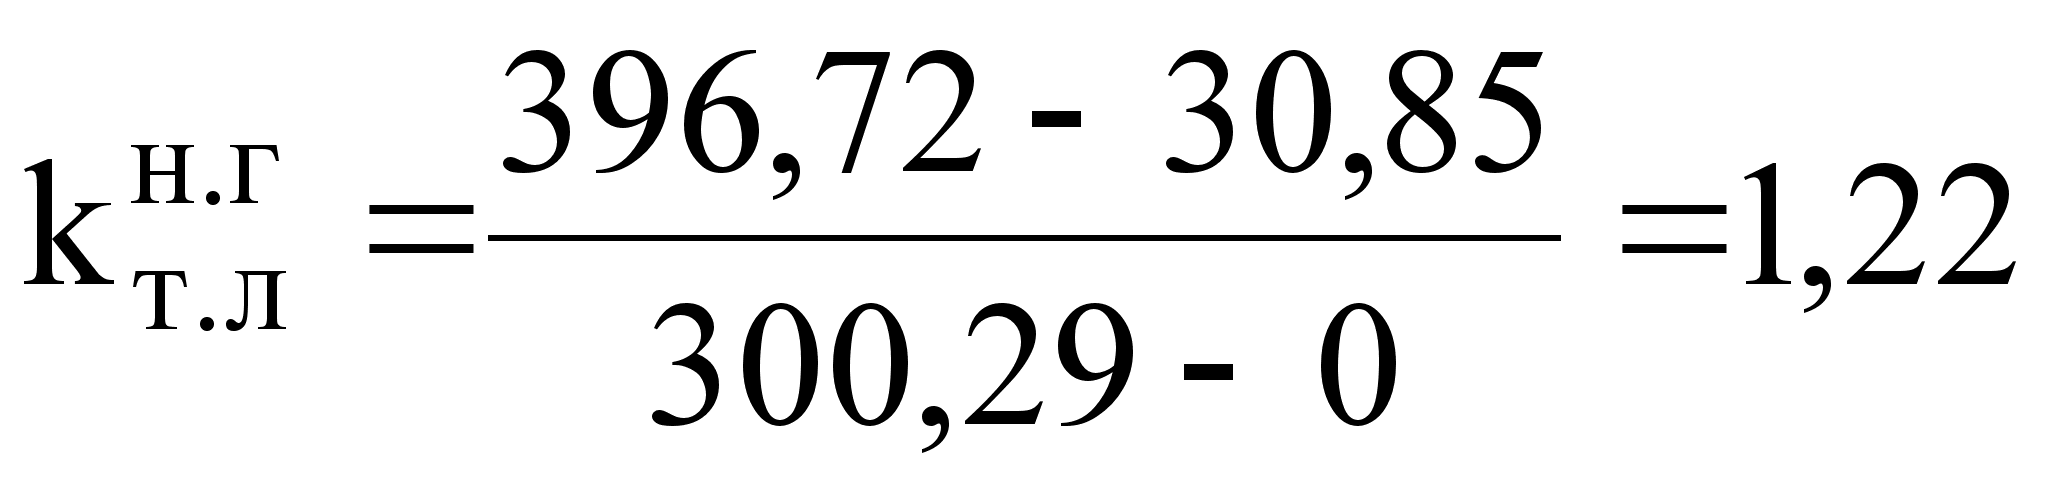
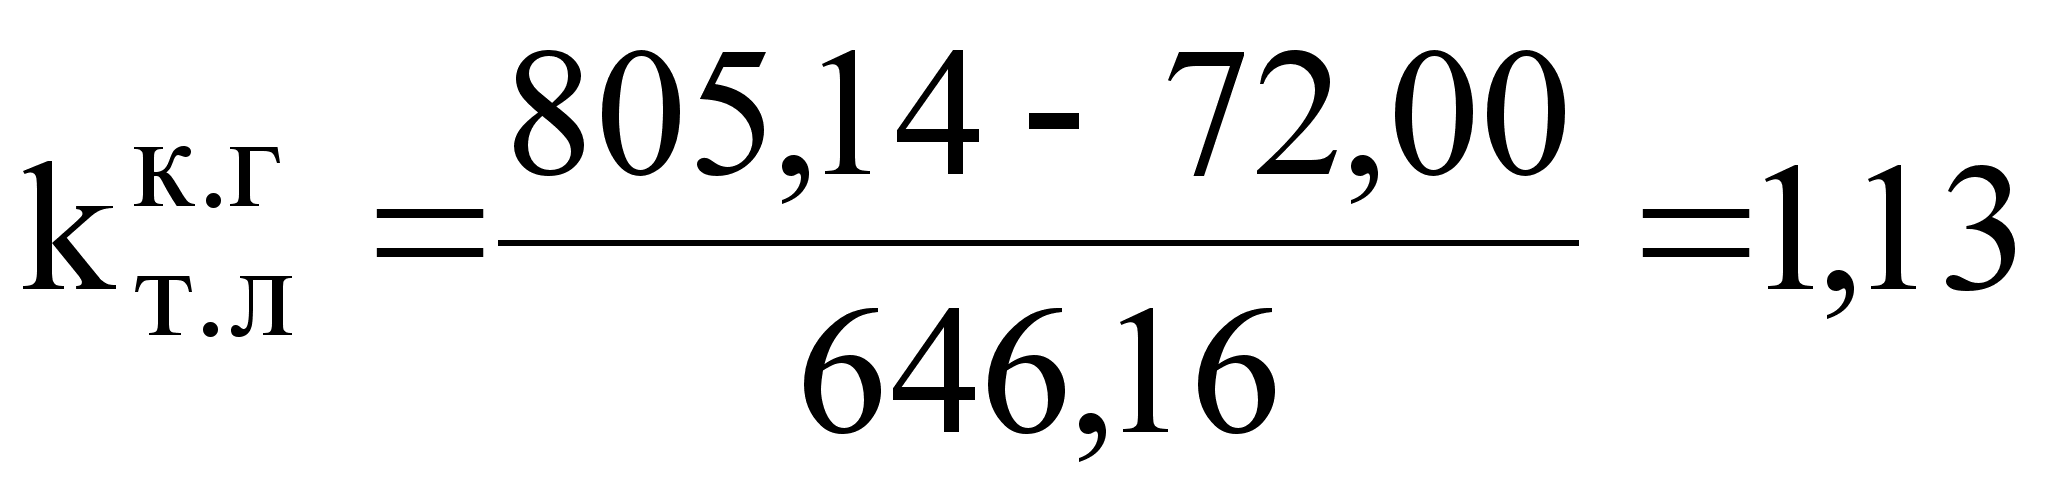
Коэффициент обеспеченности собственными оборотными средствами показывает, какая часть оборотных средств финансируется за счет собственных средств:
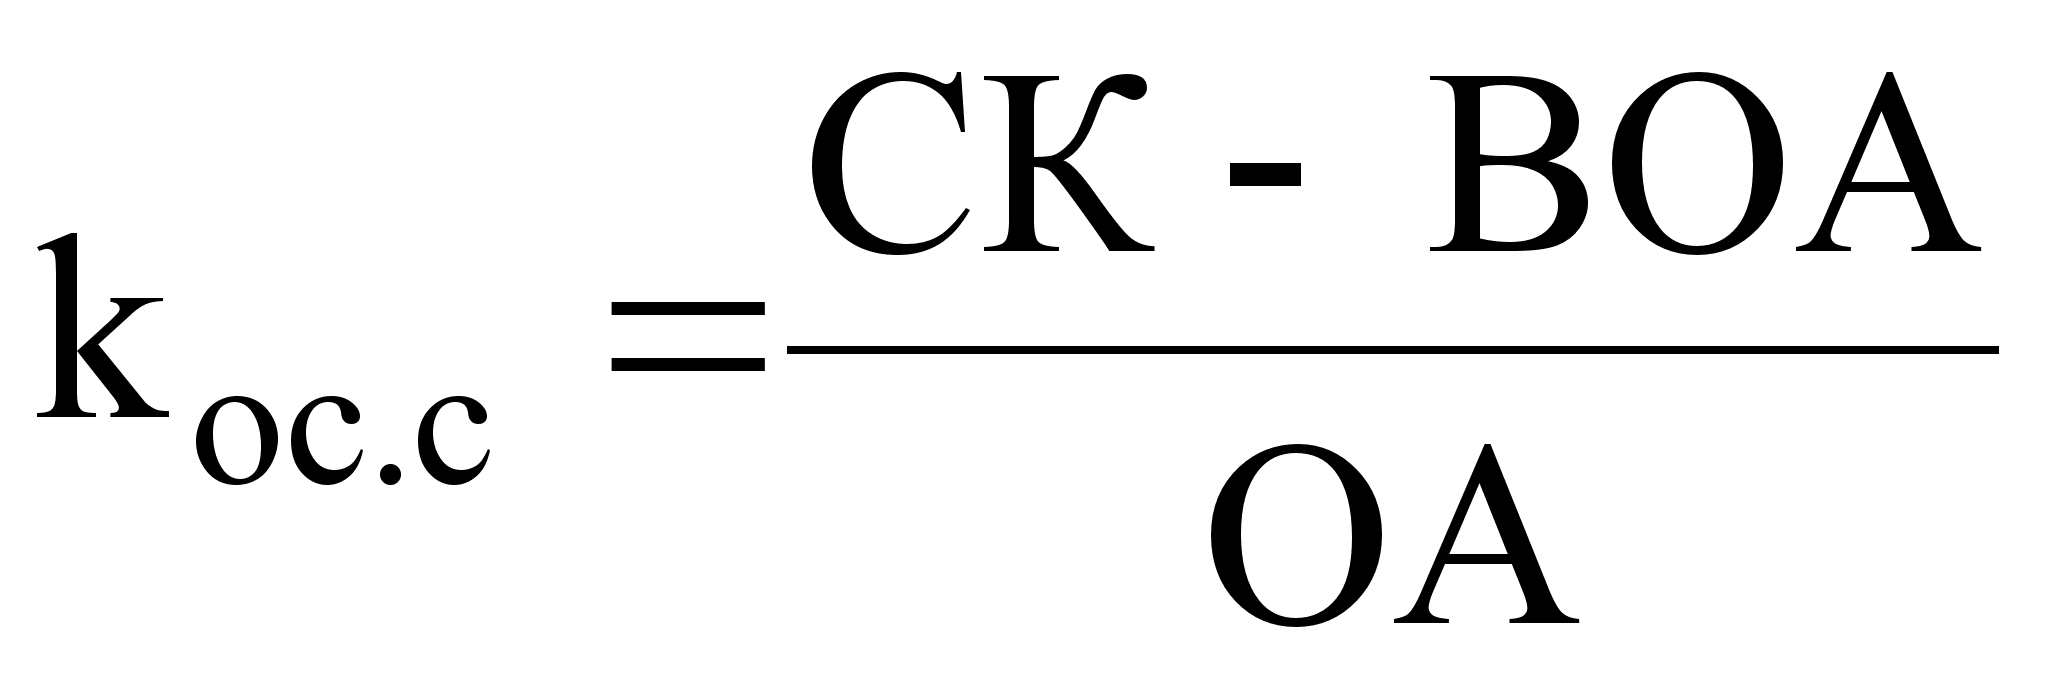 (25)
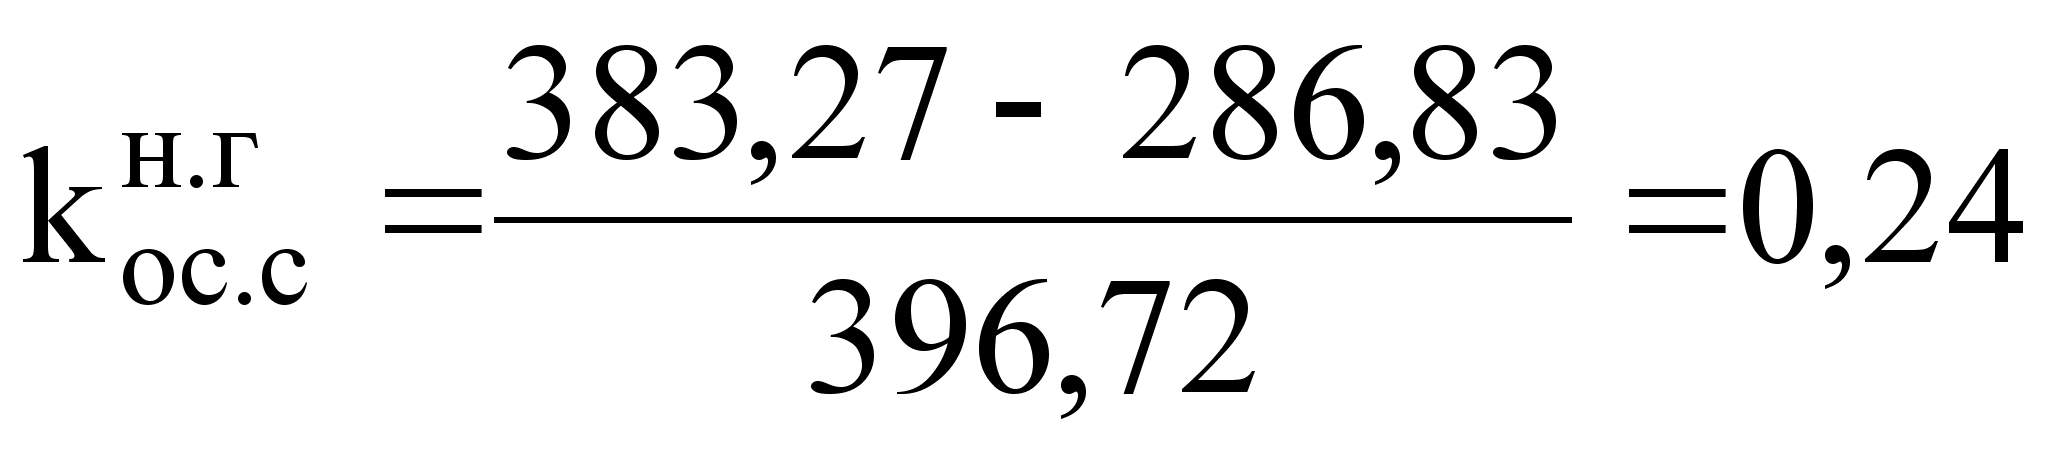
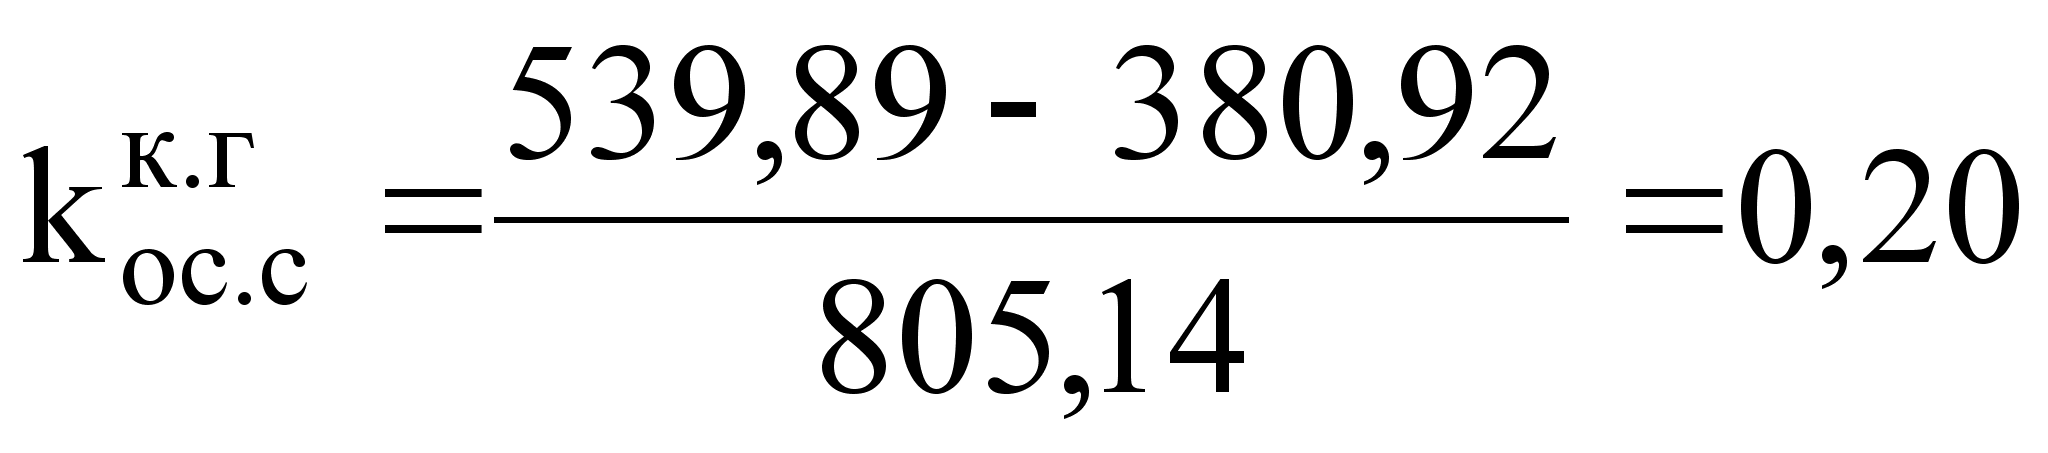
Расчетные значения коэффициентов структуры баланса сопоставляются с нормативными (табл. 7 [6, с. 34]).
На начало года за счет собственных средств финансировалось 24% оборотных средств, что ненамного ниже нормативного значения (0,3). К концу года этот показатель уменьшился, и, за счет собственных оборотных средств финансировалось лишь 20% оборотных средств. Это говорит о том, что предприятие не обеспечено собственными средствами и все более зависит от внешних источников финансирования.
При сопоставлении коэффициента текущей ликвидности выяснилось, что на данном предприятии он не ниже нормативного (1,1), а это говорит о том, что предприятие платежеспособно.
Для оценки стабильности состояния в данном случае выполняется расчет коэффициента утраты платежеспособности:
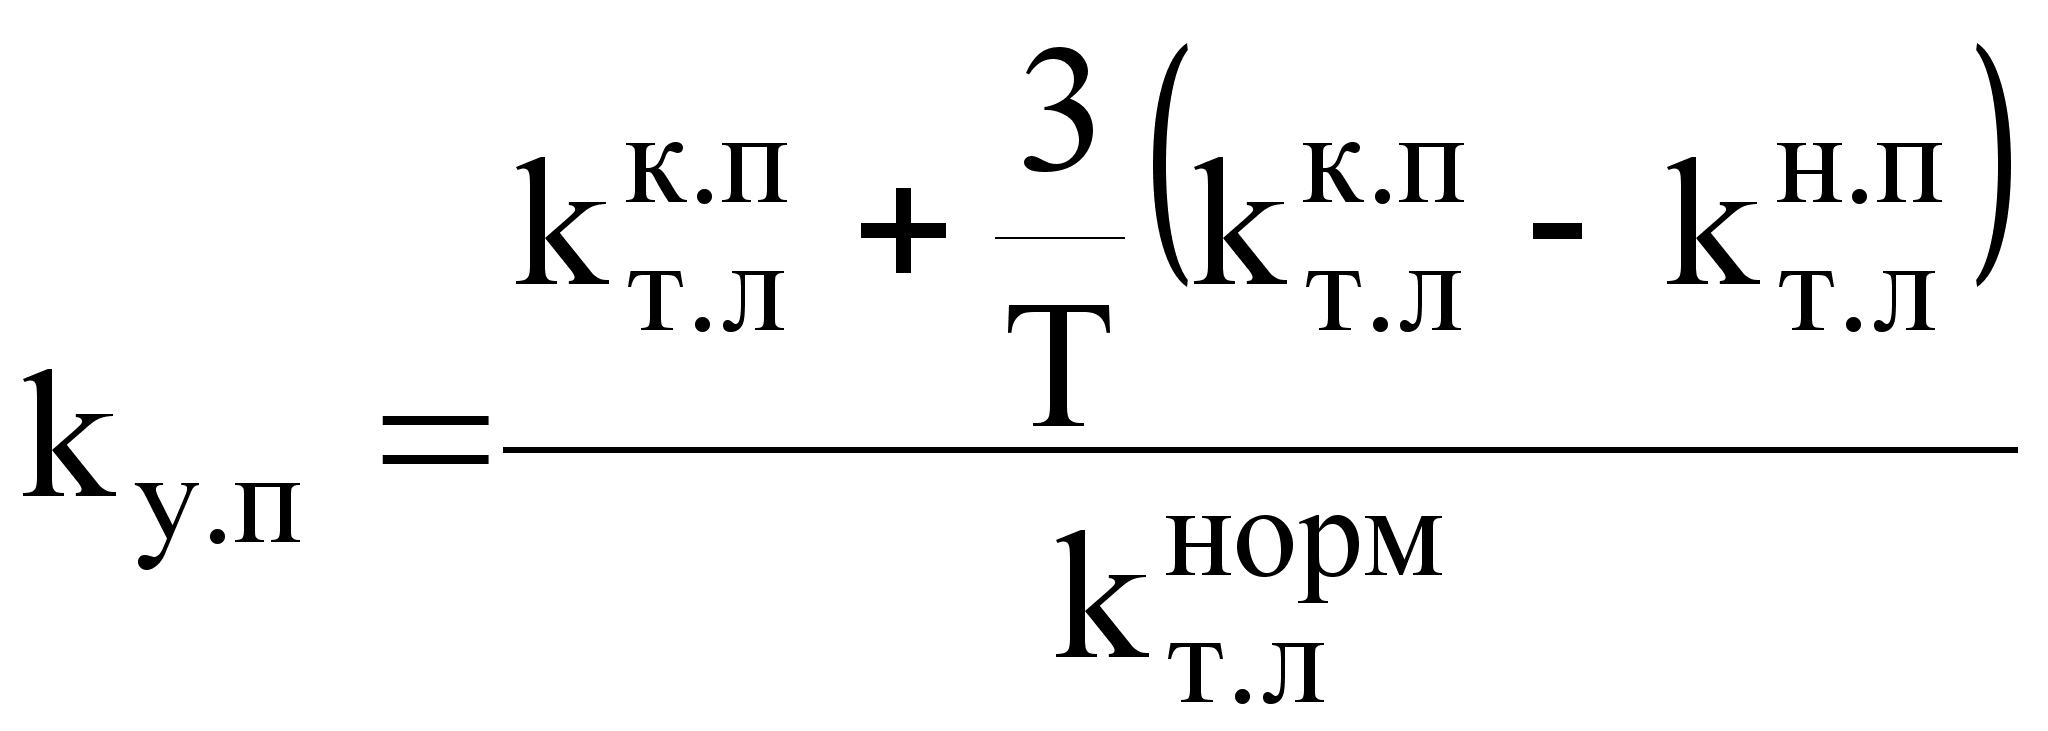 (26)
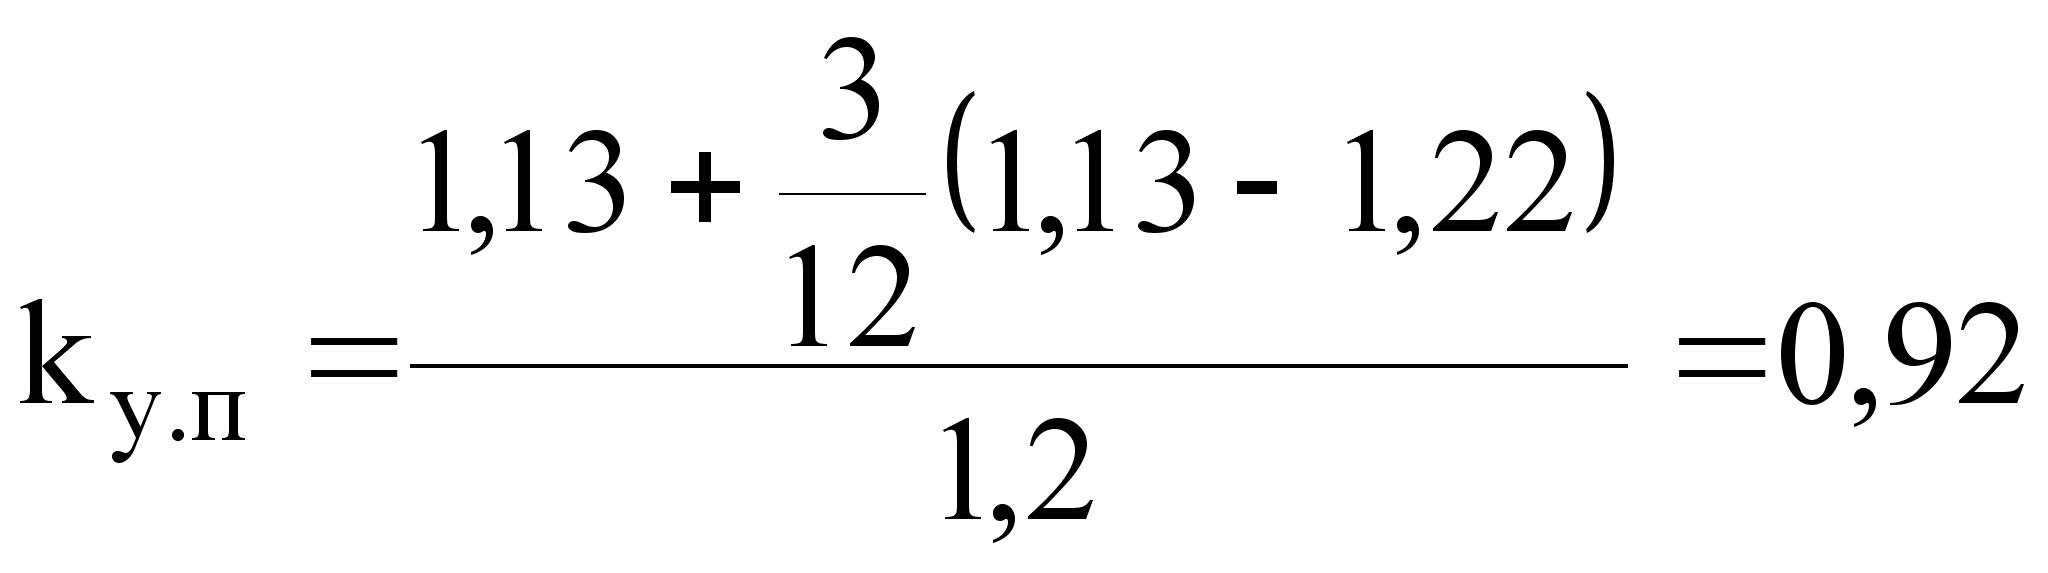
где 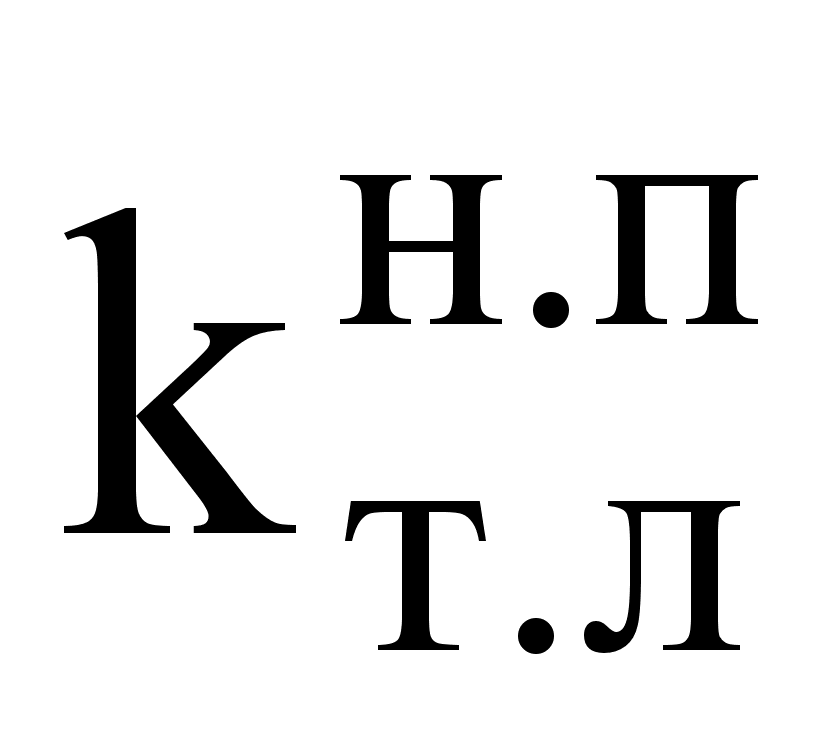 ,
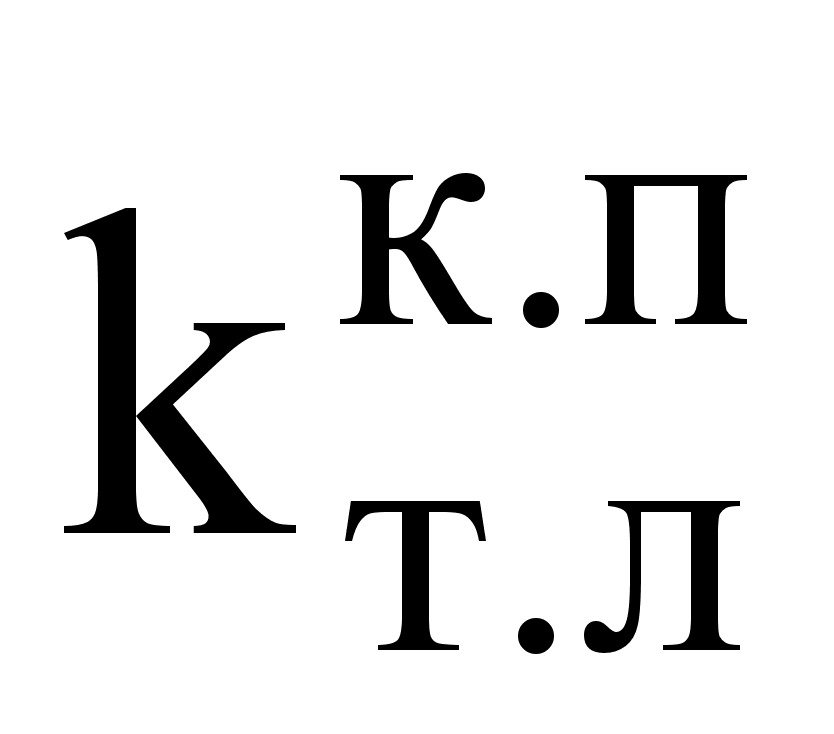 - коэффициенты
текущей ликвидности
на начало и
конец расчетного
периода соответственно;
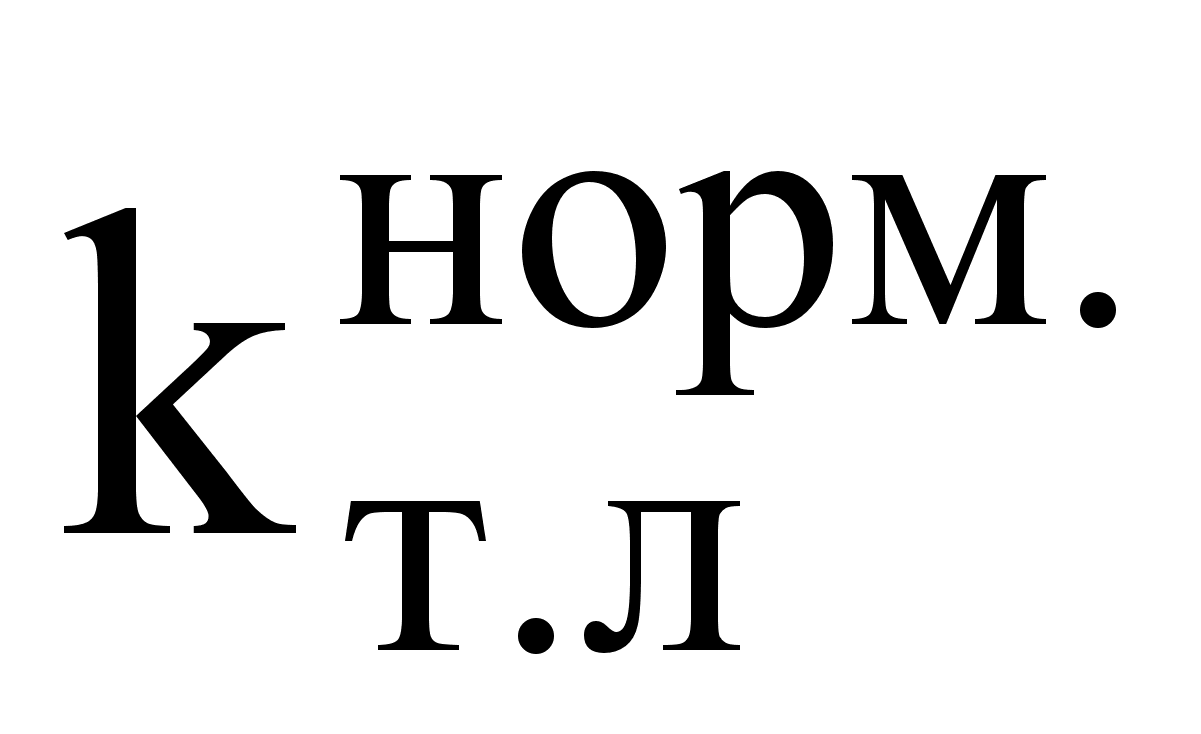 - нормативное
значение коэффициента
текущей ликвидности;
Т - расчетный период в месяцах (3, 6, 9, 12).
Коэффициент утраты платежеспособности меньше нормативного значения (=1), а то это указывает на существование риска утраты платежеспособности в течение трех месяцев.
В случае несоответствия хотя бы одного из показателей структуры баланса нормативным требованиям выполняется расчет коэффициента восстановления платежеспособности:
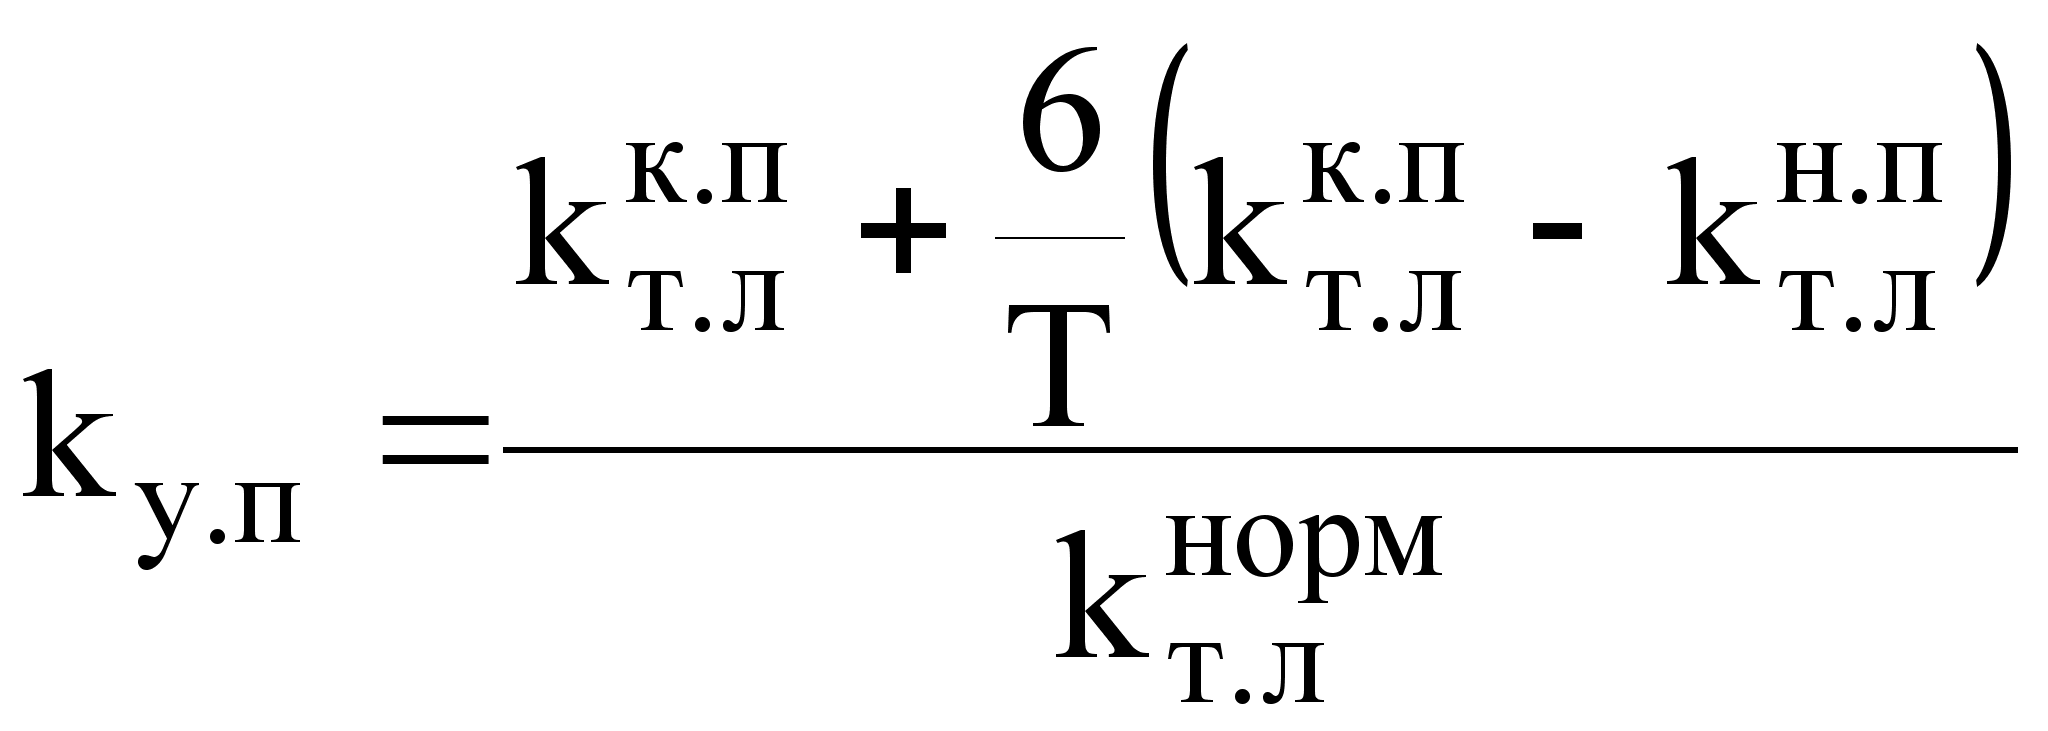 (27)
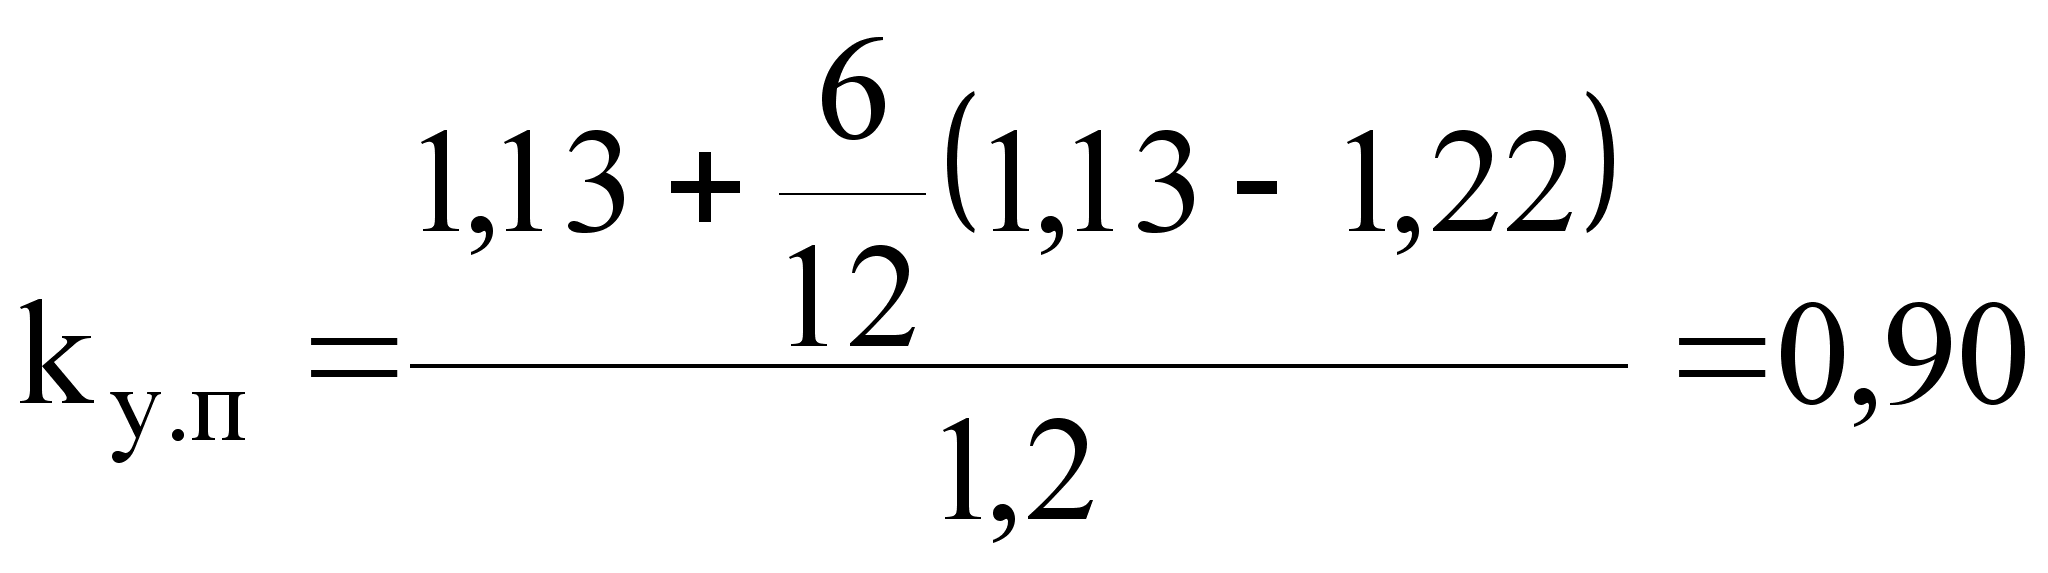
На отсутствие возможности восстановления платежеспособности в течение шести месяцев указывает значение коэффициента восстановления платежеспособности меньше 1.
ФОРМЫ ОПЛАТЫ ТРУДА
Формы и системы оплаты труда
Порядок исчисления заработной платы работникам всех категорий регламентируют различные формы и системы заработной платы. Формы и системы заработной платы - это способ установления зависимости между количеством и качеством труда, то есть между мерой труда и его оплатой. Для этого используются различные показатели, отражающие результаты труда и фактически отработанное время. Иными словами, форма оплаты труда устанавливает, как оценивается труд при его оплате: по конкретной продукции, по затраченному времени или по индивидуальным или коллективным результатам деятельности. От того, как форма труда используется на предприятии, зависит структура заработной платы: преобладает ли в ней условно- постоянная часть (тариф, оклад) или переменная (сдельный приработок, премия). Соответственно разным будет и влияние материального поощрения на показатели деятельности отдельного работника или коллектива бригады, участка, цеха.
Тарифная система - это совокупность нормативов, при помощи которых осуществляется дифференциация и регулирование уровня заработной платы различных групп и категорий работников в зависимости от его сложности. К числу основных нормативов, включаемых в тарифную систему и являющихся, таким образом, ее основными элементами, относятся тарифные сетки и ставки, тарифно-квалификационные справочники.
Тарифные сетки по оплате труда - это инструмент дифференциации оплаты труда в зависимости от его сложности (квалификации). Они представляют шкалу соотношений в оплате труда различных групп работников, включают количество разрядов и соответствующих им тарифных коэффициентов.
Тарифную ставку, соответствующую тому или иному разряду, получают путем умножения тарифной ставки 1-го разряда на тарифный коэффициент соответствующего разряда. Размеры тарифных ставок могут устанавливаться или в виде фиксированных однозначных величин, или в виде «веток», определяющих предельные значения.
Для тарификации работ и присвоения тарифно-квалификационных разрядов предназначены тарифно-квалификационные справочники, в которые включены тарифно-квалификационные характеристики: они содержат требования, предъявляемые к тому или иному разряду работника соответствующей профессии, к его практическим и теоретическим знаниям, к образовательному уровню, описанию работ, наиболее часто встречающихся по профессиям и квалификационным разрядам.
Труд работников оплачивается повременно, сдельно или по иным системам платы труда. Оплата может производиться за индивидуальные и коллективные результаты работы.
В настоящее время традиционными формами оплаты труда являются повременная и сдельная, довольно широко используемые в практике предприятий. Вместе с тем, если раньше превалировала оплата по сдельными системам, то сейчас на частных (малых) предприятиях все больше используется повременная оплата (окладные системы)
Повременной называется такая форма платы, когда основной заработок работника начисляется по установленной тарифной ставке или окладу за фактически отработанное время, т.е. основной заработок зависит от квалификационного уровня работника и отработанного времени. Применение повременной оплаты труда оправдано, когда рабочий не может повлиять на увеличение выпуска продукции из-за строгой регламентации производственных процессов, и его функции сводятся к наблюдению, отсутствуют количественные показатели выработки, организован и ведется строгий учет времени, правильно тарифицируется труда рабочих, а также используются нормы обслуживания и численности.
Повременная оплата может быть простой и повременно-премиальной.
При простой повременной системе оплаты труда размер заработной платы зависит от тарифной ставки или оклада и отработанного времени.
При повременно-премиальной системе оплаты труда работник сверх зарплаты (тарифа, оклада) за фактически отработанное время дополнительно получает и премию. Она связана с результативностью того или иного подразделения или предприятия в целом, а также с вкладом работника в общие результаты труда.
По способу начисления заработной платы данная система подразделяется на три вида: почасовую, поденную и месячную.
При почасовой оплате расчет заработка производится исходя из часовой тарифной ставки и фактически отработанных работником часов.
При поденной оплате расчет заработной платы осуществляется исходя из твердых месячных окладов (ставок), числа рабочих дней, фактически отработанных работников в данном месяце, а также числа рабочих дней, предусмотренных графиком работы на данный месяц.
На многих предприятиях применяется повременно-премиальная оплата труда, по способу начисления применяется почасовая и помесячная.
Заработная плата начисляется исходя из тарифной ставки за час и фактически отработанного времени, которое отмечается в табелях учета рабочего времени.
Затем на основе тарифной ставки рассчитывается повременная заработная плата.
При помесячной оплате заработная плата работникам начисляется согласно окладам, утвержденным в штатном расписании приказом по предприятию, и количеству дней фактической явки на работу. Такая разновидность повременной оплаты труда называется окладной системой. Таким образом, на предприятии оплачивается труда инженерно-технических работников и служащих..
Сдельная оплата труда: при этой системе основной заработок работника зависит от расценки, установленной на единицу выполняемой работы или изготовленной продукции (выраженной в производственных операциях: штуках, килограммах, кубических метрах, бригадо-комплектах и т.д.).
Сдельная форма оплаты труда по методу начисления заработной платы может быть прямой сдельной, косвенной, сдельной аккордной, сдельно-прогрессивной. По объекту начисления она может быть индивидуальной и коллективной.
При прямой индивидуальной сдельной системе размер заработка рабочего определяется количеством выработанной им за определенный отрезок времени продукции или количеством выполненных операций. Вся выработка рабочего по этой системе оплачивается по одной постоянной сдельной расценке. Поэтому заработок рабочего увеличивается прямо пропорционально его выработке. Для определения расценки по этой системе дневная тарифная ставка, соответствующая разряду работы, делится на количество единиц продукта, произведенного за смену или норму выработки. Расценка может определяться и путем умножения часовой тарифной ставки, соответствующей разряду работы, на норму времени, выраженную в часах.
При косвенно сдельной системе заработок рабочего ставится в зависимость не от личной выработки, а от результатов труда обслуживаемых ими рабочих. По этой системе может оплачиваться труд таких категорий вспомогательных рабочих как: ремонтники, наладчики оборудования, обслуживающие основное производство. Расчет заработка рабочего при косвенно-сдельной оплате может производиться либо на основе косвенной расценки и количества изделий, изготовленных обслуживаемыми рабочими. Для получения косвенной расценки дневная тарифная ставка рабочего, оплачиваемого по косвенной сдельной системе, делится на установленную ему норму обслуживания и норму дневной выработки обслуживаемых рабочих.
При сдельно-премиальной системе заработок зависит не только от оплаты по прямым сдельным расценкам, но и от выплачиваемой премии за выполнение и перевыполнение установленных количественных и качественных показателей.
При аккордной системе размер оплаты устанавливается не на отдельную операцию, а на весь заранее установленный комплекс работ с определением срока его выполнения. Сумма оплаты труда за выполнение этого комплекса работ объявляется заранее, как и срок ее выполнения до начала работы.
Если для выполнения аккордного задания требуется длительный срок, то производятся промежуточные выплаты за практически выполненные в данном расчетном (платежном) периоде работы, а окончательный расчет осуществляется после окончания и приемки всех работ по наряду. Практиковалась при дифференциации ставок по интенсивности труда для сдельщиков и повременщиков, при невыполнении в срок аккордной работы, ее оплата - не по ставкам сдельщиков, а по ставкам повременщиков.
Обязательным условием аккордной оплаты было наличие норм на выполнение работы.
Сдельно-прогрессивная система в отличие от прямой сдельной характеризуется тем, что оплата труда рабочих по неизменным расценкам производится только в пределах установленной исходной нормы (базы), а вся выработка сверх этой базы оплачивается по расценкам прогрессивно нарастающим в зависимости от перевыполнения норм выработки.
Нарастание расценки, выраженное в процентах надбавки к основной расценке за единицу продукции, произведенной сверх нормы, устанавливается по определенной шкале, состоящей из нескольких ступеней. Число ступеней бывает разное, в зависимости от производственных условий.
Прогрессивное увеличение расценок за продукцию, изготовленную рабочим сверх нормы, должно троиться с таким расчетом, чтобы себестоимость работ в целом не повышалась, а, наоборот, систематически снижалась за счет сокращения доли других затрат, падающих на единицу продукции.
Применение сдельно- прогрессивной системы целесообразно только в случае острой необходимости увеличения производительности труда на участках, лимитирующих выпуск продукции по предприятию в целом, то есть на так называемых «узких местах» производства.
При этом для правильного исчисления процента выполнения норм выработки, а, следовательно, и размера прогрессивных доплат необходимо точно учитывать рабочее время.
При прогрессивной сдельной системе заработок рабочего растет быстрее, чем его выработка. Это обстоятельство исключало возможность ее массового и постоянного применения.
Широкое распространение в промышленности нашла сдельно-премиальная форма оплаты труда. Сумма заработка находится в прямой зависимости от объема выполненных работ и расценки на эти работы. Эта форма способствует росту производительности труда и повышению квалификации работника.
Заработок рабочего будет тем больше, чем он выполнит работ, а расценки на работы устанавливаются расчетным путем.
Коллективно-сдельная система оплаты труда. При ней заработок каждого работника поставлен в зависимость от конечных результатов работы всей бригады, участка.
Коллективная сдельная система позволяет производительно использовать рабочее время, широко внедрять совмещение профессий, улучшает использование оборудования, способствует развитию у работников чувства коллективизации, взаимопомощи, способствует укреплению трудовой дисциплины. Кроме того, создается коллективная ответственность за улучшение качества продукции.
С переходом на эту систему оплаты труда практически ликвидируется деление работ на «выгодные» и «невыгодные» так как каждый рабочий материально заинтересован в выполнении всех работы, порученной бригаде.
Оплата труда рабочих при коллективной сдельной системе может производиться либо с применением индивидуальных сдельных расценок, либо на основе расценок, установленных для бригады в целом, т.е. коллективных расценок.
Индивидуальную сдельную расценку целесообразно устанавливать в том случае, если труда рабочих, выполняющих общее задание, строго разделен.. В этом случае заработная плата каждого рабочего определяется исходя из расценки на выполняемую им работу и количества выпущенной с конвейера годной продукции.
При использовании коллективных сдельных расценок заработная плата рабочего зависит от выработки бригады, сложности работ, квалификации рабочих, количества отработанного каждым рабочим времени и принятого метода распределения коллективного заработка.
Основная задача распределения заработка заключается в том, чтобы правильно учесть вклад каждого работника в общие результаты работы.
Применяются два основных метода распределения коллективного заработка между членами бригады.
Первый метод заключается в том, что заработок распределяется между членами коллектива пропорционально тарифным ставкам и отработанному времени.
Второй – с помощью “коэффициента трудового участия”
Бестарифная система оплаты труда представляет собой такую систему, при которой заработная плата всех работников представляет собой долю каждого работающего в фонде оплаты труда.
Бестарифная система оплаты труда используется в условиях рыночной экономики, важнейший показатель которой по каждому предприятию является объем реализованной продукции и услуг. Чем больше объем реализованной продукции, тем более эффективно работает данное предприятие, следовательно, и заработная плата корректируется в зависимости от объема производства. Эта система используется для управления персонала вспомогательных рабочих, для работников с повременной оплатой труда.
Разновидностью бестарифной системы оплаты труда является контрактная система. При контрактной форме найма работников начисление заработной платы осуществляется в полном соответствии с условиями контракта, в котором оговариваются: условия труда, права и обязанности, режим работы и уровень оплаты труда, конкретное задание, последствия в случае досрочного расторжения договора.
Контракт подписывается руководителем предприятия и работником. Он является основой для решения всех трудовых споров.
Кроме тарифной заработной платы действующим законодательством предусмотрены различные доплаты за отступления от нормальных условий труда. К таким доплатам относятся доплаты за работу в ночное и сверхурочное время, выходные и праздничные дни, временное заместительство отсутствующего работника, руководство бригадой, за выполнение работ требующих более высокой квалификации, классность шоферам и другие. Порядок расчета различных доплат различен. Размеры и условия выплат определяются в коллективном договоре.
При планировании и в учете фонд оплаты труда делится на основную заработную плату и дополнительную.
В основную заработную плату входят выплаты за отработанное время и выработанную продукцию по тарифным ставкам, окладам, сдельным расценкам, премии (кроме единовременных), доплаты за работу в ночную смену, в праздничные и выходные дни, за бригадирство, за совмещение профессий и др.
Дополнительная заработная плата - это оплата за нерабочее время в соответствии с Трудовым кодексом Республики Беларусь: оплата отпусков, выходного пособия, оплата за дни выполнения государственных и общественных обязанностей, за время военных сборов, оплата льготных часов подростков, компенсация за неиспользованный отпуск и др.
В фонд заработной платы не включаются: пособия по больничным листкам и пособия на детей (выплачиваются из фонда социальной защиты населения); командировочные расходы (включаются в затраты производства, обращения); единовременные премии (выплачиваются из фонда потребления).
Расчёт заработной платы и различных доплат
При повременной оплате труда надо тарифную ставку работника умножить на фактически отработанное число часов за месяц.
Если же установлен должностной оклад за месяц и не все дни по графику выхода на работу отработаны, то надо оклад разделить на число рабочих дней по графику и полученную дневную ставку заработной платы умножить на фактически отработанные дни за отчетный месяц.
Премирование работников осуществляется на основе коллективного и трудового договора и Положения о премировании.
При сдельной оплате надо сдельную расценку умножить на количество единиц произведенной продукции, оказанных услуг.
При сдельно-прогрессивной оплате надо знать, на какой процент увеличивается основная сдельная расценка при перевыполнении месячной (дневной) нормы выработки.
При коллективной сдельной оплате (бригадный подряд) надо распределить общий сдельный заработок между членами бригады пропорционально заработной плате по часовой тарифной ставке и коэффициенту трудового участия (КТУ). Для этого перемножают часовую тарифную ставку каждого рабочего на число отработанных часов и получают заработную плату по тарифу каждого члена бригады и всей бригады. Если коллективным договором или Положением об оплате труда работников данного предприятия применяется КТУ, то заработную плату по тарифу умножают на КТУ каждого рабочего и получают расчетную величину заработной платы для распределения общей сдельной заработной платы. Затем надо рассчитать коэффициент сдельного приработка. Для этого общий сдельный заработок делят на повременную зарплату с учетом КТУ, полученный коэффициент сдельного приработка умножают на заработную плату каждого члена бригады с учетом КТУ и получают индивидуальную сдельную заработную плату рабочего. С помощью КТУ можно распределять весь заработок бригады вместе с премиями.
КТУ - это не что иное, как количественная и качественно оценка личного труда каждого члена бригады в результаты pa6oты бригады за месяц.
В Положении по применению КТУ устанавливается его баз вое значение, равное единице, и повышающее коэффициенты;
добросовестное отношение к работе, за совмещение профессий и др. понижающие - за недостатки в работе (опоздания, прогул, брак в производстве и др.).
Решение по снижению или повышению КТУ принимается крытым голосованием бригады на собрании и окончательный К записывается в протоколе собрания рабочих каждой бригады. рабочие, чей коэффициент равен единице, в протокол не вносятся. Для руководителей бригады КТУ устанавливает мастер, начальника цеха.
Работа по совместительству разрешена как по месту основной работы (внутреннее совместительство), так и на другом пре приятии (внешнее совместительство) в свободное от основной работы время на условиях трудового договора в количестве 4 часов в рабочий день.
Существует ряд доплат к заработной плате согласно Трудовому кодексу Республики Беларусь (статьи 69, 70, 71, 72).
Доплата за работу в сверхурочное время, в государственные праздники, праздничные и выходные дни.
Каждый час работы в сверхурочное время оплачивается:
1) работникам со сдельной оплатой труда - не ниже двойных сдельных расценок;
2) Работникам с повременной оплатой труда, а также полу чающим должностные оклады, - не ниже двойных часовых ставок (окладов).
По договоренности с нанимателем работнику за работу сверхурочное время может предоставляться другой день отдых (отгул), как и за работу в праздничные и выходные дни. Полная норма продолжительности рабочего времени не может превышать 40 часов в неделю (статья 112), а при работе с вредными условиями труда - 35 часов в неделю.
Работа в государственные праздники, праздничные и выходные дни оплачивается в двойном размере часовой или дневной ставки, если работы производились в пределах месячной нормы рабочего времени, и в размере не менее двойной часовой или дневной ставки сверх оклада, если работа производилась сверх месячной нормы.
За работу в сверхурочное время, в праздничные и выходные дни премии начисляются на одинарные тарифные ставки.
Привлечение к сверхурочным работам допускается только с согласия работника (не допускаются: беременные женщины, под ростки до 18 лет и другие работники) и такая работа не должна превышать четырех часов в течение двух дней подряд и 120 часов в год, а работа в выходные дни - не более 12 дней в году на одного работника.
Сверхурочные работы и работы в выходные и праздничные дни без согласия работников допускаются в исключительных случаях - аварийные ситуации и стихийные бедствия.
Выходные дни в непрерывно действующих организации (химическое, металлургическое, хлебопекарное производств транспорт, телеграф и др.) предоставляются в рабочие дни графику работ (смен).
Доплата за работу в ночную смену согласно Трудовому кодексу, введенному в действие с 1 января 2000 года, устанавливается трудовым договором, но не ниже 20 процентов часовой тарифной ставки (оклада) работника. Ночной считается смена с часов до 6 часов. При сорокачасовой неделе ночная смена сокращается на 1 час, а также на 1 час сокращается рабочий день для всех работников накануне государственных праздников и праздничных дней с сохранением оплаты за полный рабочий день.
Оплачиваются сокращенные часы работы работников моложе 18 лет.
Продолжительность рабочей недели для работников от 14, 16 лет составляет 23 часа (4 часа 36 минут), от 16 до 18 лет - часов (7 часов в день). За остальные часы до 40-часовой рабочей смены подросткам производится доплата по часовой тарифной ставке.
Оплата труда при невыполнении норм выработки, брак простое не по вине работника заработная плата не может быть ниже 2/3 установленной ему тарифной ставки (оклада). При невыполнении норм выработки по вине работника оплата производит за фактически выполненную работу. Полный брак и простой по вине работника оплате не подлежит. Частичный брак по вине работника оплачивается по пониженным, в зависимости от степени годности продукции, расценкам. Брак изделий вследствие скрытого дефекта в обрабатываемом материале, а также брак не по вине работника, обнаруженный после приемки изделий органами технического контроля, оплачивается наравне с годными изделиями (статья 71).
Наниматель вправе перемещать работников на новое место работы в пределах одного предприятия, в пределах специальности, квалификации или должности с сохранением условий труда, обусловленных трудовым договором.
При перемещении не требуется согласия работника (статья 31).
Перевод же на другую профессию, специальность, должность, в другую местность по сравнению с трудовым договором допускается только с письменного согласия работника, кроме временного перевода в связи с производственной необходимостью и в случае простоя.
При переводе на другую постоянную нижеоплачиваемую работу за работником сохраняется его средний заработок в течение не менее двух недель со дня перевода.
При перемещении работника, когда его заработок уменьшается по независимым от него причинам, производится доплата до прежнего среднего заработка в течение двух месяцев со дня перемещения.
Производится доплата за совмещение профессий и временное заместительство.
Работникам, выполняющим у одного и того же нанимателя наряду со своей основной работой, обусловленной трудовым договором, дополнительную работу по другой профессии (должности) или обязанности временно отсутствующего работника без освобождения от своей основной работы в течение установленной законодательством продолжительности рабочего дня (рабочей смены), производится доплата за совмещение профессий (должностей), расширение зон обслуживания (увеличения объема выполняемых работ) или выполнение обязанностей временно отсутствующего работника (статья 67).
Размер доплаты устанавливается нанимателем по соглашению с работником. То же и при временном заместительстве.
Трудовым кодексом Республики Беларусь предусмотрена оплата времени государственных или общественных обязанностей, оплата выходного пособия и других доплат.
К числу государственных или общественных обязанностей, выполняемых в рабочее время, относятся: выполнение депутатских полномочий, участия делегатов на съездах и конференциях, участие в судах народных заседателей, явки по вызову в военкомат, следственные, судебные органы и др.
Оплата времени выполнения государственных или общественных обязанностей, нахождения в командировке, на военных сборах, выплата выходного пособия производится исходя из среднего дневного заработка, исчисляемого за два последних календарных месяца работы (с 1го до 1 го числа), предшествующих месяцу начисления доплаты.
Если работник отработал меньше двух месяцев, то при расчете среднего заработка берется заработок за фактически проработанные дни с момента поступления на работу.
Если в двухмесячном периоде совсем не было заработка (отпуск за свой счет по семейным обстоятельствам), то в расчет берется заработок за два календарных месяца, предшествующим последним месяцам.
Если в расчетном периоде были дни с неполным заработком не по вине работника (невыполнение норм, брак и др.), то при расчете среднего заработка эти дни исключаются.
При расчете среднего заработка бухгалтеру надо помнить о тех выплатах, которые не учитываются при расчете отпускных и других выплат (см. «Оплата отпусков»).
При начислении поквартальных премий в расчет среднего заработка берется 2/3 пропорционально отработанному времени.
Что касается выплат по итогу за календарный год (так называемая 13я заработная плата и за выслугу лет - 14я заработная плата), то они берутся в расчет в размере 1/12 общей суммы.
Разделив начисленную заработную плату, взятую в расчет среднего заработка, на количество отработанных дней (часов) получим средний заработок за день (час). Если в периоде, за который производятся выплаты, произошло повышение тарифов (окладов), то средний заработок рассчитывается с применением поправочных коэффициентов, т.е. индексируется.
Выходное пособие выплачивается при прекращении трудового договора в размере не менее двухнедельного среднего заработка по причинам:
отказ работника от перевода на работу в другую местность вместе с нанимателем;
отказ от продолжения работы в связи с изменением существующих условий труда, а также отказ от продолжения работы в связи со сменой собственника имущества и реорганизацией (снятием, присоединением, разделением, выделением, преобразованием) организации;
несоответствие работника занимаемой должности вследствие недостаточной квалификации или состояния здоровья;
призыв работника на воинскую службу;
восстановление на работе работника, ранее выполнявшего эту работу,
в связи с нарушением нанимателем законодательства о труде, коллективного или трудового договора.
Выходное пособие в размере трех среднемесячных заработков выплачивается в случаях: ликвидации организации, сокращении численности (штата) работников, прекращением деятельности индивидуального предпринимателя; при расторжении трудового договора с руководителем организации, его заместителями и главным бухгалтером в связи со сменой собственника имущества - выплачивает пособия новый собственник имущества.
Совместителям выходное пособие не выплачивается.
Оплата дополнительного свободного от работы дня по среднему заработку производится матери, воспитывающей двоих и более детей до 16 лет, по ее заявлению ежемесячно.
Матери, воспитывающие троих и более детей в возрасте до 16 лет, одинокой матери, воспитывающей двоих и более детей в возрасте до 16 лет предоставляется один свободный от работы день в неделю с оплатой в размере среднего заработка.
Матери, воспитывающей ребенка-инвалида в возрасте до 18 лет, предоставляется один свободный день в неделю с оплатой по среднему заработку и ежемесячно по заявлению один свободный день с оплатой в размере среднего дневного заработка за счет средств социального страхования.
Выплаты при восстановлении работника на прежней работе (по решению суда) производятся по среднему заработку за все время вынужденного прогула или разницу в заработке за время выполнения нижеоплачиваемой работы.
При задержке выдачи трудовой книжки по вине нанимателя работнику выплачивается средний заработок за время вынужденного прогула, и дата увольнения при этом изменяется на день выдачи трудовой книжки.
При увольнении работника все выплаты, причитающиеся ему от нанимателя, производятся в день увольнения.
Работающим женщинам, имеющим детей в возрасте до полутора лет, предоставляется дополнительный перерыв для кормления ребенка через каждые три часа работы на