Коллокационная модель прогнозирования количественных характеристик основных финансовых инструментов фондового рынка
В качестве исходных данных будем использовать значения доходностей за девять лет (с 1984 по 1992 г. включительно), а последнее значение, соответствующее 1993 г., будем использовать для контроля качества прогноза, поэтому число данных n в обеих моделях будем принимать равным 9.
Регрессионная модель прогноза, с оцененными по методу наименьших квадратов параметрами, имеет вид:
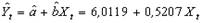 . (17)
Для
определения точностных характеристик модели (оценка дисперсии параметров
модели, дисперсии прогноза и т.д.) вычисляются остатки регрессии  и находится
сумма их квадратов (табл. 2).
Таблица 2
| t | Yt |
|
et |
|
| 1 | 16,39 | 9,277 | 7,113 | 50,598 |
| 2 | 30,90 | 22,758 | 8,142 | 66,293 |
| 3 | 19,85 | 15,629 | 4,221 | 17,813 |
| 4 | -0,27 | 8,735 | -9,005 | 81,094 |
| 5 | 10,70 | 14,765 | -4,065 | 16,525 |
| 6 | 16,23 | 22,409 | -6,179 | 38,181 |
| 7 | 6,78 | 4,361 | 2,419 | 5,850 |
| 8 | 19,89 | 21,920 | -2,030 | 4,119 |
| 9 | 9,39 | 10,006 | -0,616 | 0,379 |
| | 280,853 |


Оценка
дисперсии ошибок регрессии и оценки дисперсии параметров модели для данных
табл. 2 соответственно равны:  40,122;
 0,0294;
 12,128.
Коэффициент детерминации R2, характеризующий качество подгонки регрессионной
модели к наблюденным значениям Yt , (t = 1, …, 9) и F – статистика,
используемая для проверки его значимости (R2=0,506, F=9,237 > F (k1,
k2) = F (1,7) = 5,59, где F – критическое значение критерия при
пятипроцентном уровне значимости = 5%, и уровней свободы k1 = 1 и k2 =
n–2 = 7), свидетельствуют о том, что есть основания полагать, что между
переменными имеется корреляционная зависимость.
При помощи регрессии (17) выполним прогноз доходности долгосрочных облигаций корпораций на 1993 г. Y93 по значению доходности рыночного портфеля на этот год X93=9,99:
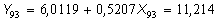 ,
и, таким образом, отклонение от истинного значения составляет
Y93
– = 13,19 –
11,21 = 1,98, (18)
а
оценка дисперсии прогноза индивидуального значения  = 45,699.
Теперь выполним прогноз, используя модель коллокации (11). Для этого необходимо построить модели ковариационных функций: автоковариационной функции вектора X, взаимной ковариационной функции между X и Y, взаимной ковариационной функции между Y и X.
Первым шагом при построении ковариационных функций является вычисление оценок ковариаций по данному динамическому ряду:
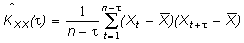 ,
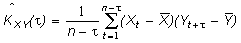 ,
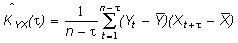 ,
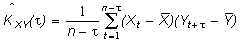 ,
где
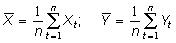 – выборочные
средние.
Вторым шагом является выбор подходящей аппроксимирующей функции, и если нет каких-либо дополнительных соображений теоретического характера, то в качестве таковых обычно выбирают непрерывные функции вида:
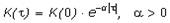 ,
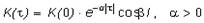 , (19)
где
, , K(0) = DY – параметры модели. Поскольку члены
последовательностей  ,
 ,
 , ( =
0, ..., k) для данных табл. 1 меняют знак, то в данной работе воспользуемся
выражением (19).
На третьем шаге выполняется оценка параметров модели ковариационной функции (например, по методу наименьших квадратов). В данной работе воспользуемся методом, основанным на использовании "существенных" параметров:
1) дисперсии процесса K(0) = DY ;
2) радиуса корреляции 0,5 – значение аргумента ковариационной функции, при котором ее значение равно половине дисперсии, т.е.
K(
0,5) = 
3) наименьшего положительного корня 0 уравнения: K( ) = 0. Связь параметров модели с существенными параметрами устанавливается следующим образом:
 , где
= 3,14. (20)
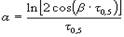 . (21)
Значения существенных параметров и параметров моделей ковариационных функций представим в табл. 3.
Таблица 3
| Ковариационная | Существенные параметры | Параметры модели | ||
| функция | 0 | 0,5 | | |
| KXX( ) | 0,6193 | 0,3096 | 1,1193 | 2,5366 |
| KYY( ) | 1,0293 | 0,5054 | 0,7133 | 1,5261 |
| KYX( ) | 0,7417 | 0,3709 | 0,9345 | 2,1177 |
| KXY( ) | 0,6619 | 0,3310 | 1,0472 | 2,3731 |
По построенным ковариационным функциям, для различных интервалов ( = 0, ..., 9) между моментами ti, tj, i = 1, ..., 9, j = 1, …, 9 рассчитаем соответствующие ковариационные матрицы:
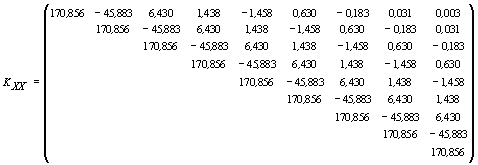
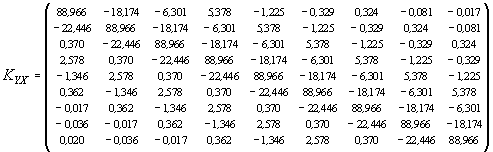
Обращая
матрицу KXX и перемножая обратную матрицу  на вектор
центрированных значений переменной X, а затем, умножая произведение C =X на матрицу
KYX, получим центрированные значения прогнозов переменной Y на моменты
t
= 1, …, 9, соответствующие периоду исследования (с 1984 по 1992 г.). Добавляя к
центрированным значениям прогнозов среднее по выборке  и вычисляя
отклонения прогнозов от истинных значений переменной, найдем сумму квадратов
отклонений (табл. 4).
Таблица 4
| t | Yt |
|
et |
|
| 1 | 16,39 | 9,232 | 7,158 | 51,232 |
| 2 | 30,90 | 23,498 | 7,402 | 54,786 |
| 3 | 19,85 | 15,769 | 4,081 | 16,652 |
| 4 | -0,27 | 7,407 | -7,677 | 58,935 |
| 5 | 10,70 | 16,226 | -5,526 | 30,535 |
| 6 | 16,23 | 21,489 | -5,259 | 27,653 |
| 7 | 6,78 | 4,933 | 1,847 | 3,411 |
| 8 | 19,89 | 21,459 | -1,569 | 2,462 |
| 9 | 9,39 | 10,436 | -1,046 | 1,093 |
| | 246,760 |


Для прогнозирования доходности долгосрочных облигаций корпораций на 1993 г. Y93(t = 10) вектор значений ковариаций (14)
(-0,006 0,020 -0,036 -0,017 0,362 -1,346 2,578 0,370 -22,446),
вычисленный
по моделям взаимных ковариационных функций  (см. табл. 3),
умножается на вектор C =X, в
результате получается значение
 ,
и, таким образом, отклонение от истинного значения составляет
Y93
– = 13,19 –
14,903 = -1,71.
Продемонстрируем работу модели (14) для прогнозирования значений временного ряда – доходности долгосрочных облигаций корпораций США на 1992 г. и 1993 г. по данным за девять лет (с 1984 по 1992 г. включительно).
Элементы
ковариационной матрицы KYY и вектора  вычислим при
помощи модели автоковариационной функции вида (19) с параметрами =
0,7133, = 1,5261 (см. табл. 3):
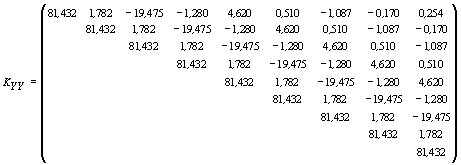
Умножая
вектор  :
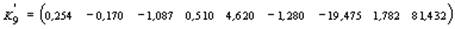
на
вектор  , получим
прогноз доходности долгосрочных облигаций корпораций США на 1992 г. В данном
случае результат прогноза в точности совпадает с заданным значением, и этот
факт был отмечен выше (см. (16)):
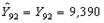 .
Умножая
вектор  :
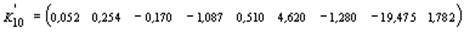
на
вектор  , получим прогноз
доходности долгосрочных облигаций корпораций США на 1993 г. –
 , который
отличается от истинного значения на величину = 0,169.