Комплексный экономический анализ производства и реализации продукции
Расчет влияния сортового состава продукции на объем ее производства в стоимостном выражении можно произвести по всем четырем способам, описанным в предыдущем параграфе, которые применяются при анализе структуры производства продукции. Выполним этот расчет способом абсолютных разниц (табл. 4.3).
Таблица 4.3 - Влияние сортового состава продукции на объем выпуска изделия А в стоимостном выражении
|
Сорт продукции |
Оптовая цена 1 туб, тыс. руб. |
Структура продукции, % |
Изменение средней цены за счет структуры, тыс. руб. |
||
| план | факт | +, - | |||
|
1 2 3 |
6000 5000 2500 |
50 30 20 |
70 20 10 |
+20 -10 -10 |
+1200 -500 -250 |
| Итого | 5000 | 100 | 100 | X | +450 |
В связи с улучшением качества продукции (увеличением доли продукции I сорта и уменьшением соответственно доли продукции II и III сортов) средняя цена реализации по изделию А выше плановой на 450 тыс. руб., а стоимость всего фактического выпуска - на 2268 млн руб.(450 тыс. руб. х 5040 туб).
Аналогичные расчеты делают по всем видам продукции, по которым установлены сорта, после чего результаты обобщаются.
Косвенным показателем качества продукции является брак. Он делится на исправимый и неисправимый, внутренний (выявленный на предприятии) и внешний (выявленный потребителями). Выпуск брака ведет к повышению себестоимости продукции, уменьшению объема товарной и реализованной продукции, снижению прибыли и рентабельности.
В процессе анализа изучают динамику брака по абсолютной сумме и удельному весу в общем выпуске товарной продукции;
определяют потери от брака:
млн. руб.
1. Себестоимость забракованной продукции 500
2. Расходы по исправлению брака 80
3. Стоимость брака по цене возможного использования 150
4. Сумма удержаний с виновных лиц 10
5. Потери от брака (п.1 + п.2 - п.З - п.4) 420
Для определения потерь товарной продукции необходимо знать фактический уровень рентабельности. В нашем примере стоимость товарной продукции в действующих ценах составляет 104 300 млн руб., а ее себестоимость - 84 168 млн руб. Отсюда фактический уровень рентабельности равен +23,9 % (104 300-84 168)/84 168 х 100). Это означает, что фактический уровень цены выше себестоимости продукции в 1,239 раза. Потери же товарной продукции равны 420 х 1,239 = 520,4 млн руб., или 0,5 % от стоимости фактического выпуска.
Затем изучаются причины понижения качества и допущенного брака продукции по местам их возникновения и центрам ответственности и разрабатываются мероприятия по их устранению. Основными причинами понижения качества продукции являются плохое качество сырья, низкий уровень технологии и организации производства, квалификации рабочих, аритмичность производства и др.
5. Анализ ритмичности работы предприятия
При изучении деятельности предприятия важен анализ ритмичности производства и реализации продукции. Ритмичность — равномерный выпуск, продукции в соответствии с графиком в объеме и ассортименте, предусмотренных планом.
Ритмичная работа является основным условием своевременного выпуска и реализации продукции. Неритмичность ухудшает все экономические показатели: снижается качество продукции; увеличиваются объем незавершенного производства и сверхплановые остатки готовой продукции на складах и, как следствие, замедляется оборачиваемость капитала; не выполняются поставки по договорам и предприятие платит штрафы за несвоевременную отгрузку продукции;
несвоевременно поступает выручка; перерасходуется фонд заработной платы в связи с тем, что в начале месяца рабочим платят за простои, а в конце за сверхурочные работы. Все это приводит к повышению себестоимости продукции, уменьшению суммы прибыли, ухудшению финансового состояния предприятия.
Для оценки выполнения плана по ритмичности используются прямые и косвенные показатели. Прямые показатели - коэффициент ритмичности, коэффициент вариации, коэффициент аритмичности, удельный вес производства продукции за каждую декаду (сутки) к месячному выпуску, удельный вес произведенной продукции за каждый месяц к квартальному выпуску, удельный вес выпущенной продукции за каждый квартал к годовому объему производства, удельный вес продукции, выпущенной в первую декаду отчетного месяца, к третьей декаде предыдущего месяца.
Косвенные показатели ритмичности — наличие доплат за сверхурочные работы, оплата простоев по вине хозяйствующего субъекта, потери от брака, уплата штрафов за недопоставку и несвоевременную отгрузку продукции, наличие сверхнормативных остатков незавершенного производства и готовой продукции на складах.
Один из наиболее распространенных показателей - коэффициент ритмичности. Величина его определяется путем суммирования фактических удельных весов выпуска за каждый период, но не более планового их уровня:
Критм = 30 + 33,33 + 33,34 = 96,67 %.
Таблица 5.1 - Ритмичность выпуска продукции по декадам
| Декада | Выпуск продукции за год, млн руб. | Удельный вес продукции, % | Выполнение плана, коэффициент | Доля продукции, зачтенная в выполнение плана по ритмичности, % | ||
| план | факт | план | факт | |||
|
Первая Вторая Третья |
32000 32000 32000 |
30240 34272 36288 |
33,3 33,3 33,4 |
30 34 36 |
0,945 1,071 1,134 |
30,0 33,33 33,34 |
| Всего за год | 96000 | 100800 | 100 | 100 | 1,05 | 96,67 |
Коэффициент
вариации ( )
определяется
как отношение
среднеквадратического
отклонения
от планового
задания за
сутки (декаду,
месяц, квартал)
к среднесуточному
(среднедекадному,
среднемесячному,
среднеквартальному)
плановому
выпуску продукции:
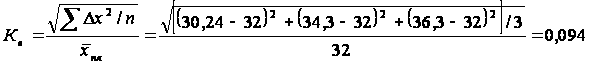
где х2 - квадратическое отклонение от среднедекадного задания;
п - число суммируемых плановых заданий;
х - среднедекадное задание по графику.
В нашем примере коэффициент вариации составляет 0,094. Это значит, что выпуск продукции по декадам отклоняется от графика в среднем на 9,4 %.
Для оценки ритмичности производства на предприятии рассчитывается также показатель аритмичности как сумма положительных и отрицательных отклонений в выпуске продукции от плана за каждый день (неделю, декаду). Чем менее ритмично работает предприятие, тем выше показатель аритмичности. В нашем примере (табл. 18.13) он равен
Каритм = 0,055 + 0,071 + 0,134 = 0,26.
Если известны причины недовыполнения (перевыполнения) плана выпуска продукции по декадам (суткам), можно рассчитать их влияние на показатель аритмичности. Для этого относительное изменение объема производства продукции по данной причине необходимо отнести к общему показателю аритмичности и умножить на 100. Например, за первую декаду план выпуска недовыполнен на 960 млн. руб., или на 3 %, по причине несвоевременной поставки сырья и на 800 млн. руб., или 2,5 %, по причине неисправности оборудования. Отсюда доля первого фактора в изменении общего показателя аритмичности составляет 11,5 % (0,03 / 0,26 х 100), а второго - 9,6 % (0,025 / 0,26 х 100).
Внутренние причины аритмичности - тяжелое финансовое состояние предприятия, низкий уровень организации, технологии и материально-технического обеспечения производства, а также планирования и контроля, внешние — несвоевременная поставка сырья и материалов поставщиками, недостаток энергоресурсов не по вине предприятия и др.
В процессе анализа необходимо подсчитать упущенные возможности предприятия по выпуску продукции в связи с неритмичной работой. Это разность между фактическим и возможным выпуском продукции, исчисленном исходя из наибольшего среднесуточного (среднедекадного) объема производства (100 800 - 36 288 х 3 = 8064 млн. руб.).
Аналогичным образом анализируется ритмичность отгрузки и реализации продукции. В заключение анализа разрабатывают конкретные мероприятия по устранению причин неритмичной работы.
6. Анализ факторов и резервов увеличения выпуска и реализации продукции
Изучив динамику и выполнение плана по реализации продукции и выполнению договоров поставки, необходимо установить факторы изменения ее объема (Рис. 6.1)



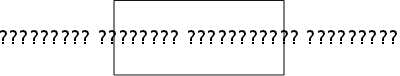


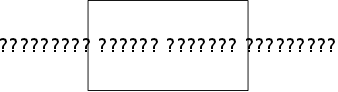
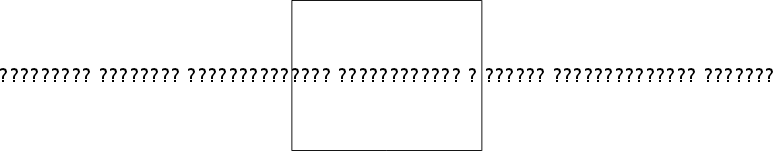
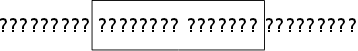





Рис. 6.1 - Схема факторной системы объема реализации продукции
Возможны два варианта методики анализа реализации продукции. Если выручка на предприятии определяется по отгрузке товарной продукции, то баланс товарной продукции будет иметь вид:
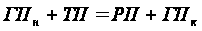
Отсюда
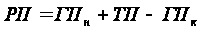
Если выручка определяется после оплаты отгруженной продукции, то товарный баланс можно записать так:
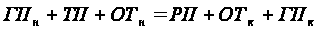
Отсюда
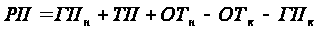
где
 ,
 -
соответственно
остатки готовой
продукции на
складах на
начало и конец
периода;
ТП - стоимость выпуска товарной продукции;
РП - объем реализации продукции за отчетный период;
 ,
 - остатки отгруженной
продукции на
начало и конец
периода.
Расчет влияния данных факторов на объем реализации продукции производится сравнением фактических уровней факторных показателей с плановыми и вычислением абсолютных и относительных приростов каждого из них. Для изучения влияния этих факторов анализируется баланс товарной продукции (табл. 6.1).
Таблица 6.1 - Анализ факторов изменения объема реализации продукции
| Показатель | Сумма в плановых ценах, млн. руб. | ||
| план | факт | +, - | |
| 1. Остаток готовой продукции на начало года | 2000 | 2000 | — |
| 2. Выпуск товарной продукции | 96000 | 100800 | +4800 |
| 3. Остаток готовой продукции на конец года | 2200 | 3545 | +1345 |
| 4. Отгрузка продукции за год (п.1+п.2-п.З) | 95800 | 99255 | +3455 |
|
5. Остаток товаров, отгруженных покупателям: 5.1. на начало года 5.2. на конец года |
4450 5000 |
4500 7155 |
+50 +2155 |
| 6. Реализация продукции (п.4+п.5.1-п.5.2) | 95250 | 96600 | +1350 |
Из таблицы видно, что план реализации продукции перевыполнен за счет увеличения ее выпуска и сверхплановых остатков товаров, отгруженных покупателям на начало года. Отрицательное влияние на объем продаж оказали следующие факторы: увеличение остатков готовой продукции на складах предприятия, а также рост остатков отгруженных товаров на конец года, оплата за которые не поступила еще на расчетный счет предприятия. Поэтому в процессе анализа необходимо выяснить причины образования сверхплановых остатков на складах, несвоевременной оплаты продукции покупателями и разработать конкретные мероприятия по ускорению реализации продукции и получению выручки.
Особое внимание уделяется изучению влияния факторов, определяющих объем производства продукции. Их можно объединить в три группы:
обеспеченность предприятия трудовыми ресурсами и эффективность их использования:
ВП = ЧР х ГВ,
РП = ЧР х ГВ х Дв,
обеспеченность предприятия основными производственными фондами и эффективность их использования:
ВП = ОПФ х ФО,
РП = ОПФ х ФО х Дв,
обеспеченность производства сырьем и материалами и эффективность их использования:
ВП = МЗ х МО,
РП = МЗ х МО х Дв,
где Дв ~ доля реализованной продукции (выручки) в общем объеме валовой продукции.
Расчет влияния данных факторов на объем, валовой и реализованной продукции можно произвести одним из приемов детерминированного факторного анализа. Затем, зная причины изменения среднегодовой выработки персонала, фондоотдачи и материалоотдачи, следует установить их влияние на выпуск продукции путем умножения их прироста за счет i-го фактора соответственно на фактическую численность персонала, фактическую среднегодовую стоимость основных производственных фондов и фактическую сумму потребленных материальных ресурсов:
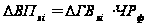
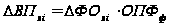
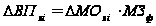
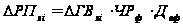
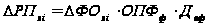
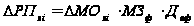
Основные источники резервов увеличения выпуска и реализации продукции показаны на рис. 6.2

6

Рис. 6.2 Источники резервов увеличения объема и реализации продукции
Определение величины резервов по первой группе производится следующим образом:
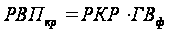
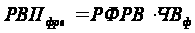
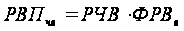
где
 ,
 ,
 - резерв роста
валовой продукции
соответственно
за счет создания
новых рабочих
мест, увеличения
фонда рабочего
времени в связи
с сокращением
его потерь и
повышения
среднечасовой
выработки;
РКР - резерв увеличения количества рабочих мест;
РФРВ - резерв увеличения фонда рабочего времени за счет сокращения его потерь по вине предприятия;
РЧВ - резерв роста среднечасовой выработки за счет совершенствования техники, технологии, организации производства и рабочей силы;
 - возможный
фонд рабочего
времени с учетом
выявленных
резервов его
роста.
По второй группе резервы увеличения производства продукции за счет увеличения численности оборудования (РК), времени его работы (РТ) и выпуска продукции за один машинно-час (РЧВ) рассчитываются по формуле:
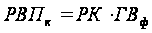
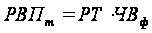
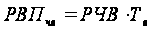
По третьей группе резервы увеличения выпуска продукции исчисляются следующим образом:
а) дополнительное количество i -го материала делится на норму его расхода на единицу i-го вида продукции и умножается на плановую цену единицы продукции. Затем результаты суммируются по всем видам продукции:
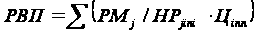
б) сверхплановые отходы материалов делятся на норму их расхода на единицу i-го вида продукции и умножаются на плановую цену единицы соответствующего вида продукции, после чего полученные результаты суммируются:
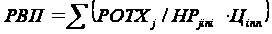
в) планируемое сокращение нормы расхода i-го ресурса на единицу i-го вида продукций умножается на планируемый к выпуску объем производства i-го вида продукции, полученный результат делится на плановую норму расхода и умножается на плановую цену данного изделия, после чего подсчитывается общая сумма резерва валовой продукции:
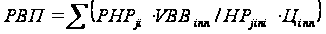
В заключение анализа обобщают выявленные резервы увеличения производства и реализации продукции (табл. 6.2).
Таблица 6.2 - Резервы увеличения выпуска продукции