Составление сметы затрат на обслуживание и ремонт оборудования
Размещено на /
Составление сметы затрат на обслуживание и ремонт оборудования
Содержание
Введение
1. Технико-экономическая характеристика предприятия
1.1 Организационно-правовой статус предприятия
1.2 Организационная структура управления предприятием и пути её совершенствования
1.3 Технико-экономические показатели работы предприятия и их анализ
2. Расчет затрат на обслуживание и ремонт оборудования
2.1 Планирование численности работников для проведения плавного объёма работ
2.2 Расчёт затрат на оплату труда и взносов во внебюджетные фонды
2.3 Расчёт цеховых и общезаводских расходов
2.4 Составление сметы затрат и её анализ
3. Разработка мероприятий по эффективному управлению затратами
Заключение
Литература
Введение
Предприятия в процессе производства и реализации продукции расходуют сырье, материалы, топливо, энергию, амортизируют основные фонды, оплачивают труд работников, несут расходы по обслуживанию и управлению производством, по реализации продукции, оплате услуг других организаций. Совокупность всех текущих затрат предприятия на производство и реализацию продукции, выраженных в денежной форме, образует себестоимость. Себестоимость продукции, представляя собой затраты предприятия на производство и обращение, служит основой соизмерения расходов и доходов, то есть самоокупаемости - основополагающего признака рыночного хозяйственного расчета.
Значение этой экономической категории в деятельности предприятий очень велико. Она отражает рациональность использования материальных, трудовых и финансовых ресурсов, основных и оборотных фондов, уровень организации производства и труда; показатель себестоимости один из важнейших экономических показателей при соизмерении затрат и результатов в различных вариантах технических и организационных решений. Поэтому анализ себестоимости промышленной продукции и выявление повлиявших на нее факторов так важны в современных рыночных условиях. Он позволяет выяснить тенденции изменения данного показателя, выполнение плана по его уровню, определить влияние факторов на его прирост и на этой основе дать оценку работы предприятия по использованию возможностей и установить резервы снижения себестоимости продукции.
Как в целом экономический анализ, так и анализ по производству и реализации продукции представляют собой объективно необходимый элемент управления производством, в том числе и затратами. Управление затратами является основным элементом управленческой деятельности. С помощью экономического анализа познается сущность хозяйственных процессов, осуществляется оценка хозяйственных ситуаций, выявляются резервы производства и, таким образом, обосновываются решения для планирования и управления.
Расходы, затраты, себестоимость всегда находились под пристальным вниманием теории и практики. В период построения рыночной экономики важность этих показателей возросла. Актуальность обусловлена тем, что величина основных видов ресурсов, расходуемых на производство продукции, в значительной степени влияет на эффективность производства, величину прибыли и уровень рентабельности. Поэтому предприятию, использующему многообразные виды ресурсов: материальные, трудовые, технические и другие, необходимо эффективно ими управлять, чтобы знать как они связаны друг с другом, какие принимать решения для повышения отдачи от применяемых ресурсов, так как уровень их использования непосредственно влияет на величину расхода.
Проблема управления затратами в современных условиях актуальна для большинства российских компаний. Высокая себестоимость продукции и услуг снижает ее конкурентоспособность и заставляет менеджмент искать причины и резервы снижения затрат.
Эффективное управление затратами является действенным инструментом повышения прозрачности и эффективности деятельности компании и ее структурных подразделений и возможно только на основе комплексного и системного подхода к решению проблемы, т.е. на основе единой системы управления затратами компании.
Система управления затратами позволяет получать точную и своевременную информацию о затратах с любой необходимой для управления степенью детализации; создать единый контур управления затратами компании, ее филиалов и дочерних предприятий, включающий планирование, учет, контроль и анализ затрат; сделать прозрачными затраты каждого структурного подразделения компании; проводить обоснованную тарифную политику, выявлять и расширять высокорентабельные направления деятельности, и на этой основе повысить эффективность деятельности компании.
В период формирования экономики эффективное управление издержками производства и результатами деятельности предприятий представляет собой важную и сложную задачу. Методика исчисления себестоимости существенно влияет на финансовые результаты работы, а также на управленческие решения, направленные на повышение прибыльности за счет снижения издержек производства.
Методологическим проблемам исчисления себестоимости продукции (работ, услуг) уделяется большое внимание в российской и зарубежной экономической литературе. Разные аспекты управления себестоимостью и прибыль рассмотрены в работах отечественных авторов: М.А. Вахрушиной, В.П. Грузинова, В.И. Данилина, Н.П. Кондракова, В.Д. Новодворского, В.Л. Перламутрова, Н.Я. Петракова, А.Д. Шеремета, Н.Д. Врублевского, О.Д. Кавериной, В.Э. Керимова, А.А. Кузнецовой, Ю.А. Мишиным и других, а также зарубежных ученых: К. Друри, Дж.Б. Кларка, А. Маршалла, Дж. Фостера, Дж.Р. Хикса, Ч.Т. Хорнгрена и других. Их научные исследования способствовали развитию теории и формированию обоснованной системы учета затрат, успешному применению на практике рекомендаций, направленных на повышение гибкости и полноты учета, усилению его роли в управленческом процессе.
Цель курсовой работы – проанализировать себестоимость услуг предприятия и разработать предложения по ее снижению.
Объект исследования – ОАО «Уралдомнаремонт».
Предмет исследования – себестоимость услуг предприятия.
Задачи исследования:
- провести анализ затрат на производство и реализацию услуг на примере ОАО «Уралдомнаремонт»;
- выяснить тенденции изменения затрат, себестоимости, выполнение плана по уровню себестоимости, выявление факторов на ее прирост на предприятии;
- дать оценку работы предприятия по использованию возможностей снижения себестоимости и оптимизации затрат на услуги;
- предложить пути снижения себестоимости услуг ОАО «Уралдомнаремонт».
При проведении данного исследования были использованы следующие приемы и методы:
горизонтальный анализ;
вертикальный анализ;
факторный анализ коэффициентов (относительных показателей);
сравнительный анализ.
Источники информации: Теоретической базой исследования послужили труды ученых-экономистов, учебная и методическая литература. Данные первичного, синтетического и аналитического учета и отчетности ОАО «Уралдомнаремонт».
1. Технико-экономическая характеристика предприятия
1.1 Организационно-правовой статус предприятия
Открытое акционерное общество «Уралдомнаремонт» учреждено и зарегистрировано впервые Мэрией города Екатеринбурга, регистрационный № 19 от 19.01.1995г.
Общество является юридическим лицом и имеет в собственности обособленное имущество, учитываемое на его самостоятельном балансе, может от своего имени приобретать и осуществлять имущественные и иные права, нести обязанности, быть истцом и ответчиком в суде.
Полное фирменное наименование Общества – Открытое акционерное общество «Уралдомнаремонт».
Сокращенное фирменное наименование Общества – ОАО «Уралдомнаремонт».
Место нахождения Общества: г. Екатеринбург, район ВИЗ, ул. Крауля, д. 61.
Виды выполняемых ОАО «Уралдомнаремонт» работ:
Монтаж оборудования и металлических конструкций.
Работы, связанные с повышенной опасностью промышленных производств и объектов.
Огнеупорная футеровка.
Монтаж технологических трубопроводов.
Монтаж гидравлического оборудования и коммуникаций.
Работы по устройству наружных инженерных сетей и коммуникаций.
Работы по устройству внутренних инженерных систем и оборудования.
Защита конструкций, технологического оборудования и трубопроводов.
Проектирование зданий и сооружений I и II уровней ответственности.
Пусконаладочные работы.
Общестроительные работы.
1.2 Организационная структура управления предприятием и пути её совершенствования
Механомонтажный участок является одним из значимых производственных подразделений цеха. Схема управления участком представлена на рис. 1.1.



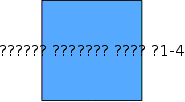
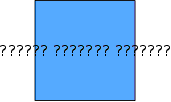

Рис. 1.1 Схема управления механомонтажным участком
Организуют работу четыре мастера, из них три мастера участка МНЛЗ №1-4 работают по сменам, остальные только в день. Управление осуществляет начальник участка.
Основной задачей участка является проведение ремонтов оборудования, главным образом роликовых секций и кристаллизаторов машин непрерывной разливки стали (МНЛЗ) цеха разливки стали конвертерного производства. Для проведения ремонтов на участке имеется следующее оборудование:
-специальные стенды для сборки, настройки, гидравлических испытаний оборудования;
-грузоподъёмное оборудование в т.ч. краны мостового типа грузоподъёмностью до 120т;
-гидравлические пресса с усилием до 800т для сборки/разборки роликов, производства штамповок;
-станции густой смазки узлов оборудования;
-механизированные склады готовой продукции и полуфабрикатов;
-сверлильные, токарные и наждачные станки;
-моечная машина, индукционная печь для нагрева подшипников;
-стеллажи, передаточные тележки, специальная оснастка и инструмент, необходимые для выполнения ремонтных работ.
1.3 Технико-экономические показатели работы предприятия и их анализ
В таблице 1.1 представлена динамика основных технико-экономических показателей предприятия.
Таблица 1.1 - Динамика основных технико-экономических показателей предприятия
| Показатель | 2007 год | 2008 год | 2009 год | Отклонения,+/- | Отклонения,% |
| Выручка (без НДС), тыс. руб. | 40645 | 44032 | 45863 | 5218 | 112,84 |
| Себестоимость, тыс. руб. | 30792 | 34132 | 28621 | -2171 | 92,95 |
| Прибыль, тыс. руб. | 9853 | 9900 | 17242 | 7389 | 174,99 |
| Средняя списочная численность персонала, чел. | 148 | 152 | 128 | -20 | 86,49 |
| Средняя трудоемкость единицы услуг чел/тыс. руб. (стр.2: стр.1) | 0,00364 | 0,00345 | 0,00279 | -0,00085 | 76,65 |
| Фонд оплаты труда, тыс. руб. | 22532 | 26284 | 20284 | -2248 | 90,02 |
| Средняя годовая оплата труда одного списочного работника, тыс. руб. (стр.4: стр.2) | 152,24 | 172,92 | 158,47 | 6,23 | 104,09 |
На рисунках 1.1 и 1.2 представлена динамика основных технико-экономических показателей предприятия.
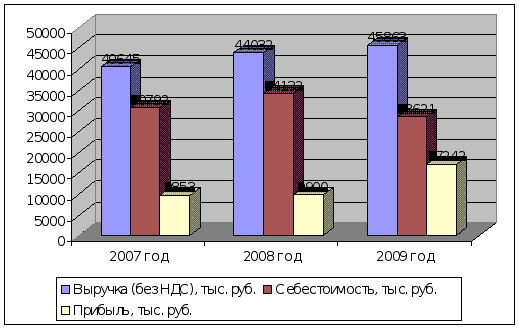
Рисунок 1.1- Динамика финансовых результатов в 2006 – 2009 годах
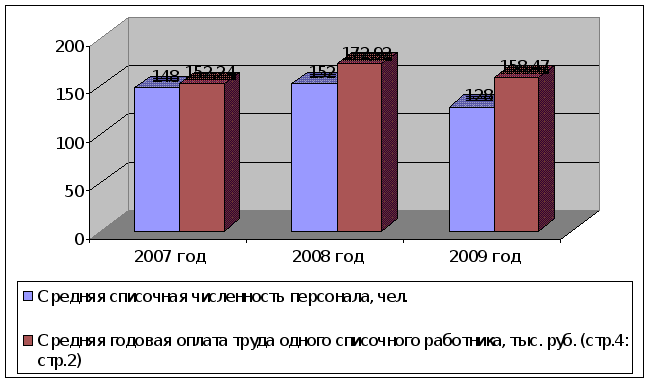
Рисунок 1.2- Динамика численности персонала и среднегодовой оплаты труда в 2006 – 2009 годах
Таким образом, данные, представленные в таблице 1.1, свидетельствуют о том, что в динамике за исследуемый период все показатели деятельности предприятия улучшились.
2. Расчет затрат на обслуживание и ремонт оборудования
2.1 Планирование численности работников для проведения плавного объёма работ
В таблице 2.1 представлена динамика затрат на рабочую силу в 2007 – 2009 годах.
Таблица 2.1 - Анализ затрат на рабочую силу
| Номер строки | Показатель | Уровень показателя | Отклонение | |||
| 2007 г | 2008г | 2009г | 2008/2007 | 2009/2008 | ||
| 1 | Объем оказанных услуг, тыс. руб. | 40645 | 44032 | 45863 | 3387 | 1831 |
| 2 | Средняя списочная численность персонала, чел. | 148 | 152 | 128 | 4 | -24 |
| 3 | Средняя трудоемкость единицы услуг чел/тыс. руб. (стр.2: стр.1) | 0,00364 | 0,00345 | 0,00279 | -0,00019 | -0,00066 |
| 4 | Фонд оплаты труда, тыс. руб. | 22532 | 26284 | 20284 | 3752 | -6000 |
| 5 | Средняя годовая оплата труда одного списочного работника, тыс. руб. (стр.4: стр.2) | 152,24 | 172,92 | 158,47 | 20,68 | -14,45 |
Анализируя данные таблицы 2.1 можно сделать следующий вывод. Среднесписочная численность персонала в 2008 году по отношению к 2007 году увеличилась на 4 человека, а в 2009 году по отношению к 2008 году снизилась на 24 человека. Вместе с тем среднегодовая оплата труда одного работника в 2008 году увеличилась на 20,68 тыс. руб., но одновременно произошла экономия заработной платы за счет снижения трудоемкости единицы услуг ( -19 коп.) в связи с проведением инновационных мероприятий. Так же эта тенденция наблюдается и в 2009 году: среднегодовая оплата труда одного работника снизилась на 14,45 тыс. руб., а трудоемкость единицы услуг - на 66 коп.
2.2 Расчёт затрат на оплату труда и взносов во внебюджетные фонды
смета себестоимость услуга снижение
Для определения степени влияния отдельных факторов на уровень затрат по оплате труда воспользуемся данными из таблицы 2.1:
Затраты на оплату труда (ЗОТ):
а) 2007 год ЗОТ0 = 22532 тыс. рублей
б) 2008 год ЗОТ1 = 26284 тыс. рублей
в) 2009 год ЗОТ2 = 20284 тыс. рублей
2. Определим среднюю заработную плату, приходящуюся на одного работника
з/п1 работника = ЗОТ / N
а) 2007 год: з/п1 работника 0 = 22532 / 148 = 152,24 тыс. руб.
б) 2008 год: з/п1 работника 1 = 26284 / 152 = 172,92 тыс. руб.
в) 2009 год: з/п1 работника 2 = 20284 / 128 = 158,47 тыс. руб.
3. Определим какими были бы затраты на оплату труда при средней заработной плате, приходящейся на одного работника на уровне прошлого года и численности работников отчетного года:
ЗОТ1 = з/п1 работника 0 * N1 = 152,24 * 152 = 23140,48 тыс. руб.
ЗОТ2 = з/п1 работника 1 * N2 = 172,92 * 128 = 22133,76 тыс. руб.
4. Определим влияние отдельных факторов на уровень затрат по оплате труда:
а) изменение численности работников
ΔЗОТ 1число работников = ЗОТ1 – ЗОТ0 = 23140,48 – 22532 = 608,48 тыс. руб.
ΔЗОТ 2число работников = ЗОТ2 – ЗОТ1 = 22133,76 – 26284 = - 4150,24 тыс. руб.
б) изменение средней заработной платы, приходящейся на одного работника
ΔЗОТ 1 з/п 1 работника = ЗОТ1 – ЗОТ1 = 26284 – 23140,48 = 3143,52 тыс. руб.
ΔЗОТ 2 з/п 1 работника = ЗОТ2 – ЗОТ2 = 20284 – 22133,76 = - 1849,76 тыс. руб.
в) общее влияние факторов
ΔЗОТ 1= ΔЗОТ 1 число работников + ΔЗОТ 1 з/п 1 работника = 608,48 + 3143,52 = 3752 тыс. руб.
ΔЗОТ 2= ΔЗОТ 2 число работников + ΔЗОТ 2 з/п 1 работника = - 4150,24 – 1849,76 = - 6000 тыс. руб.
Таким образом, в 2008 году на предприятии ОАО «Уралдомнаремонт» произошел рост затрат по оплате труда на 3752 тыс. рублей по сравнению с 2007 годом. Данный рост произошел из-за увеличения средней заработной платы, приходящейся на одного работника, под воздействием которой ЗОТ возросли на 3143,52 тыс. рублей, а так же за счет увеличения численности работников на 4 чел., которое привело к росту ЗОТ на 608,48 тыс. рублей.
В 2009 году на предприятии ОАО «Уралдомнаремонт» произошло снижение затрат по оплате труда на 6000 тыс. рублей по сравнению с 2008 годом. Данное снижение произошел из-за уменьшения средней заработной платы, приходящейся на одного работника, под воздействием которой ЗОТ снизились на 1849,76 тыс. рублей, а так же за счет уменьшения численности работников на 24 чел., которое привело к снижению ЗОТ на 4150,24 тыс. рублей.
2.3 Расчёт цеховых и общезаводских расходов
Проведем анализ затрат на 1 рубль объема услуг на ОАО «Уралдомнаремонт».
Таблица 2.2 - Анализ затрат на 1 рубль объема услуг на ОАО «Уралдомнаремонт»
| Элемент затрат | Сумма, тыс. руб. | Темп роста | |||
| 2007г. | 2008г. | 2009г. | 2008г. | 2009г. | |
| Оплата труда | 22535 | 26284 | 20284 | 116,64 | 77,17 |
| Отчисления на социальные нужды | 3109 | 3653 | 2840 | 117,50 | 77,74 |
| Материальные затраты | 2414 | 2030 | 2404 | 84,09 | 118,42 |
| В том числе: | |||||
| Сырье и материалы | 989 | 1203 | 1389 | 121,64 | 115,46 |
| Топливо и электроэнергия | 1425 | 827 | 1015 | 58,04 | 122,73 |
| Прочие затраты | 2734 | 2165 | 3093 | 79,19 | 142,86 |
| Итог по элементам затрат | 30792 | 34132 | 28621 | 110,85 | 83,85 |
| Объем услуг | 40645 | 44032 | 45863 | 108,33 | 104,16 |
| Затраты на 1 рубль товарной продукции | 0,7576 | 0,7752 | 0,6241 | - | - |
На рисунке 2.2 представлена динамика затрат на рубль товарной продукции в 2007 -2009 годах.
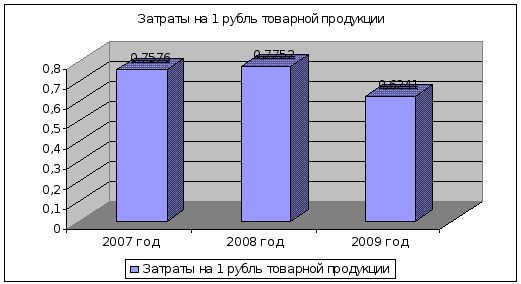
Рисунок 2.1 - Динамика затрат на рубль товарной продукции в 2007 2009 годах
В ходе анализа затрат на 1 рубль объема услуг было выявлено, что затраты на 1 рубль объема услуг на ОАО «Уралдомнаремонт» составили в 2007 году - 0,7576 руб., 2008 году - 0,7752 руб., в 2009 году – 0,6241 руб. Затраты на 1 рубль объема услуг увеличиваются в 2008 году по сравнению с 2007 годом на 0,0176 руб.; в 2009 году по сравнению с 2008 годом снижаются на 0,1511 руб. Это является положительным моментом в деятельности организации и говорит о повышении рентабельности услуг.
Проведем факторный анализ затрат на 1 рубль объема услуг методом цепных подстановок с помощью таблицы 2.3, используя данные 2008 и 2009 годов:
Факторная модель З-ты на 1руб. У = Зо/У, где Зо – общие затраты (кратная модель). Оба фактора количественные.
Таблица 2.3 - Факторная модель З-ты на 1руб
| Подстановка | Зо | У | З-ты на 1 руб. У |
| 1 | 34132 | 45863 | 0,7442 |
| 2 | 28621 | 45863 | 0,6241 |
| 3 | 28621 | 44032 | 0,6500 |
| Влияние факторов | -0,1202 | 0,0260 | -0,0942 |
Факторный анализ показал, что общие затраты снизились, это привело к уменьшению затрат на 1 руб. объема услуг на 0,1202 руб.; затраты на 1 руб. объема услуг увеличились на 0,0260 руб. за счет снижения объема услуг.
Непосредственное влияние на изменение уровня затрат на рубль товарной продукции оказывают 4 фактора, которые находятся с ним в прямой функциональной связи:
изменение структуры выпущенной продукции;
изменение уровня затрат на производство отдельных изделий;
изменение цен и тарифов на потребленные материальные ресурсы;
изменение оптовых цен на продукцию.
Затраты на 1 рубль объема услуг определяем по формуле:
Затр = ΣQ*P / ΣQ*Z, (2.1)
1. Определим затраты на 1 рубль объема услуг в 2007 году.
Затр0 = ΣQ0*Z0 / ΣQ0*P0 = 30722/40645 = 0,7576 руб.
2. Определим затраты на 1 рубль объема услуг в 2008 году.
Затр1 = ΣQ1*Z1 / ΣQ1*P1 = 34132/40032= 0,7752 руб.
3. Рассчитаем затраты на 1 рубль объема услуг 2008 года при себестоимости единицы услуг и ценах 2007 года
Затр1 = ΣQ1*Z0 / ΣQ1*P0 = 30691/40615 = 0,7557 руб.
4. Рассчитаем затраты на 1 рубль объема услуг 2008 года при себестоимости единицы услуг 2008 года и ценах 2007 года
Затр2 = ΣQ1*Z1 / ΣQ1*P0 = 34132/40615 = 0,8404 руб.
5. Определим влияние на затраты на 1 рубль объема услуг различных факторов:
а) изменение структуры реализованной продукции
ΔЗатрQ = Затр1 – Затр0 = 0,7557 – 0,7576 = - 0,0019 руб.
б) изменение себестоимости реализованной продукции
ΔЗатрP = Затр2 – Затр1 = 0,8404 – 0,7557 = + 0,0847 руб.
в) изменение цен реализованной продукции
ΔЗатрZ = Затр1 – Затр2 = 0,7752 – 0,8404 = - 0,0652 руб.
г) общее влияние всех факторов
ΔЗатр = -0,0019 + 0,0847 - 0,0652 = 0,0176 руб.
Таким образом, себестоимость оказанных услуг в 2008 году увеличилась на 0,0176 руб. на руб. продаж. Это произошло в результате изменения структуры реализованной продукции – уменьшение на 0,0019 руб. на руб. затрат, изменения цен в сторону увеличения – на 0,0847 руб. на руб. затрат, снижение себестоимости за счет изменения цен реализованных услуг, позволившего снизить себестоимость на 0,0652 руб. на руб. затрат.
1. Определим затраты на 1 рубль объема услуг в 2008 году.
Затр0 = ΣQ0*Z0 / ΣQ0*P0 = 34132/44032 = 0,7752 руб.
2. Определим затраты на 1 рубль объема услуг в 2009 году.
Затр1 = ΣQ1*Z1 / ΣQ1*P1 = 28621/45863= 0,6241 руб.
3. Рассчитаем затраты на 1 рубль объема услуг 2009 года при себестоимости единицы услуг и ценах 2008 года
Затр1 = ΣQ1*Z0 / ΣQ1*P0 = 29797,6/42559,8 = 0,7001 руб.
4. Рассчитаем затраты на 1 рубль объема услуг 2009 года при себестоимости единицы услуг 2009 года и ценах 2008 года
Затр2 = ΣQ1*Z1 / ΣQ1*P0 = 28621/40615 = 0,7047 руб.
5. Определим влияние на затраты на 1 рубль объема услуг различных факторов:
а) изменение структуры реализованной продукции
ΔЗатрQ = Затр1 – Затр0 = 0,7001 – 0,7752 = - 0,0751 руб.
б) изменение себестоимости реализованной продукции
ΔЗатрP = Затр2 – Затр1 = 0,7047 – 0,7001 = + 0,0046 руб.
в) изменение цен реализованной продукции
ΔЗатрZ = Затр1 – Затр2 = 0,6241 – 0,7047 = - 0,0806 руб.
г) общее влияние всех факторов
ΔЗатр = - 0,0751 + 0,0046 - 0,0806= - 0,1511 руб.
Таким образом, себестоимость реализованной продукции в 2009 году снизилась на 0,1511 руб. на руб. продаж. Это произошло в результате изменения структуры реализованной продукции – уменьшение на 0,0751 руб. на руб. затрат, изменения цен в сторону увеличения – на 0,0046 руб. на руб. затрат, но наибольшее влияние оказало снижение себестоимости за счет изменения цен реализованной продукции, позволившего снизить себестоимость на 0,0806 руб. на руб. затрат.
Таким образом, себестоимость оказанных услуг в 2008 году увеличилась на 0,0176 руб. на руб. продаж, а в 2009 году снизилась на 0,1511 руб. на руб. продаж.
2.4 Составление сметы затрат и её анализ
Проведем анализ себестоимости услуг на ОАО «Уралдомнаремонт». При расчете себестоимости по элементам затрат в ее состав включаются следующие расходы:
материальные затраты;
затраты на оплату труда;
отчисления на социальные нужды;
прочие затраты.
Таблица 2.4- Анализ себестоимости услуг на ОАО «Уралдомнаремонт» по экономическим элементам за 2007-2008гг
| Элементы затрат | Сумма, тыс. руб. | Структура затрат, % | ||||
| 2007 | 2008 | Отклонения | 2007 | 2008 | Отклонения | |
| Оплата труда | 22535 | 26284 | 3749 | 73,2 | 77,0 | 3,8 |
| Отчисления на социальные нужды | 3109 | 3653 | 544 | 10,1 | 10,7 | 0,6 |
| Материальные затраты | 2414 | 2030 | -384 | 7,8 | 5,9 | -1,9 |
| в том числе: | ||||||
| Сырье и материалы | 989 | 1203 | 214 | 3,2 | 3,5 | 0,3 |
| Топливо и электроэнергия | 1425 | 827 | -598 | 4,6 | 2,4 | -2,2 |
| Прочие затраты | 2734 | 2165 | -569 | 8,9 | 6,3 | -2,5 |
| Полная себестоимость | 30792 | 34132 | 3340 | 100 | 100 | - |
| в том числе: Переменные расходы | 20938 | 23551 | 2613 | 68,0 | 69,0 | 1,0 |
| Постоянные расходы | 9854 | 10581 | 727 | 32,0 | 31,0 | -1,0 |
Таблица 2.5 - Анализ себестоимости услуг на ОАО «Уралдомнаремонт» по экономическим элементам за 2008-2009гг
| Элементы затрат | Сумма, тыс. руб. | Структура затрат, % | ||||
| 2008 | 2009 | Отклонения | 2008 | 2009 | Отклонения | |
| Оплата труда | 26284 | 20284 | -6000 | 77,0 | 70,9 | -6,1 |
| Отчисления на социальные нужды | 3653 | 2840 | -813 | 10,7 | 9,9 | -0,8 |
| Материальные затраты | 2030 | 2404 | 374 | 5,9 | 8,4 | 2,5 |
| в том числе: | ||||||
| Сырье и материалы | 1203 | 1389 | 186 | 3,5 | 4,9 | 1,3 |
| Топливо и электроэнергия | 827 | 1015 | 188 | 2,4 | 3,5 | 1,1 |
| Прочие затраты | 2165 | 3093 | 928 | 6,3 | 10,8 | 4,5 |
| Полная себестоимость | 34132 | 28621 | -5511 | 100 | 100 | - |
| в том числе: Переменные расходы | 23551 | 19199 | -4352 | 69,0 | 67,1 | -1,9 |
| Постоянные расходы | 10581 | 9422 | -1159 | 31,0 | 32,9 | 1,9 |
На основании данных таблиц 2.4 и 2.5 можно сделать следующий вывод, что общая сумма затрат в 2008 году по сравнению с уровнем 2007 года увеличилась на 3340 тыс.руб., общая сумма затрат в 2009 г. по сравнению с уровнем 2008 г. снижается на 5511 тыс. руб. Наибольший удельный вес в структуре затрат в 2008 г. занимали затраты на оплату труда, хотя в 2009 г. их доля снизилась на 6,1%, таким образом предприятие сэкономило 6000 тыс.руб. Сумма материальных затрат в 2008 году по сравнению с уровнем 2007 года уменьшилась на 384 тыс.руб. или 1,9%, а сумма материальных затрат в 2009 г. по сравнению с уровнем 2008 г. увеличилась на 374 тыс. руб. или на 2,5%. В 2008 году по отношению к 2007 году прочие затраты сократились на 2,5% или на 569 тыс. руб., но в 2009 по отношению к 2008 году увеличились на 4,5% или на 928 тыс.руб.
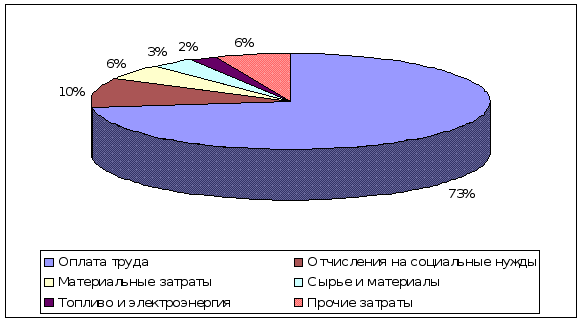
Удельный вес затрат в общей себестоимости представлен на рисунках 2.2 – 2.3.
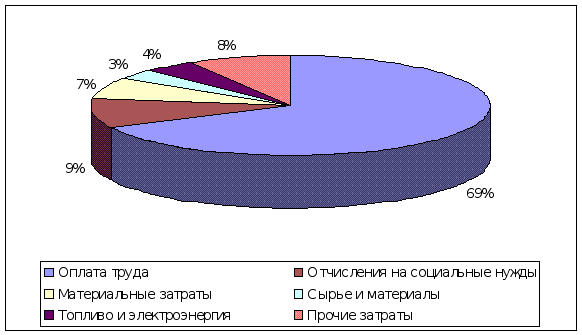
Рисунок 2.2 - Удельный вес затрат в общей себестоимости услуг в 2007 году