Система экономических показателей
ПрЕ = ЗТП – (ЗПЕ + МЕ + АмЕ) коп./1 руб. ТП
ПрЕ = 86,1 – (21,1 + 38,9 + 9,69) = 16,41 коп./1 руб. ТП
Выведение удельной величины прочих расходов ПрЕ по формуле является чисто условным приемом в рамках данной курсовой работы.
Перемножив удельные показатели на объем товарной продукции, получим то, что на практике называют сметой затрат на производство.
Таблица 5 - Затраты на производство (ЗПр-во)
| Элемент затрат | Удельные затраты | Всего расходов | ||
| Обозначение | На 1 руб. ТП, коп | Обозначение | руб. | |
| Материальные расходы | МЕ | 38,9 | МР | 221949785 |
| Расходы на оплату труда | ЗПЕ | 21,1 | РОТ | 120389215 |
| Амортизация | АмЕ | 12,4 | Ам | 55273484,38 |
| Прочие расходы | ПрЕ | 16,41 | Проч. | 93643980,63 |
| Всего | ЗТП | 88,81 | ЗПр-во | 491256465,00 |
На практике фактические суммы расходов формируются постепенно с каждым случаем списания на производство затрат сырья, топлива, энергии, начислением зарплаты, внесением налогов и т. д.
Плановые затраты подсчитывают в сметах с использованием норм расхода и цен, норм выработки, норм времени и тарифных ставок, доплат, районных коэффициентов и множества других нормативов и придержек. Далее из расчетов по оплате труда, смет на сырье, топливо, энергию, амортизацию и т. д., через сметы по комплексным статьям формируется сводная смета затрат на производство. Это огромная работа.
В «Затраты на производство» сначала включают и непромышленные затраты, и лишь потом «выходят» на себестоимость товарной продукции. Иными словами, «Затраты на производство» шире, чем себестоимость; расходы в них соответствуют не товарным, а валовым объемам; есть различия по расходам, предстоящим и на незавершенное производство. В итоге сумма «Затрат на производство» никогда не равна себестоимости товарной продукции. В курсовой работе мы допускаем такое равенство для упрощения.
4. Себестоимость, прибыль, рентабельность
Себестоимость – сумма затрат на производство и сбыт продукции (на весь объем или на единицу).
Обозначив себестоимость всей продукции Сбс.тп, приравняем ее сумме затрат на производство:
Cбс. тп = ЗПр-во, тыс.руб.
Сбс. тп = 491257 тыс. руб.
Далее следует найти себестоимость единицы продукции – одной тонны:
Сбс.1т = Сбс. тп : ОПизг, руб./т.
Сбс.1т. = 491257 тыс. руб. : 544 тыс. т. = 13722 руб./т.
И прибыль на 1 т.
Прб.1т. = Цср – Сбс.1т, руб./1т
Прб.1т. = 15938 – 13722 = 2216 руб./т.
Отношение величины прибыли на единицу продукции к ее себестоимости принято называть «рентабельностью продукции». В курсовой работе будем пользоваться более конкретным выражением – «рентабельность к себестоимости», обозначив Рс:
Рс = (Прб.1т. : Сбс.1т.)*100, %
Рс = (2216 руб. / т. : 13722 руб. / т.)*100 = 16,15 %
Уровни рентабельности к себестоимости и к цене (Рс и Рц) связаны между собой (для одного и того же товара, работы, услуги) простыми зависимостями, позволяющими выразить Рс через Рц и обратно.
Рс =
 =
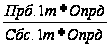 =
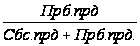 =
 ∙100
= Рц
Разность:
Прб.тп = ТП – Сбс.тп, тыс. руб.
Прб.тп = 570565 тыс. руб. – 491257 тыс. руб. = 79308 тыс. руб.
выражает важную характеристику, которую прежде называли «прибыль от производства», поскольку она выражена на объем произведенной (а не проданной) продукции. Строго говоря, именно по этой прибыли (а не от продаж) следует определять новый показатель «финансовую производительность труда»:
ПТфин = Прб.тп : ППП, тыс. руб./1 работ.
ПТфин = 79308 тыс. руб. : 556 работ. = 142,64 тыс. руб./1работ.
Впрочем, допустимо рассчитывать ПТфин и по прибыли от продаж: считается, что так «ближе к жизни», да и не требуется специально определять «прибыль от производства».
Главным результирующим показателем деятельности предприятия, его целью как коммерческой организации является сумма чистой прибыли. Кроме уже подсчитанных нами доходов (выручка) и расходов, на чистую прибыль влияют расходы и доходы: операционные, Внереализационные, чрезвычайные, налог на прибыль. Определение этих сугубо финансовых показателей выходит за рамки нашей темы. Ограничимся установлением суммы прибыли от продаж товаров, продукции, работ, услуг Прб.прд. Ее определяют как разность между выручкой (нетто) от продажи товаров, продукции, работ, услуг (ВПрд) и их себестоимостью Сбс.прд:
Прб.прд. = ВПрд – Сбс.прд., тыс. руб.
Прб.прд. = 608565 тыс. руб. – 523974,5 тыс. руб. = 84590,5 тыс. руб.
Показатель Сбс.прд отличается от Сбс.тп как по объему и ассортименту товаров, продукции и т. д. (Опрд ≠ ОПизг), так (в принципе) и по себестоимости единицы каждого товара, продукта (у нас Сбс.1т). Поэтому лишь условно можно подсчитать:
Сбс.прд = Сбс.1т.*Опрд, тыс. руб.
Сбс.прд = 13722 руб./1т.*3,818 тыс. т = 523974,5 тыс. руб.
Последний показатель – уровень рентабельности продаж (рентабельность к цене):
Рц = Прб.прд. : ВПрд * 100%, %
Рц = 84590,5 тыс. руб. : 608565 тыс. руб. *100% = 13,9 %
5. Безубыточный объем продаж. Точка безубыточности
Постоянные расходы = ДоляПостРасходов*ОбщСумИздержек, тыс. руб.
Постоянные расходы = 0,212*491257 тыс. руб. = 104146,5 тыс. руб.
Таблица 6 – Данные для построения графика безубыточности
| Этап производства | Объем продукции (ОПизг), тыс. | Выручка от продажи товаров (ВПрд), тыс. руб. | Постоянные расходы (Сбс.тп), тыс. руб. | Общие расходы (Сбс.тп или ОбщРасх), тыс. руб. |
| Начальный | 0 | 0 | 104146,5 | 104146,5 |
| Конечный | 35,8 | 608565 | 104146,5 | 491257 |
Изобразим графически безубыточный объем продаж:
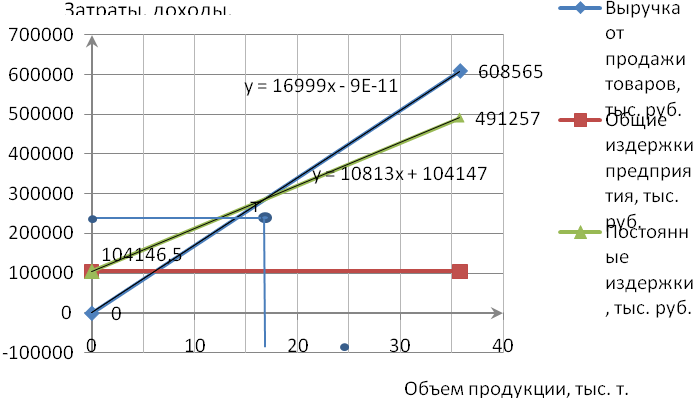
Рисунок 1 - График рентабельности (безубыточности)
Безубыточный объем продаж определяется по формулам:
- в натуральном выражении, шт.:
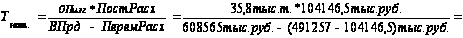 16,83 тыс. т.
- в стоимостном выражении, тыс. руб.:
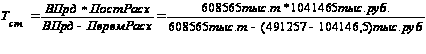 = 286,2 тыс. руб.
Главная задача построения графика рентабельности заключается в определении точки безубыточности. Точки, для которой денежные доходы (полученная выручка от реализации) равны денежным расходам (себестоимости). Анализ безубыточности позволяет определить минимальный требуемый объем продаж, зависимость прибыли предприятия от изменений торговой цены, значение каждого продукта в доле покрытия общих затрат.
Основная цель предприятия – быть выше порога рентабельности (точки безубыточности).
6. Сводная таблица экономических показателей предприятия по плану на 2010 г.
| № | Показатель | Значение |
| 1 | Выручка (нетто) от продажи товаров, продукции, работ, услуг, тыс. руб. | 608565 |
| 2 | Объем произведенной продукции, работ, услуг в действующих ценах, тыс. руб. | 570565 |
| 3 | Объем производства продукции в натуральном выражении, т | 35800 |
| 4 | Производственная мощность (ПМ), тыс. т. | 47,7 |
| 5 | Коэффициент использования ПМ, % | 0, 65 |
| 6 | Численность персонала, чел. | 556 |
| 7 | в том числе рабочих | 487 |
| 8 | Среднегодовая выработка 1 работающего, тыс. руб. | 1026,2 |
| 9 | «Финансовая производительность труда», тыс. руб. | 142,64 |
| 10 | Производительность труда 1 рабочего, т | 0,0736 |
| 11 | Трудоемкость единицы продукции, чел.-дн./1 т. | 6,7 |
| 12 | Среднемесячная заработная плата, руб. | 18060 |
| 13 | Расходы на оплату труда, тыс. руб. | 120389, 22 |
| 14 | Имущество предприятия, тыс. руб. | 751702,56 |
| в том числе: | ||
| 15 | внеоборотные активы | 641653,72 |
| 16 | оборотные активы | 110048,84 |
| 17 | Фондоотдача по товарной продукции, руб. | 1,28 |
| 18 | Фондоемкость единицы продукции, руб./1 т. | 0,78 |
| 19 | Количество оборотов оборотных средств за год | 6 |
| 20 | Затраты на производство, тыс. руб. | 491257 |
| 21 | Затраты на 1 руб. товарной продукции, коп. | 86,1 |
| 22 | Себестоимость единицы продукции, руб./1 т. | 13722 |
| 23 | Средняя цена единицы продукции, руб./1 т. | 15938 |
| 24 | Рентабельность продукции, % | 16,15 |
| 25 | Прибыль от продажи товаров, продукции, работ, услуг, тыс. руб. | 79308 |
| 26 | Рентабельность продаж, % | 13,9 |
Заключение
В данной курсовой работе на основе исходных данных мы провели расчеты важнейших экономических показателей, позволяющих корректно охарактеризовать деятельность предприятия.
Оценка эффективности хозяйственной деятельности предприятия осуществляется с целью организации контроля над рациональным расходованием материальных, трудовых и финансовых ресурсов.
Наиболее точную количественную оценку дают показатели объема произведенной и реализованной продукции, её трудоемкости и материалоемкости, балансовой прибыли, полученной предприятием за определенный период. С качественной стороны предприятие характеризует показатель производительности труда. В качестве обобщающего показателя используется показатель рентабельности, поскольку она дает возможность сопоставить результат в качественном выражении с затратами, обусловившими его появление. Эффективность отдельных элементов производственных затрат определяют показатели фондоемкости продукции и фондоотдача, коэффициент оборачиваемости оборотных средств (количество оборотов), коэффициенты сменности и загрузки оборудования.
На практике мы научились рассчитывать, входить во взаимосвязанную и целостную систему теоретических базисов, на которых создается и существует предприятие.
Согласно полученным данным можно оценить экономическое состояние предприятия, а также составить перспективный прогноз дальнейшего развития.
Список литературы
Налоговый кодекс Российской Федерации. Ч. 2#G0 (ред., действующая с 1 янв. 2002 г.). - Принят Гос. думой 19 июля 2000 г. // Собрание законодательства РФ. – 2000. - № 32. – 7 авг. 2000 г.; Рос. газ. - № 153-154. – 10 авг. 2000 г.
Налоговый кодекс Российской Федерации. Ч. 2 от 05.08.2000 N 117-ФЗ (ред. от 28.07.2004, действующая с 1 янв. 2005 г.).
Об установлении переходного периода для введения общероссийского классификатора видов экономической деятельности: Постановление Правительства РФ от 17.02.2003 N 108 // Рос. газ. - № 35. - 22.фев.2003 г., Собрание законодательства РФ. – № 8. - 24.фев.2003 г.
Об утверждении списка производств, цехов, профессий и должностей с вредными условиями труда, работа в которых дает право на дополнительный отпуск и сокращенный рабочей день: Постановление от 25 окт.1974 г. № 298/П-22 (введен в действие с 1 март 1976 года) // Список производств, цехов, профессий и должностей, Издательство «Экономика», М., 1975.
Об утверждении величины прожиточного минимума в Архангельской области во II квартале 2004 года: Постановление Главы админ. Архангельской обл. от 13.07.2004 N 97 (вступает в силу со дня официального опубликования) // Волна - № 26-27, 22 июл. 2004 г.
Об утверждении положения по бухгалтерскому учету «Доходы организации» ПБУ 9/99»: Приказ Минфина РФ от 06.05.1999 N 32н (вводится в действие с 1 янв. 2000 г.). - Зарегистрировано в Минюсте РФ 31.05.1999 N // Рос. газ. - № 116 - 22 июл. 1999 г. (начало - п. 13 Положения), № 117, 23 июл.1999 г. (п. 13 Положения - конец).
Об утверждении положения по бухгалтерскому учету «Расходы организации» ПБУ 10/99»: Приказ Минфина РФ от 06.05.1999 N 33н (вводится в действие с 1 янв. 2000 г.). - Зарегистрировано в Минюсте РФ 31.05.1999 N 1790 // Рос. газ. - № 116 - 22 июл. 1999 г. (начало - п. 16 Положения), № 117, 23 июл.1999 г. (п. 16 Положения - конец).
Об утверждении положения по бухгалтерскому учету «Учет основных средств» ПБУ 6/01: Приказ Минфина РФ от 30.03.2001 N 26н (вводится в действие с бухгалтерской отчетности 2001 г.). - Зарегистрировано в Минюсте РФ 28 апр.2001 N 2689 // Рос. газ. - № 91-92 - 16 мая 2001 г.
Общесоюзный классификатор «Отрасли народного хозяйства» (утв. Госкомстатом СССР, Госпланом СССР, Госстандартом СССР 01.01.1976) (ред. от 15.02.2000) (Утратил силу на территории Российской Федерации с 1 января 2003 года [11]) // В данном виде документ опубликован не был.
О государственных гарантиях и компенсациях для лиц, работающих и проживающих в районах крайнего севера и приравненных к ним местностях от 19.02.1993 N 4520-1 закон РФ (введен в действие с 1 июн. 1993 года) // Рос. газ. - № 73. – 16 апр.1993 г.
О принятии и введении в действие ОКВЭД: Постановление Госстандарта РФ от 06 нояб. 2001 г. № 454-ст (вместе с "Общероссийским классификатором видов экономической деятельности" ОК 029-2001 (КДЕС Ред. 1)) (дата введения 01.01.2003) // Документ опубликован не был.
О страховых тарифах на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний на 2001 год: Федеральный закон от 12 февраля 2001 г. N 17-ФЗ (вступает в силу со дня официального опубликования) (с изм. от 08.12.2003). - Принят Гос. думой ФС РФ 22 дек. 2000 г. // Рос. газ. – № 32-33. - 15 фев. 2001 г.; Собрание законодательства РФ. - № 7. - 12 фев. 2001 г.
О страховых тарифах на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний на 2004 год: Федеральный закон от 08 декабря 2003 г. N 167-ФЗ (вступает в силу с 1 янв. 2004 г.). - Принят Гос. думой ФС РФ 19 нояб. 2003 г. // Рос. газ. – № 252. - 16 дек. 2003 г.; Собрание законодательства РФ. - № 50. – 15 дек. 2003 г.
Отраслевое тарифное соглашение по лесопромышленному комплексу Российской Федерации на 2000 – 2002 годы: № 8553-КЛ от 21.12.99 / Мин-во труда и социального развития РФ // Лесн. газ. – 18 янв. 2000.
Трудовой кодекс Российской Федерации от 30.12.2001 N 197-ФЗ (вступил в силу с 1 фев. 2002 г.). - Принят Гос. думой ФС РФ 21 дек. 2001 г.// Собрание законодательства РФ.- 2002. - N 1 (ч. 1), ст. 3. – 7 янв.; Рос. газ. - N 256. – 31 дек. 2001 г.
Экономика предприятия: Учебник / Под ред. проф. Н.А. Сафронова. – М.: Юристъ, 2002. – 608 с.
Волков О.И., Скляренко В.К. Экономика предприятия: Курс лекций. – М.: ИНФРА – М, 2003. -280 с. – (Серия «Высшее образование»)
Экономика предприятия: Учебник для вузов / Под ред. проф. В.П. Грузинова. – М.: Банки и биржи, ЮНИТИ, 1998. – 535 с.
19. Романов Е. С. Система экономических показателей производственно-хозяйственной деятельности предприятия: Методические рекомендации к выполнению курсовой работы для студентов экономических специальностей. – Архангельск: Изд-во АГТУ, 2002. 30 с.