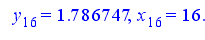
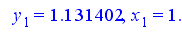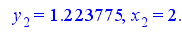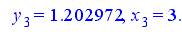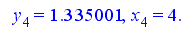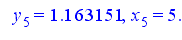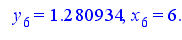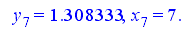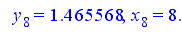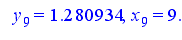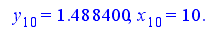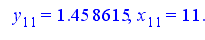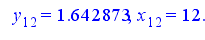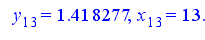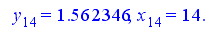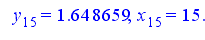Статистика внешнеэкономических связей. Динамика экспорта и импорта в РФ
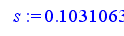
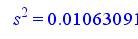
Среднее X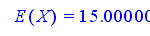
Найдем оценки
дисперсий
коэффициентов
регрессии
по формулам
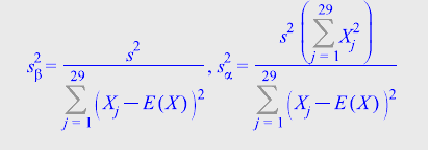
Получим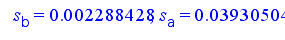
1.3. Изучение качества линейной регрессии
Доверительные интервалы для оцененных параметров
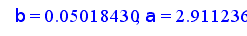
уровень
доверия

Количество
степеней свободы
27. Критическое
значение статистики
Стьюдента


Доверительный
интервал [8] для
beta
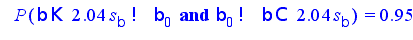
равен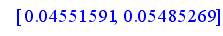
Не можем на данном уровне значимости принять гипотезу beta=0 т.к. не попадает в доверительный интервал. Доверительный интервал для alpha

равен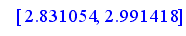
Мы не можем на данном уровне значимости принять гипотезу alpha=0 т.к. не попадает в доверительный интервал.
Критерий Фишера значимости всей регрессии
Коэффициент корреляции [12]
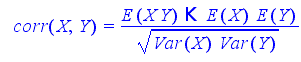
где
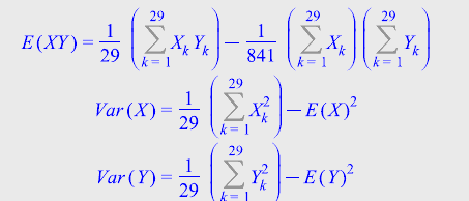
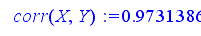
показывает,
что связь сильна.
Коэффициент
детерминации

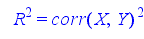
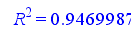
показывает, что регрессия объясняет 94, 69 процентов вариации признака.
Убедимся в значимости модели с помощью статистики Фишера
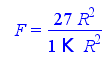
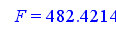
которая больше критического значения
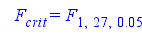
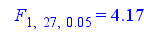
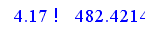
Следовательно, регрессия значима. Проверим значимость коэффициента корреляции [7]
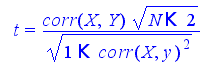
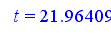
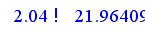
поэтому выборочный коэффициент корреляции значимо отличается от нуля.
Средняя ошибка аппроксимации
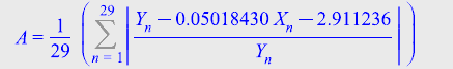
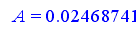
1.4. Колеблемость признака
Колеблемость - это отклонения уровней динамического ряда от тренда, т.е. остатки регрессии [19].
Найдем остатки регрессии (т.е. очищаем признак от тренда)
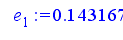
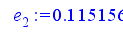
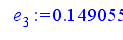
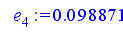
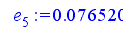
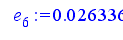
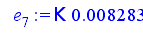
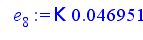
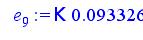
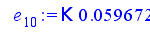
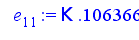
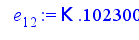
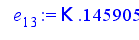
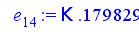
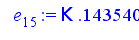
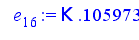
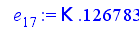
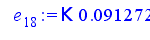
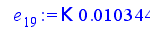
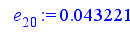
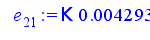
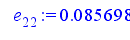
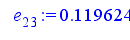
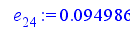
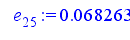
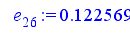
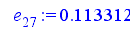
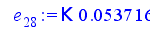
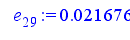
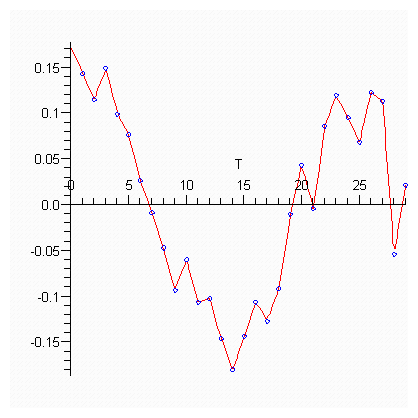
Нарисуем график остатков
Среднее линейное отклонение уровней ряда от тренда описывается показателем
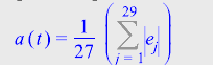
т.е.
среднее абсолютное
отклонение
от тренда равно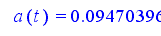
Амплитуда колебаний есть разность максимального и минимального отклонения и показывает максимальный разброс отклонений [3].
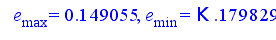
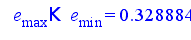
Выполним прогноз на следующие кварталы:
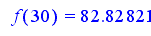
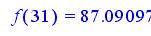
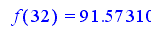
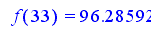
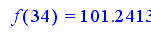
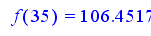
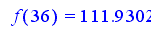
Как можно видеть, экспорт значимо моделируется показательным временным трендом, а все предпосылки метода наименьших квадратов выполняются. Значит, мы нашли значимую регрессию, обладающую хорошими прогнозными свойствами.
Глава 2. Эконометрическое моделирование динамики импорта РФ

Приведем массив данных
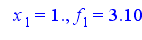
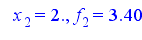
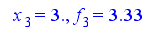
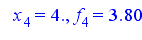
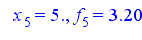
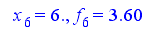
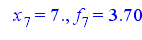
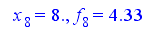
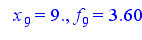
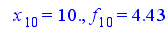
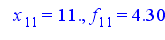
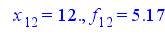
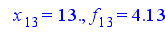
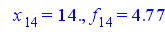
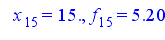
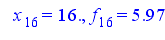
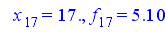
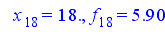
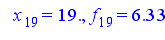
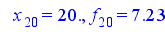
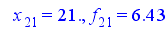
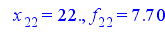
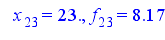
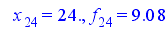
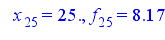
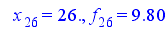
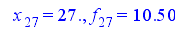
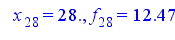
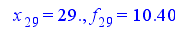
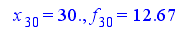
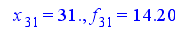
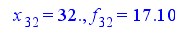
Обозначим ln(f)=y, ln(a)=alpha, ln(b)=beta [3]
Получим