Организация процесса финансового оздоровления предприятия
Коэффициенты абсолютной и текущей ликвидности по своему значению гораздо ниже предполагаемого уровня (Каб.л. = 0,1 < 0,2-0,5, Кт.л. = 0,5 < 2), однако за отчётный период выявлен их рост (Каб.л. + 0,1, Кт.л. + 0,3).
В условиях рыночных отношений целью предпринимательской деятельности является получение прибыли. Прибыль обеспечивает предприятию возможности самофинансирования, удовлетворение материальных и социальных потребностей собственника капитала и работников предприятия. Прибыль является конечным результатом деятельности предприятия и должна в своих показателях подвергаться анализу, причём в непосредственной связи с порядком её формирования. Исходя из порядка формирования прибыли предприятия, проводится ее анализ. Его целями являются: оценка динамики показателей балансовой и чистой прибыли, выявление степени влияния на финансовые результаты предприятия ряда факторов, в том числе: роста (снижения) себестоимости продукции; роста (снижения) объема ее реализации; повышения ее качества и расширения ассортимента; а также анализ показателей рентабельности; выявление резервов увеличения прибыли.
1. Анализ прибыли. Анализ финансовых результатов предприятия начинается с оценки динамики показателей балансовой и чистой прибыли за отчётный период. При этом сравниваются основные финансовые показатели за прошлый и отчётный периоды, рассчитываются отклонения от базового значения показателя и выясняется, какие показатели оказали наибольшее влияние на балансовую и чистую прибыль.
Балансовая прибыль рассчитывается как:
Пб = Прп + Пим + Двн – Рвн
где Прп – прибыль от продаж продукции (работ, услуг),
Пим – прибыль от реализации имущества,
Двн – доходы от внереализационных операций,
Рвн – расходы по внереализационным операциям.
Показатели балансовой прибыли представлены на рис.2.4.:
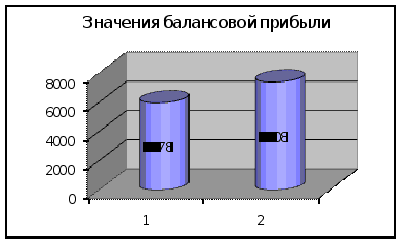
Рис. 2.4. Показатели балансовой прибыли за 2007г. и 2008г.
После уплаты налогов в бюджет, оставшаяся сумма поступает в распоряжение предприятия. Эта часть называется остаточной или чистой прибылью и рассчитывается как:
Пч = Пб – Нфр
где Нфр – сумма налогов относимых на финансовый результат.
Показатели чистой прибыли представлены на рис. 2.5.:
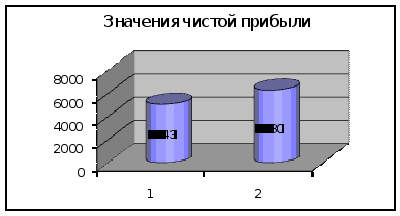
Рис. 2.5. Показатели чистой прибыли за 2007г. и 2008г
Из данных рисунков 2.4, и 2.5. видно, что балансовая и чистая прибыль в 2008 году существенно увеличилась по сравнению с 2007 годом на 1430 тыс.руб. и на 1087 тыс.руб. Таким образом наметилась положительная тенденция изменения величины балансовой и чистой прибыли.
2. Анализ рентабельности.
Важнейшим показателем, отражающим конечные финансовые результаты деятельности предприятия, является рентабельность. Рентабельность характеризует прибыль, получаемую с каждого рубля средств, вложенные в предприятие или иные финансовые операции.
В зависимости от направления вложений средств, а также формы привлечения капитала существуют и используют различные показатели рентабельности:
Рентабельность активов (имущества) предприятия (рис.2.6.) – характеризует прибыль, получаемую с каждого рубля, вложенного в активы:
Р1 = (чистая прибыль / средняя величина активов) * 100
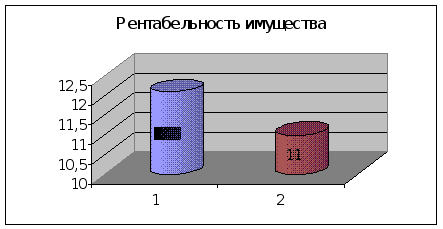
Рис. 2.6 Рентабельность имущества
Рентабельность внеоборотных активов (рис. 2.7.):
Р2 = (чистая прибыль / средняя величина внеоборотных активов)*100
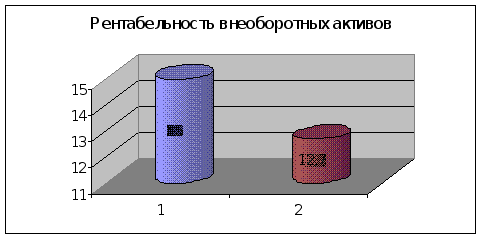
Рис. 2.7 Рентабельность внеоборотных активов
3. Рентабельность оборотных активов (рис. 2.8.):
Р3 = (чистая прибыль / средняя величина оборотных активов) * 100
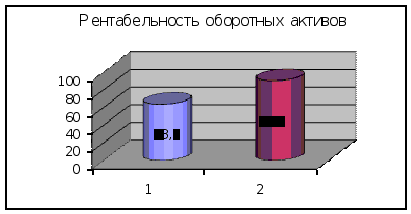
Рис. 2.8 Рентабельность оборотных активов
4. Рентабельность инвестиций – показатель отражающий эффективность использования средств, инвестированных в предприятие (рис. 2.9.):
Р4 = (прибыль до уплаты налогов / (валюта баланс–величина краткосрочных обязательств)) * 100
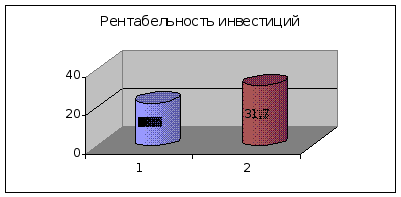
Рис. 2.9 Рентабельность инвестиций
Рентабельность реализованной продукции – показывает какую прибыль имеет предприятие с каждого рубля реализованной продукции (рис. 2.10.):
Р6=(чистая прибыль/выручка от реализации)*100
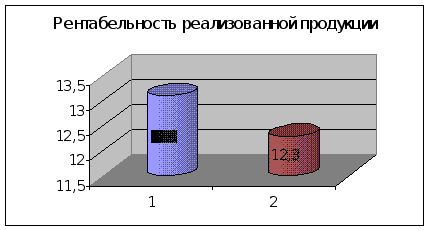
Рис. 2.10 Рентабельность реализованной продукции
С помощью перечисленных показателей рентабельности можно проанализировать эффективность использования активов ООО «Диджиком», т.е. финансовую отдачу от вложенных капиталов.
Все расчёты по этому разделу сведены в таблицу и находятся в Приложениях 2 и 3.
На основе данных таблицы можно сделать вывод о том, что общая рентабельность вложений в 2008г упала с 12,1%. до 11,0%, т.е. на 1 руб. стоимости имущества предприятия в отчётном году приходилось меньше 1,1 коп. балансовой прибыли. Значение данного показателя свидетельствует о недостаточно эффективном использовании активов предприятия в 2007г-2008г. Рентабельность необоротных активов также невысока и в течении 2008 года упала с 15,0% до 12,7%, так же, как и рентабельность реализованной продукции с 13,1% до 12,3 %. Динамика оборотных активов и инвестиций за последние годы позволяют сделать вывод о том, что в производстве они дали достаточно хороший результат.
В целом все показатели прибыли и рентабельности в отчётном году возросли, что положительно характеризует деятельность ООО «Диджиком» в 2008 году (относительно 2007года).
Заключительным шагом финансового анализа ООО «Диджиком» является анализ эффективности использования оборотных активов.
Т.к. важнейшей частью финансовых ресурсов фирмы являются его оборотные активы, то от их состояния зависит успешное осуществление производственного цикла фирмы, недостаток оборотных средств парализует производственную деятельность фирмы: прерывает производственный цикл и в конечном итоге приводит фирму к невозможности платить по своим обязательствам, т.е. приводит к банкротству.
Анализ оборачиваемости оборотных активов включает три вида анализа:
Оборачиваемость активов предприятия;
Оборачиваемость дебиторской задолженности;
Оборачиваемость товарно-материальных запасов.
При этом главное внимание уделяется расчёту и анализу изменения следующих показателей:
скорость оборота оборотных активов (количество оборотов активов за определённый период времени);
период оборота (срок возвращения предприятию вложенных в хозяйственную деятельность средств).
1. Анализ оборачиваемости активов. Проводится на основе следующих показателей:
Выручка от реализации
оборачиваемость активов = ___________________________
Средняя величина активов
Этот показатель характеризует скорость оборота оборотных активов предприятия т.е. показывает, сколько раз за год совершается полный цикл производства и обращения, приносящий соответствующий эффект в виде прибыли (рис. 2.11.);
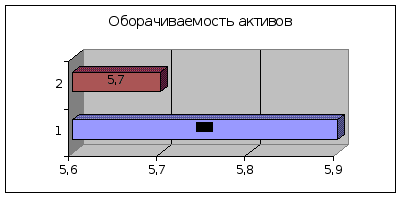
Рис. 2.11 Оборачиваемость активов
2. Анализ оборачиваемости дебиторской задолженности. При этом используются следующие показатели:
выручка от реализации
оборачиваемость дебиторской = _________________________
задолженности средняя дебиторская
задолженность
Показатель характеризует структуру оборотных активов;
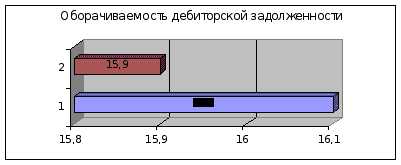
Рис. 2.12 Оборачиваемость дебиторской задолженности
Сравнивая дебиторскую задолженность в 2007 и 2008 годах, можно заключить, что положение практически не изменилось. Хотя в своём абсолютном значении дебиторская задолженность уменьшилась на 53,7 %, но анализ оборачиваемости дебиторской задолженности показал незначительные изменения оборачиваемости, периода погашения, доли в общем объёме оборотных активов.
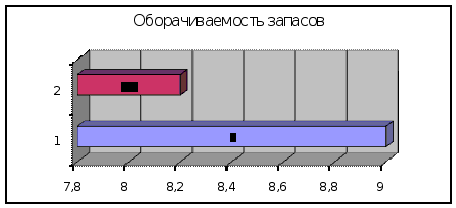
Рис. 2.13 Оборачиваемость запасов
Все расчёты по этому разделу сведены в таблицу и находятся в Приложении 4.
Таким образом, проведенный анализ финансового состояния ООО «Диджиком» в данном разделе осуществлялся по следующим показателям групп:
объем производства и реализации продукции;
эффективность затрат и ресурсов (рентабельность, прибыль, скорость оборачиваемости);
ликвидность баланса (коэффициенты ликвидности, покрытия).
Проведенные расчеты свидетельствуют о некотором улучшении почти всех коэффициентов, характеризующих эффективность затрат и ресурсов, ликвидность баланса, объем производства и реализации продукции. Несмотря на то, что некоторые показатели не достигают своего норматива (коэффициенты абсолютной и текущей ликвидности) динамика этих показателей является позитивной. Следует отметить достаточно высокое значение коэффициента финансирования. Правда, немного снизилась оборачиваемость собственных средств, но это связано с их увеличением. В целом индикаторы финансового состояния, если в некоторых местах и не являются удовлетворительными, то по крайней мере стремятся к своим нормальным значениям.
Все меры, принятые предприятием в рамках проекта позволят выйти на новый сегмент рынка, повысить свою конкурентоспособность и окупаемость. Осуществление данного инвестиционного проекта позволит привлечь больше новых потребителей, что в свою очередь даст возможность досрочного погашения кредитов. И, наконец, весь этот инвестиционный проект приведет к устойчивому финансовому положению всего предприятия в целом.
Глава 3. ОРГАНИЗАЦИЯ ПРОЦЕССА ФИНАНСОВОГО ОЗДОРОВЛЕНИЯ ООО «ДИДЖИКОМ»
Для организации процесса финансового оздоровления необходимо разработать ряд мероприятий, провести анализ их эффективности, просчитать возможные последствия для организации.
Диверсификация продукции предприятия
Объектом разработки нового вида продукции является весенне-летняя «Коллекция «Весна – Лето 2009», представляющая собой двадцать пять моделей мужской и женской обуви весенне-летнего сезона. Все модели были разработаны модельерами ООО «Диджиком» во время их командировки в Италию и являются обувью модного свойства, включающую особые требования к верху, подошве, цвету. Наименования изделий, составляющих «Коллекцию «Весна – Лето 2009» представлена в табл.3.1.
Таблица 3.1. Наименования изделий
| Наименование | Артикул | Верх | Подкладка | Подошва | Цвет |
| Ботильоны женские |
3141 –3143, 4021 – 4023 |
натуральная кожа | п/ш | тунит | черный, бордо, фиолетовый |
| Сапоги женские | 4101 – 4104 | натуральная кожа | п/ш | тунит | черный, бордо, фиолетовый |
| Сандали мужские, летние |
371, 371/2, 372, 375 |
натуральная кожа | кожа | полиуретан | черный |
| Туфли весеннее - летние, мужские и женские |
32201, 53601 |
натуральная кожа | кожа | полиуретан, теп, тунит | черный, бежевый, фиолетовый |
|
Босоножки женские, летние |
3773/1, 3773 |
натуральная кожа | кожа | полиуретан | в различных цветах |
|
Туфлилетние, женские |
558201, 558401, 558301 |
натуральная кожа | кожа | тунит | в различных цветах |
Большую часть коллекции составляет обувь на каждый день. Кроме этого, в коллекции также присутствует образцы модельной обуви, направленные на завоевание нового сегмента рынка более дорогой и модной обуви. В коллекции представлены и эксклюзивные модели, требующие соответствующие одежду и аксессуары. Есть и такие модели, которые к чему-то обязывают (например, туфли унисекс фиолетового цвета предполагают соответствующую одежду и т.п.).
В соответствии с классификацией продукции по категории «цена – качество» данную коллекцию можно разделить на три класса – средний, высший и эксклюзивный, причем средний класс занимает 25% планируемого выпуска обуви, высший – 63% и эксклюзивный – 12%.
Распределение моделей по классам представлено на рис. 3.1.
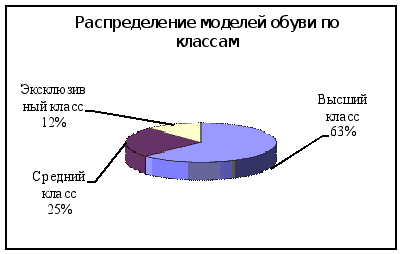
Рис. 3.1 Распределение моделей обуви по классам
Представленное на рис.3.1. распределение моделей обуви позволяет сделать вывод, что в выпуске новой «Коллекции «Весна – Лето 2009» будет преобладать обувь высшего класса.
Прежде чем производить и реализовывать новую коллекцию «Весна – Лето 2009», отдел маркетинга ООО «Диджиком» должен провести маркетинговые исследования. С помощью таких исследований руководство фирмы получает необходимую информацию о том какие изделия и почему хотят покупать потребители, о ценах, которые потребители готовы заплатить; в каких регионах спрос на данные изделия и емкость рынка наиболее высокие; где сбыт продукции фирмы может принести наибольшую прибыль.
Именно такие исследования позволяют понять, каким образом ООО «Диджиком» должна организовать процесс сбыта своей продукции, проводить кампанию по продвижению на рынок новых моделей обуви, рассчитать различные варианты эффективности затрат на производство и реализацию обуви.
Определение ценовой политики фирмы и планирование цен являются важнейшими составляющими такого исследования. Главной задачей здесь является обеспечение оптимального уровня цены на данный продукт, в данный период времени и в данном регионе. От этого зависят перспективы его успешного продвижения на рынке и финансовое благополучие самой фирмы.
В табл. 3.2. представлены три основных соображения, которыми руководствуются при назначении цены. Минимально возможная цена определяется себестоимостью продукции, максимальная – наличием каких-то уникальных достоинств в товаре фирмы. Цены товаров конкурентов дают средний уровень, которого фирме и следует придерживаться при назначении цены.
Таблица 3.2.
| Слишком низкая цена | Возможная цена | Слишком высокая цена | ||
| Получение прибыли при этой цене невозможно | Себестоимость продукции |
Цены Конкурентов |
Уникальные достоинства товара | Формирование спроса при этой цене невозможно |
На основании таких данных, средние цены на «Коллекцию «Весна – Лето 2009» будут следующими (табл. 3.3.):
Таблица 3.3
 Прогнозные
цены на продукцию
ООО «Диджиком»
|
|
Цены |
|
|
2550 – 4000 руб. |
| Туфли весенне-летние | 3100 – 5700 руб. |
| Босоножки женские, летние | 3550 –5700 руб. |
| Туфли женские, летние | 2800 – 6700 руб. |
| Ботильоны и сапоги | 4500 - 8600 руб. |
 Модели
Следующим шагом в разработке нового вида продукции является определение себестоимости «Коллекция «Весна – Лето 2009».
Для этого необходимо определить затраты, связанные с производством и реализацией данной коллекции.
Для минимизации затрат, связанных с реализацией проекта по разработке нового вида продукции, произведена инвентаризация имущества, проданы неиспользуемое оборудование, излишние материалы, проведена частичная модернизация оборудования, приобретены дополнительные основные фонды. С помощью собственных и заемных средств ООО «Диджиком» планирует закупить импортные материалы и комплектующие, использование которых повысит качество обуви, и соответственно ее конкурентоспособность, а так же уделить большее внимание рекламной деятельность (печатные изделия, скидки, подарки).
Таблица 3.5
Себестоимость «Коллекции «Весна – Лето 2009» (руб.)
| артикул | материалы и комплектующие | з/п и начисления производственных рабочих | прямые расходы | косвенные расходы | амортизация | себестоимость единицы продукции | кол - во изделий | Общая себестоимость |
| 3773 | 222,00 | 11,27 | 12,06 | 7,89 | 11,85 | 265,07 | 500 | 132534,00 |
| 371 | 343,28 | 35,54 | 19,34 | 7,89 | 11,85 | 417,90 | 500 | 208947,75 |
| 371/2 | 335,00 | 38,15 | 19,05 | 7,89 | 11,85 | 411,94 | 500 | 205971,00 |
| 372 | 345,25 | 38,42 | 19,58 | 7,89 | 11,85 | 422,99 | 500 | 211494,00 |
| 375 | 343,50 | 27,15 | 18,93 | 7,89 | 11,85 | 409,32 | 500 | 204658,50 |
| 4041 | 710,40 | 65,32 | 39,18 | 7,89 | 11,85 | 834,64 | 500 | 417320,25 |
| 4042 | 661,45 | 60,95 | 36,51 | 7,89 | 11,85 | 778,65 | 500 | 389327,25 |
| 4021 | 700,40 | 71,15 | 38,97 | 7,89 | 11,85 | 830,26 | 500 | 415131,00 |
| 4022 | 778,93 | 60,45 | 42,36 | 7,89 | 11,85 | 901,48 | 500 | 450741,75 |
| 4023 | 661,45 | 71,16 | 37,03 | 7,89 | 11,85 | 789,38 | 500 | 394687,50 |
| 4101 | 636,45 | 40,15 | 34,25 | 7,89 | 11,85 | 731,11 | 500 | 365555,25 |
| 4102 | 643,70 | 40,12 | 34,59 | 7,89 | 11,85 | 738,15 | 500 | 369072,75 |
| 4103 | 636,97 | 41,12 | 34,30 | 7,89 | 11,85 | 732,13 | 500 | 366064,50 |
| 4104 | 636,97 | 41,58 | 34,32 | 7,89 | 11,85 | 732,61 | 500 | 366306,00 |
| 3141 | 643,70 | 42,36 | 34,70 | 7,89 | 11,85 | 740,50 | 500 | 370248,75 |
| 3142 | 567,15 | 45,33 | 31,02 | 7,89 | 11,85 | 663,24 | 500 | 331619,25 |
| 3143 | 636,97 | 40,21 | 34,25 | 7,89 | 11,85 | 731,17 | 500 | 365586,75 |
| 3144 | 643,70 | 42,15 | 34,69 | 7,89 | 11,85 | 740,28 | 500 | 370138,50 |
| 32201 | 473,80 | 35,43 | 25,86 | 7,89 | 11,85 | 554,83 | 500 | 277413,00 |
| 53601 | 516,35 | 32,15 | 27,82 | 7,89 | 11,85 | 596,06 | 500 | 298029,75 |
| 558201 | 468,00 | 36,36 | 25,61 | 7,89 | 11,85 | 549,71 | 1000 | 549712,50 |
| 558301 | 503,90 | 31,99 | 27,19 | 7,89 | 11,85 | 582,82 | 1000 | 582819,00 |
| 558401 | 429,40 | 35,12 | 23,62 | 7,89 | 11,85 | 507,88 | 1000 | 507880,50 |
| Общая себестоимость производственной программы | 8 151 259,50 |
Таким образом, общая себестоимость изготавливаемой коллекции составляет 8151260 руб.
В финансовом плане необходимо определить потребность в финансовых ресурсах дальнейшего функционирования ООО «Диджиком».
Выручка от продаж определяется на основе прогнозных объёмов продаж и установленного среднего уровня цен по каждой модели.
Исходя из того, что любая отпускная цена состоит из себестоимости и наценки, сначала необходимо определить размер отпускной наценки на каждую единицу продукции, затем определить выручку от продаж с учет отпускной наценки.
Наценки будут определяться в зависимости от категории обуви:
1 категория – босоножки женские и сандалии мужские (15% от общего объема производства), соответственно наценка будет составлять 25%;
2 категория – сапоги и ботильоны (60% от общего объема производства) – наценка составляет 50%;
3 категория – туфли весенне-летние и туфли летние женские (25% от общего объема производства) – наценка 100%.
Прогноз выручки от продаж «Коллекции «Весна – Лето 2002» представлен в табл. 3.6.
Таблица 3.6.
Выручка от продаж (руб.)
| артикул | себестоимость единицы продукции | отпускная наценка | отпускная цена | кол - во изделий | Общая себестоимость | стоимость партии | % продаж за 2 мес. | Выручка от продаж | Валовая прибыль |
| 3773 | 265,07 | 25 % | 331,34 | 500 | 132534,00 | 165667,50 | 100 % | 165667,50 | 33133,50 |
| 371 | 417,90 | 25 % | 522,37 | 500 | 208947,75 | 261184,69 | 100 % | 261184,69 | 52236,94 |
| 371/2 | 411,94 | 25 % | 514,93 | 500 | 205971,00 | 257463,75 | 100 % | 257463,75 | 51492,75 |
| 372 | 422,99 | 25 % | 528,74 | 500 | 211494,00 | 264367,50 | 100 % | 264367,50 | 52873,50 |
| 375 | 409,32 | 25 % | 511,65 | 500 | 204658,50 | 255823,13 | 100 % | 255823,13 | 51164,63 |
| 4041 | 834,64 | 50 % | 1251,96 | 500 | 417320,25 | 625980,38 | 100 % | 625980,38 | 208660,13 |
| 4042 | 778,65 | 50 % | 1167,96 | 500 | 389327,25 | 583990,88 | 100 % | 583990,88 | 194663,63 |
| 4021 | 830,26 | 50 % | 1245,39 | 500 | 415131,00 | 622696,50 | 100 % | 622696,50 | 207565,50 |
| 4022 | 901,48 | 50 % | 1352,23 | 500 | 450741,75 | 676112,63 | 100 % | 676112,63 | 225370,88 |
| 4023 | 789,38 | 50 % | 1184,06 | 500 | 394687,50 | 592031,25 | 100 % | 592031,25 | 197343,75 |
| 4101 | 731,11 | 50 % | 1096,67 | 500 | 365555,25 | 548332,88 | 100 % | 548332,88 | 182777,63 |
| 4102 | 738,15 | 50 % | 1107,22 | 500 | 369072,75 | 553609,13 | 100 % | 553609,13 | 184536,38 |
| 4103 | 732,13 | 50 % | 1098,19 | 500 | 366064,50 | 549096,75 | 100 % | 549096,75 | 183032,25 |
| 4104 | 732,61 | 50 % | 1098,92 | 500 | 366306,00 | 549459,00 | 100 % | 549459,00 | 183153,00 |
| 3141 | 740,50 | 50 % | 1110,75 | 500 | 370248,75 | 555373,13 | 100 % | 555373,13 | 185124,38 |
| 3142 | 663,24 | 50 % | 994,86 | 500 | 331619,25 | 497428,88 | 100 % | 497428,88 | 165809,63 |
| 3143 | 731,17 | 50 % | 1096,76 | 500 | 365586,75 | 548380,13 | 100 % | 548380,13 | 182793,38 |
| 3144 | 740,28 | 50 % | 1110,42 | 500 | 370138,50 | 555207,75 | 100 % | 555207,75 | 185069,25 |
| 32201 | 554,83 | 100 % | 1109,65 | 500 | 277413,00 | 554826,00 | 100 % | 554826,00 | 277413,00 |
| 53601 | 596,06 | 100 % | 1192,12 | 500 | 298029,75 | 596059,50 | 100 % | 596059,50 | 298029,75 |
| 558201 | 549,71 | 100 % | 1099,43 | 1000 | 549712,50 | 1099425,00 | 100 % | 1099425,00 | 549712,50 |
| 558301 | 582,82 | 100 % | 1165,64 | 1000 | 582819,00 | 1165638,00 | 100 % | 1165638,00 | 582819,00 |
| 558401 | 507,88 | 100 % | 1015,76 | 1000 | 507880,50 | 1015761,00 | 100 % | 1015761,00 | 507880,50 |
| Общая выручка от продаж коллекции | 13093915,31 | 4942655,81 | |||||||
На основании затрат на производство и полученной выручки можно составить прогнозный отчет о прибылях и убытках (табл. 3.7.).
Таблица 3.7.
Прогнозный отчёт о прибылях и убытках на проект
| Показатели | На начало реализации проекта | На конец реализации проекта | Разница в абсолютных величинах | К показателю на начало в % |
|
Выручка от продаж (без НДС и акцизов) |
48066 |
61160 |
13094 |
27,24 |
|
2.Затраты на производство реализованной продукции (полная себестоимость) |
37972 |
46123 |
-8151 |
21,43 |
| 3. Валовая прибыль | 10094 | 15037 | 4943 | 48,97 |
| 4. Коммерческие расходы | ----- | 255 | -255 | ----- |
| 5. Управленческие расходы | 1572 | 1898 | -326 | 20,74 |
|
6. Прибыль от реализации продукции |
8522 |
12884 |
4362 |
51,18 |
| 7. Проценты к получению | ----- | 657 | 657 | ----- |
| 8. Проценты к уплате | ----- | 1404 | -1404 | ----- |
|
Прочие операционные доходы |
6 |
441 |
435 |
7250 |
|
Прочие операционные расходы |
1120 |
1251 |
-131 |
11,70 |
|
11. Прибыль от финансово- хозяйственной деятельности |
7408 |
11417 |
4009 |
54,12 |
| 12. Прочие внереализационные доходы | ----- |
73 |
73 |
----- |
|
13. Прочие внереализационные расходы |
----- |
4 |
-4 |
----- |
| 14. Балансовая прибыль | 7408 | 11486 | 4078 | 55,05 |
| 15. Налог на прибыль | 1778 | 2297 | -519 | 29,19 |
| 16. Чистая прибыль | 5630 | 9189 | 3559 | 63,21 |
Несмотря на то, что увеличилась себестоимость и прочие расходы, ООО «Диджиком» с помощью реализации проекта по внедрению нового вида продукции увеличит свою чистую прибыль.
3.2 Оценка эффективности проекта диверсификации
Для оценки эффективности данного проекта необходимо проанализировать финансовые показатели, определить динамику их изменения. Для этого ООО «Диджиком» составляет сравнительный аналитический баланс.
Табл. 3.8. Сравнительный аналитический баланс ООО «Диджиком»
| Показатели баланса | Абсолютные Величины, тыс. руб. | Удельные веса | Изменения | |||||
| На начало внедрения проекта | На конец реализации проекта | На начало реализации проекта | На конец реализации проекта | В абсолютных величинах | В удельных весах | В % к величина начало периода | В % к изменению итога баланса | |
|
1Внеоборотные активы |
42000 |
44000 |
81 |
71,4 |
2000 |
-9,6 |
4,8 |
20,4 |
|
2. Оборотные активы , в том числе: запасы дебиторская задолженость денежные средства |
9873 7028 1779 1066 |
17663 9836 1027 6800 |
19 13,5 3,4 2,1 |
28,6 16 1,7 11 |
7790 2808 --752 5734 |
9,6 2,5 -1,7 8,9 |
78,9 40 -42,3 537,9 |
79,6 28,7 -7,7 58,7 |
| БАЛАНС | 51873 | 61663 | 100 | 100 | 9790 | 0 | 18,9 | 100 |
| Пассив | ||||||||
| 3. Капитал и резервы | 32845 |
39534 |
63,3 |
64,1 |
6689 |
0,8 |
20,4 |
68,3 |
|
Краткосрочные пассивы, в том числе: кредиты банков (заёмные ср-ва) кредиторская задолженность |
19028 3000
16028 |
22129 4700 17429 |
36,7 5,8
30,9 |
35,9 7,6 28,3 |
3101 1700 1401 |
-0,8 1,8 -2,6 |
16,3 56,7 8,7 |
31,7 17,4 14,3 |
| БАЛАНС | 51873 | 61663 | 100 | 100 | 9790 | 0 | 8,9 | 100 |
Проанализировав полученные данные можно сделать следующий вывод: основными статьями финансирования данного проекта явились заемные средства и средства, полученные за счет снижения дебиторской задолженности (с 1729 тыс. руб. до 1027 тыс. руб.) и увеличения кредиторской (16028 тыс. руб. до 17429 тыс. руб.). Имущество предприятия увеличилось на 9790 тыс.руб. и составило 61663 тыс.руб. Данное увеличение произошло в основном за счет увеличения оборотных активов почти по всем статьям, в том числе материально оборотные средства (запасы) увеличились на 2808 тыс.руб.; денежные на 5734 тыс. руб.; при этом дебиторская задолженность уменьшилась на 752 тыс. руб. и составила 1027 тыс.руб.
В тоже время недвижимое имущество увеличилось на 2000 тыс. руб., что составляет 4,8 % от величины на начало проекта. Однако если сравнить динамику роста имущества во времени, то можно увидеть, что его рост в период реализации проекта произошел в основном за счет заемных средств, а в 2008 году в за счет роста собственных средств.
С финансовой точки зрения структура оборотных средств улучшилось по сравнению с предыдущим годом, т. к. доля наиболее ликвидных средств возросла (денежные средства и краткосрочные финансовые вложения), а доля менее ликвидных активов (дебиторская задолженность) уменьшилась. Это повысило их возможную ликвидность. Следующим шагом будет анализ финансовой устойчивости ООО «Диджиком». Для этого сначала необходимо определить излишек или недостаток средств для формирования запасов и затрат.
Табл. 3.9 Анализ финансовой устойчивости ООО «Диджиком»
| Финансовые показатели | На начало реализации проекта | На конец реализации проекта | Изменения за отчетный период |
| 1. капитал и резервы | 32845 | 39534 | + 6689 |
| 2. внеоборотные активы | 42000 | 4400 | + 2000 |
| 3. наличие собственных оборотных средств | - 9155 |
-4466 |
+ 4689 |
| 4. краткосрочные капиталы и займы | 3000 | 4700 | - 1700 |
| 5. общая величина основных источников формирования запасов и затрат | - 6155 |
234 |
+5921 |
| 6. Запасы | 7028 | 9836 | +2808 |
| 7. излишек (+) или недостаток (-) собственных оборотных средств | - 16183 |
-14302 |
+1881 |
| 8. излишек (+) или недостаток (-) общей величины основных источников формирования запасов и затрат | - 13183 |
-9602 |
+3581 |
Далее определяем финансовые коэффициенты – коэффициент автономии, соотношения заемных и собственных средств, обеспеченности собственными средствами и коэффициент финансирования.
Табл. 3.10. Значения коэффициентов, рассчитанные по финансовым показателям ООО «Диджиком»
| Коэффициенты | Нормальное ограничение | На начало реализации проекта | На конец реализации проекта | Изменения за отчётный период |
| Коэффициент автономии | >0,5 | 0,6 | 0,64 | + 0,02 |
| Коэффициент соотношения заёмных и собственных средств | <1 | 0,6 | 0,5 | - 0,1 |
| Коэффициент обеспеченности собственными средствами | >0,1 | - 1,3 | 0,4 | + 0,9 |
| Коэффициент финансирования | >1 | 1,7 | 1,8 | + 0,1 |
Сравнивая полученные результаты можно сделать вывод, что за отчетный период все коэффициенты удовлетворяют своим нормативным значениям. Ситуация с финансовой устойчивостью меняется в лучшую сторону – если до начала внедрения проекта собственные оборотные средства выросли на 11869 тыс. руб. и составили -9155 тыс.руб., то после внедрения проекта они составили -4466 тыс.руб. Платежный недостаток после покрытия собственными оборотными средствами запасов и затрат значительно снизился и в сравнении с началом 2008 года (-22704 тыс. руб.) на конец реализации проекта он составил -14302 тыс. руб. Однако ни одного из вышеперечисленных источников не хватало ни на начало, ни на конец реализации проекта. Несмотря на то, что по степени финансовой устойчивости ООО «Диджиком» находиться в неустойчивом финансовом состоянии, реализация проекта по разработке нового вида продукции дала возможность выйти из кризисного состояния, которое наблюдалось в 2008 году.
Если рассматривать баланс с точки зрения ликвидности, то, несмотря на то что, коэффициенты текущей и абсолютной ликвидности по сравнению периодом до начала реализации проекта увеличились в 1,6 и 3 раза соответственно (Кт.л.=0,8, Каб.л.=0,3), баланс все равно остался неликвидным. Сохранился платежный недостаток наиболее ликвидных активов (-10629). Однако соотношение групп активов и пассивов меняется в лучшую сторону, что свидетельствует о положительной тенденции.
Реализация проекта позволило увеличить балансовую прибыль по сравнению с 2008 годом на 4078 тыс. руб. Её увеличению способствовало: увеличение прибыли от финансово-хозяйственной деятельности, в основном за счёт появления статьи дохода «Проценты к получению» в сумме 654 тыс.руб. и превышения абсолютного изменения операционных доходов (с 6 тыс.руб. до 435 тыс.руб.) над абсолютным превышением операционных расходов (с 1120 тыс.руб. до 131 тыс.руб.), снижение ставки налога на прибыль с 24% до 20%. Снижению балансовой прибыли способствовало увеличение процентов по заемным средствам и увеличение прочих расходов. Таким образом, факторы, уменьшающие балансовую прибыль по сумме были почти все перекрыты действием увеличивающих её факторов, что в итоге и обусловило рост балансовой прибыли в рассматриваемом периоде по сравнению с предыдущим в 1,6 раз.
Большое значение имеет анализ безубыточности работы ООО «Диджиком» и его производственных подразделений при выполнении заказа на изготовление продукции. С этой целью определяют критический объем выпуска или “точку безубыточности”.
Безубыточность – такое состояние, когда бизнес не приносит ни прибыли, ни убытков. Это выручка, которая необходима для того, чтобы фирма начала получать прибыль. Ее можно выразить и в количестве единиц продукции, которую необходимо продать, чтобы покрыть затраты, после чего каждая дополнительная единица проданной продукции будет приносить прибыль.
Разность между фактическим количеством реализованной продукции и безубыточным объемом продаж – это зона безопасности (прибыли), и чем она больше, тем прочнее финансовое состояние фирмы. Расчет данных показателей основывается на взаимодействии: затраты – объем продаж – прибыль.
Выпускаемая партия обуви разделена на три категории: 1 категория (босоножки женские и сандалии мужские – 15% от общего объема производства); 2 категория (сапоги и ботильоны – 60% от общего объема производства); 3 категория (туфли весенне-летние и туфли летние женские – 25% от общего объема производства). Выпуск 2 и 3 категорий рассчитан на завоевание нового сегмента рынка.
Рентабельность продаж можно вывести из процентной надбавки:
Таблица 3.11.
Рентабельность продаж
| себестоимость (руб.) | валовая прибыль (руб.) | Цена (руб.) | рентабельность продаж, % | |
| 1 категория | 963605,25 | 240901,31 | 1204506,56 | 20 |
| 2 категория | 4971799,50 | 2485899,75 | 7457699,25 | 33,33 |
| 3 категория | 2215854,75 | 2215854,75 | 4431709,50 | 50 |
Точка безубыточности равна:
1337577 1337577
ТБ = --------------------------------------- = -------------- = 3789169,97 руб.
0,15*0,2 + 0,6*0,33 + 0,25*0,5 0,353
Таким образом, необходимый для достижения безубыточности объем общих продаж, выраженный денежной суммой, равен 3789169,97 руб.
При сравнении с полученной выручкой от продаж «Коллекции «Весна Лето 2009» можно сделать вывод, что данное производство рентабельно.
Таким образом, новый вид продукции позволяет стабилизировать финансовое положение ООО «Диджиком», улучшить структуру баланса, что сделает предприятие более привлекательным для инвестора. А это в свою очередь позволит ООО «Диджиком» заменить старое оборудование на новое,