Оценка, анализ и пути совершенствования основных производственных фондов на строительном предприятии (на примере ОАО "ЯРНЕФТЕХИМСТРОЙ" СУ-3)
Значительные резервы находятся в увеличении времени работы машин и механизмов. Основными причинами целосменных и целосуточных простоев оборудования являются ремонт, неисправность и наладка, а также организационные неполадки: отсутствие материалов, заготовок, инструмента, энергии и др.
Система резервов улучшения использования основных фондов предприятия может быть представлена следующим образом.
1) Техническое совершенствование средств труда:
– техническое перевооружение на базе комплексной автоматизации и гибких производственных систем;
– замена устаревшей техники, модернизация оборудования;
– ликвидация узких мест и диспропорции в производственных мощностях предприятия;
– механизация вспомогательных и обслуживающих производств;
– внедрение прогрессивной технологии спецоснастки;
– развитие изобретательства и рационализации.
2) Увеличение времени работы машин и оборудования:
– ликвидация бездействующего оборудования (сдача в аренду, лизинг,
реализация и проч.);
– сокращение сроков ремонта оборудования;
– снижение простоев: целосменных и внутрисменных.
3) Улучшение организации и управления производством:
– ускорение достижения проектной производительности вновь введенных производственных систем;
– внедрение научной организации труда и производства;
– улучшение обеспечения материально-техническими ресурсами,
– совершенствование управления производством на базе ЭВМ;
– развитие материальных стимулов у работников, способствующих повышению эффективности производства [16].
Таким образом, из первой главы следует, что основные фонды являются материальной базой любого предприятия. Они вещественно воплощены в средствах труда, сохраняют свою форму длительное время и переносят свою стоимость на продукцию по частям. Основные производственные фонды – это фонды, которые непосредственно участвуют в производственном процессе или создают условия для производственного процесса. Выделяют активную и пассивную части основных фондов. Чем выше доля активной части фондов, тем большими возможностями располагает предприятие по увеличению выпуска продукции. Существует ряд факторов, которые влияют на эффективность использования основных фондов: структура основных фондов, их фондоотдача, экстенсивное и интенсивное время работы оборудования и др. Поэтому нужно модернизировать производство, приобретать новую технику и технологию, увеличивать производственную мощность оборудования, что приведет к получению более качественного, высокотехнологичного товара, росту заказов и выручки от реализации этой продукции.
Существуют различные методы учета и оценки основных фондов. Учет производится в натуральной и денежной формах. А виды оценки следующие: первоначальная, восстановительная, остаточная, ликвидационная и рыночная. В условиях рыночной экономики получила применение рыночная стоимость, т.е. реальная стоимость основных фондов организации на современном этапе.
Особенностью основных фондов является их многократное участие в производственных процессах, в результате чего они изнашиваются. Существуют два вида износа – это физический и моральный. В денежной форме износ основных средств выражает амортизация, которая включается в себестоимость изготавливаемой продукции на основе амортизационных норм. В практике начисления амортизации применяются два вида методов: пропорциональные и регрессивные (или методы ускоренной амортизации).
Повышение эффективности использования основных фондов играет важнейшую роль в достижении высокого уровня эффективности производства в целом. Совокупность показателей, оценивающих эффективность использования основных фондов, делится на две группы: стоимостные (экономические) и технико-экономические.
Система улучшения использования основных фондов включает в себя техническое совершенствование средств труда, увеличение времени работы машин и оборудования, а также улучшение организации и управления производством.
2. Анализ использования основных производственных фондов ОАО «Ярнефтехимстрой» строительного управления №3
2.1 Краткая характеристика ОАО «Ярнефтехимстрой» строительного управления №3
Российский строительный рынок представлен многими тысячами организаций, и том числе по Ярославской области. Акционерное общество (АО) «Ярнефтехимстрой» на протяжении многих лет остается в регионе самой крупной и стабильной подрядной организацией по г. Ярославлю и Ярославской области. Подразделениями АО выполняются общестроительные и отделочные работы, специальные работы по текущему и капитальному ремонту, реконструкцией и модернизацией действующих производств. По желанию инвестора АО выполняет функции заказчика-проектировщика, производит подготовку строительной площадки и пуско-наладочные работы. Общество интенсивно занимается внедрением новейших строительных конструкций и материалов, которые являются экономичными, долговечными, соответствуют требованиям по охране окружающей среды, отличаются высоким потребительским спросом. ОАО «Ярнефтехимстрой», его подразделения являются неоднократными дипломантами конкурсов «За лучшую работу в области обеспечения качества». В данной работе рассматривается деятельность не всего ОАО «Ярнефтехимстрой», а одного из его подразделений – Строительного управления №3 (СУ-3), находящегося по адресу г. Ярославль, ул. Гагарина, 69.
Строительное управление №3, основные производственные фонды которого являются объектом исследования в данной работе, является строительно-монтажным управлением.
В 2008 году коллектив управления работал на 13 объектах промышленного, жилищного и культурно-бытового строительства.
За 2008 год строительным управлением освоены объемы для 10 заказчиков, с привлечением 65 субподрядных организаций, доля субподрядных работ в общем объеме СМР составляет 41,0% (386231 / 940469 тыс. руб.), то есть наибольший объем выполнен собственными силами.
Анализируя работу последних 5 лет, видно, что произошло значительное изменение объемов, выполненных управлением. Объемы работ, выполненные управлением представлены в таблице 1.
Таблица 1 – Объемы работ, выполненные управлением по годам
| Выполнение СМР | 2004 г. | 2005 г. | 2006 г. | 2007 г. | 2008 г. |
| Общий объем (тыс. руб.) | 757 366 | 1 587 273 | 553 953 | 509 701 | 940469 |
| Собств. силами (тыс. руб.) | 290 582 | 298 941 | 289 618 | 349 936 | 554 238 |
| Субподр. организ. (т. руб.) | 466 784 | 1 288 332 | 264 335 | 159 765 | 386 231 |
Объем строительства по генподряду значительно увеличился по сравнению с прошлым 2007 годом на 84,5% (940 469 тыс. руб./509 702 тыс. руб.), объем строительных работ, выполненных собственными силами увеличился на 58,4% (554 238 тыс. руб. / 349 936 тыс. руб.).
На изменение объемов повлияли позитивные сдвиги в структуре строительно-монтажных работ: доля промышленного строительства в общем объеме строительно-монтажных работ увеличился до 36% против 23% в 2007 году, объем жилищного строительства возрос до 40% против 37% в 2007 г. Проведены большие работы по строительству ФОКа на территории стадиона «Шинник», большой объем работ выполнен по реконструкции дворца спорта «Автодизель»; на ряде объектов ОАО «Ярославнефтеоргсинтез» работали в качестве субподрядчика. Благодаря выполнению этих и других работ и был достигнут соответствующий уровень строительно-монтажных работ.
В целом по акционерному обществу по итогам 2008 года доля строительно-монтажных работ, выполненных строительным управлением, составила 48% (940469 тыс. руб. / 1980662 тыс. руб.), выполненных собственными силами составляет 45% (554238 тыс. руб./ 1236469 тыс. руб.).
Благодаря тому, что объемы, выполненные собственными силами, увеличились, коллектив сохранил численный состав работников и уровень заработной платы.
Деятельность инженерной службы ОАО «Ярнефтехимстрой» СУ-3 в 2008 году была направлена на повышение экономической эффективности работы управления, совершенствование технологических процессов, повышения качества строительно-монтажных работ, создание условий для безопасного ведения работ, повышение культуры производства.
Источником достигнутых результатов работы Строительного управления №3 в 2008 году стали: внедрение новых технологий, достижения науки и техники, заимствование передового опыта, обучение рабочих и инженерно-технических работников передовым методам труда, новейшим достижениям науки и техники. В 2008 году свою квалификацию повысили 23 рабочих.
При производстве строительно-монтажных работ применялись новые высокоэффективные материалы, позволяющие повысить качество выполняемых конструктивов.
2.2 Анализ динамики и структуры основных фондов
Анализ обеспеченности предприятия основными средствами производства начнем с изучения объема основных средств, их динамики и структуры. Основные фонды предприятия делятся на промышленно-производственные и непромышленные, а также фонды непроизводственного назначения. Производственную мощность предприятия определяют промышленно – производственные фонды. На ОАО «Ярнефтехимстрой» СУ-3 нет основных средств непроизводственного назначения.
Кроме того, для анализа выделим активную часть (рабочие машины и оборудование) и пассивную часть фондов, а также отдельные подгруппы в соответствии с их функциональным назначением (здания производственного назначения, склады, рабочие и силовые машины, оборудование, измерительные приборы и устройства, транспортные средства и т.д.). Такая детализация необходима для выявления резервов эффективности использования основных фондов на основе оптимизации их структуры. Большой интерес при этом представляет соотношение активной и пассивной частей, силовых и рабочих машин, так как от их оптимального сочетания во многом зависят фондоотдача, фондорентабельность и финансовое состояние предприятия.
Анализ динамики основных средств по годам приведен в таблице 2.
Таблица 2 – Анализ динамики основных средств за 2006–2008 гг.
| Наименования основных средств | Ед. измер. | Год | Динамика отклонений | |||||||
| 2006 | 2007 | 2008 |
2007–2006 | 2008–2007 | 2008–2006 | |||||
| абсо-лют. откл. (±) | темп роста (%) | абсо-лют. откл. (±) | темп роста (%) | абсо-лют. откл. (±) | Темп роста (%) | |||||
| Здания | тыс. руб. | 3598 | 3440 | 3437 | -158 | - | -3 | - | -161 | - |
| Сооружения и передаточные устройства | тыс. руб. | 58 | 58 | 121 | 0 | - | +63 | 209 | +63 | 209 |
| Машины и оборудование | тыс. руб. | 847 | 1405 | 2011 | +558 | 165,9 | +606 | 143 | +1164 | 237 |
| Транспорт-ные средства | тыс. руб. | 9305 | 8969 | 8746 | -336 | - | -223 | - | -559 | - |
| Производст-венный и хоз. инвентарь | тыс. руб. | 1376 | 1338 | 706 | -38 | - | -632 | - | -670 | - |
Как видно из таблицы 2, в целом прирост основных средств на ОАО «Ярнефтехимстрой» строительном управлении №3 имеет отрицательную динамику: за два года их стоимость снизилась, хотя и незначительно.
Особенно следует отметить как положительный факт, динамику роста активной части основных средств – машин и оборудования, при помощи которых производится продукция. Активная часть основных фондов в 2007 году выросла с 847 000 рублей до 1 405 000 рублей, или на 165,9% а в 2008 году еще увеличилась до 2 011 000 руб., что составляет 143%. Взаимосвязь этого показателя с увеличением объемов товарной продукции будет рассмотрена далее.
Снижение стоимости зданий и сооружений менее значительный: новые здания и сооружения выводились в 2007 году: стоимость зданий уменьшилась на 158 тыс. рублей, а стоимость сооружений осталась неизменной. Уменьшение стоимости транспортных средств с 2006 по 2007 гг. вызвано снижением производственно – хозяйственной деятельности, спадом объемов выпуска товарной продукции. Стоимость прочих видов основных средств и производственного и хозяйственного инвентаря тоже снизилась.
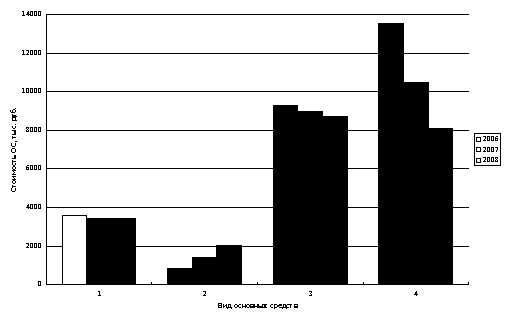
Рисунок 2 – Динамика основных средств за 2006–2008 гг.: 1 – Здания; 2 – машины и оборудование; 3 – транспортные средства; 4 – Другие виды оборотных средств
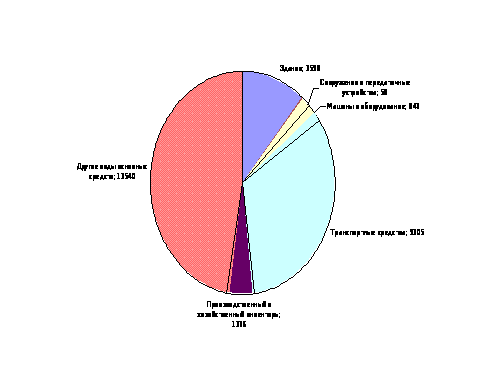
Рисунок 3 – Структура основных производственных фондов в 2006 году
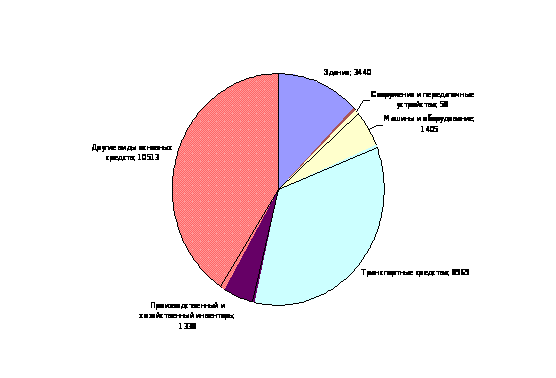
Рисунок 4 – Структура основных производственных фондов в 2007 году
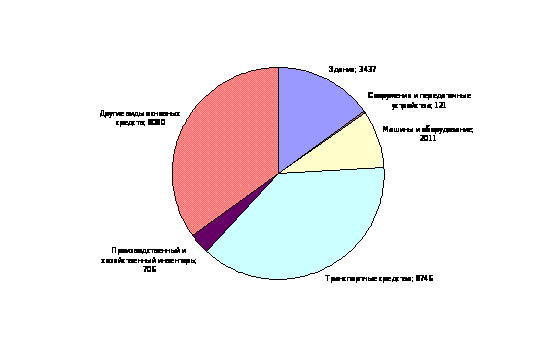
Рисунок 5 – Структура основных производственных фондов в 2008 году
Данные, рассчитанные в таблице А.1, показывают улучшение структуры основных средств к концу 2008 года: удельный вес машин и оборудования в общей их стоимости увеличился на 5,7 пункта, в то же время удельный вес пассивных основных средств незначительно возрос на 2,7 пункта. Увеличение доли транспортных средств вызван более высокими темпами прироста по сравнению с машинами и оборудованием, так как в абсолютном выражении они уменьшились. Такие структурные сдвиги в составе основных средств оказывают положительное влияние на рост объема товарной продукции. Это влияние рассмотрим подробнее при факторном анализе рентабельности основных средств.
2.3 Анализ движения и технического состояния основных средств производства
Данные, требующиеся для анализа движения и технического состояния основных фондов за 2006, 2007 и 2008 гг. приведены в таблице 4.
Рассмотрев данные таблицы 4, можно сделать следующий вывод: за период с 2006 по 2008 гг. на ОАО «Ярнефтехимстрой» строительном управлении №3 быстрее всего обновлялись машины и оборудование. Обновление таких основных средств как машины и оборудование (обновились за 2 года на 94,7%) – следует оценить как безусловно положительный факт, который всегда оказывает достаточно сильное влияние на объемы выпускаемой продукции, на ее качество, сроки доставки покупателям и на другие показатели хозяйственно – финансовой деятельности, такие, как: снижение затрат на ремонт основных средств, повышение производительности труда, введение новых технологий, снижение себестоимости и повышение фондоотдачи основных средств.
Коэффициент обновления (Кобн.) основных средств находится в обратной связи со сроками их обновления, выраженных в среднем количестве лет, прошедших от их ввода в эксплуатацию до списания с баланса предприятия (формула (1)) [17].
Кобн.= Стоимость поступивших ОС / Стоимость ОС на конец года, (1)
где Кобн. - коэффициент обновления;
Стоимость поступивших ОС – стоимость поступивших основных средств;
Стоимость ОС на конец года – стоимость основных средств на конец года. Темпы обновления основных фондов в 2006, 2007 и 2008 гг. занесем в таблицу 5.
Сведения, приведенные в таблице 5, показывают, что за 2006–2007 годы техническое состояние основных средств на предприятии несколько улучшилось за счет более интенсивного их обновления. А в 2008 году техническое состояние немного ухудшилось, из-за менее интенсивного обновления. Особенно важно для наращивания объемов производства и повышения фондорентабельности снижение сроков обновления машин и оборудования. В 2007 году срок обновления активной части основных средств был выше относительно 2006 года (1,5 к 4,9), что является положительным явлением. Однако в 2008 году он вновь возрос.
Таблица 4 – Анализ движения и технического состояния основных фондов за 2006–2008 гг.
|
Наименование основных фондов |
2006 | 2007 | 2008 | ||||||
| Поступило ОС (тыс. руб.) |
Стоимость ОС на конец периода (тыс. руб.) |
Кобн. (%) |
Поступило ОС (тыс. руб.) |
Стоимость ОС на конец периода (тыс. руб.) |
Кобн. (%) |
Поступило ОС (тыс. р.) | Стоимость ОС на конец периода (тыср.) |
Кобн. (%) |
|
| Здания | 78 | 3598 | 2,2 | 0 | 3440 | 0 | 0 | 3437 | 0 |
| Сооружения | 0 | 58 | 0 | 0 | 58 | 0 | 68 | 121 | 56,2 |
| Машины и оборудование | 183 | 847 | 22,6 | 558 | 1405 | 39,7 | 651 | 2011 | 32,4 |
| Транспортн | 0 | 9305 | 0 | 0 | 8969 | 0 | 0 | 8746 | 0 |
| Производственный и хоз-ный инвентарь | 311 | 1376 | 21,6 | 0 | 1338 | 0 | 0 | 706 | 0 |
| Другие виды основных средств | 540 | 13540 | 4,0 | 1196 | 10513 | 11,4 | 208 | 8080 | 2,6 |
| ИТОГО | 1112 | 28724 | 3,9 | 1754 | 25723 | 6,8 | 927 | 23101 | 4,0 |
| В том числе активная часть | 183 | 847 | 21,6 | 558 | 1405 | 39,7 | 651 | 2011 | 32,4 |
Таблица 5 – Темпы обновления основных фондов в 2006–2008 гг.
| Наименование основных фондов | 2006 | 2007 | 2008 | ||||||
| Поступило ОС (тыс. р.) | Стоимость ОС на начало периода (тыс. р.) | Темп обновления Т обн. | Поступило ОС (тыс. р.) | Стоимость ОС на начало периода (тыср.) |
Темп обновления Т обн. |
Поступило ОС (тыс. р.) | Стоимость ОС на начало периода (тыс. р.) |
Темп обновления Т обн. |
|
| Здания | 78 | 3520 | 45,1 | 0 | 3598 | 0 | 0 | 3440 | 0 |
| Сооружения и передаточные устройства | 0 | 58 | 0 | 0 | 58 | 0 | 68 | 58 | 0,8 |
| Машины и оборудование | 183 | 905 | 4,9 | 558 | 847 | 1,5 | 651 | 1405 | 2,2 |
| Транспортные средства | 0 | 9529 | 0 | 0 | 9305 | 0 | 0 | 8969 | 0 |
| Производственный и хозяйственный инвентарь | 311 | 1104 | 3,5 | 0 | 1376 | 0 | 0 | 1338 | 0 |
| Другие виды основных средств | 540 | 13112 | 24,3 | 1196 | 13540 | 11,3 | 208 | 10513 | 50,5 |
| ИТОГО | 1112 | 28240 | 25,4 | 1754 | 28724 | 16,4 | 927 | 25723 | 27,7 |
| В том числе активная часть | 183 | 905 | 4,9 | 558 | 847 | 1,5 | 651 | 1405 | 2,2 |
В 2008 году немного возросли темпы обновления (Тобн.) по всем группам основных средств по сравнению с 2007 годом, а особенно увеличились по группе «другие виды основных средств». Темп обновления, рассчитывается по формуле (2), приведенной ниже [18].
Тобн. = Стоимость ОС на начало периода / Стоимость поступивших ОС, (2)
где Тобн. - темп обновления;
(Стоимость ОС на начало года – это стоимость основных средств на начало года;
Стоимость поступивших ОС – это стоимость поступивших основных средств).
Так, в 2008 году сооружения и передаточные устройства обновлялись в среднем за 0,8 года (в 2007 г. аналогичный показатель был равен 0), а производственный и хозяйственный инвентарь не обновлялся в течение года, что может оказать негативное влияние на качество производимой продукции.
Движение фондов также характеризуют два других коэффициента: коэффициент выбытия (Кв.) и коэффициент прироста (Кпр.), которые определяются по формулам (3) и (4) [19];
Кв. = Выбывшие ОС / Стоимость ОС на начало периода, (3)
Где Кв. - коэффициент выбытия;
(Выбывшие ОС – это выбывшие основные средства.
Стоимость ОС на начало периода – это стоимость основных средств на начало периода;
Кпр. = Стоимость прироста ОС / Стоимость ОС на начало периода, (4)
где Кпр. - коэффициент прироста;
Стоимость прироста ОС – это стоимость прироста основных средств.
Стоимость ОС на начало периода – это стоимость основных средств на начало периода;
Если коэффициент обновления характеризует интенсивность обновления основных средств, то коэффициент выбытия – степень интенсивности выбытия основных средств из производства. Повышенный коэффициент выбытия по активной части оказывает отрицательное влияние на показатель фондоотдачи.
Подставив соответствующие значения в данные формулы, проанализируем коэффициенты выбытия и прироста основных средств на предприятии. Расчеты обобщим в таблицах 6 и 7.
Из таблицы 6 можно сделать вывод, что на анализируемом предприятии в 2006 году темпы выбытия основных средств в целом ниже, по сравнению с 2007 и 2008 гг. Однако, темп выбытия по активной части основных средств в 2006 году является наибольшей, по сравнению с последующими годами, что оказывает отрицательное влияние на показатель фондоотдачи. В 2007 году темпы выбытия основных средств выше того же показателя по сравнению с 2008 годом по следующим основным средствам: эксплуатация зданий, транспортные средства и по другим видам основных средств. Данные факты сказались на коэффициенте выбытия основных фондов в целом по предприятию. Так, в 2007 г. выбыло из производства 16,6% основных средств, а в 2008 г. – 13,8%. Этот показатель свидетельствует о наращивании производственного потенциала и мощности предприятия. Нет выбытия из эксплуатации сооружений, машин и оборудования. Пониженный коэффициент выбытия по активной части оказывает положительное влияние на показатель фондоотдачи.
Таблица 6 – Коэффициенты выбытия основных средств на управлении в 2006–2008 гг.
| Наименование основных фондов | 2006 | 2007 | 2008 | ||||||
|
Стоимость ОС на начало периода (тыс. руб.) |
Выбыло ОС (тыс. р.) | Кв.% |
Стоимость ОС на начало периода (тыс. руб.) |
Выбыло ОС (тыс. р.) | Кв.% |
Стоимость ОС на начало периода (тыс. р.) |
Выбыло ОС (тыс. р.) | Кв.% | |
| Здания | 3531 | 11 | 0,3 | 3598 | 158 | 4,4 | 3440 | 3 | 0,09 |
| Сооружения и передаточные устройства | 58 | 0 | 0 | 58 | 0 | 0 | 58 | 5 | 8,6 |
| Машины и оборудование | 905 | 241 | 26,6 | 847 | 0 | 0 | 1405 | 45 | 3,2 |
| Транспортные средства | 9529 | 224 | 2,4 | 9305 | 336 | 3,6 | 8969 | 223 | 2,5 |
| Производственный и хозяйственный инвентарь | 1104 | 39 | 3,5 | 1376 | 38 | 2,8 | 1338 | 632 | 47,2 |
| Другие виды основных средств | 13112 | 112 | 0,8 | 13540 | 4224 | 31,2 | 10513 | 2641 | 25,1 |
| ИТОГО | 28240 | 627 | 2,2 | 28724 | 4756 | 16,6 | 25723 | 3549 | 13,8 |
| В том числе активная часть | 905 | 241 | 26,6 | 847 | 0 | 0 | 1405 | 45 | 3,2 |
Из таблицы 7 видно, что коэффициент прироста в 2006 году имеет положительное значение, хотя и не большое, а в 2007 и 2008 гг. является величиной отрицательной, то есть производственная мощь предприятия уменьшилась, что, безусловно, является отрицательным показателем развития предприятия. В 2008 году коэффициент выбытия ниже, по сравнению с 2007 годом, но незначительно, всего лишь на 0,02 пункта.
Таблица 7 – Характеристика выбытия и прироста основных средств за 2006–2008 гг.
| Коэффициенты | Наименование показателей | Ед. изм. | 2006 | 2007 | 2008 |
| Коэффициент выбытия | Стоимость выбывших ОС – всего | тыс. руб. | 627 | 4756 | 3549 |
| Стоимость ОС на начало периода – всего | тыс. руб. | 28240 | 28724 | 25723 | |
| Кв. | 0,02 | 0,16 | 0,14 | ||
| Коэффициент прироста | Сумма прироста ОС (тыс. р.) | тыс. руб. | +484 | -3001 | -2622 |
| К пр. | 0,02 | -0,10 | -0,10 |
2.4 Анализ качественных показателей состояния основных средств
Физический износ основных средств – это неизбежный процесс, но он может быть уменьшен вследствие восстановления основных средств посредством ремонта (текущего, среднего и капитального), а также модернизации и реконструкции. К работам по обслуживанию, а также текущему и среднему ремонту объектов основных средств относятся работы по их систематическому и своевременному предохранению от преждевременного износа и поддержанию в рабочем состоянии.
При анализе качественного состояния основных средств проверяется обеспечение выполнения системы планово-предупредительного ремонта, разработанной и утвержденной в организации с учетом технических характеристик основных средств, условий их эксплуатации и других причин.
Уровень физического износа основных средств определяется через коэффициент износа (Кизн) по формуле (5) [20]:
| Кизн = | Сумма амортизации | (5) |
| Первоначальная стоимость основных средств на соответствующую дату | ||
С показателем коэффициента износа связан другой показатель состояния основных средств – коэффициент годности основных средств (Кг), который определяется по формуле (6) [20]:
| Кг = | Остаточная стоимость основных средств | (6) |
| Первоначальная стоимость основных средств | ||
Коэффициент годности также можно определить по следующей формуле (7) [18]:
Кизн = 1 – Кг (7)
Остаточная стоимость основных средств определяется следующим образом по формуле 8 [21]:
| Ост = | Первоначальная стоимость ОС – Начисленная амортизация | (8) |
Таблица 8 – Данные технического состояния основных средств за 2004–2006 гг.
| Коэффициенты | Наименование показателей | 2006 | 2007 | 2008 | |||
| начало года | конец года | начало года | конец года | начало года | конец года | ||
| Коэффициент износа | Сумма начисленной амортизации (тыс. р.) | 15427 | 16007 | 16007 | 16413 | 16413 | 15521 |
| Первоначальная стоимость ОС (тыс. р.) | 28240 | 28724 | 28724 | 25723 | 25723 | 23101 | |
| К изн. | 0,55 | 0,56 | 0,56 | 0,64 | 0,64 | 0,67 | |
Более наглядно, коэффициенты износа и годности представлены на рисунке 6.
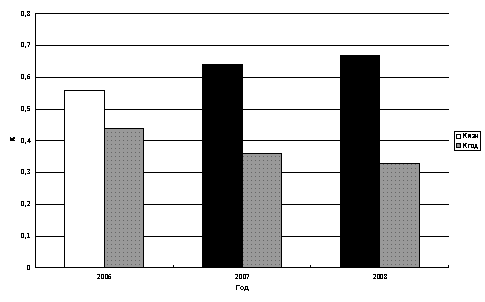
Рисунок 6 – Коэффициент износа и годности
Чем больше коэффициент годности основных фондов, тем они более пригодны для использования. Как видно из таблицы 8 и на рисунке 6 на анализируемом управлении коэффициент годности основных средств следующий: 0,45 – в 2006 г. и 0,44 в 2007 году, когда коэффициент ввода новых основных фондов был выше, чем в 2008 г. В 2008 году прирост основных средств невысокий (4,0%), поэтому действующие основные средства за год эксплуатации износились, и на конец 2008 года их износ составил 67%. Введение в эксплуатацию новых основных средств и списание негодных с баланса управления, за 2 последних года не снизили коэффициент износа (соответственно, уменьшив коэффициент годности), поэтому основные средства нуждаются в более радикальном обновлении, так как их износ составляет больше половины их первоначальной стоимости.
Для более детального анализа годности основных средств и оценки их состояния проанализируем качественные показатели ОПФ по видам. Особенное внимание при этом обратим на состояние машин, оборудования, транспортных средств, поскольку именно эти основные средства определяют не только объем товарной продукции, но и ее качество.
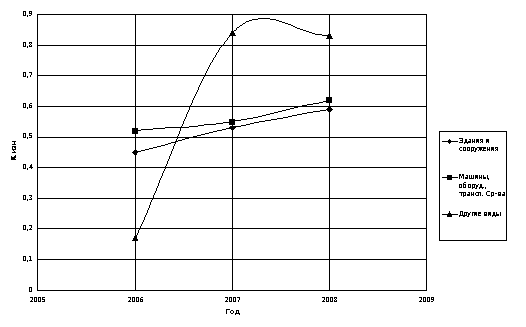
Рисунок 7 – Коэффициент износа
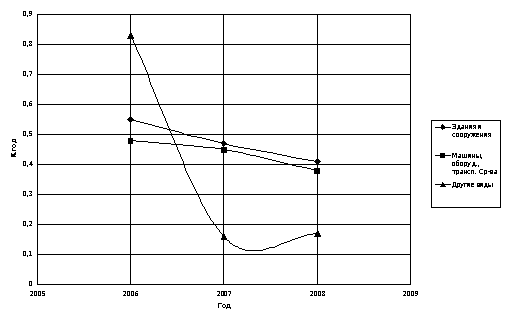
Рисунок 8 – Коэффициент годности
Как видно из таблицы Б.1 и из рисунков 7 и 8, на ОАО «Ярнефтехимстрой» строительном управлении №3 здания и сооружения имеют процент износа меньше, чем по другим видам основных средств – 41–59%. Это означает, что срок их эксплуатации на конец 2008 года составляет почти 60% от нормативного срока службы данной группы ОПФ.
Следует отметить высокий уровень износа активной части основных средств и других видов основных средств (хотя в 2006 году износ других видов основных средств составлял лишь 16–17%, но к 2008 году износ составил 83%). Хотя стратегическая политика управления нацелена на обновление активных основных средств, коэффициент износа по этой группе основных средств изменяется незначительно и годность, и, соответственно, качественное состояние этой части ОПФ, остается невысокой. Однако отрицательная тенденция в ухудшении годности активных основных средств дает основание полагать, что менеджмент предприятия уделяет не достаточное внимание управлению основными средствами, так как рост затрат на текущие и капитальные ремонты изношенных основных средств вызывает повышение себестоимости реализованной продукции и, как результат, снижение прибыли и рентабельности хозяйственной деятельности предприятия.
2.5 Анализ интенсивности и эффективности использования основных производственных фондов
Для обобщающей характеристики эффективности и интенсивности использования основных средств служат следующие показатели:
– фондорентабельность (отношение прибыли от основной деятельности к среднегодовой стоимости основных средств);
– фондоотдача основных производственных фондов (отношение стоимости произведенной продукции к среднегодовой стоимости основных производственных фондов);
– фондоотдача активной части основных производственных фондов (отношение стоимости произведенной продукции к среднегодовой стоимости активной части основных средств);
– фондоемкость (отношение среднегодовой стоимости ОПФ к стоимости произведенной продукции за отчетный период);
– относительная экономия основных фондов (Эопф) (формула (9)) [22]:
Эопф = (ОПФ1 – ОПФ0) * Iвп, (9)
где ОПФ0, ОПФ1 – соответственно среднегодовая стоимость основных производственных фондов в базисном и отчетном годах;
Iвп – индекс объема валового производства продукции.
При расчете среднегодовой стоимости ОПФ учитываются не только собственные, но и арендуемые основные средства и не включаются фонды, находящиеся на консервации, резервные и сданные в аренду.
Исходная информация для анализа фондорентабельности основных средств за 2006–2008 гг. представлена в таблице 10.
Таблица 10 – Анализ фондорентабельности основных средств за 2006–2008 гг.
| Показатель | 2006 | 2007 | Отклонение | 2007 | 2008 | Отклонение | ||
|
абсолоткл. (±) |
темп роста (%) |
абсол. откл. (±) |
темп роста (%) | |||||
| Прибыль от продаж (тыс. руб.) | 2819 | 1856 | -963 | 65,8 | 1856 | 2626 | +770 | 142 |
| Объем выпуска товарной продукции (тыс. руб.) | 571122 | 528177 | -42945 | 92,4 | 528177 | 975347 | 447170 | 185 |
| Себестоимость продукции (тыс. руб.) | 550483 | 523169 | -22306 | 95,9 | 523169 | 937542 | 414373 | 179 |
| Численность ППП (чел.) | 300 | 280 | -20 | 93,3 | 280 | 285 | 5 | 102 |
| Среднегодовая стоимость: – ОПФ (тыс. руб.) | 16660 | 11118 | -5542 | 66,73 | 11118 | 8 567 | -2551 | 77,0 |
| – активной части (тыс. руб.) | 847 | 1405 | 558 | 165,9 | 1405 | 2011 | 606 | 143 |
| Удельный вес активной части (%) | 5,1 | 12,6 | 7,5 | 247,0 | 12,6 | 23,5 | 10,9 | 186,5 |
| Фондорентабельность (%) | 16,9 | 16,7 | -0,2 | 98,8 | 16,7 | 30,6 | 13,9 | 183 |
| Рентабельность продукции (%) | 0,5 | 0,4 | -0,1 | 80 | 0,4 | 0,27 | -0,13 | 67,5 |
| Фондоотдача ОПФ (руб./руб.) | 34,3 | 47,5 | 13,2 | 138,5 | 47,5 | 113,8 | 66,3 | 240 |
Данные таблице 10 показывают, что уровень рентабельности основных производственных фондов в 2007 г. незначительно ниже уровня предыдущего года (в 2006 г. – 16,9%; в 2007 г. – 16,7%). В 2008 году динамика фондорентабельности стала лучше: она составляет 183% по сравнению с 2007 годом.
Положительную динамику имеет фондоотдача основных фондов: в 2006 г. она равнялась 34,3 руб./руб., а к 2008 году этот показатель увеличился в 3,3 раза и составил 113,8 руб./руб.
Наглядно динамика фондоотдачи основных средств представлена на рисунке 9.
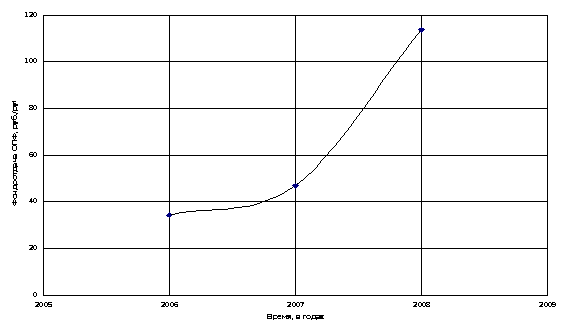
Рисунок 9 – Динамика фондоотдачи
Наиболее обобщающим показателем эффективности использования основных фондов является фондорентабельность (Rопф) (формула (10)). Ее уровень зависит не только от фондоотдачи, но и от рентабельности продукции. Взаимосвязь этих показателей можно представить следующим образом [23]:
Rопф = ФОопф * Rвп, (10)
где ФОопф – фондоотдача;
Rвп – рентабельность продукции.
По исходным данным таблицы 8 определим степень влияния факторов на уровень фондорентабельности. Чтобы определить, как он изменился за счет фондоотдачи и рентабельности продукции, можно воспользоваться способом абсолютных разниц.
По следующим формулам определяем изменение рентабельности фондов за счет:
фондоотдачи основных производственных фондов (формула (11)) [23]:
ΔRопф = ΔФО * Rвп баз., (11)
рентабельности продукции (формула (12)) [23]:
ΔRопф = ФОфакт * ΔRвп баз., (12)
Подставив значения из таблицы 8 в выше приведенные формулы, получим изменение рентабельности фондов в 2007 г. по сравнению с 2006 за счет:
фондоотдачи (по формуле 11):
ΔRопф = 13,2 * 0,5 = 6,6 (доля – 58,1%);
рентабельности продукции (по формуле 12):
ΔRопф = 47,5 * |-0,1| = 4,75 (доля – 41,9%).
Итого: 11,35 (100%)
Подставив значения из таблицы 8 в выше приведенные формулы, получим изменение рентабельности фондов в 2008 г. по сравнению с 2007 за счет:
фондоотдачи (по формуле (11)):
ΔRопф = 66,3 * 0,4 = 26,52 (доля 64,2%);
рентабельности продукции (по формуле (12)):
ΔRопф = 113,8 * |-0,13| = 14,79 (доля 35,8%).
Итого: 41,31 (100%)
Как видно из расчетов, решающее значение для повышения фондорентабельности ОПФ имеет рост фондоотдачи основных фондов, а рентабельность продукции в 2007 году повлияла на 41,9%, а в 2008 г. это влияние еще снизилось и равнялось 35,8%.
По данным таблицы 8 способом абсолютных разниц рассчитаем изменение фондоотдачи ОПФ за три последних года за счет:
– удельного веса активной части ОПФ:
ΔФО Уд Є = Δ Уд Є * ФО Є баз = 0,18 * 674,3 = 121,3
– фондоотдачи активной части фондов:
ΔФО ФО Є = Уд Є ф * ΔФО Є = 0,235 * (-189,3) = -44,5
Итого: 76,8
Таким образом, фондоотдача активной части фондов снизила фондоотдачу основных фондов на 44,5 рубля, а рост удельного веса активной части основных производственных фондов в общей их стоимости сказалось на росте фондоотдачи положительно (+121,3 руб.).
2.6 Факторный анализ влияния изменения величины основных средств на объем товарной продукции и выручки
Влияние данных факторов на объем производства продукции устанавливается умножением изменения фондоотдачи ОПФ за счет каждого фактора на фактические среднегодовые остатки ОПФ, а изменение среднегодовой стоимости ОПФ – на базисный уровень (2006 г.) фондоотдачи ОПФ.
Изменение объема выпуска продукции за счет:
– увеличения среднегодовой стоимости ОПФ:
ΔВП опф = Δ ОПФ * ФО опф баз = -8093 * 34,3 = -277590
– изменения удельного веса активной части ОПФ в общей их сумме:
ΔВП Уд Є = ОПФ * ΔФО Уд Є = 8567 * 121,3 = 1039177,
– изменения фондоотдачи активной части оборудования:
ΔВП ФО Є = ОПФ * ΔФО опф ФОЄ = 8567 * (-44,5) = -381232
Итого: 380355 тыс.