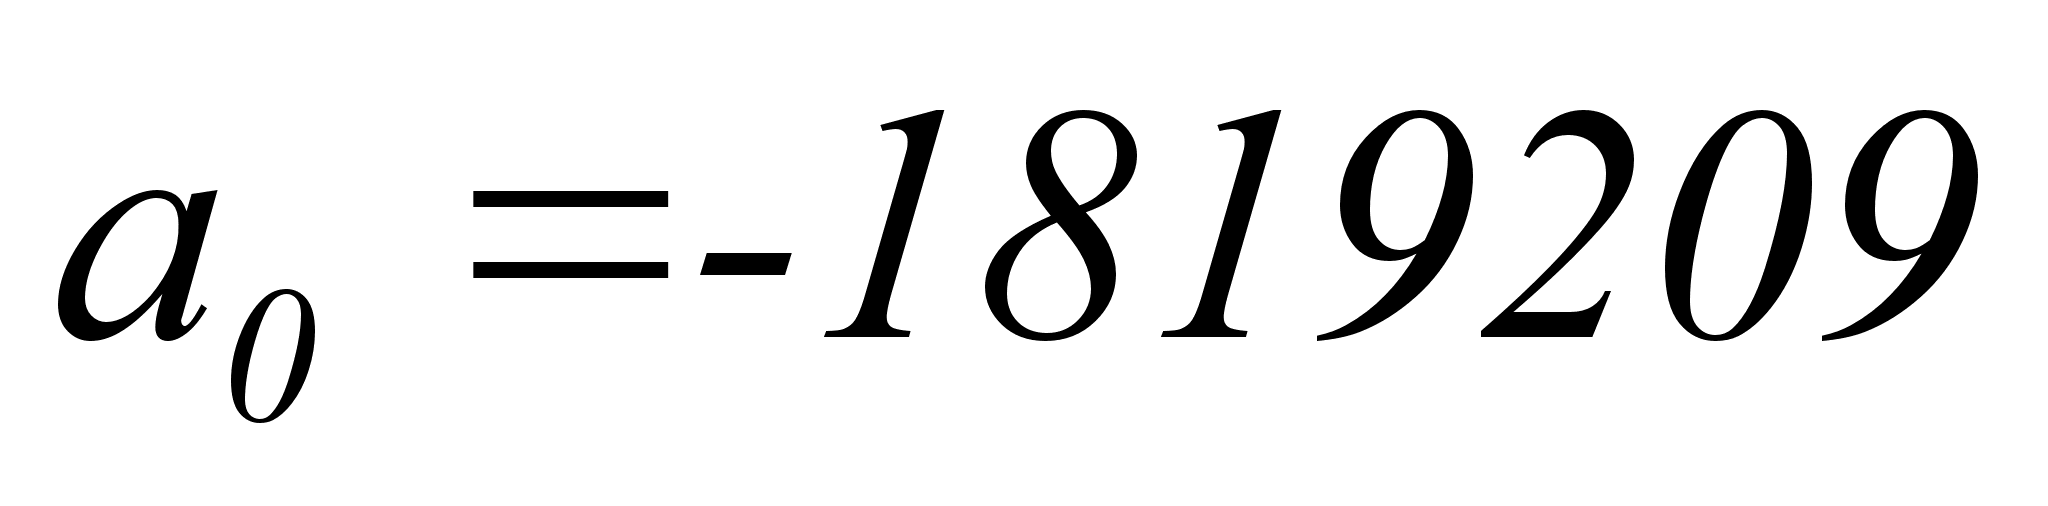Производительность труда
-2907960,207957
4688330,090619
Вывод: абсолютное изменение ПТ в 2002 году по сравнению с 2001 г составило 4688330,090619 тыс. ден.ед., при этом наибольшее влияние на это изменение оказало увеличение часовой выработки на 29,5%, а наименьшее- изменение среднего числа дней , отработанных одним рабочим (уменьшение) на 11,1%.
Оценка влияния отдельных факторов на динамику производительности труда (2002-2000 г.)
Таблица 2.3.
| фактор | Условное обозначение | Вклад в абсол. изменен., ден.ед. | Относительное изменение, % |
| Часовая выработка, ден. ед. | a |
149987,644736 |
185,3 |
| Изменение продолжит. раб. дня | b | 450856,6960128 | 102,8 |
| Удельный вес рабочих в общей численности работающих, доля | c |
-268617,0998784 |
98,4 |
| Среднее число дней, отработанных одним рабочим, дней | d | -2339235,5440896 | 87,6 |
| Итого: | - |
12088990,6967808 |
Вывод: абсолютное изменение ПТ в 2002 году по сравнению с 2000 г составило 12088990,6967808 тыс. ден. ед., при этом наибольшее влияние на это изменение оказало увеличение часовой выработки на 85,3%, а наименьшее- изменение среднего числа дней на 12,4%.
2.3.Прибыль: понятие, факторы, влияющие на величину прибыли.
Прибыль- основной источник финансовых ресурсов предприятия, связанный с получением валового дохода.
Валовый доход предприятия – выручка от реализации продукции (работ, услуг ) за вычетом материальных затрат, т.е. включающий в себя оплату труда и прибыль. Связь между себестоимостью, валовым доходом и прибылью предприятия приведена на рис.
Конечный финансовый результат (прибыль или убыток) слагается из финансового результата от реализации продукции (работ, услуг), основных фондов и иного имущества предприятия и доходов от внереализационных операций, уменьшенных на сумму расходов по этим операциям.
Прибыль (убыток ) от реализации продукции (работ, услуг ) определяется как разница между выручкой от реализации в действующих ценах без НДС и акцизов и затратами на производство и реализацию продукции.
Предприятия, осуществляющие экспортную деятельность, при начислении прибыли из выручки от реализации продукции исключают экспортные тарифы (рис.)
налог на добавленную стоимость, получаемый с покупателей

акцизы (на отдельные группы товаров)
+
прибыль от реализации продукции (работ, услуг)
выручка от реализации продукции (работ, услуг)
себестоимость продукции (работ, услуг)
= _ +
экспортные тарифы
+
Рис. Выручка предприятия за реализованную продукцию.
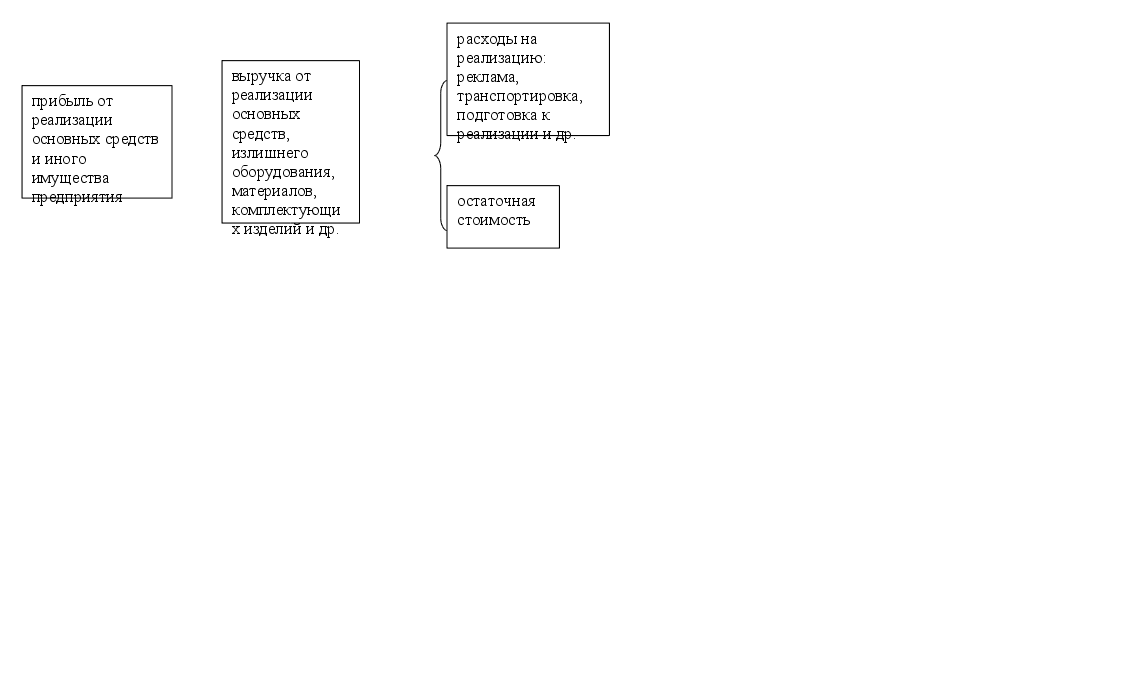
Вторая составляющая валовой (общей) прибыли предприятия – прибыль от реализации основных средств и иного имущества.( рис.)
Третья составляющая валовой прибыли – прибыль от внереализационных операций, т.е. от операций, непосредственно не связанных с основной деятельностью: сдача имущества в аренду, доходы по ценным бумагам предприятия, превышение суммы полученных штрафов над уплаченными, прибыль от совместной деятельности, прибыль прошлых лет, выявленная в отчетном году и др.
= _ +
Рис.Прибыль от реализации основных средств.
Для повышения эффективности работы предприятий первостепенное значение имеет выявление резервов увеличения объемов производства и реализации, снижения себестоимости продукции ( работ, услуг) , роста прибыли.
Для определения основных направлений поиска резервов увеличения прибыли факторы, влияющие на ее получение, классифицируют по различным признакам (рис.). К внешним факторам относятся природные условия, государственное регулирование цен, тарифов, процентов, налоговых ставок и льгот, штрафных санкций и др. Эти факторы не зависят от деятельности предприятий , но могут оказывать значительное влияние на величину прибыли.
факторы, влияющие на величину прибыли


внутренние
внешние
производственные

внепроизводственные

экстенсивные
интенсивные
Рис. Классификация факторов, влияющих на величину прибыли.
Внутренние факторы делятся на производственные и внепроизводственные. Производственные факторы характеризуют наличие и использование средств и предметов труда, трудовых и финансовых ресурсов и , в свою очередь, могут подразделяться на экстенсивные и интенсивные. Экстенсивные факторы воздействуют на процесс получения прибыли через количественные изменения: объема средств и предметов труда, финансовых ресурсов, времени работы оборудования, численности персонала, фонда рабочего времени и др. Интенсивные факторы воздействуют на процесс получения прибыли через «качественные» изменения: повышение производительности оборудования и его качества, использование технологии их обработки, ускорение оборачиваемости оборотных средств, повышение квалификации и производительности труда персонала, снижение трудоемкости и материалоемкости продукции, совершенствование организации труда и более эффективное использование финансовых ресурсов и др.
К внепроизводственным факторам относятся , например, снабженческо-сбытовая и природоохранная деятельность, социальные условия труда и быта и др.
При осуществлении финансово-хозяйственной деятельности предприятия все эти факторы находятся в тесной взаимосвязи и взаимозависимости. «Прямое» влияние на величину себестоимости продукции, а значит, и прибыли, связано с тем, насколько рационально и экономно расходуются материальные ресурсы – ведь доля материальных затрат в составе себестоимости обычно колеблется от 60 до 90%.
В развитых странах ( США, Канаде, Германии, Англии, Франции , Италии) широкое распространение получил расчет конечных результатов деятельности предприятия с помощью метода « затраты- выпуск».
В соответствии с этим методом общий результат работы предприятия определяется путем суммирования эксплуатационного и финансового результатов. По каждому из видов деятельности производится соизмерение затрат с выпуском продукции (реализацией) , доходами и определяется конечный результат.
Эксплуатационной считается деятельность, соответствующая уставу предприятия; финансовой- деятельность, связанная с финансовым и банковским обслуживанием предприятия, выпуском ценных бумаг, участием в сторонних предприятиях, предоставлением и получением кредитов; чрезвычайной – деятельность по операциям длительного характера, как правило, продолжительностью от 2 до 5 лет ( например, реализация основных фондов, ноу- хау, авторского и арендного права и др.).
2.4.Анализ прибыли на рубль материальных затрат для РУП ГЗЛиН.
Одним из показателей эффективности использования материальных ресурсов является прибыль на рубль материальных затрат. Повышение его уровня положительно характеризует работу предприятия. В процессе анализа необходимо изучить динамику данного показателя. Установить факторы изменения его величины. Для этого необходимо использовать следующую факторную модель:
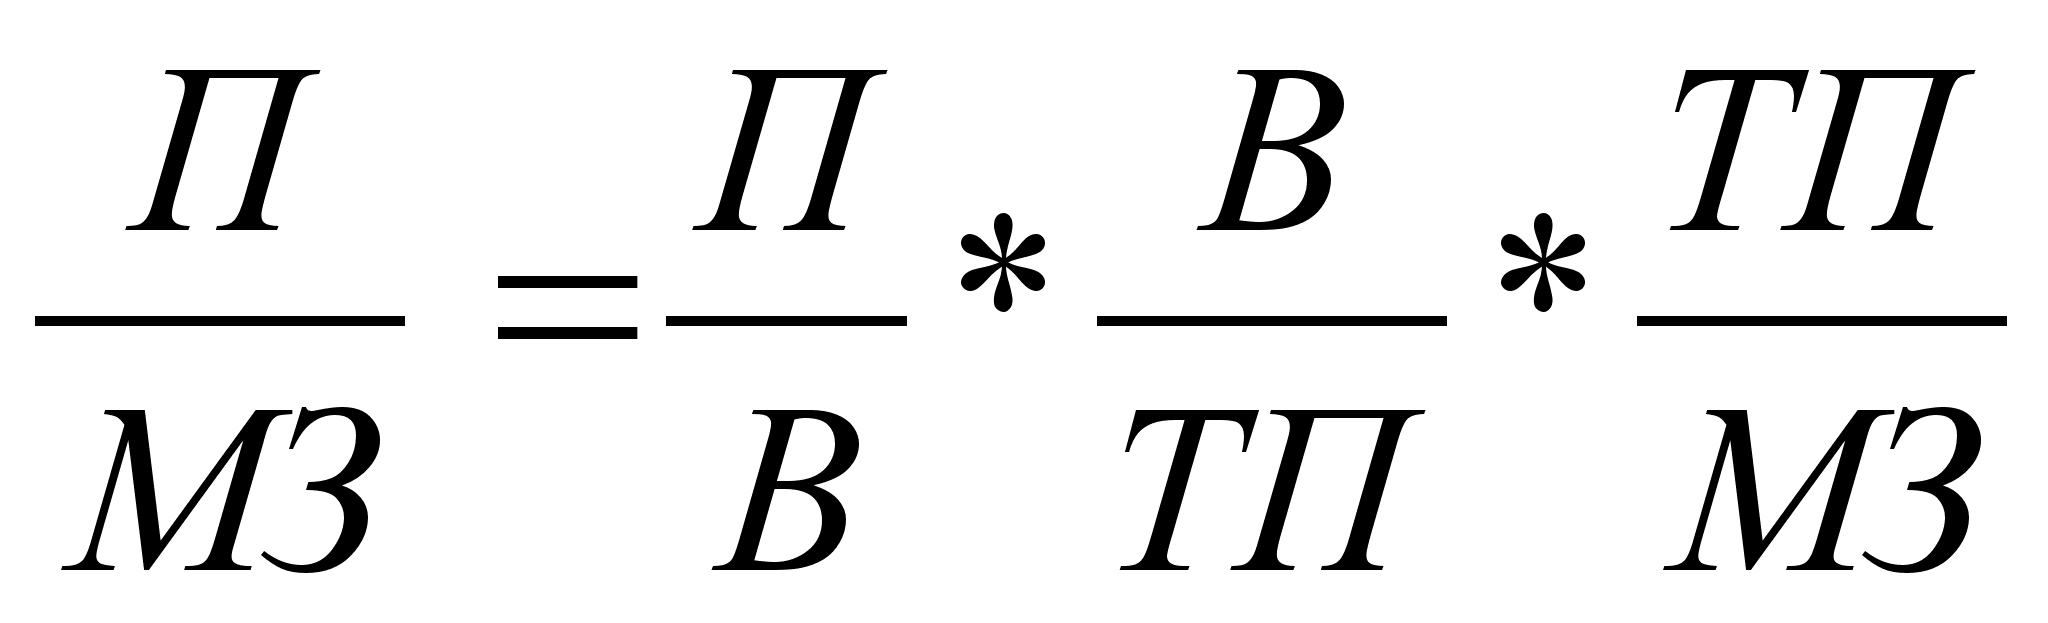
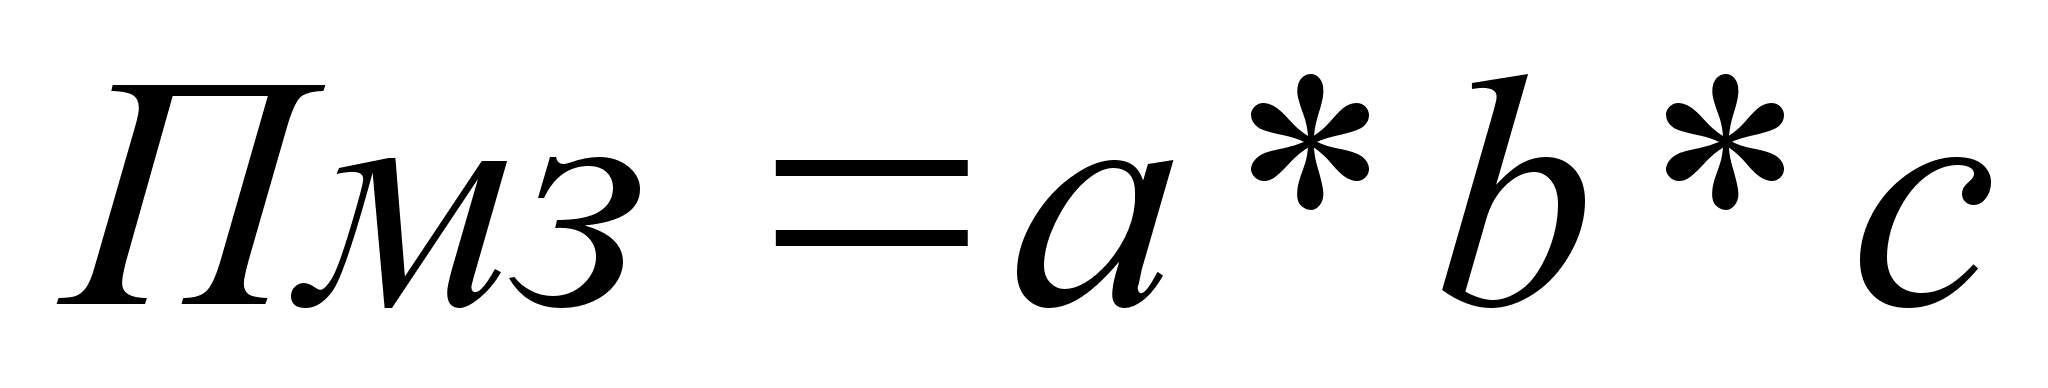
где: Пмз– прибыль на рубль материальных затрат;
a –рентабельность продаж;
b –удельный вес выручки в общем объеме выпуска товарной продукции;
c – материалоотдача;
Индекс прибыли на рубль материальных затрат, отражающий влияние всех трех факторов, имеет вид:
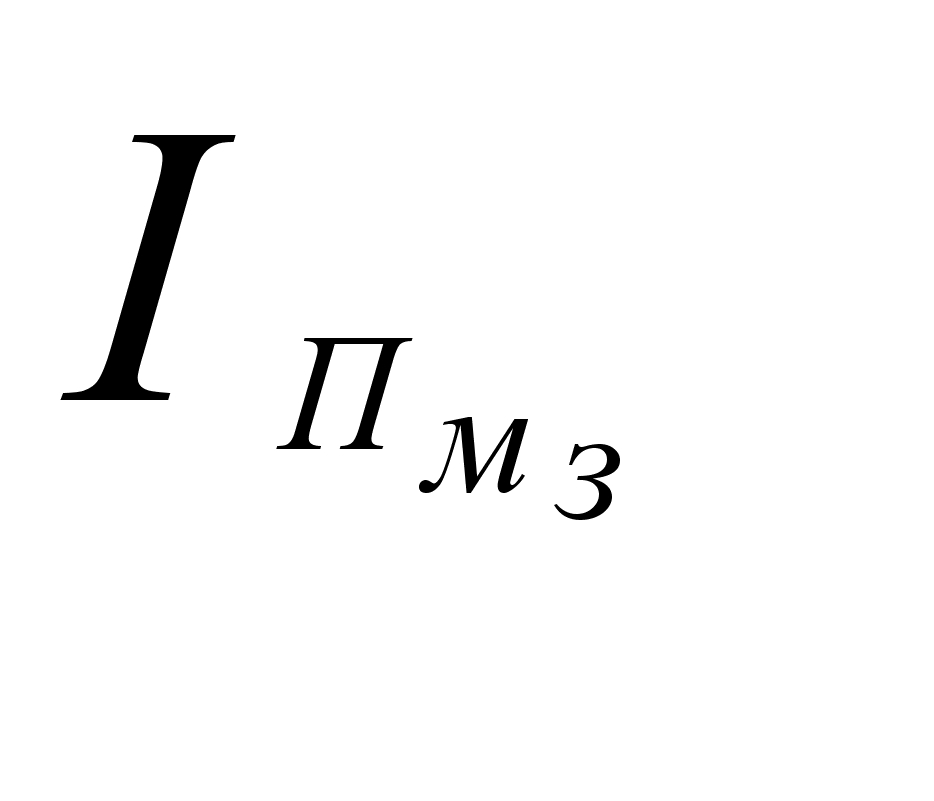 =
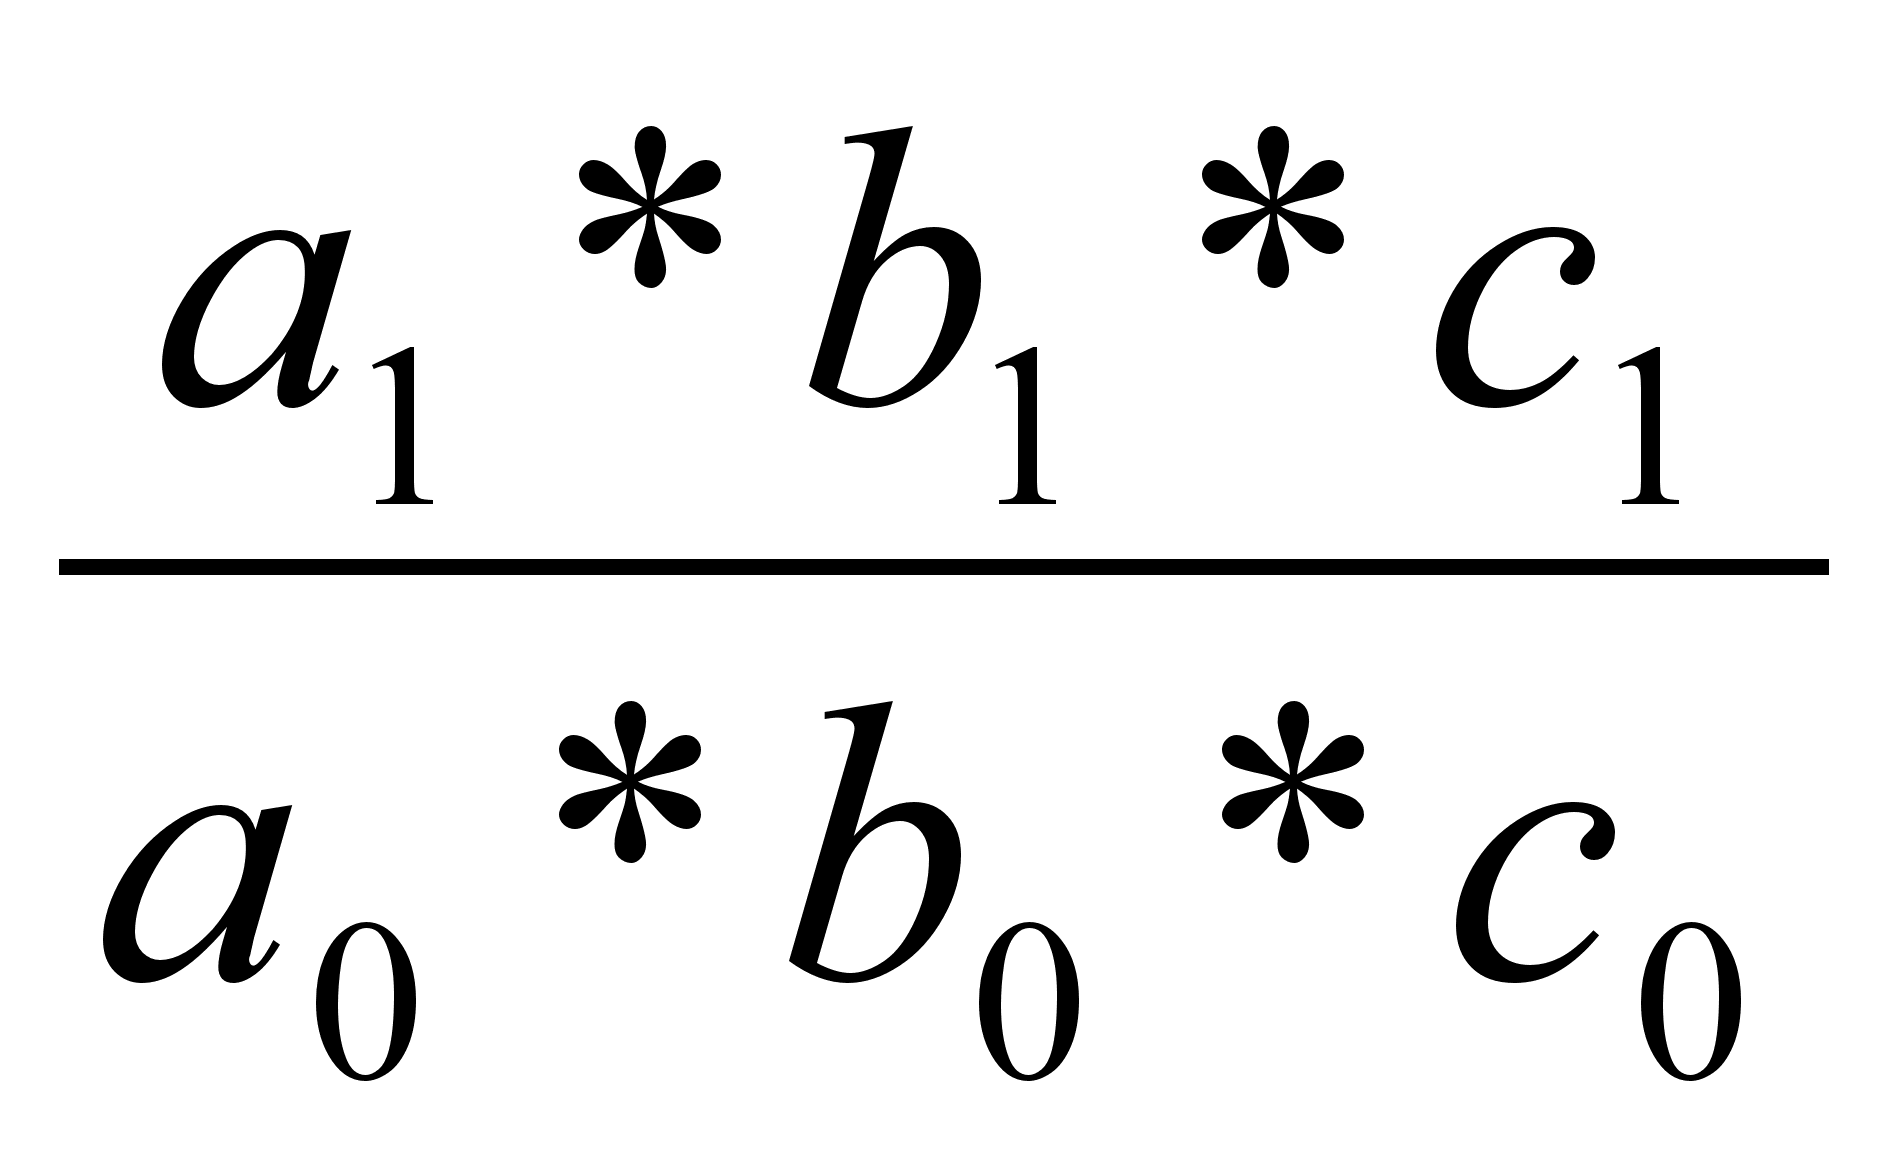
2001-2000:
=
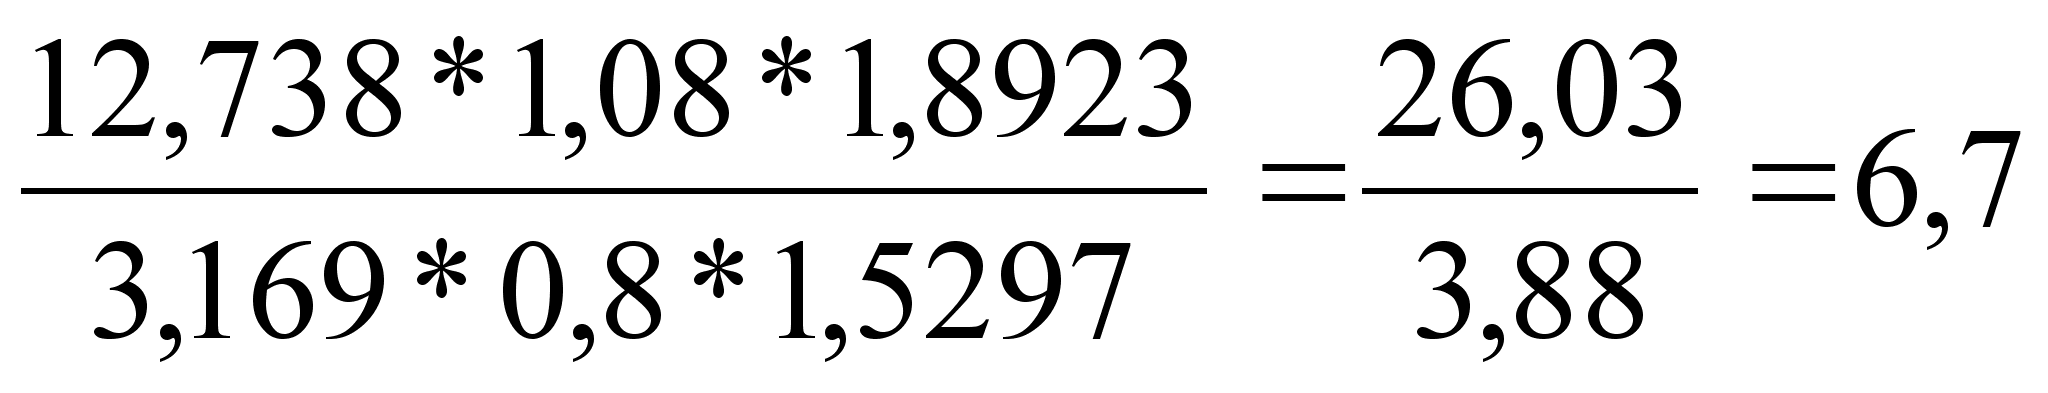
2002-2001:
=
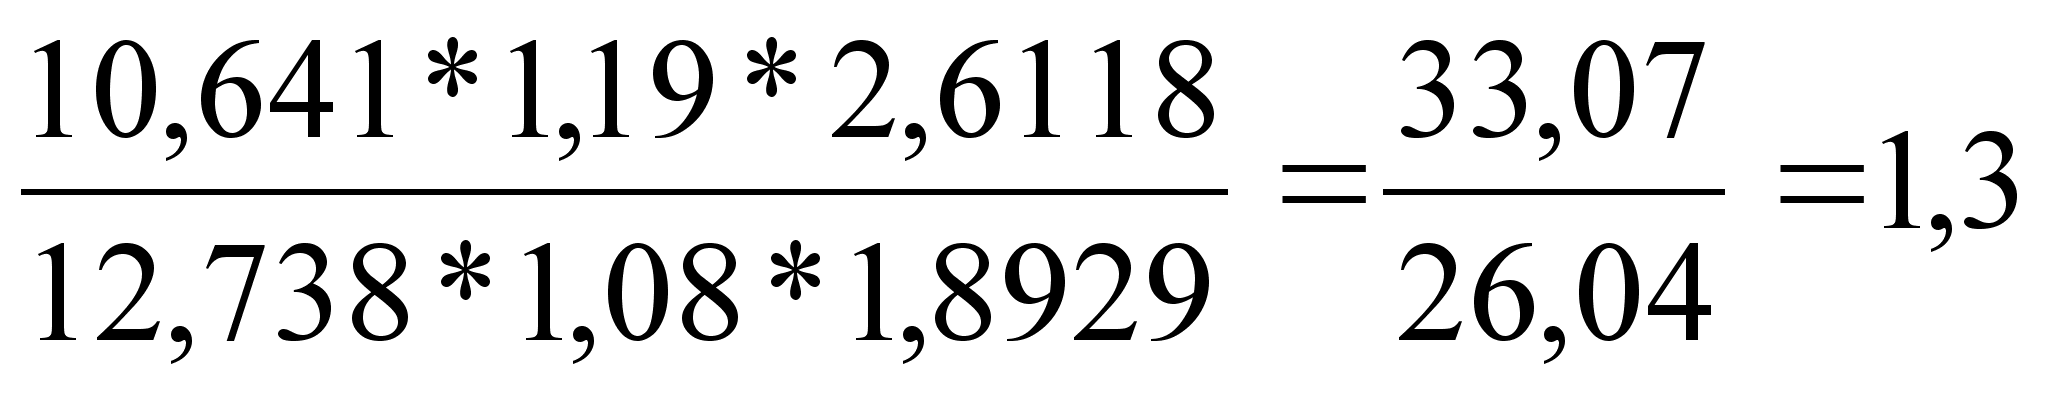
Разность между числителем и знаменателем данного индекса показывает абсолютный прирост уровня прибыли на рубль материальных затрат:
∆
=2-1=a1*b1*c1
-a0*b0*c0
2001-2000: ∆
= 26,03 - 3,88 = 22,15
2002-2001: ∆
= 33,07 – 26,04 = 7,03
Количественную оценку влияния каждого исследуемого фактора на динамику прибыли можно определить с помощью системы последовательно-цепных аналитических индексов. При этом нужно последовательно менять величину каждого фактора, оставляя остальные постоянными. Влияние исследуемых факторов на динамику прибыли можно распределить следующим образом:
влияние изменения рентабельности продаж:
Ia =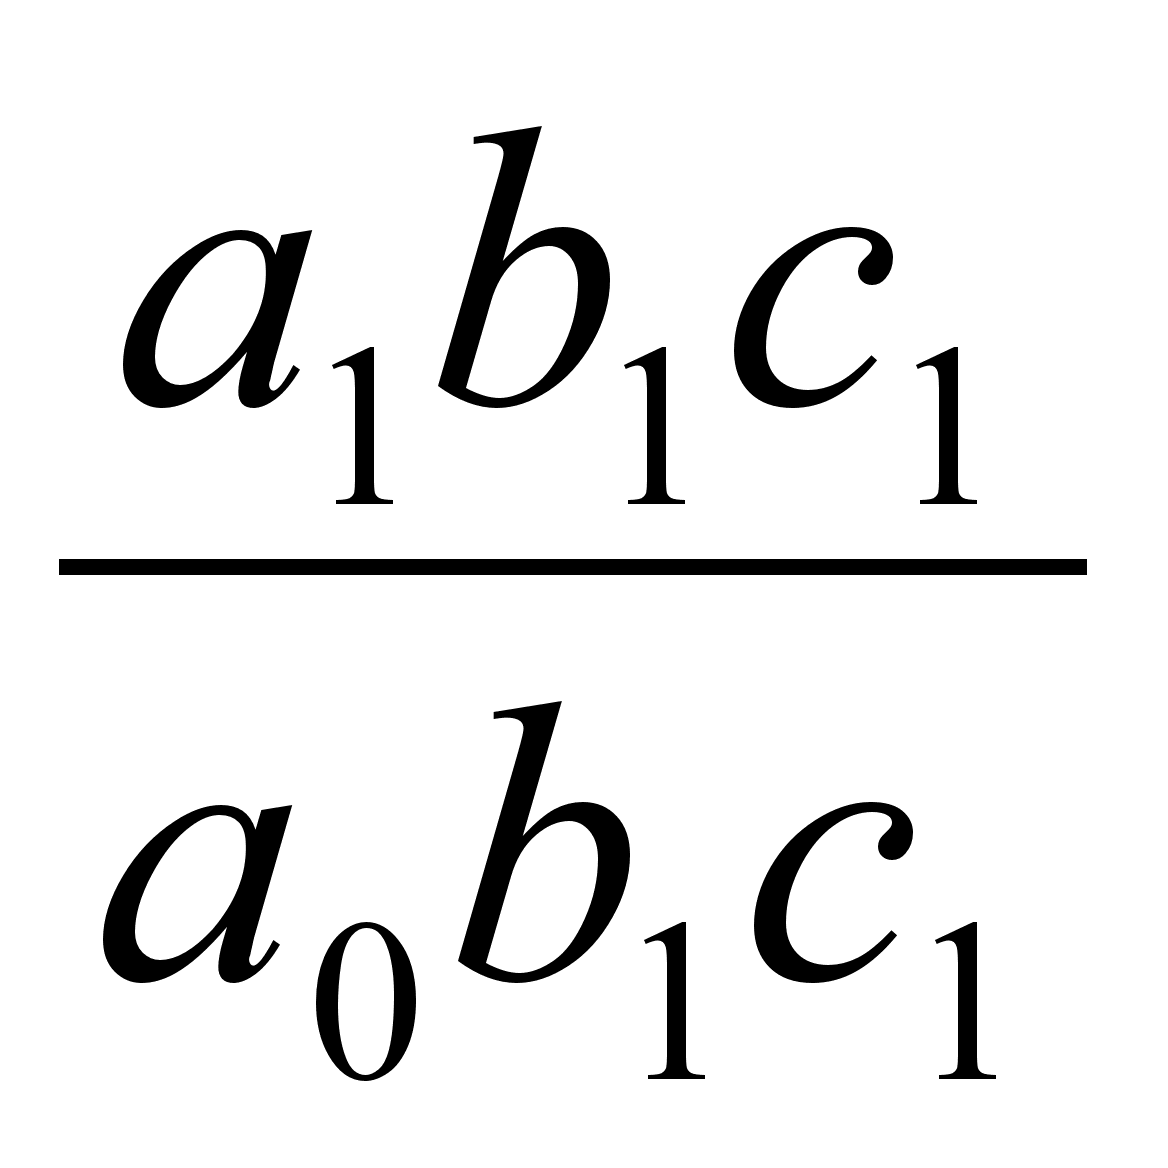
2001-2000:
Ia =
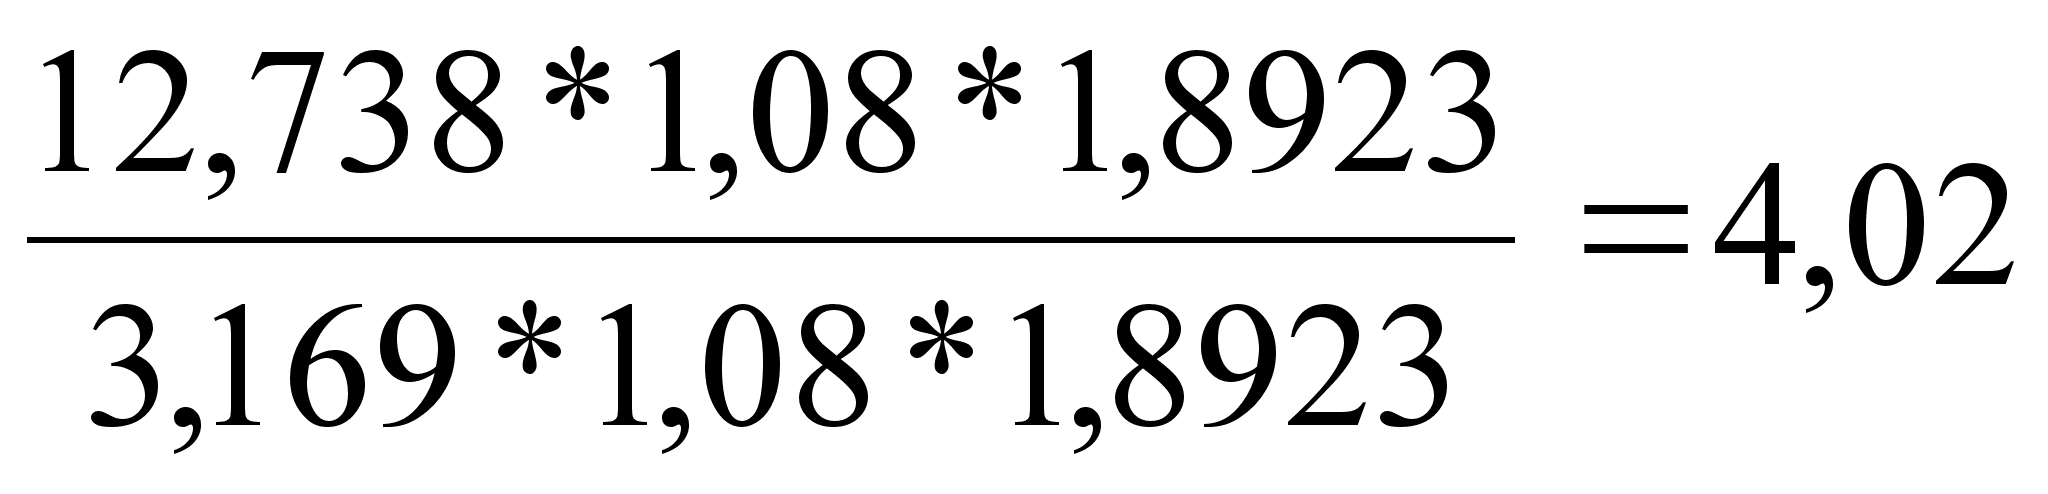
2002-2001: Ia
=
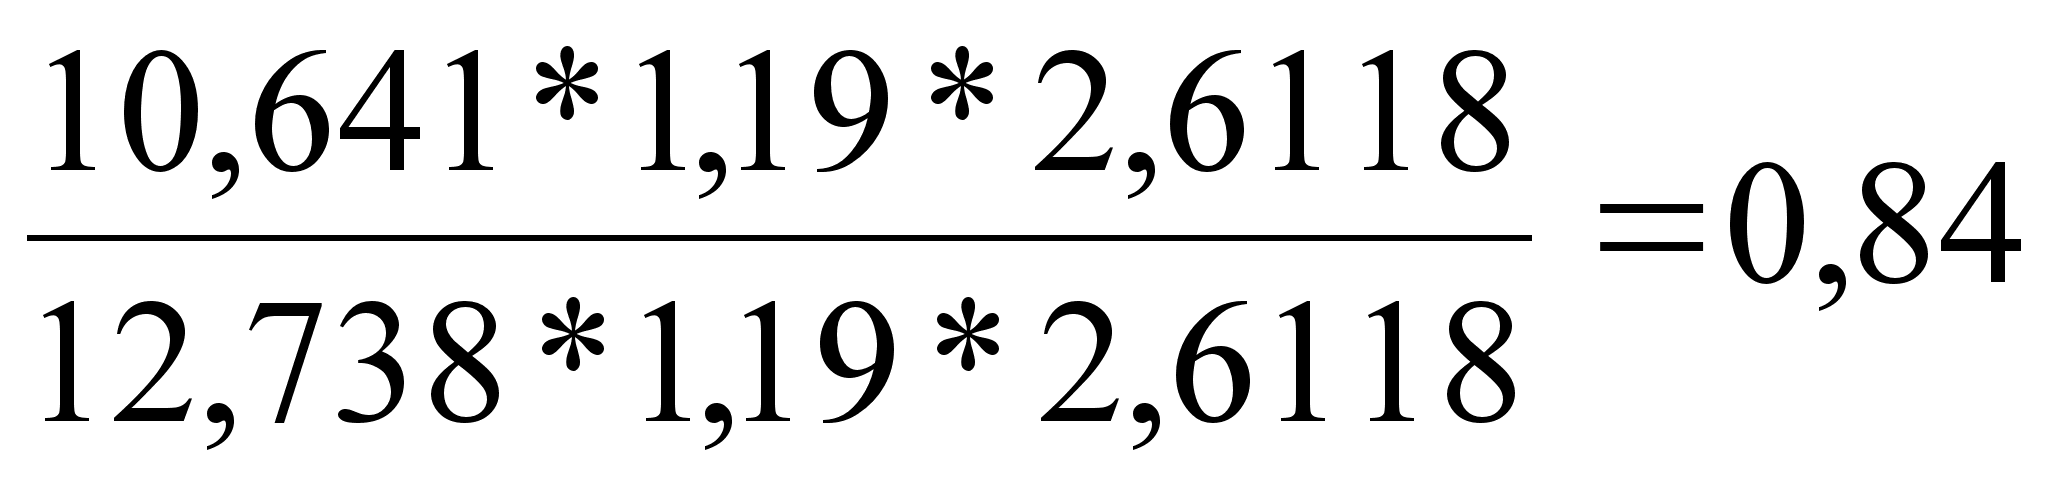
влияние увеличения (сокращения) удельного веса выручки в общем объеме выпуска товарной продукции:
Ib =
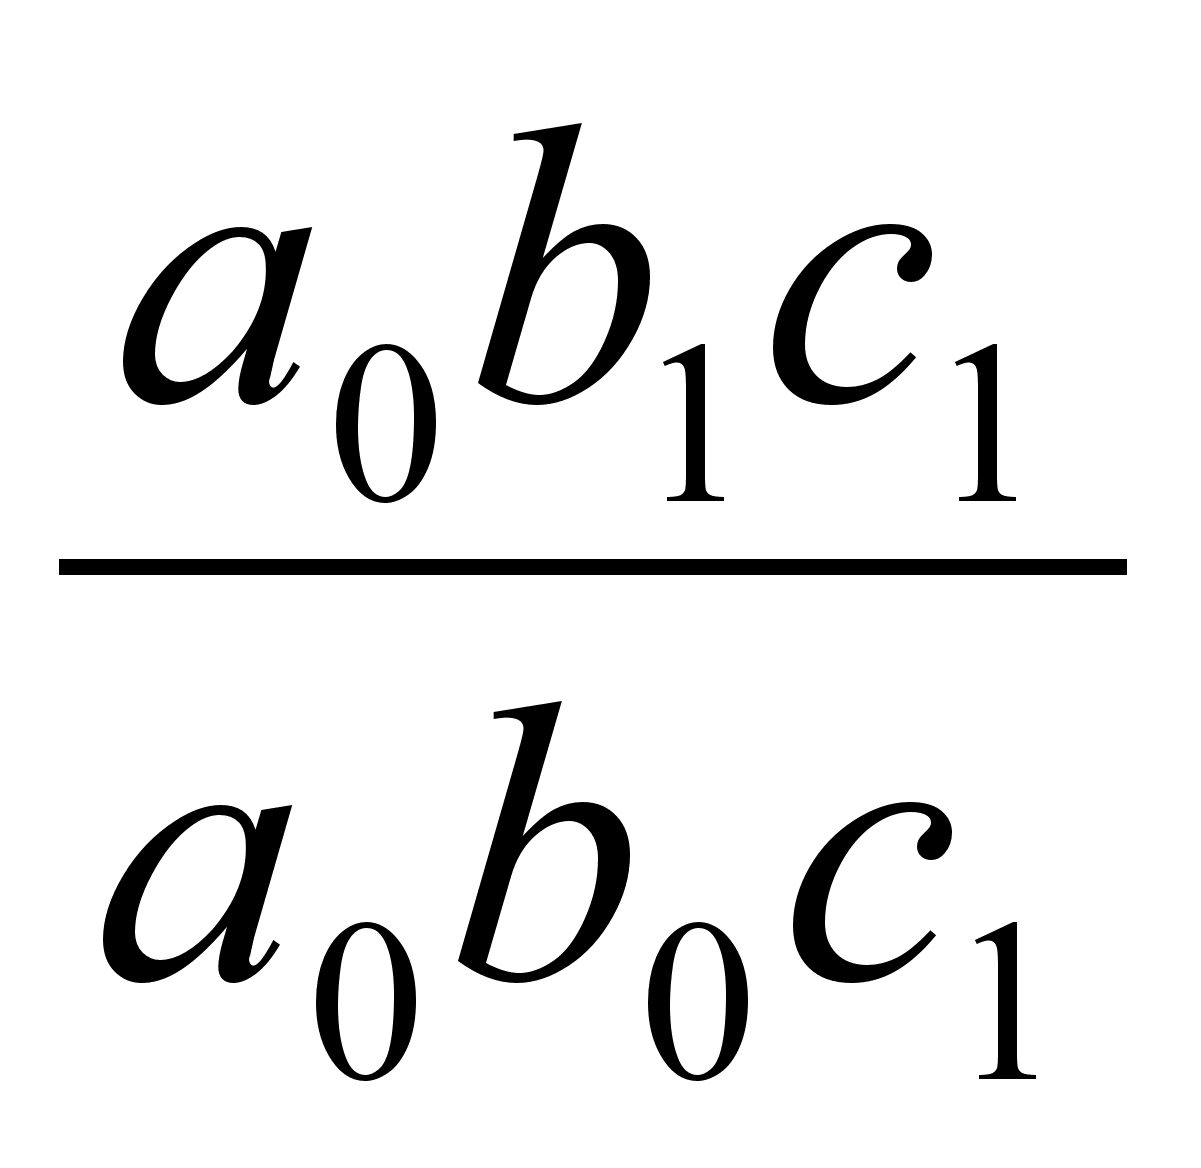
2001-2000:
Ib
=
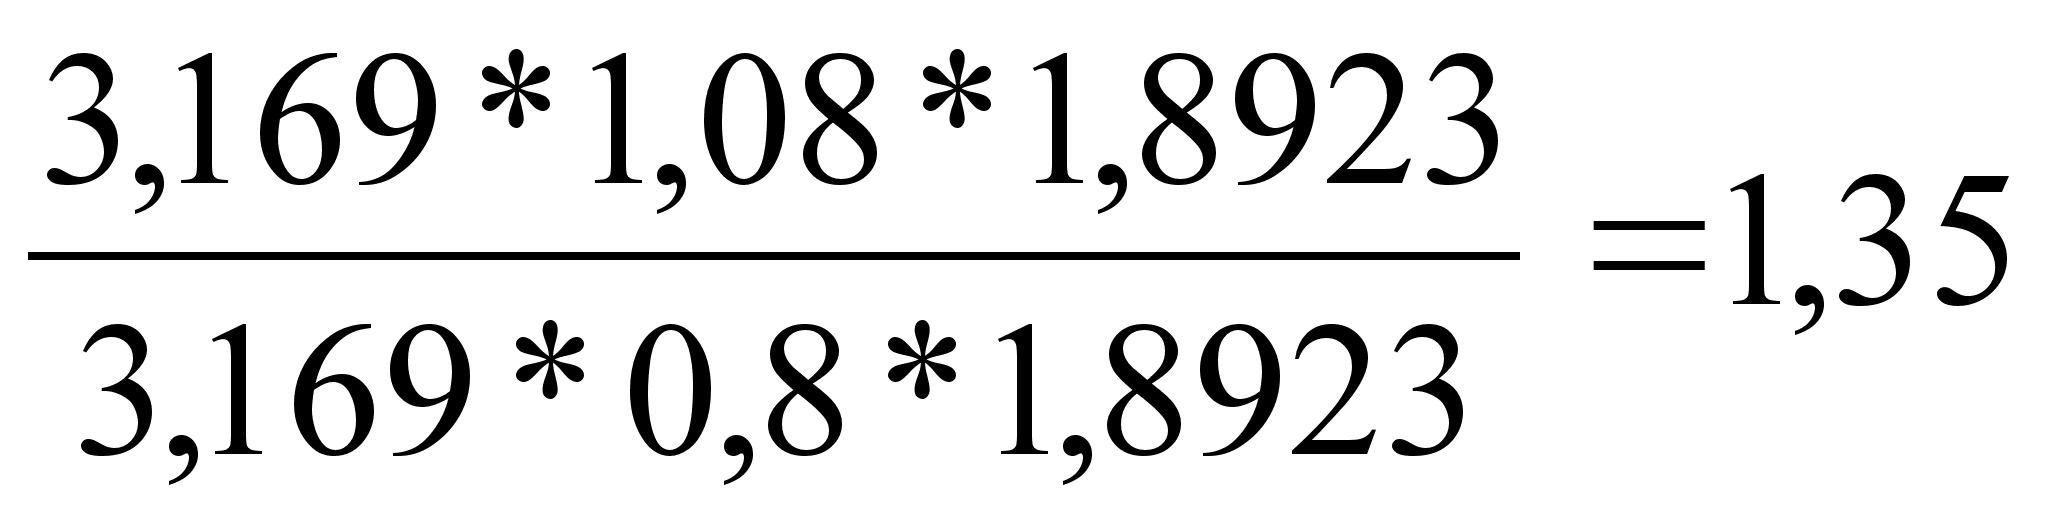
2002-2001: Ib
=
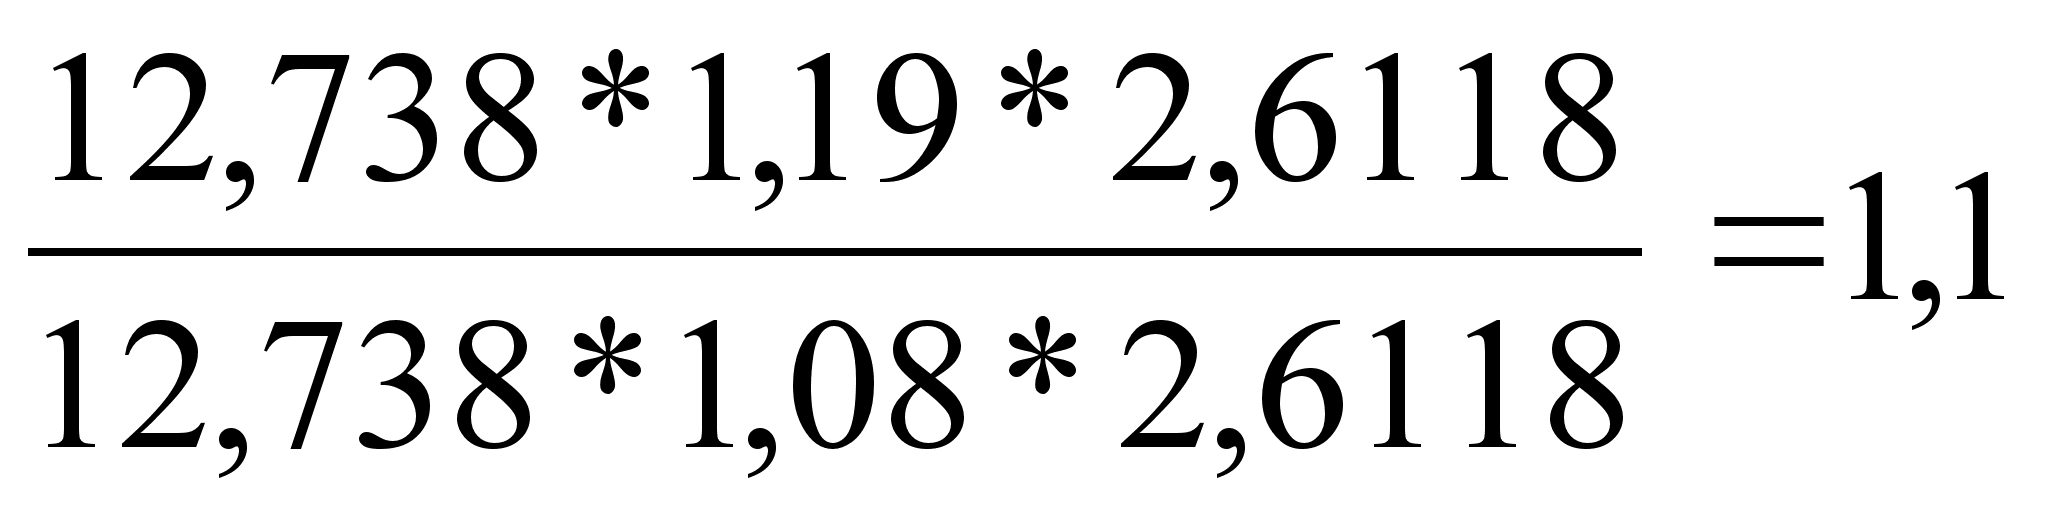
влияние изменения материалоотдачи:
Ic =
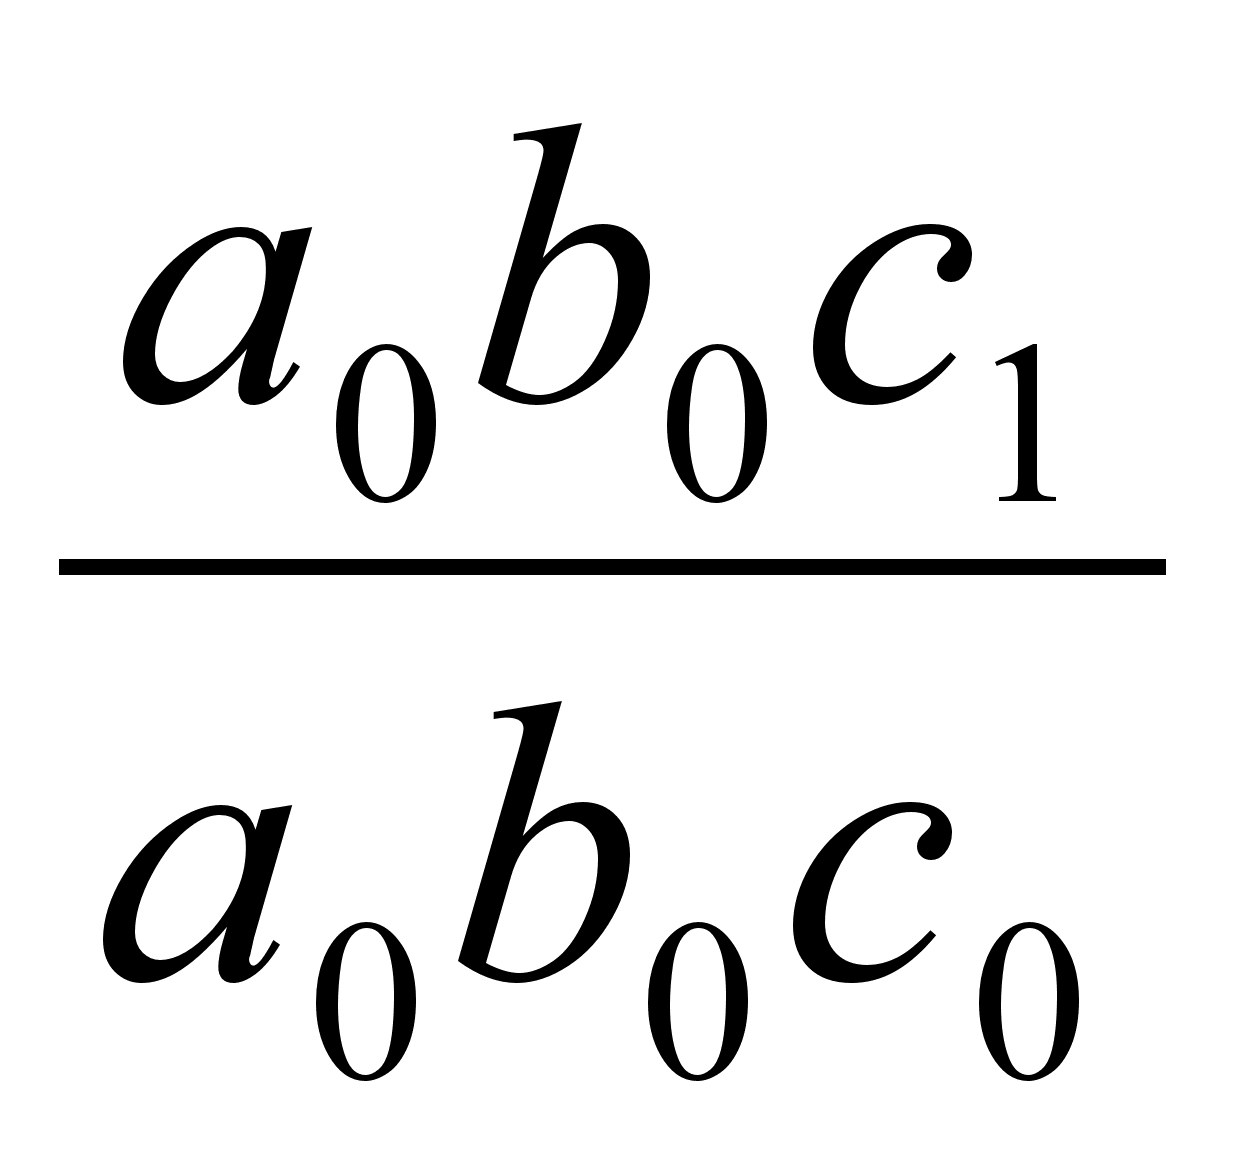
2001-2000: Ic
=
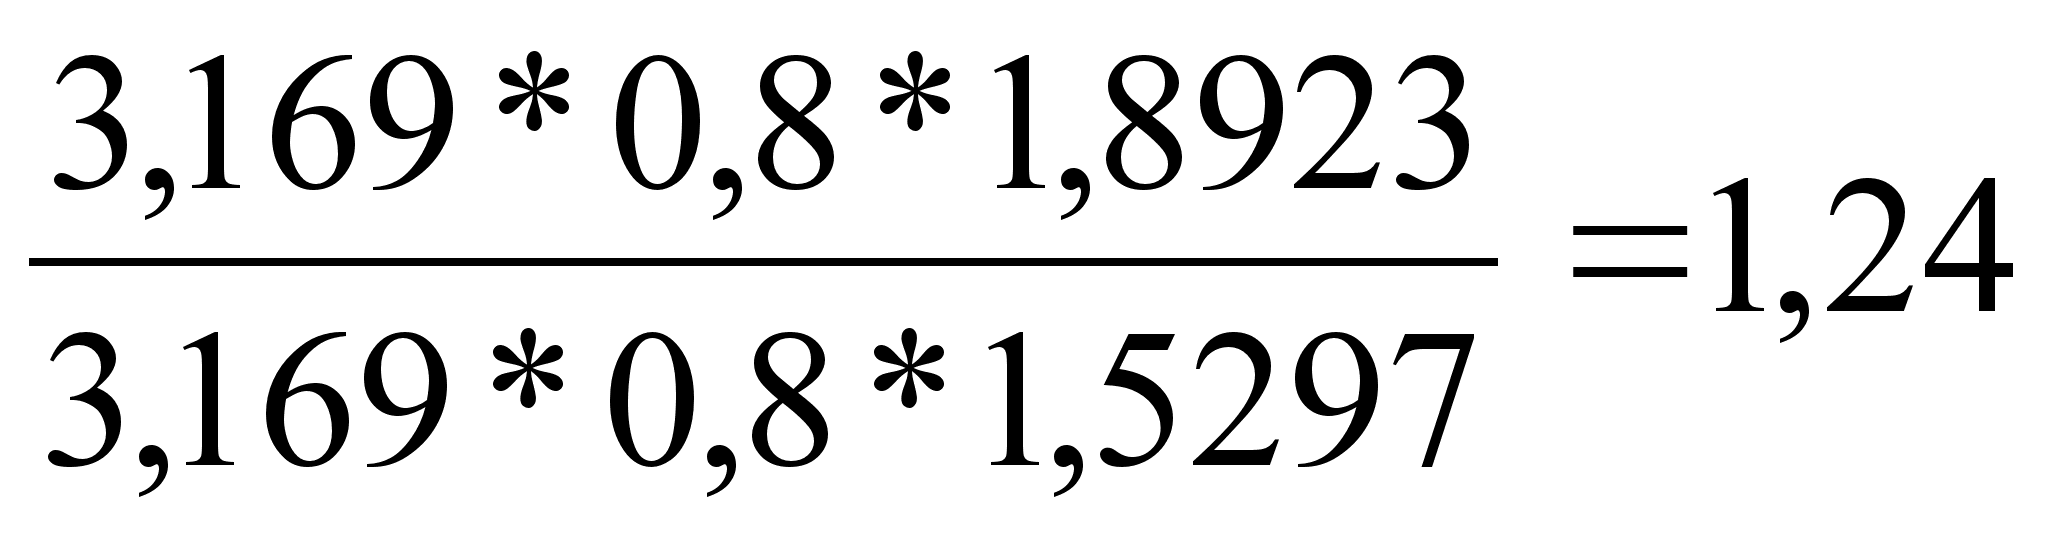
2002-2001: Ic
=
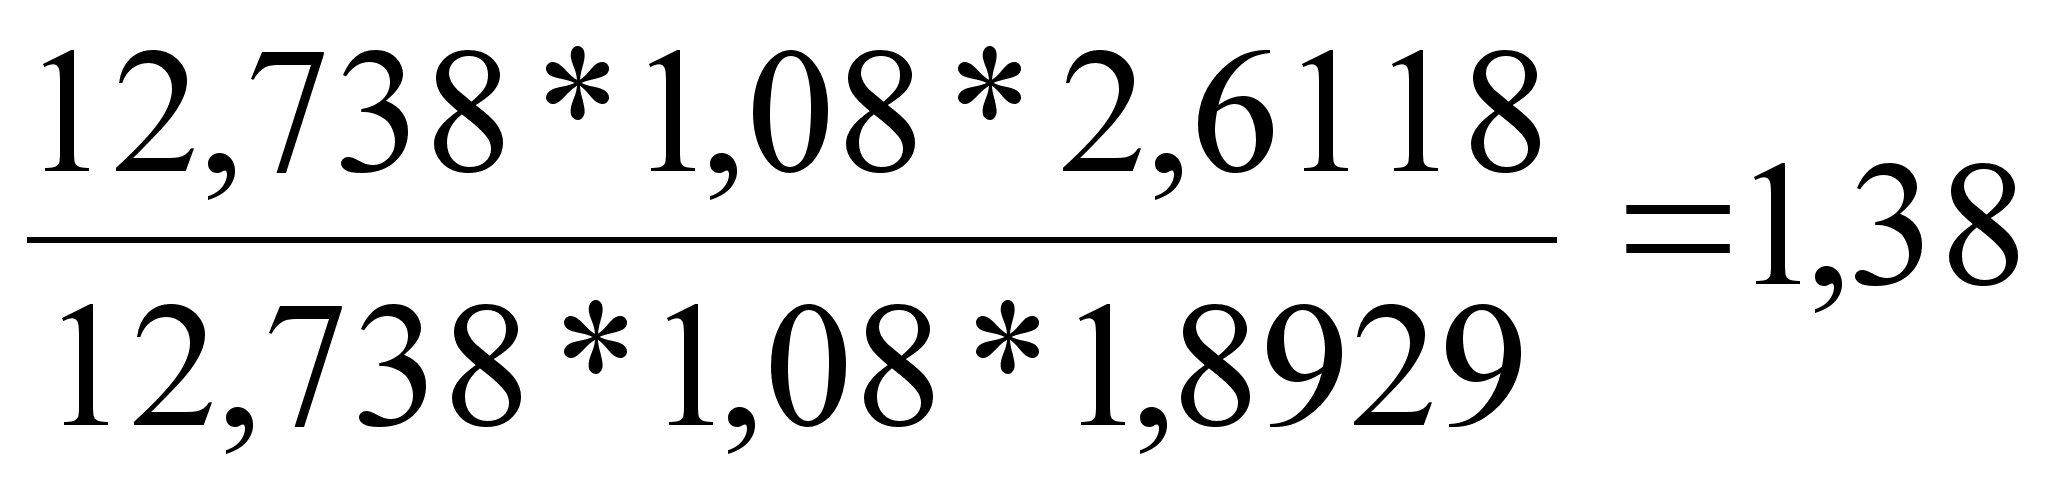
Произведение частных индексов дает общий индекс прибыли на рубль материальных затрат:
= Ia*Ib*Ic
2001-2000:
= 4,02*1,35*1,24 = 6,73
2002-2001:
= 0,84*1,1*1,38 = 1,28
Сумма абсолютных размеров влияния всех факторов равна общей величине прироста уровня прибыли на рубль материальных затрат:
∆
= ∆a+∆b+∆c,
в том числе:
за счет изменения рентабельности продаж:
∆a
= (a1-a0)*b1*c1
2001-2000: ∆a
= (12,738-3,169)*1,08*1,8923
= 19,56
2002-2001: ∆a=
(10,641-12,738)*1,19*2,6118
= -6,52
за счет изменения: удельного веса выручки в общем объеме выпуска товарной продукции:
∆b
= a0*(b1-b0)*c1
2001-2000:
∆b
= 3,169*(1,08-0,8)*1,8923 = 1,68
2002-2001:
∆b
= 12,738*(1,19-1,08)*2,6118 = 3,66
за счет изменения материалоотдачи:
∆c
= a0*b0*(c1-c0)
2001-2000: ∆c
= 3,169*0,8*(1,8923-1,5297) = 0,92
2002-2001: ∆c
= 12,738*1,08*(2,6118-1,8929) = 9,89
Т.о. , общая величина прироста уровня прибыли на рубль материальных затрат равна:
2001-2000: ∆=
19,56+1,68+0,92 = 22,15
2002-2001: ∆=
-6,52+3,66+9,89 = 7,03
Оценка влияния отдельных факторов на динамику прибыли на рубль материальных затрат (2001-2000 г.)
Таблица 2.1
| фактор | Условное обозначение | Вклад в абсол. изменен., ден. ед. | Относительное изменение, % |
| рентабельность продаж | a | 19,56 | 88,3 |
|
удельный вес выручки в общем объеме выпуска товарной продукции |
b | 1,68 | 7,58 |
| материалоотдача | c | 0,92 | 4,15 |
| Итого: | - | 22,15 | - |
Вывод: абсолютное изменение прибыли на рубль материальных затрат в 2001 году по сравнению с 2000 г составило 22,15 тыс. ден. ед., при этом наибольшее влияние на это изменение оказало увеличение часовой выработки на 43,01%, а наименьшее- изменение среднего числа дней , отработанных одним рабочим (уменьшение) на 1,5%.
Оценка влияния отдельных факторов на динамику производительности труда (2002-2001 г.)
Таблица 2.2
| фактор | Условное обозначение | Вклад в абсол. изменен., ден.ед. | Относительное изменение, % |
| рентабельность продаж | a |
-6,52 |
92,7 |
|
удельный вес выручки в общем объеме выпуска товарной продукции |
b |
3,66 |
52,1 |
| материалоотдача | c | 9,89 | 140,7 |
| Итого: | - | 7,03 | - |
Вывод: абсолютное изменение прибыли на рубль материальных затрат в 2002 году по сравнению с 2001 г составило 7,03 тыс. ден.ед., при этом наибольшее влияние на это изменение оказало увеличение материалоотдачи на 40,7%, а наименьшее- изменение удельного веса выручки в общем объеме выпуска товарной продукции (уменьшение) на 47,9%.
2.5.Корреляционный анализ взаимосвязи производительности труда и прибыли от реализации на РУП ГЗЛиН. Прогноз
Произведем анализ взаимосвязи производительности труда и прибыли от реализации по полугодиям за 2000г., 2001г., 2002г. и с помощью корреляционно–регрессионного анализа и выполним прогноз на 2003г. и 2004г. по полугодиям.
Для изменения и количественного выражения взаимосвязи между явлениями различают типы закономерностей и соответствующие им виды связи. Существуют два типа связей: динамические и статистические и соответствующие им взаимосвязи (полная и неполная), относящиеся к функциональной и стохастической видам связей.
Частным случаем стохастической связи является корреляционная связь, при которой каждому значению аргумента соответствует не одно, а несколько значений функции, при этом между аргументом и функцией нельзя установить стойкой зависимости.
Корреляционная зависимость проявляется только в средних величинах и выражает тенденцию к увеличению или уменьшению значения одной переменной при возрастании или снижении другой.
Корреляционная связь – это связь, характеризующая взаимную зависимость двух случайных величин X и Y. При этом изменение результативного признака (Y) обусловлено влиянием факторного – (X) не всецело, а лишь частично т.к. возможно влияние других факторов.
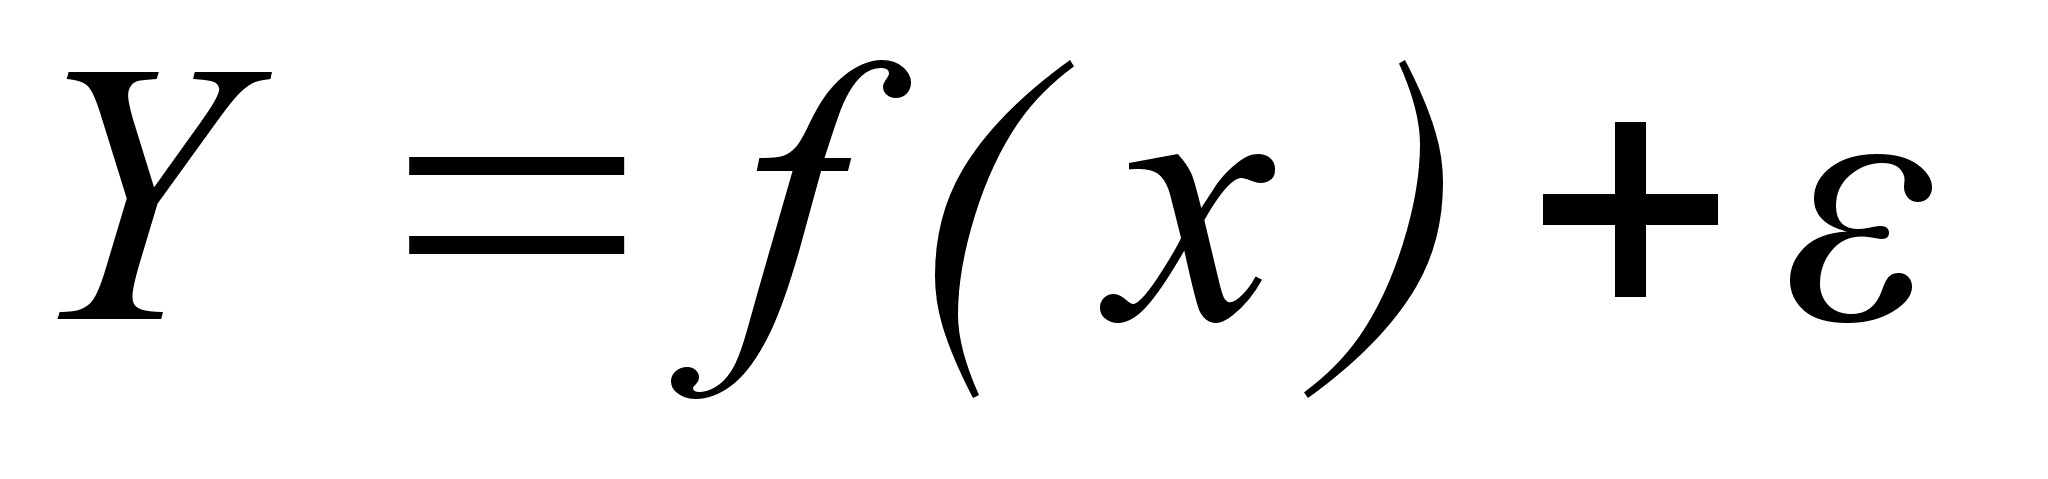 (3.2)
где
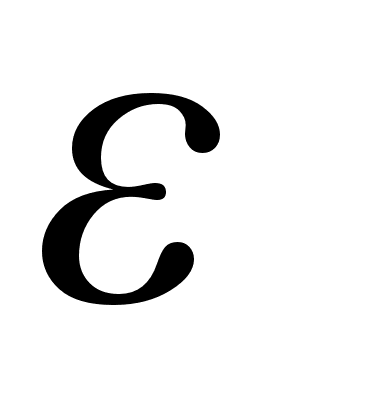 –
погрешность
модели.
Различают виды связей:
прямую и обратную;
однофакторную и многофакторную;
прямолинейную и криволинейную.
В большинстве случаев связи в общественных явлениях изучаются по уравнению прямой:
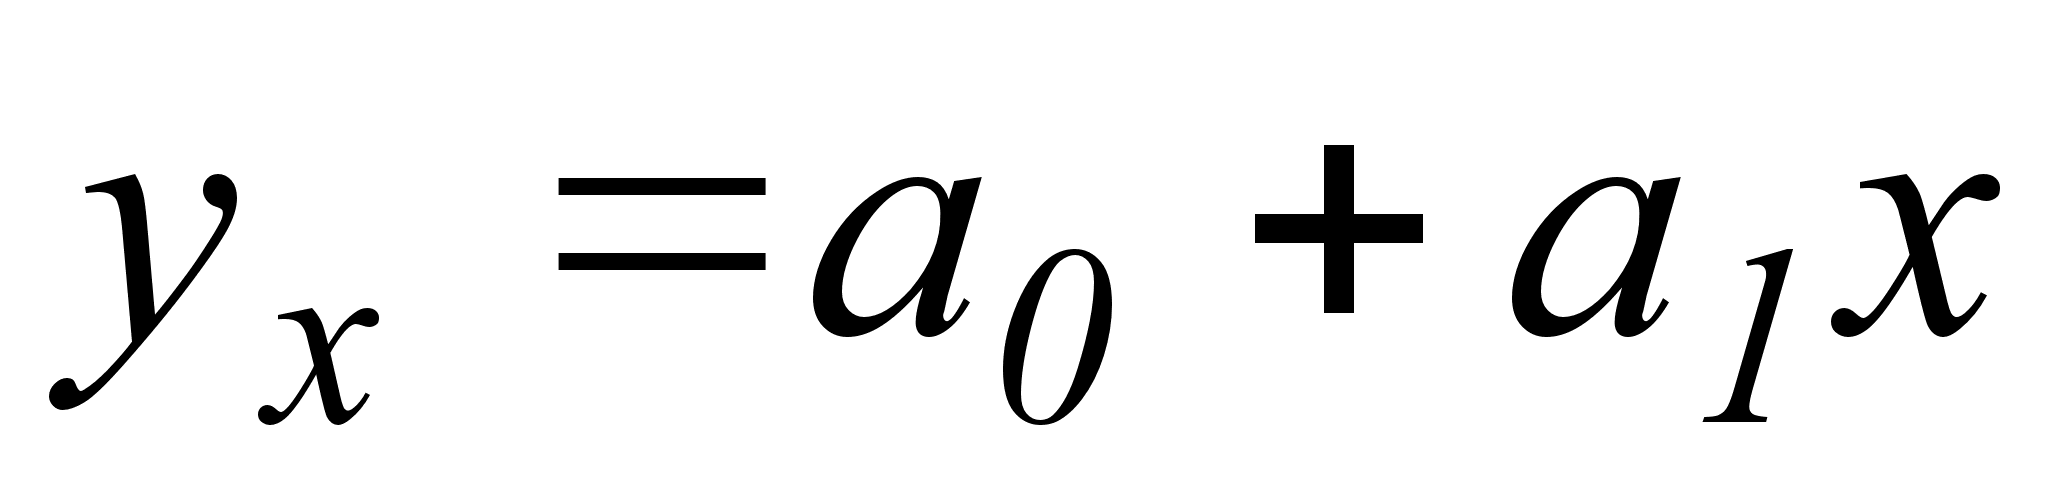 (3.3)
где
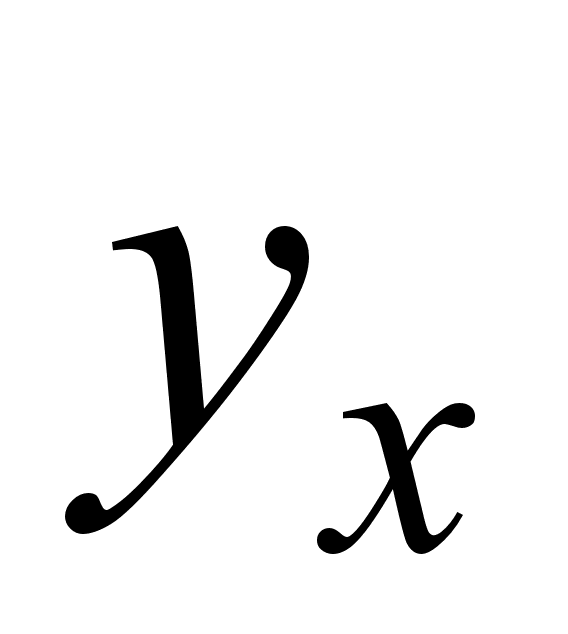 – результативный
признак (производительность
труда); x
– факторный
признак (рабочее
время);
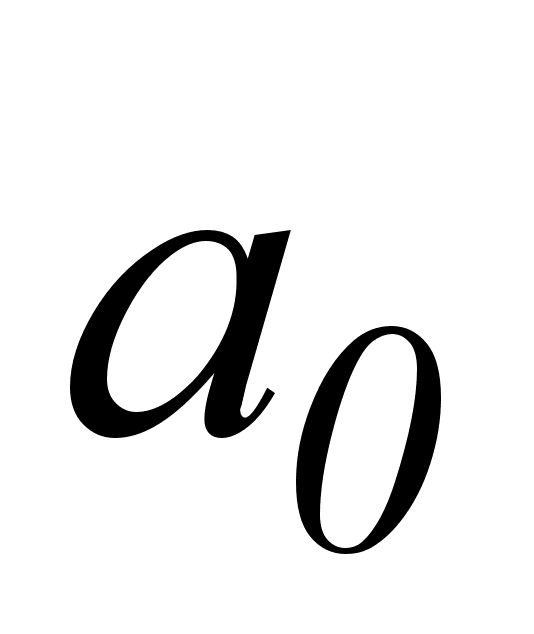 – свободный
член уравнения
(средний уровень
рабочего времени
при x=0);
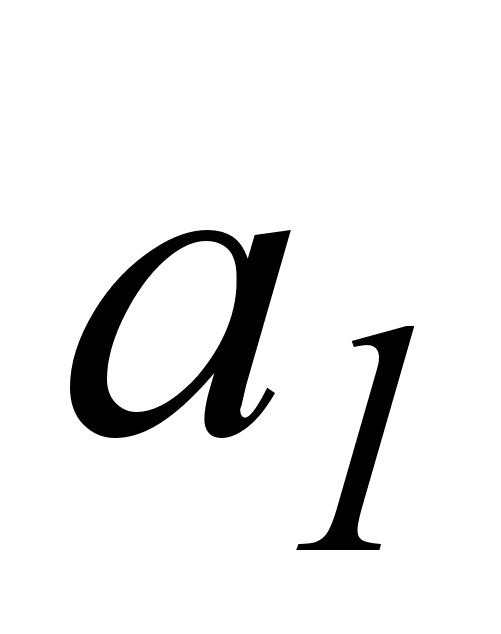 – коэффициент
регрессии,
показывающий
на сколько в
среднем увеличится
уровень рабочего
времени с увеличением
производительности
труда.
Уравнение прямой, описывающее корреляционную связь, является уравнением связи, или регрессии, а сама прямая – линией регрессии. Параметры уравнения прямой (3.3) находятся при решении системы нормальных уравнений.
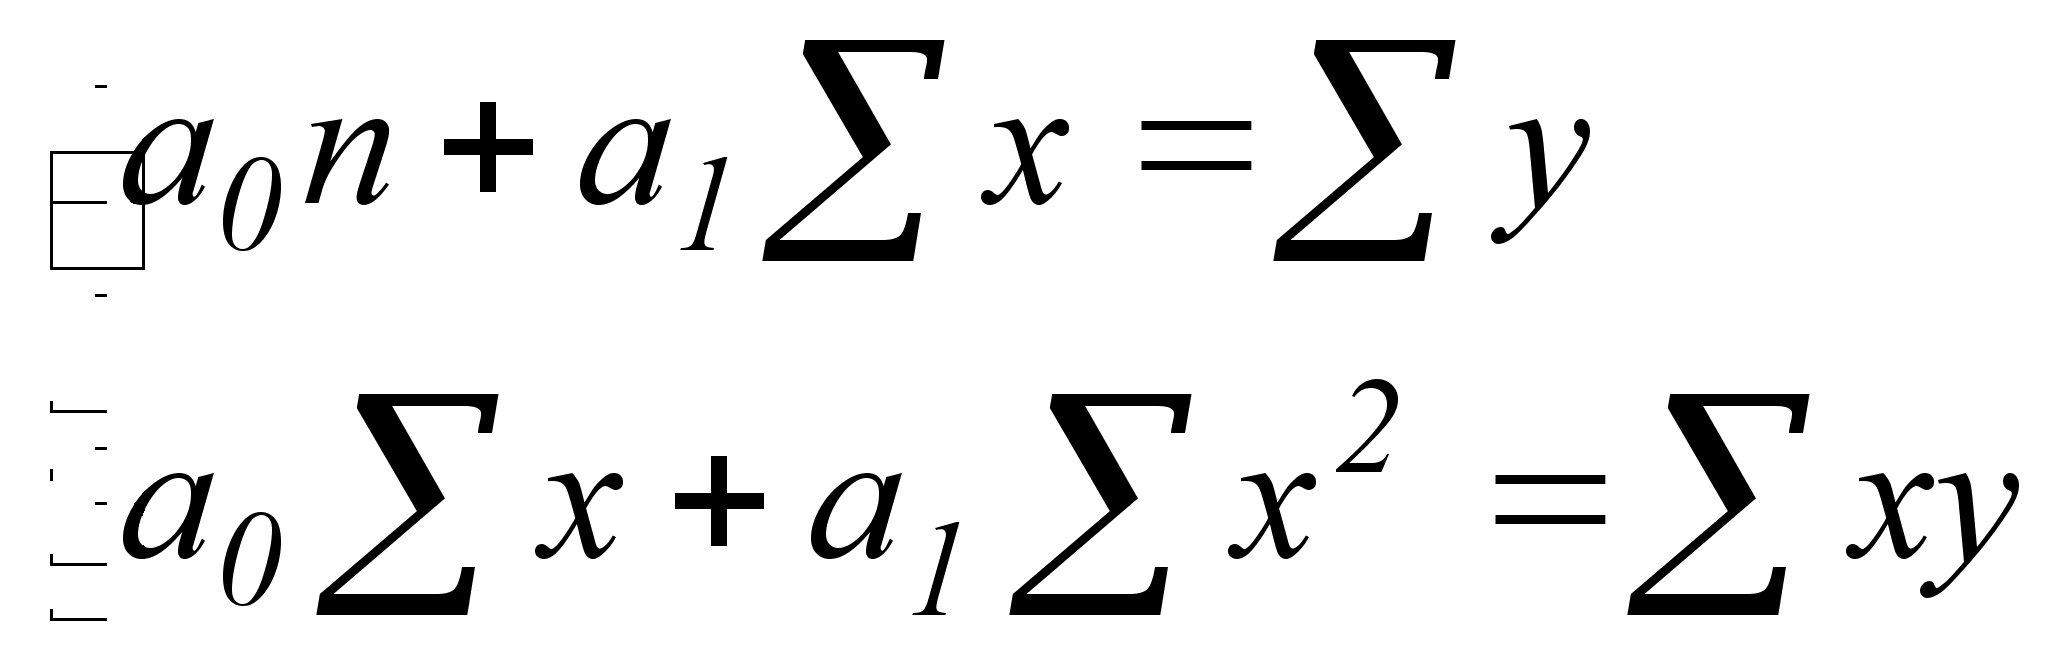 (3.4)
где n число единиц совокупности.
Решая эту систему находим:
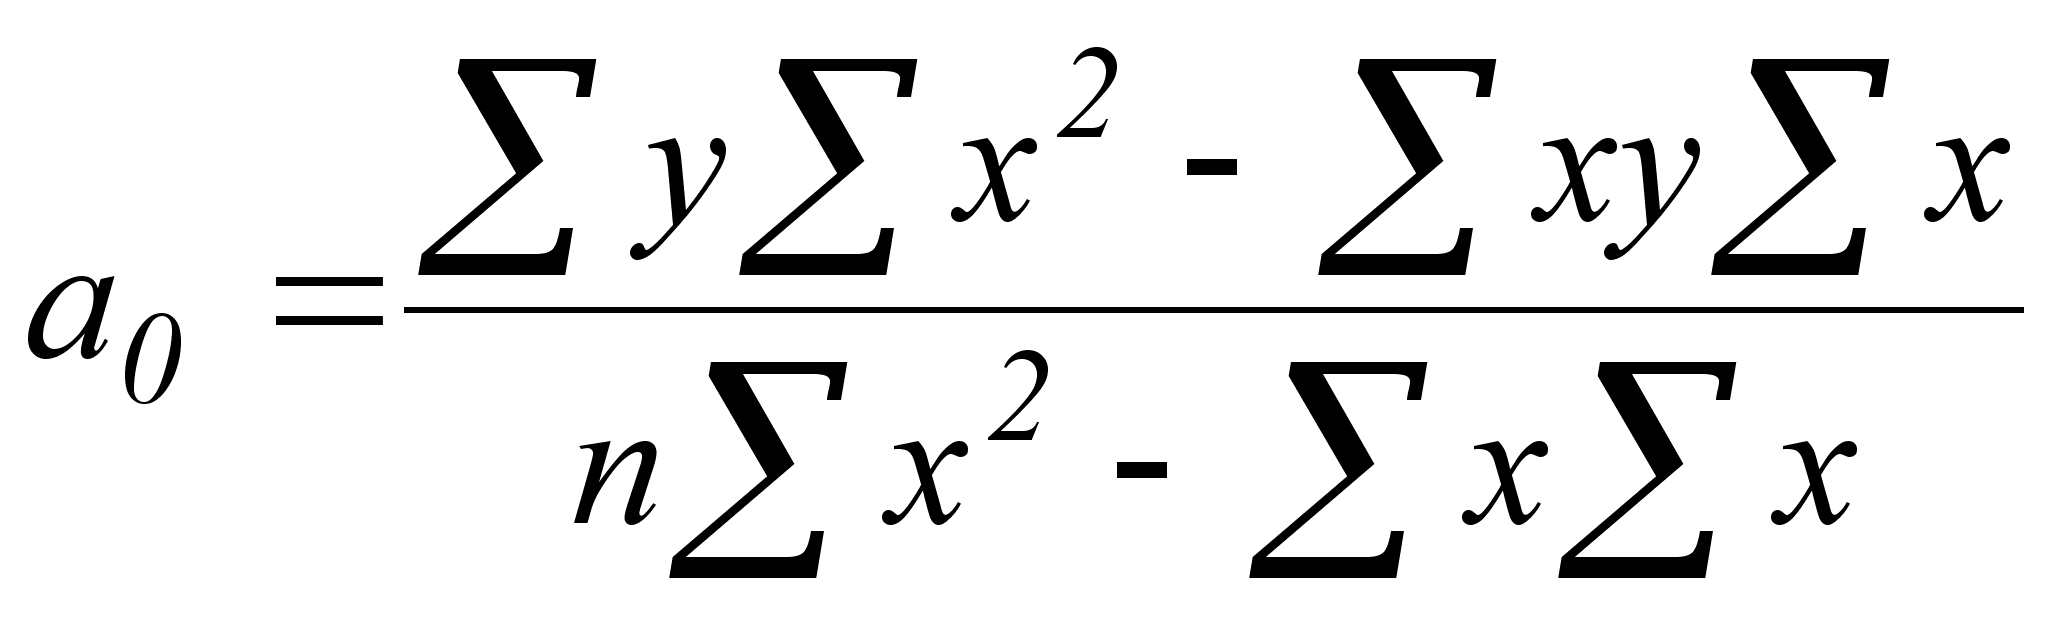 (3.5)
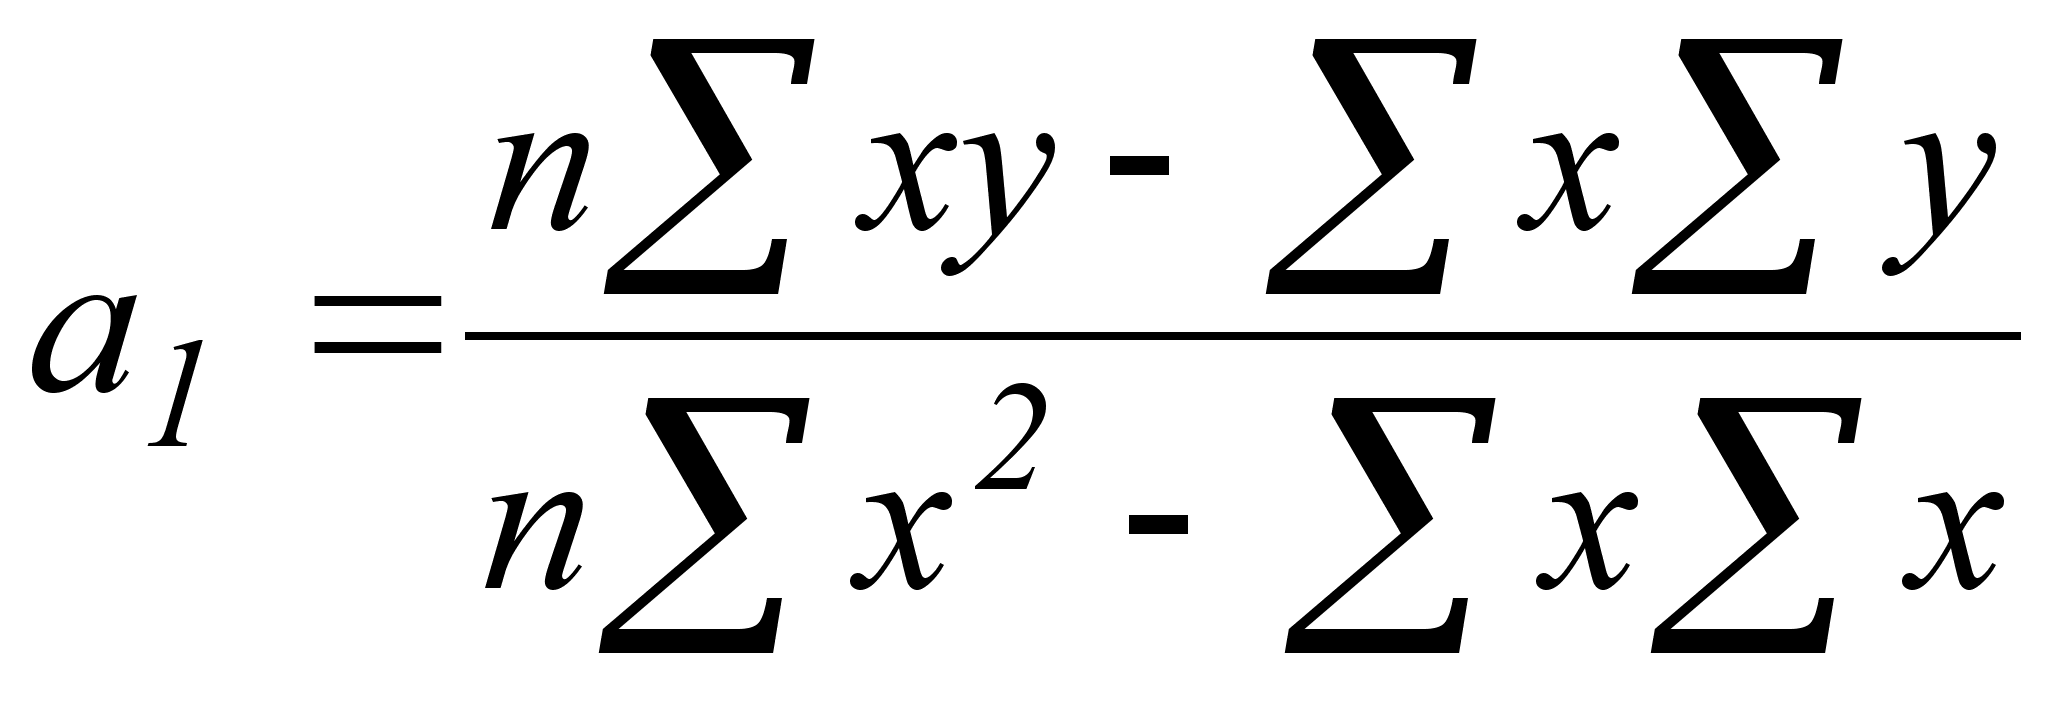 (3.6)
Для измерения тесноты линейной связи применяется относительный показатель, который называется линейным коэффициентом корреляции rxy:
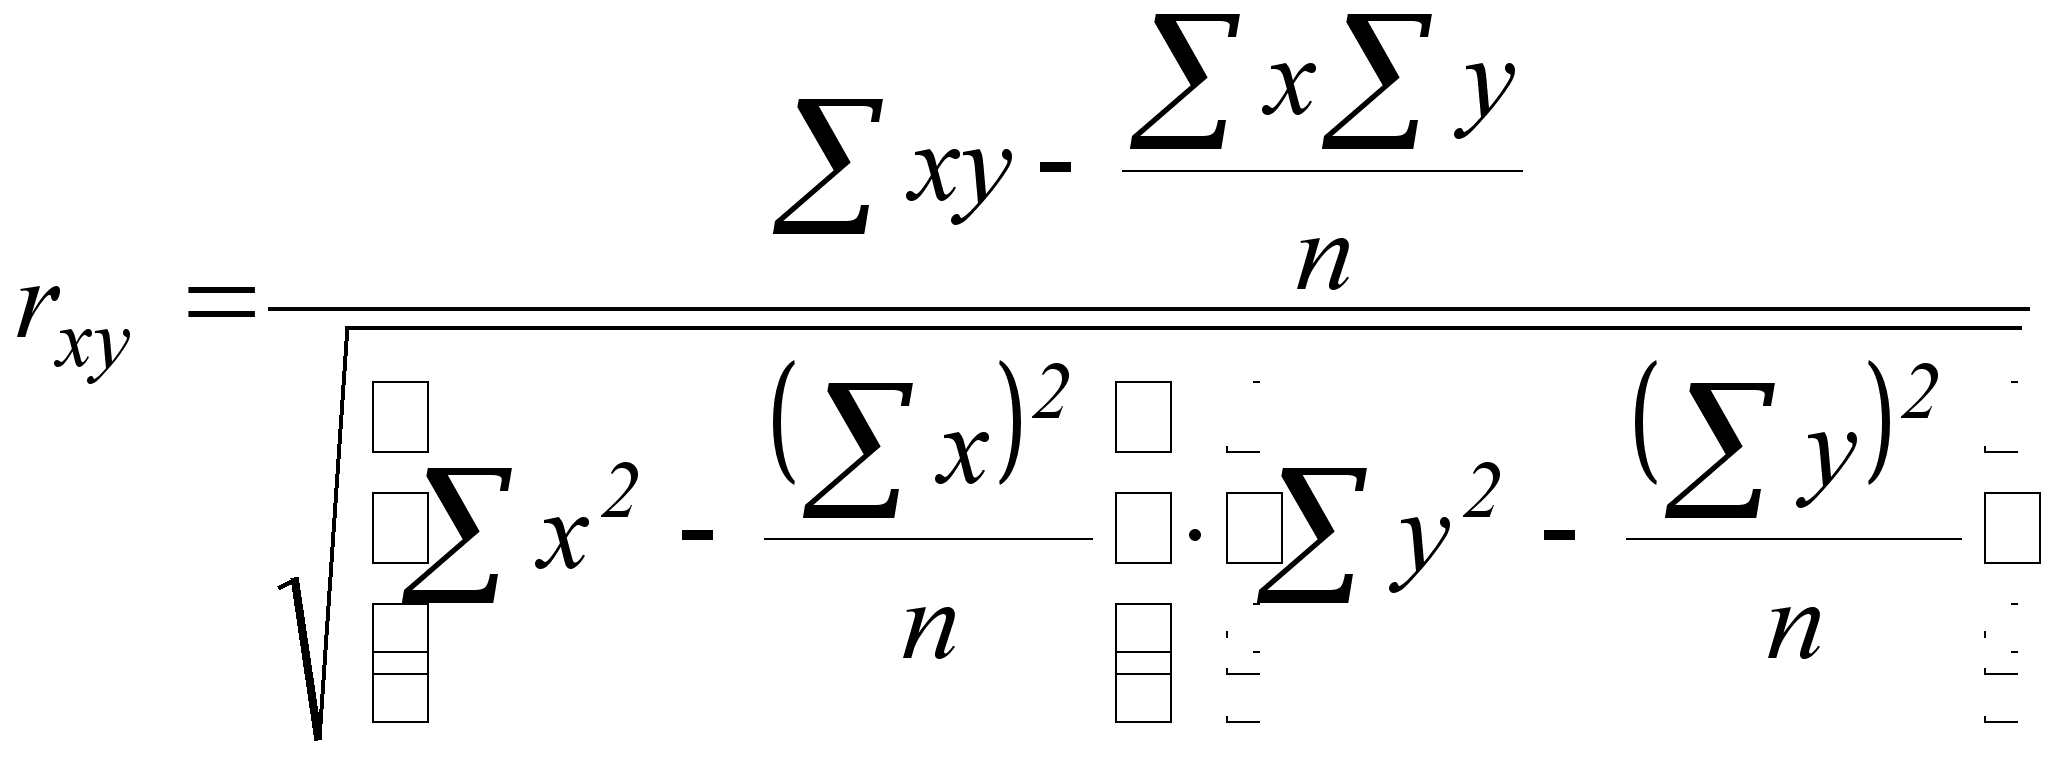 (3.7)
линейный коэффициент корреляции rxy предполагает наличие линейной связи между x и y.(таблица 3.1)
Таблица 3.1 Значение коэффициента корреляции rxy
|
значение
|
<0,3 |
0,3–0,7 | 0,7–1 | 1 | ≈0 |
| связь | слабая | Средняя | сильная или тесная | функциональная | отсутствие |
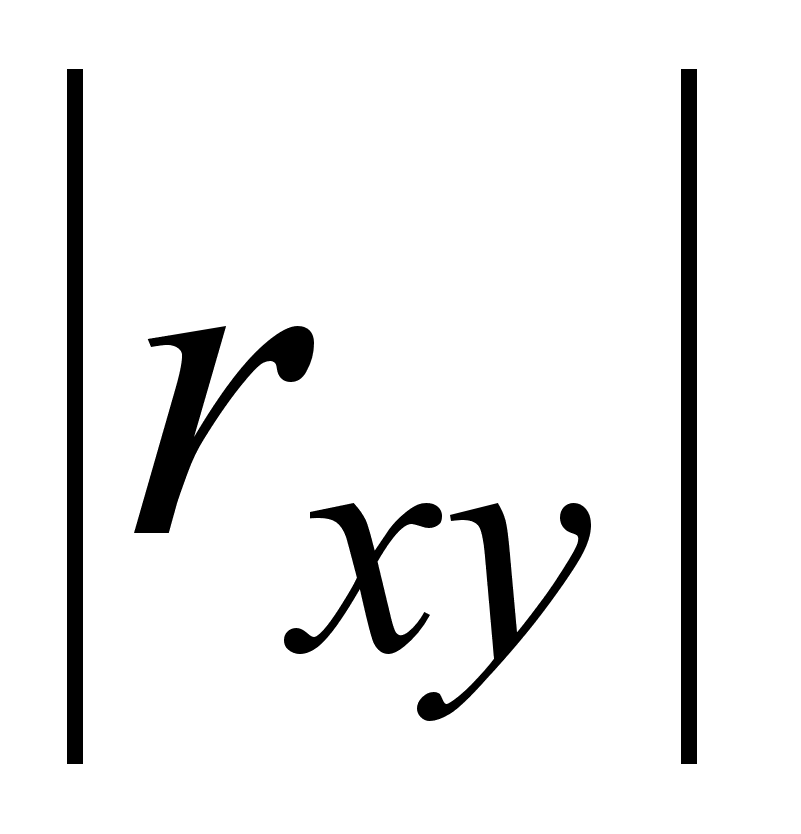
Знак коэффициента корреляции указывает на направление связи. Если знак положительный – связь положительная, прямая и с ростом (снижением) x, увеличивается (уменьшается) y. Если знак отрицательный, то это говорит о наличии обратной связи, т.е. с ростом x значение y уменьшается.
Квадрат линейного коэффициента корреляции называется коэффициентом детерминации (R):
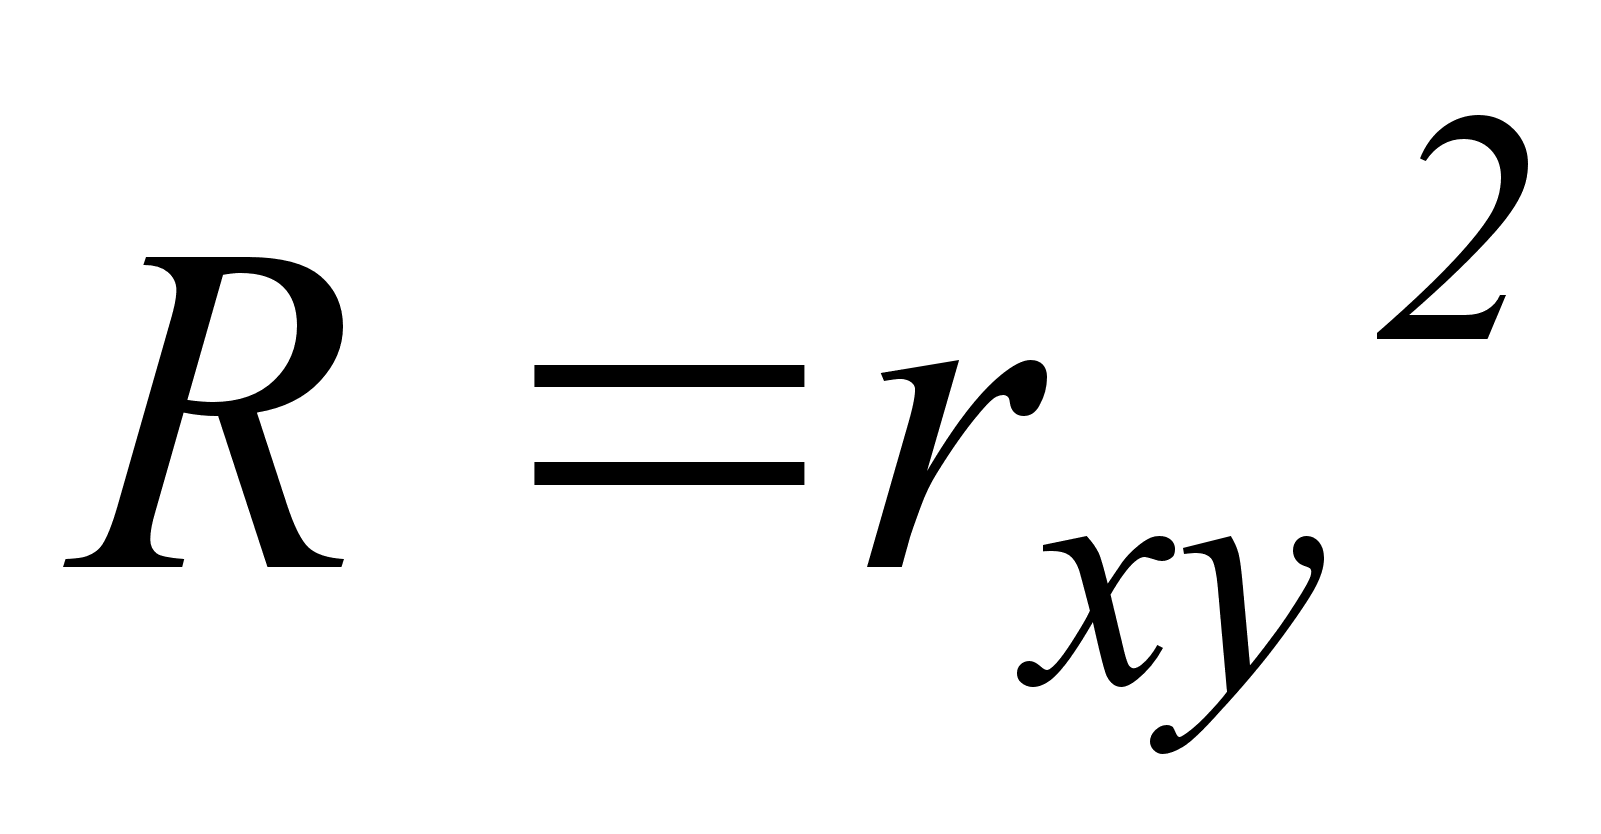 (3.8)
Коэффициентом детерминации показывает зависимость вариации результативного признака от вариации факторного. Для определения степени достоверности уравнения регрессии рассчитывается средняя ошибка аппроксимации (А):
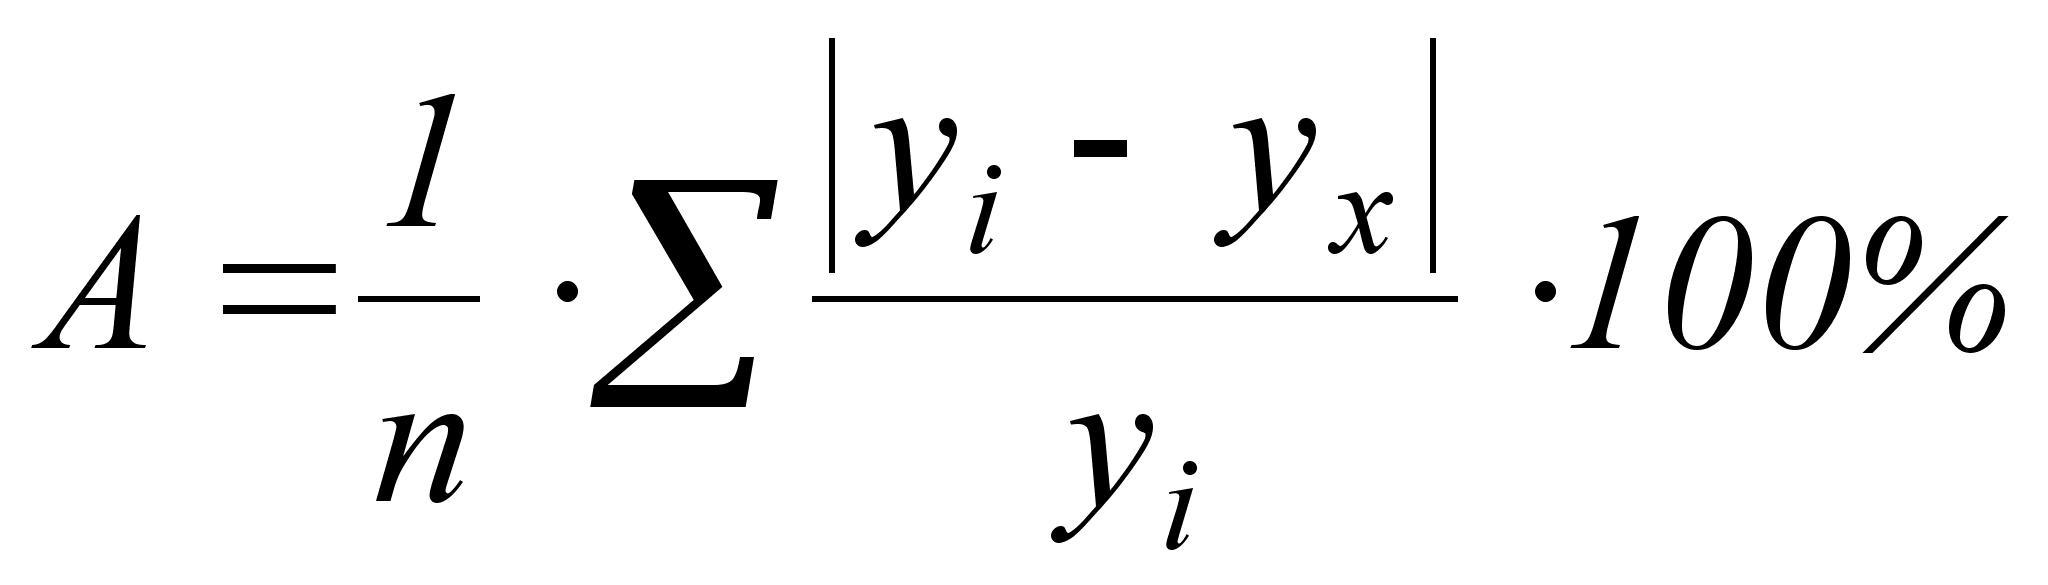 (3.9)
где
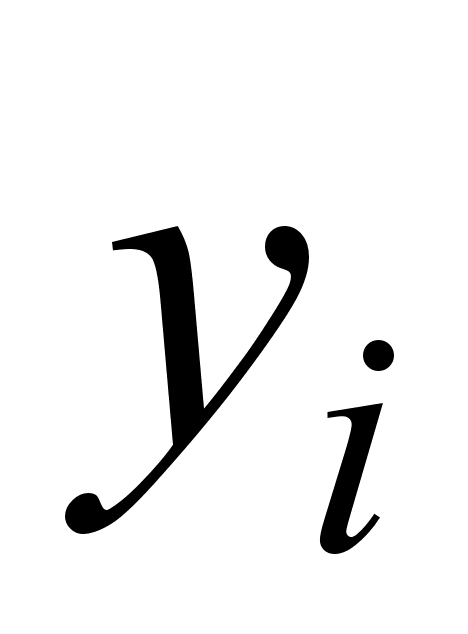 – фактическое
значение признака;
– расчетное
значение признака.
Чем меньше ошибка аппроксимации, тем ближе расчетные уровни признака, полученные из уравнения регрессии и (3.3) к их фактическим значениям (таблица 3.2).
Таблица 3.2 Значение коэффициента А
| значение А |
<10% |
10%–20% | 20%–50% | >50% |
| точность | высокая | хорошая | удовлетворительная | неудовлетворительная |
Для оценки связи, рассчитывается коэффициент эластичности (Э), который показывает на сколько процентов измениться результативный показатель, если факторный возрастет на 1%:
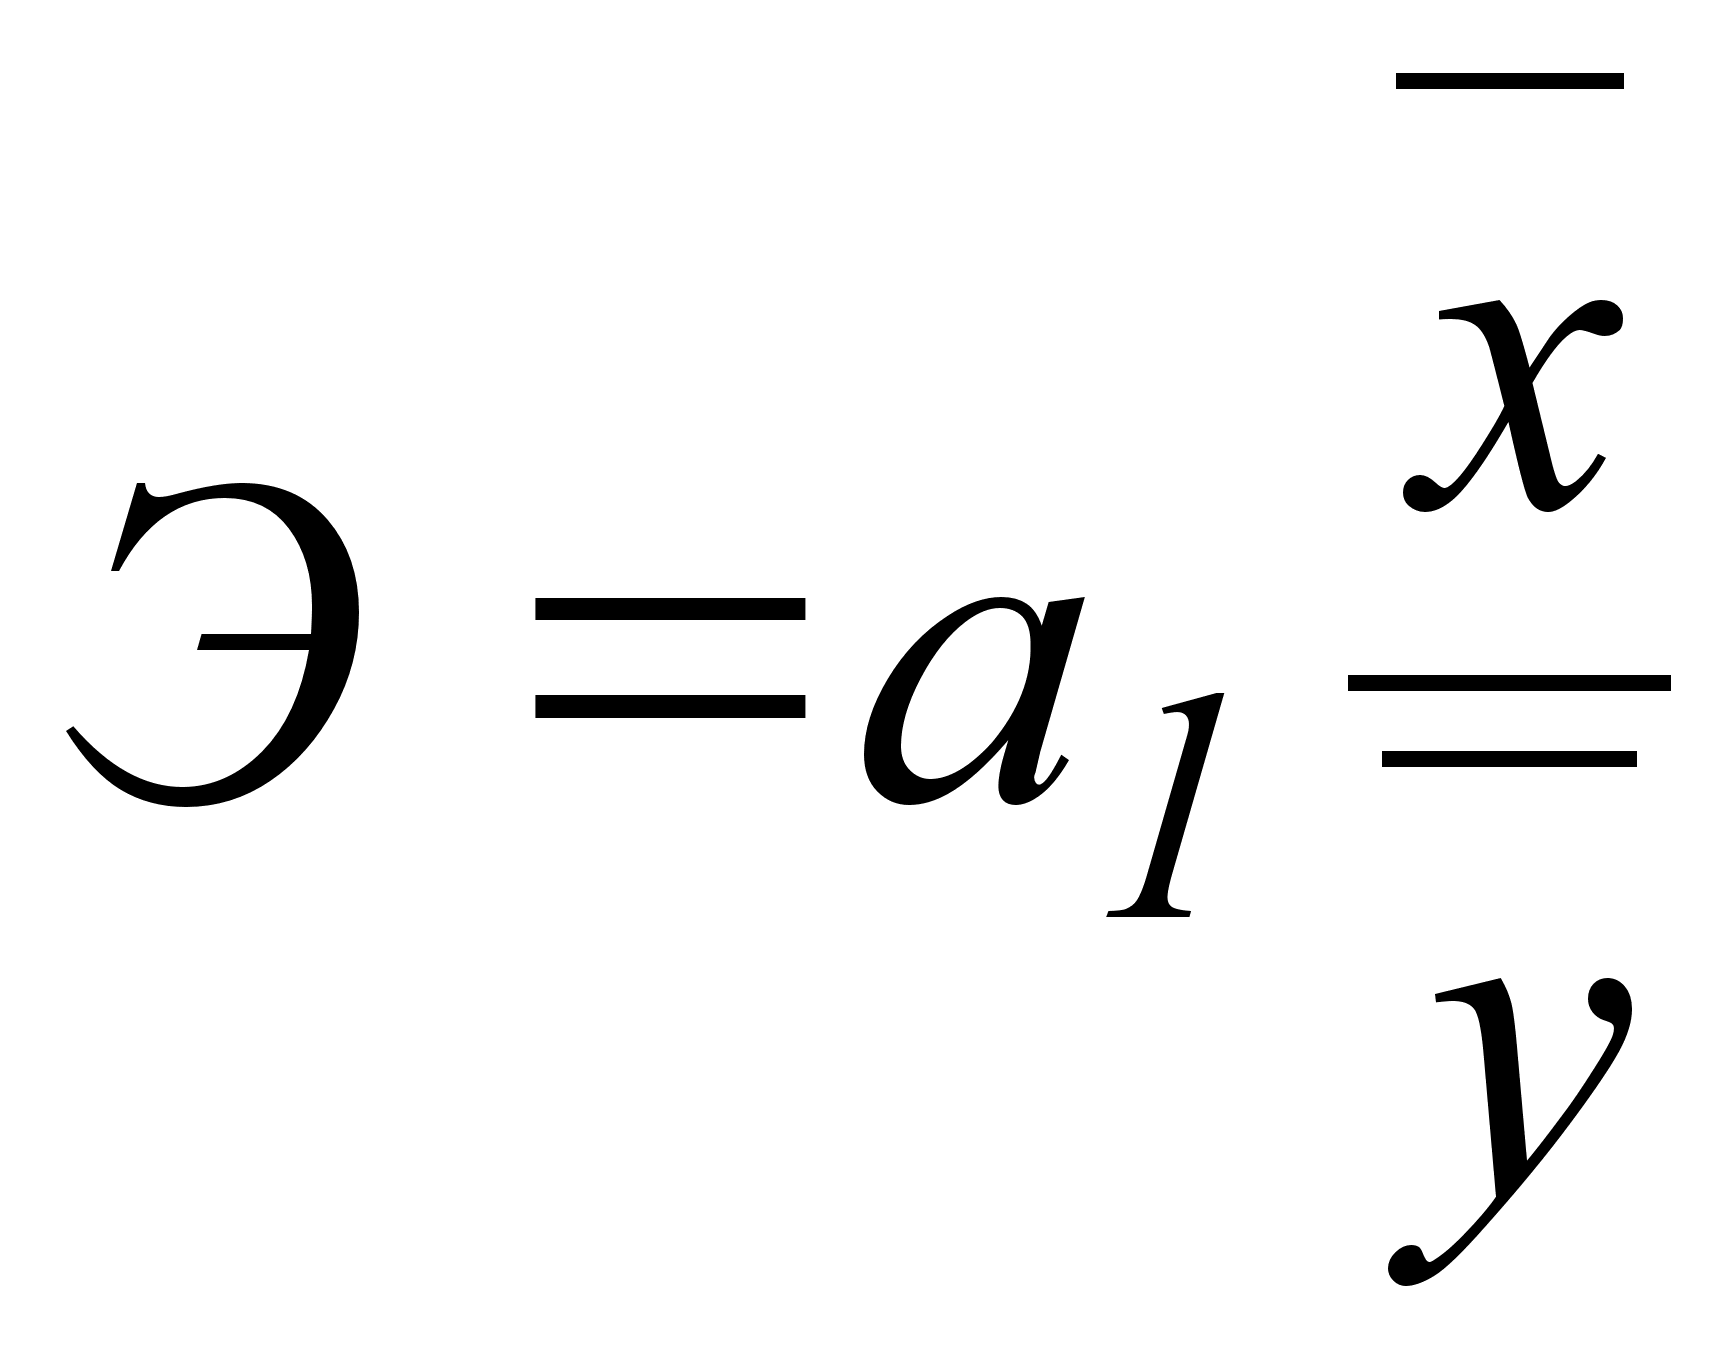 (3.10)
где
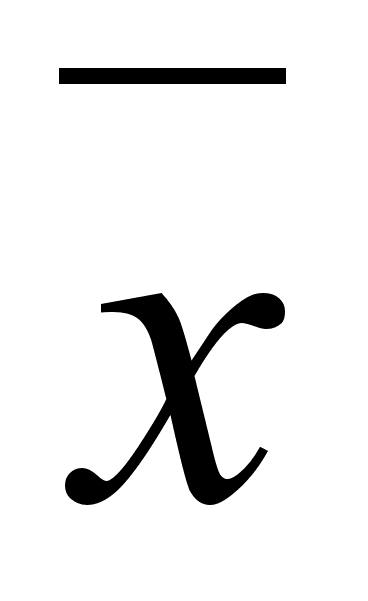 – среднее значение
факторного
признака;
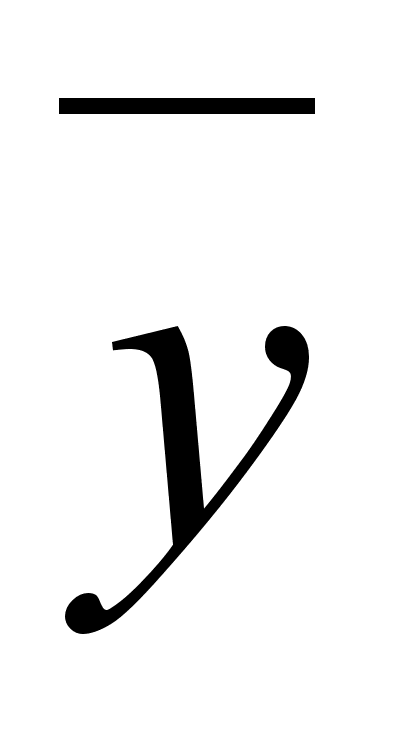 – среднее значение
результативного
признака.
Для определения взаимосвязи между производительностью труда и прибылью воспользуемся данными о среднедневной выработке и прибыли по полугодиям за 2000г., 2001г., 2002г. Эти данные представлены в таблице 3.3.
Таблица 3.3
Значения среднедневной выработки одного рабочего и
отработанных человеко – дней.
| полугодие | 2000г | 2001г | 2002г. | |||
| среднедневная выработка тыс. руб | прибыль, тыс. руб. | среднедневная выработка тыс. руб | прибыль, тыс. руб. |
среднедневная выработка тыс. руб |
прибыль, тыс. руб. | |
| I |
13,67 |
264154,5 |
19,86 |
2216531 |
27,134 |
2656500 |
| II |
15,27 |
384154,5 |
21,371 |
2516531 |
28,645 |
2756500 |
Из таблицы 3.3 видно, что происходит рост прибыли предприятия. Это связано с увеличением среднедневной выработки одного рабочего.
По формулами
3.5 и 3.6., определим
параметры a0
и a1
уравнения
регрессии
(3.3), для чего вычислим
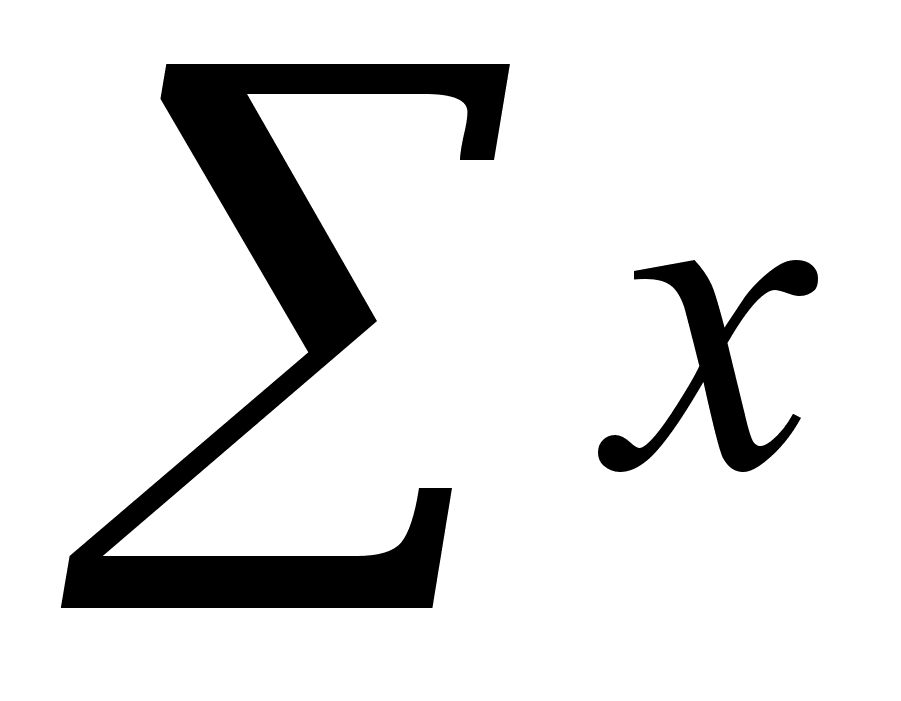 ,
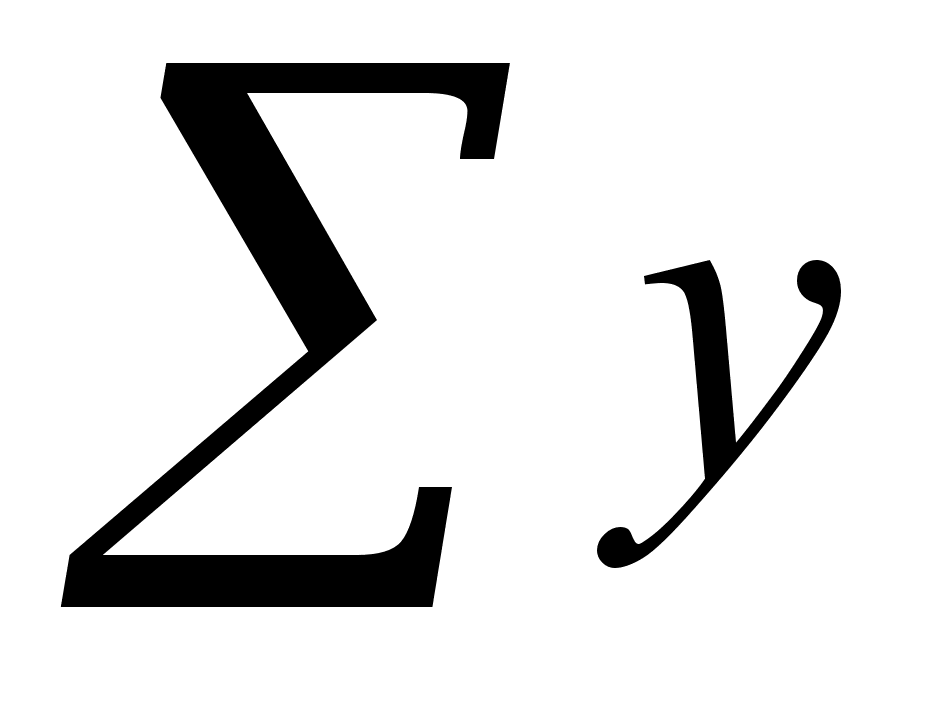 ,
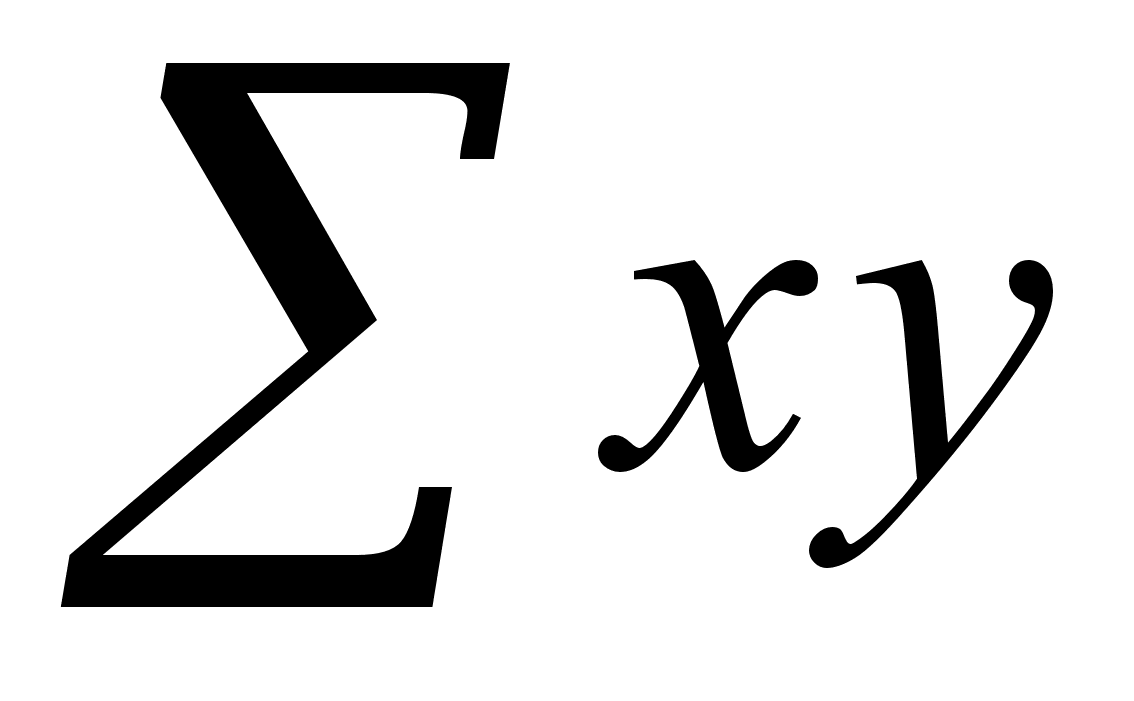 ,
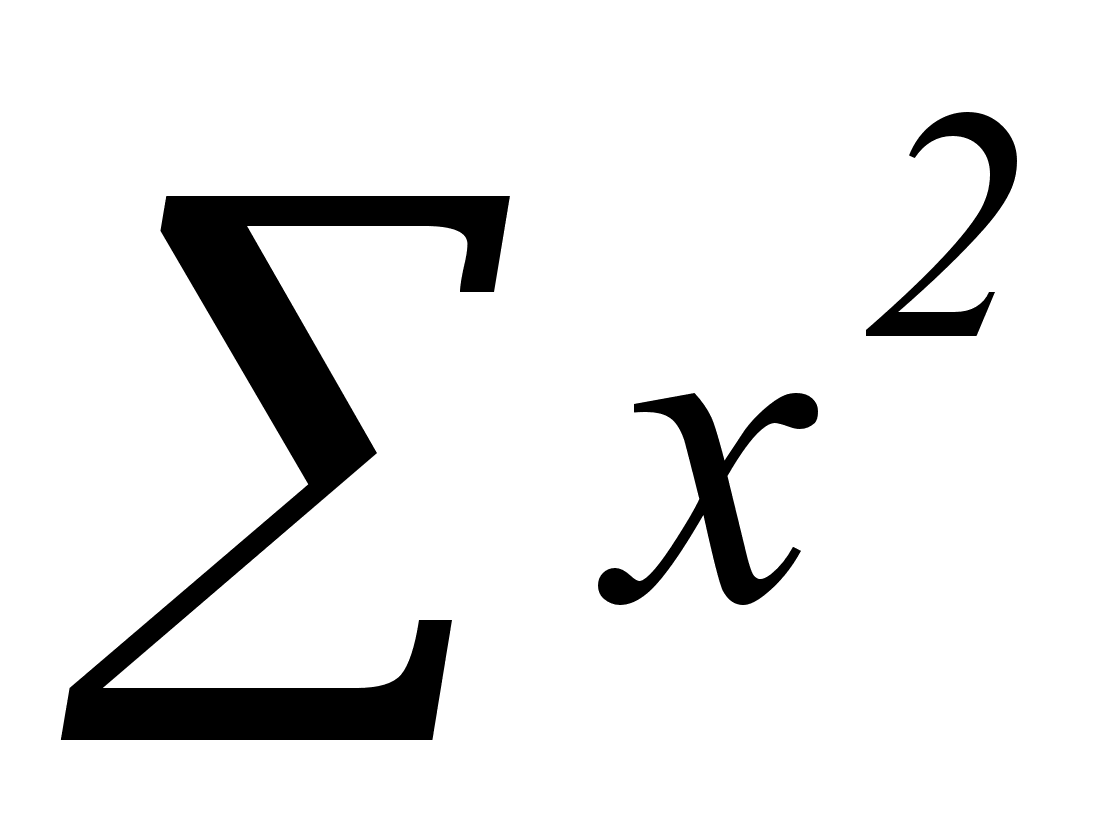 ,
для нахождения
коэффициента
корреляции
rxy
(3.7) –
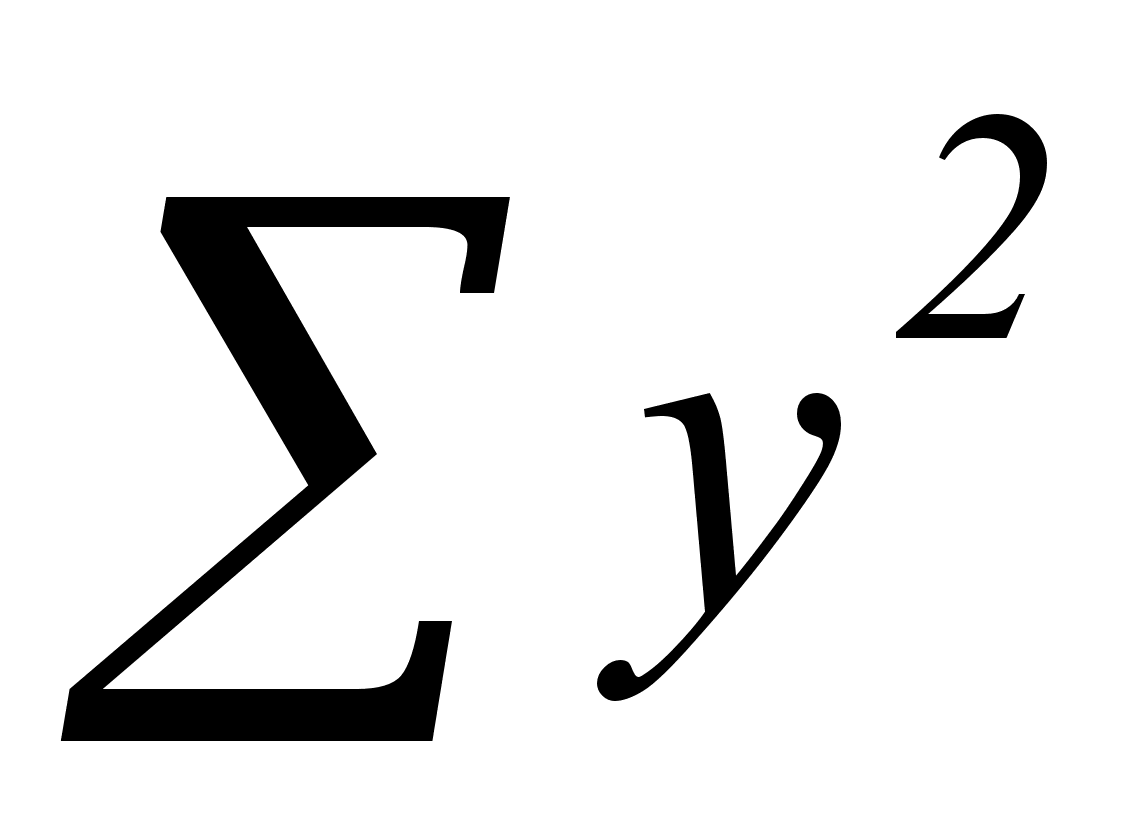 ,
а для нахождения
ошибки аппроксимации
А (3.9) –
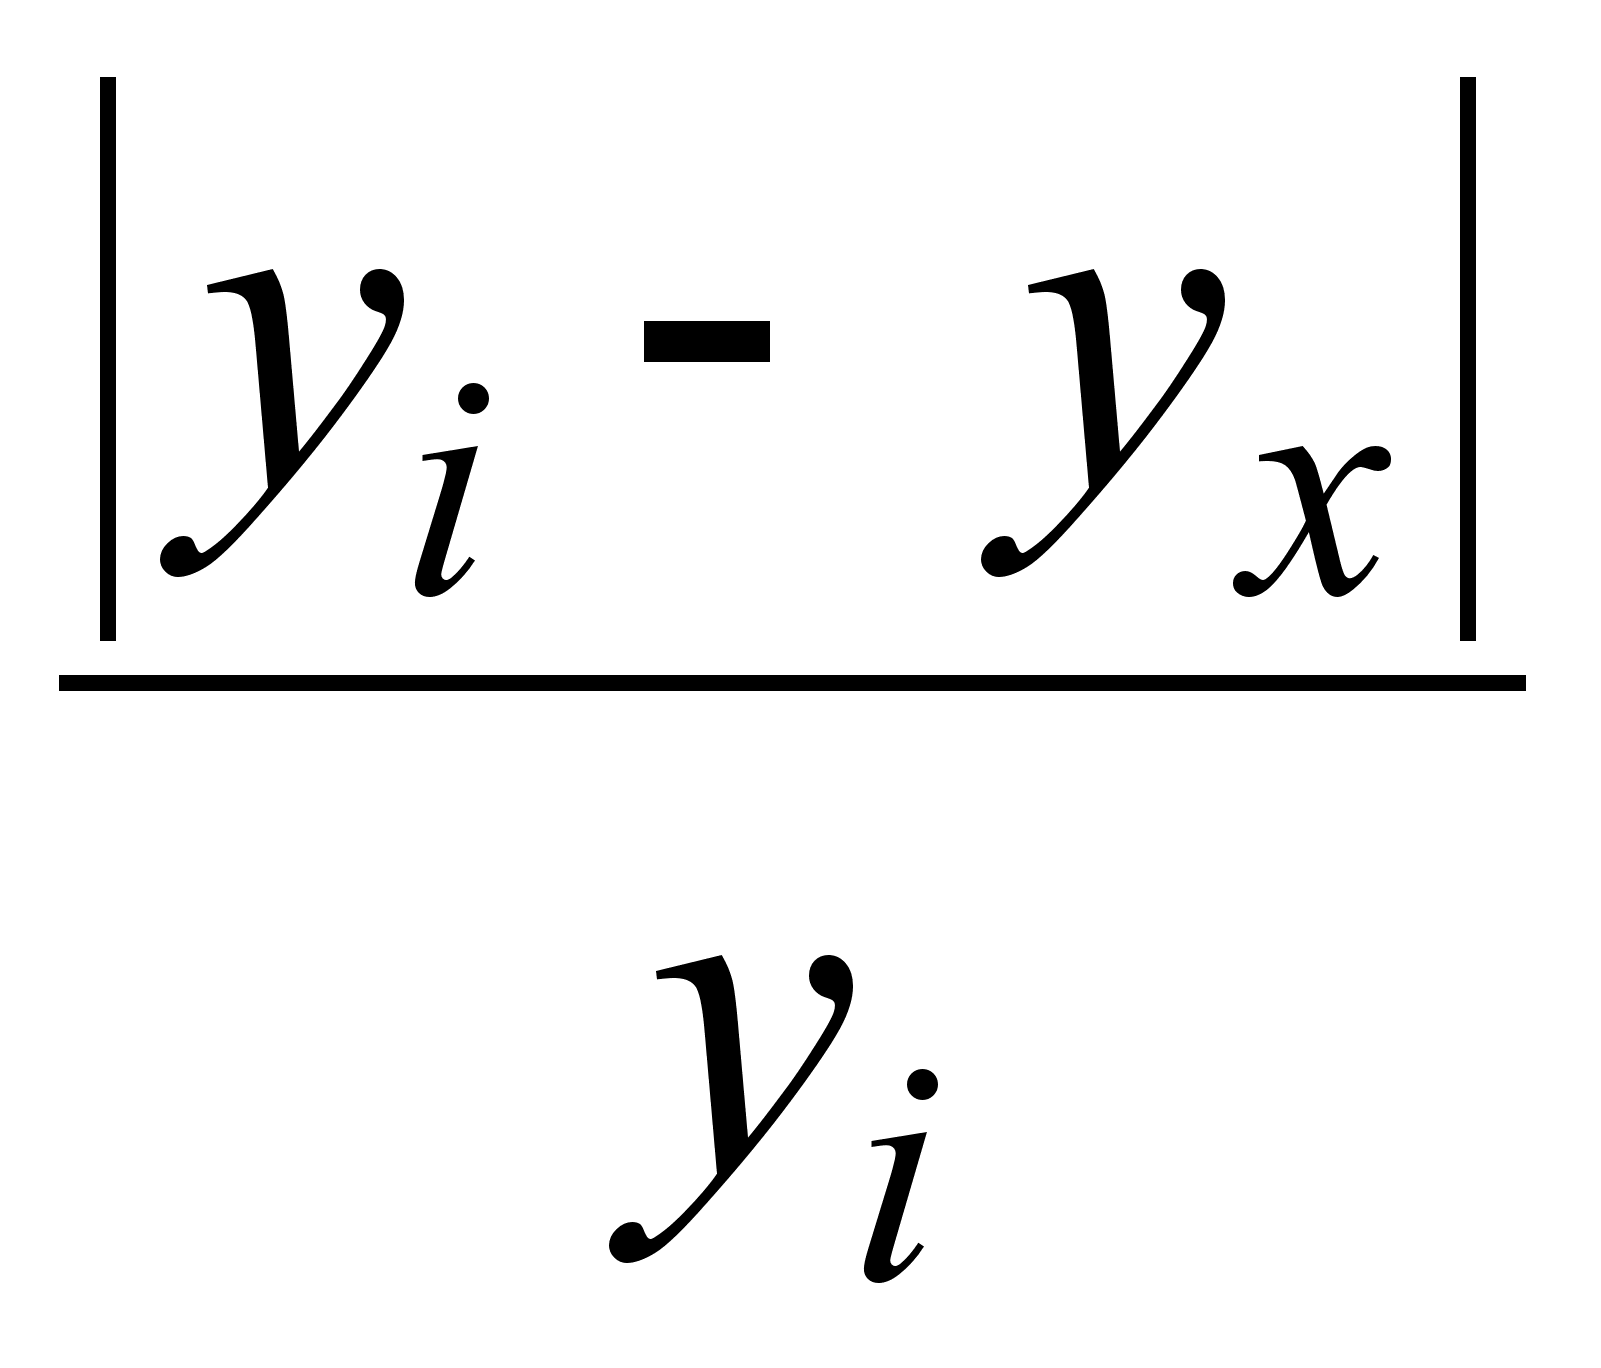 .
Сведем эти
данные в таблицу
3.4.
Таблица 3.4
| № |
среднедневная выработка, тыс. руб, x |
прибыль тыс. руб, y |
xy |
x2 |
y2 |
yx |
|
|
1 |
13,67 |
264154,5 |
3610992,02 |
186,87 |
69777599870,25 |
537048,177 |
1,033084 |
|
2 |
15,27 |
384154,5 |
5866039,22 |
233,17 |
147574679870,25 |
812835,363 |
1,115907 |
|
3 |
19,86 |
2216531 |
44020305,66 |
394,42 |
4913009673961,00 |
1603999,855 |
0,276347 |
|
4 |
21,371 |
2516531 |
53780784,00 |
456,72 |
6332928273961,00 |
1864446,379 |
0,25912 |
|
5 |
27,134 |
2656500 |
72081471,00 |
736,25 |
7056992250000,00 |
2857797,351 |
0,075775 |
|
6 |
28,645 |
2756500 |
78959942,50 |
820,54 |
7598292250000,00 |
3118243,876 |
0,131233 |
|
125,95 |
10794371 |
258319534 |
2827,971 |
2,61185747276625E+13 |
10794371 |
2,891467 |
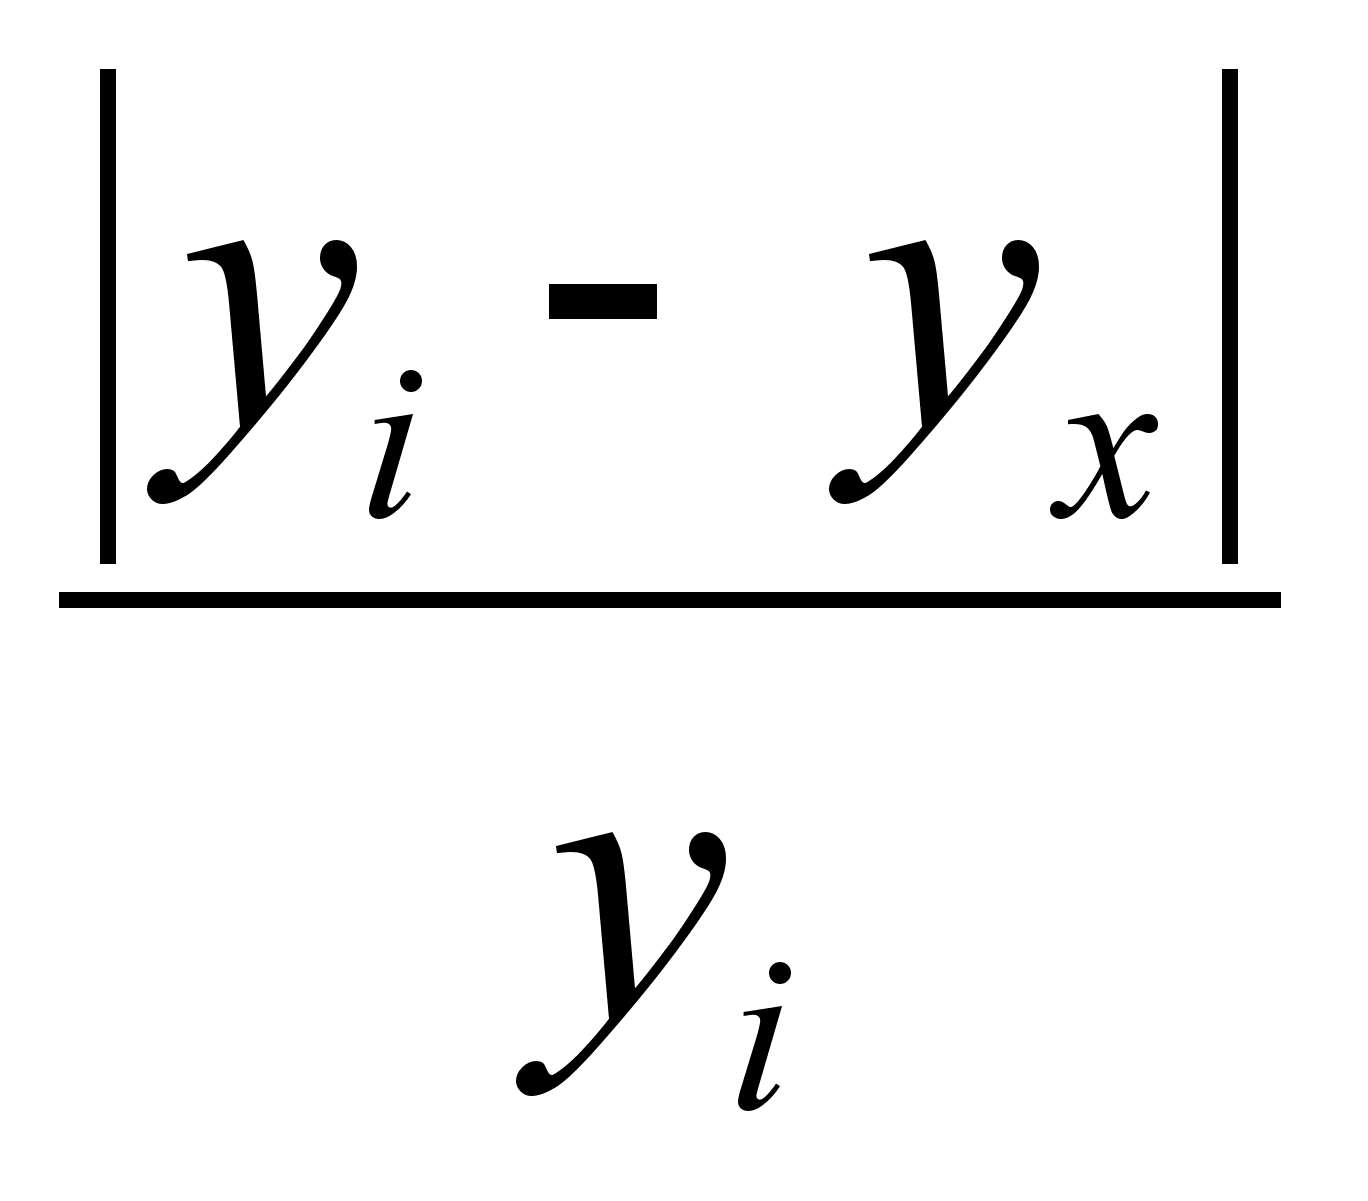
Находим по формулам (3.5), (3.6) значения a0 и a1: