Экономическое обоснование эффективности инвестиционного проекта
ЛВ – ликвидационная стоимость проекта.
Лучшее все же таки определять модифицированное значение дисконтированного коэффициента эффективности инвестиций ДКЕІ, применяя дисконтирование к денежным потокам:
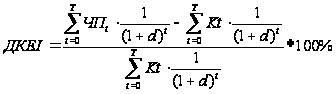 (1.20)
Если снова допускается наличие остаточной стоимости или ликвидационной стоимости (ЛВ), то инвестиционный поток за последний год может быть компенсирован частичным возвращением инвестиции за счет ликвидационной стоимости( ЛВ), но дисконтированной на уменьшение стоимости денег за время инвестиции. Усиливающим вариантом расчета есть учет ЛВ в реальных денежных потоках последнего года , и неучета в величинах инвестиций.
2. Расчет эффективности инвестиционного проекта № 35
2.1 Исходные данные
Расчеты эффективности инвестиционного проекта выполнены в среде «электронных таблиц» EXCEL-2000 способом создания взаимосвязанных алго-ритмов вычисления в выходных таблицах 2.1 -2.9, разработанных в соответствии с методическими указаниями
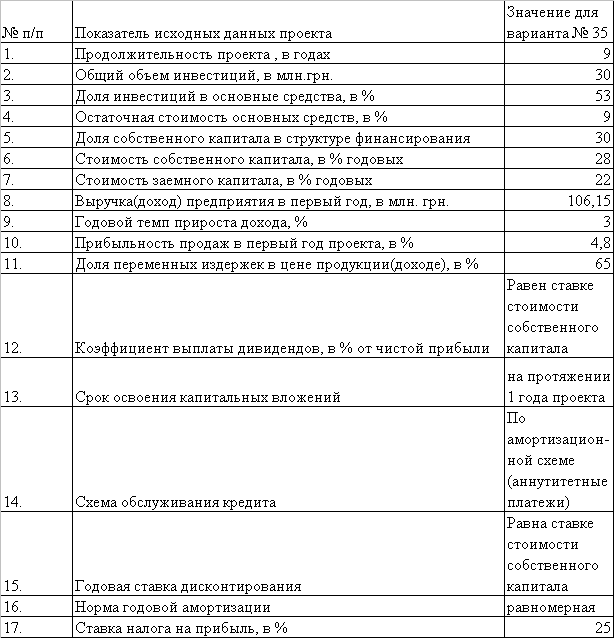
Таблица 2.1
Исходные данные проекта
2.2 Инвестиционные потребности
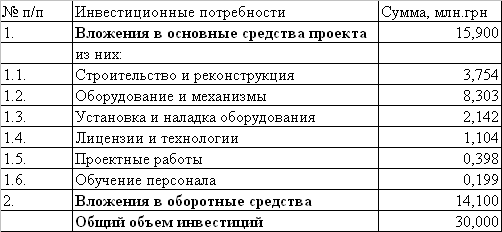
Таблица 2.2
Инвестиционные потребности проекта
2.3 Источники финансирования
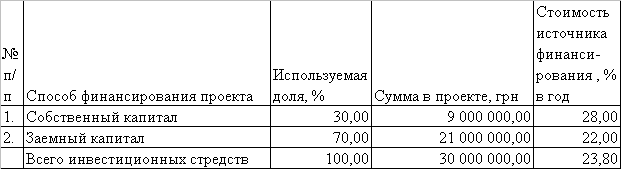
Таблица 2.3
Источники финансирования проекта и расчет средней стоимости финансирования
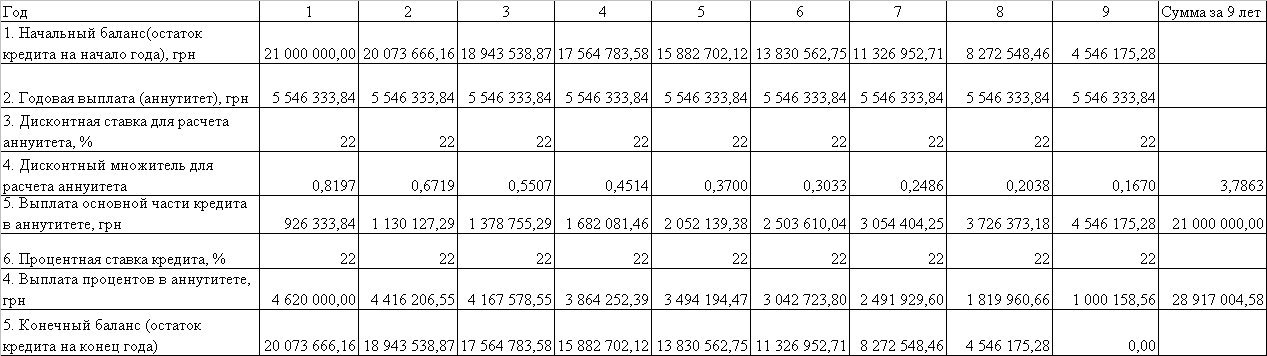
2.4 Составление графика обслуживания кредитного долга
В проекте принимается амортизационная схема годовой выплаты по кредит-ному долгу, т.е. ежегодная сумма выплаченного основного долга и процентом за использование остатка основного долга – постоянна. Расчет указанной постоян-ной суммы основан на понятии аннуитета.
Аннуитетом называется серия одинаковых сумм платежей , совершенных последовательно через фиксированные интервалы времени начисления процент-ных ставок на предыдущие платежи за определенное количество лет.
Сегодняшняя стоимость вносимых аннуитетных платежей, прошедших процентное начисление за разное последовательное количество периодов N опре-деляется по формуле:
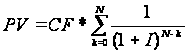 (2.1)
где СF – cумма периодического платежа, при этом последний платеж вносится по окончанию N – периодов начисления процентов I . Формула (2.1) предполагает равенство периодов начисления процентной ставки и расчетных периодов N ( то есть годовая процентная ставка и ежегодное начисление процентов).
Таблица 2.4
График обслуживания кредитного долга
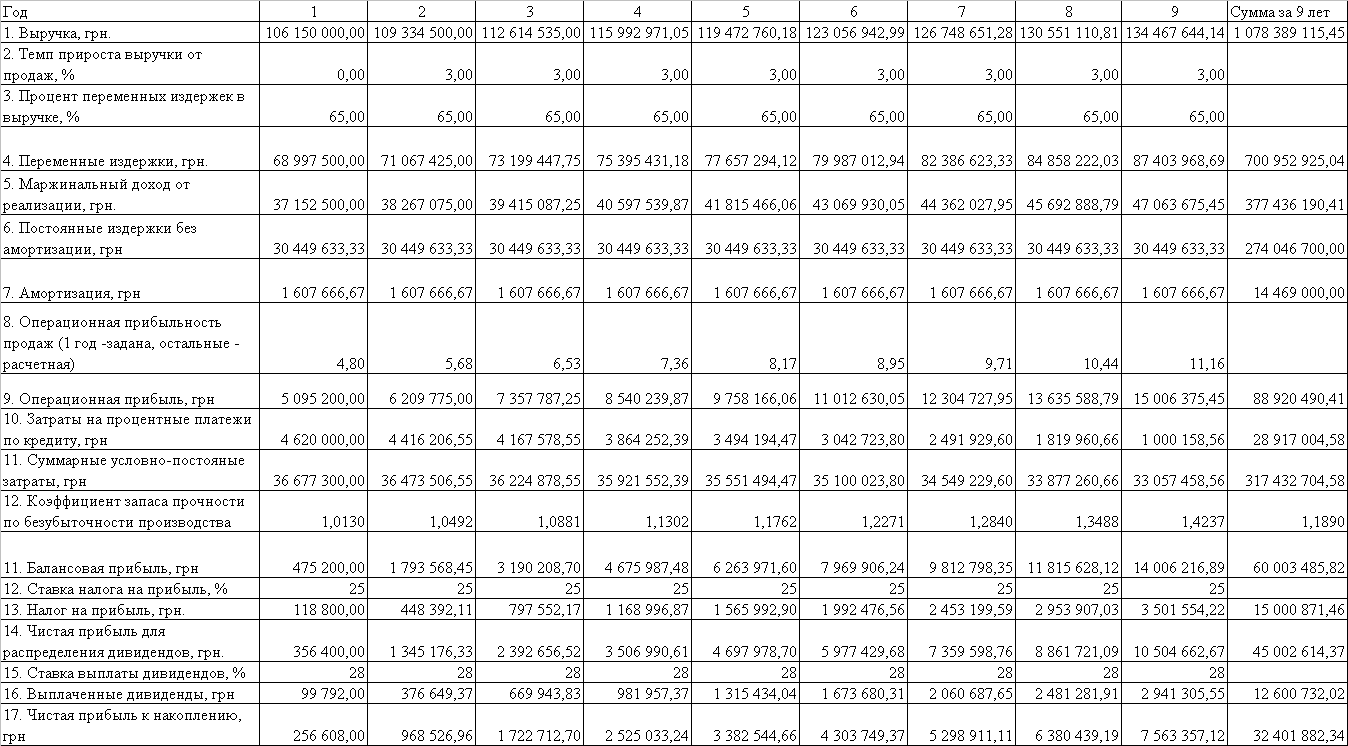
2.5. Прогноз прибыли – операционная деятельность
Таблица 2.5
Прогнозирование операционных затрат и прибыли
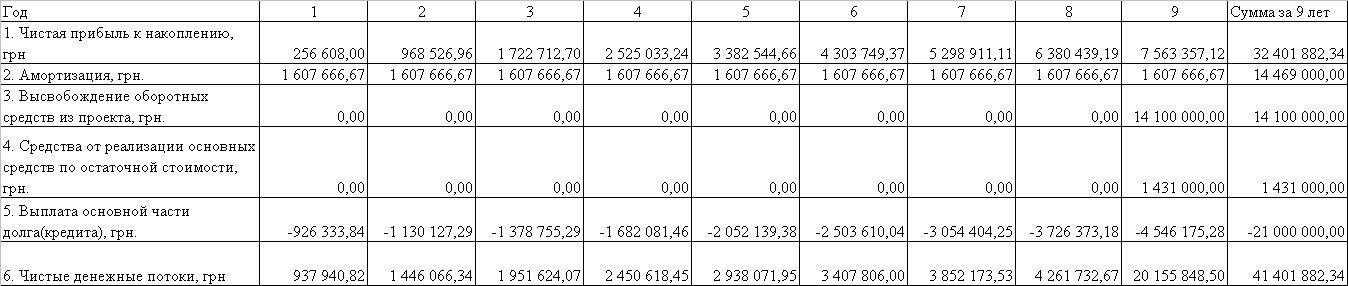
2.6. Прогноз денежных потоков – финансовая деятельность
Таблица 2.6
Прогнозирование денежных потоков – финансовая деятельность
2.7. Расчет показателей эффективности инвестиционного проекта
Таблица 2.7
Показатели эффективности инвестиционного проекта при исходной ставке стоимости капитала
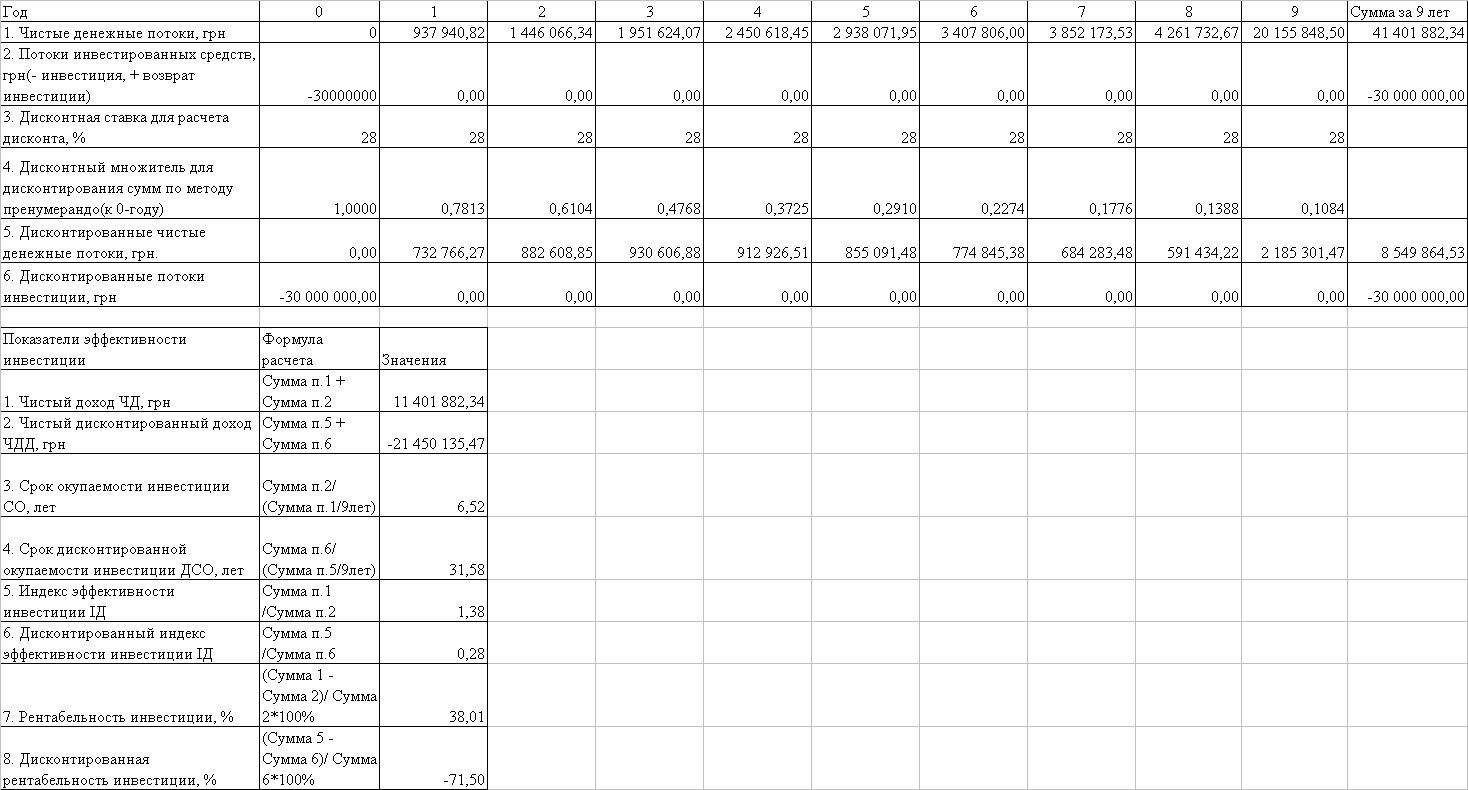
2.8. Расчет внутренней нормы доходности капитала инвестиционного проекта
Таблица 2.8
Вариация №1 ставкой стоимости капитала для поиска внутренней нормы доходности проекта
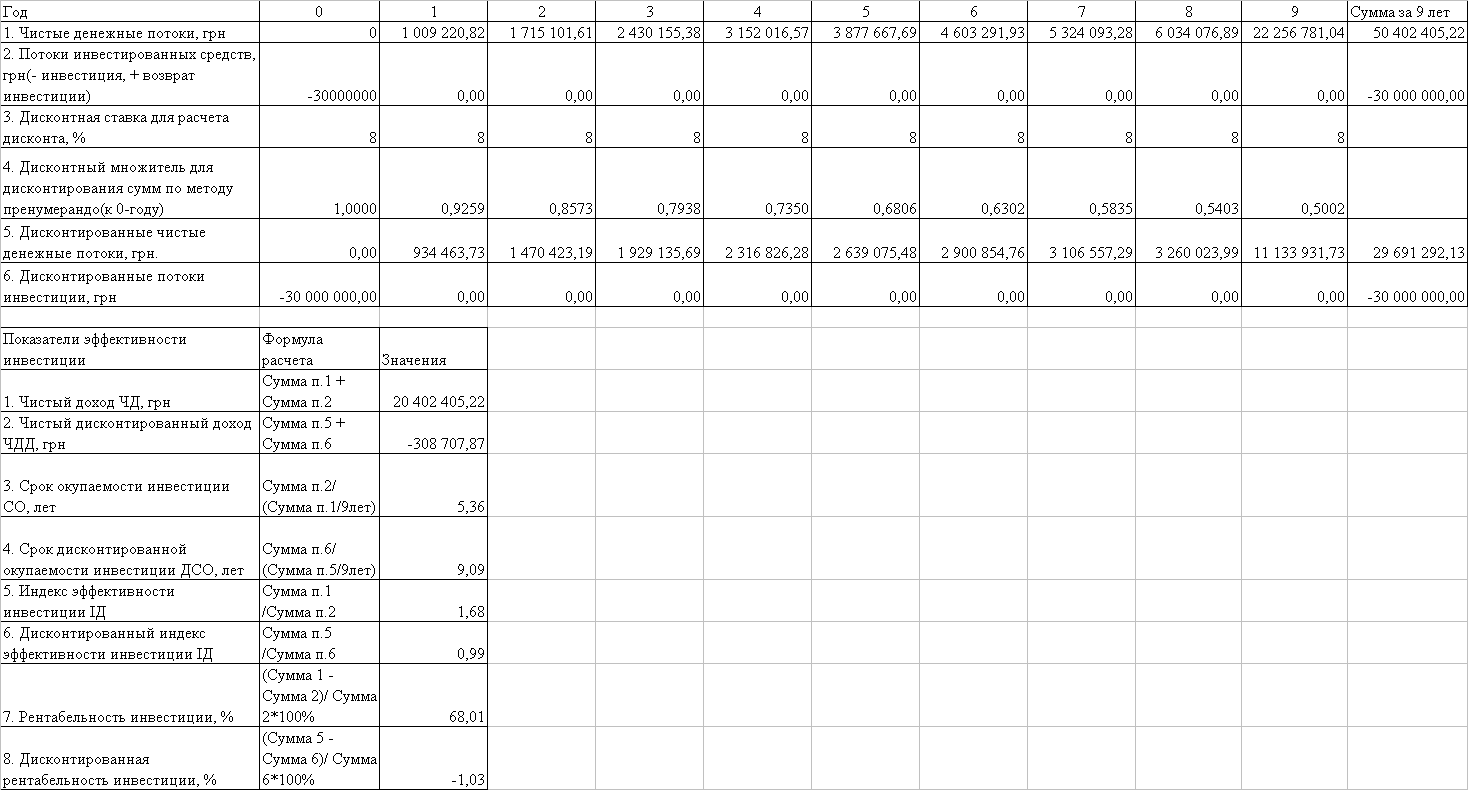
Таблица 2.9
Вариация №2 ставкой стоимости капитала для поиска внутренней нормы доходности проекта
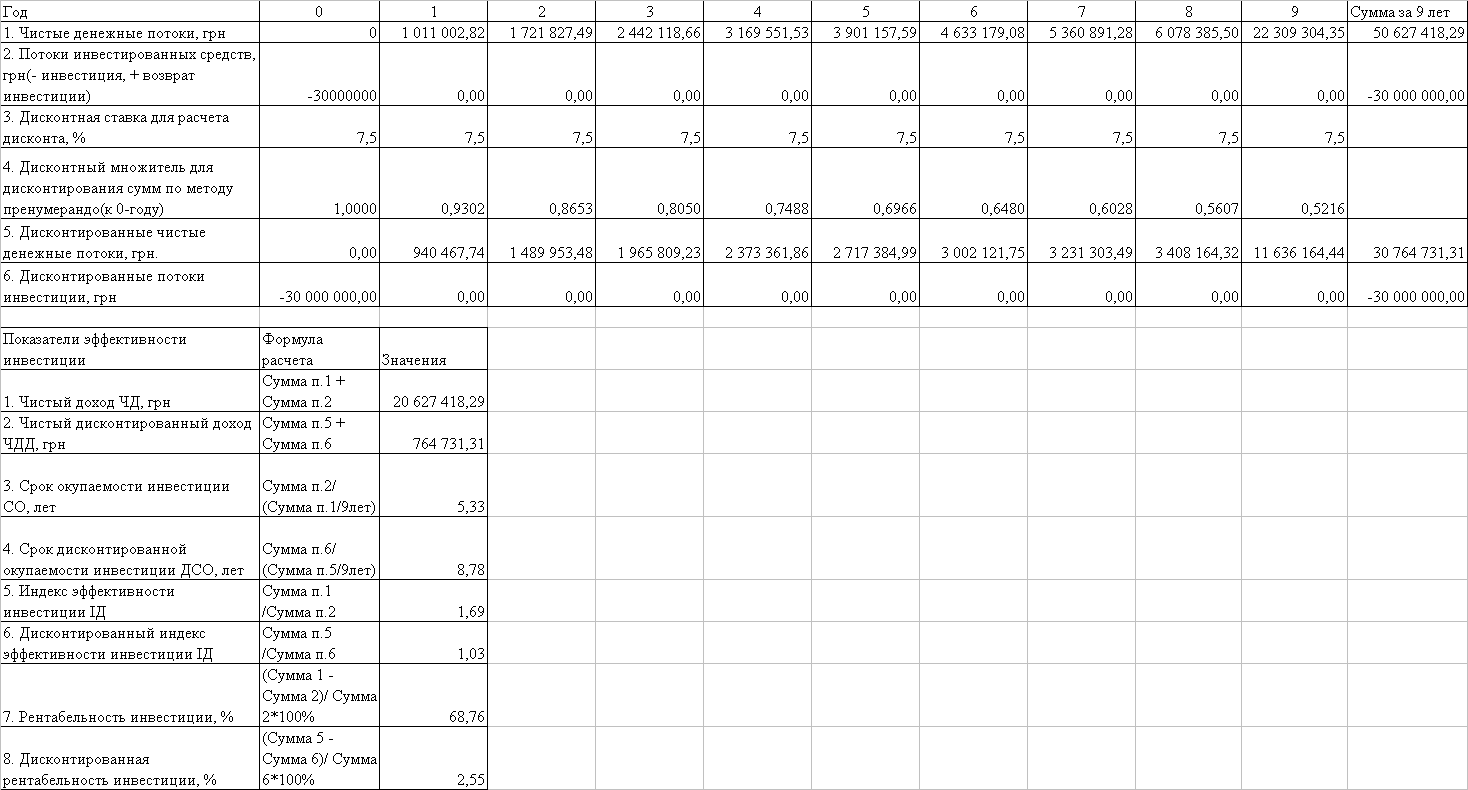
По результатам вариационных расчетов табл.2.8,2.9, выполненных в среде «электронных таблиц» EXCEL-2000, рассчитываем внутреннюю норму доходности проекта по формуле :
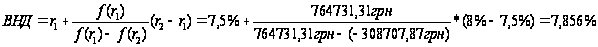
ВЫВОДЫ
В данной работе выполнена часть проектного анализа инвестиционной привлекательности бизнес-плана проекта – финансовый анализ проекта на основе исходных данных варианта № 35 .
Как видно из анализа результатов расчетов по варианту исходных данных
бизнес-плана проекта (дисконтная норма дохода на капитал – 28 %) по алгоритмам принятого проектного решения :
- чистый фактический доход ЧД = 11 401 882,34 грн.
приведенный чистый дисконтированный доход ЧДД ( минус дисконтированная сумма инвестиции) = -21 450 135,47 грн. ( <<< 0) ;
Коэффициент рентабельности инвестиций КЕІ = 38,01 % ;
Дисконтированный коэффициент рентабельности инвестиций ДКЕІ = -71,5 % ( намного меньше нормы дисконтного процента 28%);
Индекс доходности ІД = 1,38 ( > 1);
Индекс дисконтированной доходности ІДД = 0,28 ( < 1)
Срок окупаемости затрат СО = 6,52 лет ( меньше жизненного цикла проекта – 9 лет);
Дисконтированный срок окупаемости затрат ДСО = 31,58 лет ( намного больше жизненного цикла проекта – 9 лет);
Внутренняя норма доходности ВНД = 7, 856 % ( что намного ниже нормы стоимости капитала 28 % );
Таким образом, инвестирование в проект при исходных данных варианта №35 является невыгодным по сравнению с прогнозной альтернативной доход-ностью капитала предприятия и должно быть отвергнуто.
Анализ точек безубыточности проекта показал, что в первом году внедрения реализуется минимальный запас безопасности 1,013, который увеличивается до 1,424. Средний запас безопасности проекта по безубыточности составляет 1,189 и является ниже нормативных требований (> 1,3 -1,5).
ПЕРЕЧЕНЬ ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
1. Бандурка О.М., Коробов М.Я., Орлов П.І., Петрова К.Я. Фінансова діяльність підприємства – Київ, “Либідь”, 1998
2. Закон України “Про оподаткування прибутку підприємств” // від 28 грудня 1994 року N 334/94-ВР( станом актуальних змін на 16 січня 2003 року N 429-IV)
3. Економіка підприємства.Підручник в 2-х томах.Під ред.С.Ф.Покропивного К.:вид-во “Хвиля-прес”, 1995
4. Ковалев В.В. Методы оценки инвестиционных проектов, Москва, «Финансы и статистика», 1998
5. Липсиц И.В., Косов В.В. Инвестиционный проект: методы подготовки и анализа. – М.: «БЕК», 1996.
6. Тян Р.Б., Холод Б.І., Ткаченко В.А. Управління проектами.– Д.: ДАУБП, 2000
7. Тян Р.Б. Планирование деятельности предприятия.– К.: МАУП, 1999.
8. Финансовый менеджмент. Учебник для вузов/ под.ред. Г.Поляка. – Москва, «Финансы»,1997
9. Фінанси підприємств.Підручник /За ред.А.М.Поддєрьогіна – К.:КНЕУ,2000