Оплата труда

 численность
(ЧР) одного
рабочего (ГЗП)
 количество
отработанных
среднедневная
зарплата


 дней рабочим
в среднем
одного
рабочего (ДЗП)
за год (Д)
 средняя
среднечасовая
зарплата
 продолжительность
одного
рабочего (ЧЗП)
смены (П)
Рисунок 3.4.1 - Детерминированная факторная система фонда заработной платы рабочих-повременщиков
Как видно из схемы фонд заработной платы этих категорий работников зависит от среднесписочной численности и среднего заработка за соответствующий период времени. Для детерминированного факторного анализа абсолютного отклонения по фонду повременной зарплаты требуется данные, предусмотренные в таблице 3.4.1.
Таблица 3.4.1
Исходные данные для анализа повременного фонда
заработной платы
| Показатель | 1999 | 2000 | 2001 | отклонение от плана | |
| план | факт | ||||
| Среднесписочная численность рабочих-повременщиков | 111 |
110 |
106 |
107 |
+1 |
| Количество отработанных дней одним рабочим в среднем за год | 220 |
218 |
222 |
220 |
-2 |
| Средняя продолжительность рабочей смены, ч. | 7,94 |
7,80 |
8,00 |
7,95 |
-0,05 |
| Фонд повременной оплаты труда, тыс. руб. | 1220 |
1404 |
1824 |
1836 |
+12 |
|
Зарплата одного работника, руб.: среднегодовая (ГЗП) |
10990 |
12763 |
17207 |
17159 |
-48 |
| среднедневная (ДЗП) | 49,9 | 58,5 | 77,5 | 78,0 | +0,5 |
| среднечасовая (ЧЗП) | 6,3 | 7,5 | 9,7 | 9,8 | +0,1 |
Расчёт влияния факторов на отклонения по фонду повременной зарплаты можно произвести способом абсолютных разниц, используя данные таблицы 3.4.2.
Таблица 3.4.2
Алгоритм расчёта влияния факторов
| Алгоритм расчёта | 1999 | 2000 | 2001 |
|
∆ФЗПир = (ЧРф – ЧРпл) * ГЗПпл |
+10990 | +12763 | +17207 |
|
∆ФЗПгзп = ЧРф * (ГЗПф – ГЗПпл) |
-10545 | -11803 | -5136 |
| Итого: | +445 | +960 | +12071 |
|
в том числе: ∆ФЗПд = ЧРф * (Дф – Дпл) * Ппл * ЧЗПпл |
-12300 |
-15420 |
-12433 |
|
∆ФЗПп = ЧРф * Дф * (Пф – Ппл) * ЧЗПпл |
-10625 | -10503 | -11417 |
|
∆ФЗПчзп = ЧРф * Дф * Пф * (ЧЗПф – ЧЗПпл) |
+12380 | +14120 | +18714 |
| Итого: | -10545 | -11803 | -5136 |
Таким образом, перерасход повременного фонда зарплаты произошёл в основном за счёт увеличения численности рабочих-повременщиков. Снижение среднего заработка, вызвано уменьшением количества отработанного времени одним рабочим за год. Рост среднечасовой оплаты произошёл в результате повышения тарифных ставок в связи с инфляцией.
Фонд заработной платы управленческого персонала также может измениться за счёт его численности и среднегодового заработка. На ГОАО ш. "Комсомольская" численность не изменялась, но из-за увеличения должностных окладов фонд зарплаты служащих возрос на +8 тыс. грн. (43 Ч (28,5 – 28,3)).
Важное значение при анализе использования фонда зарплаты имеет изучение данных о среднем заработке работников предприятия, его изменении, а также о факторах, определяющих его уровень. Поэтому последующий анализ должен быть направлен на изучение причин изменения средней зарплаты одного работника по категориям и профессиям, а также в целом по предприятию. При этом необходимо учитывать, что среднегодовая зарплата зависит от количества отработанных дней одним рабочим за год, продолжительности рабочей смены и среднечасовой зарплаты.
Расчёт влияния этих факторов на изменение уровня среднегодовой зарплаты по категориям работников произведён приёмом абсолютных разниц и представлен в таблице 3.4.3.
Таблици 3.4.3
Анализ уровня оплаты труда
по ГОАО ш. "Комсомольская"
катего-рия работ-ников |
количество отработанных дней одним рабочим | средняя продолжительность рабочей смены, ч. |
среднечасовая зарплата, руб. |
|||||||||||||||||
| 1999 | 2000 | 2001 | 1999 | 2000 | 2001 | 1999 | 2000 | 2001 | ||||||||||||
| план | факт | план | факт | план | факт | |||||||||||||||
| Рабочие-сдельщики | 220 |
218 |
222 |
220 |
7,94 |
7,80 |
8,00 |
7,95 |
6,9 |
8,5 |
10,1 |
10,3 |
||||||||
| Рабочие-повре-менщики | 220 |
218 |
222 |
220 |
7,94 |
7,80 |
8,00 |
7,95 |
6,3 |
7,5 |
9,7 |
9,8 |
||||||||
категория работников |
среднегодовая заработная плата, руб. | отклонения от плановой среднегодовой зарплаты рабочего, руб. | ||||||||||||||||||
1999 |
2000 |
2001 |
всего |
в том числе за счёт изменения | ||||||||||||||||
план |
факт |
количест-ва отрабо-танных дней | продол-житель-ности смены | средне-часовой заработной платы | ||||||||||||||||
| Рабочие-сдельщики | 12052 |
14453 |
17938 |
18015 |
+77 |
-163 |
-110 |
+350 |
||||||||||||
| Рабочие-повременщики | 10990 |
12763 |
17207 |
17159 |
-48 |
-156 |
-108 |
+216 |
||||||||||||
Следует также установить соответствие между темпами роста средней заработной платы и производительностью труда.
Изменение среднего заработка работающих за тот или иной отрезок времени (год, месяц, день, час) характеризуется его индексом, который рассчитывается по формуле:
I
сз
=
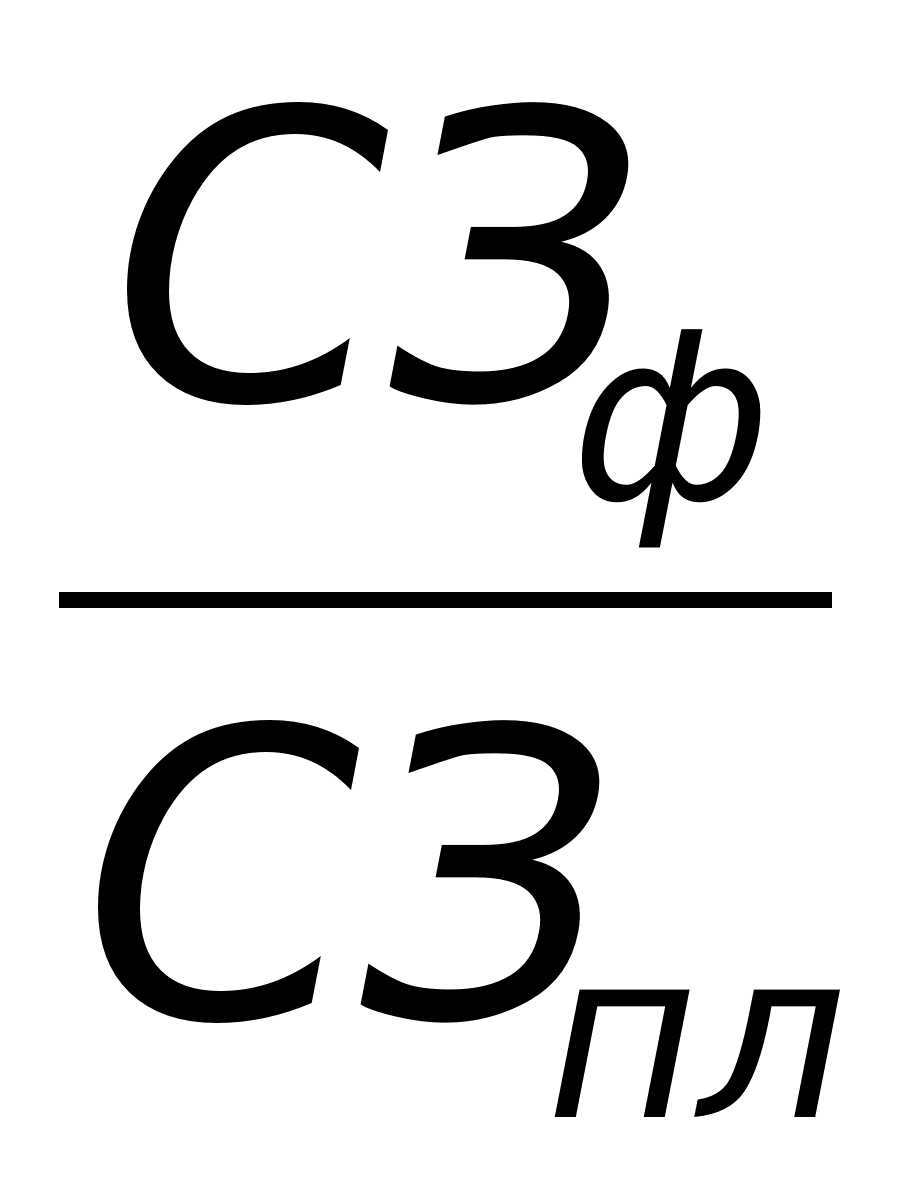 ,
где I сз - индекс изменения среднего заработка;
СЗф - средняя зарплата фактически;
СЗпл - средняя зарплата по плану.
Аналогичным образом рассчитывается индекс производительности труда (Iгв).
В 2001 году индекс изменения среднего заработка составил 1,004 (18015/17938), индекс производительности труда составил 1,058 (142,9/135,1).
Приведённые данные показывают, что на ремонтно-механическом заводе темпы роста производительности труда опережают темпы роста оплаты труда. Коэффициент опережения (Коп) равен 1,05378.
Для определения суммы экономии или перерасхода фонда зарплаты в связи с изменением соответствий между темпами роста производительности труда и его оплаты можно использовать следующую формулу:
Э = ФЗПф
Ч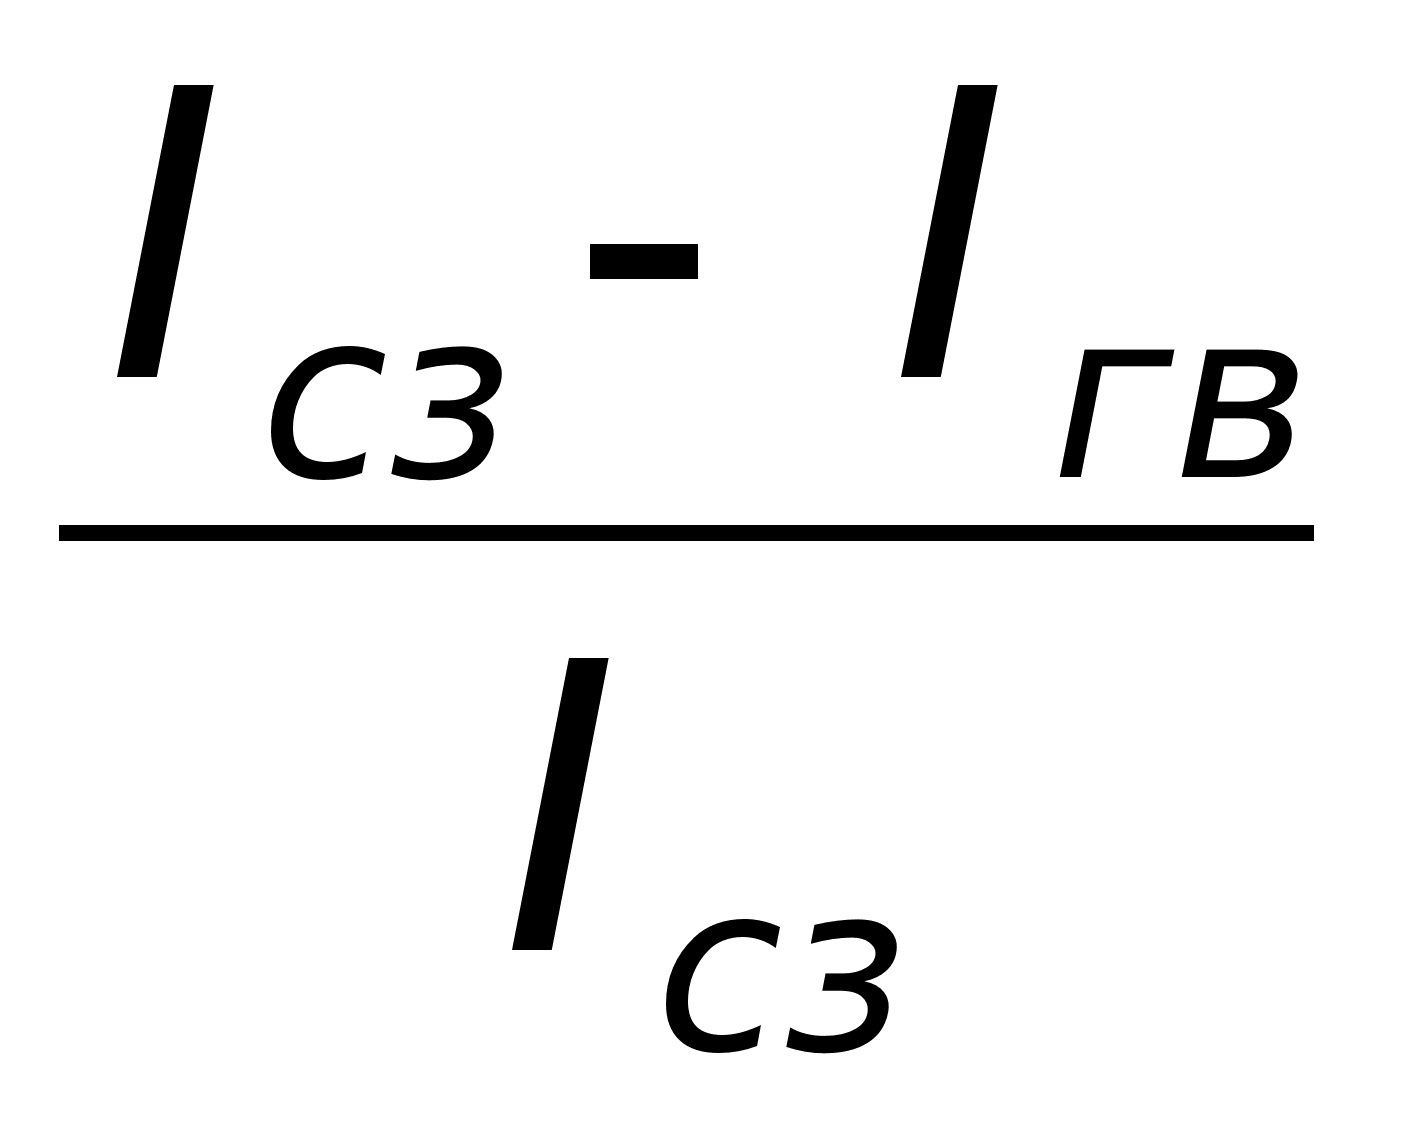
Для оценки эффективности использования средств на оплату труда необходимо применять такие показатели, как объём производства продукции в действующих ценах, выручку, сумму валовой, чистой, реинвестированной
прибыли на рубль зарплаты.
ЗАКЛЮЧЕНИЕ
Процесс перехода к рыночной экономике происходит, хотя и не без трудностей, становление нового механизма регулирования заработной платы посредством установления необходимых гарантий и налоговых регуляторов со стороны государства и установления условий оплаты через систему соглашений и коллективных договоров между работниками и работодателями. Практика перехода к рыночной экономике выдвинула два основных типа организации заработной платы на предприятиях: тарифный и бестарифный. Наиболее распространенным и в известном смысле традиционным является тарифный способ организации заработной платы. Внутри него наиболее эффективна организация заработной платы на основе Единой тарифной сетки. Тарифный тип организации заработной платы предпочтительнее для работников тем, что он предполагает установление условий оплаты до начала процесса производства и не связан напрямую с конечными результатами деятельности. Бестарифный вариант организации заработной платы, напротив, предпочтительнее для работодателя, поскольку оплата работнику производится после того, как становится известен конечный результат деятельности.
Выполнение заработной платой своих функций реализуется через ее организацию. Через организацию заработной платы достигается компромисс между интересами работника и работодателя, способствующий развитию отношений социального партнерства между двумя движущими силами рыночной экономики.
Организация оплаты труда на предприятиях включает в себя, прежде всего, установление условий (норм) оплаты труда за работу в пределах определенных трудовых обязанностей (норм труда): минимальной тарифной ставки, тарифной сетки (схемы), дифференциации ставок (окладов) по сложности, дифференциации ставок (окладов) по месту работников в производственном процессе, дифференциации оплаты по тяжести и интенсивности труда. На предприятиях необходимо также определить условия оплаты за работу сверх нормы труда (трудовых обязанностей), доплаты за совмещение профессий, за работу с меньшей численностью работников, премии за высокое качество работы, за экономию различных видов ресурсов и т.п. К условиям относится также и ряд гарантийных и компенсационных выплат работнику работодателем.
Помимо установления условий оплаты в организацию заработной платы входят также нормирование труда и применение разнообразных систем оплаты, устанавливающих связь между условиями оплаты и нормами труда, с одной стороны, и результатами труда каждого работника — с другой. Выбор систем оплаты не является произвольным. Каждая система оплаты эффективна только в том случае, если она отвечает конкретным условиям (техническим, организационным, экономическим, социально-психологическим и т.д.).
Выбор систем оплаты целиком и полностью является прерогативой работодателя.
Главными требованиями к организации заработной платы на предприятии и соответственно критерием ее эффективности являются обеспечение реального роста заработной платы при снижении ее затрат на единицу продукции и гарантия повышения оплаты труда каждого работника по мере роста эффективности деятельности предприятия в целом.
Всевозможные премии, доплаты и надбавки утратили свое экономическое предназначение и превратились по их сути в механическую прибавку к тарифным ставкам и должностным окладам, не связанную с результатами труда. Если работник не будет заинтересован в зарплате, не будет высокопроизводительного и высококачественного труда, не будет обеспечено стабильное и поступательное развитие производства, а значит останется проблема вхождения страны в фазу экономического подъема.
Заработная плата заинтересовывает в повышении качества труда, экономии ресурсов, полной реализации физических и интеллектуальных способностей работников.
Рыночные условия хозяйствования требуют от предприятий повышение эффективности производства конкурентоспособности продукции и услуг на основе внедрения достижений научно-технического прогресса, эффективных форм хозяйствования и управления производством.
Важная роль в реализации этой задачи отводится анализу хозяйственной деятельности предприятия. С его помощью вырабатывают планы и управленческие решения, осуществляется контроль за их выполнением, выявляются резервы повышения эффективности производства, оцениваются результаты деятельности предприятия, его подразделений и работников.
Анализу затрат на оплату труда на всех, без исключения, предприятиях следует уделять первоочередное внимание. Это связано прежде всего с тем, что затраты на оплату труда занимают значительный удельный вес в себестоимости продукции, и поэтому являются одним из важнейших источников снижения себестоимости. Последнее возможно лишь в случае роста производительности труда, опережающего рост средней заработной платы.
Правильность использования фонда заработной платы контролируется не только соответственными службами предприятий и выше стоящих организаций, а и учреждениями банков.
Цель анализа расходов на оплату труда - установить следующие данные:- обоснованность расчета планового фонда оплаты труда;
- использование предприятием этого фонда;
- факторы, вызвавшие отклонение фонда заработной платы от суммы, причитавшейся по плану, с учетом выполнения плана по объему продукции и численности работников;
- соотношение темпов роста производительности труда и средней заработной платы и его влияния на себестоимость продукции;
- влияние на фонд заработной платы отклонений от лимитов численности работников, превышения должностных окладов и непроизводительных выплат.
Анализ заработной платы производится в двух направлениях:
1. анализ фонда заработной оплаты как элемента затрат на производство;
2. анализ оплаты труда по отдельным статьям калькуляции, в первую очередь самостоятельной статьи заработной платы производственных рабочих.
Главным фактором стабильного развития общества является усиление материальной заинтересованности работников в повышении результативности деятельности на основе обеспечения тесной взаимосвязи размеров доходов трудящихся с количеством и качеством затраченного ими труда.
Бухгалтерский учет на предприятии должен обеспечивать : точный расчет заработной платы каждого работника в соответствии с количеством и качеством затраченного труда, действующими формами и системами его оплаты, правильный подсчет удержаний из заработной платы; контроль за дисциплиной труда, использованием времени и выполнением норм выработки рабочими, своевременным выявлением резервов дальнейшего роста производительности труда, расходованием фонда заработной платы (фонда потребления) и т.п.; правильное начисление и распределение по направлениям затрат отчислений на социальное страхование и отчислений в Пенсионный фонд Украины.
Основой эффективной деятельности любого субъекта хозяйствования выступает четко налаженная система учета и контроля. Независимо от формы собственности фирме необходим бухгалтерский учет как основа, подтверждающая юридическую и финансовую обоснованность действий фирмы, ее взаимодействия с органами государственного управления и правопорядка и соблюдение установленных норм и правил.
Список используемой литературы.
Закон Украины «Об оплате труда» №108/95ВР от 24.03.1995г.
Закон Украины «Об отпусках» №504/96-ВР от 15.11.1996г
Кодекс законов о труде. Принят Законом УССР 10.12.1971г. с дальнейшими изменениями и дополнениями в соответствии со ст. 96 «Формы, системы и размеры оплаты труда работников устанавливаются предприятиями самостоятельно в договоре», 1999г.
ЗУ «О внесении изменений в кодекс законов о труде Украины» №1356-XIV от 24.10.1999г.
Инструкция о порядке исчисления и уплаты предприятиями, учреждениями, организациями и гражданами сбора на обязательное государственное пенсионное страхование, других платежей, а также учета их поступления в Пенсионный фонд Украины, утвержденная постановлением правления Пенсионного фонда Украины от 03.06.99 г. № 4-6
Постановление КМУ «Об установлении максимальной величины фактических расходов субъектов хозяйствования на оплату труда работников, суммы облагаемого дохода, с которых взимаются сборы в социальные фонды» от 13.07.98 г. № 1064, с изменениями и дополнениями
Закон Украины «0б общеобязательном государственном социальном страховании в связи с временной потерей трудоспособности и расходами, обусловленными рождением и погребением» от 18.01.2001 г. № 2240-111
Закон Украины «Об общеобязательном государственном социальном страховании на случай безработицы» от 02.03.2000 г. № 1533-Ш
Закон Украины от 21.12.2000 г. № 2580-111 срок введения в действие Закона Украины «Об общеобязательном государственном социальном страховании от несчастного случая на производстве и профессионального заболевания, послуживших причиной потери трудоспособности» от 23.09.99 г. № 1105-ХГ/ был перенесен с 01.01.2001 г. па 01.04.2001 г.
Порядок уплаты сбора на обязательное государственное пенсионное страхование с отдельных видов операций, утвержденный постановлением КМУ от 03.11.98 г. № 1740, с изменениями и дополнениями.
Постановление Кабинета Министров Украины «Порядок начисления средней заработной платы» №100 от 8.02.1995г.
Постановление Кабинета Министров Украины « О поступлении в бюджет и повышение эффективности расходования бюджетных средств для обеспечения финансирования соцвыплат населению» №1033 от 31.08.1996г.
Постановление Кабинета Министров Украины «О внесении изменений и дополнений к порядку начисления средней зарплаты» №185 от 24.02.1997г.
Постановление Кабинета Министров Украины «Об утверждении порядка, продолжительности и условий предоставления ежегодных отпусков работникам, обучающихся в высших учебных заведениях» №634 от 28.06.1997г.
Постановление Кабинета Министров Украины «Правила исчисления общего трудового стажа для назначения работникам помощи по временной нетрудоспособности» №1658 от 19.10.1998г.
Постановление Кабинета Министров Украины «О внесении изменений и дополнений в порядок исчисления средней зарплаты» №1398 от 30.07.1999г.
Приказ Министерства статистики Украины «Об утверждении типовых форм первичного учёта по расчётам с работниками и служащими по заработной плате» №144 от 22.05.1996г.
Инструкция по статистике заработной платы, утверждённой Министерством статистики Украины №465/1001 от 11.12.1995г.
Бутынець Ф.Ф. Бухгалтерский учет в Украине с новым планом счетов и действующими положениями. –К.: Житомир 2000. 264 стр.
Голова С.Ф. Бухгалтерский обл1к та финансова зв1тн1сть" К.- Дншропетровськ - 2000р. - 768с.
Горицкая Н. Г. Бухгалтерский учет и финансовый анализ - Киев. -2001г.-288с.
Дмитрулин К,О. Бухгалтерский и финансовый учет на предприятиях Украины – Киев.: АСК 2000г. 644 стр.
Евсеева Т. Р.Организация и виды материального стимулирования работников, 20/2001, стр. 65
Житная И.П. Костырко Л.А., Ларикова Л.Ф.,Манухина М.Ю.,
Рудецкая Н.А., Чиж В.И. Национальные стандарты бухгалтерского учета .
Навчальний пос1бник .-Луганськ 2000.- 226стр.
Завгородний В.П. Автоматизация бухгалтерского учета, контроля, анализа и аудита.- Киев 2000г. 754 стр.
Ковалёва О.В Константинов Ю.П. Аудит. - Москва, 1999г. 266 стр.
Коробов М.Я. Ф1нансово - економ1чний анал1з д1яльност1 п1дприемств -К.-2001р.-378с
Онищенко Т. «Сборы в социальные фонды»,налоги и бухгалтерский учёт №6/30, стр. 31.
Резникова И.П. Несчастный случай на производстве Главбух №22/2001, стр. 66.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия.- Минск, 2000 г. 685 стр.
Завгородний В.П. Налоги и налоговый контроль в Украине- К. - 2001г.-640с.
Сахацкая З.А. Бухгалтерский учёт удержаний из зарплаты, бухгалтерия 20/1 стр. 55.