Статистика оборотных средств
2. Продолжительность одного оборота в днях показывает, за какой срок к предприятию возвращаются его оборотные средства в виде выручки от реализации продукции:
 ,
(3.5)
где
 -
число дней в
отчетном периоде.
3. Коэффициент загрузки средств в обороте характеризует сумму оборотных средств, авансируемых на 1 руб. выручки от реализации продукции. Иными словами, он представляет собой оборотную фондоемкость, т. е. затраты оборотных средств (в копейках) для получения одного рубля реализованной продукции (работ, услуг):
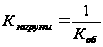 ,
(3.6)
Этот коэффициент – величина обратная коэффициенту оборачиваемости.
Чем меньше коэффициент загрузки средств, тем эффективнее используются оборотные средства на предприятии, улучшается его финансовое положение.
3.3 Определение потребности предприятия в оборотных средствах
Определение потребности предприятия в собственных оборотных средствах осуществляется в процессе нормирования, т.е. определения норматива оборотных средств. Целью нормирования является определение рационального размера оборотных средств, отвлекаемых на определенный срок в сфер производства и сферу обращения.
Потребность в оборотных средствах определяется предприятием при составлении финансового плана.
Величина норматива не является постоянной. Размер собственных оборотных средств зависит от объема производства, условий снабжения и сбыта, ассортимента производимой продукции, применяемых форм расчетов.
При исчислении потребности предприятия в собственных оборотных средствах необходимо учитывать следующее.
Собственными оборотными средствами должны покрываться потребности не только основного производства для выполнения производственной программы, но и потребности подсобного и вспомогательного производств жилищно-коммунального хозяйства и других хозяйств, не относящихся к основной деятельности предприятия и не состоящих на самостоятельном балансе, а также для капитального ремонта, осуществляемого собственными силами.
На практике, однако, часто учитывают потребность в собственных оборотных средствах только для основной деятельности предприятия, тем самым занижая эту потребность.
3.4 Нормирование оборотных средств
Нормирование оборотных средств является основой рационального использования хозяйственных средств предприятия. Оно заключается в разработке обоснованных норм и нормативов их расходования, необходимых для создания постоянных минимальных запасов, достаточных для бесперебойной работы предприятия, т. е. под нормированием оборотных средств понимается процесс определения минимальной, но достаточной (для нормального протекания производственного процесса) величины оборотных средств на предприятии. Нормированию подлежат все виды сырья и материалов, независимо от объема их потребления.
Норма расхода материальных ресурсов – максимально допустимое плановое количество сырья, материалов на производство единицы продукции или работы установленного качества в конкретных условиях производства.
Норма производственного запаса – это показатель, характеризующий отношение запасов тех или иных материальных ценностей к их суточной потребности при нормальной деятельности предприятия.
Норматив – средневзвешенная величина расхода различных ресурсов на производство единицы продукции, сложившаяся в действительных условиях и обеспечивающая эффективное их использование, служит эталоном с которым сравнивается плановые и действительные затраты.
Норматив оборотных средств – это денежное выражение стоимости минимально необходимого предприятию среднего запаса товарно-материальных ценностей, необходимого для обеспечения непрерывности процесса производства. Норматив оборотных средств определяется по формуле:
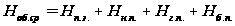 ,
(3.7)
где
 - норматив
производственных
запасов;
 - норматив
незавершенного
производства;
 - норматив
запаса готовой
продукции;
 - норматив
будущих периодов.
Норматив
производственных
запасов
вычисляется
по формуле:
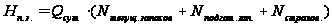 ,
(3.8)
где
 - среднесуточное
потребление
материалов;
 - норма текущего
запаса;
 - норма подготовительного
запаса;
 - норма страхового
запаса.
Норматив
незавершенного
производства
вычисляется
по формуле:
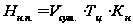 ,
(3.9)
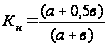 ,
(3.10)
где
 - плановй объем
выпуска продукции
по производственной
себестоимости;
 - длительность
производственного
цикла;
 - коэффициент
нарастания
затрат;
а - затраты производенные единовременно в начале процесса производства;
в - последующие затраты до окончания производства готовой продукции.
Норматив
запаса готовой
продукции
вычисляется
по формуле:
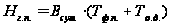 ,
(3.11)
где
 - суточный выпуск
готовой продукции
по производственной
себестоимости;
 - интервал
отгрузки готовой
продукции, дни;
 - время, необходимое
на оформление
платежных
документов,
дни.
3.5 Задача
Таблица 3.1
| № п/п | Наименование показателя | Ед. изм. | Базисный период | Отчётный период | Отклонение | |||
| (+,-) | % | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | ||
| 1 |
Стоимость продукции
|
млн. руб. | 4946 | 6000 | 1055 | 121,32 | ||
| 2 |
Общие затраты на выпуск продукции
|
млн. руб. | 3302 | 3600 | 298 | 109,01 | ||
| 3 |
Среднесписочная численность работников предприятия:
|
чел. | 1565 | 1554 | -12 | 99,27 | ||
| 4 | Показатели движения персонала | |||||||
|
Численность на конец периода:
|
чел. | 1566 | 1545 | -21 | 98,66 | |||
|
Коэффициент численности рабочей силы
|
% | 100 | 99 | -1 | 98,79 | |||
|
Коэффициент оборота рабочей силы
|
% | 9,07 | 4,06 | -5,02 | 44,69 | |||
|
Коэффициент поступления рабочей силы
|
% | 4,60 | 1,48 | -3,12 | 32,18 | |||
|
Коэффициент выбытия рабочей силы
|
% | 4,47 | 2,57 | -1,90 | 57,57 | |||
|
Коэффициент текучести кадров:
|
% | 0,45 | 0,51 | 0,07 | 115,13 | |||
| 5 | Показатели производительности труда: | |||||||
|
Выработка
в натуральном
выражении: |
тыс. т./ч. | 0,70 | 0,77 | 0,07 | 110,00 | |||
|
Выработка
в стоимостном
выражении:
|
млн.руб./ч. | 3,16 | 3,86 | 0,70 | 122,22 | |||
| 6 |
Фонд заработной платы:
|
тыс. руб. | 12347,85 | 13049,40 | 701,55 | 105,68 | ||
| 7 |
Среднегодовая стоимость основных фондов:
|
млн. руб. | 1049,17 | 990,42 | -58,75 | 94,40 | ||
| 8 | Показатели состояния, движения и эффективного использования основных фондов (ОФ) | |||||||
| Показатели движения ОФ: | ||||||||
|
Коэффициент поступления ОФ:
|
ед. | 0,06 | 0,08 | 0,02 | 128,02 | |||
|
Коэффициент выбытия ОФ:
|
ед. | 0,11 | 0,16 | 0,05 | 146,67 | |||
| Показатели состояния ОФ: | ||||||||
|
Коэффициент износа:
|
ед. | 0,21 | 0,32 | 0,10 | 148,30 | |||
|
Коэффициент годности:
|
ед. | 0,79 | 0.68 | -0,10 | 86,81 | |||
| Показатели эффективного использования ОФ: | ||||||||
|
Фондоотдача:
|
руб./руб. | 4,71 | 6,06 | 1,34 | 128,52 | |||
|
Фондоотдача активной части ОФ:
|
руб./руб.. | 8,13 | 10,10 | 1,97 | 124,24 | |||
|
Фондоемкость:
|
руб./руб. | 0,21 | 0,17 | -0,05 | 77,81 | |||
|
Фондовооруженность:
|
руб./руб. | 0,67 | 0.64 | -0,03 | 95,10 | |||
| 9 | Показатели оборачиваемости оборотных средств | |||||||
|
Коэффициент
оборачиваемости
оборотных
средств: |
оборот | 8,99 | 8,00 | -0,99 | 88,97 | |||
|
Коэффициент загрузки средств в обороте:
|
руб. | 0,11 | 0,13 | 0,01 | 112,40 | |||
|
Продолжительность оборота в днях:
|
дней | 40 | 45 | 4,96 | 112,40 | |||
| 10 |
Затраты на 1 рубль произведенной продукции:
|
коп. | 67 | 60 | -6,78 | 89,85 | ||
| 11 |
Прибыль от реализации продукции:
|
млн. руб. | 1643 | 2400 | 757,00 | 146,07 | ||
| 12 |
Рентабельность производства:
|
% | 33,22 | 40,00 | 6,78 | 120,40 | ||
|
Рентабельность
продукции
|
% | 49,75 | 66,67 | 16,92 | 134,00 | |||
|
Рентабельность предприятия:
|
% | 102,74 | 137,90 | 35,16 | 134,22 | |||


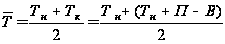
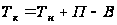
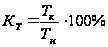
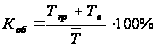
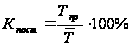
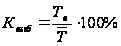
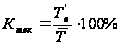
 .


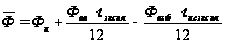


 .
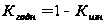

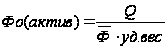
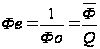

 .

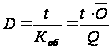

 .
 .
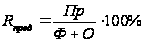
Абсолютное и относительное изменение стоимости продукции. Абсолютное изменение стоимости продукции за счет изменения
Среднесписочной численности работников предприятия
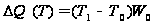 ;
 (1554-1565)*3160000=-34760000
Производительности труда на 1 работника
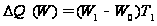 ;
 (3860000-3160000)*1554=1087800000
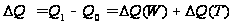 ;
 1087800000-34760000=1053040000
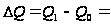 6000000000-4946000000=1054000000
Относительное изменение:
 ;
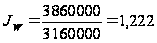 или 122,2%
 ;
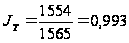 или 99,3%
 =1,222*0,993=1,213
или 121,3%
Стоимость продукции увеличилась на 21,3%, что составляет 1054 млн. рублей за счет уменьшения среднесписочной численности работников на 0,7%, что составляет 34,76 млн. руб. и за счет увеличения производительности труда на 22,2%, что составляет 1087,8 млн. руб.
Абсолютное и относительное изменение стоимости продукции.
Абсолютное изменение стоимости продукции за счет изменения:
Среднегодовой стоимости основных фондов:
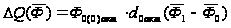
 8,13*0,58*(990,42-1049,17)=-277,02
Удельного веса активной части основных фондов в общей их стоимости:
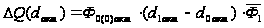
 8,13*(0,60-0,58)*990,42=161,04
Фондоотдачи активной части основных фондов:
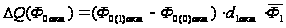
 (10,10-8,13)*0,60*990,42=1170,68
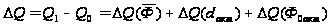
 =-277,02+161,04+1170,68=1054
(млн.руб)
Относительное
изменение:
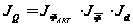
 0,944*1,034*1,242=1,213
или 121,3%
Стоимость продукции увеличилась на 21,3%, что составляет 1054 млн. рублей, за счет уменьшения среднегодовой стоимости основных фондов на 5,6% -277,02 млн. руб,, увеличения удельного веса активной части основных фондов на 3,4% -161,04 млн. руб. и увеличения фондоотдачи активной части основных фондов на 24,2% - 1170,68 млн. руб.
Абсолютное и относительное изменение фонда заработной платы.
Абсолютное изменение фонда заработной платы за счет изменения:
Среднесписочной численности работников предприятия:
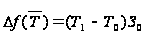 ;
 (1554-1565)*7890=-86790
Средней заработной платы:
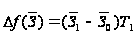 ;
 (8400-7890)*1554=792540
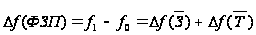 ;
 -86790+792540=705750
(руб.)
Относительное
изменение:
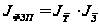 ;
 0,993*1,065=1,057
или 105,7%
Фонд заработной платы увеличился на 5,7%, что составляет 705750 рублей, в том числе за счет увеличения средней заработной платы на 6,5%, что составляет 792540 рублей и уменьшения среднесписочной численности на 0,7% - 86790 руб.
Абсолютное и относительное изменение общих затрат.
Абсолютное изменение общих затрат за счет изменения:
Объема продукции:
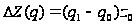 ;
 (1200-1099)*3005=303505
Себестоимости единицы продукции:
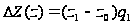 ;
 (3000-3005)*1200=-6000
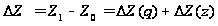 ;
 303505-6000=297505
Относительное
изменение:
 ;
 1,092*0,998=1,090
или 109%
Общие затраты на выпуск продукции увеличились на 9%, что составляет 297505 тыс. руб., за счет увеличения объема продукции на 9,2%, что составляет 303505 тыс.руб., и за счет уменьшения себестоимости единицы продукции на 0,2%, что составляет 6000 тыс. руб.
Абсолютное изменение прибыли продукции за счет влияния:
Цен на продукцию:
 =
 ;
=5000*1200-4500*1200=6000000-5400000=600000
(тыс. руб.)
Себестоимости продукции:
 =
 ;
=3005*1200-3000*1200=3606000-3600000=6000
(тыс. руб.)
Объема продукции:
 =
 ;

=1643*(1200*4500/1099*4500-1)=1643*0,092=150995
(тыс. руб.)
Ассортимента продукции:
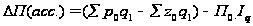 ;
 0
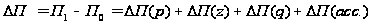 ;
 =600000+6000+150995=757000000
(руб.)
Прибыль продукции увеличилась на 46%, что составляет 757000000 руб., в т. ч. за счет увеличения цен на продукцию на 11%, что составляет 600000 тыс. руб., за счет уменьшения себестоимости продукции на 0,2%, что составляет 6000 тыс. руб., за счет увеличения объема продукции на 9%, что составляет 150995 тыс. руб.
Абсолютное изменение рентабельности продукции за счет влияния:
Цен на продукцию:
 =

 -
 ;
=0,166
Себестоимости продукции:
 =-
 ;
=0,002
Структуры выпущенной продукции:
 =-
 ;
=0,498-0,498=0
 =
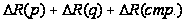 ;
=0,166+0,002=0,168
Рентабельность продукции увеличилась на 34% за счет увеличения цен на продукцию на 11% и уменьшения себестоимости продукции на 0,2%. Структура выпущенной продукции не изменилась и поэтому влияния не оказывает.
ЗАКЛЮЧЕНИЕ
Оборотные средства выступают, прежде всего, как стоимостная категория. Они в буквальном смысле не являются материальными ценностями, так как из них нельзя производить готовую продукцию. Являясь же стоимостью в денежной форме, оборотные средства уже в процессе кругооборота принимают форму производственных запасов, незавершенного производства, готовой продукции. В отличие от товарно-материальных ценностей оборотные средства не расходуются, не затрачиваются, не потребляются, а авансируются, возвращаясь после окончания одного кругооборота и вступая в следующий.
Определение оборотных средств как авансированных денежных средств в создаваемые запасы оборотных производственных фондов и фондов обращения не раскрывает полного экономического содержания этой категории. Оно не учитывает, что наряду с авансированием определенной суммы денежных средств происходит процесс авансирования в эти запасы стоимости прибавочного продукта, создаваемого в процессе производства. Поэтому у рентабельных предприятий после завершения кругооборота фондов сумма авансированных оборотных средств возрастает на определенную сумму полученной прибыли. У нерентабельных предприятий сумма авансированных оборотных средств при завершении кругооборота фондов