Оценка стоимости предприятия (бизнеса)
Государственное образовательное учреждение высшего
профессионального образования
«Хабаровская государственная академия экономики и права»
Кафедра антикризисного управления и оценки собственности
Контрольная работа
По дисциплине Оценка стоимости предприятия
Выполнила студентка 4 курса
группы ПМ (с) 71
Специальность менеджмент организации
Номер зачетной книжки 0706175-з
заочное отделение
Ф.И.О. Петренко Анна Викторовна
План работы
1. Теоретическая часть
1.1. Факторы, влияющие на величину стоимости предприятия (бизнеса)
1.2. Оценка ликвидационной стоимости предприятия
1.2.1 Определение ликвидационной стоимости предприятия при коротком сроке его ликвидации.
1.2.2 Оценка ликвидируемого предприятия при длительном сроке его ликвидации
2. Аналитическая часть
3. Решение задач
Список литературы
1. Теоретическая часть
1.1 Факторы, влияющие на величину стоимости предприятия (бизнеса)
При расчете стоимости бизнеса оценщик принимает во внимание различные микро- и макроэкономические факторы, к которым относятся следующие.
Спрос. Спрос определяется предпочтениями потребителей, которые зависят от того, какие доходы приносит данный бизнес собственнику, в какое время, с какими рисками это сопряжено, каковы возможности контроля и перепродажи данного бизнеса.
Доход. Доход, который может получить собственник объекта, зависит от характера операционной деятельности и возможности получить прибыль от продажи объекта после использования. Прибыль от операционной деятельности, в свою очередь, характеризуется соотношением потоков доходов и расходов.
Время. Большое значение для формирования стоимости предприятия имеет время получения доходов. Одно дело, если собственник приобретает активы и быстро начинает получать прибыль от их использования, и другое дело, если инвестирование и возврат капитала отделены значительным промежутком времени.
Риск. На величине стоимости неизбежно отражается риск как вероятность получения ожидаемых в будущем доходов.
Контроль. Одним из важнейших факторов, влияющих на стоимость, является степень права контроля, которую получает новый собственник.
Если предприятие покупается в индивидуальную частную собственность или если приобретается контрольный пакет акций, то новый собственник получает такие существенные права, как: назначить управляющих, определить величину оплаты их труда, влиять на стратегию и тактику работы предприятия, продавать или покупать его активы; реструктурировать и даже ликвидировать данное предприятие; принимать решение о поглощении других предприятий; определять величину дивидендов и т.д. В силу того, что покупаются большие права, стоимость и цена, как правило, будут выше, чем в случае покупки неконтрольного пакета акций.
Ликвидность. Одним из важнейших факторов, влияющих при оценке на стоимость предприятия и его имущества, является степень ликвидности этой собственности. Рынок готов выплатить премию за активы, которые могут быть быстро обращены в деньги с минимальным риском потери части стоимости. Отсюда стоимость закрытых акционерных обществ должна быть ниже стоимости аналогичных открытых обществ.
Ограничения. На стоимости предприятия отражаются любые ограничения, которые имеет бизнес. Например, если государство ограничивает цены на продукцию предприятия, то стоимость такого бизнеса будет ниже, чем в случае отсутствия ограничений.
Соотношение спроса и предложения. Спрос на предприятие, наряду с полезностью, зависит также от платежеспособности потенциальных инвесторов, ценности денег, возможности привлечь дополнительный капитал на финансовом рынке. Отношение инвестора к уровню доходности и степени риска связано даже с его возрастом: более молодые люди склонны идти на большой риск ради более высокой доходности в будущем. На спрос и стоимость бизнеса влияет и наличие различных возможностей для инвестиций.
Спрос зависит не только от экономических, но и социальных, и политических факторов, таких, как отношение к бизнесу в обществе и политическая стабильность.
Цены предложения прежде определяются издержками создания аналогичных предприятий в обществе. Очень важное значение (для получения дохода) имеет и количество выставленных на продажу объектов.
На оценочную стоимость любого объекта влияет соотношение спроса и предложения. Если спрос превышает предложение, то покупатели готовы оплатить максимальную цену. Верхняя граница цены спроса определяется текущей стоимостью будущих прибылей собственника от владения этим предприятием. Особенно это характерно для отраслей, в которых предложение ограничено природными возможностями. Отсюда следует, что наиболее близко к верхней границе в случае превышения спроса над предложением будут цены на сырьевые предприятия. В то же время при превышении спроса над предложением могут появиться в некоторых отраслях новые предприятия, что приведет к увеличению их числа. В дальнейшем цены на эти предприятия могут несколько снизиться.
Если же предложение превышает спрос, то цены диктуются производителем. Минимальная цена, по которой он может продать свой бизнес, определяется затратами на его создание.
1.2 Оценка ликвидационной стоимости предприятия
1.2.1 Определение ликвидационной стоимости предприятия при коротком сроке его ликвидации
Ликвидационная стоимость предприятия в расчете на короткий срок его ликвидации является «классическим» пониманием определения ликвидационной стоимости как оценки.
Однако применение этого метода, когда необходимо определить ликвидационную стоимость предприятия при действительно коротком сроке (один – два месяца), имеет ряд особенностей, которые характеризуются ниже.
Нужно различать ликвидационную стоимость фирмы и ликвидационную стоимость бизнеса (предприятия) как имущественного комплекса.
В первом случае следует учитывать кредиторскую задолженность компании. Во втором случае ее можно не учитывать, так как обязательства несет именно фирма, а не имущественный комплекс, не являющийся юридическим лицом.
Что касается дебиторской задолженности, где субъектом ее получения также выступает обладающая имущественным комплексом фирма, то ее (дебиторскую задолженность) все же можно рассматривать как один из активов бизнеса, который можно продавать (в форме контрактной цессии или оформленных векселей). Следовательно, учитывать дебиторскую задолженность при определении ликвидационной стоимости имущественного комплекса необходимо.
При оценке ликвидационной стоимости предприятия в расчете на короткий срок ликвидации все активы предприятия должны оцениваться не по гипотетической обоснованной (объективной) рыночной стоимости, а по вероятной чистой (за вычетом издержек ликвидации, т.е. расходов на оплату услуг посредников при реализации конкретного имущества, административных затрат и т.п.) выручке, которую реально получить либо при быстрой распродаже активов, составляющих имущественный комплекс предприятия, либо при быстрой продаже всего имущественного комплекса (всей совокупности активов) в целом.
1.2.2 Оценка ликвидируемого предприятия при длительном сроке его ликвидации
В ряде случаев предприятие может оцениваться в расчете на то, что потенциальный новый его владелец станет ликвидировать бизнес, делая это, однако, так, что предприятие будет сворачиваться не сразу, а постепенно. Это предопределяет отличие указанного определения стоимости от цели оценки «классической» ликвидационной стоимости. Оценку стоимости предприятия, подлежащего ликвидации в течение относительно длительного времени, в отличие от термина «ликвидационная стоимость» можно иногда называть «стоимостью ликвидируемого предприятия».
Тогда в течение заранее планируемого периода ликвидации параллельно будут происходить следующие процессы:
планомерное сокращение объемов выпуска и продаж продукции;
обусловленное темпом этого сокращения высвобождение основных производственных фондов, превращающихся в избыточные активы;
подготовка к продаже и продажа нарастающего количества избыточных активов;
продолжение обслуживания и погашения кредиторской задолженности согласно имеющимся кредитным соглашениям и договорам, срок истечения которых не превышает планируемого срока ликвидации предприятия;
планируемое постепенное (согласно особому плану) досрочное погашение долгосрочной кредиторской задолженности, договорный срок погашения который выходит за рамки планируемого срока ликвидации бизнеса (вплоть до этого с еще не погашенной суммы задолженности производится уплата процентов);
получение поступлений в счет погашения дебиторской задолженности, срок истечения обязательств по которой не превышает планируемого срока ликвидации предприятия;
планируемая постепенная (также согласно особому плану) распродажа просроченной дебиторской задолженности и прав по истребованию долгосрочной дебиторской задолженности, срок погашения которой выходит за пределы планируемого срока ликвидации бизнеса.
Методика оценки ликвидируемого предприятия при относительно длительном сроке его ликвидации представляет собой сочетание доходного и имущественного подходов к оценке бизнеса. При этом базовой обобщающей формулой для соответствующего расчета может служить приводимая ниже формула

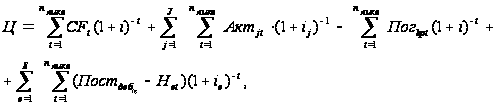
где
 – номер периода;
 – планируемый
срок ликвидации
предприятия;
 – денежные
потоки предприятия
(для собственного
капитала, свободные
(для изъятия)),
обусловленные
продолжением
сокращающегося
выпуска продукции
и обеспечением
жизнедеятельности
предприятия
(включая постоянные
издержки);
 – ставка
дисконтирования
(норма дохода
на собственный
капитал), компенсирующая
риски бизнеса
оцениваемого
предприятия;
 – номер единицы
имущества
(активов), высвобождаемого
для продажи
при сокращении
объема выпуска
продукции и
последующей
полной ликвидации
предприятия;
 – общее количество
единиц имущества
(активов) на
предприятии;
 – оценочная
рыночная стоимость
единицы имущества
с номером j,
понимаемая
как вероятная
выручка от ее
продажи в будущем
периоде с номером
t (не ликвидационная
стоимость,
«разумная цена»
в расчете на
необходимый
срок подготовки
актива к продаже,
если он укладывается
в планируемый
срок ликвидации
предприятия
и меньше t);
 – ставка
дисконтирования
(норма дохода
на собственный
капитал), компенсирующая
риски бизнеса
компаний,
специализирующихся
на продаже
товаров типа
j-ого имущества
оцениваемого
предприятия;
 – суммы досрочного
погашения в
периоды с номерами
t особо
долгосрочной
кредиторской
задолженности
по не учтенным
при расчете
денежных потоков
обязательствам,
срок истечения
которых выходит
за планируемый
срок ликвидации
предприятия;
 – номер дебитора
по просроченной
либо особо
долгосрочной
дебиторской
задолженности,
поступления,
по оплате которой
не учтены в
плане-прогнозе
денежных потоков
;
 – количество
дебиторов, в
отношении
которых имеется
указанная
дебиторская
задолженность;
 – планируемые
на будущий
период t
поступления
от продажи
непросроченной,
просроченной
(возможно, намечаемой
к реструктуризации)
и особо долгосрочной
(с истечением
обязательств
за пределами
срока ликвидации
предприятия)
дебиторской
задолженности
дебитора e;
 – планируемые
на будущий
период t
необходимые
судебные и
юридические
издержки по
истребованию
просроченной
дебиторской
задолженности
дебитора e;
 – ставка
дисконтирования
(норма дохода
на собственный
капитал), компенсирующая
риски бизнеса
дебитора с
номером e.
Если использование
данного метода
оказывается
практически
невозможным,
то в части машин
и оборудования,
допустимым
достаточно
неумозрительным
способом его
оценки в данной
ситуации может
послужить
метод, согласно
которому за
базу для определения
текущей рыночной
стоимости
берется имевшая
место в прошлом
фактическая
покупная цена
 оцениваемого
неподержанного
имущества (его
первоначальная
балансовая
стоимость за
вычетом расходов
на монтаж и
установку). С
этой цены затем
делаются скидки,
по отдельности
учитывающие
физический,
технологический
и функциональный
виды износа
оборудования.
При этом особенно важно, чтобы указанные скидки исчислялись как можно более просто и наглядно. Это существенно для их успешной защиты, например, в суде – если заключение об оценке бизнеса и его активов будет опротестовано и окажется предметом рассмотрения в суде.
Скидка
 ,
учитывающая
физический
износ, тогда
может быть
представлена
как:
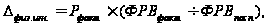
где
 – фактически
отработанный
оборудованием
фонд рабочего
времени (в
машино-часах);
 – паспортный
фонд рабочего
времени оборудования
(до капитального
ремонта, машино-часы).
Скидка
 ,
учитывающая
технологический
износ, показывает
на то, в какой
степени – но
в сопоставлении
с одновременным
возможным
увеличением
цены – улучшился
по сравнению
с оцениваемым
объектом технический
уровень потребительских
параметров
появившегося
его более
современного
аналога. Эту
скидку можно
рассчитать
на основе
сопоставления
удельных (на
единицу качества)
цен более
прогрессивного
аналога и
оцениваемого
оборудования:
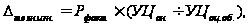
где
 – удельная
цена технологически
более прогрессивного
аналога (может
быть взята из
прайс-листов
или получена
в результате
запроса продающего
его предприятия
о цене, которой
аналог предлагается
к продаже);
 – удельная
цена оцениваемого
объекта (фактическая,
по которой он
покупался
предприятием);
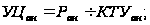
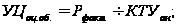
 – текущая
рыночная цена
аналога;
 – коэффициент
технического
уровня аналога
(в простейшем
случае принимается
равным значению
 ведущего, с
точки зрения
потребителей,
показателя
качества оборудования
рассматриваемого
типа; в более
сложном случае
представляет
собой коэффициент
соотношения
уровня нескольких
ведущих показателей
качества аналога
и их уровня в
лучшем мировом
образце; в еще
более сложном
случае – это
коэффициент
соотношения
уровня нескольких
ведущих показателей
качества аналога
и их уровня в
некоем гипотетически
синтезированном
«эталоне качества»,
который сочетает
лучшие показатели
всех существующих
в мире образцов).
Таким образом:
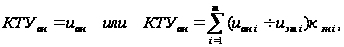
где
– условный
номер показателя
качества;
 – количество
учитываемых
показателей
качества;
 и
 – значения
показателей
качества с
номерами i
у соответственно
аналога и лучшего
реального
мирового образца
либо мирового
«эталона качества»;
 – определяемые
на основе
маркетинговых
исследований
или экспертно
относительные
коэффициенты
значимости
i-х показателей
качества для
потребителей
(сумма последних
должна равняться
единице);
Скидка
 ,
учитывающая
функциональный
износ, имеет
целью отразить
улучшение
эксплуатационных
характеристик
более конструктивно
и технологически
доведенного
образца того
же, что и оцениваемое,
оборудования
более позднего
времени выпуска.
Она получается
как разность
между ценой
потребления
 оцениваемого
объекта и ценой
потребления
 в большей степени
функционально
доработанного
оборудования
с теми же параметрами
качества.
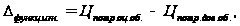
где
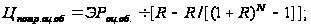
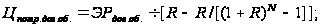
 и
 – среднегодовые
расходы по
эксплуатации
(обслуживанию
и текущему
ремонту) соответственно
оцениваемого
и позднее него
выпускавшегося
более доведенного
оборудования
той же модели;
 – безрисковая
ставка (норма
безриского
дохода);
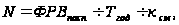
где
 – количество
рабочих дней
в году;
 – среднеотраслевой
коэффициент
сменности
рассматриваемого
типа оборудования
в отрасли;
Использование здесь безрисковой ставки объясняется тем, что уровень этих расходов слабо связан с рисками бизнеса.
Оценка непросроченной, со сроком истечения за пределами планируемого срока ликвидации бизнеса, задолженности осуществляется следующими двумя альтернативными методами:
В части
поступлений,
ожидаемых в
рамках планируемого
срока ликвидации
бизнеса, определяется
их текущая
стоимость
(сумма указанных
поступлений,
дисконтированных
по ставке
дисконтирования
);
в части же
поступлений,
ожидаемых в
рамках планируемого
срока ликвидации
предприятия,
оценивается
вероятная
выручка от
перепродажи
права на их
истребование;
затем обе полученные
величины
суммируются.
Вся непросроченная задолженность оценивается как возможный предмет продажи посредством реализации контрактной цессии или векселя.
Ставки
дисконтирования
представляют
собой нормы
дохода, компенсирующие
систематические
риски бизнеса
в отраслях
разных дебиторов,
так как, чтобы
обеспечить
возможность
выплат по дебиторской
задолженности,
они должны
сначала их
заработать.
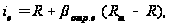
где
 – коэффициент
 ,
характерный
для отрасли
соответствующего
дебитора е.
Обобщающая формула расчета стоимости ликвидируемого предприятия, которая имеет отношение к его кредиторской задолженности, имеет «свернутый» вид:
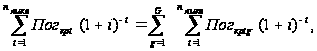
где
 – номера
обязательств
ликвидируемого
предприятия;
 – общее количество
обязательств;
 – планируемые
досрочные
погашения
обязательств
с номерами g
в будущем периоды
с номерами t.
Оценка стоимости ликвидируемого предприятия в расчете на относительно длительный срок его ликвидации представляет собой, таким образом, оценку предприятия, по сути, как действующего, но планомерно – вплоть до полной ликвидации – сокращаемого.
2 АНАЛИТИЧЕСКАЯ ЧАСТЬ
Дайте краткую технико-экономическую характеристику предприятия любой отрасли экономики.
По данным бухгалтерского баланса рассчитайте показатели ликвидности, показатели оборачиваемости активов, коэффициенты структуры баланса, показатели рентабельности. Сделайте вывод о динамике финансового состояния предприятия за исследуемый период времени.
Проведите обоснование ставки капитализации для выбранного предприятия.
Методом капитализации денежного потока определите рыночную стоимость предприятия.
Сформулируйте возможные направления использования полученного уровня стоимости анализируемого предприятия для принятия управленческих решений по совершенствованию деятельности предприятия.
ОАО «Северсталь»
Основным направлением деятельности ОАО «Северсталь» является производство агломерата, стали, проката, кокса, гнутых профилей. «Северсталь», как и другие крупные металлургические комбинаты, целенаправленно сдерживает объемы производства с целью компенсации снижения цен на рынках.
Руководство намерено инвестировать 600-800 млн. долл. на развитие холдинга предприятия в ближайшие годы. Основным бизнесом холдинга останется производство стали, также будут осуществляться вложения в автомобильную промышленность и транспорт.
Подконтрольные «Северстали» предприятия объединены и действуют в трех направлениях: сырьевом, металлургическом и машиностроительно-транспортном. Запланировано юридическое выделение машиностроительного холдинга, создаваемого на базе ремонтных и машиностроительных цехов череповецкого металлургического комбината «Северстальмаш». Деятельность холдинга контролирует совет директоров, в который входят руководители всех предприятий холдинга.
«Северстальтранс» активно внедряется в портовый бизнес. Компания уже консолидировала крупный пакет акций порта Туапсе и строит химический терминал в Высоцке (Ленинградская область). Одна из дочерних компаний «Северстальтранса» скупила 19,9% акций порта Восточный и желает этот пакет увеличить.
В 2000 году «Северсталь» входила в двадцатку крупнейших по рыночной стоимости компаний.
В течение 2000 года на предприятии «Северстали» реализовалась программа по снижению издержек и бюджетированию. Только целевые программы закупок и тендерных поставок позволили сэкономить от 5-10% затрачиваемых ранее средств.
По данным бухгалтерского баланса ОАО «Северсталь» за 2007 год рассчитаем:
Показатели ликвидности;
Показатели оборачиваемости активов;
Коэффициенты структуры баланса;
Показатели рентабельности.
Показатели ликвидности:
1. Коэффициент покрытия
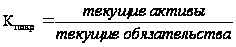 .
По данным бухгалтерской отчетности ОАО «Северсталь», рассчитаем значение коэффициента на конец года:
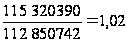 .
В этом показателе не учитывается степень ликвидности отдельных компонентов оборотного капитала, поэтому необходимо рассчитать коэффициенты быстрой и абсолютной ликвидности.
2. Коэффициент быстрой ликвидности
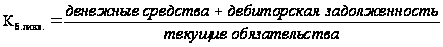 .
По данным бухгалтерской отчетности на конец периода он составляет:
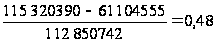 .
3. Коэффициент абсолютной ликвидности
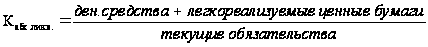 ;
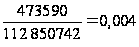 .
Все значения рассчитанных показателей ликвидности ниже нормативных, что потребует анализа причин данного состояния
Показатели оборачиваемости активов (деловой активности)
1. Коэффициент оборачиваемости дебиторской задолженности
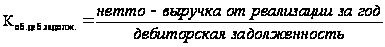 .
Можно рассчитать средний период погашения дебиторской задолженности в днях:
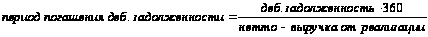 .
По данным бухгалтерской отчетности этот коэффициент на конец периода:
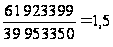 ,
или 240 дней.
Данная статья активов в процессе нормализации должна быть глубоко проанализирована.
2. Коэффициент оборачиваемости запасов
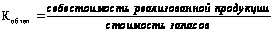 .
Стоимость запасов рассчитывается как средняя на начало и конец периода или на конец периода.
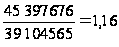 ,
или 310 дней
 .
3. Коэффициент использования собственного оборотного капитала
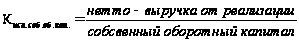 .
Высокое значение данного коэффициента свидетельствует об эффективном использовании текущих активов: быстрая оборачиваемость дебиторской задолженности и запасов. В то же время повышение значения коэффициента связано с риском краткосрочной неплатежеспособности. Если объем реализации растет, при этом период сбора дебиторской задолженности и оборачиваемость запасов не меняются, то собственный оборотный капитал должен увеличиваться.
По данным бухгалтерского отчета ОАО «Северсталь» коэффициент использования собственного оборотного капитала:
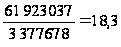 .
Коэффициенты структуры баланса:
1. Коэффициент концентрации привлеченного капитала
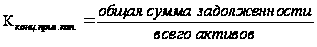 ;
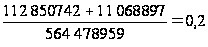 ,
или 20%.
Это процент заемных средств от всей суммы активов.
2. Коэффициент автономии
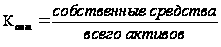 ;
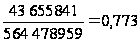 .
По данным бухгалтерской отчетности капитал и резервы составляют 77,3% валюты баланса.
Показатели рентабельности:
1. Рентабельность продукции
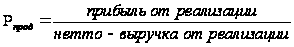 ;
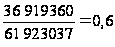 .
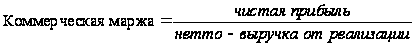
2. Коммерческая маржа
 ;
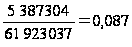 .
Вывод: В течение исследуемого периода времени ликвидность и платежеспособность были на низком уровне. Значительную долю активов составляют основные средства, что связано с особенностями производственного цикла на предприятии; значительная величина оборотных активов аккумулируется в запасах. Величина собственных оборотных средств на конец периода составила 3 377678 руб.
Ставка капитализации обычно выводится из ставки дисконтирования путем вычета ожидаемых среднегодовых темпов роста или денежного потока:
 .
Ставку дисконтирования можно рассчитать по формуле: