Взаємозв'язок витрат, об’єму реалізації, прибутку та їх роль у фінансовому менеджменті
1.4 Внутрішня ефективність на підприємстві
Добре кероване підприємство здійснює строгий контроль за формуванням прибутку по кожнім її центрі і відповідно заохочує керівників підрозділів на основі цих результатів. При оцінці необхідності вкладення нових засобів у чи активи проекти розраховується очікуваний прибуток, і ці розрахунки є основою для прийняття рішень.
При плануванні витрат на об'єм виробництва виникає проблема оцінки ступеня ефективності кожного з підрозділів. На багатьох підприємствах застосовується єдина ставка розподілу накладних витрат. Єдина чи загальнозаводська ставка розподілу накладних витрат використовується, коли ставки розподілу накладних витрат установлюються для всього підприємства по усіх видах робіт незалежно від підрозділів, у яких вони виконуються. Єдина ставка розподілу накладних витрат – не кращий метод розподілу накладних витрат, коли на підприємстві маються підрозділи й у кожнім з них витрати часу на виконання робіт різні. Можна укласти ,що єдину ставку розподілу накладних витрат доцільно використовувати тільки тоді, коли на всі роботи у всіх підрозділах затрачається приблизно однаковий час. Якщо на ці роботи затрачається різний час, то необхідно установити ставки розподілу накладних витрат окремо по кожнім підрозділі, щоб на всі замовлення розподілялися фактично відповідні їм накладні витрати.
Однак існують деякі статті накладних витрат, що не можуть бути віднесені до конкретних підрозділів, оскільки вони здійснюються в інтересах декількох підрозділів відразу.
Проблема розподілу витрат полягає в тім, що неможливо це зробити якимсь універсальним способом. Можна застосовувати альтернативні методи розподілу витрат, але не можна сказати, чи вірні вони чи ні.
У визначених зобов'язаннях може використовуватися не один метод, і отже, вибір методу розподілу накладних витрат часто суб'єктивний. Ціль – вибрати метод, що має найбільш тісний причинно-наслідковий зв'язок з формуванням собівартості. Іншими словами, розподіл накладних витрат повинний бути зв'язане з прибутком, отриманої на кожен підрозділ. Кінцевий результат – розподіл усіх виробничих накладних витрат між виробничими й обслуговуючими підрозділами підприємства.
Розділ 2
Аналіз управління витратами
2.1 Відображення витрат у собівартості продукції
У собівартості продукції знаходять відображення індивідуальні витрати кожного підприємства на виробництво і реалізацію товарів, виконання робіт і послуг. Зменшення цих витрат забезпечує підприємству конкурентоспроможність на ринку, зростання прибутку, рентабельність, тому аналіз досягнення неухильного зниження собівартості продукції, пошуку резервів подальшої економії усіх витрат на виробництво і реалізацію продукції являє собою один з обов'язкових напрямків фінансово-економічного аналізу діяльності підприємств.
Серед документів державної бухгалтерської і статистичної звітності найінформативнішими з точки зору аналізу собівартості продукції є форми «Звіт про витрати виробництва продукції, робіт, послуг», «Звіт про фінансові результати», «Рентабельність окремих видів продукції» (усі вони складаються і подаються у складі річного звіту і щоквартально).
Для аналізу відповідних витрат на виробництво залучаються форми державної звітності з праці, з використання сировини і матеріалів, основних засобів. Для проведення поглибленого внутрішнього аналізу використовуються планові і нормативні документи, калькуляції окремих видів продукції, матеріали синтетичного та аналітичного бухгалтерського обліку.
На першому етапі аналізу собівартості продукції необхідно дати загальну оцінку роботи підприємства щодо зниження витрат на виробництво і реалізацію продукції за аналізований період. Виходячи із завдань комплексного фінансово-економічного аналізу діяльності підприємства в умовах ринкової економіки, така оцінка найповніше може бути відображена через систему показників, серед яких першорядне значення має показник витрат підприємства на одну гривню виробленої товарної продукції. Цей показник визначається за формулою:
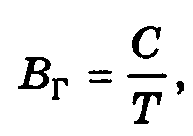 (2.1)
де Вг — витрати на одну гривню товарної продукції;
С — повна собівартість виробленої товарної продукції;
Т — вартість виробленої товарної продукції в оптових цінах.
Такий показник характеризує роботу підприємства у напрямку зниження собівартості продукції, що випускається, вибору оптимальної структури випуску і реалізації продукції з урахуванням оптових цін на неї, які формуються на ринку та які повинні оперативно враховуватися підприємством при плануванні своєї діяльності і в ході виконання намічених бізнес-планом обсягів виробництва.
Аналіз витрат на одну гривню виробленої продукції набуває конкретності і може служити підґрунтям для прийняття управлінських рішень у сфері формування показників рентабельності продукції підприємства, якщо він доповнюється аналізом складу витрат на виробництво. У практиці бухгалтерського обліку і в аналітичній практиці витрати на виробництво продукції групуються і вивчаються за двома ознаками, а саме: за елементами витрат і за калькуляційними статтями витрат. Перше з названих групувань передбачає розкриття складу і структури витрат на виробництво безвідносно до того, у якому напрямку витрачені відповідні елементи (наприклад, сировина, матеріали, амортизація основних засобів і нематеріальних активів тощо), чи стосуються вони цехів і ділянок основного виробництва, чи витрачені у цехах допоміжного виробництва; чи це прямі витрати на конкретні вироби, чи це витрати, пов'язані з обслуговуванням виробничого процесу і з управлінням ним. Саме таке групування витрат міститься у державній статистичній звітності про витрати на виробництво продукції (робіт, послуг).
Одним з найважливіших розділів бізнес-плану роботи підприємства є складений за економічними елементами кошторис витрат на виробництво. Цей кошторис і звітні дані про витрати на виробництво дають змогу оцінити динаміку структури витрат, зміну матеріалоємності і трудомісткості продукції порівняно із запланованими показниками і за часом; вони також служать базою для аналізу оборотності фінансових ресурсів, вкладених у сировину, матеріали, інші оборотні активи, ефективності організації процесу матеріально-технічного забезпечення підприємства.
2.2 Аналіз собівартості за калькуляційними статтями витрат
Важливим аспектом оцінки результатів роботи підприємства, спрямованої на мінімізацію витрат на виробництво і реалізацію продукції, є аналіз собівартості виробленої продукції за калькуляційними статтями витрат. Саме такий аналіз дає змогу визначити конкретні напрямки подальшого пошуку резервів зниження собівартості продукції.
З метою пошуку резервів економії витрат на виробництво поглибленому аналізові треба піддавати саме ті статті собівартості, з яких допущені перевитрати. Втім, якщо за тією чи іншою статтею витрат визначилася економія проти запланованих, це далеко не завжди свідчить про відсутність резервів подальшої економії відповідних витрат.
З'ясування причин перевищення прямих матеріальних витрат над плановими прямими витратами необхідно здійснювати, використовуючи розрахунки, які проведені при аналізі рівня матеріалоємності продукції. Вони визначають напрямок аналізу, оскільки матеріалоємність продукції підприємства залежить насамперед від прямих матеріальних витрат, хоч і ті матеріальні витрати, які формують собівартість продукції через комплексні статті витрат на обслуговування виробництва й управління (а це здебільшого витрати енергоносіїв, допоміжних матеріалів, малоцінних і швидкозношуваних предметів, запасних частин), також значною мірою визначають рівень матеріалоємності продукції підприємства в цілому.
Аналіз причин відхилення собівартості продукції за статтею “Основна і додаткова заробітна плата основних виробничих робітників” і пошук резервів економії виконується на базі проведеного аналізу використання на підприємстві трудових ресурсів, зокрема аналізу продуктивності праці, трудомісткості продукції, нормування і стану оплати праці. Найсуттєвішим фактором зниження витрат на оплату праці основних робітників є досягнення мінімально можливої технологічної трудомісткості продукції, яка виробляється і реалізується. Невиконання накреслень щодо зниження трудомісткості виробів призводить до перевитрат і збільшення собівартості продукції. Сума перевищення собівартості продукції через невиконання запланованого зниження технологічної трудомісткості (DСтр) може бути визначена за такою формулою:
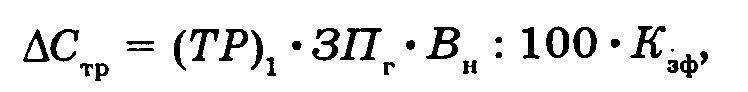 (2.2)
де (ТР)1 — фактична технологічна трудомісткість товарної продукції за аналізований період (нормо-годин);
ЗПс — середня вартість (заробітна плата) за одну нормо-годину, грн.;
Вн — відсоток невиконання встановленого у плані завдання щодо зниження технологічної трудомісткості, %;
Кеф — коефіцієнт, що відображає розмір нарахувань на заробітну плату у загальнодержавні фонди.
При аналізі заробітної плати основних робітників особливу увагу треба приділити також виявленню резервів скорочення непродуктивних витрат заробітної плати. Такий аналіз повинен базуватися на вивченні первісної облікової документації, яка є підставою для нарахування заробітної плати всім категоріям робітників, у тому числі й основним виробничим робітникам. До такої документації належать наряди на відрядні роботи, маршрутні карти (вони на багатьох підприємствах випускаються на партію деталей і супроводжують цю партію через весь технологічний процес), листки на доплату, акти про брак тощо.
Непрямі комплексні витрати на обслуговування виробництва й управління аналізуються за трьома групами витрат:
— на утримання та експлуатацію устаткування;
— загальновиробничі витрати;
— загальногосподарські витрати.
Затрати на утримання та експлуатацію устаткування аналізуються з урахуванням того, що до складу цих витрат входять як витрати, що повністю (або майже повністю) залежать від обсягу виробництва продукції (на - експлуатацію устаткування, знос малоцінних і швидкозношуваних інструментів та пристроїв, транспортні витрати, пов'язані з внутрішньовиробничим переміщенням вантажів), так і такі, що практично або навіть зовсім не залежать від нього (амортизація устаткування і транспортних засобів, які експлуатуються у цехах, дільницях, інших відокремлених виробничих підрозділах).
Специфічно у цьому плані розглядається залежність від обсягу виробництва витрат на поточний, капітальний, середній ремонти устаткування та інших витрат, пов'язаних з його поліпшенням. Як відомо, законодавство України передбачає право підприємств усіх форм власності щорічно робити такі витрати щодо всіх основних засобів в обмежених розмірах (а саме — не більше 5% балансової вартості основних засобів підприємства на початок року) із зарахуванням їх до складу валових витрат і собівартості продукції. При аналізі витрат на утримання та експлуатацію устаткування доцільно вважати, що витрати на його поліпшення на 50 відсотків залежать від завантаженості, тобто від обсягу виробництва. Втім, коефіцієнт залежності цих витрат, а також інших витрат на утримання та експлуатацію устаткування слід диференціювати, виходячи з конкретних умов роботи підприємства, діяльність якого аналізується.
При аналізі загальновиробничих витрат і загальногосподарських витрат прийнято вважати, що вони практично не залежать від обсягу виробництва і реалізації продукції. Тому в основу висновків про стан цих витрат та їх вплив на собівартість продукції кладеться зіставлення планових і звітних показників про видатки за окремими статтями.
2.3 Факторний аналіз витрат на одну гривню товарної продукції
Детальний розгляд складу і структури собівартості продукції підприємства та визначення стану витрат за кожною із статей прямих і комплексних витрат допомагає краще осмислити результати аналізу витрат на одну гривню товарної продукції. Такий аналіз доцільно проводити як відносно параметрів, закладених у бізнес-плані підприємства, так і за динамікою. Нижче наводиться методика проведення факторного аналізу показників витрат на одну гривню товарної продукції порівняно з показниками, закладеними у бізнес-плані (динамічний аналіз відносно фактично досягнутих параметрів за базовий рік виконується аналогічно).
Розглядаються такі фактори, які визначають рівень витрат на одну гривню товарної продукції:
а) зміна (зменшення або збільшення) собівартості продукції за окремими статтями витрат;
б) відхилення від прийнятих у плані цін на покупні матеріальні ресурси;
в) відхилення від врахованих відпускних цін на готову продукцію підприємства;
г) зміна асортиментної структури виготовленої продукції. Методика виявлення цих факторів ілюструється плановими і звітними даними заводу металовиробів.
3. Практична частина
3.1 Коротка характеристика підприємства “Елеко ЛТД»
В даний час м. Запорожжя з населенням понад 900 тис. чоловік є великим економічним центром Запорізької області й України. Тут нараховується 112 промислових підприємств-гігантів. По промисловому потенціалі м. Запорожжя займає третє місце в країні.
У результаті роботи промисловості міста з 19677 джерел виділення шкідливих речовин відбувається 1062 тис. тонн викидів у рік. 9899 джерел виділення оснащені очисними установками в кількості 2640 одиниць. Чи щорічно чи уловлюється знешкоджується 774.9 тис. чи тонн 74.6% шкідливих речовин. Інші викиди в кількості 287.1 тис. чи тонн 25.4% попадає в навколишнє середовище, з яких 87,6 тис. тонн (11.0%) твердих і 199.5 тис. тонн (73.7%) газоподібних.
Сьогодні не секрет, що представляє наш регіон (Запорізька область) і вся Україна в цілому в екологічному плані.
Це величезні шламонакопителі, зіпсований повітря, купи не переробленого металобрухту, смітника застарілого устаткування.
Десятки років підряд великі підприємства області скидають шлаки в шламонакопителі (наприклад Дніпроспецсталь з 1949 року). Нагромадилося вже сотні млн. тонн. Цей шлак не придатний у будівництві, тому що в його складі зустрічаються «украплення» металу, тому що сучасні технології одержання легованих сталей не дозволяє використовувати на 100% сировину.
Більшість кольорових металів при легуванні сталей окисляються й ідуть у шлак.
Крім того сучасні газоочистки працюють на принципі відловлювання металевих складових у газах. Що далі робити з цими «виловленими» елементами підприємства не знають. Тому, що при плавленні цей мілкодісперсний порошок загоряється і згоряє (у звичайних електропечах). Крім того велике утруднення викликає переробка стружки. Вимагаються витрати на її пакетування, різання, підготовку. Тому що непідготовлена стружка й обпилювання сильно чадіють у печі.
Тому підприємство «Елеко ЛТД» разом з київським інститутом електрозварювання ім. Патона розробило принципово нову технологію переробки перерахованих вище промислових відходів.
Розроблена технологія дозволяє переробляти шлаки, відходи гальванічного виробництва (ділянки травлення електронних плат, хромування, нікелювання), відходи газоочистки, брухт, стружку і побутові відходи (консервні банки, батарейки, автомобільні акумулятори і т.п.).
Тому ефективність уведення даної технології в нашому регіоні очевидна і незаперечна.
У регіоні знаходяться такі великі заводи як Запоріжсталь, Дніпроспецсталь, що сьогодні працюють відносно нормально і постійно поповнюють запаси шламонакопителей.
Крім того Дніпроспецсталь робить якісні, спеціальні сталі й у зв'язку з чим використовує у своєму виробництві легуючі добавки кольорових металів.
Фахівці підприємства разом з київським інститутом електрозварювання ім. Патона провели хімічний аналіз трьох типів відходів ОАО «Дніпроспецсталь» (а їхні десятки типів).
Апарат керування складається з 10 чоловік: директор; комерційний директор; бухгалтер; технолог; головний інженер; інженер по техніці безпеки; інженер по устаткуванню; економіст; кадровик; зав.складом.
Для керування міні-заводом не треба великого і складного апарата керування.
Ці люди - висококваліфіковані фахівці, що знають свою справу, що мають визначений досвід у своїй області. Додаткові вимоги - енергійність, комунікабельність, зацікавленість у загальній справі і виробництві.
Система оплати праці працівників апарата керування - договірно-контрактна по прогресивних ставках (в залежності від обсягу продажів), що буде стимулювати їх до зацікавленості в результатах своєї праці а також діє система участі в прибутках.
Контроль якості продукції здійснюється майстром ділянки. Головною його задачею є попередження виникнення шлюбу і контроль якості продукції в строгій відповідності зі стандартами і технічними умовами. Він включає :
контроль сировини і матеріалів
контроль за дотриманням режиму технологічного процесу
контроль якості готової продукції і здача її замовникам.
Він здійснюється після кожної плавки добором невеликої кількості металу для аналізу в хімічній лабораторії. Такий частий аналіз необхідний через специфічність відходів (неоднаковий склад, різні домішки). Складається паспорт плавкі. На кожнім злитку ставиться печатка лабораторії. Для цієї мети використовується складна установка спектрального аналізу, що допомагає визначити склад злитка з точністю до сотих відсотка.
3.2 Аналіз витрат в процесі виробництва продукції
Витрати на одну гривню виробленої продукції підприємства “ЕЛЕКО” за звітний і базовий роки наведено у табл. 3.1
Таблиця 3.1
Витрати на одну гривню виробленої продукції
|
Показник |
Базовий рік (у цінах базового року) |
Звітний рік |
|
|
за бізнес-планом |
фактично |
||
| Вартість виробленої продукції в оптових цінах без ПДВ і акцизного збору, тис. грн. |
17448 |
29002 |
25338 |
| Повна собівартість виробленої продукції, тис. грн. | 13532 | 21372 | 20105 |
| Витрати на 1 грн. виробленої продукції | 77,56 | 73,69 | 79,35 |
Наведені дані свідчать про те, що підприємство у звітному році має значно гірший показник з витрат на одну гривню виготовленої продукції, ніж передбачалося бізнес-планом; погіршився він і порівняно з досягнутим рівнем у базовому році. Ця обставина орієнтує на розв'язання аналітичних задач, пов'язаних з розкриттям причин становища, що склалося, з пошуком резервів зменшення витрат на виробництво й оптимізацією асортименту продукції, яка випускається та реалізується підприємством. Втрати підприємства від збільшення у звітному році витрат на одну гривню виробленої продукції проти запланованих становили (79,35-73,69)-25 338 : 100=1434,1 тис. грн., і відповідно на цю суму скоротився прибуток підприємства.
У табл. 3.2 наведені дані про фактичні і планові витрати на виробництво за звітній рік за елементами витрат (тис. грн.).
Таблиця 3.2
Фактичні і планові витрати на виробництво
|
Елемент витрат |
За бізнес-планом |
Фактично |
||
|
сума, тис. грн. |
питома вага, % |
сума, тис. грн. |
питома вага, % |
|
| Матеріальні витрати (за вирахуванням вартості відходів, що повертаються) |
10286 |
48,5 |
10581,7 |
53 |
|
Амортизація основних засобів і нематеріальних активів |
2155,4 |
10,2 |
1887 |
9,5 |
|
Витрати на оплату праці |
5201,4 |
24,5 |
4652,8 |
23,3 |
|
Відрахування на соціальні заходи |
2470,7 |
11,6 |
2210,1 |
11,1 |
|
Інші витрати |
1112,5 |
5,2 |
630,5 |
3,1 |
| Виробнича собівартість товарної продукції | 21226 | 100 | 19962,3 | 100 |
Аналіз показників цієї таблиці дає підставу для таких висновків.
По-перше, скорочення витрат на виробництво проти планових показників на 6,0% (на суму 1243,7 грн.) при зменшенні обсягу виробництва продукції у вартісному вираженні на 12,6% свідчить про відносне зростання витрат на виробництво, що і знаходить відображення у показнику витрат на одну гривню виробленої продукції.
По-друге, структура витрат на виробництво продукції порівняно з плановими накресленнями суттєво зрушилася у бік зростання питомої ваги матеріальних витрат, тобто матеріалоємності за незначного зменшення питомої ваги витрат, пов'язаних з оплатою праці, і всіх інших витрат. При цьому слід мати на увазі, що характер змін питомої ваги витрат у бік зменшення далеко не завжди свідчить про певні позитивні процеси в економіці підприємства. Так, на підприємстві, що аналізується, досить суттєве зниження питомої ваги амортизаційних відрахувань на повне відтворення основних засобів стало результатом значного невиконання планів введення в дію основних засобів і графіків проведення робіт з їх модернізації та реконструкції.
3.3 Витрати за звітний рік
Для аналізу характеру змін у сумі витрат заводу металовиробів за позицією «інші витрати» у табл. 3.3 наводиться розшифровка складу цих витрат за звітний рік (тис. грн.).
Таблиця 3.3
Витрати за звітний рік
Вид витрат |
Сума і | витрат |
| за бізнес-планом | фактично | |
|
На відрядження |
53,7 |
73,3 |
|
Проценти за кредити |
703,6 |
518,8 |
|
Оплата послуг сторонніх організацій |
220,0 |
25,2 |
|
Місцеві податки за рахунок собівартості |
12, 6 |
9,2 |
|
Вивізне (експортне) мито |
95,0 |
— |
|
Інші витрати |
27,6 |
4,0 |
| Разом | 1112,5 | 630,5 |
Аналіз наведених видів витрат показує, що за всіма з них (за винятком витрат на відрядження) фактично витрачено коштів набагато менше, ніж планувалося. При детальнішому вивченні причин такого явища встановлено:
а) підприємство не мало змоги одержувати банківські кредити у розмірах, які були потрібні для організації безперебійних розрахунків з партнерами та на інші цілі: комерційний банк у багатьох випадках відмовлявся від укладення кредитних угод, зважаючи на зниження показників ліквідності і платоспроможності підприємства;
б) через нестачу коштів підприємство було змушене припинити витрати на фінансування господарських договорів з рядом науково-дослідних установ, відмовитися від послуг брокерських, маркетингових та інших організацій, які професійно допомагають успішній діяльності підприємства на ринку цінних паперів, на ринку робочої сили, товарних ринках;
в) економія за позицією «вивізне (експортне) мито» пов'язана з невиконанням підприємством заходів щодо освоєння випуску продукції, призначеної на експорт.
Зрозуміло, що така економія витрат не може кваліфікуватися у фінансовому аналізі як позитивне явище.
Державна бухгалтерська і статистична звітність не передбачає групування собівартості продукції за статтями витрат, структуру такого групування. На підприємстві “Елеко ЛТД” найуживанішою є структура калькуляційних статей собівартості продукції, наведена у табл. 3.4.
У графі 3 цієї таблиці, складеної за даними заводу металовиробів за звітний рік, планові величини витрат за всіма статтями перераховані на фактичний обсяг і асортимент продукції: за прямими матеріальними і трудовими витратами — згідно з плановими калькуляціями на конкретні вироби; за комплексними статтями витрат на обслуговування виробництва і управління — згідно з порядком, описаним далі у цьому параграфі; за іншими витратами — шляхом коригування планової суми витрат на процент виконання бізнес-плану з фізичного (без урахування зміни цін) обсягу випущеної товарної продукції, який у звітному році на цьому підприємстві становив 93,2%. Такий прийом дає змогу аналізувати відхилення фактичних витрат з будь-якої із статей на зіставній базі.
Дані табл. 3.4 свідчать про те, що підприємству не вдалося втримати витрати на виробництво продукції на запланованому рівні (перевитрати становили 477 тис. грн., або 2,43% планових витрат) головним чином через понадпланові витрати сировини і матеріалів, перевитрату видатків, пов'язаних з оплатою праці основних виробничих робітників, а також через наявність втрат від браку продукції.
Таблиця 3.4
Структура калькуляційних статей собівартості продукції
Стаття витрат |
Планова собівартість планового обсягу продукції |
Фактично випущена товарна продукція |
Економія (-), перевитрати (+) |
||
| за плановою собівартістю | за фактичною собівартістю |
сума |
% до підсумку | ||
| Сировина і матеріали (за вирахуванням вартості відходів, що повертаються) |
4525,6 |
4285,9 |
4576,5 |
+290,6 |
+1,48 |
|
Покупні вироби, напівфабрикати, послуги сторонніх організацій виробничого характеру |
4241,0 |
3824,9 |
3870,0 |
+45,1 |
+0,23 |
| Паливо та енергія на технологічні цілі | |||||
| Разом прямих матеріальних витрат | 8766,6 | 8110,8 | 8446,5 | +335,7 | +1,71 |
|
Основна заробітна плата основних виробничих робітників |
2603,9 |
2071,4 |
2144,8 |
+73,7 |
0,38 |
|
Додаткова заробітна плата основних виробничих робітників |
650,0 |
567,0 |
712,2 |
+145,2 |
0,74 |
| Відрахування на соціальні заходи, пов'язані з виплатою заробітної плати основним виробничим робітникам |
1545,7 |
1253,2 |
1357,1 |
+103,9 |
0,53 |
| Разом прямої заробітної плати основних виробничих робітників з відрахуваннями |
4799,6 |
3891,6 |
4214,1 |
+322,8 |
+1,64 |
Продовження таблиці 3.4
|
Витрати на підготовку й освоєння виробництва Витрати на утримання й експлуатацію устаткування Загальновиробничі витрати Загальногосподарські витрати |
2589,2 2810,6 2130,0 |
2500,5 2810,6 2130,0 |
2614,9 2686,5 1723,7 |
+114,4 -124,1 -406,3 |
+0,58 -0,63 -2,07 |
|
Разом витрати на обслуговування виробництва та управління |
7529,3 |
7441,1 |
7025,1 |
-416,0 |
-2,12 |
|
Втрати від браку Інші виробничі витрати |
130,0 |
48,5 |
230,4 46,2 |
+230,4 -2,3 |
+1,17 -0,01 |
|
Виробнича собівартість продукції |
21226,0 |
19492,0 |
19962,3 |
+470,3 |
+2,40 |
| Позавиробничі (комерційні) витрати | 146,0 | 136,0 | 142,7 | +6,7 | +0,03 |
| Повна собівартість товарної продукції | 21372,0 | 19628,0 | 20105,0 | +477,0 | +2,43 |
Так, на підприємстві “Елеко ЛТД”, матеріали фінансово-господарської діяльності якого використовуються для аналізу в цьому посібнику, при загальній вартості використаних за звітний рік матеріальних ресурсів на суму 10 581,7 тис. грн. прямі витрати сировини, матеріалів (за виключенням відходів, що повертаються), комплектуючих виробів становлять 8446,5 тис. грн., або 79,8%, а витрати матеріальних ресурсів на обслуговування виробництва й управління ним — 2135,2 тис. грн., або 20,2% матеріальних витрат. Рівень матеріалоємності продукції підприємства значно перевищував плановий, з одного боку, через структурні зрушення на користь випуску матеріалоємніших виробів, з другого боку, через перевищення планового показника матеріалоємності окремих виробів.
Основна і додаткова заробітна плата основних виробничих робітників на підприємстві перевищила планову на 218,6 тис. грн., що спричинило також перевитрати нарахувань на заробітну плату цієї категорії персоналу на суму 103,9 тис грн.
Сума перевищення собівартості продукції через невиконання запланованого зниження технологічної трудомісткості (DСтр) для підприємства “Елеко ЛТД” становить:
3299,2 * 0,65 * 5,70 : 100 * 1,475 = 180,3 тис. грн.
За звітний рік на підприємстві, що аналізується, мали місце незаплановані витрати заробітної плати робітників, наведені у табл. 3.5.
Таблиця 3.5
Незаплановані витрати заробітної плати
|
Вид заробітної плати |
Всього, тис.грн. |
У тому числі виплачено основним виробничим робітникам, тис.грн. |
|
Оплата цілоденних і внутрішньозмінних простоїв не з вини робітників |
170,4 | 114,5 |
|
Доплати за роботу у понад-нормований час |
82,7 |
69,4 |
| Доплати за зміну умов праці і до середнього заробітку | 170,0 | 106,9 |
|
Разом |
423,1 |
290,8 |
Отже, за категорією основних виробничих робітників недоліки в організації виробничого процесу протягом року призвели до збільшення собівартості продукції через непродуктивні виплати заробітної плати (і нарахувань на неї) у сумі 290,8-1,475 =428,9 тис. грн., що становить 2,13% повної собівартості виробленої продукції. Всього ж непродуктивні виплати заробітної плати за рік (з нарахуваннями) становили 423,1 * 1,475 = 624,1 тис. грн. (3,1% повної собівартості продукції).
Аналіз витрат на заробітну плату основних виробничих робітників з урахуванням показників бізнес-плану щодо зниження технологічної трудомісткості продукції і з виділенням непродуктивних витрат може виявити не досить високий рівень планування цієї статті собівартості. Зокрема, за звітними даними заводу металовиробів загальна сума перевитрати за цією статтею з нарахуваннями — 322,8 тис. грн. (див. табл. 3.4), в той час як лише непродуктивні витрати заробітної плати (через простої, залучення робітників до понаднормових робіт тощо) становили за рік (з нарахуваннями) 428,9 тис. грн. Таким чином, план у цій частині не тільки не пов'язаний із завданням щодо зниження трудомісткості, а й «узаконює» частину вказаних непродуктивних витрат заробітної плати.
Для постатейного аналізу витрат на утримання та експлуатацію устаткування можна скористатися такою аналітичною таблицею (див. табл. 3.6).
Таблиця 3.6
Витрати на утримання та експлуатацію устаткування, тис. грн.
|
Стаття витрат |
За бізнес-планом | Коефіцієнт залежності | План | Фактично | Відхилення |
У тому числі за рахунок |
|
| зміни обсягу виробництва |
відхилення кошторисних норм |
||||||
| 1. Амортизація устаткування і транспортних засобів |
1057,0 |
0 |
1057,0 |
954,7 |
-102,3 |
-102,3 |
|
| 2. Витрати на експлуатацію |
791,2 |
1 |
737,4 |
938,3 |
+147,1 |
-53,8 |
+200,9 |
| 3. Ремонти та інші витрати на поліпшення устаткування і транспортних засобів |
455,0 |
0,5 |
439,5 |
397,6 |
-57,4 |
-15,5 |
-41,9 |
|
4. Внутрішньовиробниче переміщення вантажів |
153,0 |
1 |
142,6 |
177,3 |
+24,3 |
-10,4 |
+34,7 |
| 5. Знос малоцінних і швидкозношуваних інструментів та пристроїв |
133,0 |
1 |
124,0 |
147,0 |
+14,0 |
-9.0 |
+23,0 |
|
Разом |
2589,2 |
X |
2500,5 |
2614,9 |
+25,7 |
-88,7 |
+114,4 |
Представлені у таблиці показники витрат на утримання та експлуатацію устаткування показують, що підприємство має резерви для подальшого зниження цих витрат. Вони мають місце у витратах на експлуатацію устаткування, на транспортних витратах (в обох випадках йдеться передусім про витрати електроенергії, паливно-мастильних матеріалів, заробітної плати допоміжних робітників), а також у витратах інструменту та пристроїв. Загальна сума виявленого резерву становить:
200,9 + 34,7 + 23,0 = 258,6 тис. грн.
3.4 Загальновиробничі витрати підприємства
Загальновиробничі витрати підприємства, що аналізується, за звітний рік наведено у табл. 3.7.
Таблиця 3.7
Загальновиробничі витрати, тис. грн.
|
Стаття загальновиробничих витрат |
За бізнес-планом | Фактично за рік | Відхилення (+) або (-) |
| Утримання апарату управління цехів і дільниць | 582,1 | 578,7 | -3,4 |
| Утримання іншого цехового персоналу | 211,9 | 201,3 | -10,6 |
| Відрахування до загальнодержавних цільових фондів | 377,2 | 370,5 | -6,7 |
| Амортизація виробничих будівель, споруд (крім об'єктів загальногосподарського призначення) | 900,7 | 740,5 | -160,2 |
| Поточний, капітальний ремонт, інші витрати на поліпшення будівель і споруд цієї групи | 145,0 | 211,4 | +66,4 |
Продовження таблиці 3.7
| Вартість матеріальних цінностей, енергоносіїв, малоцінних і швидкозношуваних предметів, списаних на Загальновиробничі потреби (крім ремонтних робіт) |
521,7 |
507,6 |
-14,1 |
| Інші Загальновиробничі витрати | 72,0 | 23,4 | -48,6 |
| Непродуктивні витрати, списані на Загальновиробничі витрати | X | 53,1 | +53,1 |
| Разом |
2810,6 |
2686,5 |
-124,1 |
За звітний рік підприємство скоротило витрати на загальновиробничі потреби на 124,1 тис. грн., проте економії досягнуто головним чином за статтею «Амортизація виробничих будівель, споруд», що відображає лише невиконання підприємством плану з введення в дію виробничих потужностей. За статтями, пов'язаними з оплатою праці керівників і спеціалістів цехового персоналу, економія становила лише 1,8% запланованого фонду при невиконанні річного плану з обсягу виробництва продукції на 6,8%, а це значить, що за рахунок перевитрат за цим напрямком підприємство збільшило витрати на одну гривню товарної продукції. Підприємство допустило перевитрату коштів на цілі, пов'язані з поліпшенням будівель і споруд загально-виробничого призначення, на 66,4 тис. грн., що не можна вважати резервом подальшого зниження собівартості продукції, оскільки ці витрати обмежені у законодавчому порядку п'ятьма відсотками балансової вартості основних засобів (тобто у нашому випадку має місце перевитрата коштів за цією групою основних засобів за рахунок економії на ремонтах інших груп, зокрема виробничого устаткування).
Непродуктивні витрати, які мали місце у звітному році на суму 53,1 тис. грн., є прямим резервом зниження собівартості продукції. На аналізованому підприємстві ця сума складається з (тис. грн.):
нестач матеріальних цінностей у виробничих підрозділах (за мінусом надлишків) — 9,5;
збитків від псування матеріальних цінностей при зберіганні у цехах — 2,7;
оплати простоїв робітників (не з їхньої вини), заробітна плата яких стосується загальновиробничих витрат (з нарахуваннями) — 40,9;
Всього — 53,1.
У табл. 3.8 наведено дані про виконання кошторису загальногосподарських витрат заводу металовиробів за звітний рік.
Виходячи з даних таблиці, можна зробити висновок про те, що на підприємстві є резерви зниження собівартості продукції за рахунок скорочення витрат на утримання апарату управління (з нарахуваннями) на суму 31,5 тис. грн., на відрядження — 18,7 тис. грн., більш економного витрачання матеріальних ресурсів, в тому числі електро- і теплоенергії на загальногосподарські потреби — 23,4 тис. грн., ліквідації непродуктивних витрат — 0,9 тис. грн. Всього ці резерви становлять 74,5 тис. грн.
Таблиця 3.8
Виконання кошторису загальногосподарських витрат,тис. грн.
| Стаття загальногосподарських витрат | За бізнес-планом | Фактично за рік | Відхилення (+/-) |
| Утримання апарату управління підприємства | 380,7 | 402,0 | +21,3 |
| Відрахування до загальнодержавних цільових фондів | 180,8 | 191,0 | +10,2 |
|
Витрати на відрядження |
50,0 |
68,7 |
+18,7 |
|
Амортизація основних засобів загальногосподарського призначення |
147,7 |
136,5 |
-11,2 |
| Поточний, капітальний ремонт, інші витрати на поліпшення основних засобів цієї групи | 100,0 | 91,6 | -8,4 |
Продовження таблиці 3.8
| Вартість матеріальних цінностей, енергоносіїв, малоцінних і швидкозношуваних предметів, списаних на загальногосподарські потреби (крім ремонтних робіт) |
210,2 |
233,6 |
+23,4 |
|
Проценти за кредит |
703,6 |
518,8 |
-184,8 |
| Послуги сторонніх організацій |
220,0 |
25,2 |
-194,8 |
| Знос нематеріальних активів | 32,0 | 55,0 | +23,0 |
|
Інші загальногосподарські витрати |
105,0 |
13,2 |
-91,8 |
| Непродуктивні витрати, списані на загальногосподарські | —— | 0,9 | +0,9 |
|
Разом |
2130,0 |
1736,5 |
-393,5 |
Висновки
Щодо проведеного аналізу витрат на