Капитал: оборотные фонды, формирование и использование оборотных средств предприятия
где:
К эф – коэффициент эффективности использования оборотных средств;
П – размер прибыли предприятия, тыс. руб.;
 ОС
– средний размер
оборотных
средств предприятия,
тыс. руб.
Эффект ускорения оборачиваемости оборотных средств выражается в высвобождении, уменьшении потребности в них в связи с улучшением их использования. Различают абсолютное и относительное высвобождение оборотных средств.
Абсолютное высвобождение оборотных средств предприятия показывает снижение общего объема оборотных средств в отчетном году по сравнению с прошлым годом и рассчитывается по следующей формуле:
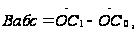 (6)
где:
Вабс – абсолютное высвобождение (вовлечение) оборотных средств предприятия, тыс. руб.;
ОС1 – средний размер оборотных средств в отчётном году, тыс. руб.;
 ОС0
– средний
размер оборотных
средств в предыдущем
году, тыс. руб.
Относительное высвобождение оборотных средств торгового предприятия наступает в случае, когда темпы роста товарооборота опережают темпы роста оборотных средств, и рассчитывается по формуле:
В
отн = (Ов1 – Ов2)
*
 (7)
где:
В отн – относительное высвобождение (вовлечение) оборотных средств предприятия, тыс. руб.;
Ов1 – время обращения оборотных средств в отчетном году, дни;
Ов0 – время обращения оборотных средств в прошлом году, дни;
–
среднедневной
оборот розничной
торговли отчетного
года по себестоимости,
тыс. руб.
Положительное значение этих показателей будет говорить о вовлечении средств в оборот и наоборот, отрицательное значение будет показывать сумму высвобожденных из оборота средств.
Для обобщающей оценки эффективности использования оборотных активов рассчитывают интегральный показатель, определяемый путем извлечения квадратного корня из произведения темпов роста или снижения оборачиваемости оборотных средств (в количестве оборотов) и коэффициента их использования. Интегральный показатель эффективности использования оборотных активов изучают по темпам его изменения за ряд лет. Рост темпов интегрального показателя эффективности оборотных средств свидетельствует об улучшении их использования.
Для того чтобы повысить эффективность использования оборотного капитала, необходимо использовать следующие пути ускорения оборачиваемости оборотных средств:
совершенствование товародвижения и нормализация размещения оборотных средств;
совершенствование расчетов с поставщиками и покупателями;
ускорение оборота денежных средств за счет инкассации торговой выручки;
строгого имитирования денежных средств в кассах предприятия;
минимизация запасов хозяйственных материалов, малоценных и быстроизнашивающихся средств (предметов), инвентаря, расходов будущего периода;
недопущение дебиторской задолженности.
Эффективность использования оборотных средств зависит от многих факторов – внешних, оказывающих влияние вне зависимости от интересов предприятия, и внутренних, на которые предприятие может и должно влиять. К внешним факторам относятся общеэкономическая ситуация в стране, характер налогового законодательства, условия получения кредитов и процентные ставки по ним и т.д. Эти и другие факторы определяют рамки, в которых предприятие может управлять внутренними факторами движения оборотах средств.
1.4 Источники формирования оборотных средств
Оборотные средства торговой фирмы формируются за счет собственных и заемных источников финансирования.

Рис. 1.6. Источники финансирования оборотных средств предприятий торговли
Собственные средства играют главную роль в организации кругооборота фондов, так как предприятия, работающие на основе коммерческого расчета, должны обладать определенной имущественной и оперативной самостоятельностью.
При недостатке собственных и приравненных к ним средств для финансирования прироста собственных оборотных средств предприятие может использовать для этих целей заемные средства в форме краткосрочных кредитов и займов, а также привлеченные средства в форме кредиторской задолженности и прочих средств.
Формирование оборотных средств компании происходит в момент его учреждения (создания уставного капитала) за счет средств учредителей фирмы.
Уставный капитал (фонд) характеризует первоначальную сумму собственного капитала, направленную на создание предприятия и начало хозяйственной деятельности/9, С. 385/. Его размер отражается в сумме, зарегистрированной в учредительных документах как совокупность вкладов (долей, акций по номинальной стоимости, паевых взносов) учредителей. Уставный капитал – это стартовый капитал, необходимый торговому предприятию для его торгово-хозяйственной деятельности.
Минимальная величина уставного капитала акционерного общества согласно федеральному закону России должна отвечать следующим требованиям: для открытого акционерного общества – не менее тысячекратной, а для закрытого – не менее стократной суммы минимального размера оплаты труда, установленного на дату регистрации общества.
Увеличение уставного капитала АО может осуществляться путем увеличения номинальной стоимости акций или размещения дополнительных акций.
В процессе функционирования торговой фирмы источником пополнения оборотных средств являются чистая прибыль, а также привлеченные в оборот предприятия средства (так называемые устойчивые пассивы).
Устойчивые пассивы образуются в результате особенностей финансовых взаимоотношений между предприятиями и государственным бюджетом, поставщиками товаров, внебюджетными фондами социального страхования и др. К ним относятся: расчеты с покупателями и заказчиками по полученным авансам; задолженность по заработной плате работникам предприятия и органам социального страхования; резервы предстоящих расходов и платежей; временно свободные средства специальных фондов; кредиторская задолженность предприятия.
Статьи устойчивых пассивов рассчитываются по следующим формулам:
минимальная задолженность по заработной плате:
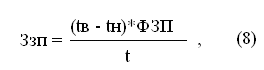
где:
Ззп – минимальная задолженность по заработной плате работникам, тыс. руб.;
tв – день выдачи заработной платы;
tн – день начисления заработной платы;
ФЗП – фонд заработной платы работников предприятия, тыс. руб.;
t – количество дней в периоде.
минимальная задолженность по отчислениям на социальные нужды (З соц.), в рамках уплаты единого социального налога, рассчитываемая по установленному законодательством проценту отчислений от минимальной задолженности по заработной плате:
З соц = 35,6 * З зп: 100 (9)
задолженность покупателям по товарам, принятым на комиссию;
резерв предстоящих расходов и платежей.
Механизм образования устойчивых пассивов обусловлен разрывом во времени между начислением и выплатой задолженности по их отдельным элементам.
Дополнительная потребность предприятия в оборотных средствах покрывается за счет заемных средств, которые представляют собой, в основном, краткосрочные кредиты банка. Размер заемных средств в обороте торговых фирм особенно в условиях инфляции, может в несколько раз превышать размер собственных оборотных средств. В состав заемных оборотных средств входят банковские кредиты, а также кредиторская задолженность. Их предоставляют предприятию во временное пользование. Одна часть заемных средств является платной (кредиты и займы), другая – бесплатной (кредиторская задолженность). Потребность предприятия в заемных оборотных средствах также является объектом планирования и отражается в бизнес – плане (стратегия финансирования).
Широкое использование краткосрочных кредитов для покрытия временного увеличения потребностей предприятий в оборотных средствах находит широкое применение для расширения производства. Поэтому доля этого источника постоянно возрастает.
Помимо основных источников формирования оборотных средств предприятий, потребность в них частично покрывается еще за счет кредиторской задолженности и прочих источников.
Кредиторская задолженность является внеплановым заемным источником оборотных средств предприятия и возникает в большинстве случаев в результате нарушений и недостатков в организации денежных расчетов и хозяйственно-финансовой деятельности.
Улучшение использования собственных оборотных средств и банковского кредита, кредиторская задолженность должна быть резко сокращена, а задолженность по просроченным платежам ликвидирована полностью.
В различных странах между собственным и заемным капиталом используются различные соотношения (нормативы). В России применяют соотношение 50/50, в США – 60/40, а в Японии – 30/70.
Источники формирования оборотных средств неразличимы в процессе кругооборота капитала. Так, в ходе производства, информация о том, за счет каких средств приобретали потребляемое сырье и материалы, никак не используется. Однако система формирования оборотных средств оказывает влияние на скорость оборота, замедляя или ускоряя ее. Кроме того, характер источников формирования и принципы различного режима использования собственных и заемных оборотных средств являются решающими факторами, влияющими на эффективность использования оборотных средств и всего капитала. Рациональное формирование и использование оборотных средств оказывает активное влияние на ход производства, на финансовые результаты и финансовое состояние предприятия, позволяя достигнуть успеха с минимально необходимыми в данных условиях размерами оборотных средств.
Существует несколько способов пополнения недостатка оборотных средств предприятия и источников собственных оборотных средств:
1. Одним из способов привлечения денежных средств предприятия может быть эмиссия ценных бумаг (акций) предприятия при увеличении размеров первоначального уставного капитала путем дополнительного выпуска акций за счет добавочного капитала по переоценке и продажи их учредителям.
2. Привлечение заемного капитала (краткосрочные ссуды банка).
3. Финансирование деятельности предприятия посредством лизинга, то есть предприятие не приобретает дорогостоящее оборудование в собственность, а берет его в лизинг, то есть долгосрочную аренду и тем самым не отвлекает денежные средства из оборота.
4. При заключении договоров на отгрузку продукции тщательно изучать платежеспособность и уровень финансовой устойчивости покупателей.
5. В договорах на поставку продукции обязательно оговаривать условия и сроки оплаты.
6. Создание резерва по сомнительным долгам.
Поскольку оборотные средства включают как материальные, так и денежные ресурсы, от их организации и эффективности использования зависит финансовая устойчивость предприятия в целом.
1.5 Нормирование оборотных средств торгового предприятия
Целью нормирования оборотных средств предприятий торговли является установление оптимального размера оборотных средств для обеспечения непрерывной и ритмичной работы торгового предприятия.
Нормирование оборотных средств представляет собой определение их плановой потребности на будущий период.
Нормирование оборотных средств включает в себя несколько этапов.
На первом этапе нормирования оборотных средств предприятия торговли устанавливается норма оборотных средств, которая выражается в днях (либо в других относительных единицах, например в рублях на одного работника). Далее рассчитывается норматив оборотных средств по видам и в целом по предприятию. На заключительном этапе определяется норматив собственных оборотных средств предприятия.
Основные принципы нормирования оборотных средств:
1) обеспечение бесперебойной работы предприятий торговли с минимально необходимым размером оборотных средств;
2) установление зависимости между потребностью в оборотных средствах и основными показателями деятельности предприятия с учётом специфики его работы;
3) эффективное использование особенностей его работы.
Нормирование оборотных средств осуществляется по следующим направлениям:
Нормирование оборотных средств авансированных в товарные запасы текущего хранения;
Нормирование оборотных средств авансированных в денежные средства в кассе и пути;
Нормирование оборотных средств авансированных в прочие активы.
Таким образом, нормирование оборотных средств заключается в определении сумм оборотных средств, необходимых для образования постоянных минимальных и в то же время достаточных запасов материальных ценностей, неснижаемых остатков незавершенного производства и других оборотных средств. Нормирование оборотных средств способствует выявлению внутренних резервов, сокращению длительности производственного цикла, более быстрой реализации готовой продукции. В современных условиях, когда предприятия находятся на полном самофинансировании, правильное определение потребности в оборотных средствах имеет особое значение.
На торговых предприятиях преобладает доля оборотных активов, но это нельзя считать однозначно положительной тенденцией. При наличии товарных запасов, не пользующихся спросом у населения, оборачиваемость их замедляется, и предприятие испытывает финансовые затруднения, связанные с дополнительными вложениями средств в оборот. Поэтому финансовые и экономические службы на предприятиях торговли ставят задачу определения оптимального уровня оборотных средств, при котором достигается минимум затрат на их хранение, реализацию, доставку. Эта задача может быть решена с помощью расчета эффективности использования оборотных средств при рациональном управлении ими.
2. Анализ и оценка использования и развития оборотных средств на примере предприятия «ЦУМ»
2.1 Характеристика предприятия «ЦУМ»
Предприятие «ЦУМ» (центральный универсальный магазин), образовавшееся 8 апреля 1964 г., является закрытым акционерным обществом по организационно-правовой форме. Этот статус предприятие приобрело в результате приватизации государственного предприятии, взятого в аренду с правом выкупа арендованного имущества /См. Прил.3/. Акционерное общество, акции которого распределяются только среди его учредителей или иного заранее определенного круга лиц, признается закрытым акционерным обществом. Такое общество не вправе проводить открытую подписку на выпускаемые им акции либо иным образом предлагать их для приобретения неограниченному кругу лиц. Акционеры закрытого акционерного общества имеют преимущественное право приобретения акций, продаваемых другими акционерами этого общества.
Число участников закрытого акционерного общества не должно превышать числа, установленного законом об акционерных обществах, в противном случае оно подлежит преобразованию в открытое акционерное общество в течение года, а по истечении этого срока – ликвидации в судебном порядке, если их число не уменьшится до установленного законом предела.
В случаях, предусмотренных законом об акционерных обществах, закрытое акционерное общество может быть обязано публиковать для всеобщего сведения годовой отчет, бухгалтерский баланс, счет прибылей и убытков.
Высшим органом управления данным обществом является общее собрание его акционеров. Оно назначает исполнительный орган. Исполнительный орган общества в данном случае является единоличным – генеральный директор. Он осуществляет текущее руководство деятельностью общества и подотчетен совету директоров (наблюдательному совету) и общему собранию акционеров. К компетенции генерального директора общества относится решение всех вопросов, не составляющих исключительную компетенцию других органов управления обществом, определенную законом или уставом общества.
Акционерное общество (и ОАО, и ЗАО) – общество, уставный капитал которого разделен на определенное число акций. Участники акционерного общества не отвечают по его обязательствам и несут риск убытков, связанных с деятельностью общества, в пределах стоимости принадлежащих им акций. В этом плане акционерные общества близки к обществам с ограниченной ответственностью, но между ними имеются и существенные различия:
организация уставного капитала акционерного общества иная – здесь имеется полное равенство долей и обязательное их оформление акциями;
акционер при выходе из общества не может потребовать никаких выплат, причитающихся на его долю (ни денежных, ни имущественных), поскольку осуществить такой выход можно лишь единственным способом – путем продажи, уступки или иной передачи своих акций другому лицу. Следовательно, АО, в отличие от ООО, гарантировано от того, что при выходе его участников основной капитал общества будет уменьшен.
Преимущества акционерных обществ:
только акционерные общества имеют право выпускать акции (кроме других ценных бумаг). Другие юридические лица такой возможности не имеют;
акционер несет ограниченную ответственность (в пределах своих акций) в случае банкротства общества.
Недостатки акционерных обществ:
отсутствие возможности у всех владельцев акций принимать участие в управлении акционерным обществом, ибо для реального контроля нужно иметь около 20% акций;
в руках отдельных лиц сосредоточивается огромный капитал, что при отсутствии надлежащего законодательства и контроля со стороны акционеров может привести к злоупотреблениям и некомпетентности при его использовании.
Главной целью деятельности общества является закуп и реализация товаров народного потребления/ Прил. 7. Ст. 4/. Однако, помимо какой-либо главной цели, у каждого предприятии имеется совокупность более частых целей.
Множественность целей объясняется тем, что они являются средством достижения генеральной цели, т.е. генеральная цель может быть осуществлена только посредством реализации коммерческой, экономической, социальной и хозяйственной целей.
Местонахождения общества – Россия, 660017, г. Красноярск, ул. К. Маркса, 102. Сам Магазин «ЦУМ» расположен по этому адресу. С точки зрения удобства завоза товаров месторасположение не слишком удачно. Перегруженные центральные городские магистрали создают сложности при доставке товаров в магазин. Однако все основные магазины-конкуренты «ЦУМа», расположенные в центре города, находятся в точно такой же ситуации. А с точки зрения покупателей месторасположение магазина очень удобно. До центра города легко добраться, а найти «ЦУМ» не составляет большого труда, т. к. с самого момента основания и по сей день магазин не менял своего месторасположения.
«ЦУМ» в силу достаточно большого опыта в сфере торговли имеет хорошо налаженную работу с поставщиками. В числе основных поставщиков предприятия выделяются успешные, проверенные временем компании: ООО «Кенофорт», ООО «ЮЛия», ООО «Красная Звезда», ООО «Белгородский трикотаж». Однако «ЦУМ» не отказывается от работы с молодыми компаниями, успевшими себя хорошо зарекомендовать.
В магазине представлен широчайший ассортимент непродовольственных товаров, ведь «ЦУМ» специализируется на реализации именно непродовольственных товаров. В магазине имеются отделы женской и мужской одежды, обувные отделы, отделы домашнего текстиля и тканей, отделы женской и мужской галантереи, ювелирные отделы, салон часов и меховой салон, отделы парфюмерии и косметики, отдел канцелярских товаров, отдел трикотажа, отдел посуды и хозяйственных товаров, отдел электронной и бытовой техники, салоны сотовой связи, отдел спортивных товаров. Кроме того, на территории магазина располагается кафе «Гурман», где покупатели могут отдохнуть и набраться сил после продолжительного процесса совершения покупок.
Основными конкурентами магазина «ЦУМ», являются магазины и торговые комплексы, расположенные в центре города и также предлагающие широкий ассортимент товаров и услуг. Среди них магазин «Центральный», торговые комплексы «Эверест», «Квант», «Хамелеон», торговый дом «Воскресенский» и «Дом быта».
Согласно классификации предприятий торговли (табл. 1.1) «ЦУМ»:
по форме собственности – частное предприятие;
по характеру деятельности – предприятие розничной торговли;
по организационно-правовой форме – акционерное общество закрытого типа;
по масштабу деятельности – крупное предприятие (160 сотрудников).
Проанализируем организационную структуру ЗАО «ЦУМ» (См. Прил.3).
Генеральный директор находится во главе предприятия, т.е. осуществляет полный контроль над деятельностью всего предприятия. Генеральному директору принадлежит вся полнота власти. Директор является первым лицом предприятия. Ему напрямую подчиняются 8 отделов: коммерческий отдел, бухгалтерия, планово-экономический отдел, техническая служба, юридический отдел, канцелярия, отдел организации торговли, кадровый отдел.
В четырех отделах из восьми численность сотрудников ограничивается малым количеством работников. Так, юридический отдел состоит всего из 1 человека – юриста. Такая ситуация вполне объяснима: высококвалифицированный юрист справляется со всеми функциями юридического отдела самостоятельно. К функциям юридического отдела относятся: заключение договоров с поставщиками и арендаторами, разрешение конфликтных ситуаций с покупателями. На наш взгляд, для рационализации использования фонда заработной платы, следует прибегать к услугам юриста по мере необходимости, а не содержать его постоянно.
Канцелярия генерального директора также состоит из одного работника – секретаря. Весь объем работ, обеспечивающих эффективную работу самого директора (т.е. подготовительный этап) выполняет секретарь. В его ответственности управление документооборотом, деловой распорядок дня директора, связь с общественностью.
Работу кадрового отдела обеспечивают два сотрудника – директор по кадрам и старший инспектор отдела кадров. В их функции входят прием на работу и увольнение сотрудников, контроль над дисциплиной, оформление документов об уходе на пенсию и в отпуска.
Еще один отдел с малой численностью сотрудников – планово-экономический. В его составе выделяется подчиненный отдел – экономический. Руководит планово-экономическим отделом директор по планированию. Его главной задачей является определение плановых размеров основных экономических показателей (товарооборота, производительности труда, издержек обращения и т.д.) и анализ динамики основных экономических показателей. Сотрудник экономического отдела – экономист – подсчитывает не плановые, а реальные показатели финансово-экономической деятельности предприятия. На наш взгляд, целесообразно передать функции экономиста директору по планированию, тем самым эффективно распределить обязанности и сэкономить расходы на содержание экономического отдела, оставив только планово-экономический отдел.
В состав бухгалтерии входят две группы: расчетно-финансовая и товарная группа. В общей сложности в бухгалтерии трудятся 10 человек. 6 сотрудников расчетно-финансовой группы ведут все расчеты с банками, поставщиками, подрядчиками и работниками. Товарная группа в составе 3 человек обрабатывает отчеты подотчетных лиц (кладовщиков, заведующих секций). Главный бухгалтер контролирует работу обеих групп и контролирует отчисления налогов в налоговую службу.
В составе технического отдела выделяют отдел технического контроля, которому подчинены служба коммуникаций и ремонтная служба. Технический отдел возглавляет главный инженер, который контролирует и координирует деятельность всего отдела. Инженер по пожарной безопасности стоит во главе отдела технического контроля и контролирует соблюдение всех противопожарных норм и инструкций безопасности. Он следит за исполнением и соблюдением всех технических требований при установке нового оборудования. В состав отдела технического контроля также входит инженер-электрик, задачей которого является непосредственная установка всего электрооборудования. Служба коммуникаций, куда входят электрик, 2 лифтера 2 сантехника и 2 шофера следит за исправностью сетей коммуникаций и поддержанием их в нормальном рабочем состоянии. Ремонтная служба в составе столяра и маляра производит текущий ремонт предметов и некоторых средств труда. Непосредственно столяр осуществляет ремонт мебели, настил полов и покрытий и т.д. Маляр отвечает за малярный ремонт складских помещений, торговых залов и т.д. Таким образом, в техническом отделе в общей сложности трудятся 12 человек.
Отдел организации торговли включает 45 сотрудников. Директор по организации торговли контролирует работу всего отдела. В состав отдела организации торговли входит административный отдел. Его численность равна 5 сотрудникам: 4 администратора и 1 главный администратор. Администраторы следят за порядком как внутри магазина, так и на прилегающей к нему территории, открывают и закрывают магазин. Непосредственно главный администратор координирует деятельность администраторов. Административному отделу подчиняется хозяйственная служба в составе 32 уборщиков производственных помещений, 2 дворников, 3 грузчиков, 3 дикторов. Уборщики производственных помещений содержат в чистоте и порядке торговые залы, площади, отведенные под кабинеты управленческого аппарата, подсобные помещения. Дворники поддерживают чистоту и порядок по всему периметру здания магазина. Грузчики осуществляют разгрузку товаров и транспортировку их до складских помещений, находящихся внутри здания магазина. Дикторы доводят до сведения покупателей всю необходимую информацию об ассортименте товаров, расположении секций, акциях, скидках, распродажах и т.д.
Коммерческий отдел является самым многочисленным, так как он включает 86 сотрудников. Это вполне объяснимо, так как основными функциями этого отдела являются закупка, хранение и реализация товаров, что представляет собой основной вид деятельности предприятия. В составе коммерческого отдела выделяются два подчиненных отдела: отдел товароведов и торговый отдел. Отдел товароведов в составе 5 человек осуществляет закупку товаров для дальнейшей перепродажи. Торговый отдел непосредственно связан с хранением и реализацией продукции. В составе торгового отдела выделяются склады и секции. Работники складов в составе 10 человек осуществляют складской технологический процесс: приемку, хранение, подготовку к продаже и отпуск товаров со склада. Работники секций непосредственно обслуживают процесс реализации товаров.
Таким образом, анализ организационной структуры предприятия «ЦУМ» приводит к следующим частным выводам:
большинство отделов работают эффективно благодаря оптимальной численности работников;
однако наблюдается неэффективное распределение фонда заработной платы на содержание некоторых отделов;
практической рекомендацией может служить упразднение юридического отдела, экономического отдела. Следует прибегать к услугам юриста по мере необходимости, а не содержать его постоянно.
2.2 Анализ основных показателей деятельности предприятия
Оценим динамику основных экономических показателей деятельности по торговому предприятию «ЦУМ» за 2 года с целью установления динамических тенденций в развитии его параметров и выявления структурных сдвигов в составе показателей. Выполним конкретное исследование.
Таблица 2.1. Анализ показателей деятельности предприятия за 2005 г.
| Показатели | 2004 | 2005 |
Отклонение, (+;–) |
Темп изменения, % |
| 1. Выручка от реализации* (без НДС), тыс. руб. | 148051 | 140375 | -7676 | 94,82 |
| 2. Сумма НДС (баланс предприятия стр. 220), тыс. руб. | 1794 | 3217 | +1423 | 179,32 |
| 3. Себестоимость проданных товаров, продукции, работ, услуг, тыс. руб. | (94867) | (82026) | -12841 | 86,46 |
| 4. Валовая прибыль, тыс. руб. | 53184 | 58349 | +5165 | 109,71 |
| 5. Издержки обращения, руб. | (43835) | (46609) | +2774 | 106,33 |
| 6. Прибыль (убыток) от реализации (продаж), тыс. руб. | 9349 | 11740 | + 2391 | 125,57 |
| 7. Рентабельность продаж, % | 6,31 | 8,36 | +2,05 | 132,49 |
| 8. Проценты к получению, тыс. руб. | 101 | 9 | – 92 | 8,91 |
| 9. Проценты к уплате, тыс. руб. | (636) | (461) | – 175 | 72,48 |
| 10. Прочие операционные доходы (аренда), тыс. руб. | 128 | 4 | – 124 | 3,13 |
| 11. Прочие операционные расходы, тыс. руб. | (333) | (556) | + 223 | 166,97 |
| 12. Прочие внереализационные доходы, тыс. руб. | 47 | 53 | + 6 | 112,77 |
| 13. Прочие внереализационные расходы, тыс. руб. | (135) | (1) | – 134 | 0,74 |
| 14. Прибыль (убыток) до налогообложения, тыс. руб. | 8521 | 10788 | + 2267 | 126,60 |
| 15. Рентабельность предприятия, % | 5,75 | 7,68 | +2,11 | 133,56 |
| 16. Отложенные налоговые активы (ОНА), тыс. руб. | – 2 | 2 | + 4 | 200 |
| 17. Отложенные налоговые обязательства (ОНО), тыс. руб. | 14 |
16 |
+ 2 | 114,29 |
| 18. Текущий налог на прибыль, тыс. руб. | (2080) | (2599) | + 519 | 124,95 |
| 19. Чистая прибыль (убыток), тыс. руб. | 6441 | 8189 | + 1748 | 127,14 |
| 20. Среднегодовая стоимость основных фондов, тыс. руб. | 10707 | 16444 | +5737 | 153,58 |
| 21. Среднегодовая стоимость оборотных средств, тыс. руб. | 24889 | 24113 | -776 | 96,88 |
| 22. Среднесписочная численность работников, чел. | 195 | 169 | -26 | 86,67 |
| 23. Производительность труда, тыс. руб./чел. | 759,24 | 830,62 | +71,38 | 109,40 |
| 24. Фонд заработной платы, тыс. руб. | 27462 | 30012 | +2539 | 109,25 |
| 25. Среднегодовая заработная плата, тыс. руб./чел. | 140,83 | 177,59 | +36,66 | 126,10 |
Товарооборот (выручка) является центральным параметром в системе экономических показателей торгового предприятия и характеризует объем реализованных товаров покупателям. В отчетном году фактическая розничная продажа товаров по магазину «ЦУМ» составила 140375 тыс. руб. Это означает, что выручка от реализации в 2005 году снизилась на 7676 тыс. руб. по сравнению с базисным периодом. Темп снижения составил 94,82%. Снижение продаж могло явиться следствием низкой активности покупательского спроса; недостаточно хорошо налаженной работы с поставщиками; товарной политики, не опирающейся на маркетинговые исследования.
Темп роста НДС составил 179,32%, а в абсолютном выражении сумма налога на добавленную стоимость увеличилась на +1423 тыс. руб.
Себестоимость проданных товаров, составляет для торгового предприятия главную статью издержек, и она снизилась с 94867 тыс. руб. в 2004 г. до 82026 тыс. руб. в 2005 г. При темпе снижения равном 86,46% себестоимость изменилась на -12841 тыс. руб.
Несмотря на то, что выручка от продажи товаров снизилась, валовая прибыль увеличилась на + 5165 тыс. руб. и составила в отчетном году 58349 тыс. руб. при темпе роста 109,71%. Снижение себестоимости товаров и увеличение валовой прибыли в совокупности дают положительную характеристику хозяйственной деятельности торгового предприятия.
Однако при этом издержки обращения магазина возрасли на +2774 тыс. руб. и составили 46609 тыс. руб. в отчетном году при темпе роста 106,33%. Расходы, связанные с организацией завоза товара и обслуживанием покупателей, формируют в торговле издержки обращения. Выделяют 12 статей издержек обращения, среди которых транспортные расходы, расходы по заработной плате, расходы на хранение товаров и другие. Рост издержек обращения был обусловлен ростом каких-либо из этих статей.
Прибыль от продаж имела высокий темп роста (125%) и составила 11740 тыс. руб. в 2005 г., что на + 2391 тыс. руб. больше по сравнению с базисным периодом. Основные пути роста прибыли – это увеличение объемов продаж, увеличение торговых надбавок, оптимизация статей издержек. Несмотря на то, что прибыль является важнейшим экономическим показателем работы предприятия, она не характеризует эффективность его работы. Для определения эффективности работы предприятия необходимо сопоставить результаты (прибыль) с затратами или ресурсами, которые обеспечили эти результаты. Для этого существует такая категория показателей, как рентабельность.
Р продаж = Pf продаж * 100%, (10)
Вр
где:
Pf продаж – прибыль от продаж, тыс. руб.;
Вр – выручка от реализации, тыс. руб.
За анализируемый период рентабельность продаж возросла с 6,31% до 8,36% при темпе роста 132,49%, что, несомненно, дает положительную характеристику хозяйственной деятельности предприятия.
Предприятие «ЦУМ» не участвует в деятельности никаких других организаций, следовательно, и доходов от этой деятельности не получает. Проценты к получению резко сократились со 101 тыс. руб. в базисном периоде до 9 тыс. руб. в отчетном году. В абсолютном выражении снижение составило -92 тыс. руб. Проценты к уплате изменились на -175 тыс. руб., составив в отчетном году 461 тыс. руб. Хотя и проценты к уплате тоже сократились, но все же темпы снижения процентов к получению опережают темпы снижения процентов к уплате: 8,91 и 72,48% соответственно.
Операционные доходы, связанные с деятельностью предприятия, резко сократились со 128 до 4 тыс. руб., это изменение в абсолютном выражении составило 124 тыс. руб. Противоположная ситуация сложилась с операционными расходами, которые также связаны с деятельностью предприятия: они резко возрасли с 333 до 556 тыс. руб. при темпе роста 166,97%. Рост операционных расходов является негативной тенденцией, он не несет в себе положительных характеристик деятельности предприятия.
С группой показателей «внереализационные (т.е. не связанные с основной деятельностью по реализации товаров населению) доходы и расходы» дело обстоит иначе: наблюдается положительная динамика роста доходов и снижения расходов. Так, доходы выросли на + 6 тыс. руб. и составили 53 тыс. руб. в отчетном периоде при темпе роста 112,77%. А расходы резко сократились со 135 тыс. руб. в базисном году до 1 тыс. руб. в отчетном году. Темп изменения внереализационных расходов составил 0,74%.
Дотаций и компенсаций из бюджетов всех уровней предприятие «ЦУМ» не получает.
Прибыль до налогообложения возрасла с 8521 тыс. руб. в базисном до 10788 тыс. руб. в отчетном году. Таким образом, рост этого показателя в абсолютном выражении составил + 2267 тыс. руб. при темпе роста 126,60%. Сам по себе рост прибыли имеет положительную динамику, а как это сказалось на эффективности деятельности всего предприятия, можно оценить при помощи показателя рентабельности предприятия.
Рентабельность предприятия рассчитывается по формуле:
 Р
предпр = Pf
до налог. * 100%, (11)
Вр
где:
Pf до налог. – прибыль до налогообложения, тыс. руб.;
Вр – выручка от реализации товаров, тыс. руб.
Таким образом, рентабельность предприятия «ЦУМ» в 2004 г. составила 5,75%, а в 2005 г. – 7,68%. Темп роста рентабельности предприятия составил 133,56%, что, несомненно, положительно характеризует эффективность деятельности всего предприятия.
Высокий темп роста сопровождал отложенные налоговые активы – 200%, хотя в абсолютном выражении это не составляет значительной денежной суммы: отложенные налоговые активы выросли с -2 тыс. руб. в 2004 г. до 2 тыс. руб. в 2005 г. Таким образом, изменение отложенных налоговых активов составило + 4 тыс. руб. Однако отложенные налоговые обязательства также возросли с 14 тыс. руб. в базисном году до