Оценка жилой недвижимости
Есть
Анализ наиболее эффективного использования
Для любой недвижимости может существовать НЭИ земельного участка, как свободного (незастроенного), а также для единого объекта недвижимости. Исходя из этого, анализируется два состояния объекта:
сначала, анализ участка земли как незастроенного;
затем, анализ земли с существующими улучшениями.
Наиболее эффективное использование земельного участка, как свободного
При проведении данного анализа предполагается, что участок земли является незастроенным (или может быть освобожден путем сноса имеющихся зданий и сооружений). Оценка земельного участка при этих условиях необходима для корректного применения затратного подхода. Для определения наиболее эффективного использования необходимо провести анализ объекта в соответствии с четырьмя вышеперечисленными критериями:
Физически возможные варианты использования. Рельеф участка ровный, имеется возможность подключения к инженерным сетям. Физические характеристики участка не накладывают ограничения на возможные варианты его застройки.
Законодательно разрешенное использование. Различного рода ограничения и сервитуты (обременения) могут повлиять на возможные варианты использования земельного участка. Общественные юридические ограничения включают правила зонирования, строительные кодексы, законодательство в области окружающей среды и другие действующие законодательные акты. Изменение разрешенного использования земельного участка маловероятно.
Экономически целесообразные варианты использования. При анализе альтернативных вариантов использования необходимо принять во внимание рыночный спрос на каждый из вариантов. Учитывая местоположение участка - квартал жилой застройки, разрешенное использование земельного участка, современную ситуацию на рынке и конструктивные особенности оцениваемого объекта целесообразен вариант использования земли под застройку жилого характера со встроено-пристроенными нежилыми помещениями (административными, торговыми).
Вариант использования, обеспечивающий максимальную доходность.
В качестве возможного варианта использования земельного участка может быть принято такое его использование, при котором отдача от его эксплуатации превысит величину необходимых инвестиций и эксплуатационных расходов.
На момент оценки объект выполняет функцию - 5-этажный жилой дом. Учитывая вышеизложенное, снос существующего объекта представляется нецелесообразным и нерациональным в силу выявленной рыночной ситуации и хорошего технического состояния объекта. Поэтому, дальнейшие рассуждения в процессе анализа наиболее эффективного использования будут производиться только для участка с имеющимися улучшениями.
Наиболее эффективное использование земельного участка с улучшениями
Данный анализ позволяет определить наиболее эффективное использование объекта недвижимости, как земельного участка с уже имеющимися улучшениями. Вариант использования, который обеспечит максимальную доходность в долгосрочной перспективе. Определения наиболее эффективного варианта использования объектов недвижимости в текущем состоянии базируется также на вышеприведенных четырех критериях.
Физически возможные варианты использования.
Необходимо оценить размер, проектные характеристики и состояние имеющихся улучшений.
По своим размерам и характеристикам объект наиболее подходит для размещения в нем жилых помещений. Приведение помещений к соответствию действующим строительным нормам и правилам не потребует никаких дополнительных затрат.
Законодательно разрешенное использование.
В том случае, если текущее разрешенное использование будет признано запрещенным, тогда необходимо будет его перепрофилировать, или снести объект. В настоящее время текущие улучшения не нарушают никакие имеющиеся законодательные ограничения.
Варианты использования, приносящие прибыль.
Текущее использование объекта недвижимости должно обеспечивать доход, превышающий стоимость земли. Имеющиеся улучшения должны обеспечивать доходность землепользования и тем самым создавать стоимость.
Функциональное назначение оцениваемого объекта - жилой дом, в настоящий момент оцениваемые помещения используются как жилые, поэтому доходным вариантом использования будет его текущее использование.
Вариант использования, обеспечивающий максимальную доходность.
Вариант использования, обеспечивающий максимальную доходность, из всех физически и законодательно возможных вариантов при соответствующем уровне ассоциированных рисков, является наиболее эффективным использованием имеющихся улучшений.
Вывод:
Принимая во внимание конструктивные особенности и состояние объекта, мы считаем, что наиболее эффективным и вероятным использованием объекта является его текущее использование в качестве жилых помещений.
При этом гарантированный доход может быть получен владельцем также при сдаче жилых помещений в аренду.
3.2 Применение подходов к оценке стоимости
Определение рыночной стоимости единого объекта недвижимости затратным подходом
Затратный подход - это совокупность методов оценки, основанных на определении затрат, необходимых для восстановления либо замещения объекта оценки с учетом накопленного износа. Базируется на предположении, что покупатель не заплатит за готовый объект больше, чем за создание объекта аналогичной полезности.
Затратный подход применяется, когда существует возможность заменить объект оценки другим объектом, который либо является точной копией объекта оценки, либо имеет аналогичные полезные свойства. Если объекту оценки свойственно уменьшение стоимости в связи с физическим состоянием, функциональным или экономическим устареванием, при применении затратного дохода необходимо учитывать износ и все виды устаревания.
Информация, необходимая для применения затратного подхода:
уровень заработной платы;
величина накладных расходов;
затраты на оборудование;
нормы прибыли строителей в данном регионе;
рыночные цены на строительные материалы.
Оценка стоимости нового строительства
По своим характеристикам и конструктивной схеме, оцениваемый объект наиболее приближен к объекту, описанному в Укрупнённых показателях базисной стоимости строительства по объектам-аналогам (УПБС-2001). Стоимость строительства объекта определяем с индексированием затрат на строительство на дату оценки.
Расчет стоимости нового строительства
Таблица 5 - Расчет стоимости строительства.
| № п/п | Наименование | Кол-во ед. изм. | Стоимость ед. изм. в ценах 2001г. | ПВС в ценах 2001 г. | Индекс перехода на дату оценки | ПВС в текущих ценах | НДС | Итого ПВС |
| ЗДАНИЯ И СООРУЖЕНИЯ | ||||||||
| 1 | Трёххконатная квартира (УПБС-2001, т.№ 7.2) | 57,6 | 3844 | 221 414,4 | 4,62 | 1 022 935 | 184 128 | 1 207 063 |
| ИТОГО | 1 207 063 | |||||||
Пересчет в уровень фактических цен был произведен с помощью системы индексов цен по конечной строительной продукции и укрупненным видам строительных работ.
Индексы представляют собой отношение стоимости продукции, работ или ресурсов в текущем уровне цен к стоимости в базисном уровне цен. За базисный уровень цен принята стоимость в уровне цен 2001 г. Индекс пересчета из цен 2001г. в цены 2009г., выпущен Департаментом строительства и жилищно-коммунального хозяйства Новосибирской области - "Индексы цен в строительстве" выпуск №34, введены с 01 ноября 2008г.
Таким образом, стоимость затрат на строительство оцениваемых помещений составит: 1 207 000 рубля.
Оценка износа
Износ мы определяем как уменьшение стоимости воспроизводства или заменяющей стоимости объекта, которое может происходить в результате физического разрушения, функционального устаревания, внешнего устаревания или комбинации этих источников.
Физический износ обычно выражается в процентных величинах и может основываться на двух способах измерения. Первый - это метод прямых затрат, тогда как второй метод заключается в анализе возраста/срока службы, основанного на ожиданиях типичных сроков экономической жизни объекта.
Применительно к вопросам оценки износ означает потерю стоимости объекта в процессе его эксплуатации или длительного хранения, научно-технического прогресса и экономической ситуации в целом.
Физический износ.
Физический износ - постепенная утрата изначально заложенных при строительстве технико-эксплуатационных качеств объекта под воздействием природно-климатических факторов, а также жизнедеятельности человека.
Методы расчета физического износа зданий следующие:
нормативный (для жилых зданий);
стоимостной;
метод срока жизни.
Таблица 6 - Расчет физического износа.
| Наименование конструктивных элементов | Удельный вес конструктивных элементов, % | Физический износ конструктивных элементов, % | Удельный износ конструктивных элементов, % |
| Фундаменты | 3 | 25 | 0,75 |
| Стены и перегородки | 34 | 35 | 11,9 |
| Перекрытия | 13 | 35 | 4,55 |
| Крыши | 4 | 35 | 1,4 |
| Полы | 10 | 35 | 3,5 |
| Проемы | 12 | 35 | 4,2 |
| Отделочные работы | 5 | 35 | 1,75 |
| Внутренние санитарно-технические и электрические устройства | 13 | 35 | 4,55 |
| Прочие работы | 6 | 25 | 1,5 |
| ИТОГО | 100 | 34,1 |
Согласно ВСН 53-86 (р)"Правила оценки физического износа жилых зданий" у долгоживущих элементов предельный физический износ составляет 80%. При 80% физического износа здание подлежит сносу по ветхости. При этом происходит полная потеря стоимости здания, то есть остаточная стоимость равна 0.
Для расчета остаточной стоимости замещения необходимо привести физический износ к экономическому (иными словами приведение физического износа в стоимостное выражение).
Полная потеря эксплуатационных характеристик здания и полная потеря стоимости здания возможна при следующем равенстве:
Максимальный физический износ: Ифиз = 80%
Максимальный экономический износ: Иэкон = 100%

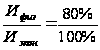
Физический износ = 34,1 х 1,25 = 43%, где 1,25 - коэффициент, приводящий к стоимостному выражению физического износа.
Функциональный износ.
Функциональный износ - уменьшение стоимости имущества из-за его несоответствия современным рыночным требованиям: избыток или недостаток мощности, избыточные эксплуатационные расходы, производственный дисбаланс, безопасность и др. функциональные характеристики. Эта потеря обычно выражается в виде избыточных капитальных затрат.
Функциональный износ, как и физический, может быть устранимым и неустранимым. Здесь имеется в виду устранимость износа с экономической точки зрения, но никак не с технической. Если издержки на ремонт, восстановление или демонтаж элемента (если он не востребован рынком) выше вклада в суммарную стоимость объекта, то износ будем считать неустранимым и наоборот.
Строительство осуществлялось в соответствии со строительными нормами и правилами, действующими на момент строительства. Объект оценки удовлетворяет современным требованиям строительства и пожарной безопасности, поэтому затраты на приведение объектов оценки в соответствие с действующими строительными нормами и правилами не требуется. В соответствии с вышесказанным, оценщик считает, что функциональный износ оцениваемого объекта (Ифун) равен 0 %.
Внешний износ.
Внешний (экономический) износ - износ внешней среды - представляет собой убытки, вызванные внешними по отношению к границам оцениваемого объекта факторами.
Экономический износ характеризуется наличием негативных факторов, внешних по отношению к самому объекту, таких как: сокращающийся спрос на такого рода помещения; изменение арендных ставок, в то время, как стоимость эксплуатации остаётся постоянной или растёт более медленными темпами. В данном случае внешний износ принимаем равным 0%.
Расчет итоговой величины износа.
Суммарную величину износа оцениваемого объекта определяем в таблице 15.
Таблица 7 - Расчет итоговой величины износа.
| Виды износа | Сумма износа, %. |
| Физический | 43 |
| Функциональный | 0 |
| Внешний | 0 |
|
Совокупный износ |
43 |
Рыночная стоимость права общей долевой собственности на земельный участок
Сделки с землей регулируются Гражданским, Земельным Кодексами РФ, Положением о порядке ведения государственного земельного кадастра, Положением о проведении конкурсов и аукционов по продаже земельных участков и других операций с землей.
Различаются нормативная и рыночная стоимости земельного участка.
Оценщик имеет дело, прежде всего не с нормативной ценой земли, а с рыночной, складывающейся не в последнюю очередь под влиянием спроса и предложения. При оценке рыночной стоимости земельного участка необходимо определить состав оцениваемых прав на него. Частная собственность признается лишь для участков со следующими условиями использования:
индивидуальное (жилищное) строительство;
крестьянское (фермерское) хозяйство;
личное подсобное, садоводческое или дачное хозяйство;
приватизированные участки под предприятиями.
Для оценки же рыночной стоимости земельного участка необходимо иметь следующую информацию:
титул собственности и регистрационные данные по земельному участку;
физические характеристики участка (топография, инженерно-геологические, гидрогеологические характеристики участка, экологические параметры и т.д.);
данные о взаимосвязи участка с окружением;
экономические факторы, характеризующие участок (например, характер экономического развития района и т.д.).
Оценка рыночной стоимости участков осуществляется следующими основными методами:
методом техники остатка для земли;
методом средневзвешенного коэффициента капитализации;
методом сравнения продаж;
методом разбиения;
методом капитализации;
методом валового рентного мультипликатора.
Метод техники остатка для земли
При применении метода техники остатка для земли должны быть известны:
стоимость зданий и сооружений;
чистый операционный доход, приносимый землей, зданиями и сооружениями;
коэффициенты капитализации для земли, зданий и сооружений.
Расчеты этим методом выполняются в несколько этапов:
1. Распределяется ЧОД между землей, зданиями и сооружениями. Для определения дохода, относимого к зданиям и сооружениям, необходимо стоимость зданий и сооружений умножить на коэффициент капитализации зданий и сооружений.
Yзд = Vзд · Rзд, (19)
где, Vзд - текущая стоимость зданий и сооружений;
Yзд - чистый операционный доход, приходящийся на здания и сооружения;
Rзд - коэффициент капитализации для зданий и сооружений.
Коэффициент капитализации для зданий и сооружений можно взять из таблицы шести функций сложного процента (графа "Взнос на амортизацию денежной единицы") или рассчитать по формуле:
Rзд = Rвозм + Rзем, (20)
где, Rвозм - коэффициент возврата (возмещения) капитала;
Rзем - коэффициент капитализации для земли.
Капитализация в этом случае проводится только по ставке дохода на инвестиции без учета возмещения капитала, так как считается, что земля не изнашивается или по безрисковой ставке ЦБ.
2. Определяется остаток чистого операционного дохода, относимый к земле. Для этого из общего чистого операционного дохода вычитается доход, относимый к зданиям и сооружениям.
Yзем =Y - Yзд, (21)
где, Yзем - чистый операционный доход, относимый к земле;
Y - общий чистый операционный доход;
Yзд - чистый операционный доход, относимый к зданиям и сооружениям.
3. Рассчитывается остаточная стоимость земли путем капитализации остаточного чистого операционного дохода от земли.
Vзем = Yзем / Rзем, (22)
где, Vзем - остаточная стоимость земли;
Yзем - остаточный чистый операционный доход от земли;
Rзем - коэффициент капитализации для земли.
Оценщиком под рыночной стоимостью земельного участка при оценке квартиры понимается оценка местоположения.
Стоимость сдачи оцениваемую трехкомнатную квартиру в аренду в г. Новосибирске ул. Урицкого на момент оценки (с учетом технического состояния) составляет порядка 16 000 руб. в месяц (данные риэлтерских фирм).
1. Расчет чистого операционного дохода относимого к зданиям, сооружениям и земле
ЧОД = ПВД - Н - ЭР, (23)
где, ЧОД - чистый операционный доход;
ПВД - потенциальный валовой доход;
Н - недозагрузка;
ЭР - эксплуатационные расходы.
Таблица 8 - Расчет ЧОД.
| Показатели | Ед. изм. | Кол-во |
| Арендная плата | руб./мес. | 16000 |
| Кол-во платежных периодов | мес. | 12 |
| Потенциальный валовой доход (ПВД) | руб./год | 192 000 |
| Недозагрузка | % | 35 |
| Эксплуатационные расходы (ЭР) | руб./год | 19 200 |
| Чистый операционный доход (ЧОД), приходящийся на земельные участки, здания и сооружения | руб./год | 105 600 |
2. Расчет чистого операционного дохода, приходящегося на здания и сооружения
Yзд = Vзд х Rзд
Таблица 9 - Расчет ЧОД, приходящегося на здания и сооружения.
| ЧОД на здания и сооружения, рублей | Yзд. | 44 722 |
| Текущая стоимость зданий и сооружений, рублей | Vзд. | 688 026 |
| Коэф. капитализации для зданий и сооружений* | Rзд. | 0,065 |
*Коэффициент капитализации для зданий и сооружений получен методом прямой капитализации (ЧОД/Рын.ст-ть)
Таблица 10 - Расчет коэффициента капитализации.
| Наименование | ПВД (аренда в год), рублей | Затраты на содержание, рублей | Недозагрузка, рублей | Рын. стоимость, рублей | ЧОД, рублей | Расчет |
| г. Новосибирск, Дзержинский район, ул. Есенина | 168000 | 16800 | 25200 | 1 850 000 | 126000 | 0,068 |
| г. Новосибирск, Дзержинский район, ул. Есенина | 180000 | 18000 | 27000 | 2 100 000 | 135000 | 0,064 |
| г. Новосибирск, Дзержинский район, ул. Есенина | 180000 | 18000 | 27000 | 2 100 000 | 135000 | 0,064 |
| Коэффициент капитализации | 0,065 | |||||
Таким образом, ставка капитализации для зданий и сооружений равна 6,5 %. Чтобы получить ставку капитализации для земли рассчитали ставку возмещения капитала.
Нормативный срок жизни объекта - 143 года (шифр ЕНАО 0,7% в год - 10100). Оставшийся срок жизни объекта 98 лет. Тогда ставка возмещения капитала в конце года составит:
СSFF=1/ (98 - 1) = 0,010= 1,0%
Rзем. (коэффициент капитализации для земли) = 6,5% - 1,0% = 5,5%.
3. Расчет остатка чистого операционного дохода, относимого к земле
Vзем = Yзем/Rзем
Таблица 11 - Расчет ЧОД, относимого к земле.
| Общий чистый операционный доход | Y | 105 600 |
| Чистый операционный доход, относимый к зданиям и сооружениям | Yзд. | 44 722 |
| Остаточная стоимость земли | Vзем. | 1 106 873 |
| Остаточный чистый операционный доход от земли | Yзем. | 60 878 |
| Коэффициент капитализации для земли | Rзем. | 0,055 |
Таким образом, рыночная стоимость местоположения составит: 1 106 873 рубля.
Расчет итоговой величины стоимости по затратному подходу
В настоящий момент рыночная стоимость объектов оценки по затратному подходу равна:
С = Сземли + С зам.
Рыночную стоимость местоположения земельного участка мы определили в предыдущем параграфе. Она составила 1 106 873 руб. Рыночная стоимость оцениваемого объекта, определенная затратным подходом с учетом износа, равна:
Таблица 12 - Расчет итоговой стоимости по затратному подходу
| Расчетный параметр |
ед. изм. |
Расчетное значение |
Примечание |
| Стоимость земельного участка | руб. | 1 106 873 | - |
| Стоимость нового строительства объекта оценки | руб. | 1 207 063 | - |
| Накопленный износ | руб. | 519 037 | - |
| Стоимость объекта оценки затратным подходом | руб. | 1 794 899 | - |
Стоимость объекта оценки, рассчитанная с помощью затратного подхода, на дату оценки составляет: 1 794 899 (Один миллион семьсот девяносто четыре тысячи восемьсот девяносто девять) рублей
Определение рыночной стоимости единого объекта недвижимости сравнительным подходом
Выбор объектов-аналогов
На дату оценки были проанализированы совершенные сделки по продаже объектов, 3 из которых были определены как относительно сопоставимые с оцениваемым объектом (таблица 21). Данные о продажах (предложении) аналогичных помещений и их параметры приведены в таблице. В качестве источника информации использованы опубликованные сведения агентств недвижимости в журнале "Справочник по недвижимости" от 23 - 30 ноября 2009г.
Выбор единицы сравнения
В качестве единицы сравнения выбрана стоимость 1 кв. метра объектов-аналогов.
Сравнительный анализ объекта оценки и каждого объекта-аналога по всем элементам сравнения
Таблица 13 - Расчет рыночной стоимости сравнительным подходом.
| Параметры сравнения | Объект оценки | Объект №1 | Объект №2 | Объект №3 | Объект №4 | ||||
| Источник информации | Объявление в справочнике по недвижимости, НИАН (www.nian.tv), т.3357005, Ольга Анатольевна | Частное объявление в справочнике по недвижимости, т.89139288148, Ирина Николаевна | Объявление в справочнике по недвижимости, АН "Клбч-Информ, т.2540147, Людмила Анатольевна | Частное объявление в справочнике по недвижимости, т.89137440916 | |||||
| Цена продажи (предложения), руб/м2. | 30 833 | 35 000 | 35 593 | 39 655 | |||||
| Передаваемые права | помещ. -собств. | помещ. -собств. | помещ. -собств. | помещ. -собств. | помещ. -собств. | ||||
| Корректировка на передаваемые права | 0% | 0% | 0% | 0% | |||||
| Скорректированная цена | 30 833 | 35 000 | 35 593 | 39 655 | |||||
| Условия продажи | продажа на открытом рынке | продажа на открытом рынке | продажа на открытом рынке | продажа на открытом рынке | продажа на открытом рынке | ||||
| Корректировка | 0% | 0% | 0% | 0% | |||||
| Скорректированная цена | 30 833 | 35 000 | 35 593 | 39 655 | |||||
| Торг | торг | торг | торг | торг | |||||
| Корректировка | -5% | -5% | -5% | -5% | |||||
| Скорректированная цена | 29 291 | 33 250 | 33 813 | 37 672 | |||||
| Дата | ноябрь 2009 г. | ноябрь 2009 г. | ноябрь 2009 г. | ноябрь 2009 г. | ноябрь 2009 г. | ||||
| Корректировка на дату | 0% | 0% | 0% | 0% | |||||
| Скорректированная цена | 29 291 | 33 250 | 33 813 | 37 672 | |||||
| Корректировка | 0% | 0% | 0% | 0% | |||||
| Скорректированная цена | 29291 | 33250 | 33813 | 37672 | |||||
| ФИЗИЧЕСКИЕ ХАРАКТЕРИСТИКИ | |||||||||
| Тип помещения, конструктивное решение, и т.д. | 5 - этажный панельный жилой дом | 5 - этажный панельный жилой дом | 5 - этажный панельный жилой дом | 5 - этажный панельный жилой дом | 5 - этажный панельный жилой дом | ||||
| Корректировка | 0% | 0% | 0% | 0% | |||||
| Скорректированная цена | 29291 | 33250 | 33813 | 37672 | |||||
| Общая площадь, кв. м. | 57,6 | 60 | 60 | 59 | 58 | ||||
| Корректировка | 0% | 0% | 0% | 0% | |||||
| Скорректированная цена | 29291 | 33250 | 33813 | 37672 | |||||
| Наличие балкона (лоджии) | есть | есть | есть | есть | есть | ||||
| Корректировка | 0% | 0% | 0% | 0% | |||||
| Скорректированная цена | 29291 | 33250 | 33813 | 37672 | |||||
| Этаж | 5/5 | 2/5 | 4/5 | 2/5 | 5/5 | ||||
| Корректировка | -2% | -2% | -2% | 0% | |||||
| Скорректированная цена | 28705 | 32585 | 33137 | 37672 | |||||
| Техническое состояние | удовлетворительное (ремонт не прозводился с момента постройки дома) | хорошее | хорошее | хорошее | хорошее | ||||
| Корректировка | -10% | -10% | -10% | -10% | |||||
| Скорректированная цена | 25776 | 29260 | 29756 | 33905 | |||||
| Удельный вес | 0,2 | 0,2 | 0,2 | 0,4 | |||||
| Скорректированная цена | 5155 | 5852 | 5951 | 13562 | |||||
| Средневзвешенное значение за 1кв.м | 30 520 | ||||||||
| Рыночная стоимость, рублей | 1 757 952 | ||||||||
Корректировка значения единицы сравнения для объектов-аналогов.
1) Права собственности.
Юрисдикция объекта недвижимости играет ключевую роль в установлении его стоимости, а, следовательно, и цены продажи. Можно утверждать, что при прочих равных условиях цена продажи объекта недвижимости будет предельно высокой при абсолютной собственности: полном праве собственности на здание и сооружение и на земельный участок. Тогда при сделке купли-продажи объекта недвижимости покупателю передаются права собственности в полном объеме: владеть, пользоваться и распоряжаться не только зданием и сооружениями, но и земельным участком, на котором они находятся. Введение тех или иных ограничений на право собственности (отсутствие права на распоряжение земельным участком, наличие сервитута и т.п.) объективно снижает стоимость объекта недвижимости, а следовательно, и цену продажи.
2) Условия финансирования сделки.
При нетипичных условиях финансирования сделки купли-продажи объекта недвижимости (например, в случае ее полного кредитования) необходим тщательный анализ, в результате которого вносится соответствующая поправка к цене данной сделки. По данному параметру корректировка не применялась.
3) Условия продажи и время продажи.
Поскольку рассчитать поправку на условия финансирования и налогообложения на передаваемые юридические права и ограничения, а также условия продажи затруднительно, то лучше по возможности не рассматривать для анализа и сравнения подобные сделки. В противном случае поправки на эти характеристики делаются в первую очередь.
4) Торг.
При проведении корректировок на условия продажи принимался во внимание тот факт, что продавец может уступать в цене продажи, в настоящем отчете корректировка по данному элементу сравнения принята в размере - 5%.
5) Местоположение. Пространственно-территориальные координаты размещения того или иного объекта недвижимости при определении его стоимости трансформируются в рентную составляющую стоимости. Размещение объекта недвижимости описывается целым рядом характеристик. Для объектов недвижимости селитебных территорий (городов, поселков) это - транспортная доступность, состояние окружающей природно-антропогенной среды, развитость социально-бытовой инфраструктуры, престижность проживания в том или ином районе и т.д. Таким образом, при корректировке по данному элементу сравнения определяется рентный доход от местоположения объектов недвижимости как разница их цен продаж в различных местах размещения. Объекты-аналоги находятся в районе расположения объекта оценки, поэтому по данному элементу сравнения корректировка не вводилась.
6) Физические характеристики объекта недвижимости - размеры, вид и качество материалов, состояние и степень изношенности объекта и другие характеристики, на которые также вносятся поправки.
Корректировка на техническое состояние.
Требуется проведение внутреннего ремонта квартиры. В квартире устроены деревянные полы, находятся в удовлетворительном состоянии. Требуется ремонт стен (демонтаж имеющейся штукатурки). Требуется замена электропроводки, сантехники. Дверные и оконные блоки - деревянные, находятся в удовлетворительном состоянии.
Расчет данной корректировки определен по следующему типу: различают четыре вида технического состояния объекта - отличное, хорошее, удовлетворительное и неудовлетворительное, в совокупности это 100%, а разница между состояниями равна 100%: 4 = 25%, т.е. различие помещений по текущему состоянию, например, между хорошим и удовлетворительном не должно превышать 25%. Дата последнего капитального ремонта не установлена. Величина корректировки принята в размере - 10%.
Согласование результатов корректировки значений единиц сравнения по выбранным объектам-аналогам.
С учетом перечисленных в предыдущем параграфе поправок, средневзвешенная стоимость 1 кв.м. оцениваемых помещений, определенная методом сравнительного анализа, составила 30 520 руб. Стоимость оцениваемого объекта составляет:
С = 30 520 руб./кв.м х 57,6 кв.м = 1 757 952 руб.
Вывод по разделу: стоимость объекта оценки, рассчитанная с помощью сравнительного подхода, на дау оценки составляет - 1 757 952 (один миллион семьсот пятьдесят семь тысяч девятисот пятьдесят два) рубля.
Расчет рыночной стоимости имущество доходным подходом
Доходный подход применяется, когда существует достоверная информация, позволяющая прогнозировать будущие доходы, которые объект оценки способен приносить, а также связанные с объектом оценки расходы. При применении доходного подхода оценщик определяет величину будущих доходов и расходов и моменты их получения
Доходный подход к оценке недвижимости основан на определении текущей стоимости будущих доходов от сдачи недвижимости в аренду.
Для определения потенциального валового дохода необходимо установить реальную рыночную арендную ставку на жилье подобного типа в рассматриваемом районе. Стоимость сдачи трёхкомнатной квартиры в аренду в г. Новосибирске по ул. Есенина на дату оценки составит порядка 16 000 руб. в месяц (данные риэлтерских фирм).
Оценщики предполагают, что если объект оценки сдать в аренду, то он принес бы следующий потенциальный валовой доход: доход от сдачи в аренду квартиры за год оценщиками принят равным 192 000 рублей, а с недозагрузкой 35% - 124 800 рублей.
Таблица 14 - Расчет рыночной стоимости объекта доходным подходом (приведение потока ожидаемых доходов на дату оценки).
| Ед. измерения | Показатели | |
| Потенциальный валовой доход | рублей | 192 000,00 |
| Недозагрузка | % | 35,00 |
| Действительный валовой доход | рублей | 124 800,00 |
| Затраты на содержание | рублей | 19 200,00 |
| Чистый эксплуатационный доход | рублей | 105 600,00 |
| Ставка капитализации | % | 0,065 |
| Стоимость объекта | рублей | 1 624 615 |
Вывод по разделу: стоимость объекта оценки, рассчитанная с помощью доходного подхода, на дату оценки составляет:
1 624 615 (Один миллион шестьсот двадцать четыре тысячи шестьсот пятнадцать) рублей
3.3 Согласование результатов и выводов итоговой стоимости
Описание процедуры согласования
При получении в результате проведенной оценки различными методами различных величин, необходимо согласовать результаты. Оценщик считает целесообразным определить окончательную величину путем придания каждому результату веса. Результаты отличаются в зависимости от достоверности, объема и качества информации, примененной для каждого метода. Для выбора конечной величины стоимости использован подход средневзвешенного значения, в соответствии с которым, результату, полученному по каждому из примененных методов, присваивается весовой коэффициент.
Обоснование выбора использованных весовых коэффициентов
При выборе весовых коэффициентов принимались во внимание следующие соображения с учетом возможной мотивации потенциальных инвестора и продавца. Стоимость доходной недвижимости лучше всего измерять суммой ожидаемых от нее доходов. Затраты же на ее воспроизводство не отражают стоимости прогнозируемых доходов.
В силу отсутствия документально подтвержденных данных о продаже объектов, которые могут быть сопоставимы с оцениваемым объектом, оценщик использовал цены предложения агентств недвижимости. Стоимость объектов-аналогов для подобных площадей выбраны в соответствии с данными анализа рынка, при этом оценщик руководствовался умеренно-реалистичным подходом.
Таким образом, стоимость объекта оценки лежит в диапазоне полученных стоимостей тремя подходами. Веса, полученным результатам присвоены по мере их надежности и представлены в таблице 15.
Таблица 15 - Определение весовых коэффициентов
| Показатели | Подход | ||
| затратный | сравнительный | доходный | |
| Достоверность и полнота информации | 0,25 | 0,50 | 0,25 |
| Допущения, принятые в расчетах | 0,25 | 0,50 | 0,25 |
| Способность учитывать действительные намерения покупателя и продавца | 0,15 | 0,70 | 0,15 |
| Способность учитывать конъюнктуру рынка | 0, 20 | 0,60 | 0, 20 |
| Способность учитывать размер, местоположение и доходность объекта | 0,15 | 0,70 | 0,15 |
| ИТОГО | 0, 20 | 0,60 | 0, 20 |
Обоснованная рыночная стоимости объекта оценки определяется по формуле:
V = V1 *Q1 + V2 *Q2 + V3 *Q3 (2.)
где V1, V2, V3 - стоимость объекта, определенная затратным, доходным и сравнительным подходами;
Q1, Q2,, Q3 - средневзвешенное значение достоверности подходов соответственно.
Таблица 16 - Рыночная стоимость объекта оценки.
Вывод по разделу: рыночная стоимость трёхкомнатной квартиры, общей площадью 57,6 кв.м, расположенной на 5-этаже 5-этажного жилого дома, по адресу: г. Новосибирск, Дзержинский район, ул. Есенина, д.63, кв.40, на дату оценки 30 ноября 2009 г. составляет:
1 739 000 (Один миллион семьсот тридцать девять тысяч шестьсот) рубля
1 Ст. 130 Гражданского кодекса Российской Федерации: Часть первая от 30.11.94г. №51-ФЗ (ред. от 27.12.2009г.).
2 Ст. 132 Гражданского кодекса Российской Федерации: Часть первая от 30.11.94г. №51-ФЗ (ред. от 27.12.2009г.).
3 п. 2 ст. 288 Гражданского кодекса Российской Федерации: Часть первая от 30.11.94г. №51-ФЗ (ред. от 27.12.2009г.).
4 п. 1 ст. 673 Гражданского кодекса Российской Федерации: Часть первая от 30.11.94г. №51-ФЗ (ред. от 27.12.2009г.).
5 п. 2 ст. 15 Жилищный кодекс Российской Федерации от 29.12.2004 N 188-ФЗ (принят ГД ФС РФ 22.12.2004) (ред. от 27.07.2010)