Выборочный метод изучения производственных и финансовых показателей
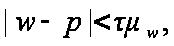
где
 – гарантийный
коэффициент,
зависящий от
вероятности
 , с которой
гарантируется
невыход разности
w –p за
пределы
 ;
 – средняя ошибка
выборочной
доли.
Средняя ошибка выборочной доли определяется по формуле
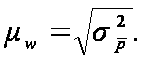
Или, как было доказано выше,
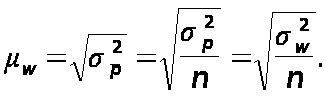
где
 – дисперсия
доли в генеральной
совокупности
(дисперсия
генеральной
доли);
 – дисперсия
доли в выборке
(дисперсия
выборочной
доли).
Приведенная формула средней ошибки выборочной доли применяется при повторном отборе.2
Для определения дисперсии альтернативного признака допустим, что общее число единиц совокупности равно n . Число единиц, обладающих данным признаком - f , тогда число единиц, не обладающих данным признаком, равно n-f . Ряд распределения качественного (альтернативного) признака
| Значение переменной | Частота повторений |
|
1 0 |
f n-f |
| Итого | n |
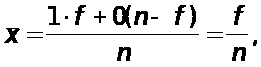
то есть равна
относительной
частолте (частости)
появления
данного признака,
которую можно
обозначить
через p
, тогда

Таким образом, доля единиц, обладающих данным признаком равна p ; соответственно доля единиц, не обладающих данным признаком, равна q ; p+q =1. Тогда дисперсия альтернативного признака определяется по формуле
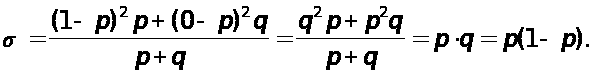
Для показателя доли альтернативного признака в выборке (выборочной доли) дисперсия определяется по формуле
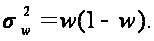
При бесповторном
отборе численность
генеральной
совокупности
сокращается,
поэтому дисперсия
умножается
на коэффициент
 Формулы расчета
средних ошибок
выборочной
доли для различных
способов отбора
единиц из генеральной
совокупности
приведены в
табл. 4.2; 3 и 4.
Дисперсии в формулах расчета средних ошибок выборочной доли в табл.4.2. рассчитываются следующим образом:
– межсерийная дисперсия выборочной доли
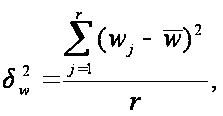
где wj – выборочная доля в j –й серии;
 – средняя
величина доли
во всех сериях;
– средняя из групповых дисперсий
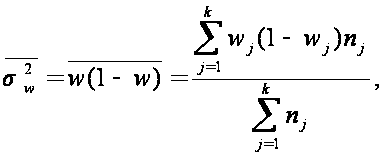
где wj – выборочная доля в j –й типической группе;
nj – число единиц в j –й типической группе;
k – число типических групп.
Для случая, когда доля (частость) даже приблизительно неизвестна, можно произвести "грубый" расчет средней ошибки выборки для доли, используя в расчете максимальную величину дисперсии доли, равную 0,25. Тогда для повторного отбора
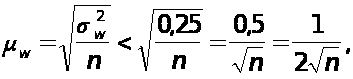
бесповторного отбора
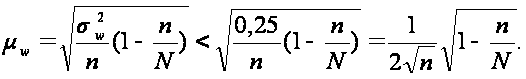
Предельное значение ошибки выборочной доли определяется по следующей формуле:
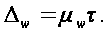
Величина
средней ошибки
выборочной
доли
 зависит
от доли изучаемого
признака в
генеральной
совокупности,
числа наблюдений
и способа отбора
единиц из генеральной
совокупности
для наблюдения,
а величина
предельной
ошибки
 зависит еще
и от величины
вероятности
,
с которой
гарантируются
результаты
выборочного
наблюдения.
Распространение
выборочных
данных на генеральную
совокупность
производится
с учетом доверительных
интервалов.
Доля альтернативного
признака в
генеральной
совокупности
равна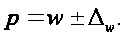
Средняя ошибка выборки для доли (альтернативного признака) при серийном отборе:
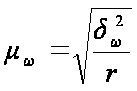 (повторный
отбор)
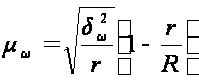 (бесповторный
отбор)3
Производственные и финансовые показатели
Статистика финансов предприятий на основе присущих ей статистических методов изучает количественные характеристики денежных отношений, связанных с образованием, распределением и использованием финансовых ресурсов предприятий.
Задачами статистики финансов предприятий является:
Изучение состояния и развития финансов деятельности предприятий.
Анализ уровня и динамики прибыли, рентабельности, оборачиваемости оборотных активов.
Оценка финансовой устойчивости и платежеспособности организаций.
Для расчета показателей, характеризующих финансовое состояние предприятий, источниками информации является бухгалтерская и статистическая отчетность: «Баланс предприятия» (форма №1), «Отчет о финансовых результатах и их использовании» (форма №2), «Отчет о движении денежных средств» (форма №4), «Статистическая отчетность» (форма №10-ф годовая) .4
В условиях рыночной экономики, когда развитие предприятий и организаций осуществляется в основном за счет собственных средств, важное значение имеет устойчивое финансовое состояние, которое характеризуется системой показателей. Эта система содержит четыре группы показателей: ликвидность, оборачиваемость активов, привлечение средств, прибыльность.
Первая группа – показатели ликвидности: коэффициент ликвидности, который определяется как отношение быстрореализуемых активов 9 денежные средства, отгруженные товары, дебиторская задолженность) к краткосрочным обязательствам (краткосрочные ссуды, задолженность рабочим и служащим по заработной плате и социальным выплатам, кредиторская задолженность); коэффициент покрытия, который рассчитывается как отношение всех ликвидных активов к краткосрочным обязательствам.
Вторая группа- коэффициент оборачиваемости активов (оборачиваемость всех активов основных средств, дебиторских счетов, средств в расчетах и запасов).
Третья группа – степень покрытия фиксированных платежей – определяется как отношение балансовой прибыли к сумме фиксированных платежей.
Четвертая группа – показатели прибыли и рентабельности.
Прибыль от реализации продукции определяется как разница между выручкой, полученной от реализации продукции, и затратами на ее производство:
Пр=Σ(p-z)q,
где р- цена единицы продукции;
z – затраты на производство единицы продукции4
q – объем продукции.
Балансовая прибыль предприятия
статистика экономика выборка финансовая
Пб = Пр + Ппр + Пвнер,
где Пб – балансовая прибыль;
Пр – прибыль от реализации продукции, работ и услуг;
Ппр – прибыль от прочей реализации, включающей реализацию основных фондов и другого имущества, материальных активов, ценных бумаг.
Пвнер – прибыль от внереализационных операций (сдача имущества в аренду, долевое участие в деятельности других предприятий).
Чистая прибыль представляет собой разность между балансовой прибылью и суммой платежей в бюджет.5
Рентабельность реализуемой продукции определяется делением величины прибыли от реализации продукции на себестоимость продукции, выражается в %-х и рассчитывается по формуле:
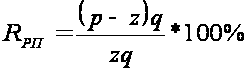
где RРП – рентабельность реальной продукции.
Рентабельность продукции рассчитывают как по отдельным видам, так и по всей реализуемой продукции в целом.
Показатели уровня рентабельности продукции по отраслям экономики представлены в табл. 5.
Таблица 5
Рентабельность продукции предприятий и организаций по основным отраслям экономики ( в %)
| Показатель | 1993 | 1994 | 1995 | 1996 |
| Всего по отраслям экономики: | 26,3 | 14,5 | 15,8 | 4,8 |
| промышленность | 32,0 | 19,5 | 20,1 | 9,2 |
| Сельское хозяйство | 31,6 | -10,0 | -3,8 | -22,2 |
| строительство | 27,8 | 23,2 | 23,3 | 11,6 |
| транспорт | 15,4 | 10,3 | 15,1 | 2,9 |
Российский статистический ежегодник: Статистический сборник. – М.: Госкомстат РФ, 1997г – с.535.
Понижение уровня рентабельности продукции в отраслях экономики наряду с другими факторами обусловлено значительным уменьшением уровня инфляции в России.
Рентабельность реализуемой продукции зависит от себестоимости единицы продукции, цен реализации и сдвигов в ассортименте продукции.
Динамика рентабельности реализуемой продукции также определяется действием этих факторов. Установим влияние каждого из названных факторов на динамику рентабельности продукции. Для этого воспользуемся следующей системой индексов:
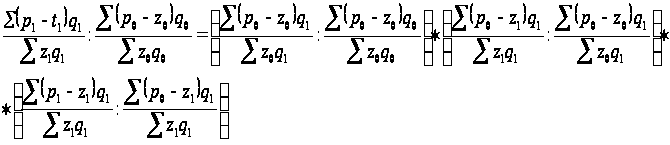
Финансы предприятий (организаций) – хозяйствующих субъектов представляют собой финансовые отношения, выраженные в одной форме, возникающие при образовании, распределении и использовании денежных фондов и накоплений в процессе производства и реализации товаров, выполнение работ и оказании различных услуг.6
Задача
Условие: Имеются следующие выборочные данные по предприятиям одной из отраслей промышленности региона в отчетном году ( выборка 20 % - ная механическая ), млн.руб.:
Таблица № 1.1
| № предприятия п/п | Выручка от продажипродукции | Затраты на производство и реализацию продукции | Прибыль | Уровень рентабельности продукции |
| 1 | 36,450 | 30,255 | 6,195 | 20,5% |
| 2 | 23,400 | 20,124 | 3,276 | 16,3% |
| 3 | 46,540 | 38,163 | 8,377 | 22,0% |
| 4 | 59,752 | 47,204 | 12,548 | 26,6% |
| 5 | 41,415 | 33,546 | 7,869 | 23,5% |
| 6 | 26,860 | 22,831 | 4,029 | 17,6% |
| 7 | 79,200 | 60,984 | 18,216 | 29,9% |
| 8 | 54,720 | 43,776 | 10,944 | 25,0% |
| 9 | 40,424 | 33,148 | 7,276 | 22,0% |
| 10 | 30,210 | 25,376 | 4,834 | 19,0% |
| 11 | 42,418 | 34,359 | 8,059 | 23,5% |
| 12 | 64,575 | 51,014 | 13,561 | 26,6% |
| 13 | 51,612 | 41,806 | 9,806 | 23,5% |
| 14 | 35,420 | 29,753 | 5,667 | 19,0% |
| 15 | 14,400 | 12,528 | 1,872 | 14,9% |
| 16 | 36,936 | 31,026 | 5,910 | 19,0% |
| 17 | 53,392 | 42,714 | 10,678 | 25,0% |
| 18 | 41,000 | 33,620 | 7,380 | 22,0% |
| 19 | 55,680 | 43,987 | 11,693 | 26,6% |
| 20 | 18,200 | 15,652 | 2,548 | 16,3% |
| 21 | 31,800 | 26,394 | 5,406 | 20,5% |
| 22 | 39,204 | 32,539 | 6,665 | 20,5% |
| 23 | 57,128 | 45,702 | 11,426 | 25,0% |
| 24 | 28,440 | 23,890 | 4,550 | 19,0% |
| 25 | 43,344 | 35,542 | 7,802 | 22,0% |
| 26 | 70,720 | 54,454 | 16,266 | 29,9% |
| 27 | 41,832 | 34,302 | 7,530 | 22,0% |
| 28 | 69,345 | 54,089 | 15,256 | 28,2% |
| 29 | 35,903 | 30,159 | 5,744 | 19,0% |
| 30 | 50,220 | 40,678 | 9,542 | 23,5% |
По исходным данным:
Постройте статистический ряд распределения организаций по признаку уровень рентабельности продукции (рассчитывается путем деления прибыли от продаж, т.е. разности между выручкой от продажи продукции и затратами на ее производство и реализацию, на затраты на производство и реализацию продукции), образовав пять групп с равными интервалами.
Найти связь между признаками – затраты на производство и реализацию продукции и уровень рентабельности продукции.
1)С вероятностью 0,997 определите ошибку выборки среднего уровня рентабельности организации и границы, в которых будет находиться средний уровень рентабельности в генеральной совокупности.
2)С вероятностью 0,997 определите ошибку выборки доли организаций с уровнем рентабельности продукции 23,9% и более и границы, в которых будет находиться генеральная доля.
РЕШЕНИЕ
Задание 1.Сначала определяем длину интервала по формуле :
е = (х max – x min )/ n ,
где n – число выделенных интервалов.
е = (29.9 – 14,9)/5=3,0 %
Распределение предприятий по уровню рентабельности.
Таблица № 1.2
Ряд распределения предприятий по уровню рентабельности продукции.
| Группы предприятий по уровню рентабельности | Число предприятий | Середина интервала |
|
| 1 | 2 | 3 | 4 |
| 14,9 - 17,9 | 4 | 16,4 | 65,6 |
| 17,9 - 20,9 | 8 | 19,4 | 155,2 |
| 20,9 - 23,9 | 9 | 22,4 | 201,6 |
| 23,9 - 26,9 | 6 | 25,4 | 152,4 |
| 26,9 - 29,9 | 3 | 28,4 | 85,2 |
| Итого | 30 | - | 660 |
Найдем среднюю арифметическую по формуле:
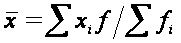
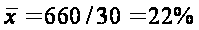 - средняя
рентабельность
продукции.
Найдем среднее квадратическое отклонение. Рассчитытаем дисперсию рентабельности продукции по формуле:
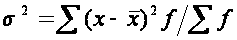
 =373,2/30=12,44.
Найдем среднее квадратическое отклонение, %:
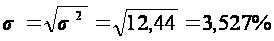
Определим коэффициент вариации, %:
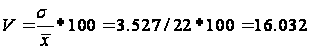
Таблица № 1.3
Распределение предприятий по уровню рентабельности продукции и расчетные значения для исчислений показателей вариации.
|
Группы предприятий по уровню рентабельности |
Число предприятий |
Середина интервала |
|
|
|
|
X2*f |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 14,9 - 17,9 | 4 | 16,4 | 65,6 | -5,6 | 31,36 | 125,44 | 1075,84 |
| 17,9 - 20,9 | 8 | 19,4 | 155,2 | -2,6 | 6,76 | 54,08 | 3010,88 |
| 20,9 - 23,9 | 9 | 22,4 | 201,6 | 0,4 | 0,16 | 1,44 | 4515,84 |
| 23,9 - 26,9 | 6 | 25,4 | 152,4 | 3,4 | 11,56 | 69,36 | 3870,96 |
| 26,9 - 29,9 | 3 | 28,4 | 85,2 | 6,4 | 40,96 | 122,88 | 2419,68 |
| Итого | 30 | - | 660 | - | - | 373,2 | 14893,2 |


Таким образом, распределение предприятий по уровню рентабельности продукции считается однородной, поскольку вариация признака составляет лишь 16,032 %.
При исчислении средней допускается некоторая неточность, поскольку делается предположение о равномерности распределения единиц признака внутри группы. Однако ошибка будет тем меньше, чем уже интервал и чем больше единиц в интервале.
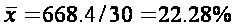
Задание 2. Аналитическая группировка. Установим наличие и характер связи между затратами на производство и реализацию продукции и уровнем рентабельности продукции методом аналитической группировки по данным табл. 1.
Вначале строим рабочую таблицу.
Таблица № 1.4
Распределение предприятий по уровню рентабельности продукции.
|
№ п/п |
Группа предприятий по уровню рентабельности |
№ предприятия |
Уровень рентабельности продукции, % |
Затраты на производство и реализации продукции, млн.руб. |
| А | Б | 1 | 2 | 3 |
| I | 14.9-17.9 | 2 | 16.3 | 20.124 |
| 6 | 17.6 | 22.831 | ||
| 15 | 14.9 | 12.528 | ||
| 20 | 16.3 | 15.652 | ||
| Итого | 4 | 65.1 | 71.135 | |
| II | 17.9-20.9 | 1 | 20.5 | 30.255 |
| 10 | 19.0 | 25.376 | ||
| 14 | 19.0 | 29.753 | ||
| 16 | 19.0 | 31.026 | ||
| 21 | 20.5 | 26.394 | ||
| 22 | 20.5 | 32.539 | ||
| 24 | 19.0 | 23.890 | ||
| 29 | 19.0 | 30.159 | ||
| Итого | 8 | 156.5 | 229.392 | |
| III | 20.9-23.9 | 3 | 22.0 | 38.163 |
| 5 | 23.5 | 33.546 | ||
| 9 | 22.0 | 33.148 | ||
| 11 | 23.5 | 34.359 | ||
| 13 | 23.5 | 41.806 | ||
| 18 | 22.0 | 33.620 | ||
| 25 | 22.0 | 35.542 | ||
| 27 | 22.0 | 34.302 | ||
| 30 | 23.5 | 40.678 | ||
| 9 | 204.0 | 325.164 | ||
| IV | 23.9-26.9 | 4 | 26.6 | 47.204 |
| 8 | 25.0 | 43.776 | ||
| 12 | 26.6 | 51.014 | ||
| 17 | 25.0 | 42.714 | ||
| 19 | 26.6 | 55.680 | ||
| 23 | 25.0 | 45.702 | ||
| Итого | 6 | 154.8 | 274.397 | |
| V | 26.9-29.9 | 7 | 29,9 | 60,984 |
| 26 | 29,9 | 54,454 | ||
| 28 | 28,2 | 54,089 | ||
| Итого | 3 | 88,0 | 169,527 | |
| Всего | 30 | 668,4 | 1069,615 |
Для установления наличия и характера связи между затратами и уровнем рентабельности по данным рабочей таблицы строим итоговую таблицу №5.
Таблица № 1.5
Зависимость рентабельности продукции от затрат на производство и реализацию продукции.
| № п/п | Группы предприятий по уровню рентабельности | Число предприятий | Уровень рентабельности, % | Затраты на производство, млн.руб. | ||
| Всего | Средн. уровень рентабельности | Всего | В сред. на 1 предприятие | |||
| А | Б | 1 | 2 | 3 | 4 | 5 |
| I | 14,9-17,9 | 4 | 65,1 | 16,28 | 71,135 | 17,78 |
| II | 17,9-20,9 | 8 | 156,5 | 19,56 | 229,392 | 28,67 |
| III | 20,9-23,9 | 9 | 204,0 | 22,67 | 325,164 | 36,13 |
| IV | 23,9-26,9 | 6 | 154,8 | 25,8 | 274,397 | 45,73 |
| V | 26,9-29,9 | 3 | 88,0 | 29,33 | 169,527 | 56,51 |
| Итого | 30 | 668,4 | 22,28 | 1069,615 | 35,65 | |
Данные табл. 5 показывает, что с ростом затрат на производство, рентабельность продукции увеличивается. Следовательно, между исследуемыми признаками существует прямая корреляционная зависимость.
Рассчитаем коэффициент детерминации и эмпирического отношения.
Коэффициент детерминации рассчитывается по формуле :
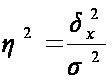 ,
где
 -
межгрупповая
дисперсия;
-
общая дисперсия.
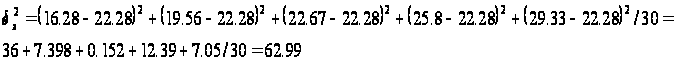
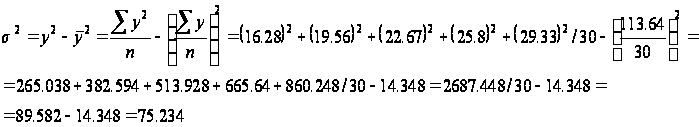
Рассчитаем эмпирическое корреляционное отношение.
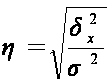
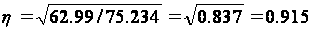
Таким образом , можно сказать. Что связь между затратами на производство и реализацию продукции и уровнем рентабельности продукции в рассмотренном примере высокая. Вариация рентабельности продукции на 83,7% обусловлена вариацией затрат на производство и реализацию продукции, а 16,3% обусловлено вариацией других признаков.
Задание 3. 1) Если р=0,997. то t=3. (N=n*%=30*20=600)
Для бесповторного отбора
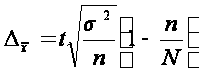
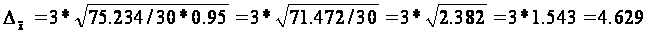

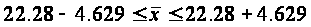
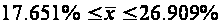
Ответ:
.
2) n=9
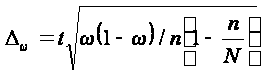
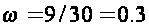 или 30%
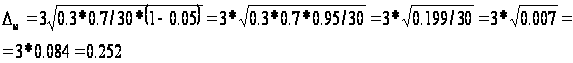 или
25,2%
30-25,2<=p<=30+25.2
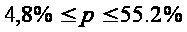
Ответ:
.
Задание 4. Выпуск продукции и удельный расход стали по региону в текущем периоде характеризуется следующими данными:
Таблица 1.6
| Вид продукции | Фактический выпуск продукции, шт. | Расход стали на единицу продукции, кг | |
| По норме | Фактически | ||
| q0 | p0 | p1 | |
| А | 320 | 36 | 38 |
| Б | 250 | 15 | 12 |
| В | 400 | 10 | 9 |
Определите:
Индивидуальные индексы выполнения норм расхода стали.
Общий индекс выполнения норм расхода стали на весь выпуск продукции.
Абсолютную экономию ( перерасход) стали.
Решение
Индивидуальные индексы выполнения норм расхода стали.

iA=38/36=1.056 или 105.6%
105,6-100=5,6% , т.е. расход стали на единицу продукции увеличился на 5,6%.
iБ=12/15=0,8% или 80%
80-100=-20%, т.е. расход стали на единицу продукции уменьшился на 20%.
iВ=9/10=0,9 или 90%
90-100=-10%, т.е. расход стали на единицу продукции уменьшился на 10% по сравнению с нормой.
2.Общий индекс выполнения норм расхода стали на весь выпуск продукции.
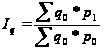
Iq=320*38+250*12+400*9/320*36+250*15+400*10=12160+3000+3600/11520+3750+4000=18760/19270=0,974 или 97,4%.
Следовательно, норма расхода стали на весь выпуск продукции снизился на 2,6%, что говорит об абсолютной экономии стали.
ЗАКЛЮЧЕНИЕ
Имеется ряд причин, в силу которых, во многих случаях выборочному наблюдению отдается предпочтение перед сплошным. Наиболее существенны из них следующие:
Экономия времени и средств в результате сокращения объема работы;
Сведение к минимуму порчи или уничтожения исследуемых объектов (определение прочности пряжи при разрыве, испытание электрических лампочек на продолжительность горения, проверка консервов на доброкачественность);
Необходимость детального исследования каждой единицы наблюдения при невозможности охвата всех единиц (при изучении бюджета семей);
Достижение большой точности результатов обследования благодаря сокращению ошибок, происходящих при регистрации.
Преимущество выборочного наблюдения по сравнению сплошным можно реализовать, если оно организовано и проведено в строгом соответствии с научными принципами теории выборочного метода. Такими принципами являются: обеспечение случайности (равной возможности попадания в выборку) отбора единиц и достаточного их числа. Соблюдение этих принципов позволяет получить объективную гарантию репрезентативности полученной выборочной совокупности. Понятие репрезентативности отобранной совокупности не следует понимать как ее представительство по всем признакам изучаемой совокупности, а только в отношении тех признаков, которые изучаются или оказывают существенное влияние на формирование свободных обобщающих характеристик.
Основная задача выборочного наблюдения в экономике состоит в том, чтобы на основе характеристик выборочной совокупности (средней и доли) получить достоверные суждения о показателях средней идоли в генеральной совокупности. При этом следует иметь в иду, что пи любых статистических исследованиях (сплошных и выборочных) возникают ошибки видов: регистрации и репрезентативности.
СПИСОК ИСПОЛЬЗУЕМОЙ ЛИТЕРАТУРЫ
Гусаров В.М. Теория статистики. Учебное пособие для ВУЗов: - М.: «Аудит», ЮНИТИ, 1998 – 247 с.
Ефимова М.Р, Петрова Е.В. Общая теория статистики: Учебник, 2-ое издание - М.: ИНФРА – М, 2002 – 416 с.
Иванова Ю.Н Экономическая статистика: Учебник. – М.: ИНФРА – М, 1998 – 480 с.
Ильенкова С.Д. Экономико-статистический анализ: Учебное пособие для ВУЗов. - М.: ЮНИТИ, 2002 – 215 с.
Салина В.Н. Статистика Финансов: Учебник – М.: Финансы и статистика, 2000.
Симчера В.М. Практикум по статистике: Учебное пособие для ВУЗов. – М.: ЗАО «Финстатинформ», 1999 – 259 с.
Шмойлова Р.А. Теория статистики: Учебник 3-е издание. – М.: Финансы и статистика, 2000 – 560 с.
Размещено на
1 Шмойлова Р.А. Теория статистики.
2 Гусаров В.М. Теория статистики.
3 Гусаров В.М. Теория Статистики.
4 Салина В.Н. Статистика финансов.
5 Симчера В.М. Практикум по статистике.
6 Иванова Ю.Н. Экономическая статистика.