Прибыль организации сферы услуг: комплексный анализ и пути ее увеличения
П / (F + E) = (П / N) / (F / N + E / N) = (1 - S / N) / (F / N + E / N) =
= (1 - (U / N + M / N + A / N)) / (F / A х A / N + E / N). (57)
Для обеспечения рентабельной деятельности организации необходимо соблюдение следующих условий:
темпы роста рентабельности затрат должны превышать темпы роста издержкоемкости (затратоемкости);
темпы роста производительности труда должны быть выше темпов роста средней заработной платы;
темпы роста продаж должны быть выше темпов роста основных и оборотных средств, численности работников, расходов на оплату труда;
темпы роста прибыли должны превышать темпы роста затрат, а темпы роста рентабельности затрат - темпы роста издержкоемкости (затратоемкости);
темпы роста оборачиваемости запасов должны быть выше темпов роста доли запасов в оборотных активах.
На первом этапе определим влияние прибыльности продукции (LП), фондоемкости продукции (LF) и оборачиваемости оборотных средств (LЕ) на рентабельность деятельности при помощи формулы (58):
К = П / (F + E) = LП / (LF + LЕ), (58)
где LП = П / N - прибыльность продукции;
LF = F / N - фондоемкость продукции;
LЕ = E / N - оборачиваемость оборотных средств (коэффициент оборачиваемости).
Применив методику факторного анализа, установим величину влияния факторов на рентабельность деятельности организации. Для полного исследования причин, влияющих на исследуемый показатель, необходимо определить дополнительно условные или пересчитанные показатели. Расчеты этих показателей представлены в таблице 2.3.5. Следует учитывать, что LП0, LF0, LЕ0 - значения показателей за прошлый или базовый период, а LП1, LF1, LЕ1 - значения показателей за отчетный или фактический период.
Таблица 2.3.5. – Влияние факторов на рентабельность КТСУП «Отель»
| Показатель | Алгоритм расчета | Расчет | Значение |
| 1 | 2 | 3 | 4 |
| 1. Рентабельность для прошлого периода | LП0 / (LF0 + LЕ0) | 0,116 / (2,919+2,228) | 0,023 |
| 2. Рентабельность по прибыльности продукции при условии, что изменялась только рентабельность продукции, а значения остальных факторов оставались на уровне прошлого года | LП1 / (LF0 + LЕ0) | 0,109 / (2,919 + 2,228) | 0,021 |
| 3. Рентабельность по фондоемкости продукции при условии, что изменялись два фактора - рентабельность продукции и фондоемкость, а значения остальных факторов оставались на уровне прошлого года | LП1 / (LF1 + LЕ0) | 0,109 / (1,514 + 2,228) | 0,029 |
| 4. Рентабельность для отчетного периода | LП1 / (LF1 + LЕ1) | 0,109 / (1,514 + 1,334) | 0,038 |
Расчет показателей рентабельности при различных условиях
Поочередно сравнивая между собой полученные показатели, рассчитанные при различных условиях, получим влияние факторов на изменение рентабельности (см. таблицу 2.3.6).
Таблица 2.3.6. – Анализ влияния факторов на изменение рентабельности КТСУП «Отель»
| Факторы, оказавшие влияние на изменение рентабельности | Расчет | Уровень влияния | Уровень влияния, % |
| 1. Влияние прибыльности | 0,021 - 0,023 | -0,001 | -0,13 |
| 2. Влияние фондоемкости продукции | 0,029 - 0,021 | 0,008 | 0,80 |
| 3. Влияние оборачиваемости оборотных средств | 0,038 - 0,029 | 0,009 | 0,91 |
| ИТОГО | 0,038 - 0,023 | 0,016 | 1,57 |
Прирост рентабельности за отчетный период составляет ЉR = 3,8 – 2,3 = 1,5 %;
За счет роста рентабельности продаж снижение результативного показателя составил 0,13 %. Влияние фондоемкости и оборачиваемости оборотных средств способствовали приросту рентабельности на 1,71 %.
На втором этапе определим влияние материалоемкости продукции (LМ), трудоемкости продукции (LТ) и амортизациемкости (LА) на рентабельность деятельности при помощи формул (59) или (60).
П / (F + E) = (1 - (U / N + M / N + A / N)) / (F / A х (A / N + E / N)),(59)
К = (1 - (LМ + LТ + LА)) / (LF + LЕ). (60)
Применив методику факторного анализа, установим величину влияния рассматриваемых факторов на рентабельность деятельности организации. Для полного исследования причин, влияющих на исследуемый показатель, определим дополнительно пересчитанные показатели. Расчеты этих показателей представлены в таблице 2.3.7.
Таблица 2.3.7. – Расчет показателей рентабельности КТСУП «Отель» при различных условиях
| Показатель | Расчет | Значение | Значение, % |
| 1. Рентабельность для прошлого периода |
(1 - (LМ0 + LТ0 + LА0)) / / LF0 + LЕ0 |
1,959 | 195,94 |
| 2. Рентабельность по материалоемкости продукции |
(1 - (LМ1 + LТ0 + LА0)) / / LF0 + LЕ0 |
1,958 | 195,76 |
| 3. Рентабельность по трудоемкости продукции, при условии, что изменялись материалоемкость и трудоемкость продукции, а все остальные факторы оставались без изменения |
(1 - (LМ1 + LТ1 + LА0)) / / LF0 + LЕ0 |
1,957 | 195,68 |
| 4. Рентабельность по амортизациемкости продукции, при условии, что изменялись материалоемкость, трудоемкость и амортизациемкость продукции, а все остальные факторы оставались без изменения |
(1 - (LМ1 + LТ1 + LА1)) / / LF0 + LЕ0 |
1,955 | 195,55 |
| 5. Рентабельность по фондоемкости, при условии, что изменялись материалоемкость, трудоемкость, амортизациемкость и фондоемкость продукции, а все остальные факторы оставались без изменения |
(1 - (LМ1 + LТ1 + LА1)) / / LF1 + LЕ0 |
1,984 | 198,44 |
| 6. Рентабельность для отчетного периода |
(1 - (LМ1 + LТ1 + LА1)) / / LF1 + LЕ1 |
1,988 | 198,81 |
Поочередно сравнивая между собой полученные показатели, рассчитанные при различных условиях, получим влияние факторов на изменение рентабельности (см. таблицу 2.3.8).
Таблица 2.3.8. – Анализ влияния факторов на изменение рентабельности КТСУП «Отель»
| Факторы, оказавшие влияние на изменение рентабельности | Расчет | Уровень влияния | Уровень влияния, % |
| 1. Материалоемкость продукции | 1,958 - 1,959 | -0,002 | -0,18 |
| 2. Трудоемкость продукции | 1,957 - 1,958 | -0,001 | -0,08 |
| 3. Амортизациемкость | 1,955 - 1,957 | -0,001 | -0,14 |
| 4. Фондоемкость продукции | 1,984 - 1,955 | 0,029 | 2,89 |
| 5. Оборачиваемость оборотных средств | 1,988 - 1,984 | 0,004 | 0,37 |
| ИТОГО | 0,029 | 2,88 | |
Таким образом, на основании данных таблицы 2.3.8 можно сделать вывод о значительном влиянии материалоемкости продукции на снижение рентабельности деятельности (-0,18 %), положительном влиянии, хоть и незначительной оборачиваемости оборотных средств (+0,37 %), а так же фондоемкости продукции (2,89 %). Трудоемкость продукции снизила результативный показатель на 0,08 %.
3. Пути увеличения прибыли и рентабельности КТСУП «Отель» г. Гомель в условиях конкуренции
В данной главе нашей курсовой работы мы рассмотрим резервы увеличения суммы прибыли КТСУП «Отель».
Резервы роста прибыли - это количественно измеримые возможности ее увеличения за счет роста объема реализации продукции, уменьшения затрат на ее производство и реализацию, недопущения вне реализационных убытков, совершенствование структуры производимой продукции. Резервы выявляются на стадии планирования и в процессе выполнения планов. Определение резервов роста прибыли базируется на научно обоснованной методике их расчета, мобилизации и реализации. Выделяют три этапа этой работы: аналитический, организационный и функциональный.
На первом этапе выделяют и количественно оценивают резервы; на втором разрабатывают комплекс инженерно-технических, организационных, экономических и социальных мероприятий, обеспечивающих использование выявленных резервов; на третьем этапе практически реализуют мероприятия и ведут контроль за их выполнением.
При подсчете резервов роста прибыли за счет возможного роста объема реализации используются результаты анализа выпуска и реализации продукции.
Сумма резерва роста прибыли за счет увеличения объема продукции рассчитывается по формуле:
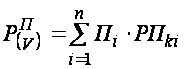 , (61)
где:  - резерв
роста прибыли
за счет увеличения
объема продукции;
Пi - плановая сумма прибыли на единицу i-й продукции;
РПki - количество дополнительно реализованной продукции в натуральных единицах измерения.
Если прибыль рассчитана на рубль товарной продукции, сумма резерва ее роста за счет увеличения объема реализации определяется по формуле:
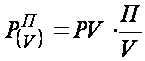 , (62)
где: PV - возможное увеличение объема реализованной продукции, руб.;
П - фактическая прибыль от реализации продукции, руб.;
V - фактический объем реализованной продукции, руб.
Сопоставление возможного объема продаж, установленного по результатам маркетинговых исследований, с производственными возможностями предприятия позволяет спрогнозировать увеличение объема производства и реализации продукции КТСУП «Отель» на 2% в следующем году. Рассчитаем резерв увеличения прибыли за счет увеличения объема выпуска и реализации продукции КТСУП «Отель» по формуле (3.2).
Имеем:
PV = 4144 млн. руб. * 2% = 82,88 млн.руб.
П = 375 млн.руб.
V = 4144 млн.руб.
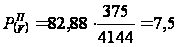 млн.руб.
Таким образом, увеличив объем выпуска продукции на 2% рассматриваемое нами предприятие увеличит свою прибыль на 7,5 млн. руб.
Важное направление поиска резервов роста прибыли - снижение затрат на производство и реализацию продукции, например, сырья, материалов, топлива, энергии, амортизации основных фондов и других расходов.
Для выявления и подсчета резервов роста прибыли за счет снижения себестоимости может быть использован метод сравнения. В этом случае для количественной оценки резервов очень важно правильно выбрать базу сравнения. В качестве такой базы могут выступать уровни использования отдельных видов производственных ресурсов: плановый и нормативный: достигнутый на передовых предприятиях: базовый фактически достигнутый средний уровень в целом по отрасли: фактически достигнутый на передовых предприятиях зарубежных стран.
Методической базой экономической оценки резервов снижения затрат овеществленного труда является система прогрессивных технико-экономических норм и нормативов по видам затрат сырья, материалов, топливно-энергетических ресурсов, нормативов использования производственных мощностей, удельных капитальных вложений, норм и нормативов в оборудовании и др.
При сравнительном методе количественного измерения резервов их величина определяется путем сравнения достигнутого уровня затрат с их потенциальной величиной:
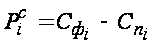 , (63)
где:  - резерв
снижения
себестоимости
продукции за
счет i-го вида
ресурсов;
 - фактический
уровень использования
i-го вида производственных
ресурсов;
 - потенциальный
уровень использования
i-го вида производственных
ресурсов.
Обобщающая количественная оценка общей суммы резерва снижения себестоимости продукции производится путем суммирования их величины по отдельным видам ресурсов:
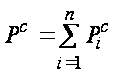 , (64)
где:
 - общая величина
резерва снижения
себестоимости
продукции;
- резерв
снижения
себестоимости
по i-му виду
производственных
ресурсов.
Если анализу прибыли предшествует анализ себестоимости продукции и определена общая сумма резерва ее снижения, то расчет резерва роста прибыли производится по формуле:
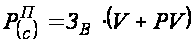 , (65)
где:  - резерв
увеличения
прибыли за счет
снижения
себестоимости
продукции;
 - возможное
снижение затрат
на рубль продукции;
V - фактический объем реализованной продукции за изучаемый период;
PV - возможное увеличение объема реализации продукции.
Затраты на производство и реализацию произведенной продукции в целом и по статьям за отчетный год (фактически и по плану), а также за предшествующий год представлены в таблице 2.3.9.
Таблица 3.1 – Затраты на производство и реализацию продукции (товаров, работ, услуг) КТСУП «Отель»
| Статьи затрат | 2007 г. млн.руб. | 2008 г. млн.руб. | |
| план | факт | ||
| 1 | 2 | 3 | 4 |
| Материальные затраты | 526 | 674 | 428 |
| 1 | 2 | 3 | 4 |
| Заработная плата с начислениями | 1044 | 611 | 592 |
| Амортизация основных средств и нематериальных активов | 229 | 259 | 232 |
| Прочие расходы | 287 | 403 | 343 |
| Производственная себестоимость продукции | 2086 | 1947 | 1595 |
| Управленческие расходы | 498 | 758 | 621 |
| Расходы на реализацию | 607 | 497 | |
| Полная себестоимость продукции | 2584 | 3312 | 2713 |
Для того, чтобы затраты на производство и реализацию продукции по статьям привести в сопоставимые значения, пересчитаем их на 1 рубль произведенной и реализованной продукции, используя формулу:
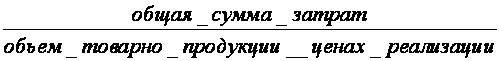 . (66)
Таблица 3.2 – Затраты на 1 рубль продукции (товаров, работ, услуг) КТСУП «Отель»
| Статьи затрат | 2007 г. млн. руб. | 2008 г. млн. руб. | |
| план | факт | ||
| Материальные затраты | 0,131 | 0,127 | 0,103 |
| Заработная плата с начислениями | 0,260 | 0,116 | 0,143 |
| Амортизация основных средств и нематериальных активов | 0,057 | 0,049 | 0,056 |
| Прочие расходы | 0,072 | 0,076 | 0,083 |
| Производственная себестоимость продукции | 0,52 | 0,368 | 0,385 |
| Управленческие расходы | 0,124 | 0,143 | 0,15 |
| Расходы на реализацию | 0,115 | 0,12 | |
| Полная себестоимость продукции | 0,644 | 0,626 | 0,655 |
Как показывают данные таблицы 2.3.10, существуют резервы снижения себестоимости продукции за счет уменьшения управленческих и коммерческих затрат.
Возможное снижение затрат на рубль товарной продукции равно:
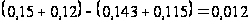 руб.
Затраты на рубль товарной продукции в 2008 году составили 0,655 руб. снижение этой суммы на 0,012 руб. позволит увеличить сумму прибыли. Рассчитаем резерв увеличения суммы прибыли за счет снижения себестоимости:
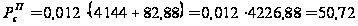 млн. руб.
А это в свою очередь повысит рентабельность продаж.
Фактическая рентабельность продаж в 1999 г. составила:
 %.
Возможная рентабельность продаж при снижении на 0,012 руб. затрат на рубль реализованной продукции составит:
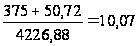 %.
Существенным резервом роста прибыли является улучшение качества товарной продукции.
Рассматриваемая организация КТСУП «Отель» оказывает услуги по проживанию в номерах различной комфортности (высшего и первого разряда). Специфика оказываемых услуг, а именно услуг по проживанию, такова, что всегда качество полностью зависит от производителя.
Резерв увеличения прибыли за счет повышения качества обычно определяется следующим образом: изменение удельного веса каждого вида умножается на отпускную цену соответствующего вида услуг, результаты суммируются, и полученное изменение средней цены умножается на возможный объем реализации услуг:
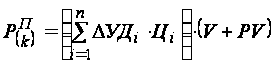 , (67)
где:  - резерв
увеличения
прибыли за счет
повешения
качества продукции;
УДi - удельный вес i-го вида продукции в общем объеме реализации;
Цi - отпускная цена i-го вида продукции;
V - фактический объем реализации продукции в анализируемом периоде;
PV - возможное увеличение объема реализации продукции.
В 2008 году проживание в номерах высшей категории в общем объеме реализации услуг КТСУП «Отель» составляла 65%, первой категории - 35%.
Отпускная цена на номера первой категории на 19% ниже цены на номера первой категории (т.е. Ц высш. кат.= 100%; Ц I кат. =81%).
Организация имеет возможность изменить структуру оказываемых услуг таким образом: на 3% увеличить удельный вес номеров высшей категории и на столько же снизить удельный вес номеров первой категории сорта.
Рассчитаем резерв увеличения прибыли за счет такого изменения структуры
Таблица 3.3 – Расчет резерва роста прибыли за счет улучшения качества продукции (товаров, работ, услуг) КТСУП «Отель»
| Категории номеров | Отпускная цена за условную единицу, усл. ден. ед. | Удельный вес, % | Изменения средней цены реализации, усл. ден. ед. | ||
| Факти-ческий | Возмож-ный | Откло-нение, +, - | |||
| Высший | 100 | 65 | 68 | +3 | +3 |
| Первый | 81 | 35 | 32 | -3 | -2 |
| Итого: | - | 100 | 100 | - | +1 |
Средняя цена реализации условной единицы возросла на 1 условную денежную единицу.
Рассчитаем, чему же равна 1 условная денежная единица.
Весь объем реализации услуг примем за 100 условных единиц количества, тогда фактический объем номеров высшей категории будет равен 65 условных единиц количества, - первой категории - 35 условных единиц количества.
Сумму выручки от реализации можно выразить в условных единицах и представить в виде суммы:
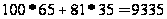 усл. ден. ед.
В тоже время выручка от реализации продукции с учетом возможного увеличения объема производства и реализации продукции составляет 4226,88 млн. руб.
Тогда 9335 усл. ден ед. = 4226,88 млн. руб.
Отсюда 1 усл. ден ед. =4226,88/9335= 0,453 млн. руб.
Итак, в связи с увеличением удельного веса номеров высшей категории на 3% и сокращением удельного веса номеров первой категории средняя цена возрастает на 0,453 млн. руб. за условную единицу количества, а сумма прибыли за возможный объем реализации увеличивается на 45,3 млн. руб.
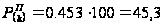 млн. руб.
Обобщим все выявленные резервы роста прибыли (табл. 2.3.12).
Таблица 3.4 – Обобщенные резервы роста суммы прибыли КТСУП «Отель»
| Источник резервов | Резервы увеличения прибыли, млн.руб. |
| Увеличение объема продаж | 7,5 |
| Снижение себестоимости продукции | 50,72 |
| Повышение качества оказываемых услуг | 45,3 |
| Итого: | 103,52 |
Основными источниками резервов повышения уровня рентабельности продукции является увеличение суммы прибыли от реализации продукции, снижение себестоимости оказываемых услуг. Для подсчета резервов увеличения рентабельности продаж может быть использована следующая формула:
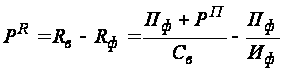 , (68)
где:  - резерв
роста рентабельности;
 - рентабельность
возможная;
 - рентабельность
фактическая;
 - фактическая
сумма прибыли;
 - резерв
роста прибыли
от реализации
продукции;
 - возможная
себестоимость
продукции с
учетом выявленных
резервов;
 - фактическая
сумма затрат
по реализованной
продукции.
Возможная сумма затрат на рубль товарной продукции: 0,655 - 0,012 = 0,643 руб.
Умножим эту сумму затрат на возможный объем товарной продукции выраженный в ценах реализации (4226,88 млн. руб.), получим значение суммы возможной себестоимости:
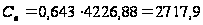 млн. руб.
Подсчитав все известные данные в формулу (68) вычислим резерв увеличения рентабельности КТСУП «Отель» за счет названных выше факторов:
PR = (375+103,52)/2717,9 – 375/2713 = 17,6 – 13,8 = 3,8%
Таким образом, при увеличении объема реализации продукции (товаров, работ, услуг) на 2%, снижении на 0,012 руб. затрат на рубль товарной продукции, увеличении на 3% удельного веса номеров высшей категории в общем объеме реализованных услуг КТСУП «Отель» получит дополнительную прибыль в сумме 103,52 млн. руб. и увеличит рентабельность (окупаемость затрат) на 3,8%.
На основе анализа резерва увеличения прибыли и рентабельности КТСУП «Отель, проведенного в данной главе, здесь мы может сделать выводы о том, что на рассматриваемом предприятии существуют следующие резервы увеличения прибыли:
увеличение объема производства и реализации выпускаемой продукции;
снижение себестоимости выпускаемой продукции;
повышение качества выпускаемой продукции.
Также нам представляется необходимым сделать ряд предложений по улучшению финансовых результатов КТСУП «Отель», которые возможно применить как в краткосрочном и среднесрочном, так и в долгосрочном периоде:
рассмотреть и устранить причины возникновения перерасхода финансовых ресурсов на управленческие и коммерческие расходы;
усовершенствовать управление предприятием, а именно:
выделить в составе структурных подразделений и структурных единиц предприятия центры затрат и центры ответственности;
внедрение на предприятии системы управленческого учета затрат в разрезе центров ответственности, центров затрат и отдельных групп услуг;
осуществлять эффективную ценовую политику, дифференцированную по отношению к отдельным категориям покупателей;
совершенствовать рекламную деятельность, повышать эффективность отдельных рекламных мероприятий;
разработать и ввести эффективную систему материального стимулирования персонала, тесно увязанную с основными результатами хозяйственной деятельности предприятия и экономией ресурсов;
использовать системы депремирования работников при нарушении или трудовой или технологической дисциплины;
разработать и осуществить мероприятия, направленные на улучшение материального климата в коллективе, что в конечном итоге отразиться на повышении производительности труда.
Заключение
Поиск резервов повышения эффективности использования всех видов имеющихся ресурсов - одно из важнейших задач любой организации. Выявлять и практически использовать эти резервы можно только с помощью тщательного финансового экономического анализа.
Анализ финансовых результатов деятельности организации является неотъемлемой частью финансово-экономического анализа. Основными показателями, характеризующими эффективность деятельности организации является прибыль и рентабельность.
Как показал анализ финансовых результатов КТСУП «Отель», данная организация успешно работает на рынке города Гомеля и Гомельской области, она является конкурентной, но в рассматриваемом периоде у неё несколько ухудшились финансовые результаты за счет продажи гостиницы «Гомель».
Прибыль от реализации продукции (товаров, работ, услуг) в отчетном 2008 году снизилась на 2,1% по сравнению с предшествующим 2007 годом. План по прибыли от реализации продукции (товаров, работ, услуг) недовыполнен на 36,4%.
Основной доход предприятие получает от предоставления услуг по проживанию в гостинице.
Чистая прибыль предприятия в 2008 году снизилась на 3 млн. руб. или 5,2%.
Значительную роль в снижении суммы прибыли сыграли инфляционные процессы и продажа гостиницы «Гомель». Однако и ухудшение деятельности самой организации также сыграло немалую роль. Это показал факторный анализ прибыли и рентабельности.
Выручка от реализации продукции (товаров, работ, услуг) увеличила прибыль на 136 млн. руб., а оплата труда повлияла на снижение прибыли на 115 млн. руб., материальные затраты на 26 млн. руб., амортизация основных средств и нематериальных активов на 3 млн. руб.
Наиболее полно, чем прибыль, окончательные результаты хозяйствования характеризуют показатели рентабельности.
Рентабельность в 2008 году составила 3,8%, что на 1,5% больше, чем в 2007 году (2,3%). За счет влияния фондоемкости продукции рентабельность увеличилась на 0,8%, за счет влияния оборачиваемости оборотных средств увеличилась на 0,91%, а за счет прибыльности снизилась на 0,13%.
Анализ также показал, что в рассматриваемой нами организации существуют резервы увеличения прибыли и рентабельности. К ним относятся: увеличение объема производства и реализации услуг, снижение удельной себестоимости услуг и повышения качества услуг.
Используя выявленные резервы, КТСУП «Отель» может получить дополнительную прибыль в сумме 103,52 миллиона рублей и увеличить рентабельность производства с 13,8% до 17,6%, т.е. в 1,28 раза
В данной работе нами был проведен анализ прибыли и рентабельности КТСУП «Отель». Данный анализ является ретроспективным, т.к. использовано информация уже свершившихся фактов хозяйственной деятельности; внутренним, т.е. изучалась деятельность только одной организации; итоговым (за один год); финансово-экономическим, т.е. его содержанием является изучение взаимодействия экономических процессов и финансовых результатов.
По использованной методике проведенный нами анализ является сравнительным и факторным. По охвату изучаемых объектов - выборочный и тематический.
Данный анализ не носит исчерпывающего характера, это продиктовано ограниченностью предоставленной организацией информации и, в некоторой степени, ограниченностью объема данной курсовой работы.
Список использованных источников
1. Балыков, А. Система показателей экономической эффективности: /А. Балыков — АПК: экономика, управление – 2000 - №7- с. 19-22.
2. Бердникова Т.Б. Анализ и диагностика финансово-хозяйственной деятельности предприятия / Т.Б. Бердникова - М.: ИНФРА-М, 2001.
3.Бобылёва, А.З. Финансовое оздоровление фирмы: теория и практика: учеб. пособие для вузов /А.З. Бобылёва — М.: Дело, 2004.
4.Бочаров, В.В. Финансовый анализ: учеб. пособие для вузов /В.В. Бочаров — СПб.: Питер, 2005.
5.Вартанов, А.С. Экономическая диагностика предприятия: организация и методология /А.С. Вартанов — М.: Финансы и статистика, 1991.
6.Грузинов, В.П. Экономика предприятия: учебное пособие /В.П. Грузинов — М.: Финансы и статистика, 1998.
7.Ермолович, Л.Л. Анализ финансово-хозяйственной деятельности предприятия /Л.Л. Ермолович — Минск: БГЭУ, 1997.
8.Ефимова, О.В. Финансовый анализ /О.В. Ефимова— М.: Бухгалтерский учёт, 1998.
9.Савицкая, Г.В. Анализ хозяйственной деятельности предприятия: учеб. для вузов/ Г.В. Савицкая— Мн.: Новое знание, 2002.
10.авицкая, Г.В. Анализ эффективности деятельности предприятия: методологические аспекты/ Г.В. Савицкая— 2-е изд., испр Мн.: Новое знание, 2004.
11.Стражева, В.И.. Анализ хозяйственной деятельности в промышленности /В.И. Стражева— Мн.: Выш. школа, 2008.
12. Экономический анализ финансово-хозяйственной деятельности предприятия: учебн.-практич. Псобие для ВУЗов /под ред. Л.Л. Ермолович – Мн.:БГЭУ, 2000.
13. Экономика. Финансы, Управление. №12 за декабрь 2004 г. стр. 82-89.
14. Экономика. Финансы, Управление. №1 за январь 2005 г. стр.