Анализ системы основных экономических показателей деятельности организации и выработка предложений по совершенствованию её функционирования
2.4 Расходы по реализации товаров и услуг
Проанализируем формирование расходов по реализации товаров и услуг в соответствии с объемом продаж товаров как за исследуемый год, так и в динамике (таблица 13).
На ООО «Доверие» супермаркет «Три Толстяка» по сравнению с базисным годом темпы роста затрат по купле-продаже товаров опережали темпы роста объема оборота на 8,32% и их рост составил 16,76%. Так при этом в 2008 году по сравнению с 2007 темп роста объема реализации незначительно превышал темп роста расходы по реализации товаров и услуг. Причинами роста затратоемкости явилось увеличение стоимости арендной платы, цен и тарифов на коммунальные услуги, другие платные услуги, оказываемые предприятию, увеличение расходов на оплату труда, в связи с наймом работника, увеличением физического объема продаж и снижением торговой надбавки по сравнению с 2007 годом.
Таблица 13
Динамика показателей расходы по реализации товаров и услуг и объема продаж товаров на предприятии (сумма – тыс. руб., темп роста -%).
| Годы | Оборот при продаже товаров | Расходы по реализации товаров и услуг | Уровни издержек обращения | ||||
| Сумма | Темпы роста | Сумма | Темпы роста | ||||
| Базисные | Цепные | Базисные | Цепные | ||||
| 2007 | 714012 | 100 | - | 220076 | 100 | - | 30,82 |
| 2008 | 770580 | 107,92 | 107,92 | 237341 | 107,85 | 107,85 | 30,80 |
| 2009 | 835643 | 108,44 | 108,44 | 256969 | 116,76 | 108,27 | 30,75 |
Исследование цепных темпов роста свидетельствует о том, темпы роста оборота по продажам в 2008 и 2009 году незначительно превышали темпы роста расходы по реализации товаров и услуг. Фактически они росли одинаково. Однако небольшое снижение уровня расходы по реализации товаров и услуг создало предпосылку для снижения среднего уровня затрат на 0,05% к объему продаж.
В целом, относительная сумма снижения расходы по реализации товаров и услуг за 2008-2009 годы составила 185,05 тыс.руб. что говорит о снижении расходов на продажу товаров в отчетном году.
Одной из основных групп затрат на торговом предприятии является расхода на заработную плату.
Доля расходов на оплату труда в общей сумме расходов по реализации товаров в 2007 году составляло 58,3%((128304,3/220076)*100)), в 2009 году уже 65,6%, что связано с наймом новых сотрудников на предприятие.
Столь высокий удельный вес расходов на заработную плату, как правило, приводит к снижению эффективности использования трудовых ресурсов, что наглядно видно из таблицы 14.
Таблица 14
Показатели, характеризующие эффективность использования затрат живого труда (трудовых ресурсов) на предприятии (сумма – тыс. руб., темп роста - %)
| Показатели | 2007 | 2008 | 2009 | темп роста | |
| 2009/2008 | 2009/2007 | ||||
| Оборот по продаже товаров | 714012 | 770580 | 835643 | 108,44 | 117,03 |
| Фонд заработной платы | 128304,3 | 148338,1 | 168571,1 | 113,64 | 131,38 |
| Величина расходов на единицу реализованных товаров | 17,97 | 19,25 | 20,17 | - | - |
| Затратоотдача использования трудовых ресурсов | 5,56 | 5,19 | 4,96 | 95,43 | 89,08 |
Так, при увеличении общего объема оборота продаж товаров в целом по предприятию за 2009 год на 8,44% или на 65063 тыс.руб., величина расходов на оплату труда в расчете на единицу реализованных товаров, равную 100 руб. оборота, возросла на 92 копейки, зато затратоотдача использования трудовых ресурсов снизилась на 4,57% или на 23 копейки в расчете на рубль реализованных товаров.
По сравнению с 2007 годом оборот по продаже товаров в 2009 году вырос на 17,03%. Уровень расходов на оплату труда так же возрос на 2руб.20коп., при одновременном уменьшении коэффициента использования трудовых ресурсов. На 60 копеек.
Рост фонда оплаты труда превышал темп роста оборота по реализации товаров (131,38>117,03), что и привело к увеличению затратоотдачи. На увеличение фонда заработной платы оказало влияние найм работников. Так как затратоотдача снижается, предприятию следует пересмотреть свою политику в области персонала, допускающее прием избыточного числа работников.
Таким образом, снижение коэффициента затратоотдачи привело к образованию «упущенной» экономической выгоды для роста оборота в размере 89002,8 тыс.руб.(0,6* 148338,1) в 2009 году. В целом за рассматриваемый период сумма «упущенной» экономической выгоды для роста оборота по продаже товаров и услуг составила 282269 тыс.руб. (2,2*128304,3).
Основными оценочными показателями, характеризующими эффективность использования текущих затрат и трудовых ресурсов на предприятии, являются: уровень расходы по реализации товаров и услуг, коэффициент затратоотдачи, коэффициент зарплатоотдачи, интегральный показатель, характеризующий общую эффективность отдачи текущих затрат и трудовых затрат.
Таблица 15
База данных для расчета оценочных показателей, характеризующих эффективность использования текущих расходов и трудовых ресурсов на исследуемом предприятии в динамике (сумма – тыс. руб.)
| Показатели | 2007 | 2008 | 2009 |
| Оборот по продаже | 714012 | 770580 | 835643 |
| Расходы по реализации товаров и услуг | 231749 | 237341 | 256969 |
| Фонд заработной платы | 128304,3 | 148338,1 | 168571 |
| То же в % к обороту | 30,82 | 30,80 | 30,75 |
| Удельный вес заработной платы в общей сумме издержек, % | 55,36 | 62,50 | 65,60 |
Факторы, характеризующие эффективность использования ресурсов и затрат приведем в таблице 16.
Таблица 16
Оценочные показатели, характеризующие эффективность использования ресурсов и затрат на исследуемом предприятии в динамике (сумма – тыс. руб., темп роста -%)
| Показатели | 2007 | 2008 | 2009 | темпы роста, % | ||
| 2007/2008 | 2008/2009 | 2007/2009 | ||||
| Коэффициента отдачи | ||||||
| Затратоотдача | 3,08 | 3,25 | 3,25 | 105,38 | 100,16 | 105,55 |
| Зарплатоотдача | 5,56 | 5,19 | 4,96 | 93,35 | 95,43 | 89,08 |
| Интегральный показатель эффективности | 4,14 | 4,11 | 4,02 | 99,18 | 97,77 | 96,96 |
Если в 2007 на рубль расходов по реализации товаров было реализовано товаров на 3руб.08 коп., то в 2009 она увеличилась на 14 коп. и составила 3руб.25коп., т.е. на 5,55% больше. За два последних года затратоотдача осталась неизменной, составляет 3руб.25коп.
Зарплатоотдача в динамике снизилась на 10,92%, а за два последних года – на 4,57%. В итоге, общая эффективность использования текущих затрат и трудовых ресурсов на предприятии снизилась в динамике на 3,04%., а за два последние года – на 3,33%. Как уже отмечалось выше, темп увеличения фонда заработной платы выше темпа роста оборота по продаже товаров (113,6>108,4), что свидетельствует о неэффективной кадровой политике. Данная тенденция прослеживается в течении всего анализируемого периода.
Затратоотдача на предприятии в 2008 году имела тенденцию к увеличению на 0,17, в результате чего на рубль расходов на реализацию товаров в 2008 году пришлось 3,08 руб. оборота по продаже товаров и услуг. (Так как темпы роста оборота по продаже > темпа роста расходов, 107,9>108,4 соответственно). Однако, в 2009 году темпы роста данных показателей сравнялись, вследствие чего затратоотдача за этот период не изменилась. ( основным фактором увеличения расходов по реализации товаров стало увеличение переменных расходов).
Так как затратоотдача выросла, то фактором негативно влияющим на снижение общей эффективность использования текущих затрат и ресурсов является зарплатоотдача. (темп снижения зарплатоотдачи > темпа роста коэффициента отдачи на 16,47%). Следовательно, предприятие неэффективно использовало свои трудовые ресурсы.
2.5 Анализ прибыли и рентабельности
В ходе анализа прибыли и рентабельности хозяйствующего субъекта изучают динамику изменения объема балансовой, чистой прибыли, уровня рентабельности, факторы их определяющие (величину валового дохода, уровень расходов по реализации товаров и услуг, доходы от других видов деятельности и др.).
Исходя из анализа, приведенного в таблице 17 за 3 анализируемых года выручка в действующих ценах возросла на 7,92%. С учетом ежегодной инфляции объем продаж товаров должен был возрасти на 23% и составить в отчетном 2009 году 877806,4 тыс.руб., что на 42191,91 тыс.руб. ниже фактического.
При росте объема продаж в динамике на 17,03% расходы по реализации товаров и услуг возросли на 16,76 %. В целом затраты на реализацию росли соразмерно росту выручки.
Прибыль от реализации товаров за исследуемых года, не смотря на рост оборота снизилась на 16,11%. Доминирующим фактором снижения размера операционной прибыли явилось увеличение расходы по реализации товаров и услуг на 19628 тыс.руб., что на 2363 тыс.руб. больше, чем в предыдущем году. Однако рост валового дохода в 2009 оказался ниже 2008 на 680 тыс.руб. За период 2007-2009 год уровень дохода (торговой надбавки) снизился на 0,46%. Уровень затратоемкости также немного возрос (0,07%) . Врезультате рентабельность продаж снизилась на 0,46%.
Таблица 17
Формирование важнейших экономических показателей торгово-хозяйственной деятельности предприятия в динамике (сумма – тыс. руб., темп роста -%)
| Показатели | 2007 | 2008 | 2009 | темп роста 2009 в % к | |
| 2007 | 2008 | ||||
| Выручка | 714012 | 770580 | 835643 | 117,03 | 108,44 |
| Доход от продажи товаров и услуг от продажи | |||||
| Сумма | 231249 | 249595 | 266761 | 115,36 | 106,88 |
| Уровень | 32,39 | 32,39 | 31,92 | ||
| Расходы по реализации товаров и услуг | |||||
| Сумма | 220076 | 237341 | 256969 | 116,76 | 108,27 |
| Уровень | 30,82 | 30,80 | 30,75 | ||
| Прибыль от реализации | |||||
| Сумма | 11673 | 12254 | 9792 | 83,89 | 79,91 |
| Рентабельность продаж | 1,63 | 1,59 | 1,17 | ||
| Внерелезационные доходы | 2844 | 2757 | 2670 | 93,88 | 96,84 |
| Внерелеазационные расходы | 6329 | 5784 | 2944 | 46,52 | 50,90 |
| Валовая прибыль | |||||
| Сумма | 3286 | 4525 | 7483 | 227,72 | 165,37 |
| Уровень | 0,46 | 0,59 | 0,90 | ||
| Чистая прибыль | 2609 | 3592 | 8308 | 318,44 | 231,29 |
| Уровень рентабельности | 0,37 | 0,47 | 0,99 | - | - |
В течение исследуемого периода уровень рентабельности продаж имел тенденцию к снижению. В период с 2007 году по 2008 снижение составило 0,004%, что было связано с превышением темпа роста выручки над прибылью от реализации (107,9>104,9).
Существенное увеличение расходов по реализации товаров и услуг в период с 2008 по 2009 год снизило прибыль от реализации снизилась на 2462 тыс.руб., в результате чего рентабельность так же снизилась на 0,42%.
В период с 2007 по 2009 год размер балансовой прибыли вырос в 2,27 раза, а чистой прибыли на 3,18%. Это стало возможным благодаря резкому снижению (почти в 2 раза) процентов к уплате и прочих расходов в 2009 году. В итоге уровень рентабельности всей хозяйственной деятельности предприятия возрос почти в три раза и составил 0,99 % при 0,37% в 2007 году. Рассмотрим степень влияния того или иного факториального признака на изменение операционной прибыли.
Таблица 18
Важнейшие экономические показатели торгово-хозяйственной деятельности предприятия в динамике (сумма – тыс. руб., темп роста - %).
| Показатели | 2007 | 2008 | 2009 | отклонение | темп роста в% | ||
| 2009/2007 | 2009/2008 | 2009/2007 | 2009/2008 | ||||
| Выручка | 714012 | 770580 | 835643 | 121631 | 65063 | 117,035 | 108,443 |
| Доход от продажи товаров и услуг | |||||||
| Сумма | 231749 | 249595 | 266761 | 17846 | 17166 | 115,1 | 106,878 |
| Уровень | 32,457 | 32,391 | 31,923 | -0,534 | -0,468 | - | - |
| Расходы по реализации товаров и услуг | |||||||
| Сумма | 220076 | 237341 | 256969 | 36893 | 19628 | 116,764 | 108,270 |
| Уровень | 30,822 | 30,800 | 30,751 | -0,071 | -0,049 | - | - |
| Прибыль от реализации | |||||||
| Сумма | 11673 | 12254 | 9792 | -1881 | -2462 | 83,886 | 79,909 |
| Рентабельность продаж | 1,635 | 1,590 | 1,172 | -0,463 | -0,418 | - | - |
| Внерелезационные доходы | 2844 | 2757 | 2670 | -174 | -87 | 93,882 | 96,844 |
| Внерелезационные расходы | 6329 | 5784 | 2944 | -3385 | -2840 | 46,516 | 50,899 |
| Прибыль - всего | |||||||
| Сумма | 3286 | 4525 | 7483 | 4197 | 2958 | 227,724 | 165,370 |
| Общая рентабельность | 0,460 | 0,587 | 0,895 | 0,435 | 0,308 | 194,578 | - |
| Чистая прибыль | 2608 | 3592 | 8308 | 5700 | 4716 | 318,558 | 231,292 |
Согласно таблице 19 в период с 2007 по 2008 год негативно на прибыль влияли следующие факторы: уменьшение размера средней торговой надбавки, снижение доходов от прочих видов деятельности, снижение суммы процентов к получению. Фактором, который сильнее других повлиял на снижение величины прибыли является уменьшение суммы среднего размера торговой надбавки, в результате чего прибыль уменьшилась на 509 тыс. руб.((32,391-32,457)*770580/100). Однако снижение затратоемкости на 168 тыс.руб. ((30,8-30,822)*770580/100) и увеличение объема выручки на 922 тыс.руб. ((770580-714012)*1,635/100) привело к увеличению размера прибыли от продаж товаров на 581 тыс.руб. Благодаря снижению внереализационных расходов и снижению процентов к уплате в общем на 704.тыс.руб. балансовая прибыль увеличилась на 1239 тыс.руб.
Таблица 19 - Сводная таблица, характеризующая влияние приведенных экономических факторов на изменение операционной и балансовой прибыли (сумма – тыс. руб.).
| Факторы | Влияние каждого факториального признака на изменение размера прибыли (операционной, балансовой) | |||||
| 2009/2008 | 2008/2007 | 2009/2007 | ||||
| Сумма | Уровень, % | Сумма | Уровень, % | Сумма | Уровень, % | |
| Увеличение объема выручки | 1035 | - | 922 | - | 1988 | - |
| Увеличение среднего размера торговой надбавки | -3908 | -0,47 | -509 | -0,07 | - 4466 | 0,53 |
| Рост общей затратоемкости | -411 | -0,05 | -168 | -0,02 | -597 | -0,07 |
| Итого | -2462 | -0,29 | 581 | 0,08 | -1881 | -0,23 |
| Снижениие внереализационных доходов | 87 | 0,01 | 87 | 0,01 | 174 | 0,02 |
| Снижение внереализационных расходов | 2840 | 0,34 | 545 | 0,07 | 3385 | 0,41 |
| Снижение суммы процентов к получению | 74 | 0,01 | 41 | 0,01 | 33 | 0,00 |
| Снижение суммы процентов к уплате | 2741 | 0,33 | 159 | 0,02 | 2900 | 0,35 |
| Итого | 2958 | 0,35 | 1239 | 0,16 | 4197 | 0,50 |
Прибыль от продаж в 2009 году снизилась на 2462 тыс.руб., это произошло за счет снижение суммы среднего размера торговой надбавки на 3908 тыс.руб. В этот период произошло снижение физического объема оборота на 118 тыс.руб.((835643/1,095-770580)*1,59/100). Увеличение объема выручки произошло за счет значительного увеличения цен на товары. Рост цен на товары составил 1153 тыс.руб.((835643-835643/1,095)*1,59/100). Однако благодаря существенному снижению суммы процентов к уплате и расходов от прочих видов деятельности балансовая прибыль в итоге увеличилась на 2958 тыс.руб. В период с 2007 по 2009 год прибыль от реализации снизилась. Негативное влияние на рост прибыли от продаж оказал такой фактор как снижение среднего уровня дохода от реализации на 4466 тыс. руб. Позитивное влияние на прибыль от реализации оказали увеличение выручки на 1988 тыс. руб. и снижение затратоёмкости торговой деятельности на 597 тыс. руб. В результате превышения действия негативных факторов над позитивными прибыль от продаж уменьшилась на 1881 тыс.руб. На увеличение общей балансовой прибыли повлияли уменьшение процентов к уплате на 2900 тыс.руб. и значительное снижение внереализационных расходов на 3385 тыс.руб. Негативное влияние оказали такие факторы как уменьшение процентов к получению на 33 тыс.руб. и снижение внереализационных доходов на 174 тыс.руб. В результате балансовая прибыль увеличилась на 4197 тыс.руб.
Рентабельность является одним из важнейших оценочных показателей экономической и финансовой деятельности предприятия и отражает, насколько эффективно предприятие использует ресурсы в целях получения прибыли.
Таблица 20
Прибыль и рентабельность предприятия за 2007-2009 годы (сумма – тыс. руб., рентабельность – %)
| Показатели | 2007г. | 2008 г. | 2009 г. | Отклонения (+, -) | |
| 2009/2007 | 2009/2008 | ||||
| Выручка от реализации | 714012 | 770 580 | 835 643 | 121 631 | 65063,00 |
| Прибыль от реализации | 11673 | 12 254 | 9 792 | -1 881,00 | -2462,00 |
| Коэффициент рентабельности продаж | 0,016 | 0,016 | 0,012 | -0,005 | -0,004 |
| Срок окупаемости | 62,5 | 62,5 | 83,3 | 20,8 | |
Рентабельность продаж в 2008 году не изменилась по сравнению с 2007 годом, что свидетельствует о сокращении конкурентоспособности товаров. В 2009 году рентабельность продаж уменьшилась на 0,004% т. е. в этот период уменьшился спрос на товары. В целом за 3 года конкурентоспособность супермаркета уменьшилась на 0,5%. Срок окупаемости от основного вида деятельности период с 2007 по 2009 год увеличился на 20,8 лет, что говорит о полной неэффективной работе предприятия. В результате предприятию приходится искать резервы увеличения чистой прибыли за счет неосновного вида деятельности.
Таблица 21
Расчет рентабельности активов торгового предприятия (сумма – тыс. руб.)
| Показатели | 2007 | 2008 | 2009 |
| Чистая прибыль | 2608 | 3592 | 8308 |
| Среднегодовая величина совокупного капитала | 23784 | 36185 | 64494 |
| Коэффициент рентабельности активов | 0,110 | 0,099 | 0,129 |
| Срок окупаемости активов | 9,09 | 10,1 | 7,75 |
Приведенные расчеты показывают, что максимальная рентабельность использования капитала имела место в 2009 году и составила 12,9%. В 2008 году рентабельность активов снижалась. По сравнению с 2007 годом она уменьшилась на 1,1% и составила 9,9%. Обычно зарубежные и отечественные экономисты определяют норму рентабельности используемого капитала в 30 – 35%. Ни в одном году из анализируемого периода рентабельность активов не превышала данную норму. Срок окупаемости активов предприятии в период с 2007 по 2008 год увеличился на год, однако уже в 2009 году срок окупаемости снизился на 2,35 года. Произошло это благодаря значительного увеличения совокупного капитала в 2009 году (почти в 1,8 раза.).
Таблица 22
Расчет рентабельности собственного капитала в динамике (сумма – тыс. руб.).
| Показатели | 2007 | 2008 | 2009 |
| Чистая прибыль | 2608 | 3592 | 8308 |
| Собственный капитал | 20000 | 30000 | 50000 |
| Коэффициент рентабельности собственного капитала | 0,130 | 0,120 | 0,166 |
| Срок окупаемости собственного капитала | 7,69 | 8,33 | 6,02 |
Как видно из таблицы, рентабельность собственного капитала систематически снижалась по сравнению с базисным периодом. В 2008 году она снизилась до 0,12. В результате срок окупаемости собственного капитала увеличился на 0,64 года. Это произошло за счет резкого увеличения величины собственного капитала1,5 раза, при этом темп роста чистой прибыли составил 137,7%. Следствием этого стало снижение срока окупаемости капитала на 2,31 года, т.е. до 6,02 года. В 2009 году, хотя чистая прибыль выросла более чем в 2 раза, этого оказалось недостаточно для увеличения рентабельности. Этот показатель достиг минимума, и составила 0,166.
Эффективность хозяйственной деятельности предприятия зависит от использования отдельных видов ресурсов. Чаще всего на практике используют показатели рентабельности трудовых ресурсов, а так же хозяйственных средств.
Таблица 23
Расчет рентабельности трудовых ресурсов торгового предприятия в динамике (сумма – тыс. руб.).
| показатели | 2007 | 2008 | 2009 |
| Прибыль от продажи товаров | 11673 | 12254 | 9792 |
| Расходы на оплату труда | 128304 | 148338,1 | 168571 |
| Среднегодовая численность работников, единиц | 93 | 97 | 103 |
| Рентабельность расходов на оплату труда, % к обороту | 17,97 | 19,26 | 20,18 |
| Прибыль на 1 работника | 125,52 | 126,33 | 95,07 |
| Оборот по продаже товаров и услуг | 714012 | 770580 | 835643 |
| Рентабельность использования трудовых ресурсов | 0,09 | 0,083 | 0,058 |
| Срок окупаемости трудовых ресурсов | 11,1 | 12,04 | 17,24 |
В период с 2009 по 2007 год рентабельность расходов на оплату труда постоянно возрастала, за период она возросла на 2,21%. Основной рост произошел в 2008 году, когда рентабельность увеличилась на 1,29%.
Прибыль на одного работника в 2008 году немного увеличилась (0,81тыс.руб.), однако в 2009 году она резко снизилась, а именно на 31,26 тыс.руб.(126,33-95,07). Это связано с резким снижением прибыли от продаж товаров в 2009 году.
Рентабельность использования трудовых ресурсов снижалась как по сравнению с базисным, так и предшествующим годом. Хотя в 2008 году и имело место увеличение прибыли от реализации, расходы на оплату труда выросли в большей степени. Именно поэтому рентабельность использования трудовых ресурсов в 2008 году составила 0,083, что на 0,7% меньше, чем в 2007году. Вследствие этого срок окупаемости трудовых ресурсов увеличивался из года в год, и достиг своего наивысшего предела в 2009 году (17,24 года при нормативе1 год). Это говорит об плохой кадровой политике предприятия, допускающего излишнее увеличение численности кадров предприятия.
Все большее значение в современных условиях хозяйствования деятельности торговых предприятий приобретает показатель «рентабельность экономического потенциала», который характеризует общую экономическую эффективность использования на предприятии ресурсов.
Таблица 24
Расчет рентабельности всех функционирующих ресурсов на торговом предприятии в динамике (сумма – тыс. руб.)
| Показатели | 2007 | 2008 | 2009 |
| Балансова прибыль | 3286 | 4525 | 7483 |
| Величина хозяйственных средств | 10734 | 11628 | 13965 |
| Фонд заработной платы | 128304,3 | 148338,1 | 168571,1 |
| Всего ресурсов на предприятии | 139038,3 | 159966,1 | 182536,1 |
| Рентабельность использования всех ресурсов | 0,024 | 0,028 | 0,041 |
| Срок окупаемости ресурсов предприятия | 41,66 | 35,7 | 24,39 |
Данные показатели свидетельствуют о довольно низкой рентабельности, которая из года в год имела тенденцию к увеличению. Минимальный уровень рентабельности - 2,4 % - пришелся на 2007 год. В динамике рентабельность использования всех ресурсов увеличилась почти в 1,7 раза.
Срок окупаемости всех ресурсов супермаркета из года в год уменьшается, хотя все еще далек от нормативного показателя.
С учетом же текущих затрат, связанных с реализацией товаров, рентабельность экономического потенциала выглядит так.
Таблица 25
Расчет рентабельности экономического потенциала использования ресурсов и затрат торгового предприятия (сумма – тыс. руб.)
| Показатели | 2007 | 2008 | 2009 |
| Общая прибыль | 3286 | 4525 | 7483 |
| Всего ресурсов | 5293 | 6533 | 9492 |
| Расходы по реализации товаров и услуг | 220076 | 237341 | 256969 |
| Всего ресурсов и затрат | 225369 | 243874 | 266461 |
| Рентабельность использования ресурсов и затрат | 0,015 | 0,019 | 0,028 |
Рентабельность использования ресурсов и затрат из года в год увеличивалась, что наглядно свидетельствует об увеличении эффективности экономического потенциала торгового предприятия в динамике в 1,8 раз.
Оценка рентабельности экономического потенциала будет далеко не полной без проведения анализа показателей деловой активности и общей эффективности использования ресурсов и затрат.
Таблица 26
Информационный банк для расчета оценочных показателей в динамике по предприятию (сумма – тыс. руб.)
| Показатели | Годы | 2009 г. в % к: | |||
| 2007 | 2008 | 2009 | 2007 | 2008 | |
| 1. Объем оборота | 714012 | 770580 | 835643 | 117,03 | 108,44 |
| 2. Валовой доход | 231749 | 249595 | 266761 | 115,10 | 106,87 |
| 3. Расходы по реализации товаров и услуг | 220076 | 237341 | 256969 | 116,76 | 108,26 |
| в % к валовому доходу | 94,96 | 95,09 | 96,33 | - | - |
| 4. Фонд заработной платы | 128304,3 | 148338,1 | 168571,1 | 131,38 | 113,63 |
| Уровень (в % к обороту) | 17,97 | 19,25 | 20,17 | ||
| 5. Операционная прибыль | 11673 | 12254 | 9792 | 83,88 | 79,90 |
| Рентабельность продаж | 1,63 | 1,59 | 1,17 | - | - |
| 6. Балансовая прибыль | 3286 | 4525 | 7483 | 227,72 | 165,37 |
| 7. Чистая прибыль | 2608 | 3592 | 8308 | 318,55 | 231,29 |
| 8. Стоимость имущества (всего капитала) | 112371 | 152796 | 219423 | 195,26 | 143,60 |
| В том числе оборотного капитала | 101637 | 141168 | 201908 | 198,65 | 143,02 |
В результате значительного отставания в динамике темпов роста оборота (117,03%) от увеличения сравнимого показателя затратного характера (116,76%), трудовых ресурсов (131,38%) и капитала в целом (195,26%), затратоотдача увеличилась на 0,23 %, зарплатоотдача снизилась на 10,92%, капиталоотдача - почти в 2 раза (на 40,06 %). Приведенные коэффициенты отдачи использования ресурсов и затрат говорят о том, что неиспользованный резерв составляет в среднем 17%. (таблица 27).
Противоположная тенденция прослеживается в оценке рентабельности использования ресурсов и затрат.
Таблица 27
Оценочные показатели, характеризующие эффективность использования ресурсов и затрат в динамике по предприятию (сумма – тыс. руб.).
| Показатели | Годы | 2009 г. в % к: | |||
| 2007 | 2008 | 2009 | 2007 | 2008 | |
| 1. Коэффициент отдачи | |||||
| -текущих затрат (a); | 3,24 | 3,25 | 3,25 | 100,23 | 100,16 |
| -трудовых ресурсов (b); | 5,56 | 5,19 | 4,96 | 89,08 | 95,43 |
| -всего капитала (c); | 6,35 | 5,04 | 3,81 | 59,94 | 75,51 |
| в т.ч. оборотного капитала | 7,03 | 5,46 | 4,14 | 58,91 | 75,82 |
| 2. Коэффициент рентабельности | |||||
| -текущих затрат (x); | 0,01 | 0,02 | 0,03 | 195,03 | 152,74 |
| -трудовых ресурсов (y); | 0,03 | 0,03 | 0,04 | 173,33 | 145,52 |
| -всего капитала (z) | 0,03 | 0,03 | 0,03 | 116,62 | 115,16 |
| в т.ч. оборотного капитала; | 0,03 | 0,03 | 0,04 | 114,63 | 115,62 |
|
3. Интегральный показатель эффективности использования ресурсов и затрат
|
0,33 | 0,34 | 0,37 | 113,26 | 110,77 |
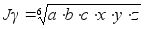
В частности, рентабельность затрат увеличилась практически в 2 раза (на 95,03%), трудовых ресурсов – в 1,3 раза, всего капитала – на 16,62%. Такая же картина наблюдается и за последний год. Общая эффективность использования ресурсов и затрат в динамике увеличилась на 12%, а за последний год 8,8%.
Чем больше стабильность в доходах, тем выше качество полученной прибыли. Стабильность свойственна прежде всего доходам от основной деятельности по сравнению с другими источниками формирования.
Первым шагом для выявления стабильности (нестабильности) в ходах естественно будет вычисление показателя средней прибыли за ряд лет в динамике. Для измерения вероятности расхождения полученных данных с реальными рассчитывают среднеквадратическое отклонение по формуле:
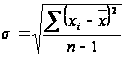 [16]
где σ – среднеквадратическое отклонение;
хi – значение показателя за итый период
 -
среднеарифметическое
значение показателя
n – число наблюдаемых лет.
Далее рассчитывается коэффициент вариации то есть среднеквадратическое отклонение по отношению к среднему значению показателя:
 [16]
где V – коэффициент вариации
Для оценки тенденции стабильности прибыльности предприятия лучше рассматривать прибыль от реализации товаров за несколько лет, для этого составим таблицу 28.
Таблица 28
Фактические данные ООО «Доверие» супермаркет «Три Толстяка» по операционной прибыли
| годы | xi – рентабельность продаж, % |
|
|
|
2007 2008 2009 |
1,63 1,59 1,17 |
- 0,17 - 0,12 0,3 |
0,289 0,014 0,09 |
| итого | 1,47 | - | 0,393 |


Среднеквадратическое отклонение:
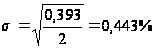
Коэффициент вариации:
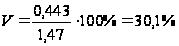
Чрезмерно высокое значение среднеквадратического отклонения (0,443%) от средней величины рентабельности ( 1,47%), то есть на 30,1%, характеризует большую нестабильность формирования доходов от реализации товаров, что значительно снижает качество прибыли исследуемого предприятия.
На ООО «Доверие» супермаркет «Три толстяка» в результате ежегодной инфляции объем оборота по продаже товаров должен был вырасти на 11,5%, фактически же увеличился на 17,03%.следовательно, увеличение темпов роста составило 5,53%.
На исследуемом предприятии при росте объема оборота в динамике на 17,03%, сумма расходов по реализации товаров и услуг возросла на 16,76%, что говорит качестве операционной прибыли.
Не менее важное влияние на качество прибыли оказывает эффективность использования ресурсов и затрат, которая служит основой для оценки экономического потенциала торгового предприятия. За 2009-2007 годы экономический потенциал ООО «Доверие»супермаркет «Три Толстяка» увеличился на 16,62%, что свидетельствует о увеличении качества операционной прибыли.
В ходе анализа были выявлены как положительные так и отрицательные факторы в деятельности предприятия.
Положительными факторами явились:
На предприятии выросла производительность труда на 1,02%, что увеличило объем реализации товаров и услуг на 17398 тыс.руб.
На предприятии по сравнению с 2007 годом темпы роста выручки от продажи товаров превышали темпы роста расходов по реализации на 0,27 %. Данный факт создал реальную экономическую предпосылку для сокращения среднего уровня расходов на 0,05 % к выручке.
Снижение затратоемкости на 168 тыс.руб. и увеличение объема выручки на 922 тыс.руб. привело к увеличению прибыли от продаж на 581 тыс.руб.
Благодаря снижению расходов от прочих видов деятельности и снижению процентов к уплате в общем на 704 тыс.руб. балансовая прибыль увеличилась на 1239 тыс.руб.
Рентабельность использования ресурсов и затрат из года в год увеличивалась, что наглядно свидетельствует об увеличении эффективности экономического потенциала торгового предприятия в динамике в 1,8 раз.
Рентабельность затрат увеличилась практически в 2 раза (на 95,03%), трудовых ресурсов – в 1,3 раза, всего капитала – на 16,62%. Такая же картина наблюдается и за последний год. Общая эффективность использования ресурсов и затрат в динамике увеличилась на 12%, а за последний год 8,8%.
В период с 2009 по 2007 год рентабельность расходов на оплату труда постоянно возрастала, за период она возросла на 2,21%. Основной рост произошел в 2008 году, когда рентабельность увеличилась на 1,29%.
Прирост среднего размера дохода от реализации товаров на 2,92% и увеличение объема оборота на 21073,91 тыс.руб. создали реальную предпосылку для увеличения дохода от продаж на 45483,56 тыс.руб..
Негативно влияющими факторами явились:
Оборот по продаже товаров увеличился на 65063 тыс.руб., однако физический объем продаж снизился на 7435,71 тыс.руб. (темп роста оборота по реализации ниже темпа роста потребительских цен на 0,99%).
Негативное влияние на сумму увеличения валового дохода оказало снижение суммы прочих факторов на 28317,55 тыс.руб.. В результате воздействия данного фактора доход от реализации увеличился лишь на 17166 тыс.руб.
Выручка от продаж товаров росла быстрее, чем доход от реализации. Объяснением тому служит снижение среднего размера торговой надбавки, величина которой в динамике за три года снизилась на 0,53 % к выручке.
Прибыль от реализации товаров за три анализируемых года, несмотря на рост выручки от продажи товаров снизилась на 16,12 %. Причиной тому послужило опережение темпов роста расходов по реализации товаров над темпами роста дохода от реализации на 1,6 %.
Прибыль на одного работника в 2009 году уменьшилась, что свидетельствует о неэффективной кадровой политике, проводимой на предприятии.
В результате значительного отставания в динамике темпов роста оборота (117,03%) от увеличения сравнимого показателя затратного характера (116,76%), трудовых ресурсов (131,38%) и капитала в целом (195,26%), затратоотдача увеличилась на 0,23 %, зарплатоотдача снизилась на 10,92%, капиталоотдача - почти в 2 раза (на 40,06 %). Приведенные коэффициенты отдачи использования ресурсов и затрат говорят о том, что неиспользованный резерв составляет в среднем 17%.
Чрезмерно высокое значение среднеквадратического отклонения (0,443%) от средней величины рентабельности ( 1,47%), то есть на 30,1%, характеризует большую нестабильность формирования доходов от реализации товаров, что значительно снижает качество прибыли исследуемого предприятия.
3. Рекомендации по оптимальному повышению экономических показателей деятельности предприятия
3.1 Анализ методов увеличения прибыли
Прибыль является самым главным назначением предприятия. Задачей любой компании или инвестора является получение прибыли от любой из сделок. Ведь инвестиции, которые затрачиваются в процессе производства, должны вернуться и при этом принести с собой прибыль. Поэтому одной из важнейших проблем, с которой сталкиваются бизнесмены, является увеличение прибыли.
Для того чтобы определить пути, направленные на увеличение прибыли, начнем со следующего равенства:
прибыль = доходы от продажи товаров и услуг – затраты.
Для того чтобы увеличить прибыльность, необходимо в тоже самое время увеличить и доход от реализации, (при этом стараясь не увеличивать затраты), или одновременно увеличивать доход