Методи оцінки та відбору працівників підприємства
Засновницький договір повинен укладатися у письмовій формі, тому що чинне законодавство вимагає його подання для здійснення державної реєстрації повного та командитного товариств. Як уже зазначалося вище, він є консенсуальним і набуває чинності з моменту досягнення його сторонами згоди з усіх істотних умов.
Завершується створення суб’єкта бізнесу видачею йому свідоцтва про державну реєстрацію. Новоствореному суб’єкту бізнесу присвоюється 8-ми значний ідентифікаційний код, який слугує для ідентифікації суб’єкта бізнесу в ринковому просторі. За цим кодом суб’єкт бізнесу – юридична особа заноситься до Державного реєстру підприємств та організації України.
Завдання
Напишемо засновницький договір для повного товариства підприємства, яке планується створити. (Додаток А) (4)
Складемо реєстраційну картку суб’єкта бізнесу, який планується створити та зареєструвати. (Додаток Б)
Заповнимо свідоцтво про державну реєстрацію суб’єкта підприємницької діяльності - юридичної особи. (Додаток В)
Реєстраційна картка наведена у Додатку Г.
4. ВИБІР ОПТИМАЛЬНОГО МІСЦЯ РОЗТАШУВАННЯ ПІДПРИЄМСТВА
4.1 Теоретичні відомості
До стратегічних питань підприємництва відноситься вибір місця розташування суб'єкта бізнесу - підприємства. При цьому потрібно розрізняти такі питання:
вибір місця розташування офісу підприємства;
вибір місця розташування самого підприємства.
Зрозуміло, що основний вплив на результати діяльності підприємства створює місце розташування самого підприємства.
Місцем розташування підприємства є те місце, де знаходяться його виробничі, торговельні та інші підрозділи, які найбезпосереднішим чином впливають на отримання доходів. Якщо ці приміщення розташовані за різними адресами, тобто підприємство має декілька місць розташування, то прийнято говорити про «фірму», представлену багатьма підприємствами.
Вибір місця розташування підприємства може бути обмеженим або вільним. Обмежений вибір характерний для вугільних копалин, гідроелектростанцій тощо, тобто таких підприємств, які «прив'язані» до джерел сировини або енергії. Всі інші підприємства мають вільний вибір місця розташування, тобто можуть знайти собі таке місце, яке буде здаватися їм найкращим.
На вибір місця знаходження підприємства впливають такі основні фактори:
витрати на транспортування матеріалів, сировини, комплектуючих, товарів тощо;
витрати на заробітну плату в місці знаходження підприємства;
витрати на оренду приміщень (або побудову нових);
відрахування за діючою системою оподаткування в місці розташування підприємства;
вплив інфраструктури тощо.
Основна проблема вибору місця розташування підприємства полягає в тому, що ні результати діяльності цього підприємства, ні відповідні витрати не можна визначити точно. Всі вони будуть мати певну невизначеність, тому вибране місце розташування підприємства може виявитись неоптимальним. Із цього витікає, що вибір місця розташування підприємства - це проблема прийняття рішень в умовах невизначеності, яку слід вирішувати шляхом зіставлення альтернативних розрахунків, на основі яких вибирається найкращий варіант.
Отже, кращим буде таке розташування підприємства, де так званий брутто-прибуток БП, тобто прибуток, який безпосередньо залежить від місця знаходження підприємства, буде найбільшим:
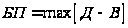 ,(4.1)
де: Д – дохід (виторг) підприємства за рік, грн.;
В – річні витрати, які безпосередньо залежать від місця розташування підприємства, грн.
В свою чергу, річні витрати, які безпосередньо залежать від місця розташування підприємства, розраховуються за формулою:
В = В1 + В2 + В3 + В4 + В5,(4.2)
де В1- витрати на транспортування матеріалів та сировини, комплектуючих, готової продукції від джерел постачання до місця розташування підприємства, грн./рік;
В2 - витрати на заробітну плату персоналу, грн./рік;
В3 - витрати на оренду приміщень, грн./рік;
В4 - величина податків на капітал, грн./рік;
В5 - величина податків з доходу (виторгу) від підприємницької діяльності, грн./рік;
Розглянемо фактори, які впливають на вибір оптимального місця розташування підприємства, більш докладно.
Витрати та транспортування матеріалів та сировини, комплектуючих, готової продукції від джерел постачання до місця розташування підприємства В1 можна розрахувати за формулою:
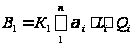 ,(4.3)
де:
 - вартість
транспортування
1 тонно-км вантажу
даного виду,
грн.;
 - відстань
від джерела
постачання
до місця розташування
підприємства,
км.; Qi - маса
матеріалів,
сировини,
комплектуючих,
готової продукції,
які постачаються
на підприємство
від джерела
постачання
за рік, тонн;
 - кількість
видів сировини,
матеріалів,
готової продукції,
комплектуючих
тощо.
 - коефіцієнт,
який враховує
додаткові
витрати на
переміщення
транспортних
засобів від
джерел постачання
до місця знаходження
підприємства,
включаючи
оплату проїзду
транспорту
порожняком:
- якщо підприємство
знаходиться
в елітному,
центральному
районі з дуже
розвинутою
інфраструктурою,
то
=
1,25-1,5;
- якщо підприємство
знаходиться
в районі з розвинутою
інфраструктурою,
то
=
1,1-1,25;
- якщо підприємство
знаходиться
в звичайному
районі або у
вільній економічній
зоні, то
=1,00
-1,10.
Витрати на заробітну плату персоналу підприємства В2, включаючи її доставку до місця роботи, можна розрахувати за формулою:
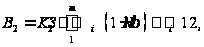 (4.4)
де: Зі - середньомісячна заробітна плата одного працівника даної професії та спеціальності, грн./місяць.;
- коефіцієнт, який враховує виплати підприємства в обов’язкові державні соціальні фонди, в відносних одиницях;
 - кількість
працівників
даної професії
або спеціальності;
12 - число місяців в році;
К2 - коефіцієнт, який враховує додаткові витрати на заробітну плату в випадку, коли підприємство знаходиться в зоні дуже розвинутої інфраструктури:
- якщо підприємство знаходиться в елітному, центральному районі з дуже розвинутою інфраструктурою або у вільній економічній зоні, то К2=1,15-1,3;
- якщо підприємство знаходиться в районі з розвинутою інфраструктурою, то К2= 1,05-1, 15;
- якщо підприємство знаходиться в звичайному районі,
К2= 1,00-1,05;
m - число професій або спеціальностей працівників.
Витрати на оренду приміщень В3 можна розрахувати за формулою:
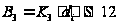 ,(4.5)
де: dі - розцінка, тобто плата за оренду 1 кв. м. приміщень за місяць, яка діє в даний час, грн./кв.м;
S - площа приміщень, які орендуються, кв.м.;
12 - число місяців в році;
К3 - коефіцієнт, який враховує збільшення орендної плати персоналу при наближенні до центральних районів, тобто до розвинутої інфраструктури:
якщо підприємство знаходиться в елітному, центральному районі з дуже розвинутою інфраструктурою, то К3 = 1,3-1,6;
якщо підприємство знаходиться в районі з розвинутою інфраструктурою, то К3 = 1,1-1,3;
якщо підприємство знаходиться в звичайному районі або у вільній економічній зоні, то К3=1,0.
Величина податків на капітал В4 розраховується за формулою:
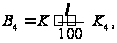 (4.6)
де: К - вартість основного капіталу, який задіяний в бізнесі,
 - загальна
ставка податку
на основний
капітал, в %;
К4 - коефіцієнт, який враховує зменшення податків при розташуванні підприємства в вільній економічній зоні:
- якщо підприємство знаходиться в районі вільної економічної зони, то коефіцієнт К4 = 0,2-0,5;
якщо підприємство знаходиться в інших районах, то К4=1,0.
Величина податків з доходу (виторгу) B5 розраховується за формулою:
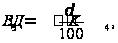 (4.7)
де Д - виручка (виторг) підприємства за рік, грн.;
- загальна ставка податку з обороту (непрямі та прямі податки на бізнес) та податку на прибуток, у відсотках. В свою чергу, виручка (виторг) підприємства Д за рік розраховується за формулою:
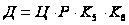 (4.8)
де: ц - середня ціна одиниці товару, грн.;
Р - кількість потенційних покупців, які мешкають в даному регіоні;
K5 - коефіцієнт, який враховує, скільки саме покупців, які проживають в регіоні, завітають до підприємства:
- якщо підприємство знаходиться в елітному, центральному районі з дуже розвинутою інфраструктурою, то K5 = 0,3-0,4;
- якщо підприємство знаходиться в районі з розвинутою інфраструктурою або у вільній економічній зоні, то К5 = 0,1-0,15;
- якщо підприємство знаходиться в звичайному районі, то К5=0,025-0,05;
К6 - коефіцієнт, який враховує, скільки покупок зроблять потенційні покупці, зайшовши до даного підприємства:
- якщо підприємство знаходиться в елітному, центральному районі з дуже розвинутою інфраструктурою, то К6 = 0,1-0,15;
- якщо підприємство знаходиться в районі з розвинутою інфраструктурою або у вільній економічній зоні, то К6= 0,12-0,17;
- якщо підприємство знаходиться в звичайному районі, то К6= =0,15-0,2.
4.2 Розрахунок
В місті «X», карта якого наведена на рисунку 5.1, є 24 пункти, де можна розмістити підприємство, та 4 джерела «А», «Б», «В» та «Г», звідки до підприємства можуть доставлятися сировина та матеріали.
Масштаб схеми: 1 см = 1 км.
Підприємство буде виготовляти продукцію, яка буде продаватися у фірмовому магазині, розташованому біля підприємства.
Таблиця 4.1 – Варіанти розміщення підприємств та джерел постачання
| № варіанта | Джерела постачання | Пункти, де можна розташувати підприємство |
| 30 | Г | 5,9,11,22,14,18 |
Таблиця 4.2 – Конкретні показники діяльності підприємства
| № |
|
Зі, грн./міс. |
β |
Nі, чол. |
dі, грн./м2 |
S, м2 |
K, тис. грн. |
λ, % |
γ, % |
Р, тис. чол. |
ц, грн. |
М, кГ |
| 30 | 1,86 | 149 | 0,3 | 5 | 3,2 | 109 | 81 | 1,56 | 27 | 1157 | 28 | 2,15 |
 ,
грн../т.км
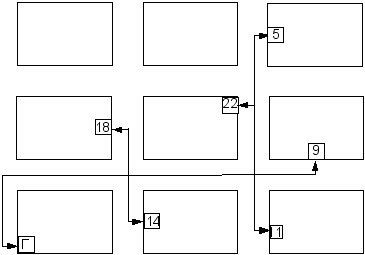
Рисунок 4.1 – Карта району, де можна розташувати підприємство
Підприємцю запропонували 6 пунктів, де він може розмістити своє підприємство, та одне джерело, звідки він може отримувати сировину та матеріали (Таблиці 4.1, 4.2).
Підприємство 11 знаходяться в вільній економічній зоні;
Підприємство 5, 14, знаходяться в звичайному районі;
Підприємство 22 знаходиться в елітному районі;
Підприємства 9, 18 знаходиться в районі з розвинутою інфраструктурую.
1. Для кожного із варіантів можливого розташування підприємства, які задані в завданні, нарисуємо схеми руху, за якими матеріал та сировина можуть доставлятися з пункту, який визначає джерело постачання, до точок, в яких планується розмістити підприємство.
При цьому пам'ятатимемо, що транспортні засоби можуть рухатись тільки по вулицях і не можуть проїжджати через житлові квартали.
Схеми руху зображені на рисунку 4.1.
2. Керуючись масштабом карти та схемами вибраних маршрутів доставки матеріалів та сировини, розрахуємо довжину маршрутів для кожного із варіантів, в км.
Дані про довжини маршрутів для кожного з варіантів наведені в таблиці 4.3.
Таблиця 4.3 - Дані про довжини маршрутів для кожного з варіантів розташування підприємства.
| Підприємства | 5 | 9 | 11 | 22 | 14 | 18 |
| L, км | 11,8 | 10,2 | 9,4 | 10,8 | 6,8 | 6,6 |
3. Розрахуємо масу матеріалів та сировини, яка буде перевозитись за рік за кожним із варіантів маршрутів, за формулою:
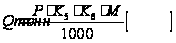 ,
(4.9)
де М - маса одного виробу, кг;
Р - кількість потенційних покупців, які мешкають в регіоні;
К5 - коефіцієнт, який враховує, скільки саме покупців, які проживають в регіоні, завітають до підприємства;
К6 - коефіцієнт, який враховує, скільки потенційних покупців зроблять покупки, зайшовши до даного підприємства.
Значення коефіцієнтів К5 та К6 аналогічні тим, які були наведені в формулі 5.8.
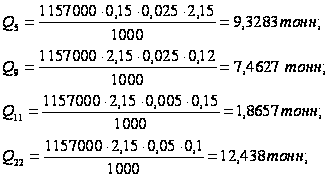
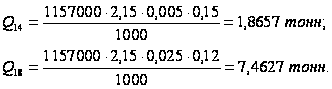
4. Для кожного із варіантів розташування підприємства розрахуємо виручку (виторг) підприємства за рік за формулою 4.8 :
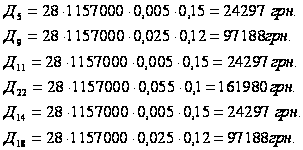
5.Для кожного із варіантів розрахуємо витрати, які залежать від місця розташування підприємства:
а) Витрати на транспортування матеріалів та сировини від джерел постачання до місця розташування розрахуємо за формулою 4.3 :
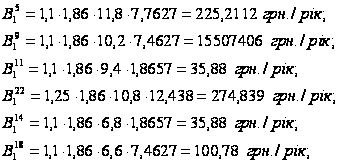
б) Витрати на заробітну плату персоналу підприємства, включаючи її доставку до місця роботи, розрахуємо за формулою 4.4 :
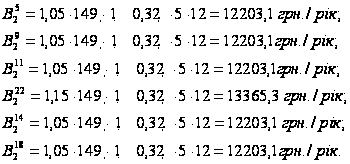
в) Витрати на оренду приміщень розрахуємо за формулою 4.5 :
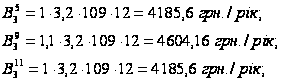
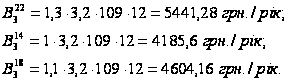
г) Величину податків на капітал розрахуємо за формулою 4.6 :
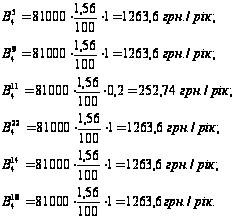
д) величину податків з доходу (виторгу) розрахуємо за формулою 4.7:
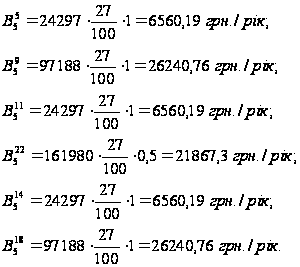
6.Для кожного із варіантів розрахуємо загальні витрати, які залежать від місця розташування підприємства за формулою 4.2 :
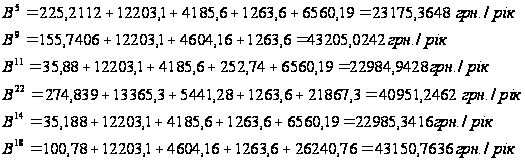
7.Для кожного із варіантів розрахуємо брутто прибуток за формулою 4.1 та виберемо найкращий варіант місця розташування підприємства:
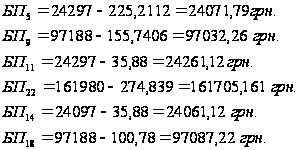
Висновки: таким чином, під час виконання даного пункту курсової роботи, ми вибрали оптимальне місце розташування для нашого підприємства, таке, яке б забезпечувало отримання максимального прибутку. Так, розраховуючи витрати на транспортування сировини, матеріалів, комплектуючих; на заробітну плату; на оренду приміщень; податки на капітал та податки з доходу, ми побачили, що найкращим місцем для розташування підприємства буде пункт 22, який знаходиться в елітному, центральному районі з дуже розвинутою інфраструктурою.
5. ВИЗНАЧЕННЯ ПОТРЕБИ В КАПІТАЛІ, ЯКИЙ НЕОБХІДНИЙ ДЛЯ ПОЧАТКУ ПІДПРИЄМНИЦЬКОЇ ДІЯЛЬНОСТІ
5.1 Теоретичні відомості
До основних капіталоутворювальних елементів відносяться:
- засоби виробництва: будівлі, споруди, устаткування, транспорт, інструменти тощо, які використовуються підприємцем як об'єкти власності або на правах оренди, лізингу тощо;
- матеріальні оборотні елементи виробництва: сировина, матеріали, пристосування й інструменти одноразового та короткочасного (користування тощо;
-оборотні кошти у грошовій формі: гроші в касі, грошові кошти | на рахунках у банках тощо.
Можна характеризувати капітал і так: під капіталом розуміють гроші, за які всі ці капіталоутворювальні елементи можна купити.
В найбільш загальному вигляді потребу в грошах Г для початку підприємництва можна визначити за формулою:
Г = Гн + Гс-м + Г0 + Гі,(5.1)
де: Гн - грошові кошти для оплати найманих працівників, грн.;
Гс-м - кошти на оплату сировини, матеріалів, напівфабрикатів, палива, енергії тощо;
Г0 - кошти на придбання (оренду) будівель, споруд, передавальних пристроїв, машин, обладнання, обчислювальної техніки, інструменту, транспортних засобів тощо;
Гі – кошти на оплату інформаційних послуг, рекламу, придбання об’єктів інтелектуальної власності тощо.
При визначенні потреби в капіталі, необхідному для початку підприємницької діяльності, потрібно розрізняти такі поняття:
5.2 Розрахунок
Підприємець розпочинає свою справу. Він підрахував, що для цього йому потрібно взяти в оренду приміщення, сплачуючи щомісячно по Г01 грн., купити певне обладнання, прилади, устаткування тощо, витративши на це Г02 грн., найняти кваліфікованих працівників, сплачуючи їм щомісяця (з урахуванням обов'язкових відрахувань в державні соціальні фонди) по Гн грн., купувати матеріали, сировину, паливо тощо, сплачуючи за це щомісячно Гс-м грн., робити витрати на рекламу, витрачаючи на це щомісяця по Гі грн.
Конкретні величини витрат підприємця за січень місяць, а також коефіцієнти Кі, які змінюють ці витрати по інших місяцях року, наведені в таблицях 5.1 та 5.2.
Підприємець підрахував, що з певного місяця, який зазначений в завданні (таблиця 5.3), він почне отримувати чистий прибуток, виготовляючи щомісяця по N виробів, від реалізації кожного отримуючи (після сплати всіх податків та зборів) чистий прибуток в Р грн. У підприємця є також власний капітал ВК, який він збирається вкласти в бізнес, величина якого також наведена в таблиці 5.3.
Таблиця 5.1 – Конкретні величини витрат підприємця за січень місяць
| Г, тис. грн. (за січень) | ||||
| Г01 | Г02 | Гн | Гс-м | Гі |
| 42 | 220 | 14 | 33 | 5 |
Таблиця 5.2 - Коефіцієнти Кі, які змінюють величини витрат підприємця за січень місяць по інших місяцях року
| Г |
К1 січ. |
К2 лют. |
К3 бер. |
К4 квіт. |
К5 трав. |
К6 чер. |
К7 лип. |
К8 сер. |
К9 вер. |
К10 жов. |
К11 лис. |
К12 груд. |
| Г01 | 1 | 0,9 | 0,9 | 0,9 | 0,9 | 0,9 | 0,9 | 0,9 | 0,9 | 0,9 | 0,9 | 0,9 |
| Г02 | 1 | 1,5 | 1,9 | 1,6 | 1,2 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Гн | 1 | 0,9 | 0,9 | 0,9 | 0,9 | 0,9 | 0,9 | 0,9 | 0,9 | 0,9 | 0,9 | 0,9 |
| Гс-м | 1 | 1,2 | 1,2 | 1,2 | 1,2 | 1,2 | 1,2 | 1,2 | 1,2 | 1,2 | 1,2 | 1,2 |
| Гі | 1 | 1 | 1 | 1 | 0,4 | 0,4 | 0,4 | 0,4 | 0,4 | 0,4 | 0,4 | 0 |
Таблиця 5.3 – Чистий прибуток від реалізації N виробів щомісячно, та власний капітал підприємця
| Р, грн. | N, тис. шт. (по місяцях) | ВК, тис. грн. | ||||||||
| 4-й | 5-й | 6-й | 7-й | 8-й | 9-й | 10-й | 11-й | 12-й | ||
| 45 | 0,2 | 0,41 | 0,71 | 0,61 | 0,81 | 1,1 | 2 | 4 | 6 | 1200 |
1. Початкові дані для розрахунків згідно з заданим варіантом №30 наведені в таблицях 5.1, 5.2 та 5.3.
З врахуванням значень коефіцієнтів Кі розрахуємо помісячні витрати підприємця протягом року, які необхідно здійснити для реалізації комерційної ідеї.
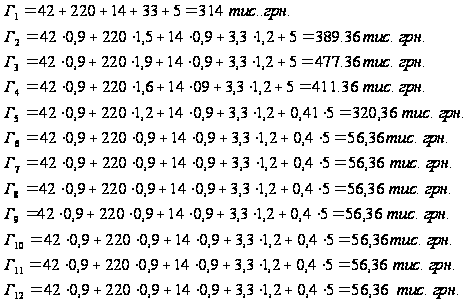
3. Побудуємо у масштабі графік зміни помісячних витрат підприємця:
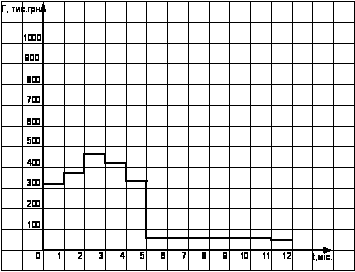
Рисунок 5.1. - Графік зміни помісячних витрат.
4. Розрахуємо чистий щомісячний прибуток який буде отримувати підприємець з певного часу у випадку реалізації комерційної ідеї:
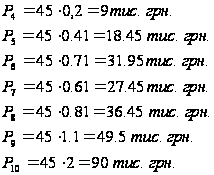
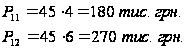
Розрахуємо
потребу в капіталі,
врахувавши
чистий щомісячний
прибуток, за
формулою
 :
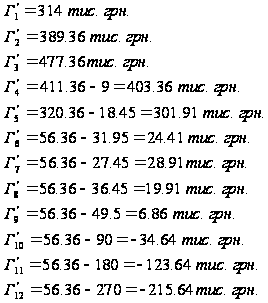
5. Побудуємо у масштабі графік потреби капіталу у часі:
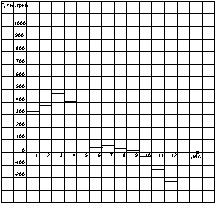
Рисунок 5.2 - Скоригований графік потреби капіталу у часі.
6. Визначимо величину стартового капіталу, необхідного для початку підприємницької діяльності:
Вона дорівнює сумі помісячного чистого прибутку:
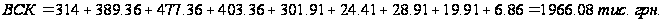 7.З
врахуванням
величини власного
капіталу побудуємо
у масштабі
графік покриття
потреби в капіталі
у часі:
Оскільки
власний капітал
складає
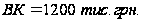 ,
то:
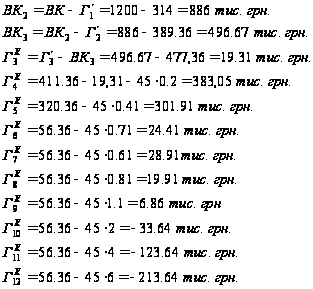
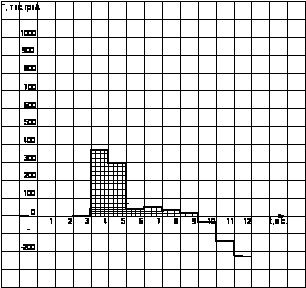
Рисунок 5.3 - Графік покриття потреби в капіталі у часі (заштрихована ділянка).
8. Розрахуємо величину покриття потреби капіталу, необхідного для реалізації комерційної ідеї:
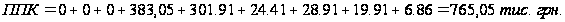
9. Підрахуємо загальну величину чистого прибутку, яку може отримати підприємець з моменту його появи до кінця року, а також розрахуємо середньомісячний прибуток:
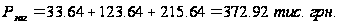
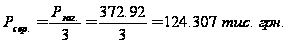
10. Підрахуємо, за скільки місяців підприємець може повернути позику (тобто величину покриття потреби у капіталі), якщо прийняти, що із середньомісячного прибутку на повернення позики підприємець буде повертати 50% від його величини:
Сума кредиту
складає
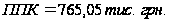 Визначаємо
кількість
місяців, за які
підприємець
буде повертати
кредит:
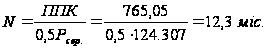
Тоді час, за який підприємець зможе повернути кредит:
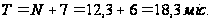
Висновки: в процесі виконання цього пункту курсової роботи ми розрахували стартовий капітал, що необхідний для створення підприємства. Визначили: а) з якого часу підприємець почне отримувати гроші за продукцію, яку він виготовлятиме; б) покриття потреби в капіталі у часі; в)термін, за який підприємець зможе повернути кредит. Ми побачили, що підприємець, маючи власний капітал 1200 тис. грн. і сплачуючи постійно 50% від середньомісячного прибутку, повинен взяти кредит приблизно на 2 роки, а такий строк є задовільним.
6. розрахунок основних видів податків,які повинен сплачувати суб’єкт бізнесу-юридична особа
6.1 Теоретична частина
Спочатку визначимо поняття:
Оптова ціна Ц0 - це собівартість виробу:
Ц0=S + P.(6.1)
Вільна ціна Цв - це собівартість виробу:
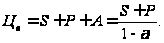 (6.2)
де:
 -
ставка акцизного
податку, в відносних
одиницях.
Ціна реалізації Цр - це собівартість виробу:
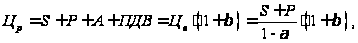 (6.3)
де:
 - ставка ПДВ, в
відносних
одиницях.
1. Податок на прибуток підприємства - один з основних прямих податків, який повинен сплачувати підприємець. Об'єкт оподаткування - прибуток, що визначається як різниця між валовим доходом і валовими витратами та амортизаційними відрахуваннями, які отримало підприємство протягом певного періоду. Величина податку з прибутку П може бути розрахована за формулою:
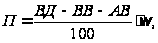 (6.4)
де: ВД- валовий дохід, грн.;
ВВ - валові витрати, грн.;
АВ - сума амортизаційних відрахувань, грн.;
ώ - ставка податку на прибуток, %.
Валовий дохід - загальна сума прибутків суб'єкта від усіх видів діяльності, отриманих протягом звітного періоду в грошовій, матеріальній, нематеріальній формах як в Україні, так і за її межами.
Валові витрати - розмір будь-яких витрат суб'єкта бізнесу в грошовій, матеріальній і нематеріальній формах, які здійснюються для компенсації вартості придбаних товарів, послуг і т.п. для подальшого використання у власній господарській діяльності.
Датою виникнення валового доходу є те, що настало раніше: або надходження грошей на поточний рахунок суб'єкта, або відвантаження ним продукції.
Датою появи валових витрат є теж те, що настане раніше; або списання грошей з поточного рахунку суб'єкта, або дата оприбуткування матеріалів у себе на складі.
2. Акцизний податок (збір).
Акцизний збір - це непрямий податок на високорентабельні і монопольні товари, який включається в ціну реалізації цих товарів Акциз - це податок у ціні. Акцизний збір