Анализ эффективности использования основных производственных фондов







Рисунок 1.2 Факторы роста фондоотдачи
Моделирование факторной системы фондоотдачи осуществляется с использованием способа расширения. Так, факторами 1-го порядка являются, изменение удельного веса активной части, и изменение фондоотдачи активной части.
В свою очередь на фондоотдачу активной части оказывают влияние факторы, которые по отношению к фондоотдаче промышленно - производственных основных производственных фондов являются факторами 2-го порядка:
а) изменение количества часов, отработанных одним станком за год (целодневные и внутрисменные потери рабочего времени);
б) изменение средней выработки продукции за 1 станко-час (производительность оборудования);
в) изменение средней цены одного станка.
Структурно - логическая факторная модель фондоотдачи промышленно производственных основных фондов проиллюстрирована на рисунке 1.3.
Рисунок 1.3 - Структурно - логическая факторная модель фондоотдачи промышленно производственных основных фондов
Для характеристики эффективности использования основных средств в аналитической практике применяют и другие показатели : фондоемкость, фондовооруженность, производительность труда.
Фондоемкость - показатель обратный фондоотдаче. Если фондоотдача должна иметь тенденцию к увеличению, то фондоемкость - к снижению. Он рассчитывается по формуле:
Фе = ОПФ : Вп или 1: ФО (1.12)
Этот показатель характеризует стоимость основных производственных фондов, приходящихся на единицу стоимости выпускаемой продукции.
Фондовооруженность труда - отношение среднегодовой стоимости основных производственных фондов ( по первоначальной стоимости) к числу рабочих в наибольшую смену.
Между показателями фондоотдачи, фондовооруженности и производительности труда существует следующая взаимосвязь.
ФО = ВП / ОПФ = ВП / ЧР; ОПФ / ЧР = ПТ : ФВ, (1.13)
где ОПФ - средняя стоимость производственных основных фондов;
ВП- объем продукции; ЧР –численность рабочих в наибольшую смену;
ПТ – производительность труда ( по числу рабочих в наибольшую смену); ФВ- фондовооруженность.
Таким образом, фондоотдача прямо пропорциональна производительности труда и обратно пропорциональна его фондовооруженности. Для роста фондоотдачи необходимо, чтобы темпы роста производительности труда опережали темпы роста его фондовооруженности.
При оценке эффективности использования основных средств особое внимание должно уделяться анализу использования оборудования. Повышение эффективности эксплуатации работающего оборудования можно достичь 2 путями: экстенсивным (по времени и количеству единиц) и интенсивным (по мощности).
Для характеристики экстенсивного использования оборудования используются следующие показатели:
количество единиц оборудования;
отработанное время;
коэффициент сменности работы оборудования;
структура парка машин.
В свою очередь, интенсивное использование оборудования характеризуется показателями выпуска продукции за 1 станко-час (или на 1 гривну стоимости), т.е. его производительностью.
Анализ использования оборудования начинается с проверки обеспеченности предприятия оборудованием. Оборудование на предприятии подразделяется на наличное, установленное, действующее. к наличному относится все имеющееся на предприятии оборудование независимо от того, где оно находится (на складе, в цехах) и в каком состоянии.
Установленное- оборудование находящееся в цехах, смонтированное и подготовленное. Часть установленного оборудования может находиться в ремонте, быть зарезервированной.
При анализе использования оборудования находят процентное отношение действующего оборудования к установленному и наличному, выясняют причины по которым оборудование не установлено и способствуют либо его установлению, либо реализации. При анализе использование оборудования необходимо проверить также, не слишком ли велик резерв оборудования и не следует ли часть его ввести в эксплуатацию или реализовать.
Ввод в действие неустановленного оборудования является одним из возможных резервов увеличения объема производимой предприятием продукции.
Анализ экстенсивного использования оборудования связан с рассмотрением баланса времени его работы.
Различают следующие фонды времени:
календарный;
режимный;
плановый;
фактический.
Режимный фонд времени работы оборудования больше планового на величину планируемых потерь рабочего времени (ремонт, резерв).Фактический фонд отличается от планового на величину сверхплановых простоев (целодневных, целосменных, внутрисменных). Календарный фонд времени работы оборудования определяется как произведение числа календарных дней в году на количество станков и число часов в сутках.
Таким образом, календарный фонд времени определяется из условия непрерывности круглосуточной работы всех станков. Режимный фонд определяется исходя из количества рабочих дней в году, планового коэффициента сменности работы оборудования и действующего количества станков. Внережимное время включает: выходные, праздничные дни, время нерабочих смен, межсменные и обеденные перерывы. Плановый фонд- количество часов, подлежащих отработке за вычетом плановых остановок оборудования (ремонт, резерв).
2. АНАЛИЗ ИСПОЛЬЗОВАНИЯ ОСНОВНЫХ ПРОИЗВОДСТВЕННЫХ ФОНДОВ ПРЕДПРИЯТИЯ
2.1 Краткая характеристика и технико-экономические показатели шахты им. Румянцева шахтоуправление им. Калинина п/о «Артемуголь»
Объектом анализа в данной дипломной работе является Шахта им. Румянцева ШУ им. Калинина п/о «Артемуголь». Данная шахта является государственным предприятием, которое осуществляет добычу угля на территории г.Горловки.
Шахта сдана в эксплуатацию в 1932 году , восстановлена в 1945 году.
Проектная организация – Днепрогипрошахт.
Установленная производственная мощность шахты на 01.01.2004г.- 450 тыс.тонн в год угля марки ОС, 1500 тонн в сутки при 300 рабочих днях в году.
Шахтное поле вскрыто тремя вертикальными центрально расположенными стволами и этажными квершлагами. Эксплуатационные работы ведутся на дорабатываемом горизонте 970 м и введенном в объеме пускового комплекса горизонте 1090 м.
Таблица 2.1 Наличие и структура промышленных запасов угля тыс. тонн
| Всего | в том числе | ||
| на гор. 970 м | на гор. 1090 м | ||
| 1 | 2 | 3 | 4 |
| Промзапасов, т. тонн | 33484 | 1586 | 6699 |
| Из них: вскрытых | 1586 | 3250 | |
| подготовленных | 123 | 108 | |
| готовых | 44 | 52 | |
Свою деятельность шахта начала в 1932 году. 28 декабря 1932г. были добыты первые тонны угля. За 1937 год было добыто 795344 тонны. За 1940 год добыча угля составила 900344 тонны. Среднесуточная добыча составила 2497 тонн, в работе имелось 19 участков. В 1946 году среднесуточная добыча составила 958 тонн. Проектная мощность шахты 3000 тонн в сутки была освоена в 1951 году. За этот год было добыто 1078376 тонн со среднесуточной добыче 3012 тонн.
Наиболее высоких показателей достигнуто в течение семилетки (1959-1965г.г.) Среднесуточная добыча в 1964 году составила 4829 тонн, общая добыча -1506 тыс. тонн.
Производительность труда рабочего составила 43,4 тонн/мес.
Сложные условия обработки глубоких горизонтов налагают на шахтеров особую ответственность. Проводится вторая реконструкция шахты - углубляются стволы.
В настоящее время для выдачи угля с развивающего горизонта 1090 м завершаются работы по комплексу скипового ствола № 3.
Кроме горных работ силами и средствами шахты ведутся работы по строительству ряда сооружений, необходимых для нормальной жизнедеятельности шахты.
Как следствие, залогом нормальной жизнедеятельности шахты по добыче угля является бесперебойная и четкая работа капитального строительства.
На шахте разработана комплексная научно-техническая программа. Она предусматривает внедрение в производство механизированных комплексов добычи угля, прогрессивных технологий. Нынче на предприятии 5 комплексно- механизированных забоев. С каждым годом увеличивается добыча угля из таких лав. И это является отрадным явлением. Много делается и по другим направлениям. Для проведения восстающих выработок эффективно внедрена буровая установка «Стрела- 77» .
Широкое распространение получила добыча угля с закладной выработанного пространства и с использованием столбовых систем разработки. Все это позволило заметно повысить производительность труда. Но, но главное – улучшились условия работы и безопасность труда шахтеров.
Данные по технико-экономическим показателям приведены в таблице 2.2
Таблица 2.2 – Технико-экономические показатели работы за 2003-2004гг Шахтоуправления им. Калинина п/о «Артемуголь» (Шахта им. Румянцева)
| Показатель |
Ед. изм. |
2003 год |
2004 год |
Абсолютное изменение | Относительное отклонение, % |
| Объём добычи угля | тыс.тонн | 300,8 | 455 | 154,2 | 151 |
| Операционные затраты | тыс.грн. | 7485 | 8955 | 1470 | 120 |
| Финансовый результат от операционной деятельности | тыс. грн. | 30014 | 22991 | -7023 | 76,6 |
| Чистый убыток | тыс.грн. | -1235 | -345 | -890 | |
| Численность | чел | 2920 | 2858 | - 62 | 97,9 |
Шахта является убыточным предприятием чистый убыток в 2004 году составил 345 тыс.грн, что меньше предыдущего года на 890 тыс.грн, при этом сократилась численность работающих на 62 человека, объем добычи угля вырос на 154,2 тыс.тон
2.2 Анализ структуры и динамики основных производственных фондов шахты имени Румянцева шахтоуправления имени Калинина производственного объединения «Артемеуголь»
Одним из важнейших факторов повышения эффективности производства на промышленных предприятиях является обеспеченность их основными производственными фондами в необходимом количестве и ассортименте и более полное их использование. Задачи анализа - определить обеспеченность предприятия и его структурных подразделений основными производственными фондами и уровень их использования по обобщающим и частным показателям. А также установить причины их изменения; рассчитать влияние использования основных фондов на объем производства продукции и другие показатели; изучить степень использования производственной мощности оборудования; выявить резервы повышения эффективности использования основных производственных фондов. [6]
Для оценки обеспеченности предприятия основными производственными фондами, анализа их состава и структуры используются данные основных средств, группового учета основных средств и плана экономического и социального развития. На основании этой информации составляется таблица, в которой представлены среднегодовые данные по предприятию. Данные по ШУ им. Калинина п/о «Артемуголь» представлены в таблице 2.2. - анализ обеспеченности предприятия ОПФ. Эффективность использования ОПФ во многом зависит от их технического состояния. Для характеристики технического состояния ОПФ используются такие показатели, как коэффициент износа, коэффициент годности, возрастная структура оборудования.
Таблица 2.3 - Анализ обеспеченности осноными производственными фондами шахты имени Румянцева шахтоуправления им.Калинина производственного объединения «Артемуголь»
| Показатели | Ед. изм. | За предыду-щий 2003 год | За отчетный 2004 год | Темпы роста, % |
| 1.Среднегодовая стоимость основных фондов | Тыс. грн | 176461 | 181959 | 103,1 |
| 2. В том числе промышленно-производственных основных фондов | -//- | 176461 | 181959 | 103,1 |
| 3. Из них активной части | -//- | 35058 | 36102,5 | 103 |
| 4. Удельный вес промышленно-производственных основных фондов в общей стоимости основных фондов | -//- | 100,00 | 100,00 |
100,00 |
| 5. Удельный вес активной части | Тыс. грн | |||
| а) в общей стоимости основных фондов | -//- | 19,86 | 19,84 | 99,9 |
| б) в стоимости производственных основных фондов | -//- | 19,86 | 19,84 | 99,9 |
Таблица 2.4 – Динамика основных производственных фондов шахты им. Румянцева шахтоуправления им.Калинина п/о «Артемуголь» за 2003-2004 гг.
| Группы основных фондов | На начало 2003 г. | На начало 2004 г. | На начало 2005 г. | Изменение | ||||||
|
Сумма, тыс. грн. |
Удель-ный вес, % |
Сумма, тыс. грн. |
Удель-ный вес, % |
Сумма, тыс. грн. |
Удельный вес, % | за 2003 г. | за 2004 г. | |||
|
Сумма, тыс. грн. |
Уд. вес, проц. пункта |
Сумма, тыс. грн. |
Уд. вес, проц. пункта | |||||||
| Здания, сооружения и передаточные устройства | 134114 |
77,16 | 137015 | 76,49 | 143371 | 77,6 |
2901 | - 0,67 | 6356 | 1,11 |
| Машины и оборудование | 34107 | 19,64 | 36008 | 20,11 | 36197 | 19,6 | 1901 | 0,47 | 189 | - 0,85 |
| Транспортные средства | 4456 | 2,6 | 4910 | 2,74 | 3997 | 2,14 | 454 | 0,14 | - 913 | - 0,58 |
| Инструменты, приборы, инвентарь | 1124 | 0,6 | 1187 | 0,66 | 926 | 0,5 | 63 | 0,06 | - 261 | - 0,16 |
| Малоценные необоротные материальные активы | 0 | 0 | 0 | - | 307 | 0,16 | 0 | 0 | 307 | 0,16 |
| ВСЕГО | 173801 | 100 | 179120 | 100 | 184798 | 100 | - 681 | - | 5678 | - |
| В том числе | ||||||||||
| Активная часть ОПФ | 38563 | 22,24 | 40918 | 22,85 | 40197 | 21,74 | 2355 | 0,61 | -724 | -1,43 |
| Пассивная часть ОПФ | 135238 | 77,76 | 138202 | 77,15 | 115604 | 78,16 | 2964 | - 0,61 | 6402 | 1,11 |
На рисунке 2.1 представлена диаграмма обеспеченности нашего предприятия основными фондами.
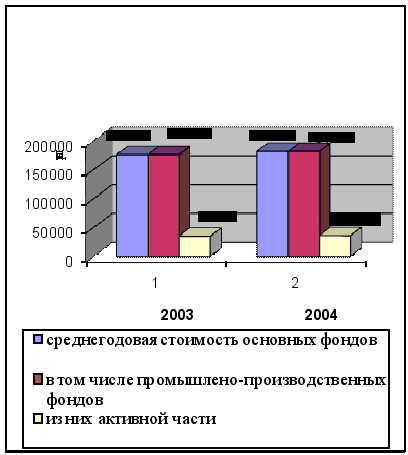
Рисунок 2.1 – Диаграмма обеспеченности шахты им. Румянцева ШУ им. Калинина п/о «Артемуголь» основными производственными фондами
По полученным данным можно сказать, что стоимость основных фондов на предприятии возрастает, а именно главная из них часть — промышленные основных фонды, вследствие введения нового оборудования. В связи с этим увеличилась общая величина основных фондов.
Удельный вес активной части основных фондов предприятия снизился с 19,96% до 19,84% в стоимости основных производственных фондов. Снижение удельного веса активной части в стоимости основных производственных фондов при увеличении самой активной части можно объяснить тем, что увеличение доли зданий и сооружений в стоимости производственных фондов опережает увеличение стоимости активной части основных фондов.
Темпы роста активной части основных производственных фондов составили 103%, а темп роста общей величины основных фондов составили 103,1 %. Превышение темпов роста активной части ОФ над темпами роста общей величины ОФ свидетельствуют о качественном улучшении структуры ОФ.
Произведем оценку структуры основных производственных фондов предприятия по их группам (См. таблицу 2.3).
Проводя анализ структуры ОФ по группам можно отметить следующее:
Общая величина стоимости ОФ возросла и составила 181959 грн. в 2004году против 176461 грн. в 2003 году;
За исследуемый период 2003-2005 года доля зданий и сооружений в общей стоимости ОФ возросла с 77,16 до 77,6%. Рост доли этой группы произошло за счет увеличения доли этой группы в общей величины основных фондов;
Доля машин и оборудования, а также инструментов и приборов соответственно изменились соответственно с 19,64% и 0,6% до 19,6% и 0,5, что свидетельствует о снижении доли активной части ОФ;.
Доли транспортных средств снизилась с 2,6 % до 2,14%, что свидетельствует об ухудшении структуры основных фондов;
В 2004году доля малоценных необоротных материальных активов в общей стоимости ОФ составила 0,16%.
На рисунке 2.2 приведена диаграмма динамики структуры основных производственных фондов предприятия за 2003- 2005 год. В целом можно сделать вывод, что структура основных производственных фондов предприятия ухудшилась, при этом предприятие увеличило их общую величину. Из таблицы 2.4 видно снижение доли активной части основных производственных фондов в общей стоимости основных фондов за период 2003-2004гг. и увеличение пассивной части.
Одним из важнейших факторов повышения эффективности производства на промышленных предприятиях является обеспеченность их основными производственными фондами в необходимом количестве и ассортименте и более полное их использование.
По данным таблицы 2.4 можно сделать вывод, что за исследуемый период среднегодовая стоимость основных фондов предприятия возросла на 5498 тыс. грн. по величине первоначальной стоимости ОФ и на 1922 тыс. грн. по величине остаточной стоимости оборудования . Отдельно по элементам основных фондов произошли следующие изменения:
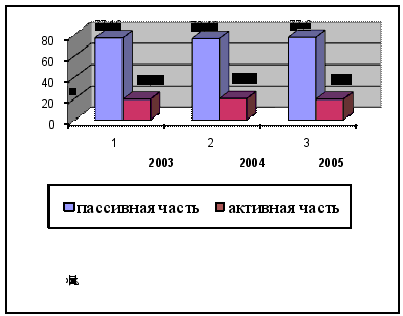
Рисунок 2.2 Диаграмма динамики структуры основных фондов предприятия за период 2003-2004 гг.
Здания , сооружения увеличились на 4628,5 тыс. грн. или на 4,1%
Машины и оборудование возросли на 1044,5 тыс. грн. или на 3
Прочие основные фонды снизились на 628 тыс. грн. или на 10,8%
В структуре основных фондов так же произошли изменения доля зданий и сооружений увеличилась на 0,23% в общей величине основных фондов. При этом снизилась доля машин и оборудования и прочих основных фондов соответственно на 0,2 % и 0,21%.
Величина активной части основных фондов за исследуемый период возросла 1044,5 тыс. грн. или на 3 %, тогда как величина пассивной части ОФ возросла на 34893 или 24,7 %
В целом по результатам проведенного анализа обеспеченности предприятия основными фондами можно сделать вывод, что предприятие полностью обеспечено необходимыми для ведения производственной деятельности основными средствами. Изменения как в общей величине, так и по элементам основных фондов обусловлены обновлением устаревшего оборудования и производственной необходимостью.
2.3 Анализ показателей использования основных производственных фондов шахты им. Румянцева шахтоуправления им.Калинина п/о «Артемуголь»
2.3.1 Расчет и анализ обобщающих показателей эффективности использования основных фондов
Результатом лучшего использования основных фондов является, прежде всего, увеличение объема производства. Поэтому обобщающий показатель эффективности основных фондов должен строится на принципе соизмерения производственной продукции со всей совокупностью примененных при её производстве основных фондов. Это будет показатель выпуска продукции, приходящийся на 1 гривну стоимости основных фондов, - фондоотдача. Для расчета величины фондоотдачи используется формула 1.10
В 2003 году фондоотдача составила
ФО=30014 /176461=0,17 ( грн/1грн ОПФ)
В 2004 году фондоотдача составила
Фо=22991/181959 т.грн=0,13 ( грн/1грн ОПФ)
Индекс роста фондоотдачи
Iфо=0,13/0,17=0,76
Таким образом за исследуемый период наблюдается снижение фондоотдачи на 24%, то есть на одну гривну основных фондов в 2004 году приходится продукции на 13 копеек, что меньше по сравнению с 2003 годом на 4 копейки.
Кроме того, рассчитаем фондоотдачу активной части ОПФ:
В 2003 году фондоотдача активной части ОПФ составила
ФОак.ч.= 30014 т.грн./39740,5т.грн =0,7552 ( грн/1грн ОПФ)
В 2004 году фондоотдача активной части ОПФ составила
ФОак.ч.= 22991 т.грн./40556 т.грн =0,5669 ( грн/1грн ОПФ)
Индекс роста фондоотдачи активной части основных производственных фондов составил
Iфо=0, 5669/0,7552=0,75
Таким образом за исследуемый период наблюдается снижение фондоотдачи активной части ОПФ на 25%, что влияет на рост фондоотдачи основных фондов в целом.
Фондоемкость продукции – величина, обратная фондоотдаче. Она показывает долю стоимости продукции приходящуюся на каждую гривню выпускаемой продукции. Фондоёмкость определяется по формуле 1.12
В 2003году фондоёмкость составила
Фе=176461/30014=5,87 (грн/1 грн ВП)
В 2004 году фондоёмкость составила
Фе=181959/22991=7,91(грн/1 грн ВП)
Индекс роста фондоёмкости
Iфе=7,91/5,87=1,35
в 2004 году фондоемкость увеличилась, то есть на 1 гривну выпущенной продукции приходится на 2,04 гривны больше основных фондов, чем в 2003 году.
Аналогичным образом определим величину фондоемкости активной части:
В 2003году фондоёмкость активной части составила
Фе=39740,5/30014= 1,324(грн/1 грн ВП)
В 2004 году фондоёмкость активной части составила
Фе=40556/22991= 1,764 (грн/1 грн ВП)
Индекс роста фондоёмкости активной части составил
Iфе= 1,764/ 1,324= 1,33
Фондоемкость активной части основных фондов на 1 гривну выпущенной продукции в 2004 году составила 1,764 гривны, что на 33% больше, чем в 2003 году. Фондовооруженность труда – показатель оснащенности труда производственными основными фондами. Фондовооруженность определяется по формуле 1.13:
В 2003 году фондовооруженность составила
ФВ=176461000/2920=60431,85 грн/чел
В 2004 году фондовооруженность составила
ФВ= 181959000/2858=63666,55 грн/чел
В 2004 году заметно увеличение показателя фондовооруженности труда основными фондами на одного работника приходится на 3234,7 гривен больше, чем в предшествующем году. Это обусловлено главным образом увеличением среднегодовой стоимости основных фондов. Определим фондовооруженность труда активными основными фондами:
В 2003 году фондовооруженность активной части составила
ФВ ак.ч= 39740500/2920=13609,76 грн/чел
В 2004 году фондовооруженность активной части составила
ФВак.ч.= 40556000/2858=14190,34 грн/чел
По расчетам видно, что в отчетном году вооруженность активными основными фондами незначительно увеличилась.
Таблица 2.5 Показатели эффективности использования основных производственных фондов по шахты им. Румянцева ШУ им.Калинина п/о «Артемуголь»
| Показатели | Обозначе-ние в алгоритме |
2003 год |
2004 год |
Абсолютное измене-ние | Относительное отклонение, % |
| 1. Объем продукции в сопоставимых условиях, т. грн. | ВП | 30014 | 22991 | -7023 | 76,6 |
| 2. Среднегодовая стоимость промышленно- производственных основных фондов,т. грн. | ОФ | 176461 | 181959 | 5498 | 103,1 |
| 3. В том числе активной части (оборудования) | ОФак.ч | 39740,5 | 40556 | 815,5 | 102 |
| 4. Фондоотдача, грн | |||||
| 4.1.Промышленно производственных основных фондов | ФО | 0,17 | 0,13 | -0,04 | 76,47 |
| 4.2. Активной части | ФО ак.ч | 0,7552 | 0,5669 | - 0,1883 | 75 |
| 5. Фондоемкость, грн. | Фе | 5,87 | 7,91 | 2,04 | 135 |
| 5.2 Активной части | Феак.ч | 1,324 | 1,764 | 0,44 | 133 |
| 6. Численность работников предприятия | Ч | 2920 | 2858 | -62 | 97,81 |
| 6.1. Фондовооруженность | ФВ | 60431,85 | 63666,55 | 3234,7 | 105,3 |
Данные таблицы 2.5 свидетельствуют о том, что фондоотдача основных производственных фондов в отчетном периоде по сравнению с базовым 2003 годом снизилась на 0.04 грн. и составила 76,47% от базовой величины, активной части ОПФ снизилась на 0,1883 грн. и составила 75% от базовой величины. Соответственно фондоемкость всех основных фондов возросла на 2,04 грн. и составила 135% по сравнению с 2003 годом. Фондовооруженность на предприятии за исследуемый период возросла на 5,3% при сокращении численности работников предприятия на 62 человека
По результатам работы предприятия видно тенденцию спада добычи продукции по факту относительно базового объема, а также рост среднегодовой стоимости ОПФ, вызванный введением нового оборудования показанный на рисунке 2.3.
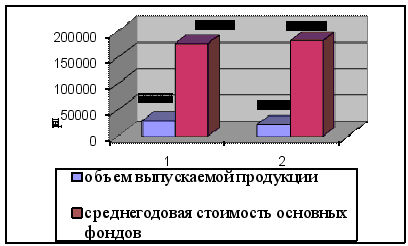
Рисунок 2.3 —Динамика объема производства и величины основных производственных фондов.
2.3.2 Расчет и анализ показателей технического состояния и движения основных производственных фондов
Необходимость выделения в самостоятельную группу показателей воспроизведения средств работы, которые характеризуют процесс их движения, техническое состояние и структуру, обусловленная тем, что воспроизведенные процессы существенным образом и оказывают непосредственное влияние на степень эффективности использование применяемых в производстве машин, оборудования и других средств труда. Действующая система показателей эффективности воспроизведение основных фондов в Украине требует усовершенствование относительно методики вычисления некоторых из них и полноты охвата отдельных сторон воспроизведение средств работы.
Расчет показателей технического состояния и движения основных средств приведены в таблице 2.6.
На основании анализа проведенного в таблице 2.6 видно , что коэффициент износа ОПФ за исследуемый период увеличился и составил 0,35 в 2004 году против 0,34 в 2003 году, соответственно в течении данного периода произошло снижение коэффициента годности с 0,66 до 0,65. Коэффициент обновления составил 0,025, а коэффициент выбытия основных фондов составил соответственно 0,00033, что свидетельствует об обновлении предприятием своих основных фондов.
Следует сделать вывод, что предприятие за отчетный период освободилось от устаревшего оборудования и ввело новое, хотя на улучшение структуру и наличие ОПФ в производственном процессе это не отразилось.
Таблица 2.6 - Анализ технического состояния и движения основных фондов шахты им.Румянцева ШУ им. Калинина п/о «Артемуголь».
| Показатели | Расчет показателей | Уровень показателей |
| 1 | 2 | 3 |
| 1. Первоначальная (балансовая) стоимость основных фондов,т. грн. | ||
| а) на начало года | см.приложение | 179120 |
| б) на конец года | - | 184798 |
| 2. Износ основных фондов, т.грн. | ||
| а) на начало года | - | 62776 |
| б) на конец года | - | 63379 |
| 3. Поступило основных фондов в отчетном году,т. грн. | ||
| а) всего | - | 10097 |
| б) в том числе введено в действие | - | 10097 |
| 4. Выбыло в отчетном году основных фондов, т.грн. | - | 4467 |
| 5. Коэффициент износа | ||
| а) в2003 году | 59379/173801 | 0,34 |
| б) в 2004 году | 62776/179120 | 0,35 |
| 6. Коэффициенты годности | ||
| а) в2003 году: (1-стр 5а) | 1-0,34 | 0,66 |
| б) в 2004 году (1-стр 5б) | 1-0,35 | 0,65 |
| 7. Коэффициент обновления | 10097/184798 | 0,025 |
| 8. Коэффициент выбытия | 4467/179120 | 0,0033 |
3 Коэффициент износа основных производственных фондов определяется по формуле 1.4
в 2003 году составил
Кизн= 59379/173801=0,34
в 2004году составил
К изн = 62776/179120= 0,35
Значение этого коэффициента свидетельствует о достаточно большой степени износа основных производственных фондов предприятия
4 Коэффициент выбытия основных производственных фондов дает характеристику интенсивности выбытия основных фондов предприятия и определяется по формуле 1.7. В 2003 году составил
Квыб=587/173801=0,003
В 2004году составил
Квыб=4467/179120=0,02
5 Коэффициент обновления отображает интенсивность обновления основных производственных фондов определяется по формуле 1.5
В 2003 году составил
Ко =5218/179120=0,0291
В 2004году составил
Ко=10097/184798=0,054
За исследуемый период произошел рост данного коэффициента, что свидетельствует о росте доли новых основных фондов в их общей стоимости.
Проведенный анализ свидетельствует о том что показатели использования основных производственных фондов за период 2003-2004 годов ухудшились: произошло снижение фондоотдачи, увеличение фондоемкости, увеличение коэффициента обновления основных фондов
2.4 Факторный анализ фондоотдачи основных производственных фондов шахты им. Румянцева п/о «Артемуголь»
Факторами первого уровня, влияющими на фондоотдачу основных производственных фондов, являются изменение доли активной части фондов в общей сумме основных производственных фондов, удельного веса действующего оборудования активной части фондов и фондоотдачи действующего оборудования:
ФО опф = Уда * ФОа , (2.1)
где Уда – удельный вес активной части ОПФ;
ФОа – фондоотдача активной части ОПФ
Для расчета влияния на фондоотдачу факторов используются данные таблицы 2.7.
Таблица 2.7- Показатели использования основных фондов
| Показатели | Обозначение алгоритма |
2003 год |
2004 год |
Изменение тыс.грн |
| 1 | 2 | 3 | 4 | 5 |
| 1 Объем продукции , тыс.грн. | ВП | 30014 | 22991 | -7023 |
| 2. среднегодовая стоимость, тыс.грн.: | ||||
| а) промышленно-производственных основных фондов | ОПФ | 176461 | 181959 | 5498 |
| б) активной части (производственного оборудования) | ОПФа | 39740,5 | 40556 | 815,5 |
| 3. Удельный вес активной части, коэф. (стр.2а:стр.2б) | Уд а | 0,2252 | 0,2229 | -0,0023 |
| 4. Фондоотдача, грн. | ||||
| а) промышленно-производственных основных фондов (стр.1:стр.2а) | ФОопф | 0,17 | 0,13 | -0,04 |
| б) активной части промышленно-производственных основных фондов (производственного оборудования) (стр.1:стр.2б) | ФОа |
0,7552 | 0,5669 | - 0,1883 |
| 5. Среднегодовое количество действующего производственного оборудования, ед. | К |
109 |
112 |
3 |
| 6. Фонд времени работы производственного оборудования за год, тыс. часов | Т | 445,3 | 436,24 | -9,06 |
| 7. Отработано времени единицей оборудования за год, ст/час. (стр. 6: стр. 5) | Тед |
4085 |
3895 |
-125 |
| 8 Отработано смен единицей оборудования | СМ | 450 | 408 | -42 |
| 9.Отработано дней единицей оборудования | Д | 250 | 240 | -10 |
| 10. Среднегодовая выработка продукции за 1час) (стр.1:стр.6) (производительность оборудования) | ЧВ | 67,4 | 52,7 | -14,7 |
| 11. Средняя цена единицы оборудования, т.грн. (стр.2б:стр.5), | Ц | 364,59 | 362,11 | - 2,48 |
| 12 Средняя продолжительность смены | П | 7,8 | 7,5 | -0,3 |
| 13 Коэффициент сменности | Ксм | 1,8 | 1,7 | - 0,1 |
По данным таблицы 2.7 произведем расчет влияния факторов способом абсолютных разниц:
∆ФО Уд = (Удот а - Уда б)* ФОаб
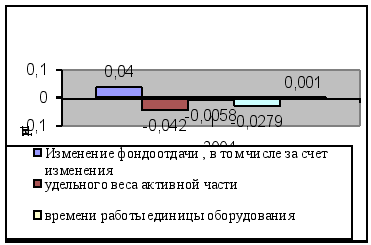
∆ФО Уд = (- 0,1883)*0,2252=- 0,042 грн.
∆ФОФОа = (ФОаот - ФОаб)*Удаот
∆ФОФОа = (-0,0023)* 0,5669=-0,0013грн.
Итого -0,04грн
Фондоотдача активной части основных фондов (технологического оборудования) непосредственно зависит от его структуры, времени работы и среднечасовой выработки.
Для анализа используем следующую факторную модель:
ФОа = (К*Т*ЧВ)/ ОПФа
Факторную модуль фондоотдачи оборудования можно расширить, если время работы оборудования представить в виде произведения количества отработанных дней, коэффициента сменности и средней продолжительности смены.
Среднегодовая стоимость технологического оборудования равна произведению количества и средней стоимости его единицы:
ФОа = (К* Д*Ксм*П*ЧВ)/ К*Ц = (Д*Ксм*П*ЧВ)/ Ц
Расчет влияния факторов на прирост фондоотдачи оборудования можно выполнить способом цепной подстановки:
ФОа б=(Дб*Ксмб*Пб*ЧВб)/ Цб
ФОд б=(250*1,8*7,8*0,0674)/364,59=0,6489 грн.
Для определения первого условного показателя фондоотдачи необходимо вместо базовой взять фактическую среднегодовую стоимость единицы оборудования:
ФОд усл1=(Дб*Ксмб*Пб*ЧВб)/ Цф
ФОд усл1=(250*1,8*7,8*0,0674)/362,11=0,6533 грн.
В результате изменения стоимости оборудования уровень фондоотдачи увеличился на 0,0044 грн.( 0,6533-0,6489)
Далее следует установить, какой была бы фондоотдача при фактической стоимости оборудования и фактическом количестве отработанных дней, но при базовой величине остальных факторов:
ФОа усл2=(Дф*Ксмб*Пб*ЧВб)/ Цф
ФОа усл2=(240*1,8*7,8*0,0674)/362,11=0,6272грн.
Снижение фондоотдачи на 0,0261 грн (0,6272-0,6533) является результатом сверхплановых целодневных простоев оборудования.
Третий условный показатель фондоотдачи рассчитывается при фактической стоимости, фактическом количестве отработанных дней, фактическом коэффициенте сменности и при базовом уровне остальных факторов:
ФОа усл3=(Дф*Ксмф*Пб*ЧВб)/ Цф
ФОа усл3=(240*1,7*7,8*0,0674)/362,11= 0,5923грн
За счет уменьшения коэффициента сменности работы оборудования его фондоотдача снизилась на 0,0349грн. (0,5923-0,6272).
При расчете четвертого условного показателя фондоотдачи остается базовым только уровень среднечасовой выработки:
ФОа усл4=(Дф*Ксмф*Пф*ЧВб)/ Цф
ФОа усл4=(240*1,7*7,5*0,0674)/362,11=0,5696грн
В связи с тем, что фактическая продолжительность смены ниже базовой на 0,3 ч, фондоотдача оборудования уменьшилась на 0,0227грн (0,5696-0,5923).
При фактической выработке оборудования фондоотдача составит:
ФОа ф=(Дф*Ксмф*Пф*ЧВф)/ Цф
ФОа =(240*1,7*7,5*0,0527)/362,11=0,4445 грн.,
что на 0,1251грн. меньше чем при базовой выработке (0,4445-0,5696).
Чтобы узнать, как эти факторы повлияли на уровень фондоотдачи ОПФ, полученные результаты надо умножить на фактический удельный вес технологического оборудования в общей сумме ОПФ:
∆ФОх=∆ФОах*УДаб
Изменение фондоотдачи ОПФ за счет:
стоимости оборудования (+0,0044 *0,2229)= +0,001
целодневных простоев (-0,0261*0,2229)= - 0,0058
коэффициента сменности (-0,0349*0,2229)= -0,0078
внутрисменных простоев (-0,0227*0,2229)= - 0,0051
среднечасовой выработки (-0,1251*0,2229)= - 0,0279
Итого - 0,04
На рисунке 2.4 представлено изменение фондоотдачи действующей части оборудования за счет влияния рассчитанных факторов.