Pынок продаж автомобильных дисков по Санкт-Петербургу
Таблица 6.1 Обоснование расходов на заработную плату (за месяц)
| № | Должность | Оклад руб. Час. | Отработанное время | Число рабочих | Сумма тыс. Руб. месяц. |
| 1 | 2 | 3 | 4 | 5 | |
| 1 | Руководитель - Главный консультант | 20,83 | 144 | 1 | 3 |
| 2 | Рабочий- Штамповщик | 10,41 | 144 | 2 | 3 |
| 3 | Рабочий-литейщик | 13,89 | 144 | 2 | 4 |
| 4 | Грузчик- Кладовщик | 6,95 | 144 | 2 | 2 |
| 5 | Технолог-дизайнер | 20,83 | 144 | 1 | 3 |
| Итого | 15 |
Таблица 6.2 Обоснование расходов на сырье материалы и полуфабрикаты для
изготовления одного диска.
(расчеты на единицу продукта, с учётом доставки производителем)
| № | Наименование Продукта | Кол – во продукта | Цена За кг. руб. | Сумма руб. |
| 1 | Сталь Марки ГОСТ 1245-76 | 2.5 кг | 20 | 50 |
| 2 | Титановый сплав (марки 1873-67) | 0.8 кг | 100 | 80 |
| 3 | Пластик (марки 1593-33) | 0.8 кг | 40 | 32 |
| Итого всех затрат на сырье | 162 |
6.2 Прогноз объемов производства и реализации продукции.
В данное время, когда РФ стремительно движется к рыночной экономике, приходится приспосабливаться к времени и подстраиваться под рынок. Здесь возможно стоит брать основы у зарубежных производителей, так как они уже далеко впереди в развитие рыночной экономике и их опыт проверен временим. Ведь последние нормы требуют чтобы было и красиво, и практично, и приемлемо в цене - именно этим руководствуются при выборе покупке, что прямо указывает на развитие рыночной экономике.
Автомобилестроение, по последнем данным производителей, сейчас эта отрасль является одной из наиболее перспективных и развивающимся производств, что делает не менее прибыльным и выпуск аксессуаров, составных и комплектующих для автотранспорта. Автомобильные диски является и аксессуаром, и комплектующим, в данном случае это зависит от декоративности модели диска. А значит, это производство заведомо будет прибыльным. Рассмотрим графики предпочтений покупателей на данном сегменте рынка сейчас.
Динамика вступления фирмы на рынок.Планируемое положение через 3 года, в 2001 году.
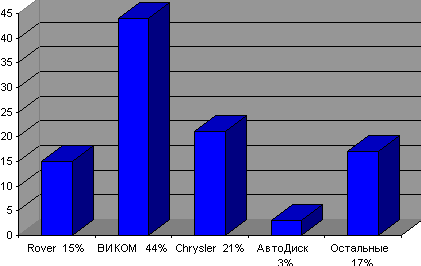
Планируемое положение через 3 года, в 2001 году.
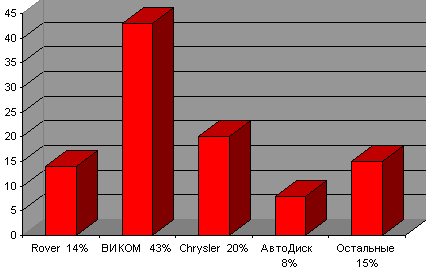
Планируемое положение через 3 года, в 2001 году.
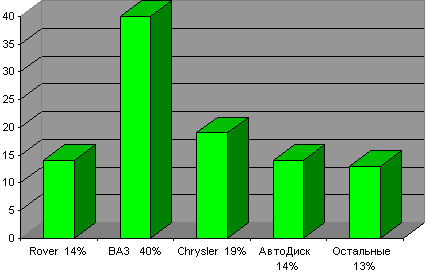
По данным таблиц, показывающих развивающуюся тенденцию предпочтений потребностей потребителями к различным фирмам, представляющим данную продукцию. (построена таблица №9 - где в краткой форме изложен предполагаемый рост объема производства. Здесь идет прямой учет всего объема производства (доля рынка плюс поставка на завод) на ближайшие 3 года. Цена за единицу варьируется из-за снижения цены и учета затрат на доставку дисков до автомобильного завода ВАЗ, так же эта скидка идет на пополнение нашего производства новыми формами.)
Таблица 6.4
| Показатели | 1-й год | 2-й год | 3-й год |
| 1 Предполагаемый объем производства (шт.) | 13 600 | 24 600 | 36 800 |
| 2 Предполагаемая доля на рынке (выраженная в %) | 3 | 8 | 14 |
| 3 Предполагаемая продажа (по цене 410450 руб.) | 5 720 000 | 10 470 000 | 15 760 000 |
Таблица 6,6. Расчеты на 2000, 2001 и 2002 год.
(обоснование предполагаемой выручки с учетом снижения себестоимости, цены, из-за
увеличения объема продаж.)
| Годы | Квартал или месяц | Объем производсмк5тва | Цена за единицу | Выручка | ||
| Для ВАЗа | Для рынка | Для ВАЗа | Для рынка | |||
| Руб. | руб. | руб. | руб. | руб. | ||
| 1999 | ||||||
| 1 | 820 | 280 | 420 | 450 | 470 400 | |
| 2 | 820 | 280 | 420 | 450 | 470 400 | |
| 3 | 820 | 280 | 420 | 450 | 470 400 | |
| 4 | 830 | 290 | 420 | 450 | 479 100 | |
| 5 | 830 | 290 | 420 | 450 | 479 100 | |
| 6 | 830 | 290 | 420 | 450 | 479 100 | |
| 7 | 840 | 300 | 420 | 450 | 487 800 | |
| 8 | 840 | 300 | 420 | 450 | 487 800 | |
| 9 | 840 | 300 | 420 | 450 | 487 800 | |
| 10 | 850 | 310 | 420 | 450 | 496 500 | |
| 11 | 850 | 310 | 420 | 450 | 496 500 | |
| 12 | 850 | 310 | 420 | 450 | 496 500 | |
| Итого | 13 600 | 5 820 000 | ||||
| 2000 | ||||||
| I | 3 600 | 2 250 | 420 | 446 | 2 525 500 | |
| II | 3 700 | 2 350 | 420 | 446 | 2 602 100 | |
| III | 3 800 | 2 450 | 420 | 446 | 2 688 700 | |
| IV | 3 900 | 2 550 | 420 | 446 | 2 775 300 | |
| Итого | 24 600 | 10 591 600 | ||||
| 2001 | I –IV | 36 800 | 420|441 | 15 808 800 | ||
Таблица 6,7. Расчеты на 2000, 2001, 2002 год.
(Вспомогательная таблица расчетов новой себестоимости)
| Год | Объем Производства | Полная себест. 1 шт. | Объем себест. | Цена за единицу | Выручка | Прибыл (Выручка- -Себест.) | Прибыль чистая (Прибыль- -налоги) |
| Штук | Руб. | Руб. | Руб. | Руб. | Руб. | Руб. | |
| 2000 | 13 600 | 320 | 4 352 000 | 420|450 | 5 820 000 | 1 468 000 | 344 000 |
| 2001 | 24 600 | 315 | 7 749 000 | 420|447 | 10 591 600 | 2 842 600 | 628 600 |
| 2002 | 36 800 | 310 | 11 776 000 | 420|441 | 15 808 800 | 4 032 800 | 920 800 |
Процентное распределение прибыли.
Таблица 6,8.
| № | Показатели | Доход руб. | Расход руб. |
| 1 | Доход от реализации ОС. | - | |
| 2 | Чистая прибыль. | 100%(344 000) | |
| 3 | Санкции / штрафы. | - | |
| 4 | Отчисления в резерв. | 5%(17 200) | |
| 5 | Фонд развития производства. | 10%(34 400) | |
| 6 | Благотворительность. | 5%(17 200) | |
| 7 | На рекламу. | 30%(103 200) | |
| 8 | На покрытие вложенных инвестиций | 50%(172 000) | |
| 9 | Нераспределённая прибыль | - | |
| Итого | 823 600 | 823 600 |
В данном балансе средства из раздел 'нераспределённая прибыль' планируется направить на поощрения труда рабочих, проведения праздничных мероприятий и иных, производственных, но необязательных мероприятий. Резервный фонд рассчитан на сглаживание расчетов по зарплате, выделения рассрочек покупателям, и иным независящим от деятельности предприятия факторам.
График достижения безубыточности.
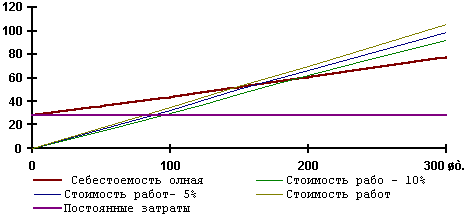
В данном графике, для определения порога рентабельности воспользовались универсальным уравнением: выручка + переменные затраты = нулевая прибыль + постоянные затраты. Отсюда следует порог рентабельности = (постоянные издержки)/((цена реализации)-(перемененные затраты)).
График позволяет наглядно определить предполагаемую безубыточность производство. Безубыточность наступает при уравнивание общей стоимости работ и полной стоимости затрат. По экономическим расчетам на данном производстве достигается при цене 450 рублей и месячном объеме производства в 150 шт, Здесь же можно определить безубыточность со скидкой 5%(165 шт.) и 10%(180 шт.)
6.3 Расчет коэффициентов финансовой оценки.Рентабельность продукции = Прибыль / Полная себестоимость = 1 468 000 / 4 352 000 = 0.25
Рентабельность продаж = Балансовая прибыль / Выручка = 1 468 000 / 5 820 000 = 0,19
Норма прибыли = выделяемая прибыль / Инвестиции = 172 000 / 900